Punti Chiave
- Arm Holdings è scesa del 19% in una settimana dopo che le deboli previsioni di Intel per il quarto trimestre hanno colpito i titoli dei semiconduttori.
- Intel ha attribuito la colpa alla scarsa disponibilità di substrati per il packaging, un componente di cui ha bisogno anche Arm per la sua CPU AGI.
- I ricavi del secondo trimestre fiscale di Arm, pari a 1,44 miliardi di dollari, hanno superato il limite superiore del range di previsione, anche se le royalty sono cresciute solo dell'8%.
- Ora che il suo forward P/E è vicino alla media triennale, Arm sembra un acquisto migliore rispetto a giugno, con le prime vendite di produzione della CPU AGI previste entro marzo come prossima prova.
Arm Holdings (ARM) è scesa del 19% nell'ultima settimana senza che siano emerse cattive notizie proprie. I problemi sono iniziati con Intel (INTC), che il 29 ottobre ha fornito previsioni per i ricavi del quarto trimestre compresi tra 15 e 16 miliardi di dollari, al di sotto dei circa 17 miliardi attesi dagli analisti.
Intel è scesa del 39% nella settimana, trascinando con sé i titoli dei semiconduttori. Poi Arm ha pubblicato i risultati dopo la chiusura di mercoledì 4 novembre, e le notizie sono state per lo più positive.
La carenza di Intel è anche una carenza per Arm
Intel ha attribuito in parte le sue previsioni alla scarsa disponibilità dei substrati su cui vengono assemblati i chip. Il CEO Rene Haas aveva definito i substrati "scarsi" nella conference call di Arm di luglio, e questo ora è importante dato che Arm vende un proprio chip. A luglio, la sua CPU AGI aveva una domanda superiore a 2 miliardi di dollari tra l'esercizio 2027 e il 2028 (gli anni fino a marzo), ma la capacità produttiva assicurata copriva solo circa 1 miliardo di dollari.
Il 4 novembre, Arm ha dichiarato che la sua fiducia nel raggiungere fino a 2 miliardi di dollari di ricavi dalla CPU AGI in quei due anni era aumentata, grazie a forniture aggiuntive. I ricavi di Intel per data center e AI sono comunque balzati del 78%, segno che la domanda di CPU per server in cui opera Arm è reale.
Arm ha superato il limite superiore del suo range
I ricavi del secondo trimestre fiscale (fino a settembre) sono aumentati del 27% a 1,44 miliardi di dollari, superando il limite superiore del range di previsione di Arm. I ricavi da licenze e altri sono balzati del 50% a 773 milioni di dollari, contro la crescita di circa il 30% che Arm aveva previsto.
Le royalty sono state il punto debole, in aumento dell'8% a 670 milioni di dollari contro una previsione di crescita a basse due cifre, poiché i prezzi della memoria hanno pesato sui telefoni. Arm si aspetta che la crescita delle royalty rallenti a basse cifre singole nel trimestre di dicembre.
TIKR monitora 43 analisti su Arm Holdings. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Arm Holdings, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti su Arm Holdings
Un Prezzo Più Equo, Con Una Prova Prevista Entro Marzo
Prima della pubblicazione dei risultati, gli analisti si aspettavano che l'EPS normalizzato aumentasse da 1,77 dollari nell'esercizio 2026 a 3,06 dollari nell'esercizio 2028.
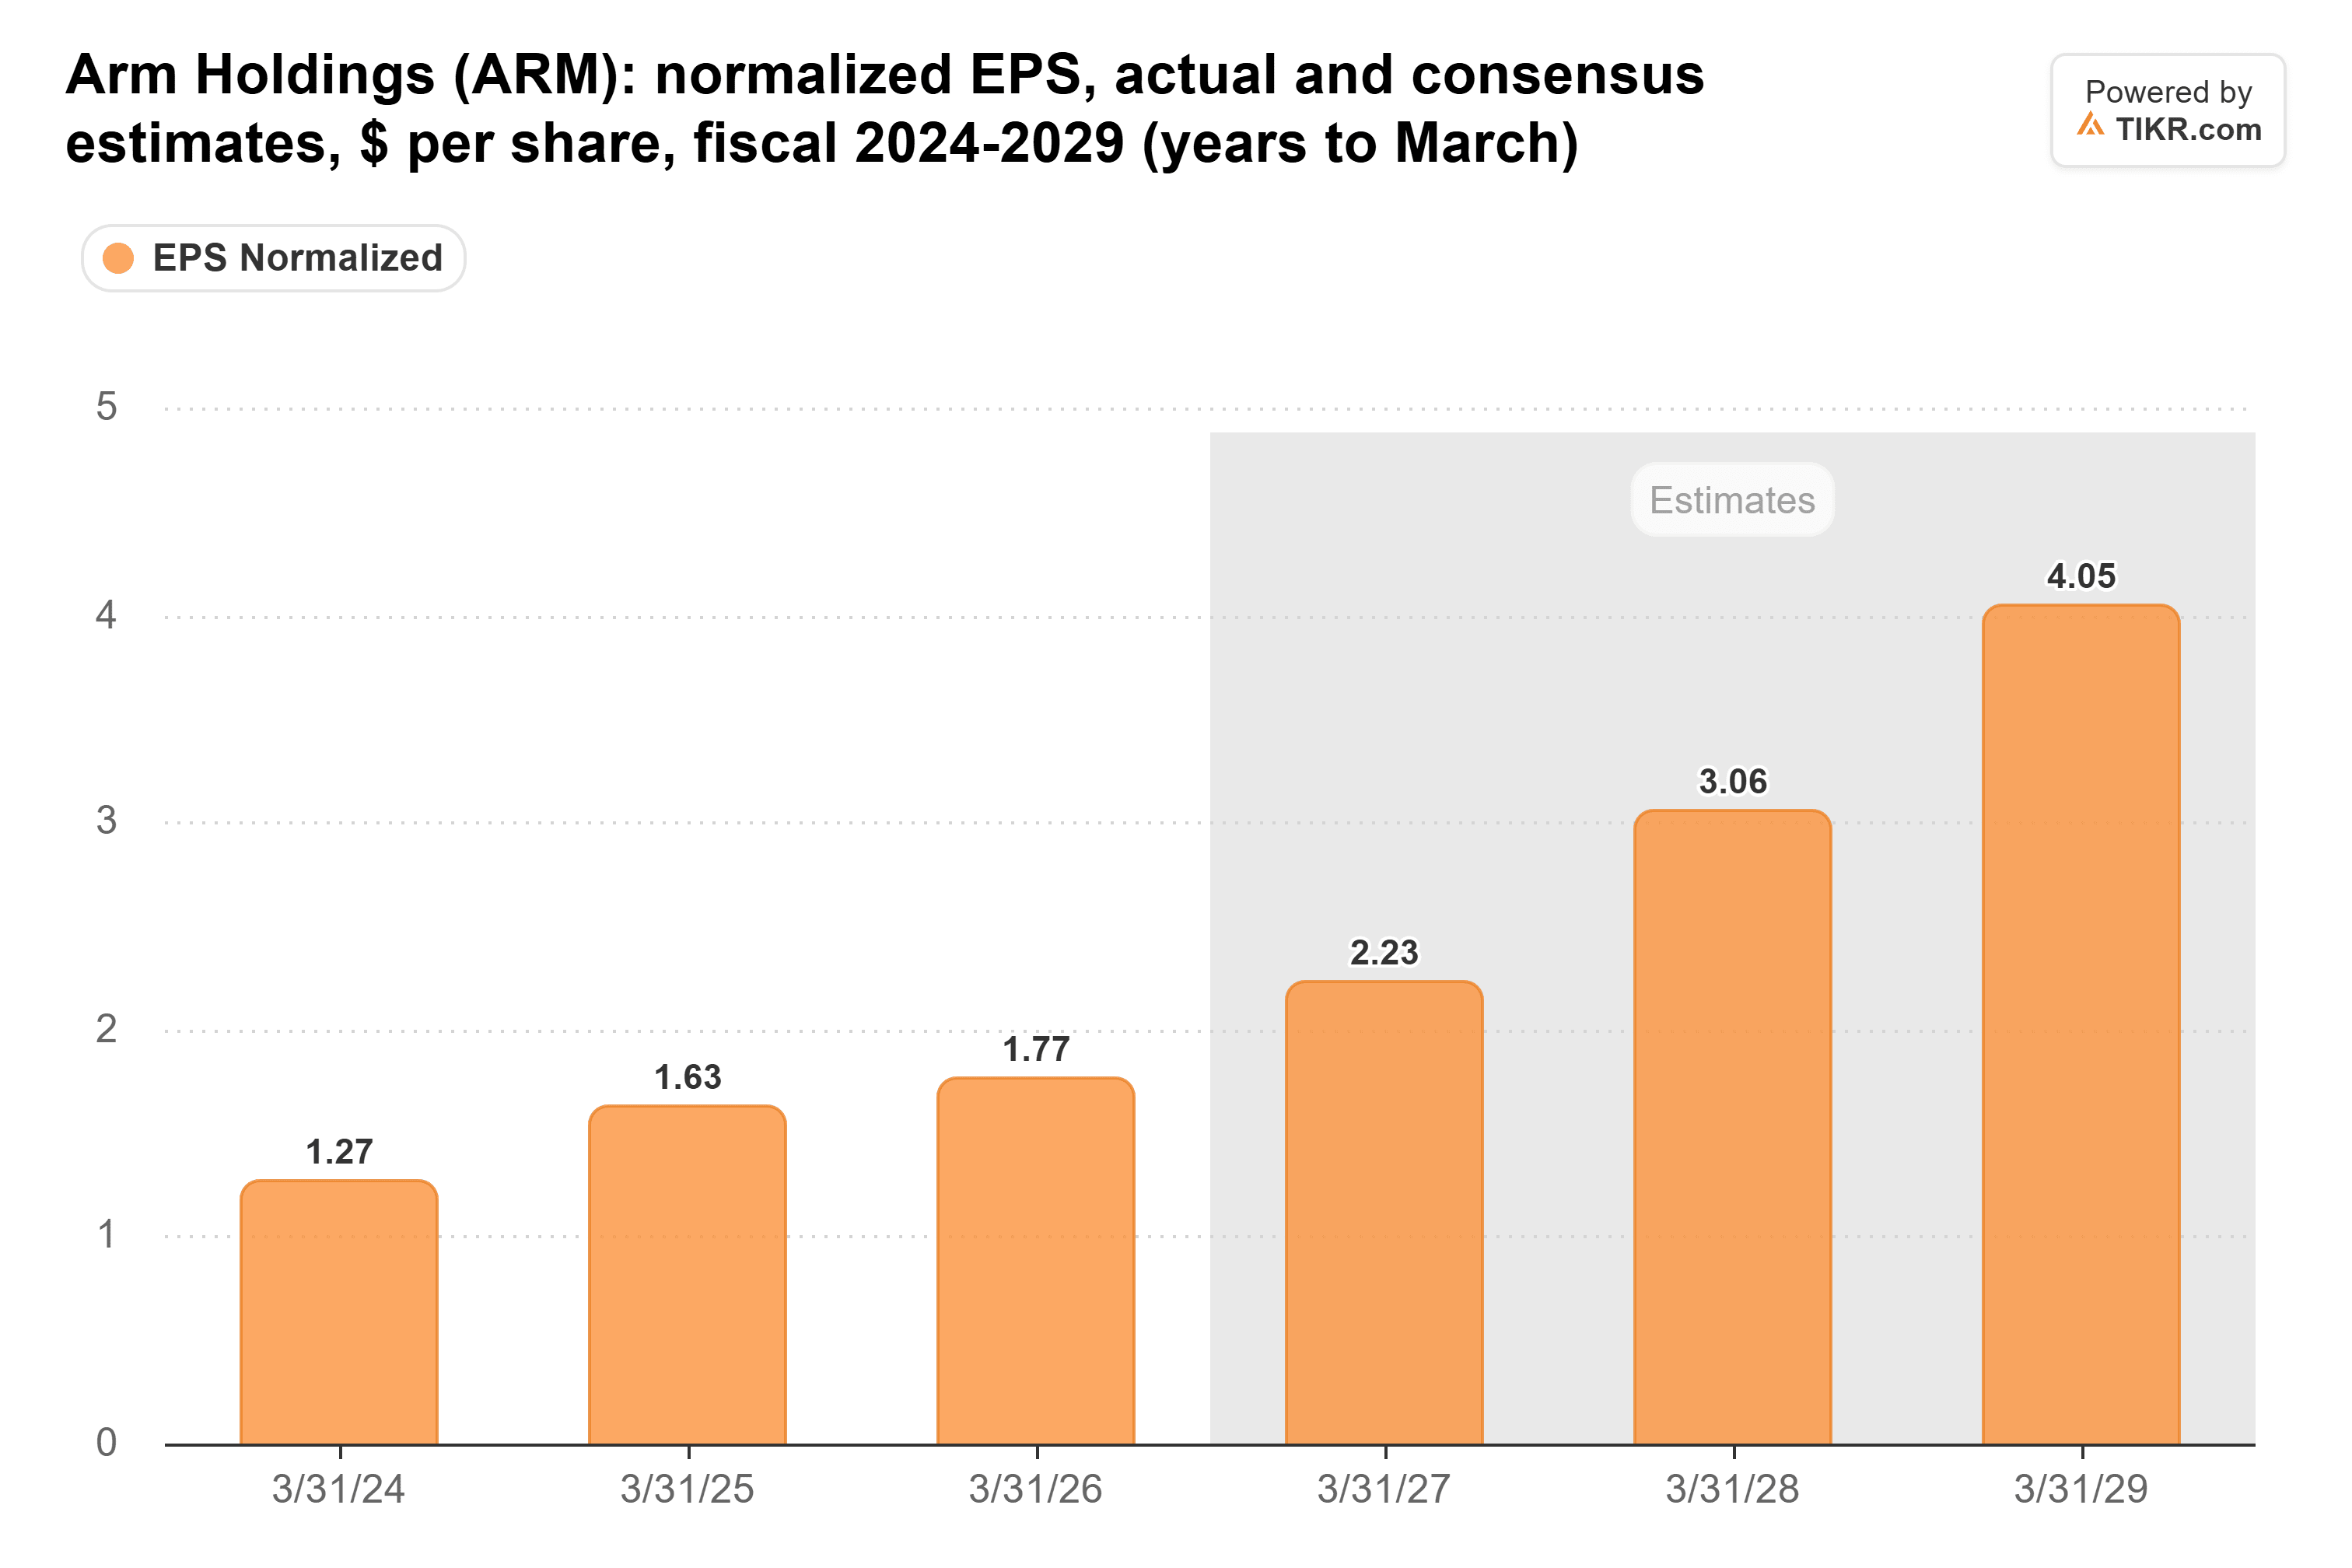
Arm ha previsto ricavi per il terzo trimestre di 1,54 miliardi di dollari, in linea con i 1,53 miliardi attesi dagli analisti, quindi la vendita ha colpito il multiplo piuttosto che le prospettive di utili. Il suo forward P/E era 82x lunedì 2 novembre, in calo rispetto al picco di 202x di giugno e appena sotto la sua media triennale di 85x.
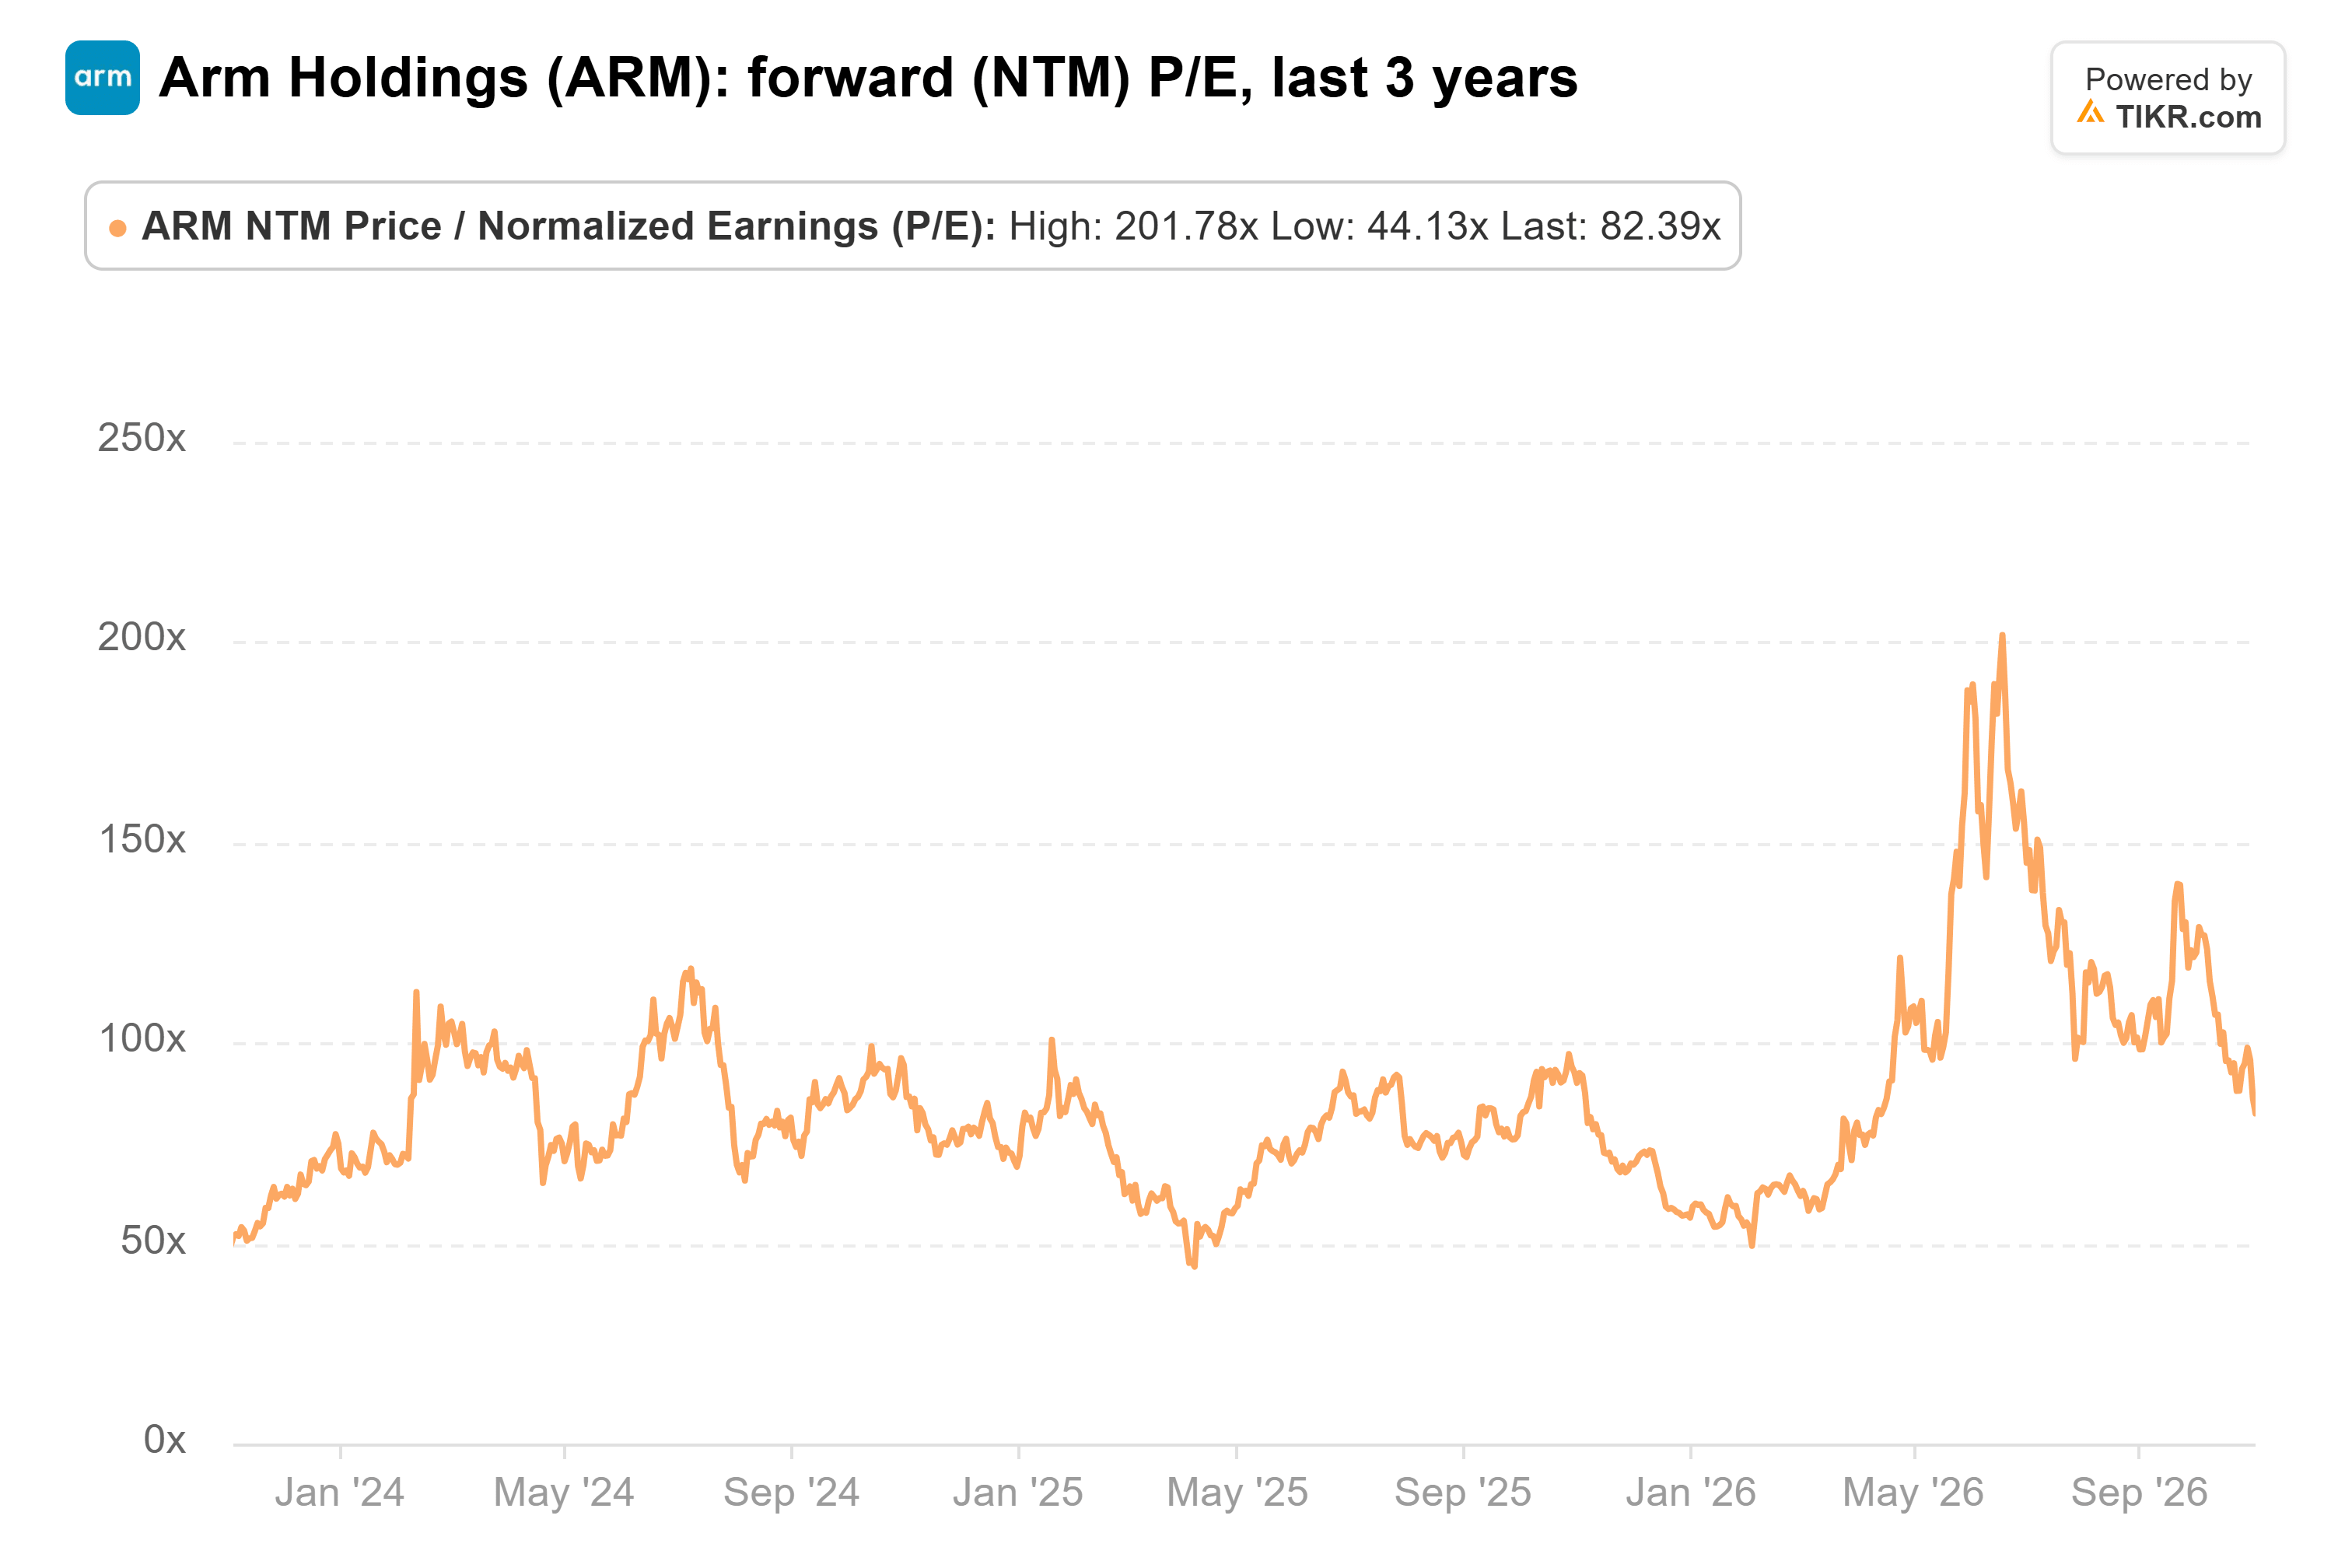
Il calo del 5% di mercoledì l'ha portata ancora più in basso. Il prezzo target medio degli analisti si è mantenuto vicino a 291 dollari, il 52% sopra la chiusura di mercoledì.
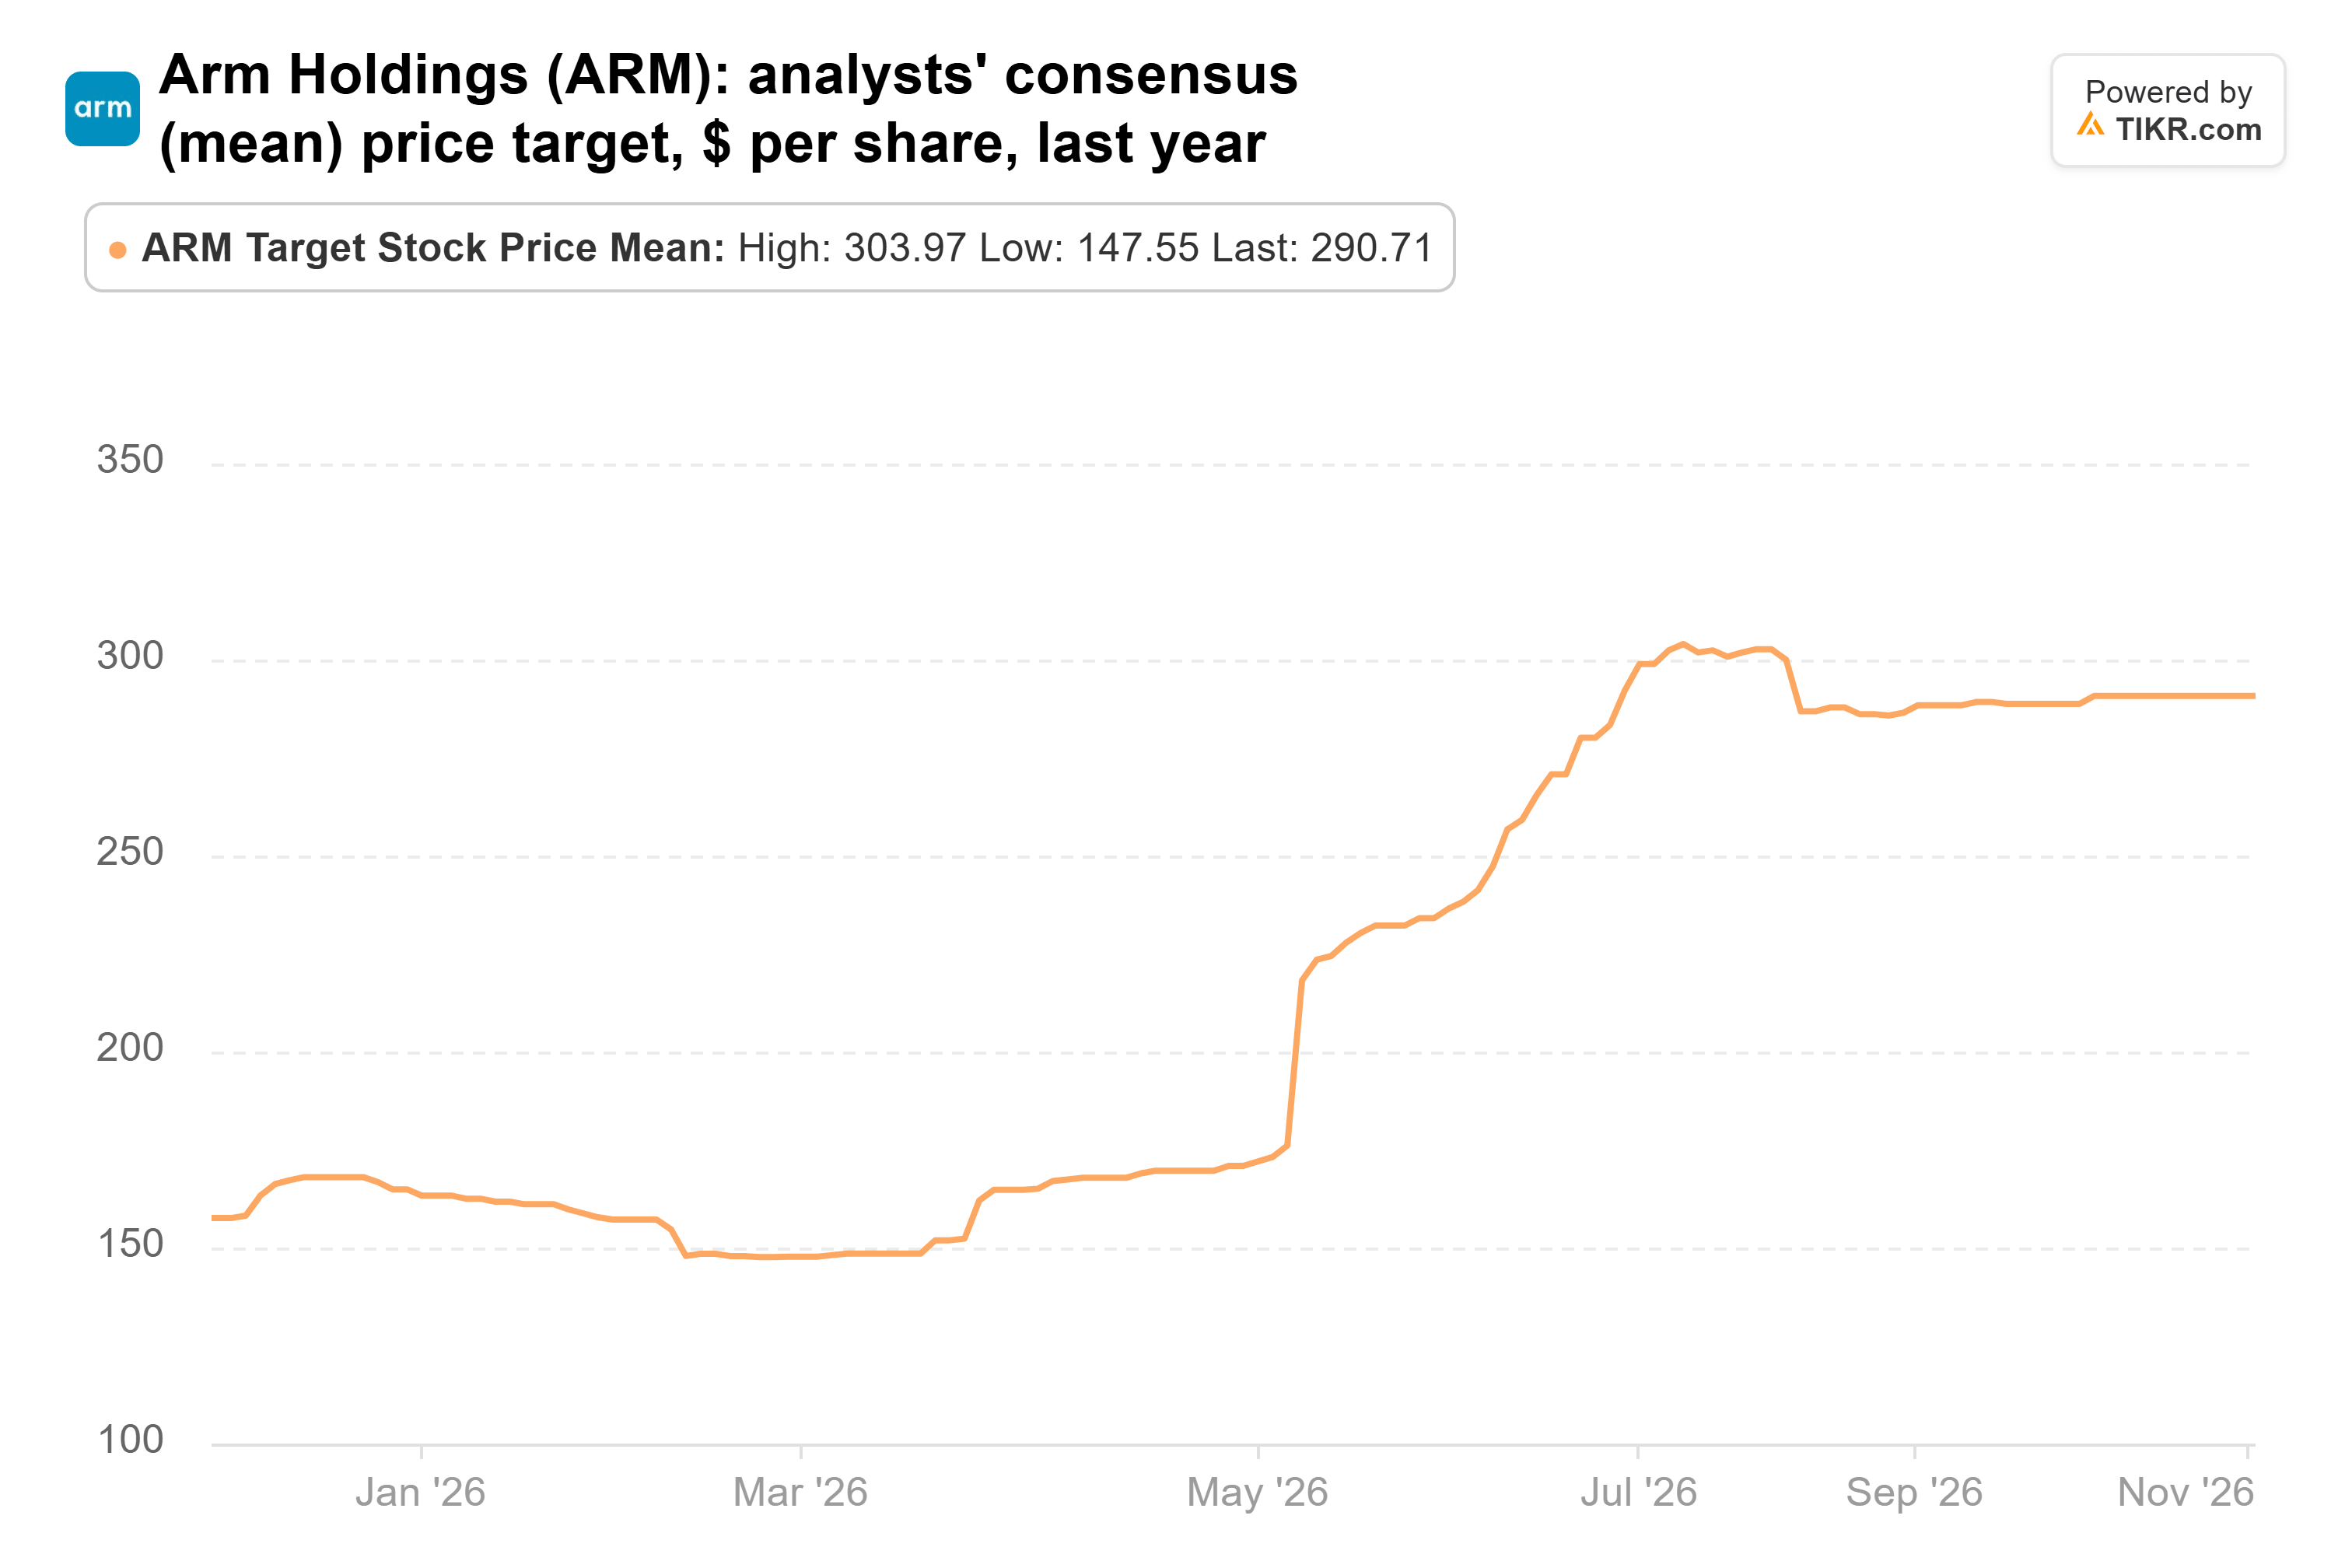
A questo multiplo, Arm sembra un acquisto ragionevole per gli investitori pazienti. Le prime vendite di produzione della CPU AGI, previste per il trimestre da gennaio a marzo, mostreranno se la domanda fino a 2 miliardi di dollari si trasformerà in ricavi.
Naturalmente, un giudice del Delaware deve ancora decidere se Qualcomm, circa il 9% dei ricavi di Arm per l'esercizio 2026, possa smettere di pagarle le royalty per un periodo fino a cinque anni.
Quindi, quanto vale realmente il titolo Arm?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Arm. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono fornire consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti o aggiornamenti importanti sull'azienda. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!