Punti Chiave
- FIGS pubblica i risultati del terzo trimestre dopo la chiusura di giovedì 5 novembre, con il titolo in rialzo del 93% nel 2026 e scambiato a oltre 60 volte gli utili forward.
- A quel prezzo, battere la stima EPS del trimestre non basta: il report deve mostrare un margine operativo più ampio e stime di utili annuali più elevate.
- Nike (NKE) e Cintas (CTAS) hanno entrambe migliorato i margini nei loro ultimi trimestri, ma FIGS ha rivisto al ribasso il proprio margine lordo, quindi il suo guadagno deve provenire da costi che crescono più lentamente delle vendite.
- Gli analisti si aspettano che l'EPS di FIGS cresca solo del 6% circa nel 2027, il che lascia poco margine a un multiplo superiore a 60x se le stime non aumentano dopo la conference call.
FIGS (FIGS) pubblica i risultati del terzo trimestre dopo la chiusura di giovedì 5 novembre, e l'asticella è alta quasi quanto mai quest'anno.
Il titolo è in rialzo del 93% nel 2026 fino alla chiusura del 4 novembre, proseguendo un trend di cui TIKR ha parlato il 28 ottobre. Oppenheimer ha alzato il suo price target a $25 il 29 ottobre, e Simply Wall St ha scritto il 18 ottobre che il titolo sembra "prezzato per la perfezione" dopo un guadagno del 204% in tre anni.
Due aziende che hanno già pubblicato i risultati danno un'indicazione della prova che FIGS deve affrontare. Nike ha migliorato il proprio margine lordo nel trimestre al 31 agosto, e Cintas ha ampliato il proprio margine operativo e alzato le sue previsioni annuali.
Gli analisti stanno già contando sulla crescita
Gli analisti si aspettano che l'EPS normalizzato di FIGS quasi raddoppi nel 2026 e continui a salire fino al 2028:
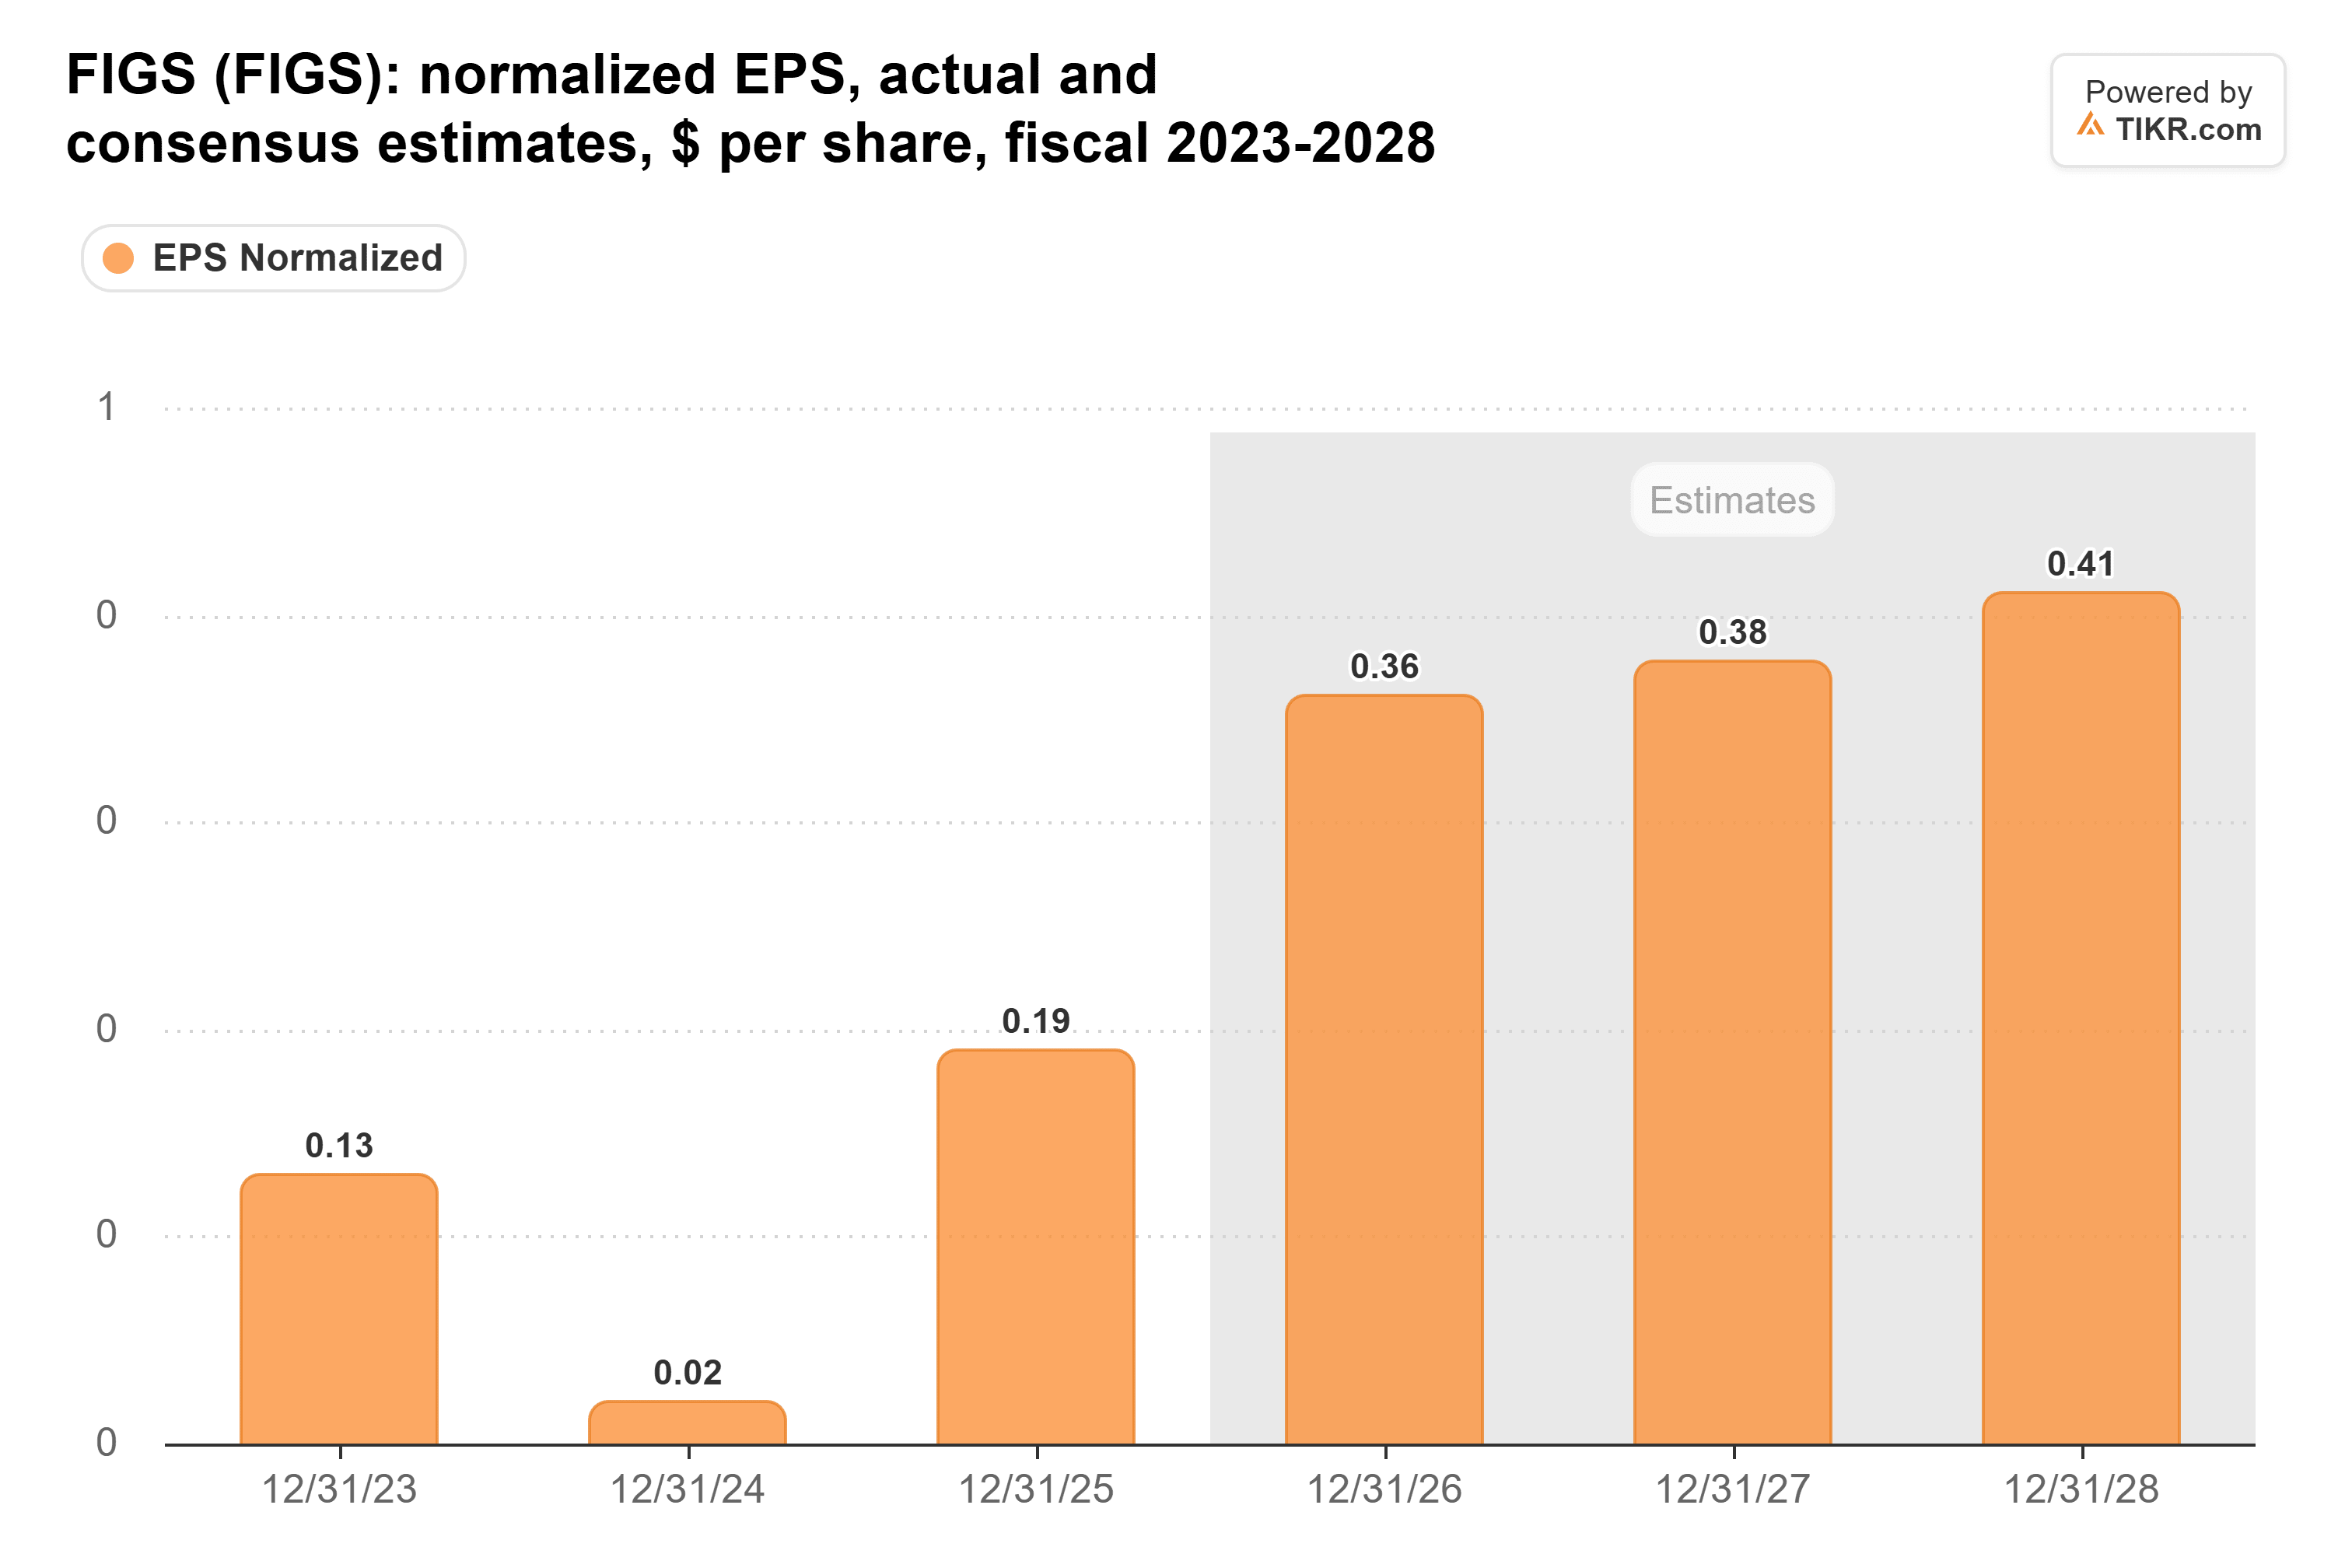
Queste stime sono salite per tutto l'anno. La cifra per il 2026 era $0,11 alla fine del 2025 e $0,27 alla fine di giugno, e ora è $0,36, poiché FIGS ha superato la stima EPS di Wall Street in ciascuno degli ultimi quattro trimestri.
Ma la salita si appiattisce da qui: i $0,38 del 2027 sono solo circa il 6% superiori a quelli del 2026. Il management ha rivisto al ribasso la crescita dei ricavi a circa il 10% nel quarto trimestre, contro circa il 20% per il 2026 nel suo complesso, e gli analisti vedono il 9,4% nel 2027.
Un numero forte di clienti attivi giovedì aiuterebbe, dopo un balzo del 13,2% a 3,1 milioni al 30 giugno. Ma con la crescita delle vendite che rallenta, una parte maggiore della crescita degli utili di FIGS deve provenire da un margine più ampio.
TIKR monitora 9 analisti su FIGS. Quanti dicono "Compra"?
Vedi il quadro completo dei rating Compra, Mantieni e Vendi su FIGS, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di FIGS
Gli investitori pagano un premio per le stesse stime
Il P/E forward di FIGS era 62x alla chiusura del 2 novembre, sotto la sua media quinquennale di 78x:
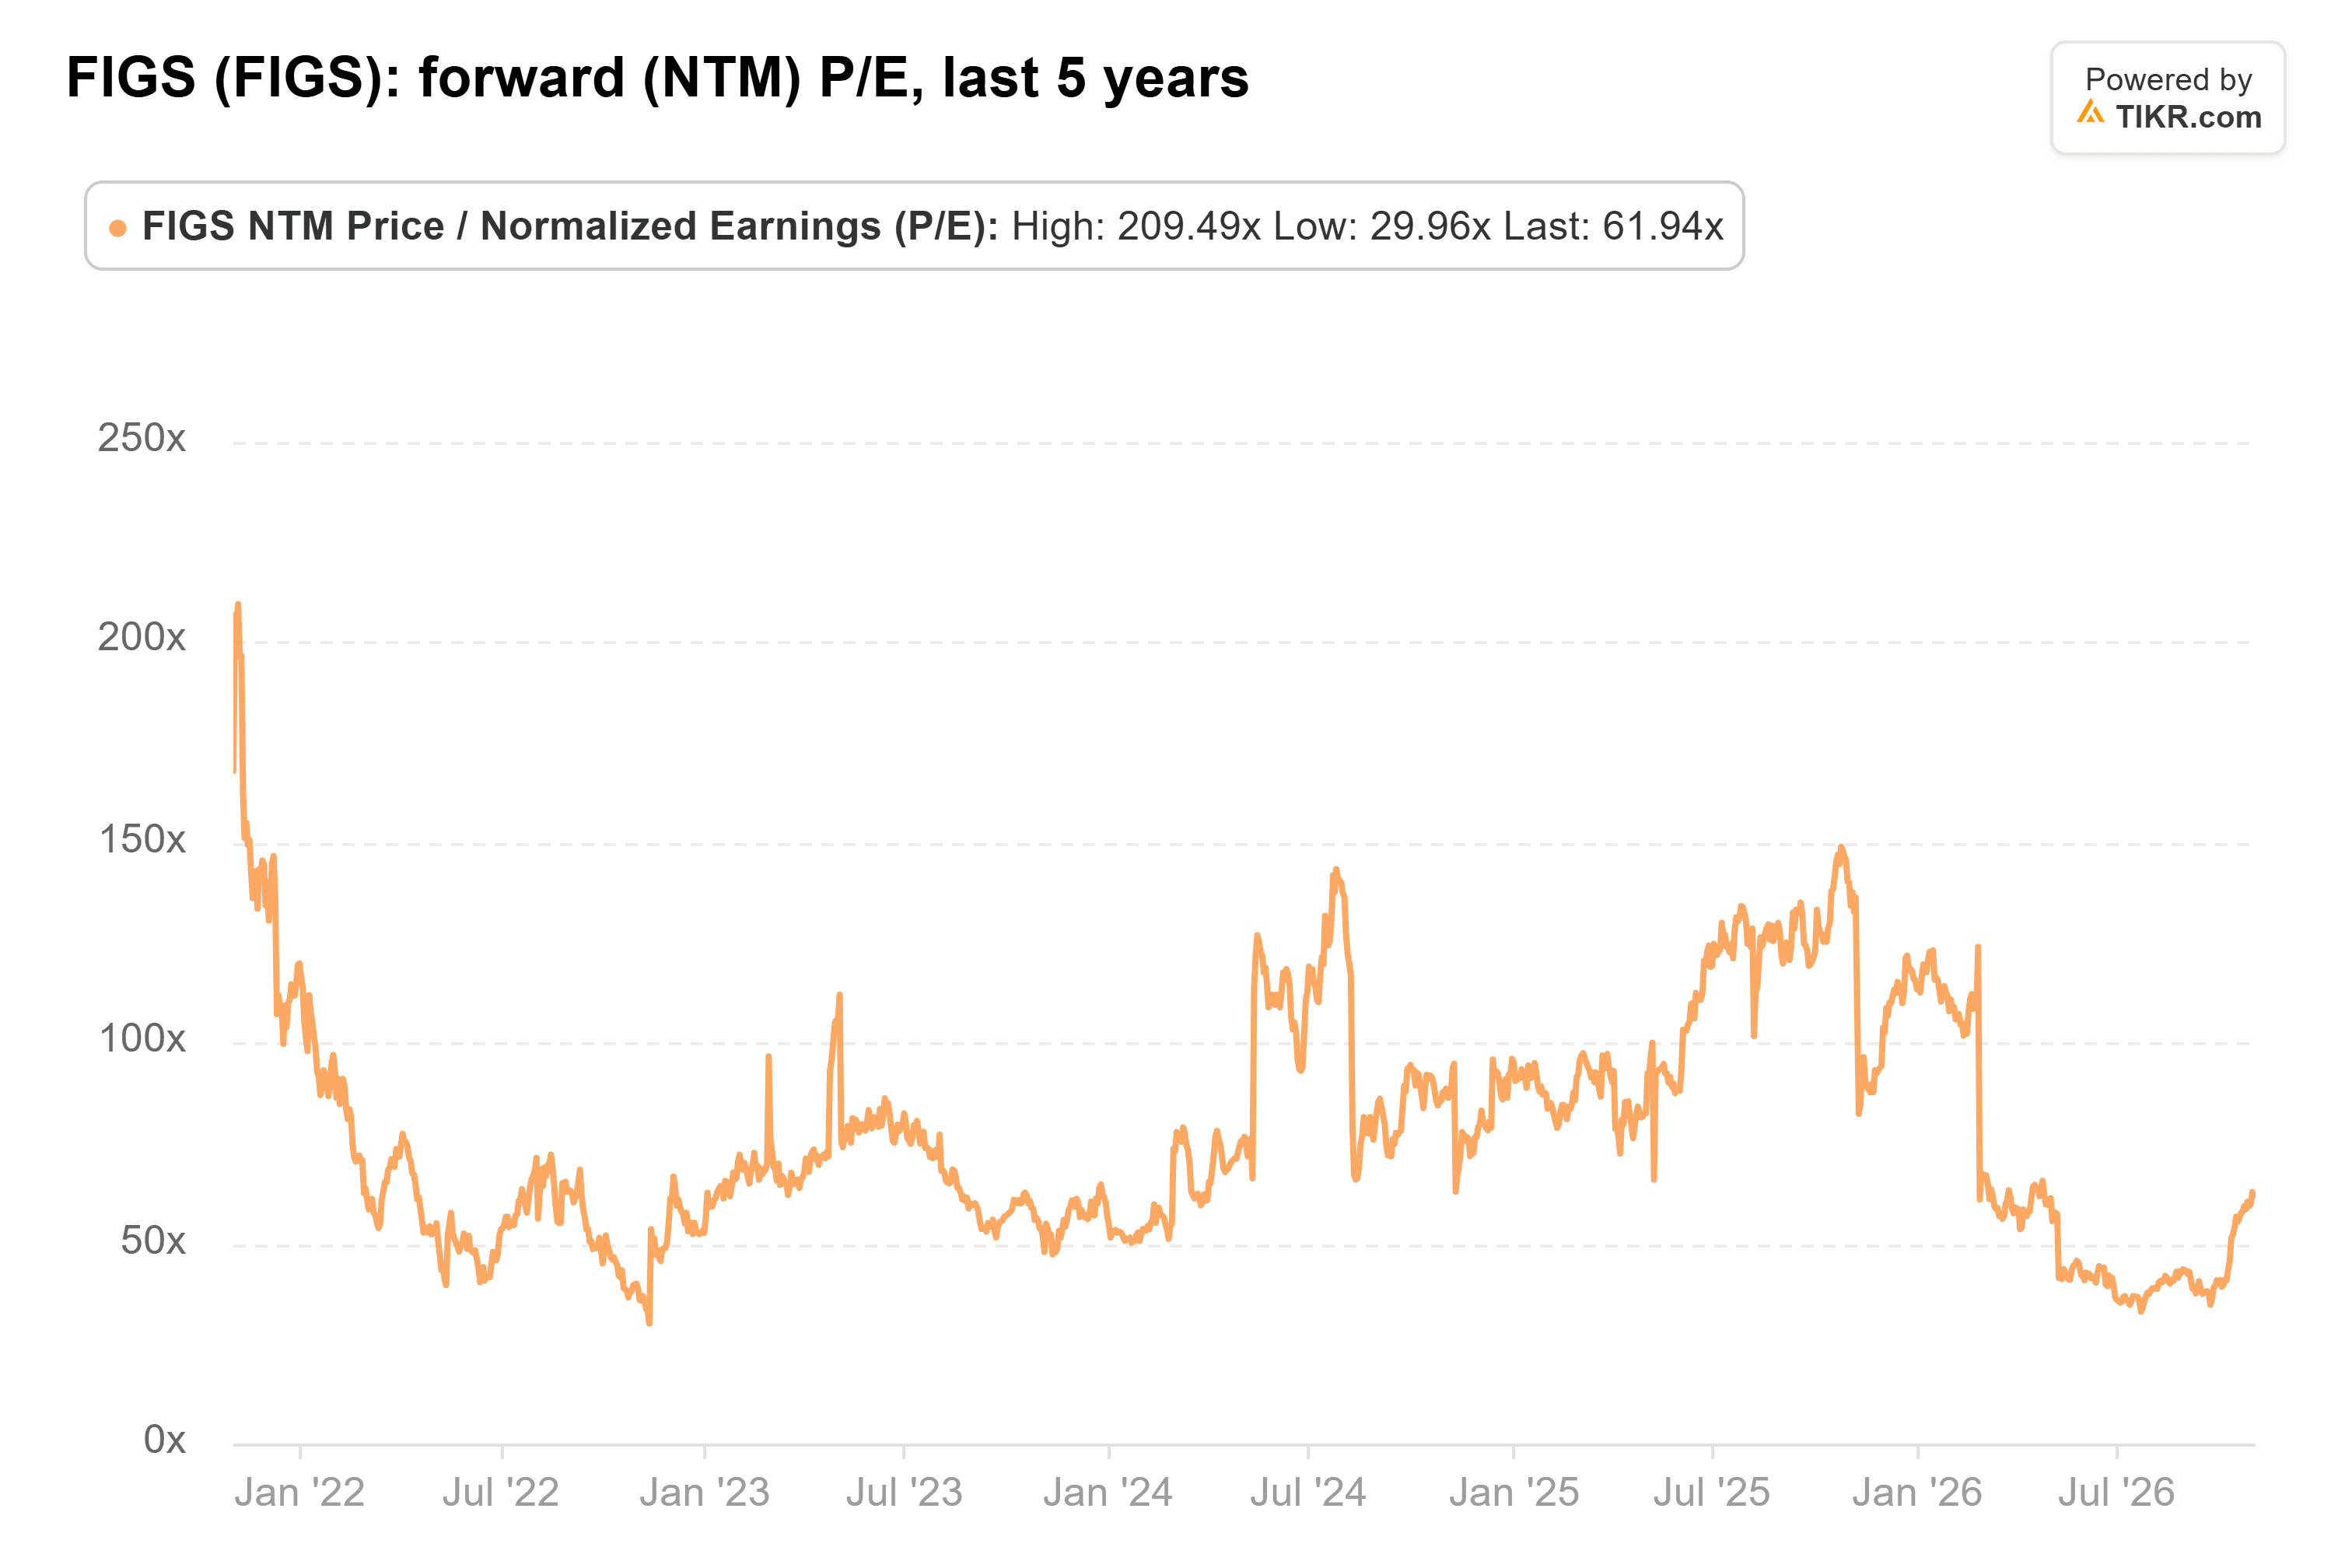
Quella media è stata stabilita quando gli analisti si aspettavano che FIGS guadagnasse molto meno. Negli ultimi tre anni, i suoi utili attesi per i prossimi 12 mesi sono stati in media di $0,13 per azione, contro $0,35 alla fine di ottobre.
Quest'anno è il metro di paragone migliore. Il multiplo era 36x alla fine di giugno e 40x alla fine di settembre. Il balzo del titolo di ottobre è avvenuto senza un corrispondente aumento delle stime, quindi gli investitori stanno ora pagando più di 60x per lo stesso outlook di utili per cui pagavano 40x cinque settimane fa.
Il Q3 ha bisogno di un margine più ampio, senza l'aiuto dei rimborsi
Il margine operativo di FIGS si è ampliato negli ultimi tre anni, con forti oscillazioni da trimestre a trimestre:

Il 17,9% del secondo trimestre è stato il più alto almeno negli ultimi tre anni, ma ha avuto un aiuto: i rimborsi dei dazi annullati dalla Corte Suprema hanno aggiunto 7,8 punti percentuali al margine lordo. Togliendoli, il margine era comunque di circa il 10%, in aumento rispetto al 6,5% di un anno prima.
Il confronto di giovedì è con il terzo trimestre dell'anno scorso, al 6,4%. Nella sua conference call del secondo trimestre, il management ha indicato una crescita dei ricavi di circa il 20% e un margine EBITDA rettificato di circa il 14%, in aumento rispetto al 12,4%. Ha anche indicato un margine lordo inferiore al 69,9% dell'anno scorso, quindi il guadagno deve provenire da spedizioni, marketing e costi generali che crescono più lentamente delle vendite.
L'ultimo trimestre di Nike è un buon segno sui costi di spedizione. Il suo margine lordo è salito di 60 punti base al 42,8% nei tre mesi al 31 agosto, principalmente grazie a costi di magazzinaggio e logistica più bassi, anche se i ricavi sono calati del 4%. FIGS ha visto qualcosa di simile nel suo secondo trimestre, quando tariffe di spedizione migliori hanno aiutato a ridurre la sua spesa di vendita al 22,2% dei ricavi dal 22,6%. Il report di giovedì mostrerà se questo si è mantenuto durante l'estate.
Cintas mostra come si supera questo tipo di prova. I suoi ricavi organici sono cresciuti dell'8,9% nei tre mesi al 31 agosto, il suo margine operativo è salito a un record del 23,6% dal 22,7%, e ha alzato le sue previsioni di ricavi annuali e EPS rettificato. FIGS ha bisogno dello stesso schema: prima un margine più ampio, poi stime che si muovono al rialzo dietro di esso.
Cosa deve mostrare giovedì
Giovedì, FIGS ha bisogno di un margine operativo superiore al 6,4% dell'anno scorso che non si appoggi ai rimborsi dei dazi, e di un outlook che spinga le stime EPS degli analisti per il 2026 e il 2027 sopra $0,36 e $0,38.
Osserva anche il numero di azioni. Le azioni diluite erano 195,14 milioni nel secondo trimestre, in aumento del 13% rispetto a un anno prima. Il consenso prevede che l'utile netto del 2027 cresca dell'8,7% ma l'EPS solo del 6%, il che presuppone che il numero continui a salire.
Un ordine della dogana statunitense che blocca le importazioni da un partner giordano che produceva circa un terzo dei prodotti finiti di FIGS nel secondo trimestre potrebbe anche penalizzare il trimestre. La società si aspetta che l'ordine danneggi i ricavi del secondo semestre, il margine lordo e le scorte.
FIGS ha superato le sue stesse previsioni di ricavi e margine in entrambi i trimestri pubblicati quest'anno, quindi superare l'asticella del margine sembra probabile. Alzare le stime per il 2027 è più difficile con la crescita che rallenta e i rimborsi dei dazi che spariscono l'anno prossimo, e a più di 60x, il prezzo delle azioni presuppone già un upgrade che non è ancora arrivato.
Naturalmente, un trimestre non risolverà tutto. Il report del quarto trimestre e il primo outlook di FIGS per il 2027, probabilmente alla fine di febbraio, diranno molto di più.
Quindi, quanto vale realmente il titolo FIGS?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere FIGS. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti basandoci sui dati di investimento di TIKR Terminal e sulle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!