Punti Chiave
- Cloudflare pubblica i risultati del terzo trimestre dopo la chiusura del 5 novembre. È il primo trimestre completo da quando l'azienda ha tagliato circa il 20% della sua forza lavoro a maggio.
- I risparmi derivanti dal licenziamento sono già incorporati nelle previsioni sui margini del management, quindi la crescita dei ricavi è il numero che conta giovedì.
- Per eguagliare la crescita del 36% del secondo trimestre, Cloudflare ha bisogno di ricavi per circa 764 milioni di dollari, circa il 4% al di sopra del limite superiore delle sue previsioni e in linea con i suoi ultimi tre superamenti.
- L'AWS di Amazon e il cloud di Microsoft sono entrambi cresciuti più velocemente nel trimestre di settembre, e Zscaler starà a guardare cosa dice Cloudflare sulle sue vendite di sicurezza.
Cloudflare (NET) pubblica i risultati del suo terzo trimestre dopo la chiusura di giovedì 5 novembre. È il primo trimestre completo da quando l'azienda ha licenziato circa il 20% del suo personale a maggio.
Amazon (AMZN) e Microsoft (MSFT) hanno entrambi registrato una crescita cloud più rapida la scorsa settimana, quindi Cloudflare non può dare la colpa alla domanda se la sua crescita scivola. E Zscaler (ZS), che compete con Cloudflare per gli accordi di sicurezza aziendale, ottiene un'anteprima di come il team di vendita di Cloudflare ha retto dopo il taglio.
Il 3 novembre, JPMorgan ha aggiornato Cloudflare a Overweight da Neutral, mantenendo il suo price target di 350 dollari e citando la valutazione. L'upgrade è arrivato pochi giorni dopo che l'azione era crollata del 14% in una settimana durante una vendita di software, e lascia comunque l'azione in rialzo di circa il 35% nel 2026.
Il licenziamento ha almeno un grande fan. Su 20VC, il fondatore di SaaStr Jason Lemkin ha indicato Cloudflare come l'esempio che altri CEO che tagliano il personale dovrebbero seguire:
"Ogni trimestre cresce più velocemente, ma il 7 maggio licenziano il 20% delle persone, bam, non ne abbiamo bisogno, siamo troppo grandi."
Ha aggiunto che non c'era "nessun aspetto negativo per il business che sia ancora evidente".
Il rapporto di giovedì è il primo vero test di quel "ancora".
Cloudflare ha annunciato il taglio il 7 maggio: circa il 20% della sua forza lavoro, o più di 1.100 persone. L'organico è terminato a giugno a circa 4.700 unità, secondo la conference call del secondo trimestre.
TIKR Segue 34 Analisti su Cloudflare. Quanti Dicono "Compra"?
Vedi la ripartizione completa dei rating Buy, Hold e Sell su Cloudflare, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti di Cloudflare
Una Crescita Più Veloce Significa Circa 764 Milioni di Dollari
Il "ogni trimestre" di Lemkin è vicino. La crescita dei ricavi è salita dal 27% nel primo trimestre del 2025 al 36% nel secondo trimestre del 2026, con due trimestri consecutivi al 34% lungo il percorso.
Il management prevede ricavi per il terzo trimestre tra 736 e 737 milioni di dollari, ovvero una crescita del 31%. Ma Cloudflare ha superato il limite superiore delle sue previsioni dal 3,0% al 4,7% in ciascuno degli ultimi tre trimestri.
Per eguagliare il 36% del secondo trimestre, i ricavi devono raggiungere circa 764 milioni di dollari, in aumento rispetto ai 562,0 milioni di dollari riportati da Cloudflare un anno fa. Si tratta di circa il 4% al di sopra del limite superiore delle previsioni, nell'intervallo dei suoi recenti superamenti.
Gli analisti si aspettano ricavi 2026 di 2,87 miliardi di dollari, che rappresenterebbero una crescita del 32% sui 2,17 miliardi di dollari del 2025. È più veloce della crescita del 30% registrata da Cloudflare nel 2025:
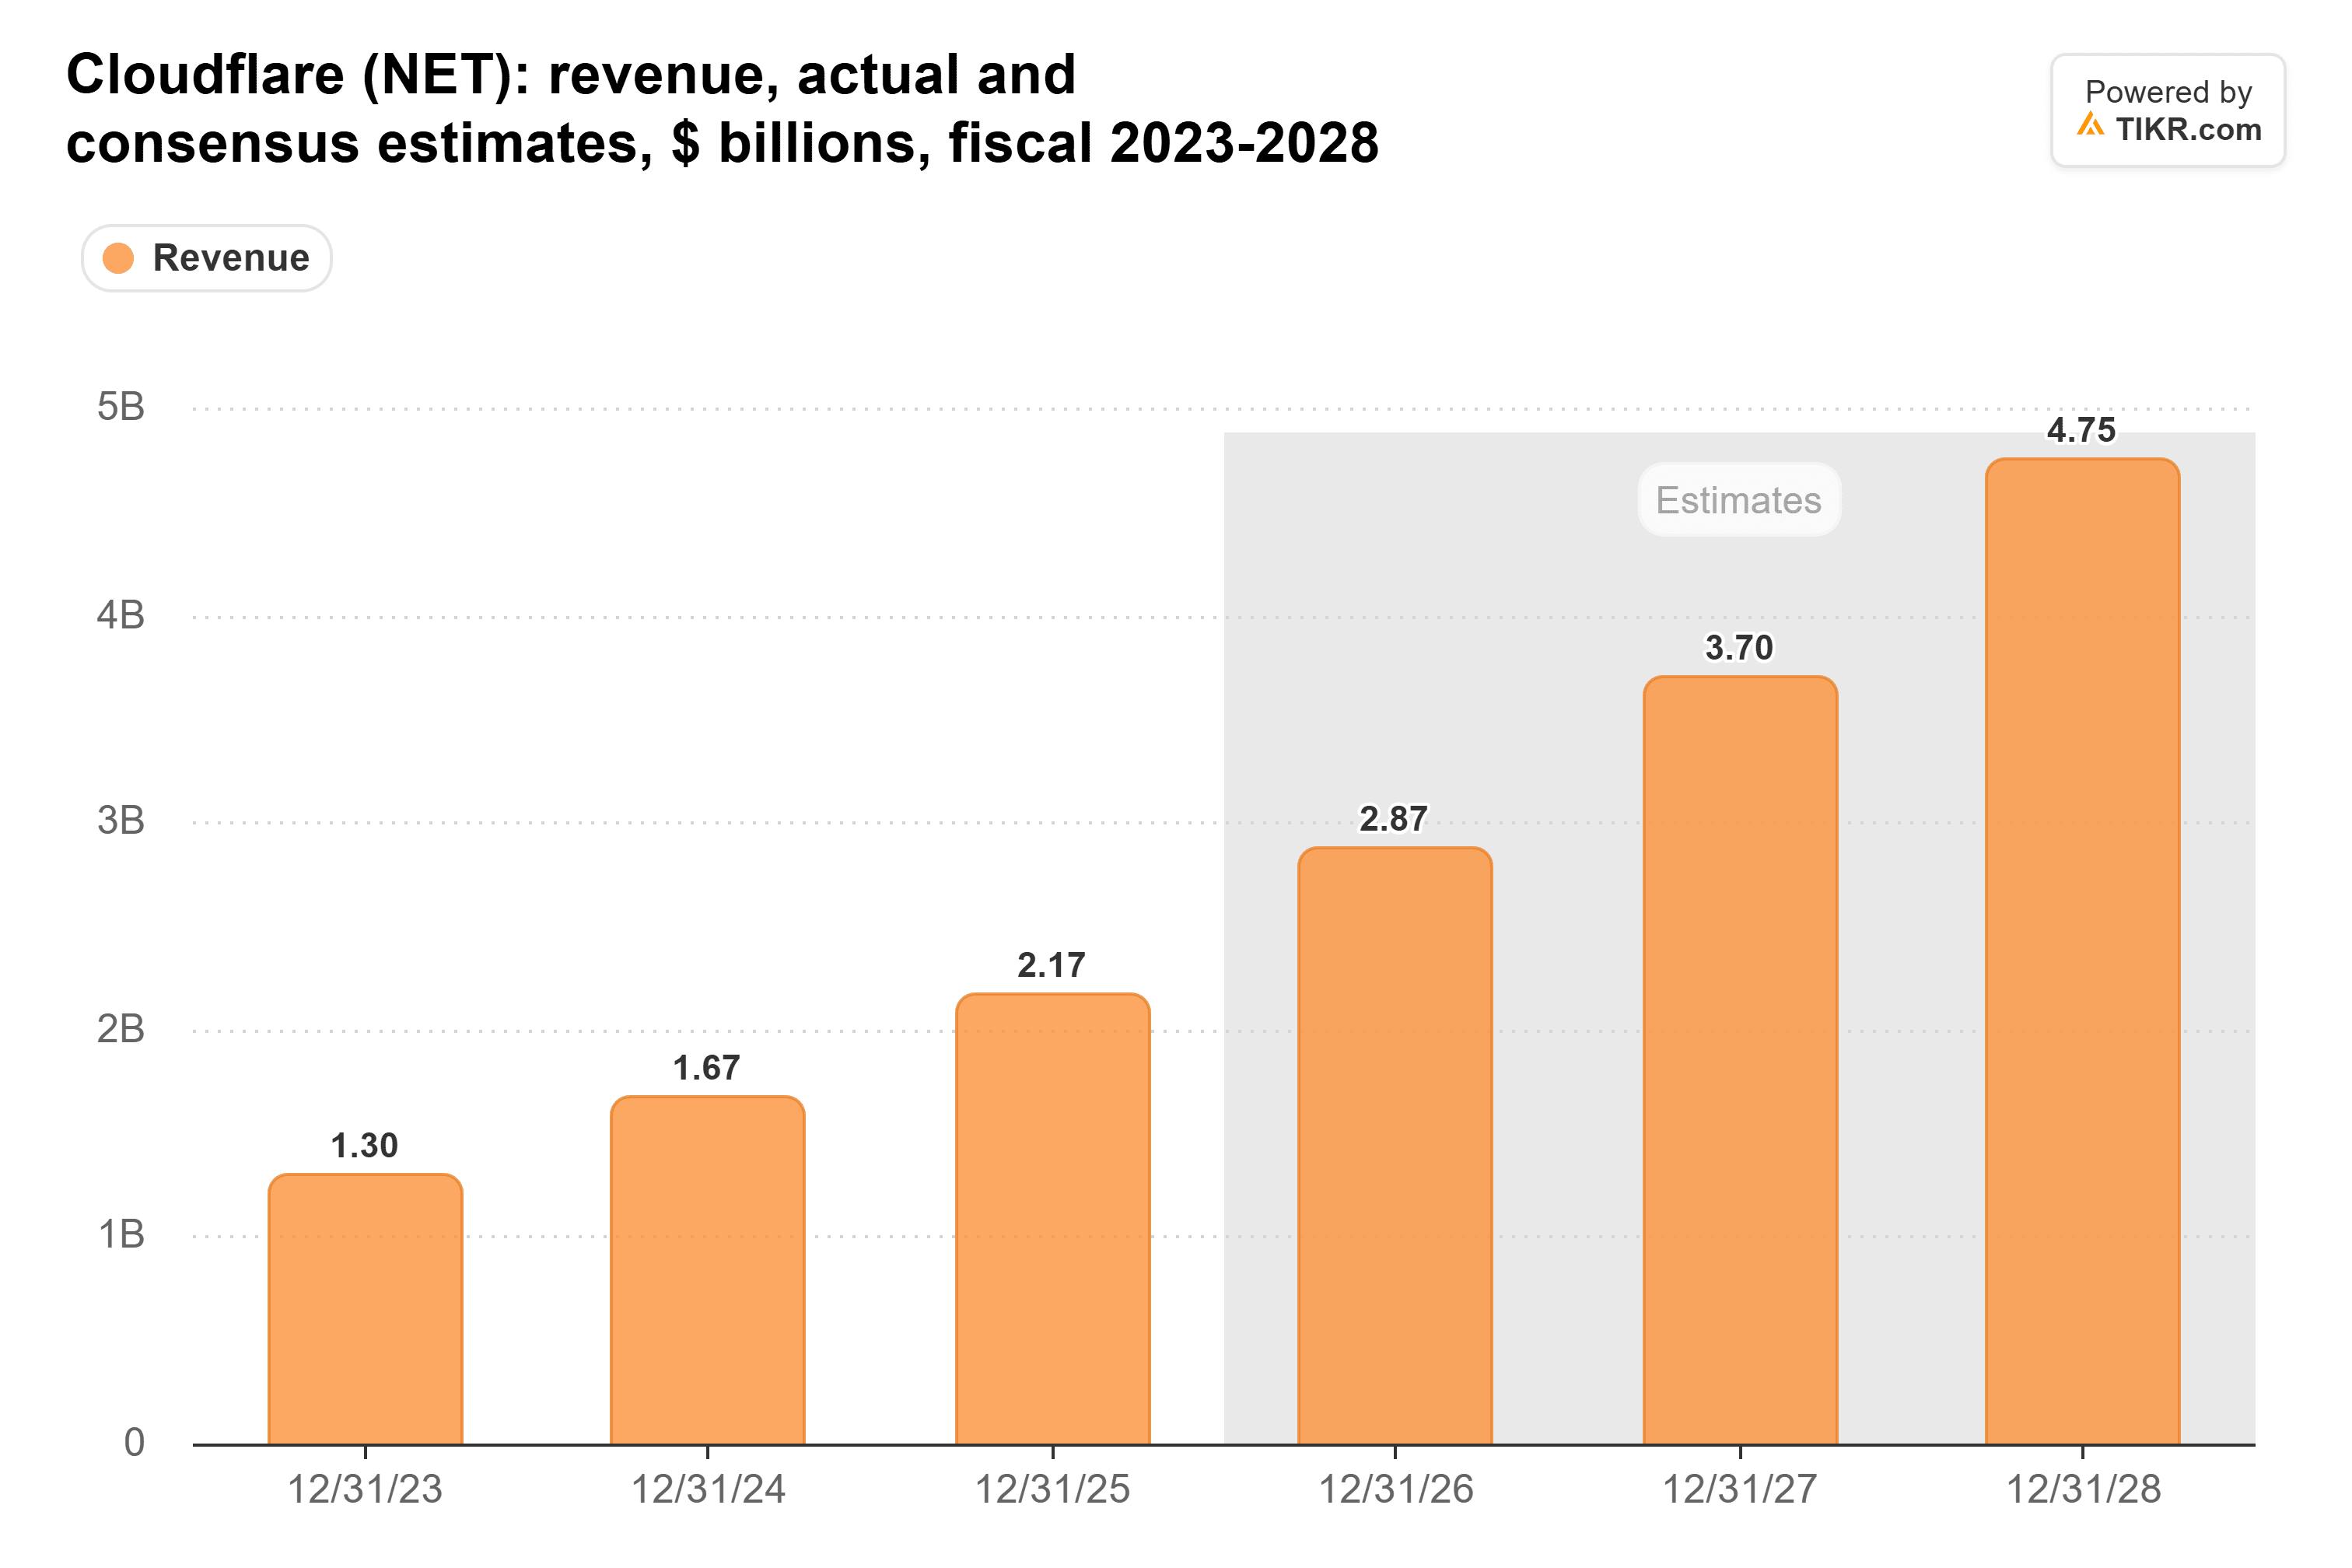
La stima si trova già al limite superiore dell'intervallo rivisto dal management per l'intero anno di 2,864-2,870 miliardi di dollari, quindi gli analisti contano su un altro superamento. Un terzo trimestre vicino a 737 milioni di dollari lascerebbe quella stima troppo alta.
Il Margine è la Parte Facile
I risparmi derivanti dal licenziamento sono già nelle previsioni. Il management si aspetta un reddito operativo non-GAAP tra 129 e 130 milioni di dollari nel terzo trimestre. Si tratta di un margine di circa il 17,5% - 17,7%, in aumento rispetto al 13,8% del secondo trimestre e al 15% di un anno prima.
Secondo la misura di TIKR, che include la retribuzione azionaria, il margine operativo di Cloudflare è rimasto tra -6,6% e -12,4% per otto trimestri consecutivi:

Il migliore di quei trimestri è stato -6,6%, nel quarto trimestre del 2025. Se Cloudflare non riesce a superarlo con un quinto in meno di persone, i risparmi sono finiti altrove.
Il flusso di cassa libero stava salendo prima del taglio. È sceso nel secondo trimestre, quando Cloudflare ha registrato 150,7 milioni di dollari di oneri di ristrutturazione:
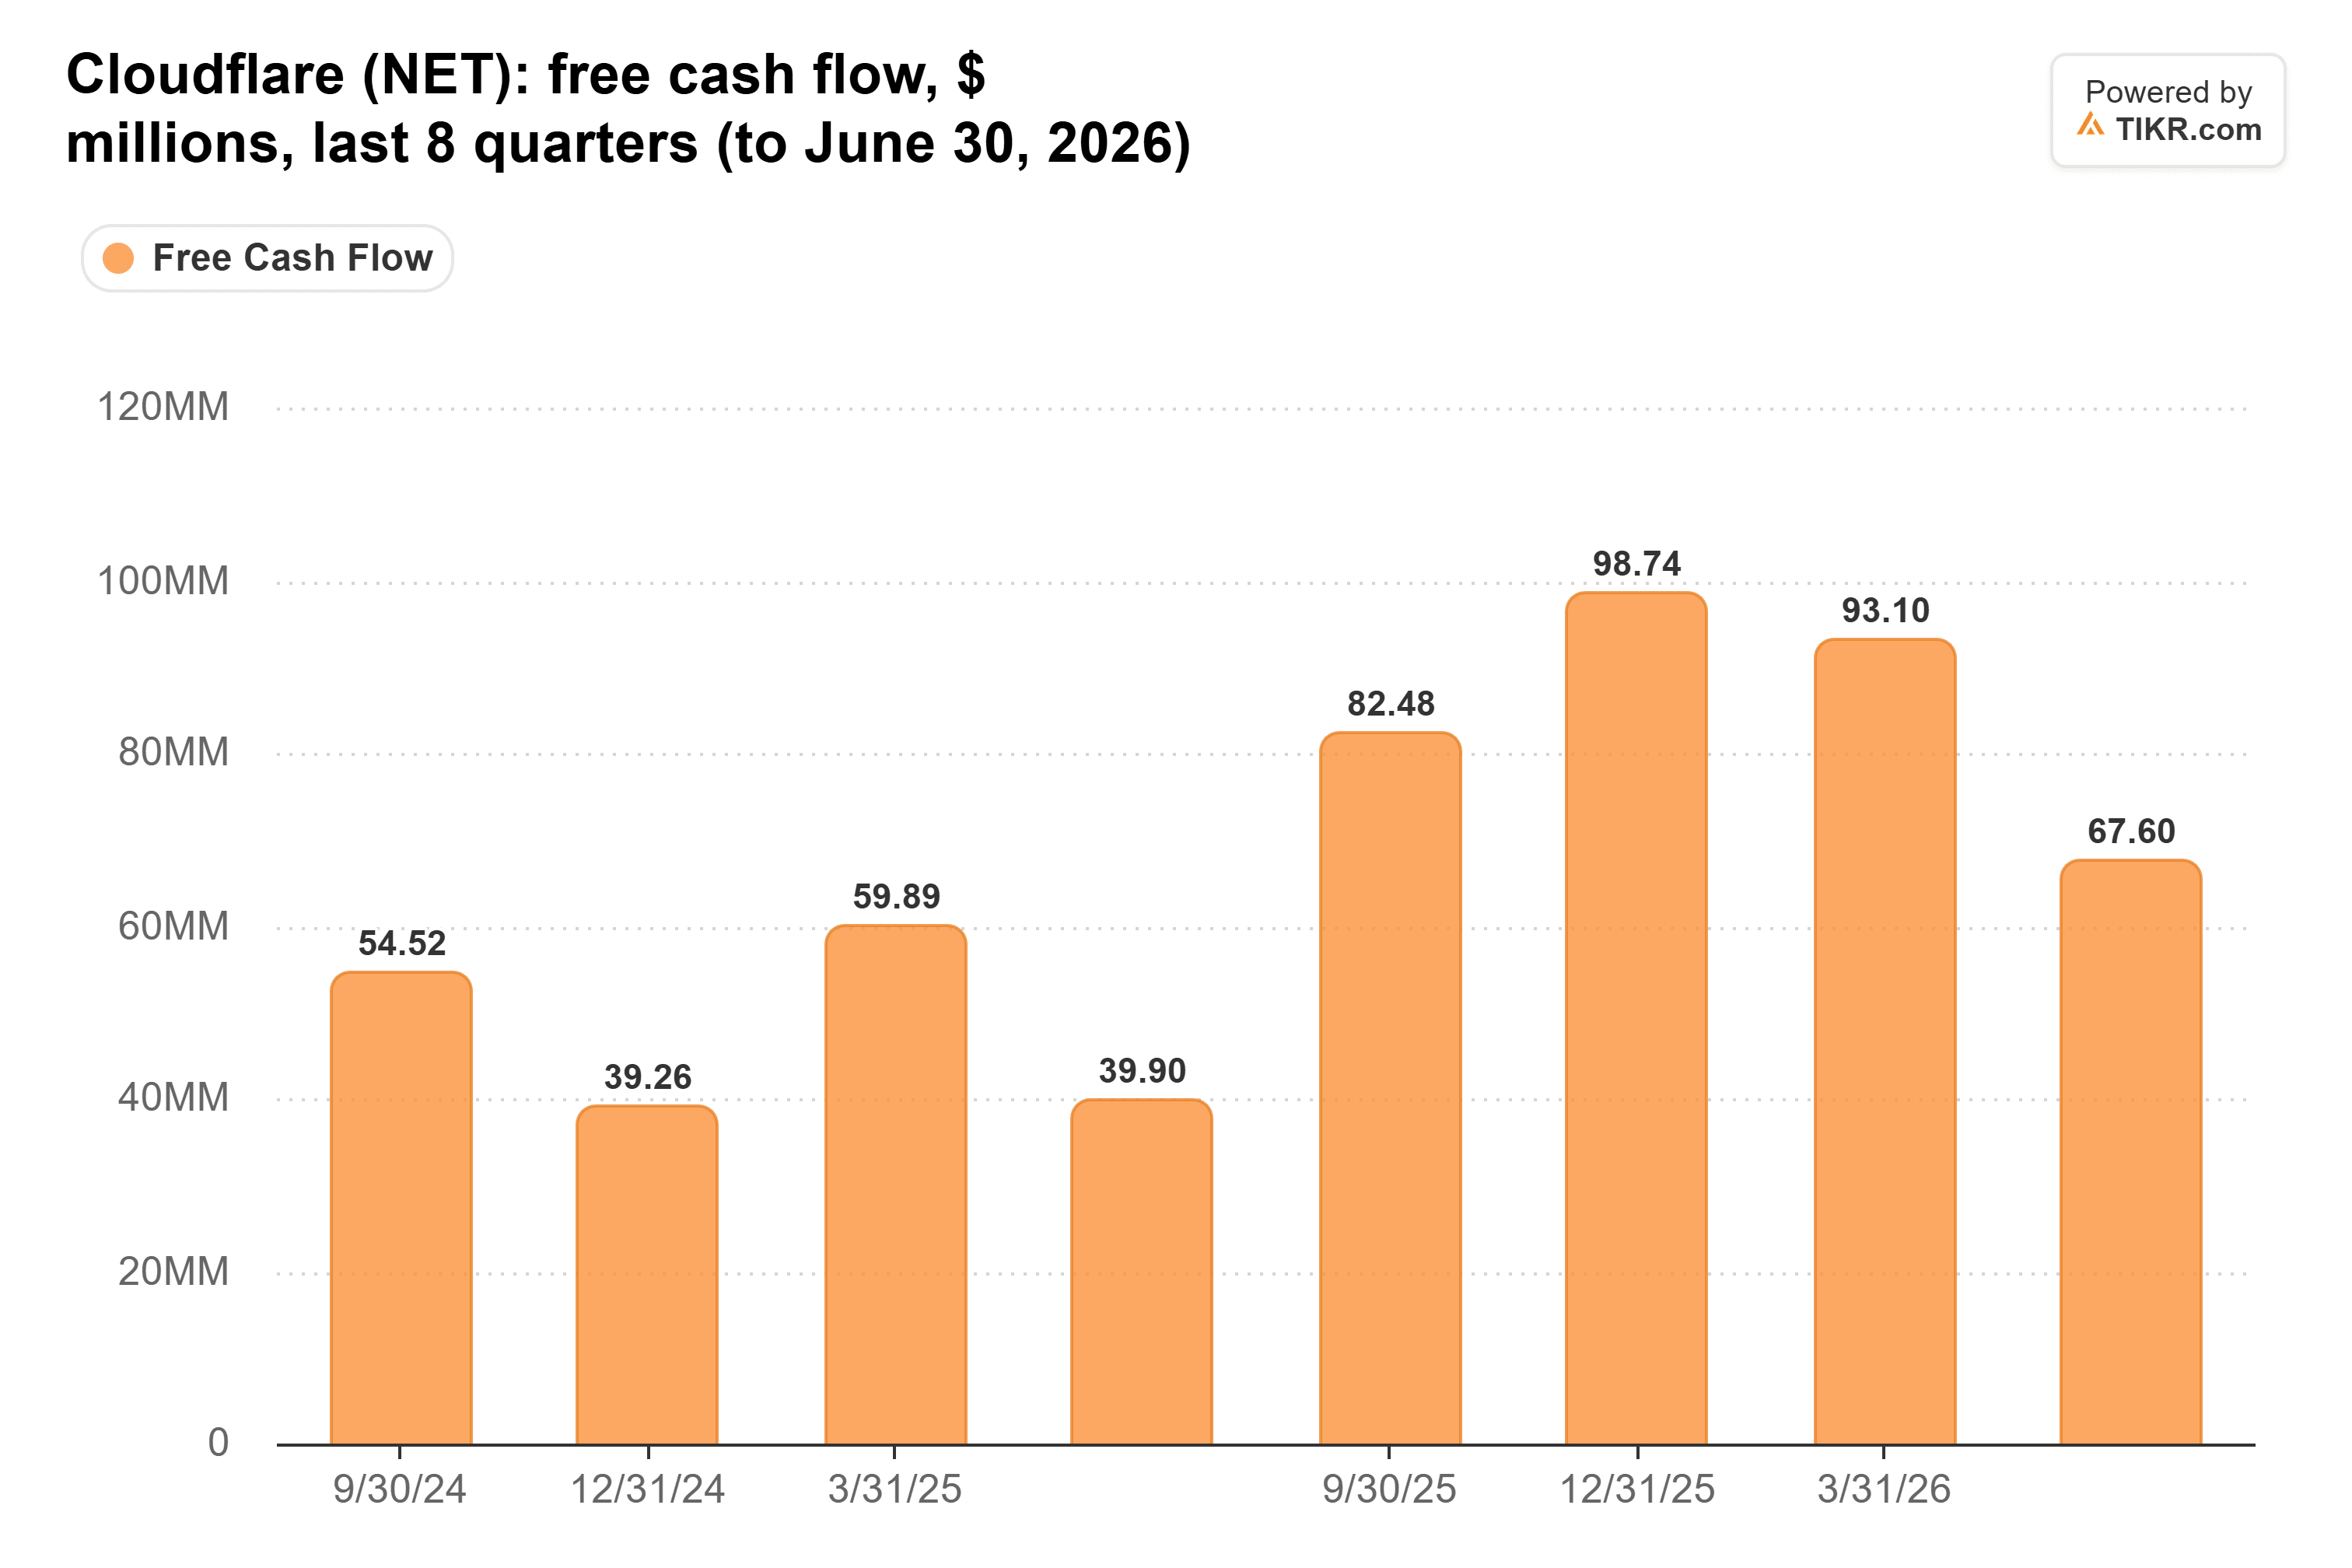
Per dimostrare che l'azienda più snella sta generando più cassa, la cifra di giovedì deve superare i 75,0 milioni di dollari riportati da Cloudflare un anno fa.
Amazon e Microsoft Hanno Tolto la Scusa della Domanda
Le vendite di AWS sono cresciute del 39% a 46,0 miliardi di dollari nel trimestre di settembre, in aumento rispetto al 37% del trimestre di giugno, la sua crescita più rapida in quasi cinque anni.
I ricavi di Azure sono cresciuti del 48% nel trimestre di settembre di Microsoft, in aumento rispetto al 43% del trimestre precedente, e la crescita di Microsoft Cloud è accelerata al 30%. Con i due cloud più grandi che acceleravano entrambi, le aziende continuavano ad aggiungere ai loro budget cloud e AI fino all'autunno. Se la crescita di Cloudflare rallenta comunque, guarderei prima a come ha eseguito dopo il taglio.
Zscaler si trova dall'altra parte di quella domanda. Prevede ricavi per il suo trimestre che termina a ottobre tra 935 e 939 milioni di dollari, circa il 19% di crescita, dopo il 25% nel trimestre di luglio, che includeva l'acquisizione di Red Canary. Il conteggio di Cloudflare di clienti che pagano più di 100.000 dollari all'anno è cresciuto del 27% a 4.698 nel secondo trimestre. Se quel ritmo si è mantenuto dopo il taglio, Zscaler avrà di più da dimostrare quando pubblicherà i risultati.
Cloudflare Ha Bisogno di Più di un Superamento del Margine
Il margine di giovedì ci dirà poco che le previsioni non abbiano già detto. I ricavi sono la cifra che risponde al titolo. Circa 764 milioni di dollari o più significa che la crescita ha continuato ad accelerare con un quinto in meno di persone, e il caso di studio di Lemkin regge. Una cifra vicina a 737 milioni di dollari significa che la crescita è rallentata a circa il 31%. Con Amazon e Microsoft che accelerano, lo leggerei come il taglio che è costato a Cloudflare parte del suo potere di vendita.
Un trimestre non lo risolverà, però. Osserva se il management alza per la terza volta l'intervallo per l'intero anno. Le prime prospettive per il 2027 non sono previste fino al rapporto del quarto trimestre, probabilmente a febbraio.
Quindi, quanto vale realmente l'azione Cloudflare?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Cloudflare. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta Cloudflare gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!