

Punti Chiave
- Il CEO di Hornbeck Offshore, Todd Hornbeck, ha acquistato azioni per 1,5 milioni di dollari il 10 e 11 novembre, con le azioni ora scese del 48% rispetto al massimo di settembre.
- Il giorno prima, ha annullato una vendita pianificata di oltre un milione di azioni, il che rende l'acquisto un forte voto di fiducia.
- Il titolo è sceso dopo un trimestre inferiore alle attese e prospettive deboli per il quarto trimestre, mentre nuovi accordi quinquennali con Shell aggiungono a un backlog di 1,9 miliardi di dollari.
- I numeri supportano il suo acquisto a circa 10 volte gli utili forward, anche se solo due analisti seguono il titolo e le loro stime calano nel 2027.
Hornbeck Offshore Services (HOS) ha avuto un inizio difficile come società pubblica. Il titolo ha toccato 11,13 dollari durante la seduta del 2 settembre, il suo primo giorno di negoziazione dopo la chiusura della fusione per azioni con Helix Energy Solutions. Ha chiuso a 5,83 dollari il 12 novembre, in calo del 48% da allora.
Todd Hornbeck, suo presidente e CEO, ha appena acquistato di più: 280.866 azioni a una media di 5,34 dollari il 10 e 11 novembre, per un totale di 1,5 milioni di dollari, secondo un Modulo 4 depositato il 12 novembre.
Un primo trimestre disordinato come un'unica società
Gran parte delle cattive notizie da allora riguardano tempistiche. I risultati del terzo trimestre del 4 novembre sono stati inferiori alle stime. Con solo un mese di Helix nel trimestre, Hornbeck ha registrato una perdita netta di 85,7 milioni di dollari su 119,8 milioni di dollari di costi di fusione, pagamenti azionari accelerati e costi di offerta terminati. Escludendo questi, ha guadagnato 0,13 dollari per azione, al di sotto del consenso FactSet di 0,20 dollari, secondo MT Newswires.
Anche le prospettive appaiono deboli: 90-100 milioni di dollari di EBITDA rettificato nel quarto trimestre, contro 155 milioni nel terzo con entrambe le società conteggiate per l'intero trimestre. Il CFO Potter Adams ha attribuito gran parte del divario a 223 giorni di fermo per carenaggio regolamentare, contro 50 nel terzo trimestre, e ha affermato che l'intervallo "non dovrebbe essere annualizzato da settembre". La società ha fornito previsioni per 500-550 milioni per il 2027, un anno di intensi carenaggi.
Nel frattempo, Hornbeck continua a vincere lavori. Il 2 novembre, ha annunciato accordi di servizi integrati quinquennali con Shell (SHEL) nel Golfo degli Stati Uniti d'America, a partire dal 2027. Todd Hornbeck lo ha definito "il primo accordo quinquennale per una nave Q in oltre un decennio". Il backlog ammontava a 1,9 miliardi di dollari al 30 settembre.
Vedi i rating degli analisti su Hornbeck Offshore Services (è gratuito):
Vedi la ripartizione completa dei rating Buy, Hold e Sell su Hornbeck Offshore Services, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Hornbeck Offshore Services
Un piccolo aumento, ma un segnale forte
L'acquisto porta la sua partecipazione a 5.950.514 azioni, il 5% in più di quanto possedesse prima, per un valore di circa 35 milioni di dollari alla chiusura del 12 novembre di 5,83 dollari. È un aumento modesto. Ma ha fatto qualcosa di più significativo il giorno prima: il 9 novembre, ha terminato un piano 10b5-1 che aveva impostato il 1 settembre per vendere 1.170.405 azioni, senza che nessuna fosse stata venduta in base ad esso. Per gli investitori che tracciano ciò che gli insider stanno acquistando, annullare una vendita e acquistare invece è un segnale quasi altrettanto chiaro quanto un Modulo 4.
I numeri lo supportano a 5,34 dollari?
Le stime degli analisti per gli utili normalizzati di Hornbeck si attestano in media a 0,72 dollari per azione quest'anno, scendendo a 0,54 dollari nel 2027 e 0,53 dollari nel 2028:
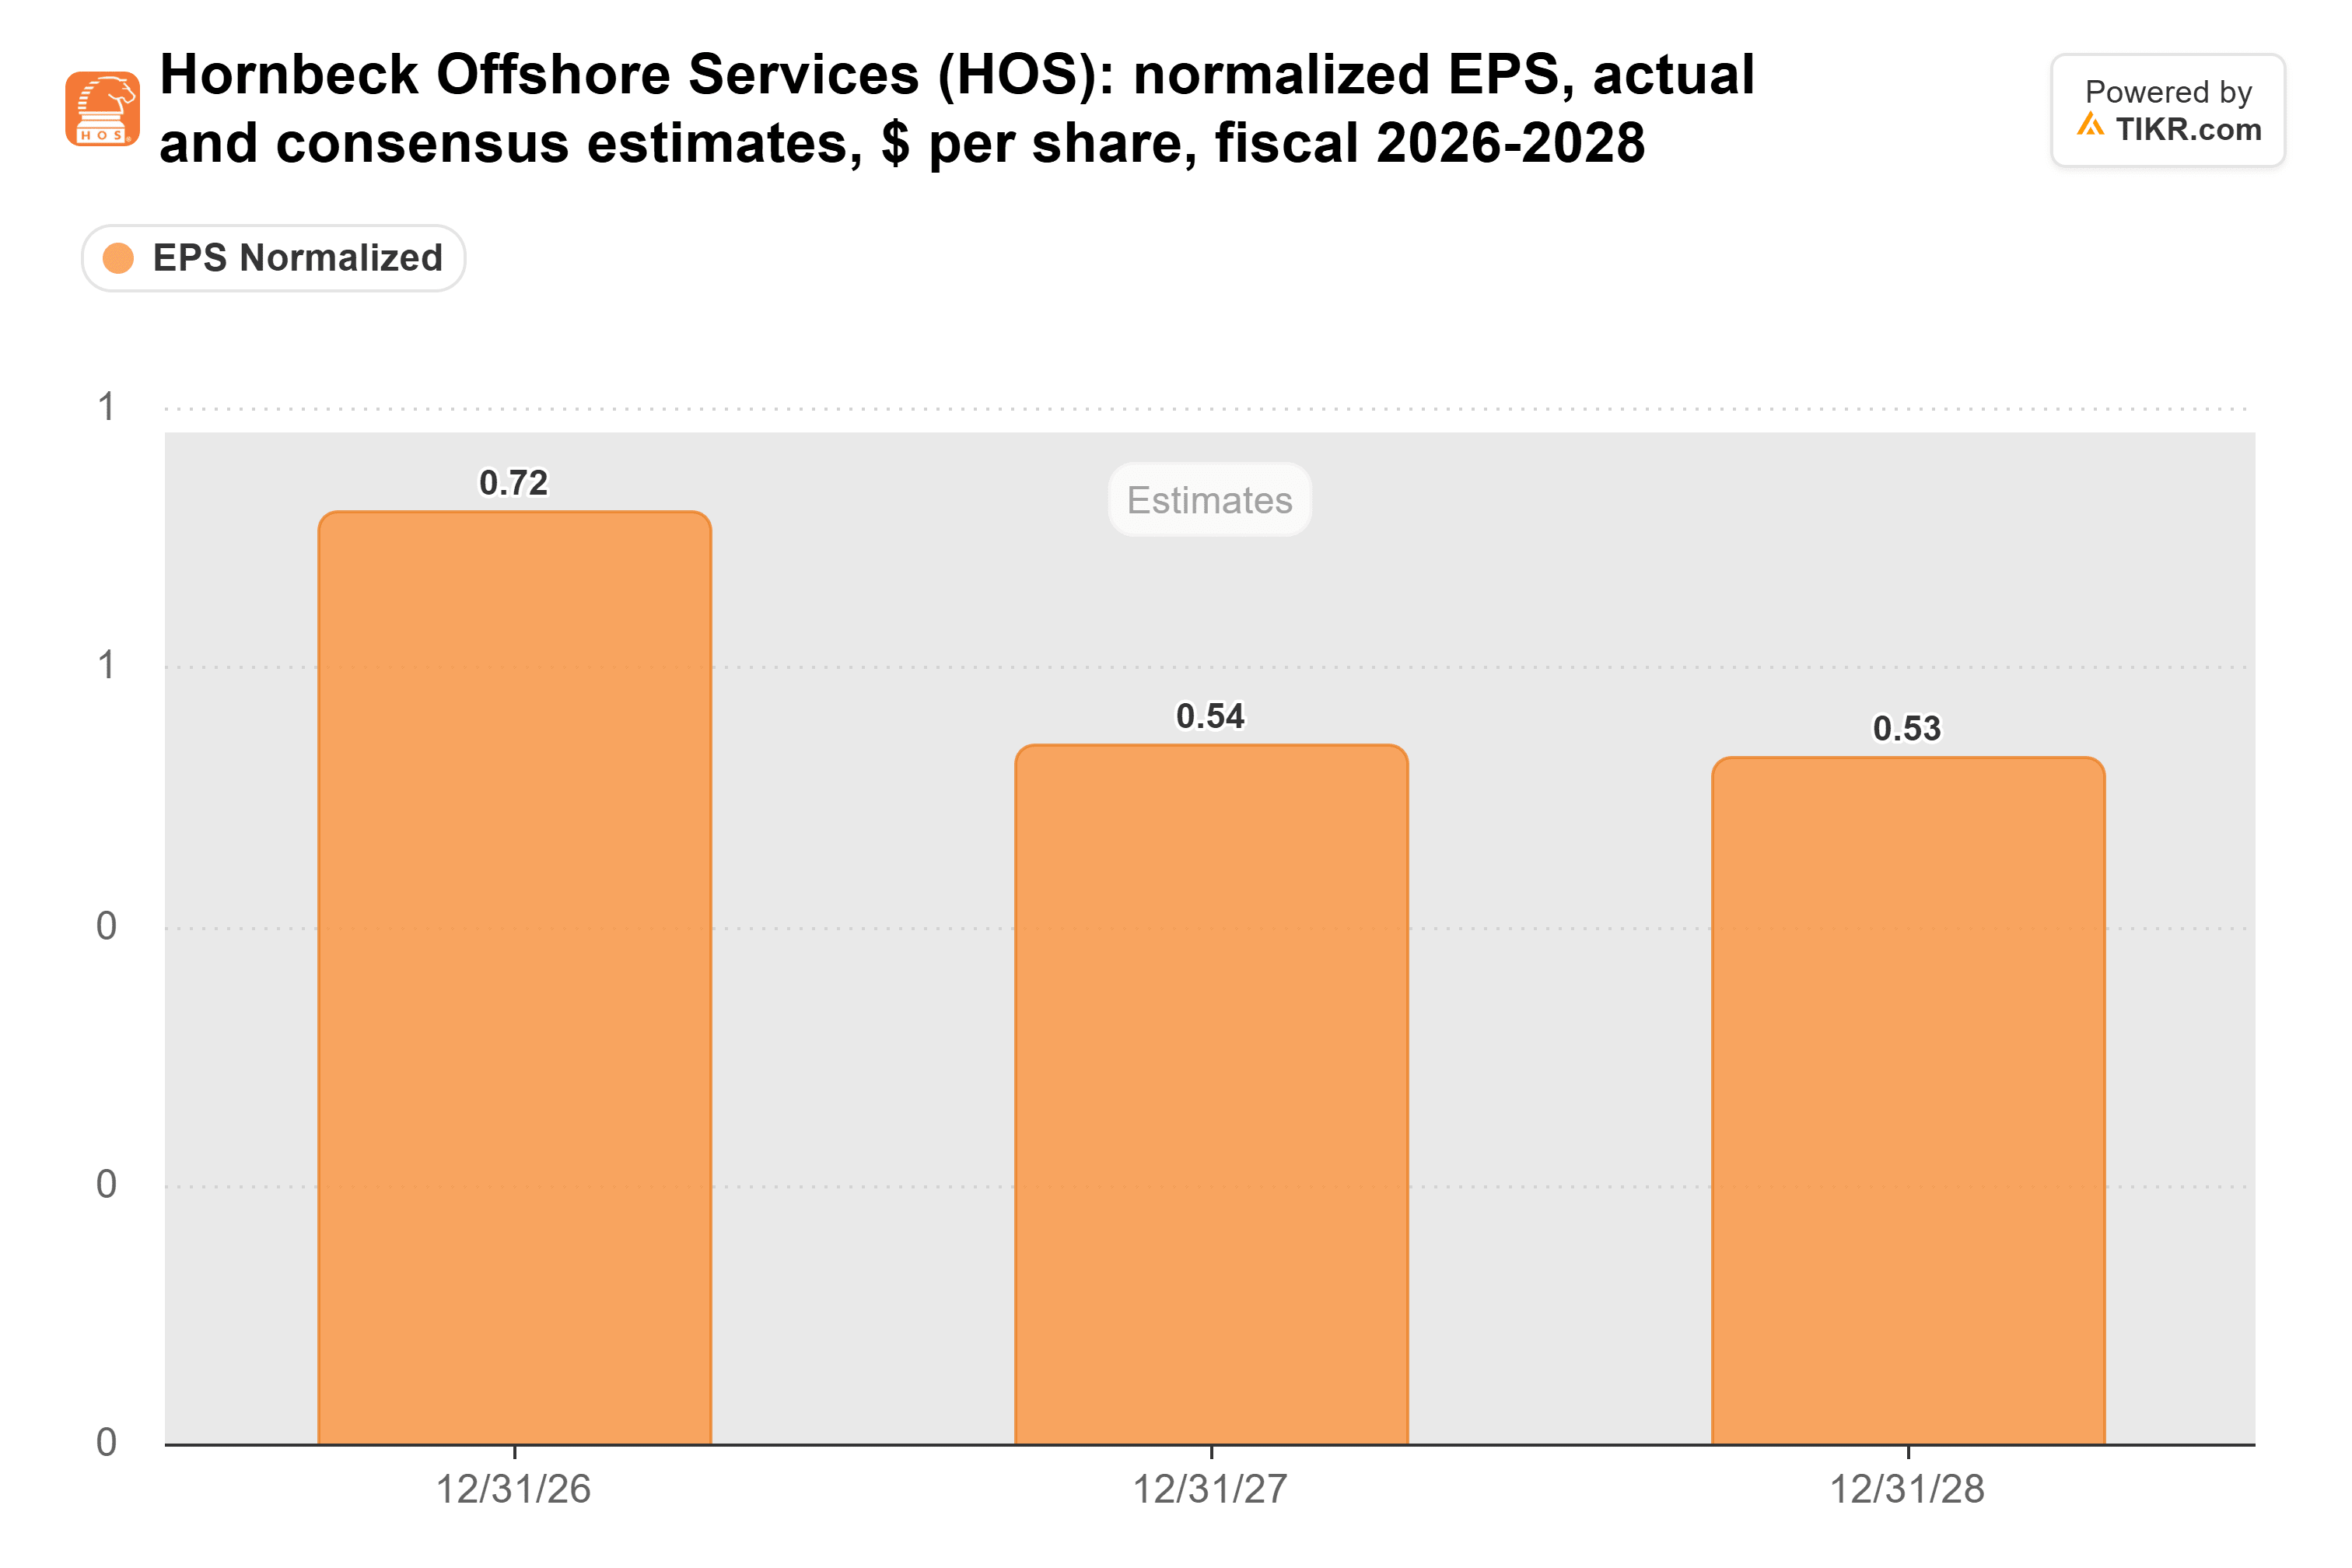
La media del 2026 nasconde un'ampia divergenza tra le due stime, da 0,28 a 1,16 dollari per azione secondo il conteggio di Yahoo Finance, quindi il 2027 è la cifra più stabile. Il suo calo è in linea con l'anno di intensi carenaggi delineato dal management.
Su quelle stime, il titolo negozia a 11 volte gli utili forward, al di sotto della sua media di 12 volte da quando è stato quotato a settembre:
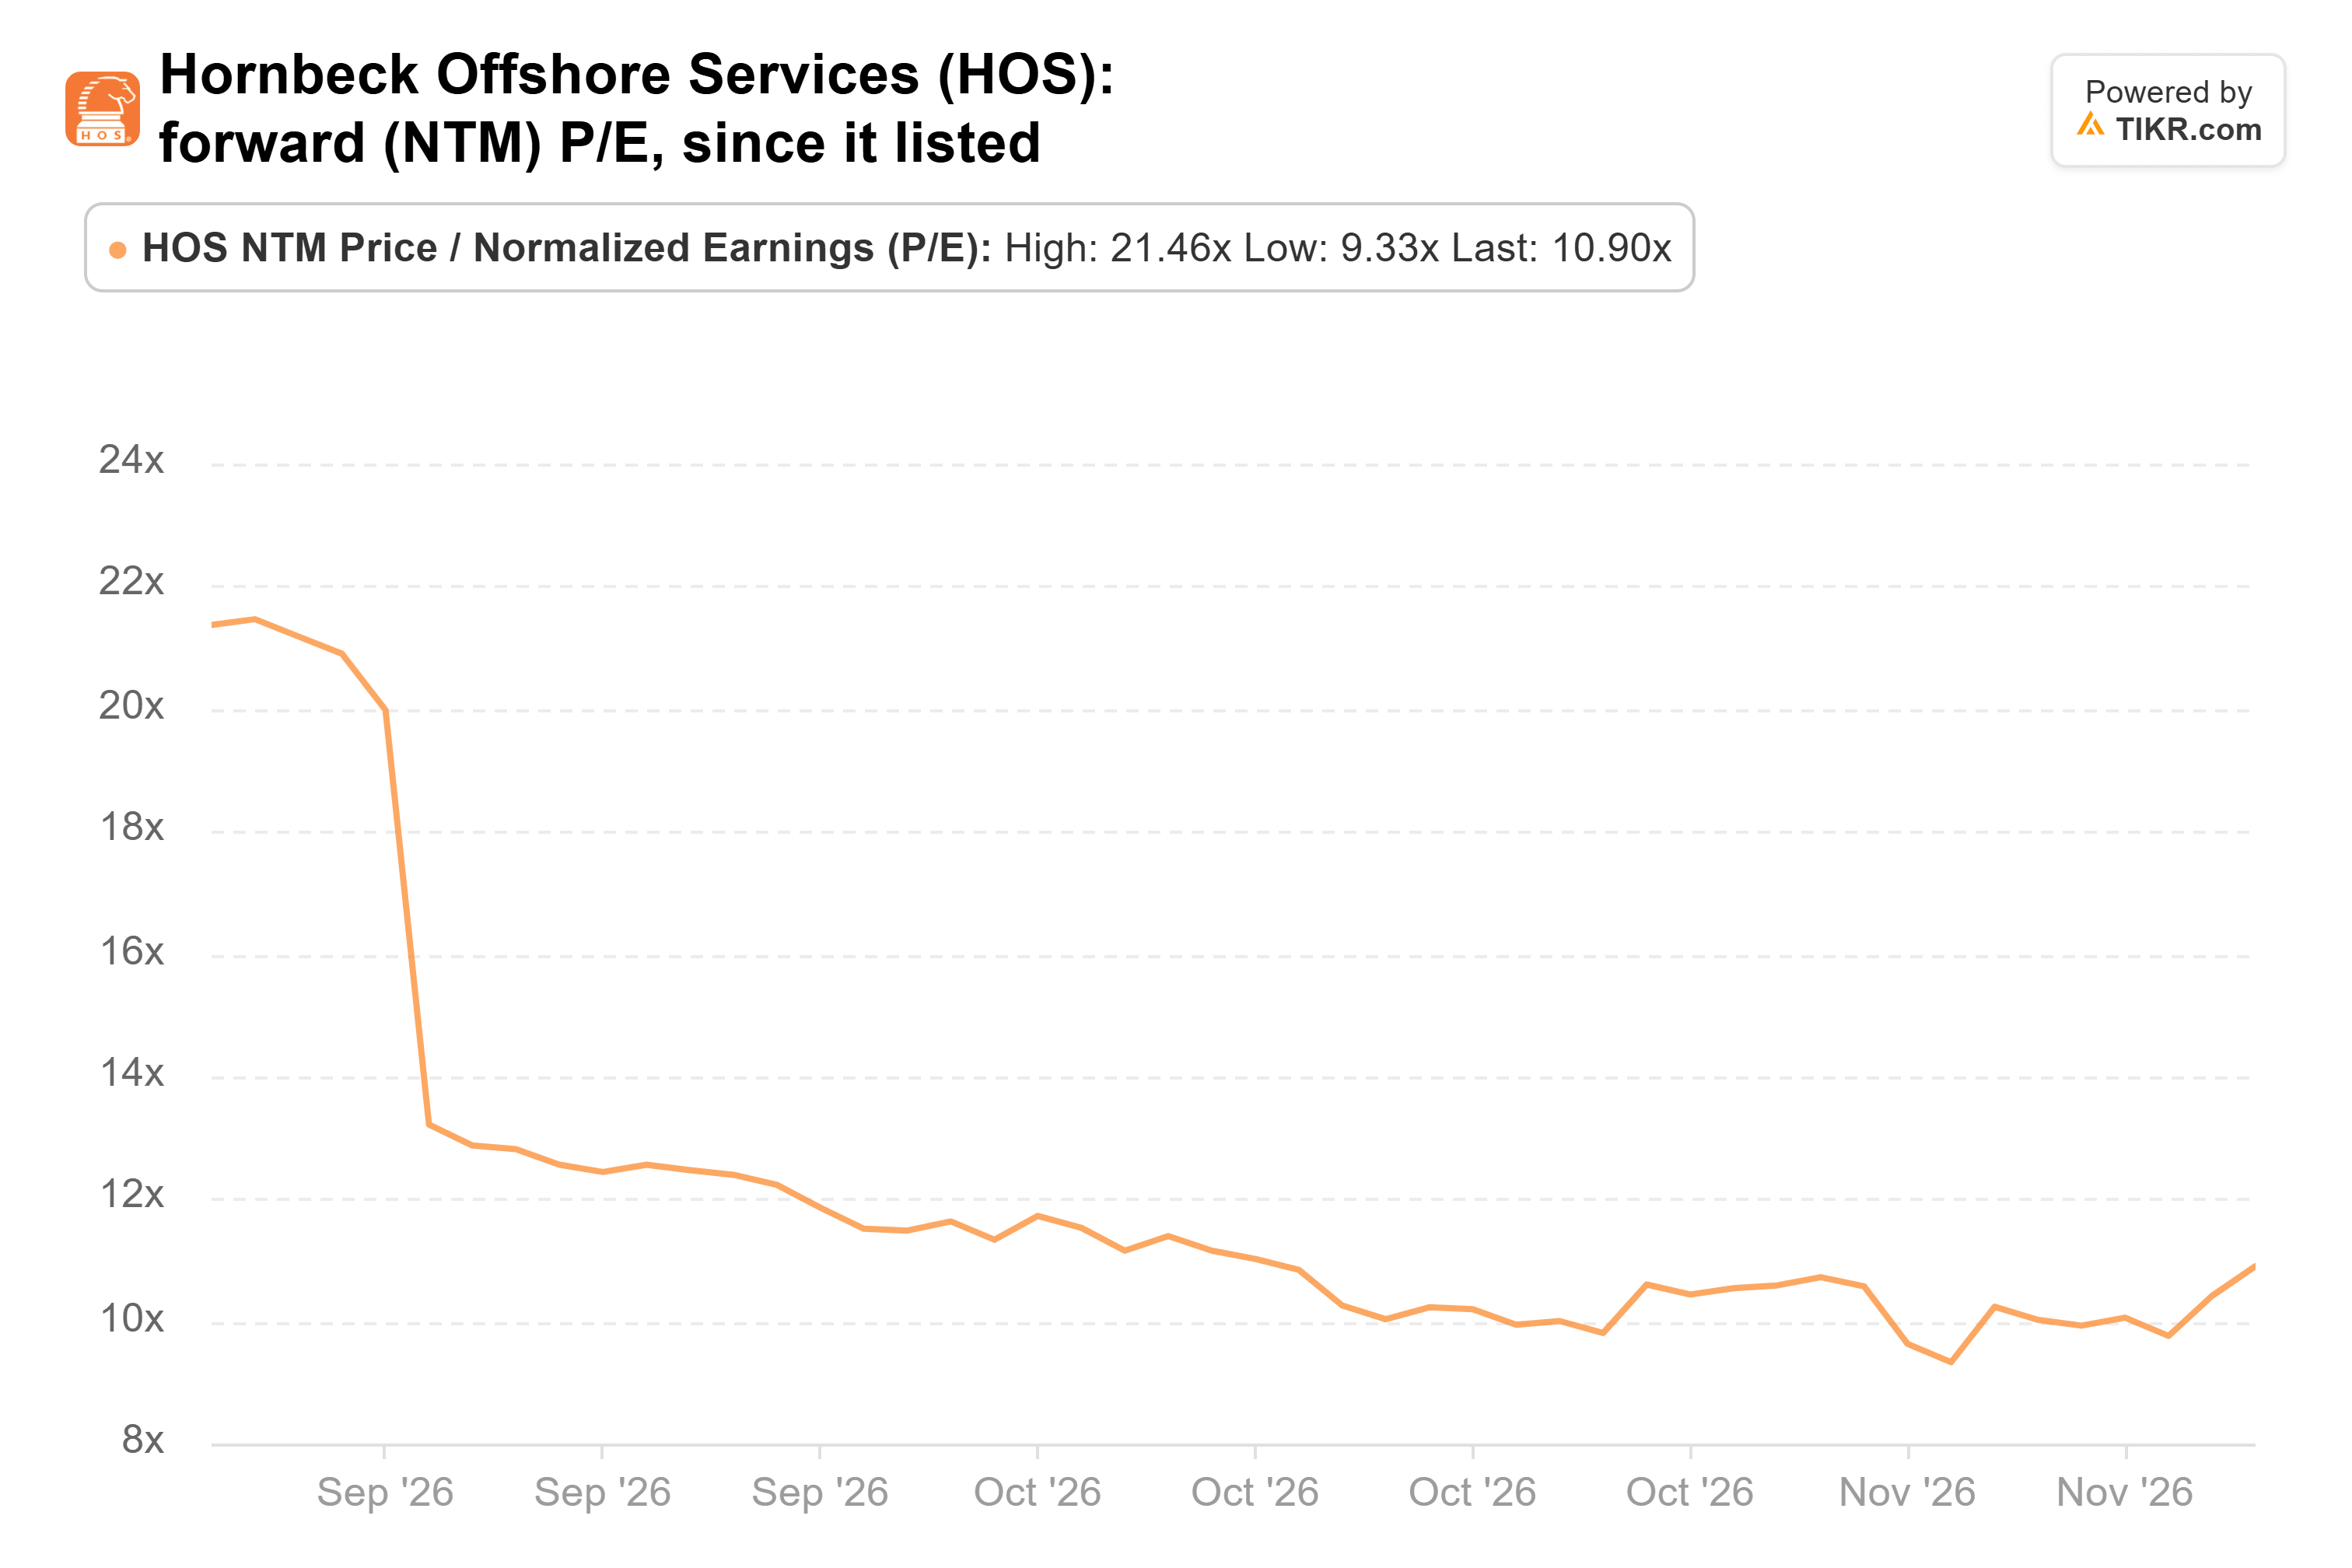
I suoi 5,34 dollari equivalgono a circa 10 volte, vicino al minimo di 9,3 volte toccato dal titolo il 3 novembre. I target price degli analisti di 12 e 14 dollari fanno un consenso di 13 dollari, più del doppio della chiusura del 12 novembre, anche se quel consenso non si è mosso da settembre, prima del trimestre inferiore alle attese.
Il rischio è l'integrazione: la società conta su almeno 75 milioni di dollari di sinergie annuali di ricavi e costi entro tre anni, e Adams ha affermato che l'attività nel Golfo "rimane moderata".
In sintesi: i numeri supportano l'acquisto di Todd Hornbeck. Il debito netto di 259 milioni di dollari è circa la metà dei 536 milioni di dollari di EBITDA rettificato guadagnati dalle due società negli ultimi 12 mesi, il che dà alla società margine per superare i suoi carenaggi. Tuttavia, l'acquisto di un insider è solo un segnale. Il prossimo vero controllo è il rapporto del quarto trimestre, previsto per febbraio.
Quindi, quanto vale realmente il titolo Hornbeck Offshore?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Hornbeck Offshore. Parti dalle stime di consenso di Wall Street o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta Hornbeck Offshore gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere qualsiasi titolo. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!








