Punti Chiave
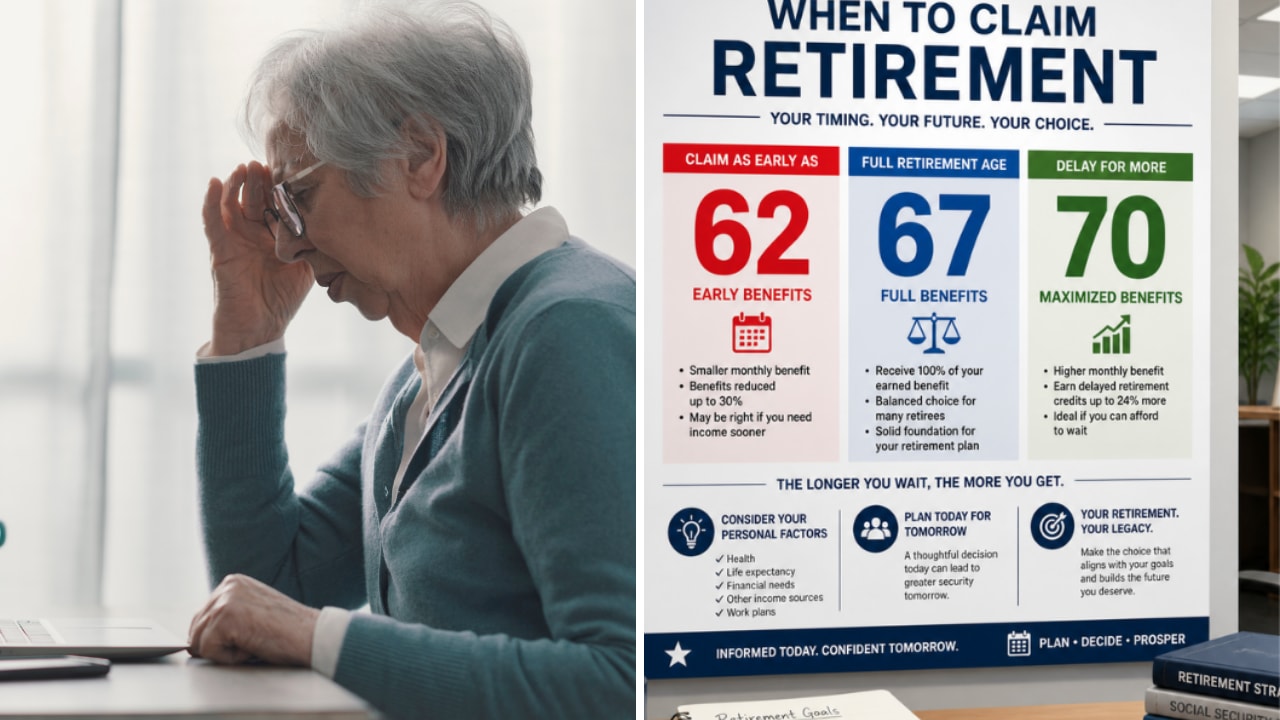
- Una vedova può iniziare a percepire le prestazioni di reversibilità della Social Security a 60 anni, con una riduzione del 28,5% dell'assegno pieno del marito defunto.
- Una vedova di 60 anni che guadagna $60.000 e il cui marito defunto aveva un assegno pieno di $2.500 al mese avrebbe diritto a $21.450 l'anno prossimo, ma il test sui guadagni trattiene $17.220 di questa somma, lasciandole $4.230.
- I mesi trattenuti vengono restituiti sotto forma di un beneficio mensile più alto al raggiungimento dell'età pensionabile piena, o già a 62 anni per una vedova, ma non vengono mai corrisposti in un'unica soluzione.
- Se il suo stipendio copre le spese, aspettare a richiedere il beneficio fino a quando smette di lavorare o guadagna meno sembra essere la scelta migliore.
La Social Security consente a una vedova di iniziare a percepire le prestazioni di reversibilità già all'età di 60 anni. Per qualcuno che ha appena perso il coniuge, quell'assegno può essere un salvagente. Ma se sta ancora lavorando, la Social Security può trattenere la maggior parte di esso, e più alto è il suo stipendio, meno beneficio effettivamente riceve.
Un beneficio di $2.500 diventa $1.787,50 a 60 anni
Prendiamo l'esempio ipotetico di una vedova di 60 anni che guadagna $60.000 all'anno nel suo lavoro. L'assegno pieno del marito defunto era di $2.500 al mese, e lei sta pensando di richiedere il suo beneficio di reversibilità l'anno prossimo invece di aspettare.
Poiché lo richiede a 60 anni, la Social Security riduce il suo beneficio con la riduzione massima mai applicata a un beneficio di reversibilità: il 28,5% dell'assegno pieno del marito. Quindi, invece di $2.500, riceverebbe $1.787,50 al mese, ovvero $21.450 in un intero anno di assegni. Sono soldi veri per chiunque, figuriamoci per qualcuno che ha appena perso un reddito familiare. Tuttavia, prima dell'età pensionabile piena, quanto ne riceve effettivamente dipende da quanto guadagna.
6 titoli dividendi sicuri che pagano ai pensionati rendimenti del 6%+
Oggi ci sono oltre 100 titoli che pagano dividendi annuali del 6%+.
Ma dopo un'approfondita analisi di investimento che sfrutta i dati proprietari di TIKR, ora riteniamo che solo sei di essi siano veramente sicuri per i pensionati.
Sono tutti tuoi gratuitamente come parte del nostro nuovo rapporto di investimento, a cui puoi accedere proprio qui.
Poi la Social Security guarda il suo stipendio
Le prestazioni di reversibilità sono soggette allo stesso test sui guadagni delle prestazioni pensionistiche per chiunque le percepisca prima dell'età pensionabile piena. La Social Security trattiene $1 di prestazioni per ogni $2 guadagnati dal richiedente oltre il limite, che è $25.560 per il 2027. Il suo stipendio di $60.000 supera quel limite di $34.440, e la metà di questo è $17.220. Sottraendo questa cifra dai suoi $21.450 per l'anno, le rimangono $4.230 di prestazioni di reversibilità l'anno prossimo, oltre al suo stipendio.
Ahi. Subirebbe la riduzione più profonda che la Social Security applica a un beneficio di reversibilità, per poi ricevere meno di un quinto di esso. E finché continuerà a guadagnare ben oltre il limite prima dell'età pensionabile piena, dovrebbe affrontare una grossa trattenuta ogni anno che lavora.
Fortunatamente, quei mesi le vengono restituiti
I $17.220 non svaniscono semplicemente. Una volta raggiunta l'età pensionabile piena, la Social Security ricalcola il suo beneficio con la stessa formula di riduzione, ma esclude i mesi che ha trattenuto, quindi il suo assegno mensile aumenta da quel momento in poi. Per una vedova, può anche apportare questa rettifica a 62 anni, quindi non dovrebbe aspettare fino all'età pensionabile piena per vedere il primo di questi crediti. Non deve fare domanda per nessuna delle due opzioni.
Tuttavia, non riceve alcuna somma forfettaria. La Social Security accredita i mesi trattenuti come un assegno mensile più grande, calcolato come se non le fosse stato pagato in anticipo per quei mesi. E mantiene la riduzione per ogni mese in cui le ha effettivamente pagato prima dell'età pensionabile piena, poiché ha percepito quei mesi in anticipo.
Cosa farei al suo posto
Questo le lascia una scelta per l'anno prossimo: richiedere a 60 anni e percepire $4.230 oltre al suo stipendio, o aspettare fino a quando smette di lavorare o guadagna meno. Se aspetta, avrà meno mesi di anticipo sul suo record e un assegno di reversibilità più grande una volta che inizierà. Se lo richiede, ha dei soldi in mano ora, e la maggior parte di quanto la Social Security trattiene le viene restituita in seguito come beneficio mensile più alto.
Francamente, se il suo stipendio copre le sue spese, io aspetterei. $4.230 sono belli da avere, ma ogni mese in cui la Social Security le paga a 60 anni riduce per sempre il suo assegno di reversibilità. Se però i soldi sono pochi, richiedere ora è una mossa valida, e la trattenuta di $17.220 non dovrebbe spaventarla.
In ogni caso, il suo stipendio è il numero da tenere d'occhio. Se riduce l'attività a part-time e guadagna $25.560 o meno l'anno prossimo, la Social Security non trattiene nulla, e lei mantiene l'intero $21.450.
Goditi la pensione con stile con questi dividendi sicuri a rendimento 6%+
I dividendi possono essere la chiave per un'enorme ricchezza. Ma solo se si scelgono quelli giusti.
Scegliere il titolo ad alto rendimento giusto può fare la differenza tra una pensione da sogno... e tirare avanti ogni mese, aspettando che il prossimo assegno della Social Security venga accreditato.
Abbiamo identificato sei titoli con un rendimento del 6%+ che riteniamo ogni pensionato dovrebbe conoscere subito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza in materia di investimenti o finanza da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti sulle società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!