Punti Chiave
- Freedom Capital Markets ha declassato Qualcomm da Buy a Hold il 9 novembre e ha tagliato il suo prezzo obiettivo a $185 da $200, lo stesso del consenso del mercato.
- Il declassamento è arrivato dopo un quarto trimestre fiscale in cui i ricavi dei chip per dispositivi mobili sono calati del 26%. Anche le previsioni sugli utili di Qualcomm per il trimestre di dicembre erano ben al di sotto di quelle dell'anno precedente.
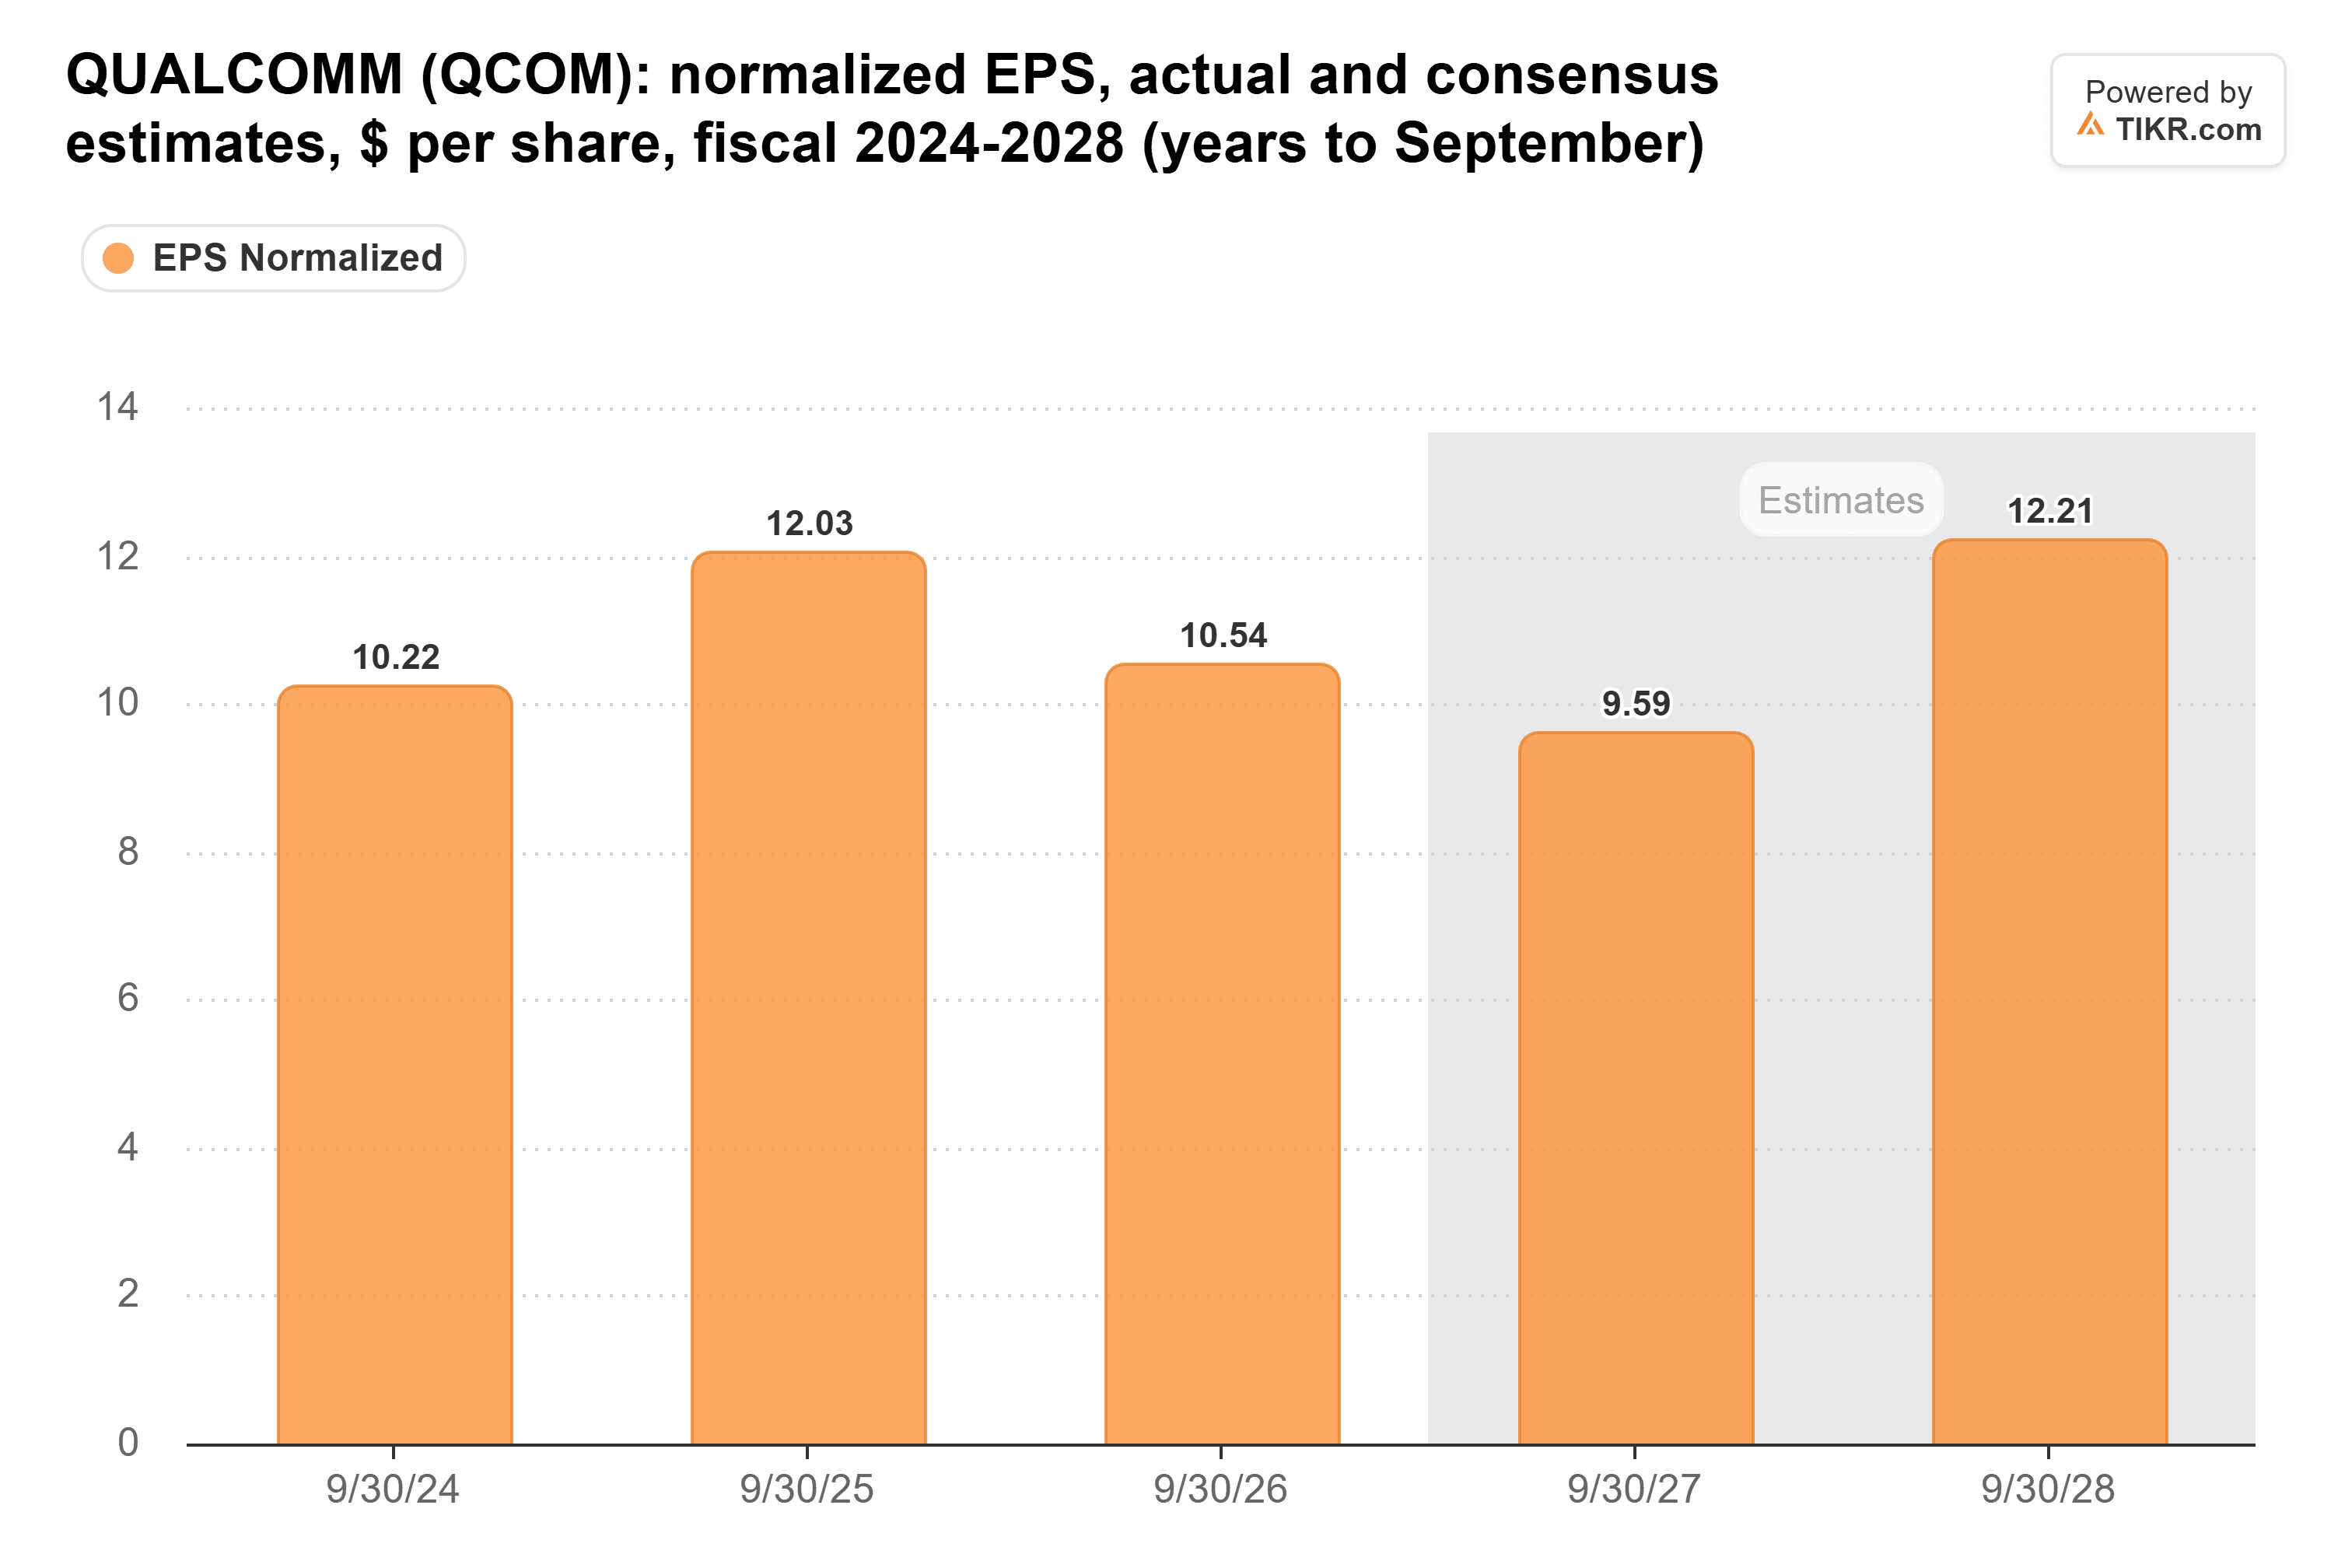
- Il 5 novembre, gli analisti hanno tagliato la loro stima per l'esercizio 2027 a $9,59 per azione da $10,17, al di sotto dei $10,54 guadagnati da Qualcomm nell'esercizio 2026.
- La cautela di Freedom sembra giustificata: un obiettivo di $185 richiede già circa 19 volte gli utili dell'esercizio 2027, ben al di sopra della media quinquennale di Qualcomm di 14x, su stime che stanno ancora scendendo.
Qualcomm (QCOM) è sceso del 29% rispetto al massimo di chiusura del 29 maggio, e Freedom Capital Markets ha appena fatto un passo indietro. Il 9 novembre, la società ha declassato il titolo da Buy a Hold e ha tagliato il suo prezzo obiettivo a $185 da $200, il 4% in più rispetto alla chiusura del 12 novembre di $177,14.
I dispositivi mobili hanno fatto i danni
Il quarto trimestre fiscale di Qualcomm, comunicato il 4 novembre, ha tirato in due direzioni. I ricavi dei chip per dispositivi mobili sono calati del 26% rispetto all'anno precedente, a $5,1 miliardi, mentre i ricavi del settore automotive sono balzati dell'89% a un record di $1,99 miliardi. Il margine ante imposte dell'unità chip è sceso al 24% dal 29%.
Le prospettive hanno fatto ancora più male. Qualcomm ha fornito una guida per l'EPS non-GAAP del trimestre di dicembre tra $2,15 e $2,35, contro i $3,50 di un anno prima, e il management ha dichiarato che dicembre non sarà più il suo trimestre più forte man mano che le vendite per Apple si riducono. Ha anche affermato che gli aumenti di prezzo intesi a coprire i costi più elevati dei wafer, del packaging e della memoria non raggiungeranno pienamente i margini dei chip fino al secondo semestre dell'esercizio 2027. Il titolo è sceso del 9,5% il 5 novembre, il giorno dopo la comunicazione dei risultati.
L'amministratore delegato Cristiano Amon ha ribadito l'obiettivo di $5 miliardi per i data center nell'esercizio 2027, e ha successivamente dichiarato che tale crescita è limitata dall'offerta.
Freedom pensa che le sorprese siano finite
L'analista di Freedom Egor Tolmachev ha dichiarato che il quarto trimestre ha rimosso "la maggior parte delle incertezze che hanno gravato su Qualcomm". Ma le risposte sono state per lo più negative. Tolmachev si aspetta che la spinta verso nuovi mercati di crescita costi margini più elevati, e per più tempo, di quanto Freedom avesse ipotizzato. La società ha aumentato le sue previsioni sui ricavi ma ha tagliato le stime dell'EPS non-GAAP di circa il 3% per l'esercizio 2027 e dell'8% per l'esercizio 2028.
TIKR monitora 37 analisti su Qualcomm. Quanti dicono "Buy"?
Vedi la ripartizione completa dei rating Buy, Hold e Sell su Qualcomm, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti su Qualcomm
$185 ha senso?
L'obiettivo di Freedom si allinea perfettamente a quello del mercato. Il consenso degli obiettivi è di $185, in calo rispetto ai $196 di appena il 2 novembre e ai $190 di un anno fa, dopo un picco vicino a $223 a metà luglio:
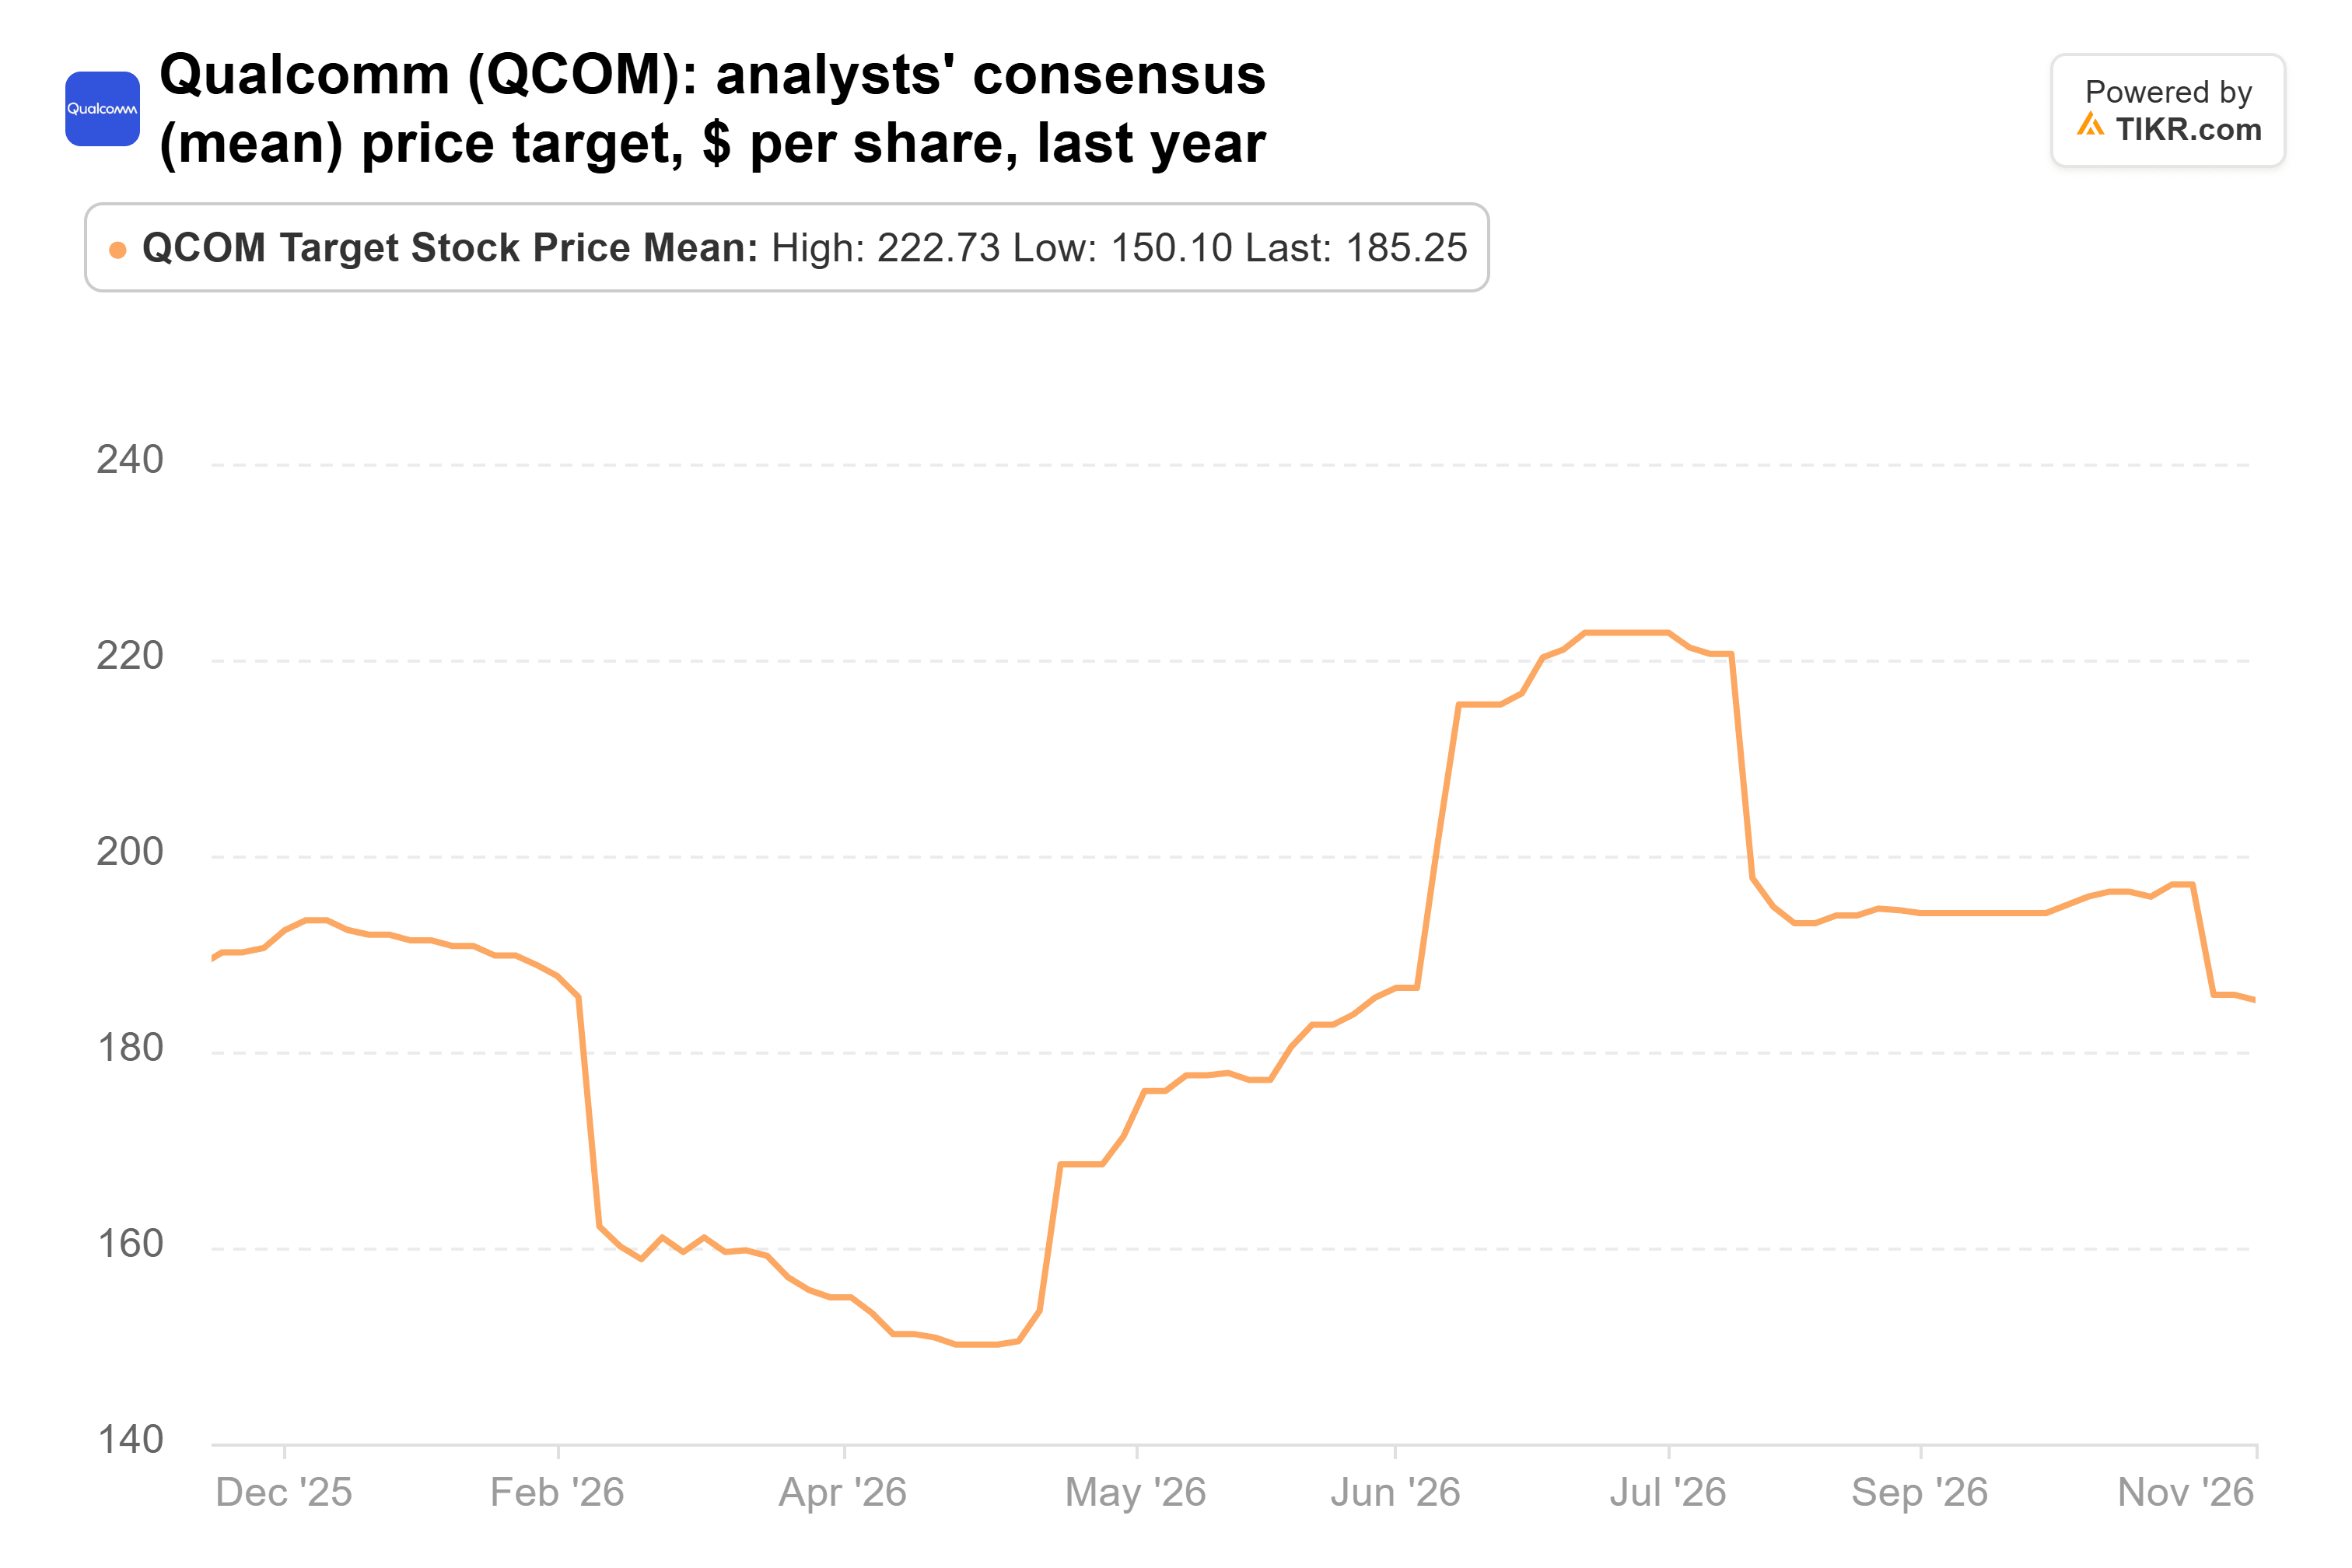
I singoli obiettivi degli analisti vanno da $100 a $320.
Le stime si stanno muovendo nella direzione sbagliata. Gli analisti ora si aspettano $9,59 per azione nell'esercizio 2027, in calo rispetto ai $10,17 del 5 novembre e al di sotto dei $10,54 guadagnati da Qualcomm nell'esercizio 2026. La stima per l'esercizio 2028 è scesa a $12,21 da $12,89 nello stesso periodo. Questo grafico traccia l'EPS normalizzato di Qualcomm dall'esercizio 2024 all'esercizio 2028:
Qualcomm scambia a circa 18 volte gli utili futuri, ben al di sopra della sua media quinquennale di 14x:
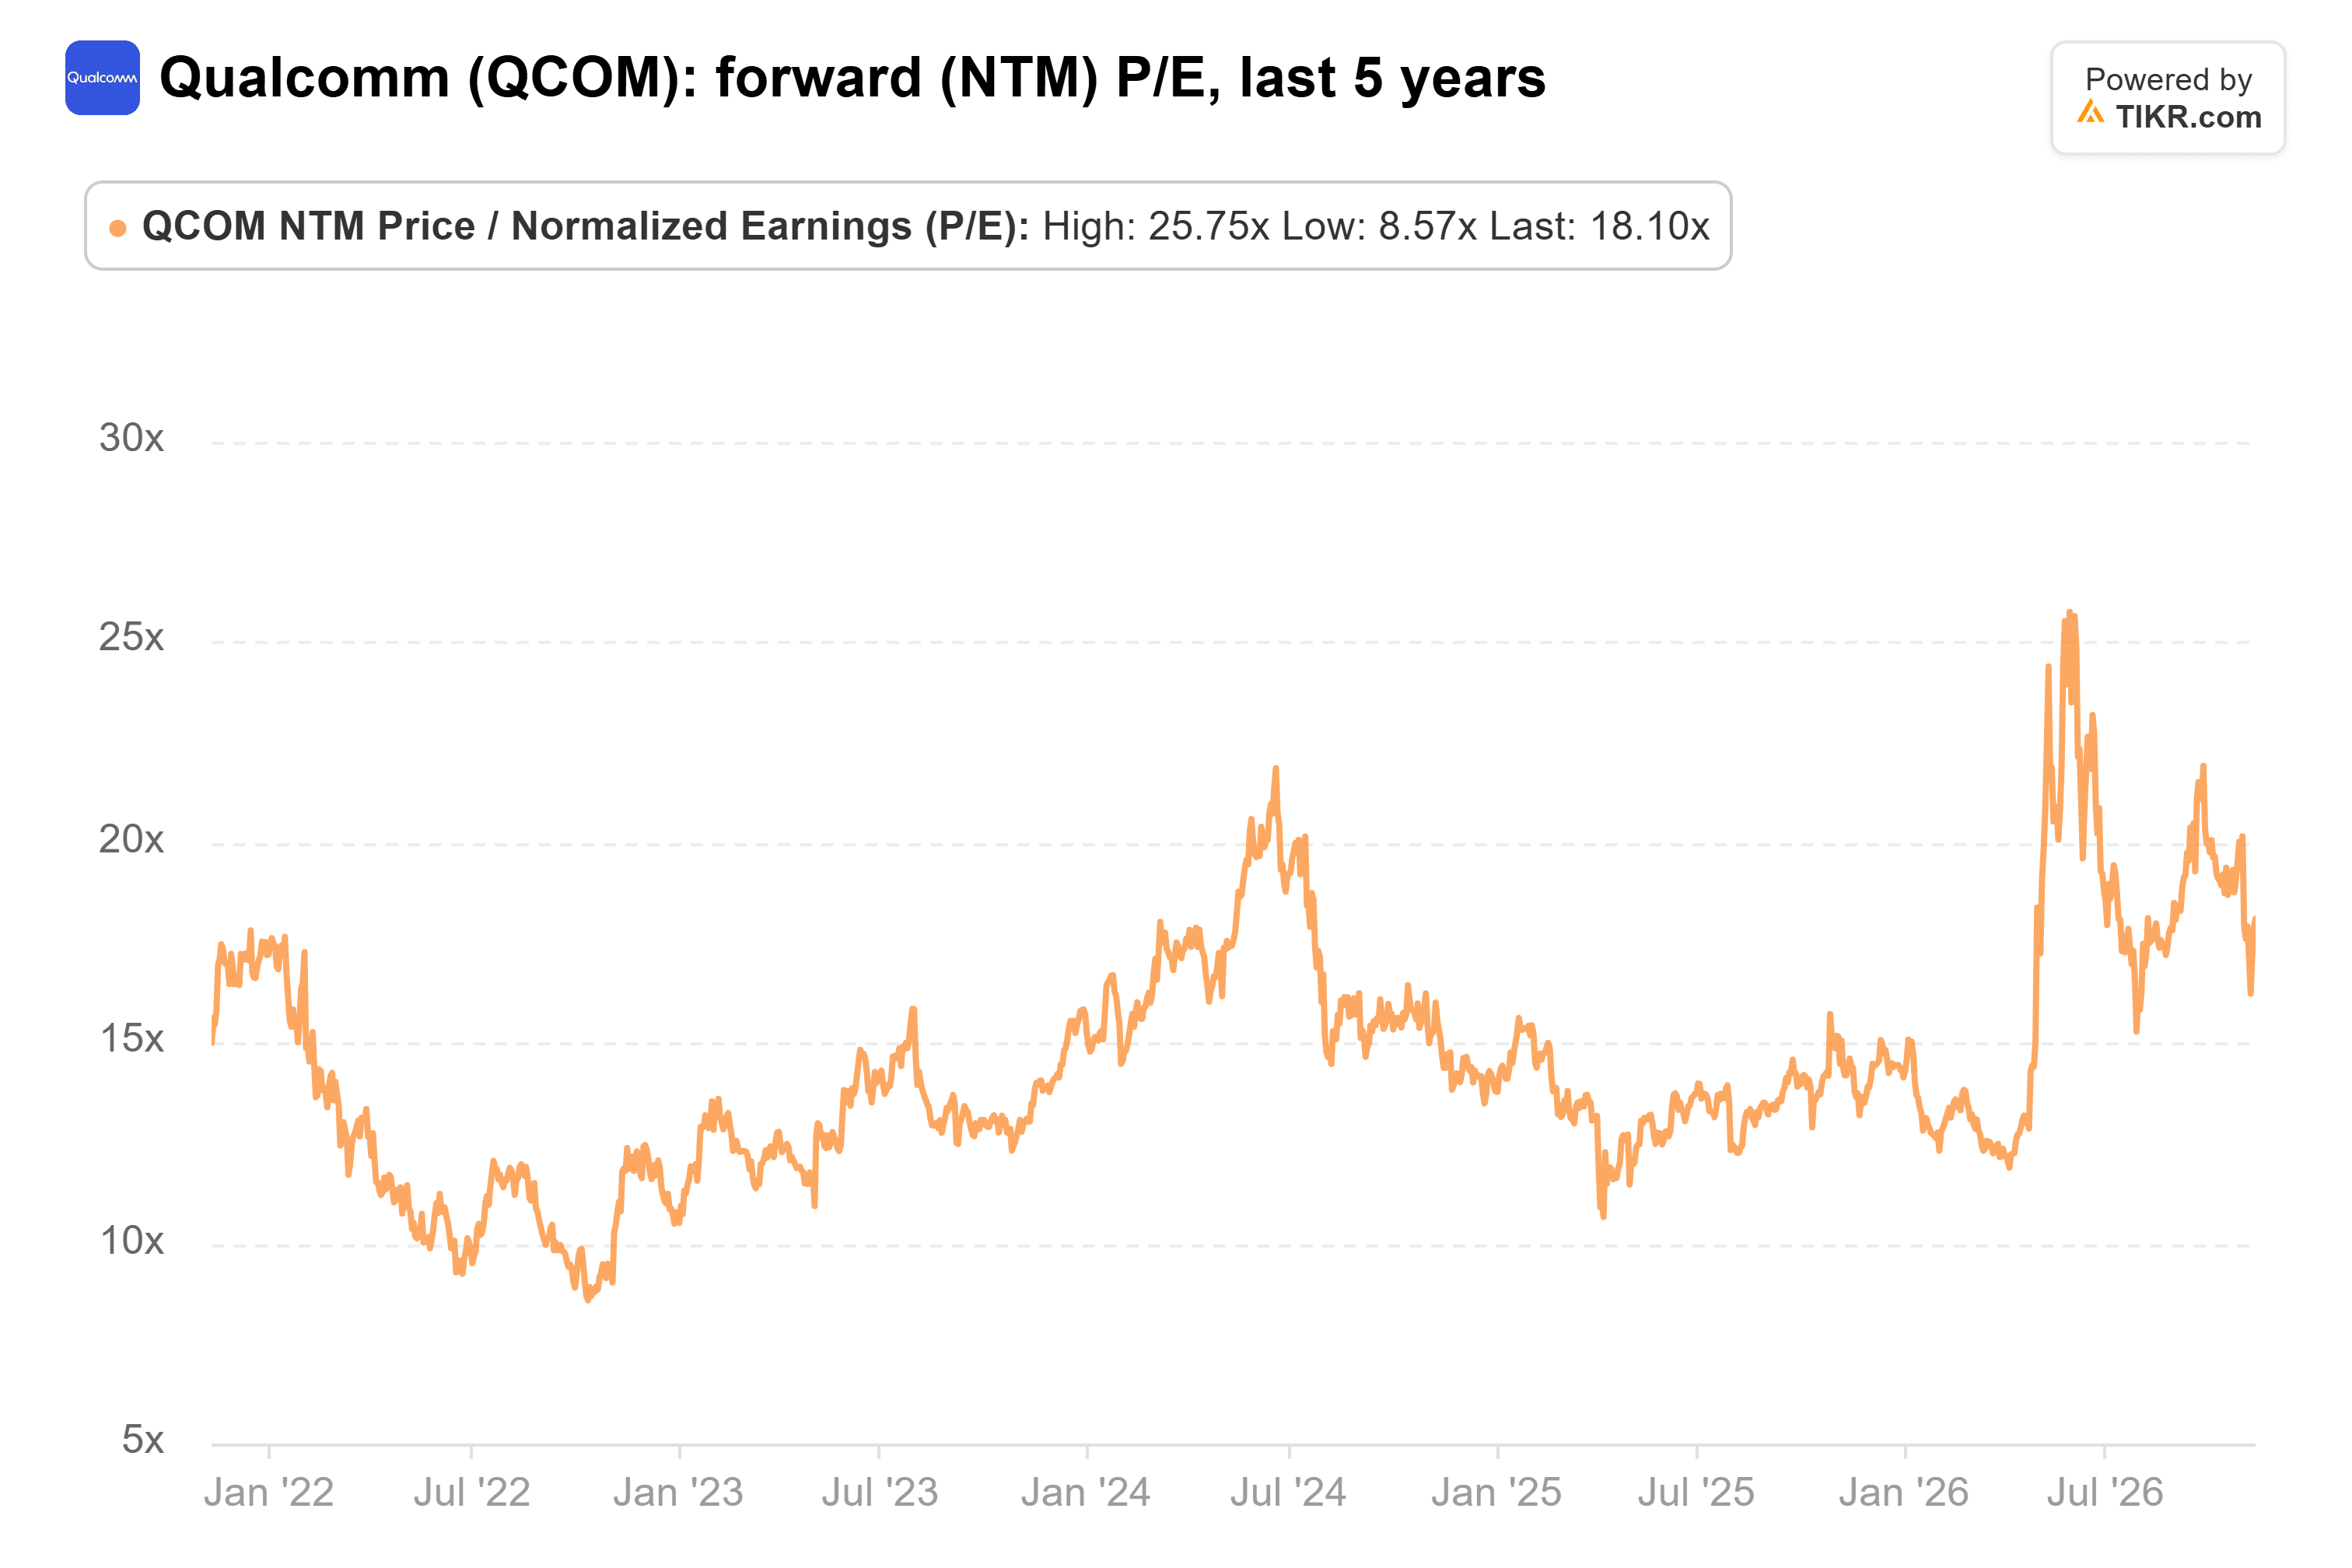
Dividendo l'obiettivo di Freedom di $185 per quei $9,59, il target implica circa 19 volte gli utili dell'esercizio 2027. Questo è al di sotto del picco di maggio vicino a 26x, ma comunque al di sopra della media per utili che gli analisti si aspettano si riducano nell'esercizio 2027.
$185 chiede già molto
Il rischio per la tesi di Freedom sono i data center. Qualcomm si aspetta più di $650 milioni di ricavi dai data center nel trimestre di dicembre, poiché iniziano le spedizioni di chip personalizzati per due hyperscaler. Se l'offerta consentisse una crescita più rapida, $5 miliardi potrebbero rivelarsi conservativi.
Tuttavia, i $185 di Freedom, come quelli del mercato, valutano Qualcomm al di sopra del suo multiplo abituale su stime che stanno ancora scendendo, il che rende il declassamento ragionevole piuttosto che prematuro. Il rapporto sul trimestre di dicembre, previsto per i primi di febbraio, mostrerà se gli aumenti di prezzo si stanno riflettendo nei margini dei chip e quanti ricavi dai data center sono arrivati.
Quindi, quanto vale realmente il titolo Qualcomm?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Qualcomm. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono essere consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento del TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!