Punti Chiave
- Eli Lilly pubblica i risultati del terzo trimestre prima dell'apertura di giovedì 29 ottobre, dopo un guadagno del 10% in una settimana che ha portato il titolo a un nuovo massimo a 52 settimane.
- Il prezzo del titolo dipende dal fatto che Lilly possa continuare a tagliare i prezzi per raggiungere più pazienti senza rinunciare al margine operativo.
- Il margine operativo di Lilly è salito al 45,6% nel 2025 dal 30,3% nel 2023, e gli analisti si aspettano che l'EPS normalizzato quasi raddoppi dal 2025 al 2027.
- A 33 volte gli utili forward, al di sotto della sua media quinquennale di 40x, il titolo regge se i dati di giovedì sui prezzi negli USA, sul reddito operativo e sulle previsioni annuali mostrano che il margine si mantiene.
Eli Lilly (LLY) ha guadagnato il 10% in una settimana toccando un nuovo massimo a 52 settimane, e pubblica i risultati del terzo trimestre prima dell'apertura di giovedì 29 ottobre.
Tutti sanno che i pazienti arriveranno. Un titolo al suo massimo ha bisogno che questo rapporto mostri che Lilly può continuare a tagliare i prezzi e mantenere comunque il suo margine operativo.
Lilly ha scambiato prezzo per pazienti
Il playbook di Lilly per Mounjaro e Zepbound è tagliare il prezzo e lasciare che il volume compensi la differenza. Nel 2025, i suoi prezzi realizzati sono scesi del 6% e il volume è aumentato del 50%. Nel secondo trimestre del 2026, i prezzi sono scesi del 13% e il volume è aumentato del 60%.
Questa è la matematica per cui i ricavi potrebbero calare anche se il numero di pazienti cresce. Ma il margine si è mosso nella direzione opposta. Secondo la base di TIKR (prima della ricerca acquisita e degli oneri speciali), il margine operativo di Lilly si è attestato intorno al 30% dal 2021 al 2023, per poi salire al 37,8% nel 2024 e al 45,6% nel 2025.

Ha continuato ad ampliarsi nel secondo trimestre del 2026. I ricavi sono aumentati di $7,4 miliardi rispetto all'anno precedente e il reddito operativo è aumentato di $5,4 miliardi, quindi circa 73 centesimi di ogni nuovo dollaro sono arrivati al reddito operativo. Il margine lordo è salito all'85,8% dall'84,3%, che Lilly attribuisce a costi di produzione più bassi e a un mix migliore.
TIKR monitora 31 analisti su Eli Lilly. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Eli Lilly, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Eli Lilly
Le stime hanno bisogno che quel margine continui ad ampliarsi
Gli analisti si aspettano un EPS normalizzato di $34,46 quest'anno e $47,39 nel 2027, in aumento rispetto ai $24,21 del 2025.
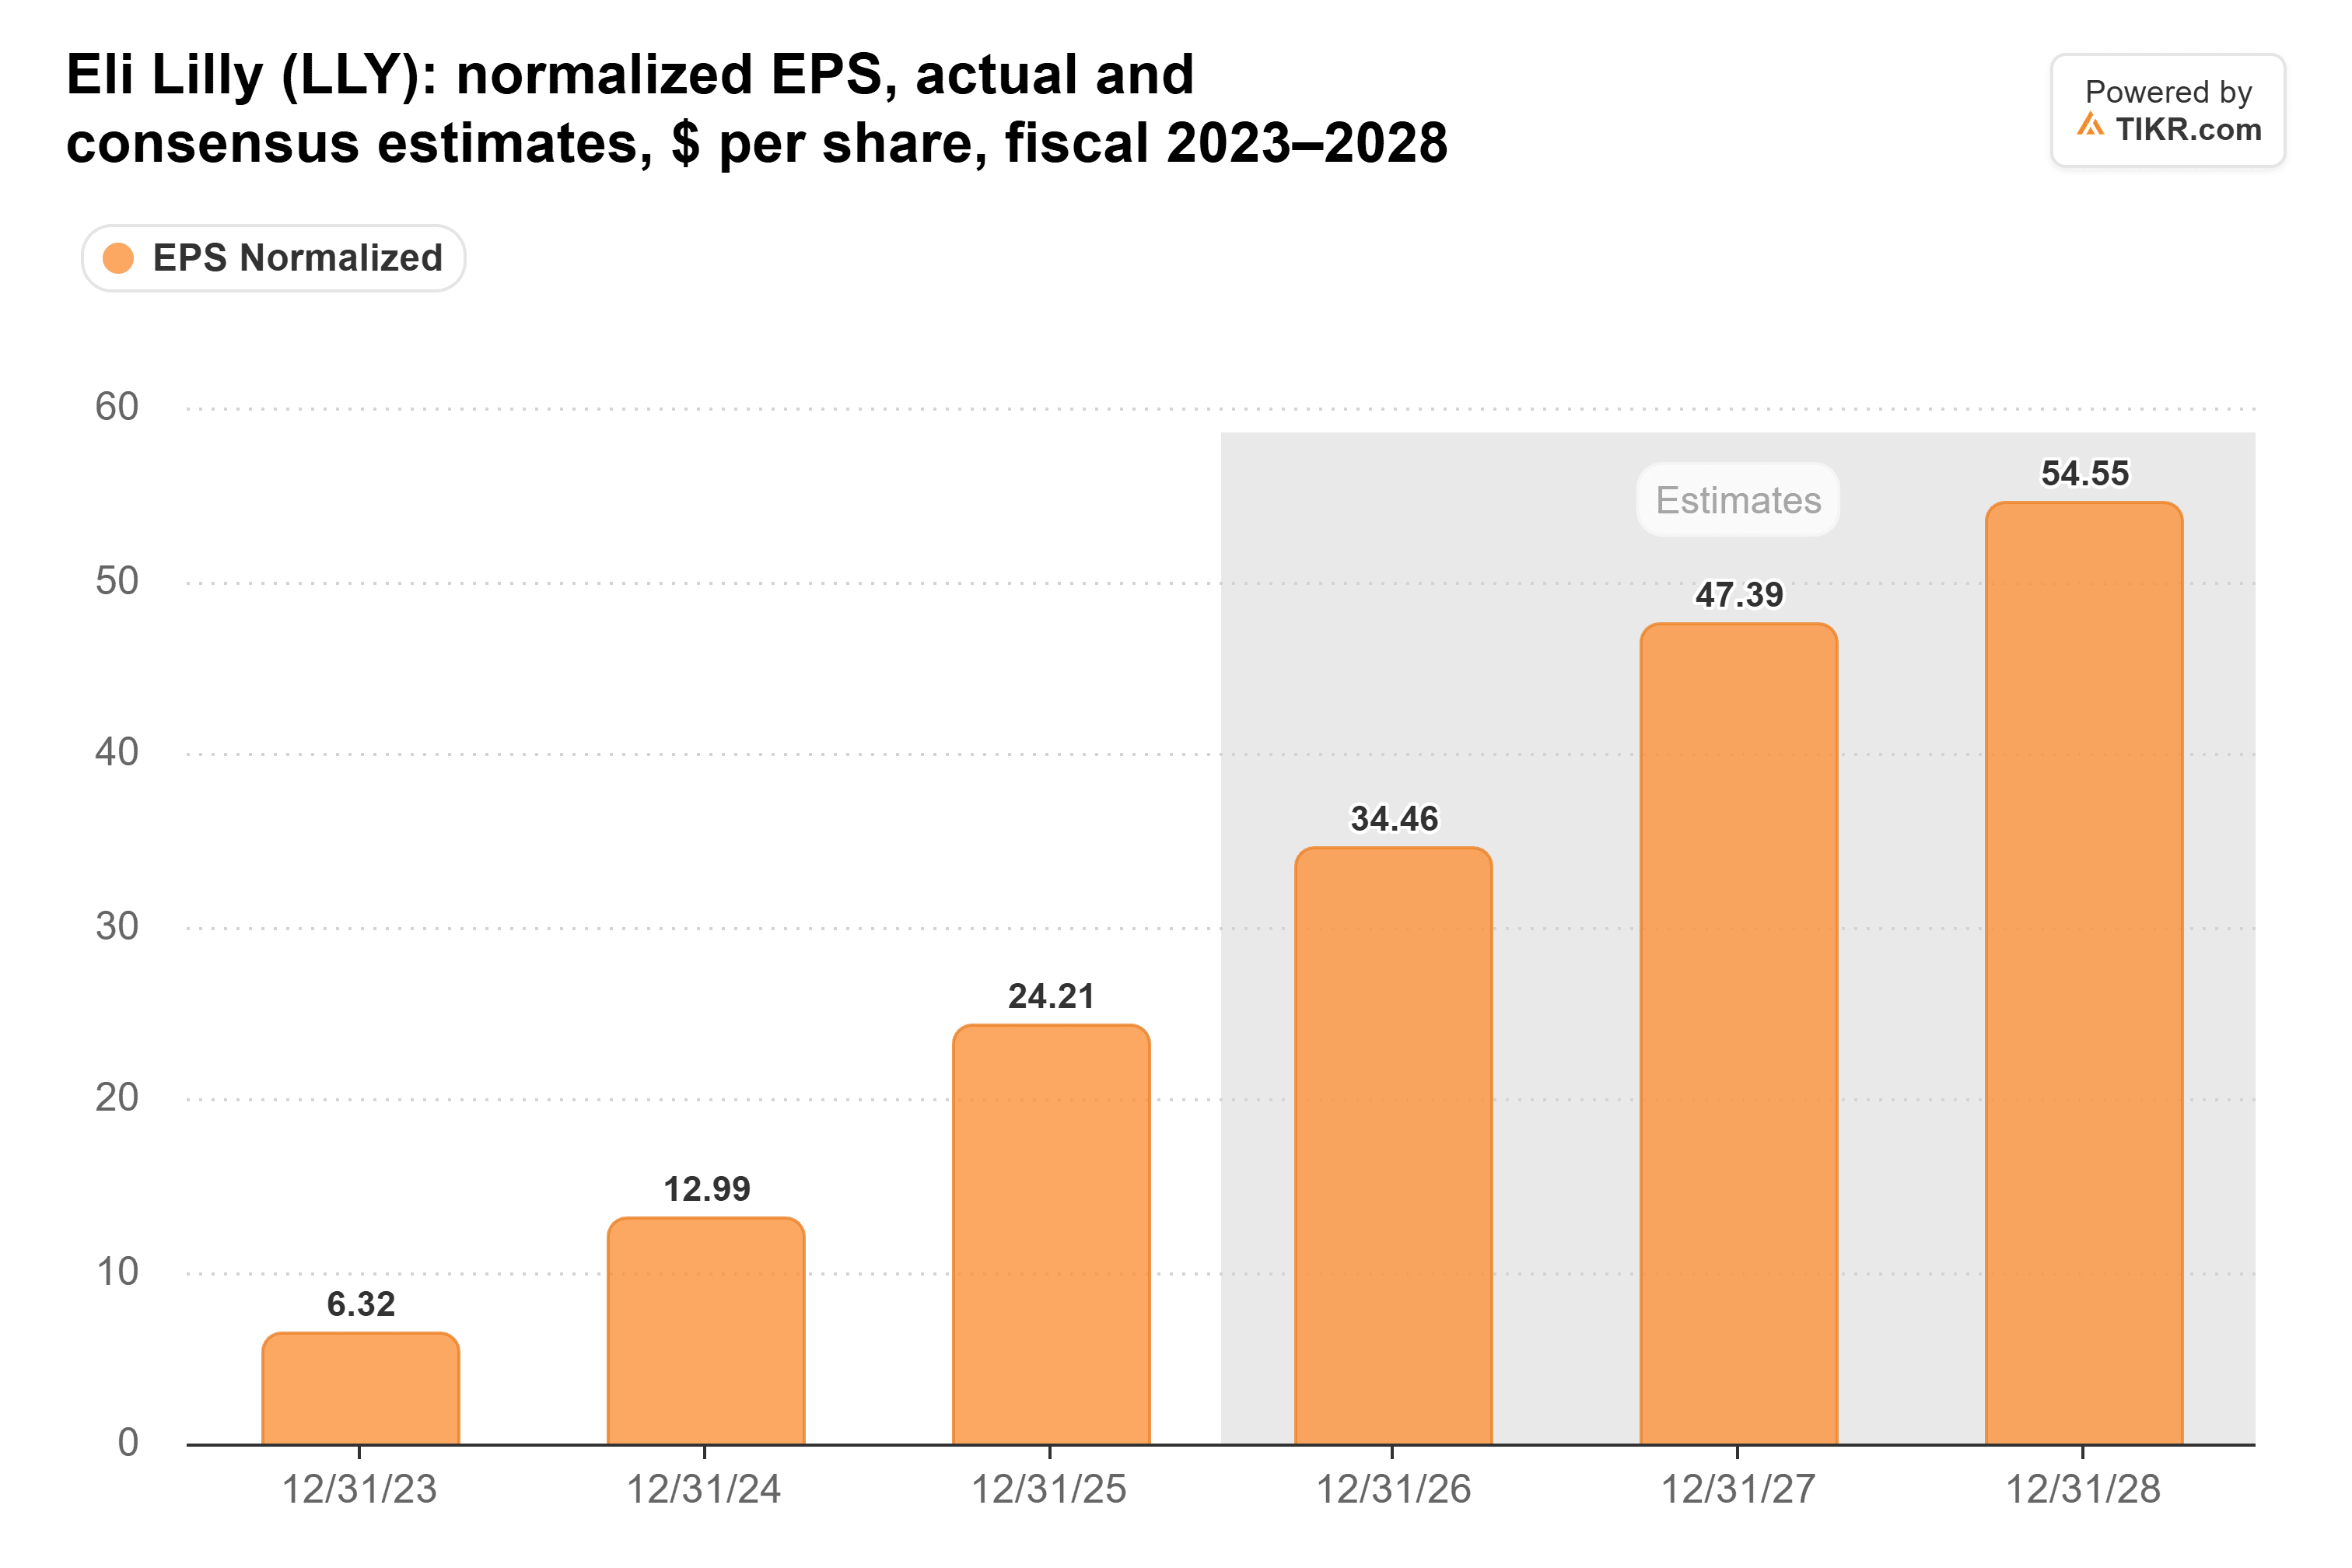
Questo è quasi il doppio in due anni. Non ci si aspetta che i ricavi tengano il passo (il consenso prevede un aumento di circa il 21% annuo dal 2025 al 2028), quindi le stime si basano sul margine: portano il margine netto normalizzato di Lilly dal 33,4% nel 2025 al 42,3% nel 2028.
E il multiplo si basa su quelle stime. A 33 volte gli utili forward al 27 ottobre, Lilly scambia al di sotto della sua media quinquennale di 40x, ben lontano dal suo picco di 67x dell'ottobre 2023 e sopra il suo minimo di 23x dell'agosto 2025...
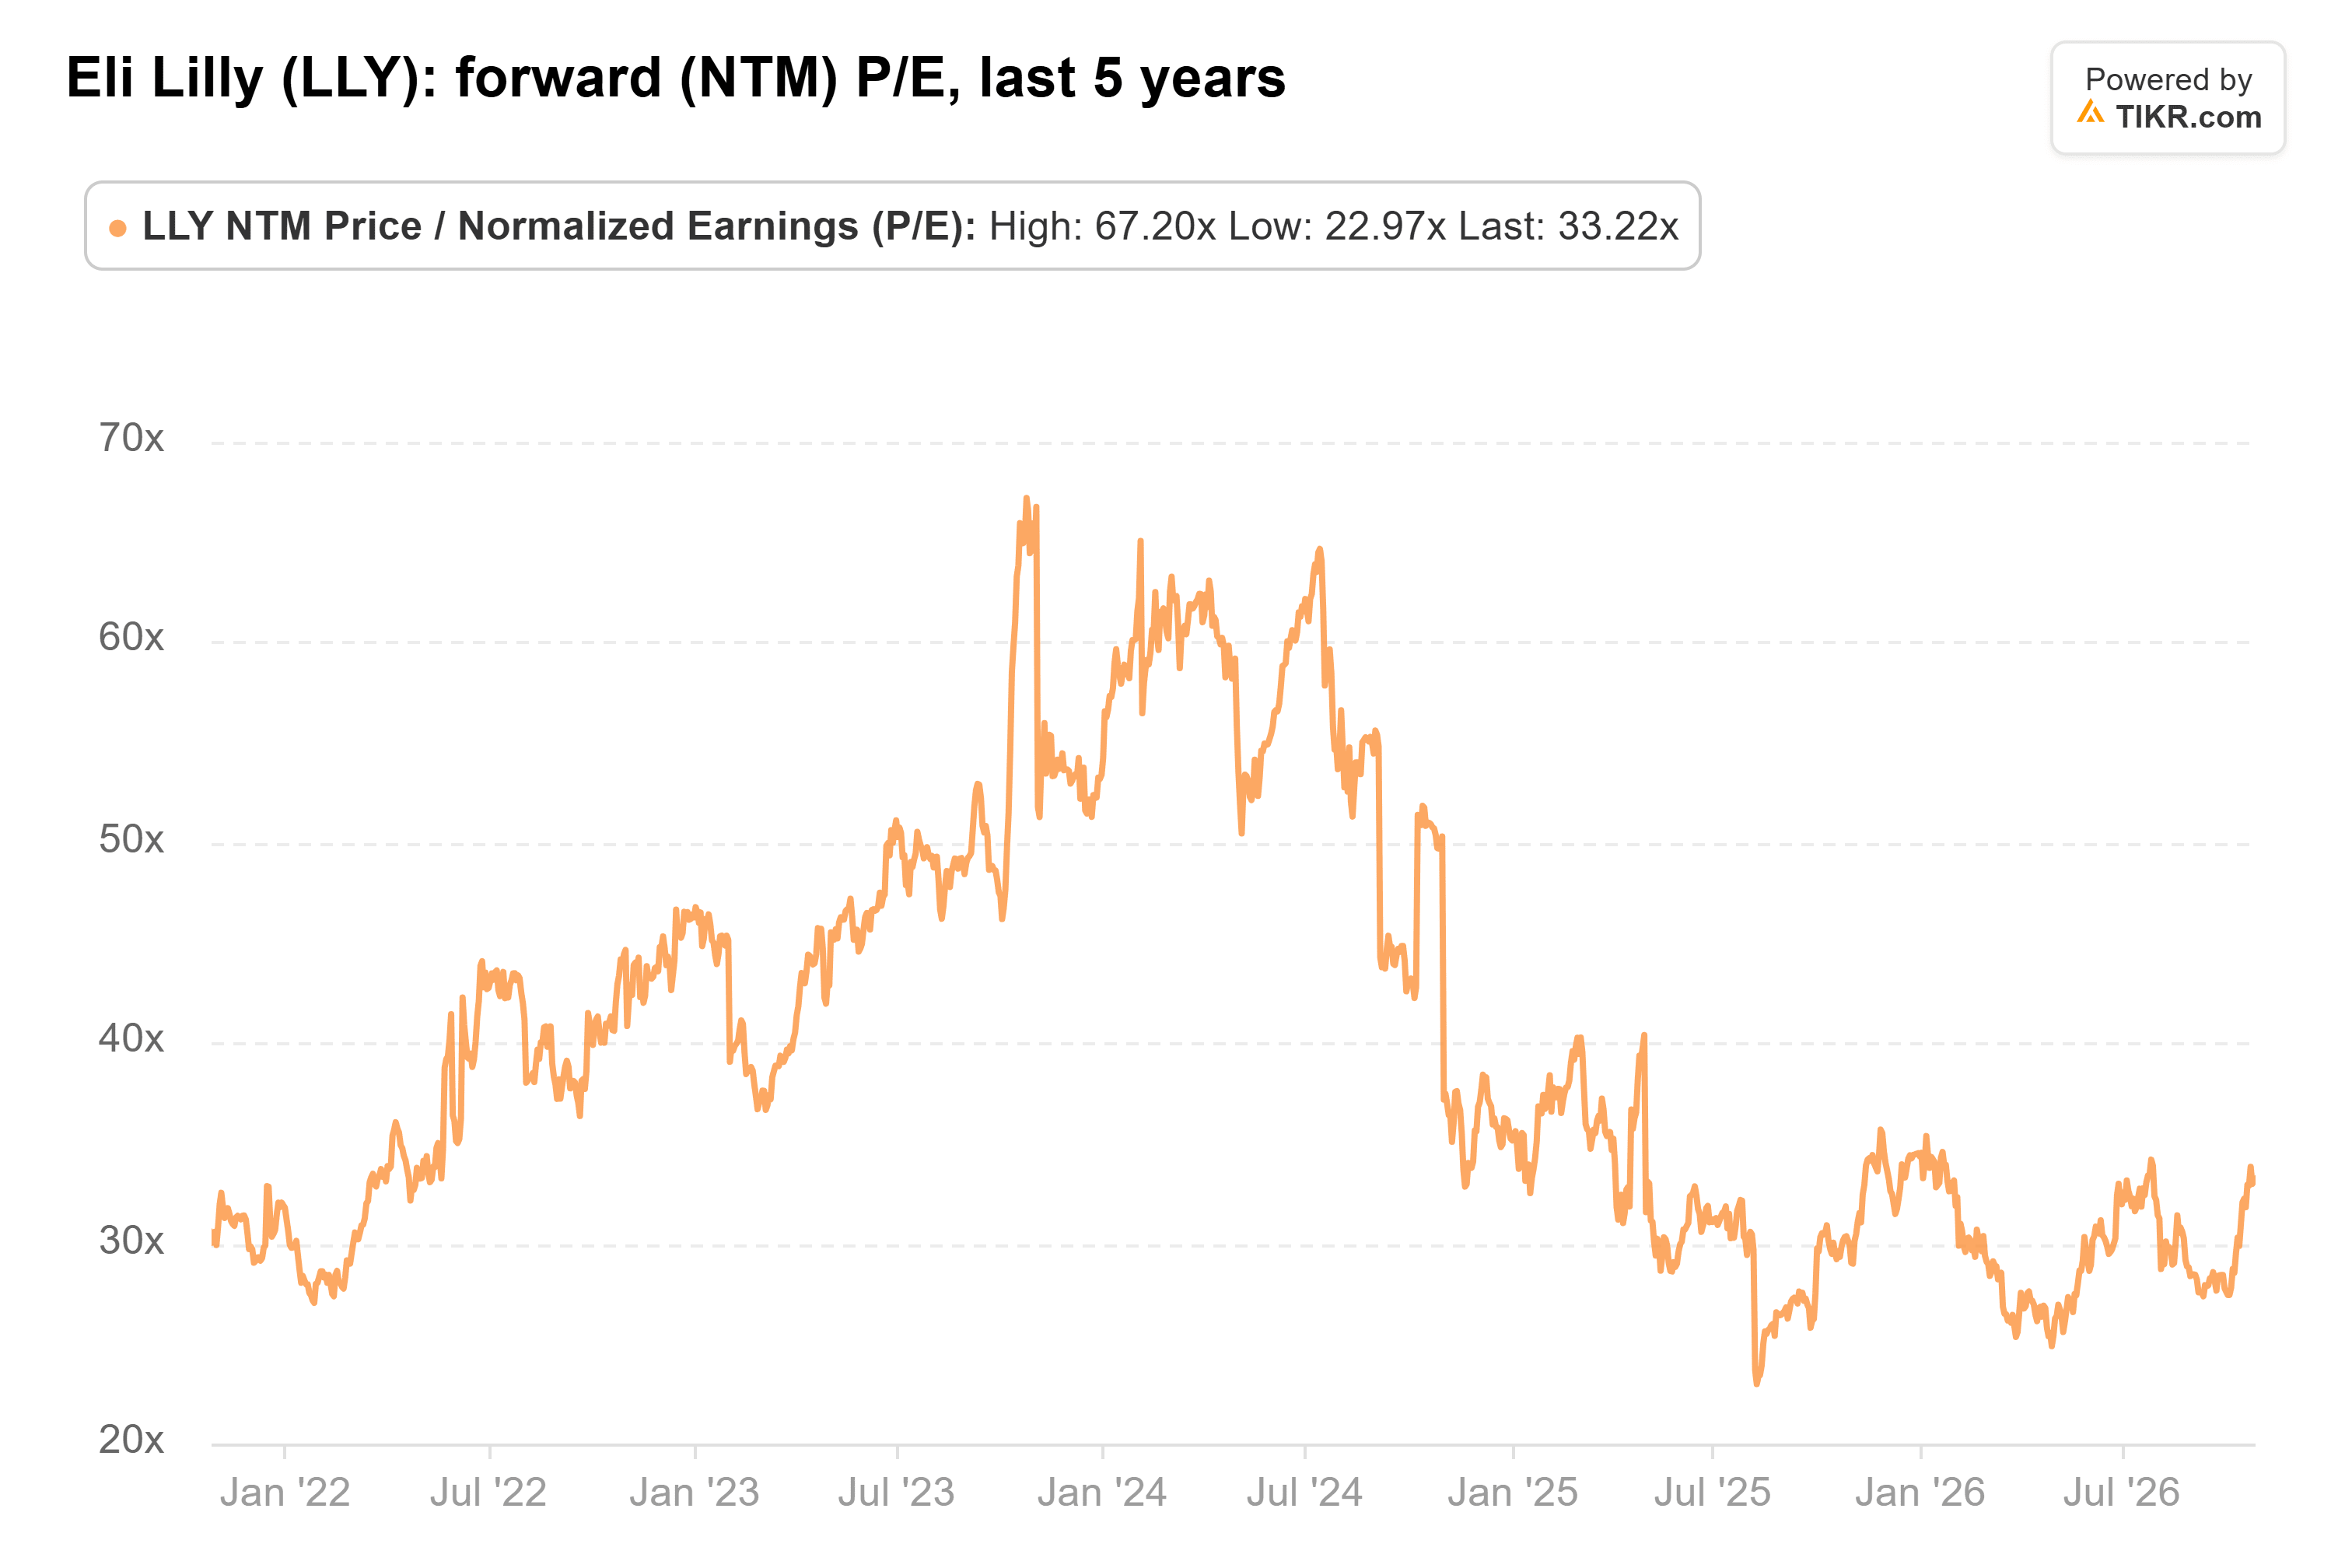
Quel 33x sembra ragionevole solo se gli utili che lo sostengono si materializzano. Se i margini scivolano e quelle stime scendono, il titolo diventa più costoso allo stesso prezzo.
Cosa deve mostrare giovedì
Si parte dal prezzo negli USA esclusi gli aggiustamenti per la stima dei rimborsi. È sceso di circa il 9% nel secondo trimestre, contro il 3% riportato, e il CFO di Lilly ha dichiarato in quella call che non si aspetta che quegli aggiustamenti continuino nel secondo semestre. Quindi la cifra riportata questa volta dovrebbe avvicinarsi a quella sottostante.
Il CEO Dave Ricks ha delineato il trade-off nella call del primo trimestre: "praticamente ogni volta che riduciamo il prezzo, vediamo un'espansione piuttosto ampia", e ha aggiunto che "c'è un limite a questo".
Poi ci sono le previsioni. Gli analisti si aspettano già $88,7 miliardi di ricavi per il 2026, al di sopra del limite superiore dell'intervallo di Lilly da $85 a $87 miliardi. Se Lilly mantiene solo quell'intervallo, Wall Street rimane davanti all'azienda, quindi le previsioni potrebbero muovere il titolo più del trimestre stesso.
Anche gli oneri per acquisizioni contano. Lilly include la ricerca acquisita nel suo EPS rettificato, e questo le è costato $3,03 per azione nel secondo trimestre. Quegli oneri ($2,8 miliardi, contro $154 milioni dell'anno precedente) più $703 milioni di oneri speciali hanno portato il margine operativo GAAP al 39,1% dal 44,1%.
Il massimo regge se regge il margine
La mia opinione: a 33x, al di sotto della sua media quinquennale, il titolo Lilly è valutato in modo equo finché il margine continua ad ampliarsi. Per questo, giovedì deve mostrare prezzi negli USA vicini al ritmo del secondo trimestre, reddito operativo che continua a crescere più velocemente dei ricavi e un intervallo di ricavi alzato sopra gli $87 miliardi. Se Lilly supera questo traguardo, penso che il titolo si sia guadagnato il suo nuovo massimo.
Naturalmente, un trimestre non risolverà la questione. CVS ripristina la copertura di Zepbound nel quarto trimestre, e il CFO ha detto di aspettarsi che il prezzo per prescrizione di Zepbound scenda quando ciò accadrà (dice che questo è già nelle previsioni). Gli obiettivi di margine a lungo termine di Lilly al suo aggiornamento per gli investitori del 7 dicembre sono il test più importante.
Quindi, quanto vale realmente il titolo Eli Lilly?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Eli Lilly. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta Eli Lilly gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!