Punti Chiave
- Amazon pubblica i risultati del terzo trimestre dopo la chiusura di giovedì 29 ottobre, con il suo P/E forward vicino al livello più basso degli ultimi cinque anni.
- Gli utili di Amazon sono cresciuti rapidamente mentre il titolo non ha tenuto il passo, e il multiplo basso sembra una valutazione errata fintanto che AWS continua a crescere.
- L'EPS normalizzato è salito da $2,90 nel 2023 a $7,17 nel 2025, e gli analisti si aspettano $13,37 nel 2028, mentre il P/E forward è sceso a 28x contro una media quinquennale di 49x.
- Il trimestre deve mostrare una crescita di AWS vicina al 37% del secondo trimestre con il margine che si mantiene, il che dimostrerebbe che la spesa in AI sta dando i suoi frutti.
Amazon (AMZN) pubblica i risultati del terzo trimestre dopo la chiusura di giovedì 29 ottobre, e si presenta al rapporto con una situazione insolita:
I suoi utili continuano a salire, e gli investitori continuano a pagare meno per essi.
Il CEO di Ritholtz Wealth Management, Josh Brown, ha riassunto la situazione nell'episodio di martedì di The Compound and Friends, dicendo: "l'utile per azione di questa società sta assolutamente esplodendo. E il prezzo del titolo non ti ha dato nulla come risultato di ciò."
Brown ha ragione sugli utili
I numeri di TIKR lo confermano. L'EPS normalizzato di Amazon è salito da $2,90 nel 2023 a $7,17 nel 2025, e gli analisti si aspettano che continui a salire.
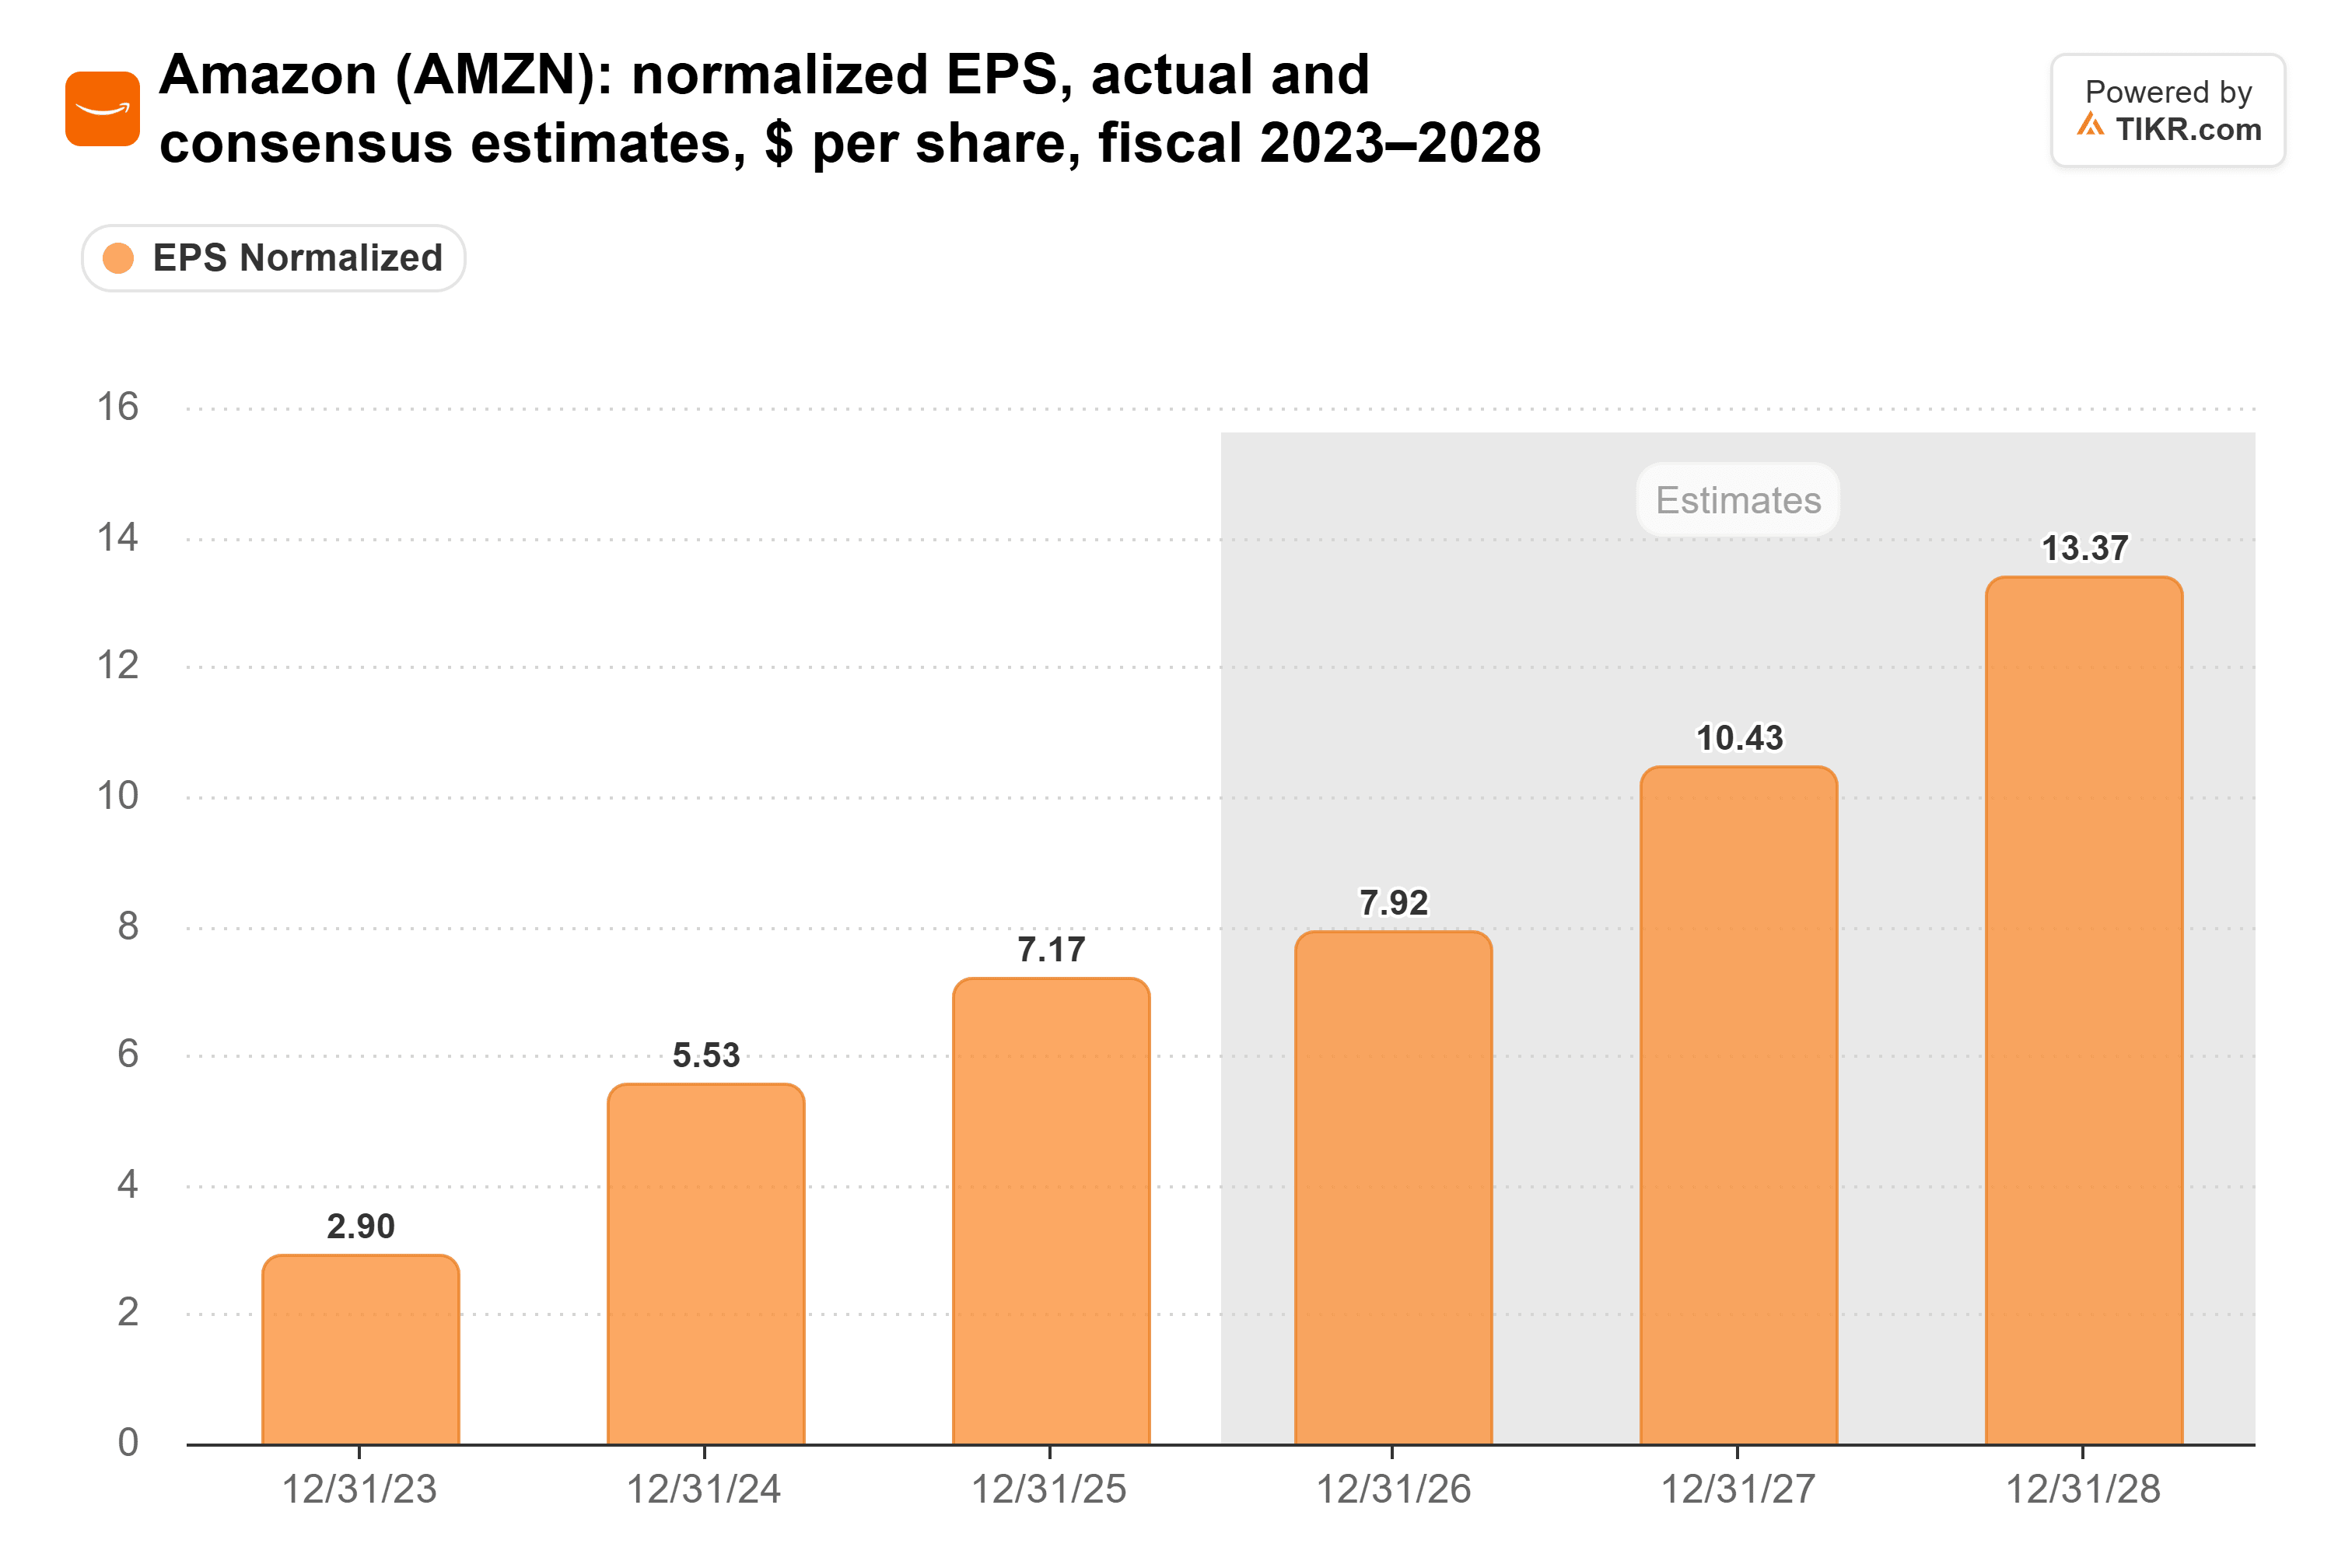
Il consenso degli analisti è di $10,43 per il 2027 e $13,37 per il 2028, quasi il doppio di quanto Amazon ha guadagnato l'anno scorso. (Si tratta di EPS normalizzato, che esclude i guadagni sulla partecipazione di Amazon in Anthropic che hanno gonfiato i suoi utili dichiarati quest'anno.)
Il multiplo è andato nella direzione opposta
Nello stesso periodo, il P/E forward di Amazon è sceso a 28x. Questo è appena sopra il minimo quinquennale di 26x di febbraio e molto al di sotto della sua media quinquennale di 49x.
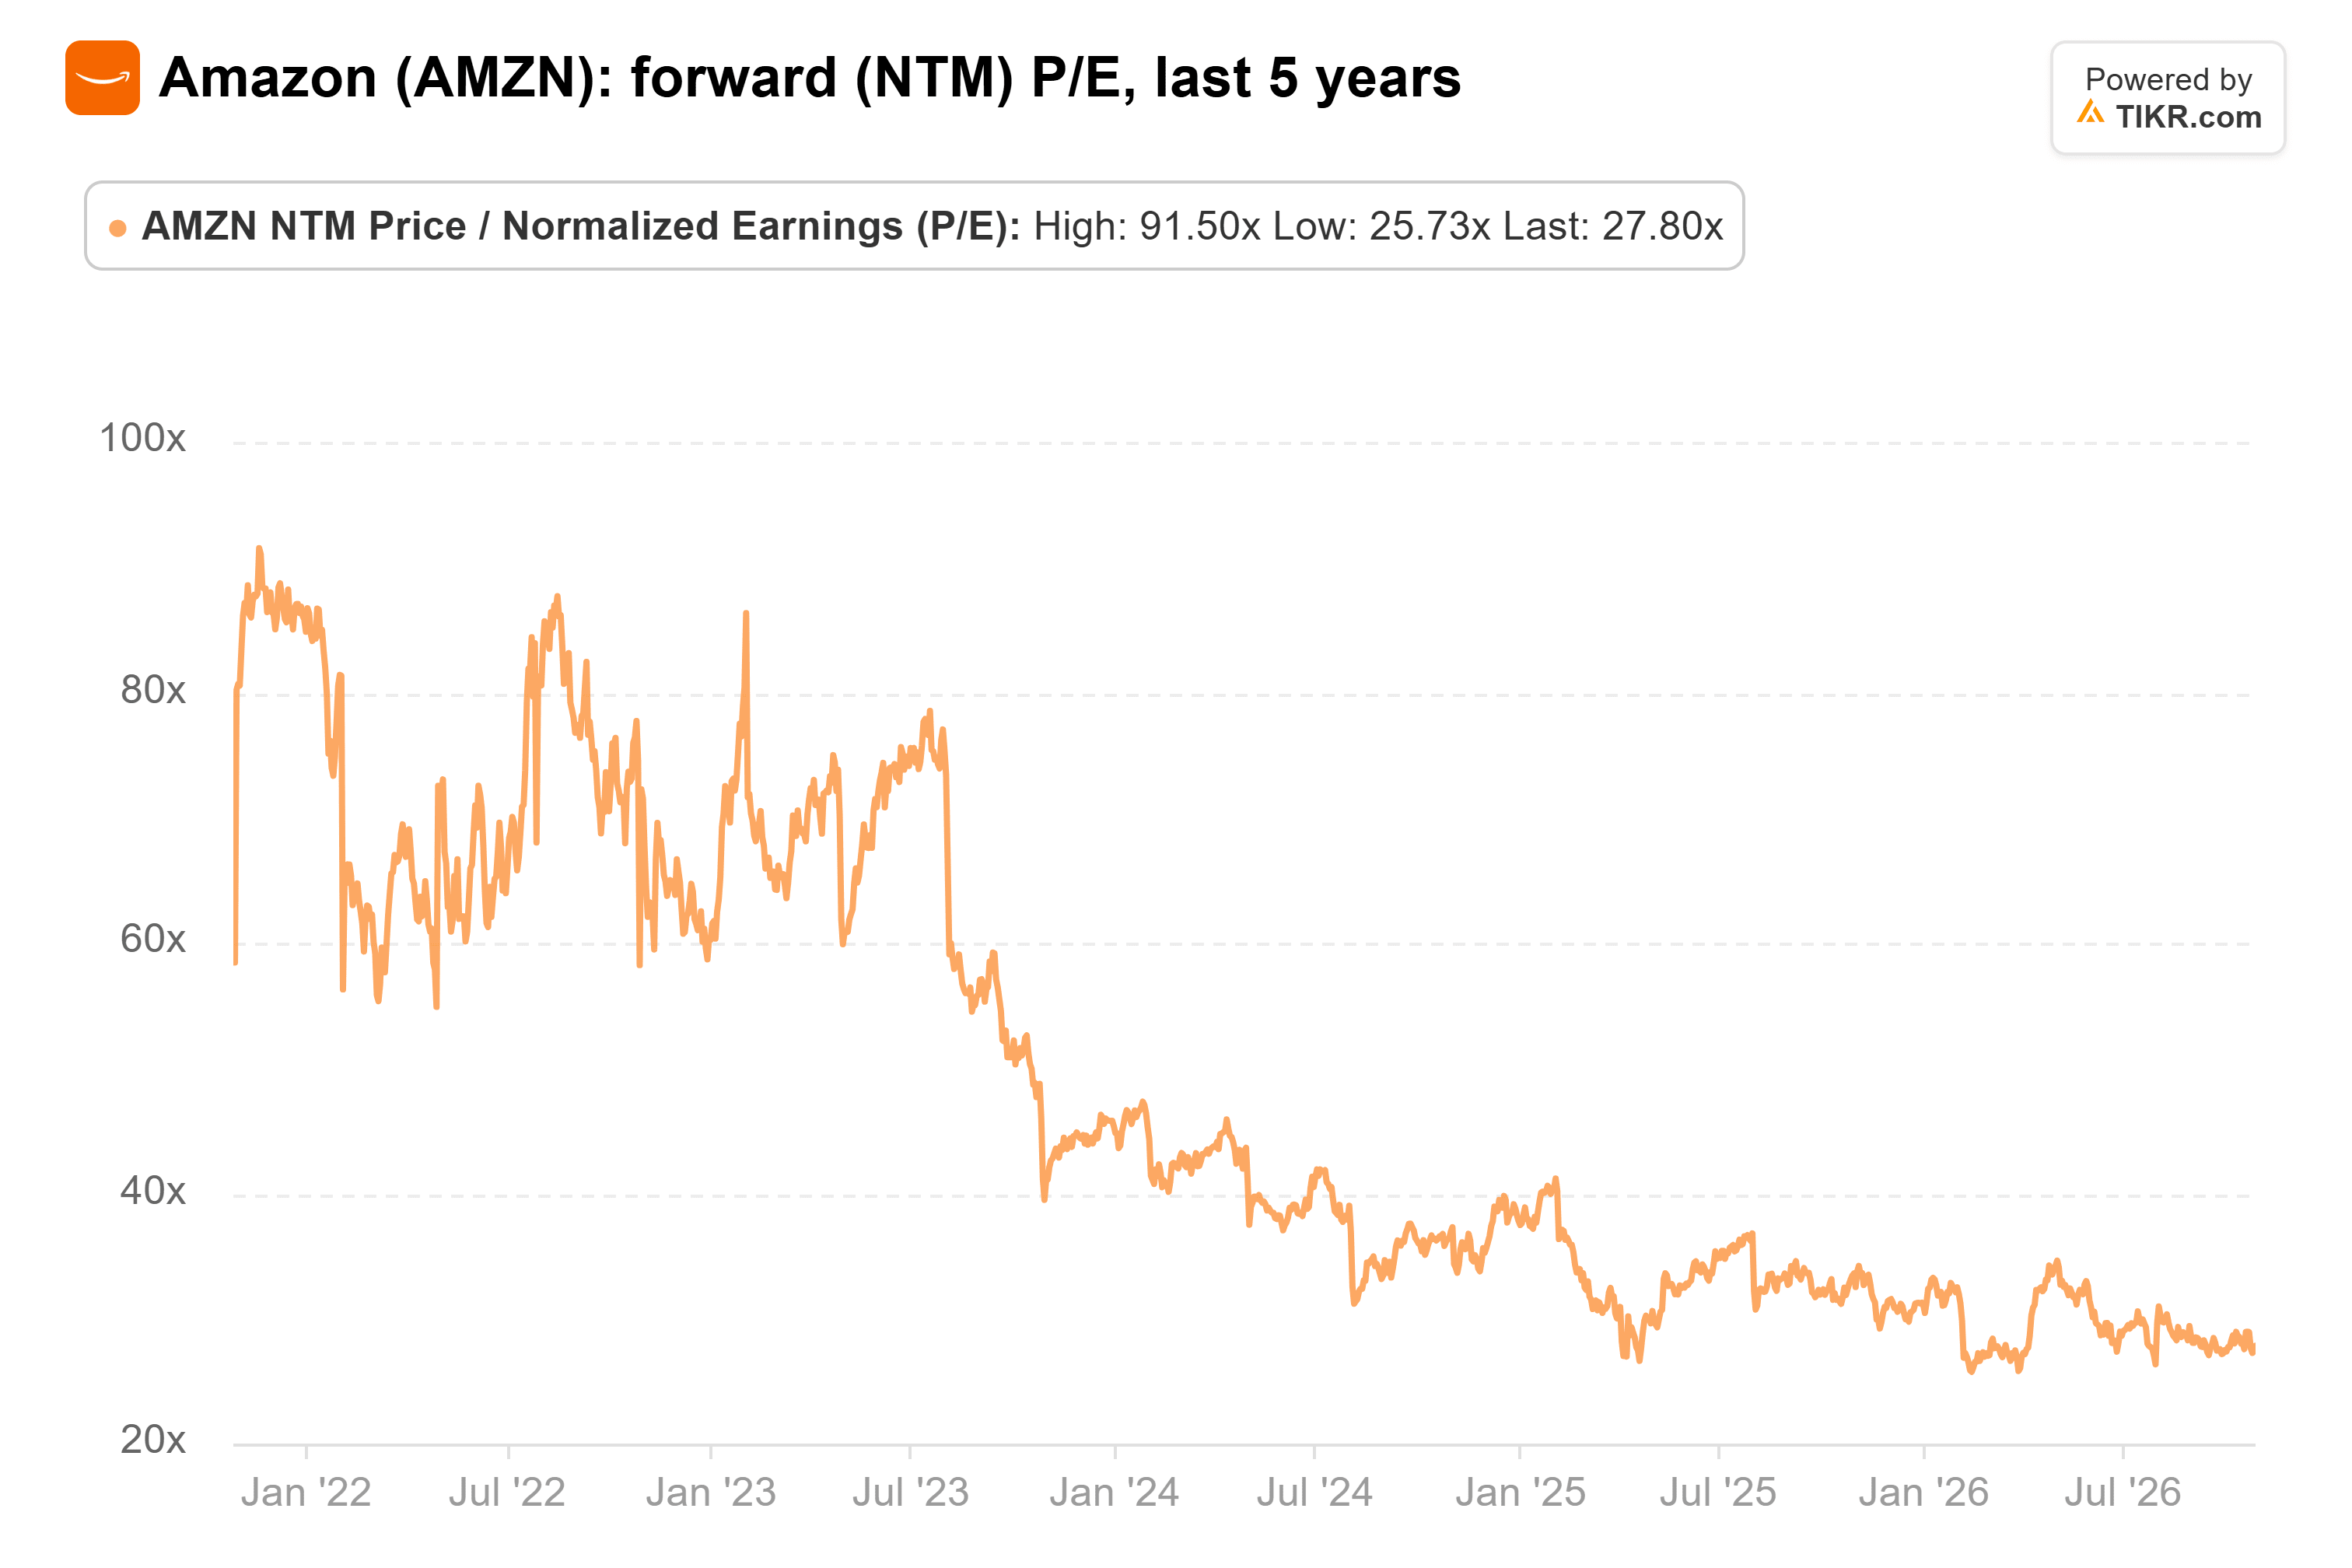
Questo non è nemmeno lontanamente vicino al tipo di valutazione che preoccuperebbe il professor Scott Galloway della NYU. Nell'episodio di lunedì di Prof G Markets, ha detto: "Vorrei vedere questi hyperscaler scambiati a valutazioni ridicole, scambiati a 50, 60, 70 volte gli utili."
Amazon scambia a circa la metà dell'estremo inferiore di quel range.
TIKR monitora 60 analisti su Amazon. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Buy, Hold e Sell su Amazon, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Amazon
Il mercato è preoccupato per il conto
Lo sconto deriva dal costo dello sviluppo dell'AI. Liz Ann Sonders di Charles Schwab ha notato su X lunedì che un indice S&P degli hyperscaler quotati negli Stati Uniti è sceso di circa un quarto dall'inizio di maggio. La sua ragione: gli investitori sono preoccupati di come verrà pagata tutta quella spesa.
Amazon prevede circa $220 miliardi di spese in conto capitale quest'anno, in aumento rispetto ai $128,3 miliardi del 2025. Il flusso di cassa libero è stato un deflusso di $7,6 miliardi nei 12 mesi fino al 30 giugno, e il debito a lungo termine è raddoppiato a $128,9 miliardi nel primo semestre del 2026. Il reddito operativo di AWS è anche sceso al 18% delle sue attività di fine anno nel 2025, dal 26% nel 2024. (Il management afferma che questo rendimento si riprende man mano che i data center costruiti in anticipo sulla domanda si riempiono.)
Quindi la sola linea dell'EPS probabilmente non farà muovere il titolo giovedì. Alcuni investitori su X stanno già speculando che Amazon potrebbe raccogliere liquidità il giorno degli utili, come ha fatto Meta. Daniel Niles di Niles Investment Management è d'accordo.
Cosa Amazon deve mostrare giovedì
Il rapporto deve dimostrare che la spesa sta dando i suoi frutti.
- Crescita di AWS pari o vicina al 37% del secondo trimestre, in aumento rispetto al 17% di un anno prima.
- Un margine operativo di AWS che si mantiene vicino al 39,4% del Q2 mentre l'ammortamento sale. (Quel 39,4% includeva circa $551 milioni di guadagni su contratti energetici.)
- Reddito operativo pari o superiore alla sua previsione di $22,5-26,5 miliardi. L'estremo inferiore supera già i $21,7 miliardi guadagnati da Amazon un anno fa prima delle spese FTC e di licenziamento.
- Nessun aumento del piano di capex di circa $220 miliardi.
La mia opinione: a 28x gli utili forward, Amazon è valutato come se questo sviluppo non pagherà. Se AWS mantiene il suo ritmo giovedì, la de-rating sembra una valutazione errata, e la sola crescita degli utili dà al titolo spazio per salire.
Naturalmente, se la crescita di AWS scivola verso il 30% mentre il suo margine scende, il multiplo più basso sarà stato meritato. E la prova più grande arriverà con le prospettive di capex per il 2027 all'inizio di febbraio.
Quindi, quanto vale realmente il titolo Amazon?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Amazon. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito da usare.
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!