Punti Chiave
- Le azioni di Cloudflare sono scese del 2,7% a $310 giovedì, in vista del report del 5 novembre, dopo un rialzo di circa il 46% in sei mesi.
- La società ha fornito previsioni per il terzo trimestre con ricavi da $736 milioni a $737 milioni, in aumento del 31%, e un EPS rettificato di $0,34.
- A 34 volte le vendite forward e 210 volte gli utili forward, il titolo lascia poco margine per una delusione, e il margine lordo rettificato è sceso al 73,1% lo scorso trimestre.
- Da monitorare se la ritenzione netta in dollari si mantiene vicina al 120% e se il management alza le previsioni di ricavi annuali da $2,864 miliardi a $2,870 miliardi.
La scorsa settimana, una serie di vulnerabilità PHP ha messo offline siti web governativi e scatenato una corsa globale alle patch. Cloudflare (NET) ha registrato milioni di tentativi di exploit dopo la divulgazione.
Eventi come questo sono il motivo per cui i clienti pagano Cloudflare. Nonostante ciò, il titolo è comunque sceso del 2,7% a $310 giovedì.
Le azioni sono salite di circa il 46% negli ultimi sei mesi ma si trovano ancora al 16% sotto il massimo annuale di $370. La vera prova arriverà il 5 novembre, quando Cloudflare pubblicherà i risultati del terzo trimestre.
L'asticella per il 5 novembre
Cloudflare ha alzato l'asticella da sé ad agosto. I ricavi del secondo trimestre sono aumentati del 36% a $696,1 milioni, superando il consenso di circa $30 milioni, e l'EPS rettificato di $0,29 ha battuto le stime di due centesimi.
Per il terzo trimestre, il management ha fornito le seguenti previsioni:
- Ricavi da $736 milioni a $737 milioni, in aumento del 31%
- Reddito operativo rettificato da $129 milioni a $130 milioni
- EPS rettificato di $0,34
Ha anche alzato le previsioni di ricavi annuali a $2,864 miliardi - $2,870 miliardi. Il management ha dichiarato di fornire previsioni con cautela perché oggi più contratti si basano su modelli di consumo e su pool di fondi, che sono più difficili da prevedere.
Ecco il trend in vista della pubblicazione dei risultati…
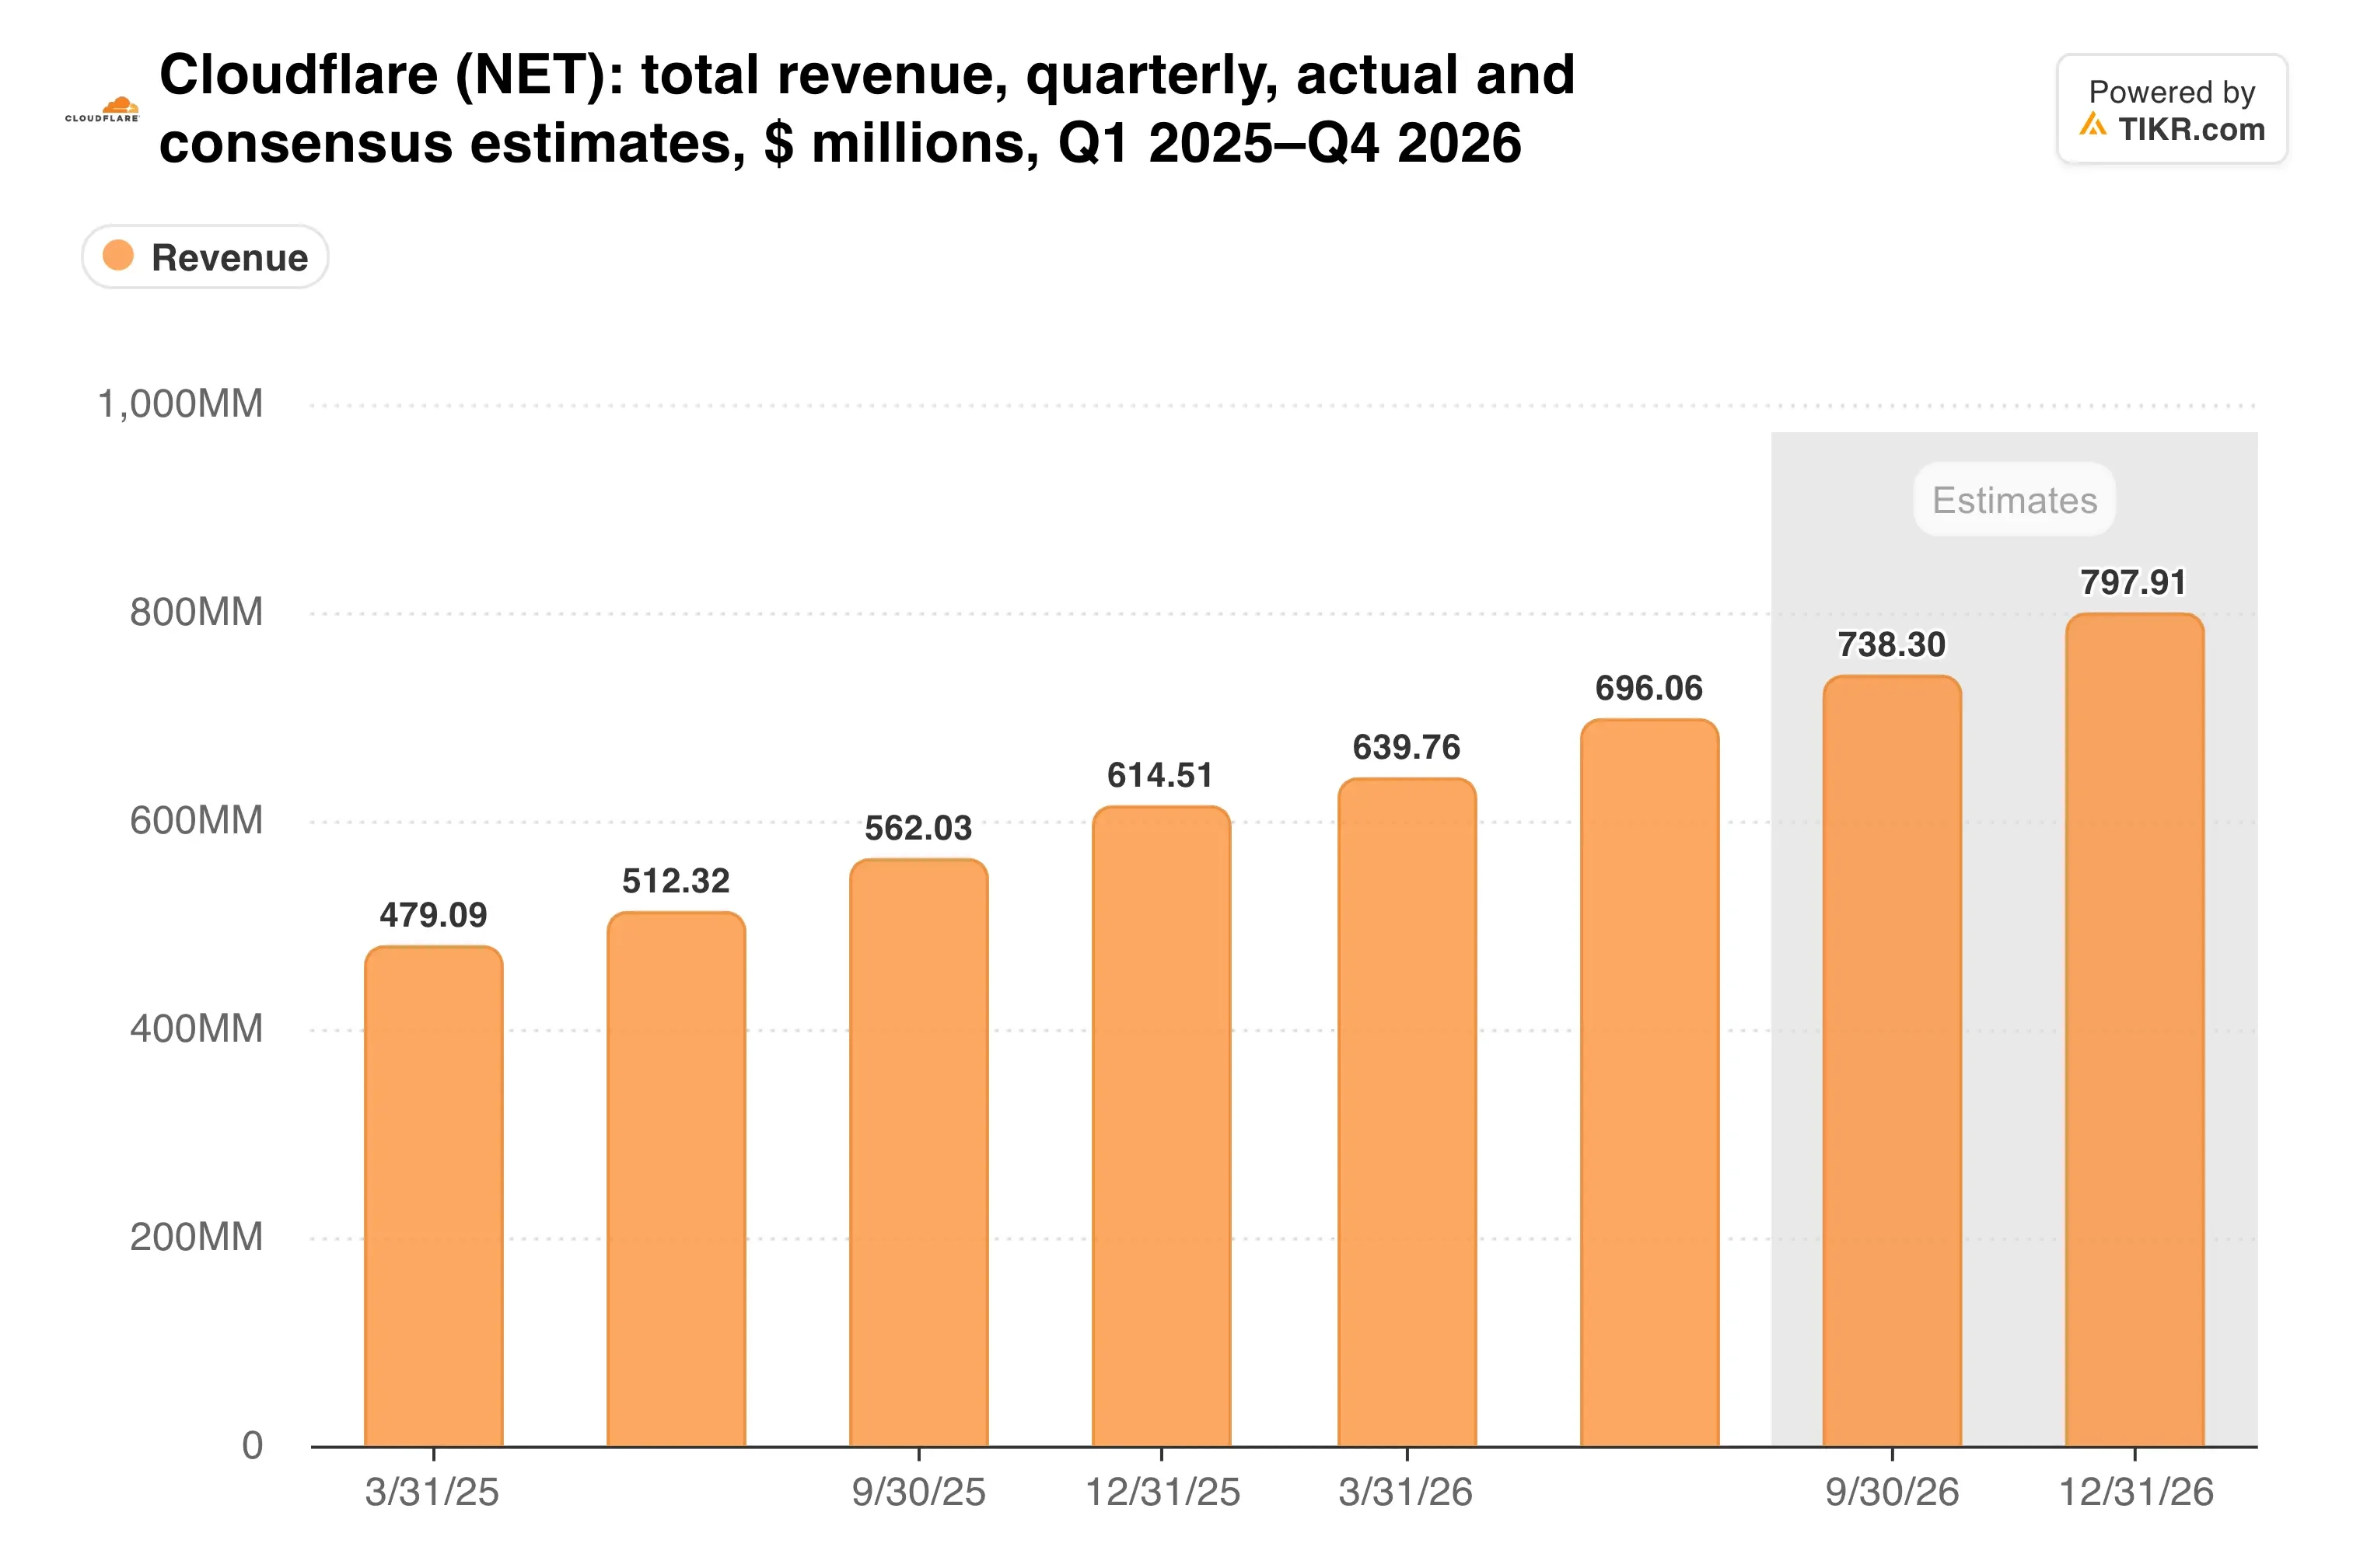
La crescita scenderebbe al 31% se Cloudflare si attenesse alle sue previsioni. Un superamento come quello del secondo trimestre la manterrebbe a metà degli anni '30.
Le macchine stanno diventando il cliente
Il CEO Matthew Prince ha delineato l'opportunità con audacia nel comunicato del secondo trimestre. I motori di risposta AI e il commercio guidato da agenti stanno guidando "una riscrittura fondamentale di Internet per il traffico macchina-macchina", ha dichiarato.
I dati sui clienti lo confermano. La base di sviluppatori di Cloudflare ha superato i 10 milioni, rispetto ai 7,4 milioni del trimestre precedente. I clienti di grandi dimensioni sono aumentati del 27% a 4.698 e ora generano il 73% dei ricavi.
Anche i clienti esistenti spendono di più. La ritenzione netta in dollari è salita al 120%, sei punti in più rispetto a un anno fa, e le obbligazioni di performance residue correnti sono cresciute del 35%.
Ora confrontiamo questo con il vecchio concorrente affermato…
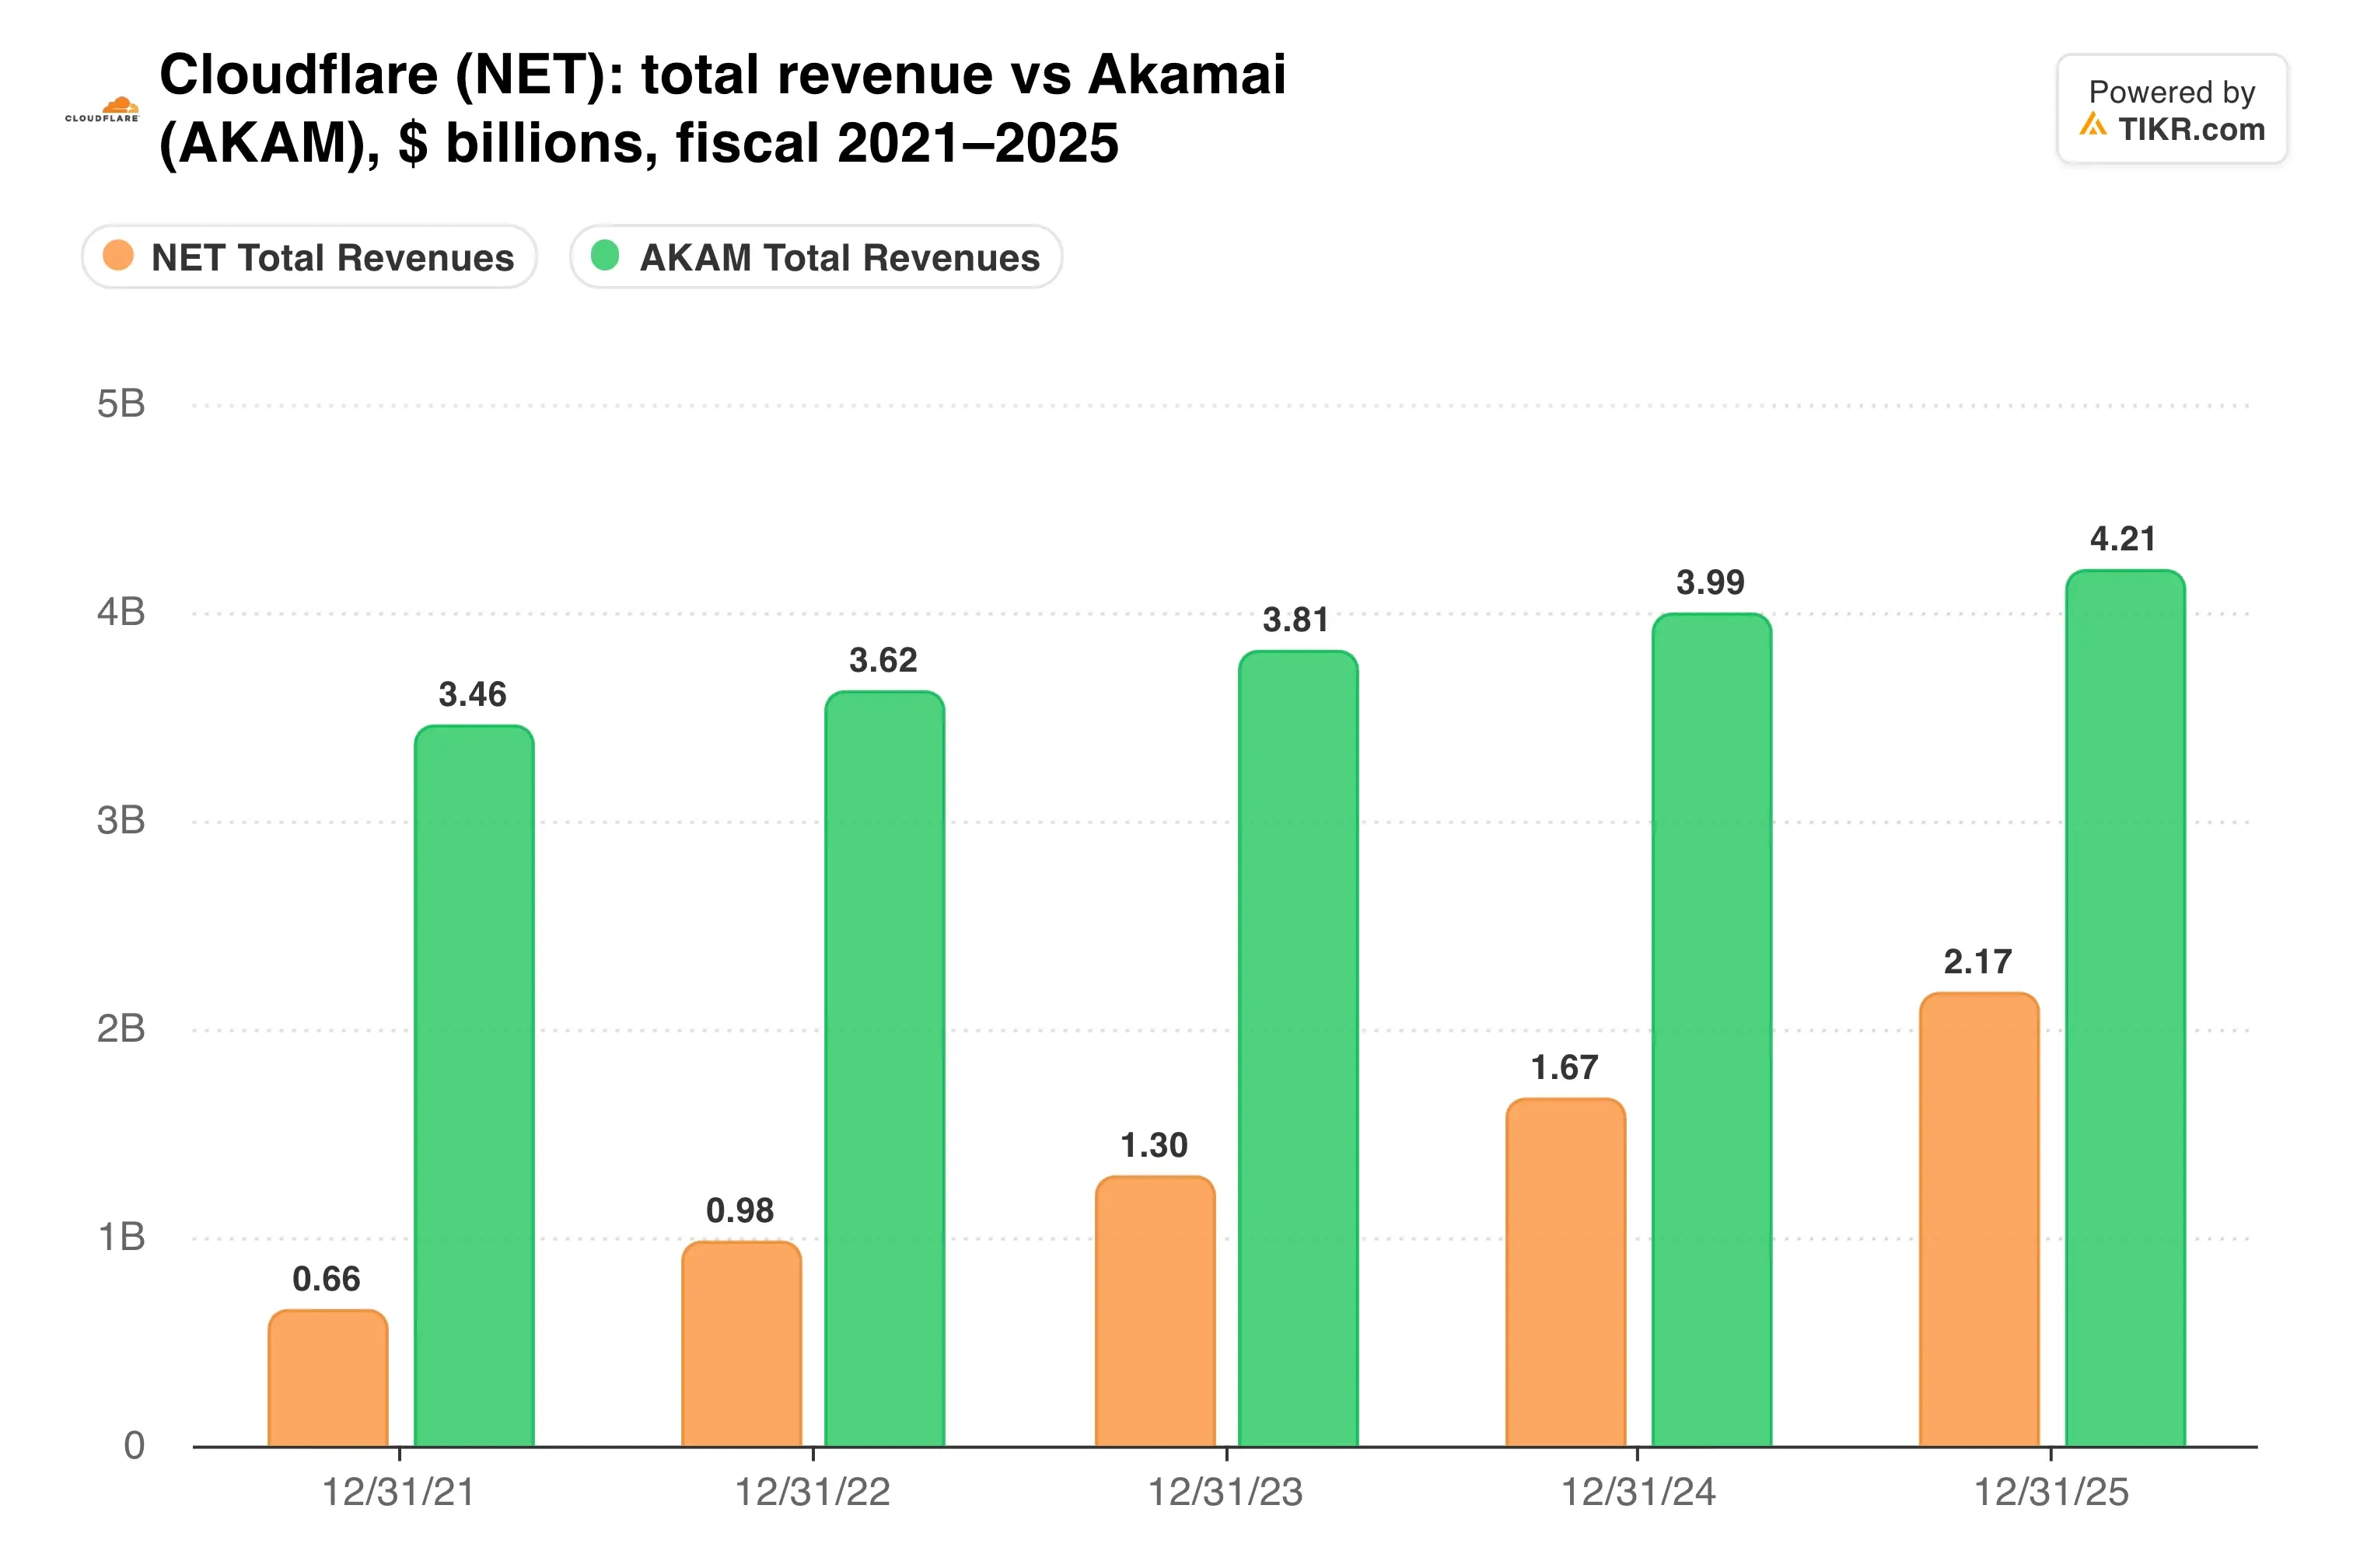
Akamai (AKAM) ha fatto crescere i ricavi del secondo trimestre solo del 5% a $1,1 miliardi. La sua unità di infrastruttura cloud è cresciuta del 39%, ma su soli $99 milioni di ricavi, quindi Cloudflare sta colmando rapidamente il divario di dimensioni.
TIKR monitora 34 analisti su Cloudflare. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Cloudflare, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Cloudflare
Pagare un premio per la storia
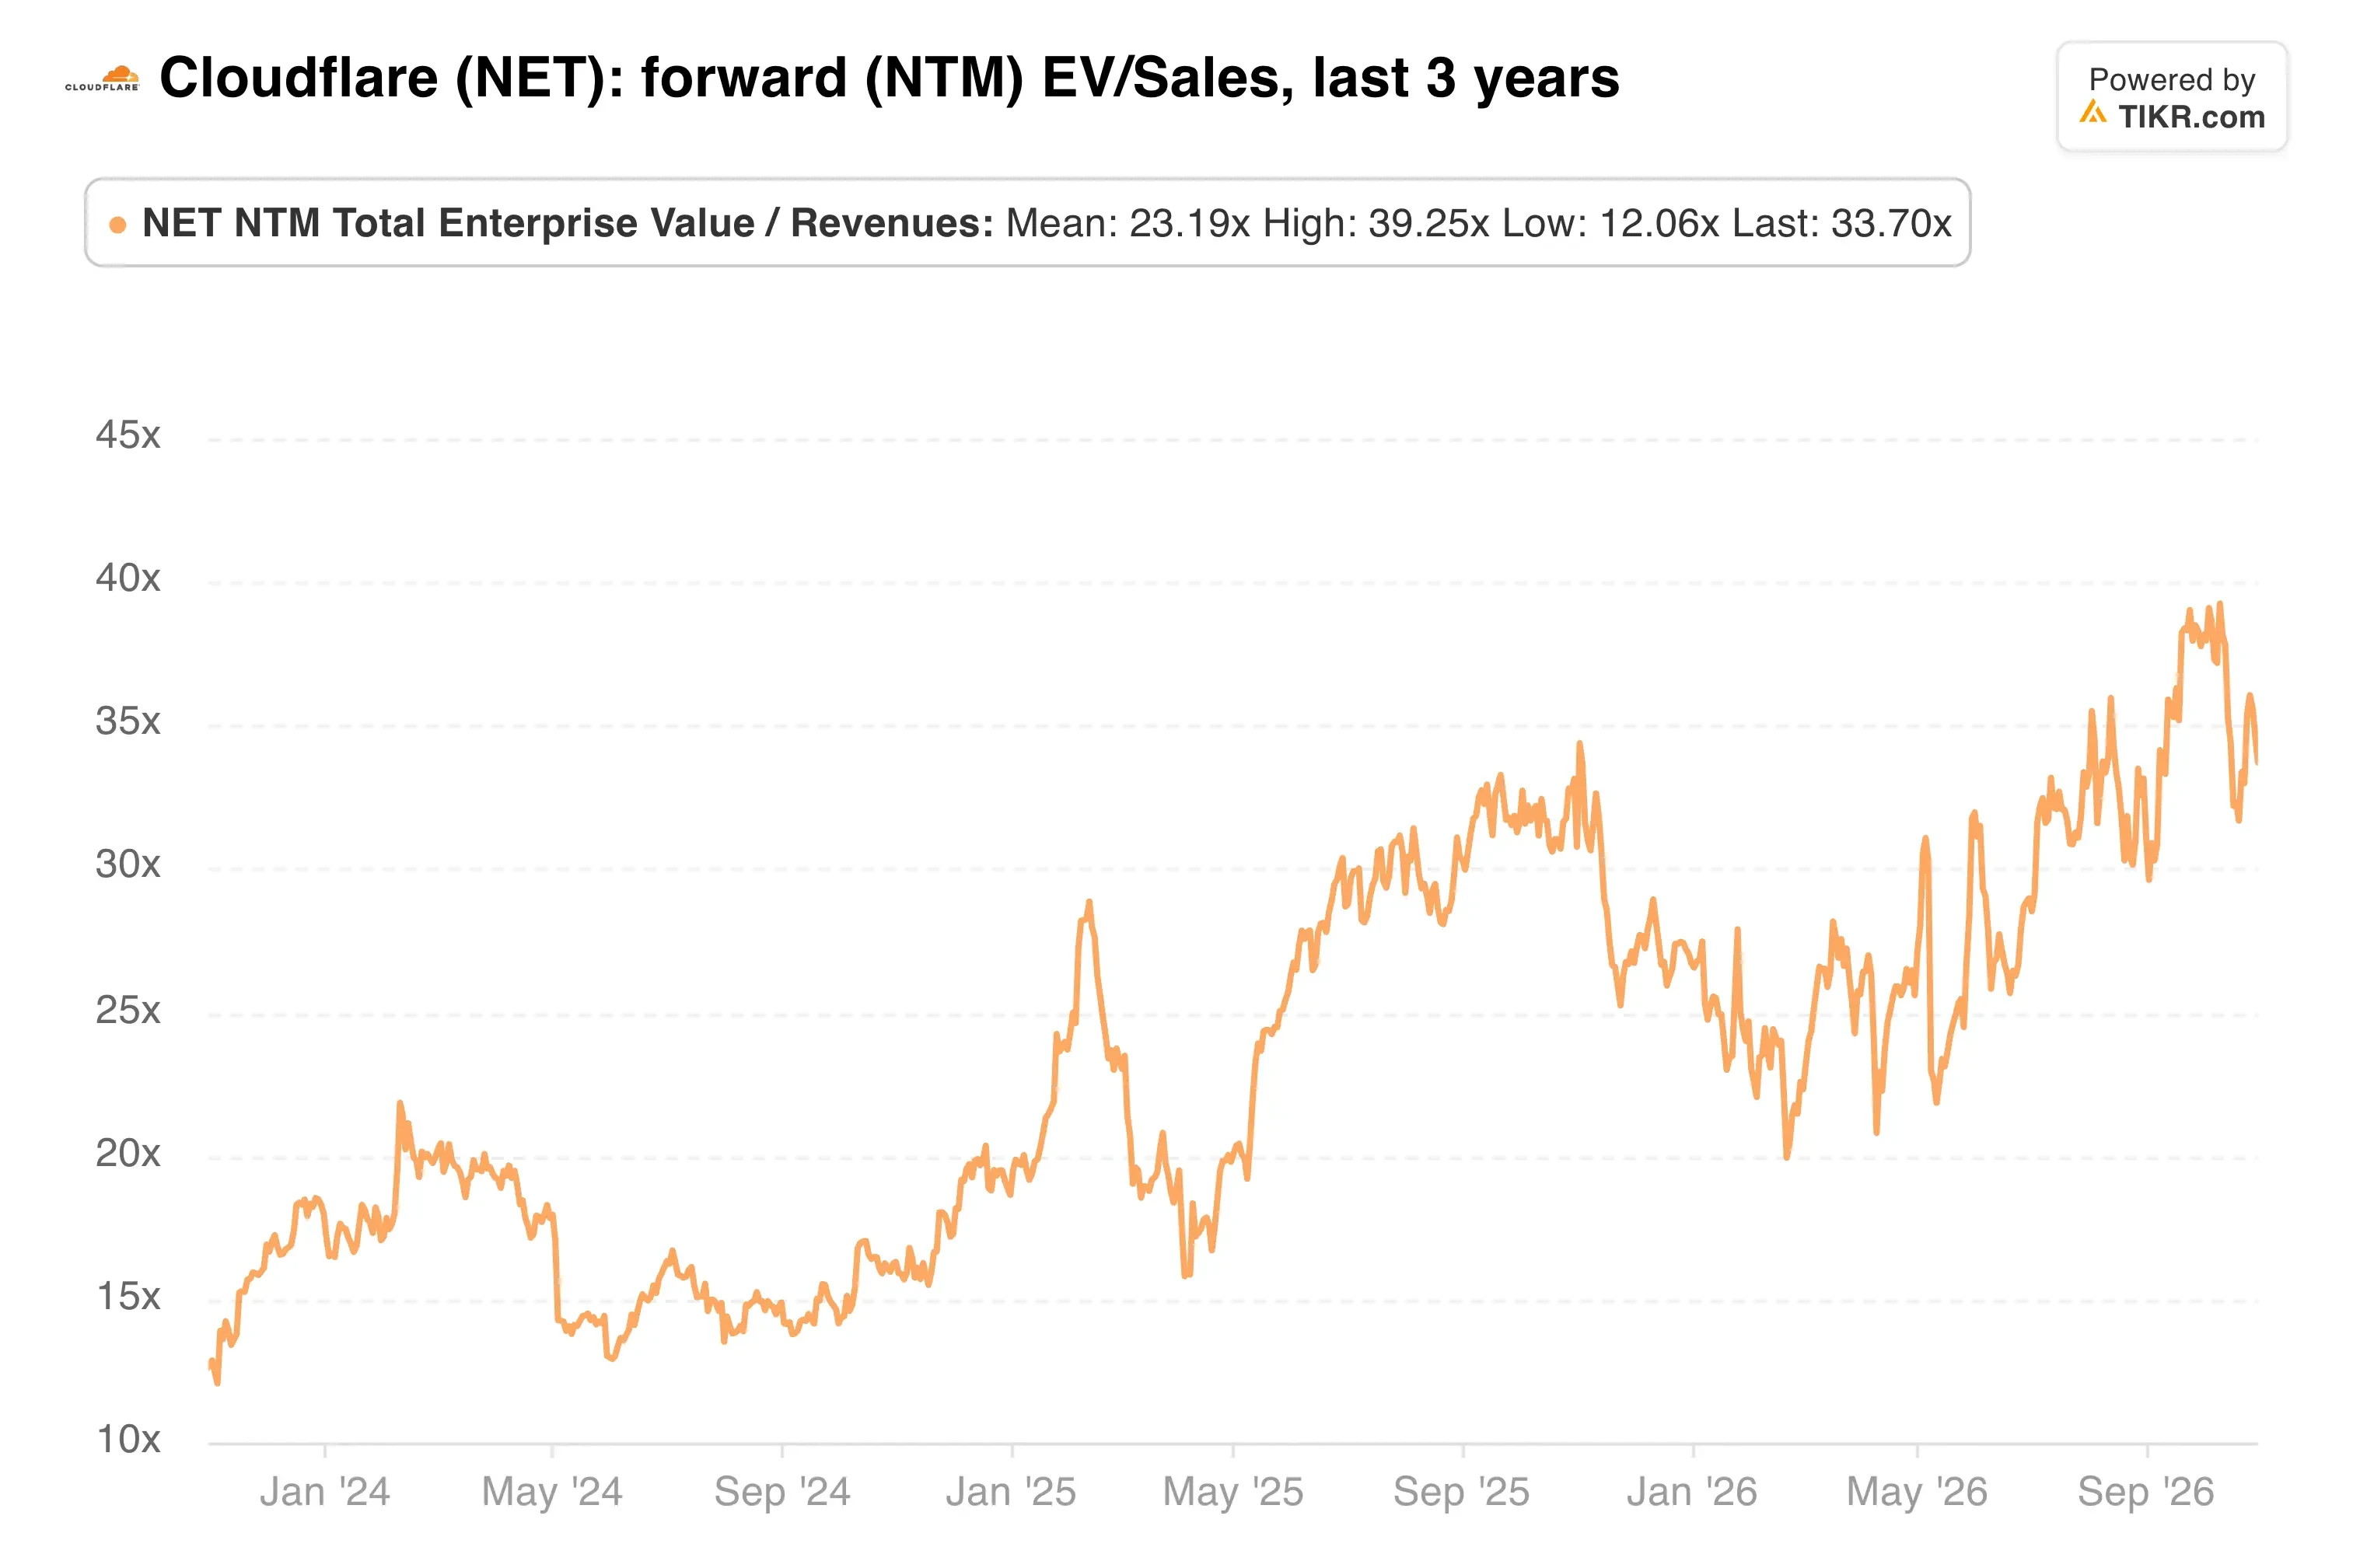
Qui è dove diventa difficile. Cloudflare scambia a 34 volte le vendite forward e 210 volte gli utili forward, e il prezzo target medio di $343 si trova solo circa l'11% sopra il prezzo attuale.
Come è apparso questo premio nel tempo?
Anche i margini si stanno muovendo nella direzione sbagliata. Il margine lordo rettificato è sceso al 73,1% nel secondo trimestre dal 76,3% di un anno prima, e i costi di calcolo in aumento rimangono un rischio. La perdita operativa GAAP ha raggiunto $205,7 milioni dopo $151 milioni di oneri di ristrutturazione.
La diluizione è un'altra pressione latente. Cloudflare ha venduto $2,175 miliardi di obbligazioni convertibili a tasso zero con scadenza 2031 ad agosto. La co-fondatrice Michelle Zatlyn ha anche venduto circa $27,5 milioni di azioni all'inizio di ottobre.
La mia opinione: Cloudflare sta performando quasi quanto qualsiasi altra società software in questo momento, e la storia del traffico macchina mi sembra reale. Tuttavia, a 34 volte le vendite, anche un solido superamento delle stime potrebbe non far salire molto il titolo. Aspetterei un pullback prima di acquistare.
Il punto di controllo è il 5 novembre. Un aumento delle previsioni annuali e una ritenzione netta vicina al 120% giustificherebbero il multiplo per un altro trimestre.
Quindi, quanto vale realmente l'azione Cloudflare?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Cloudflare. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere qualsiasi titolo. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!