


Punti Chiave
- Citigroup ha ottenuto l'approvazione per una società di intermediazione mobiliare interamente controllata in Cina, diventando la settima società straniera con quella licenza dopo un'attesa di quattro anni.
- I ricavi del terzo trimestre sono aumentati dell'8% a 23,8 miliardi di dollari e l'utile netto è balzato del 40% a 5,2 miliardi di dollari, con un EPS di 2,85 dollari superiore alle stime.
- I costi del credito sono saliti a 2,6 miliardi di dollari a causa di un aumento delle riserve di 369 milioni di dollari, e le azioni si trovano circa il 17% al di sotto del loro massimo a 52 settimane.
- Il prossimo traguardo è l'IPO di Banamex, prevista per gennaio con un ricavo superiore a 3 miliardi di dollari.
Jane Fraser ha trascorso anni a ridimensionare Citi. Questa settimana ha avuto un motivo per espandersi di nuovo, ed è arrivato da Pechino.
Citigroup (C) ha ottenuto l'approvazione per gestire un'attività di intermediazione mobiliare interamente controllata in Cina. La licenza copre l'intermediazione su azioni A, il collocamento, la ricerca e il trading per conto proprio. Mette anche fine a un'istanza che si è trascinata per oltre quattro anni, e Citi diventa solo la settima società straniera con questa struttura.
L'approvazione arriva dieci giorni dopo che Citi ha pubblicato i suoi migliori ricavi del terzo trimestre in un decennio. Il management ha anche dichiarato di aspettarsi ora di superare il suo obiettivo di rendimento sul capitale comune tangibile (ROTCE) del 10% all'11% per il 2026.
Gli investitori rimangono comunque cauti. Il titolo ha chiuso a 122 dollari giovedì, in calo dell'1,1%, e si trova circa il 17% al di sotto del suo massimo a 52 settimane di 148 dollari.
A gennaio, Fraser aveva detto al personale che era il momento di abbandonare le "vecchie cattive abitudini". Questo trimestre suggerisce che alcune di esse sono finalmente sparite.
Quaranta percento con un asterisco
Citi ha superato le stime sulle voci che contavano di più:
- I ricavi sono aumentati dell'8% a 23,8 miliardi di dollari, superando i circa 23,7 miliardi di dollari attesi.
- L'utile netto è balzato del 40% a 5,2 miliardi di dollari, o 2,85 dollari per azione contro una stima di 2,65 dollari.
- Il reddito netto da interessi è cresciuto del 14%, aiutato da una crescita del 12% dei prestiti medi a 809 miliardi di dollari. sec
L'asterisco è Banamex. Il trimestre dell'anno precedente includeva una svalutazione dell'avviamento al netto delle tasse di 714 milioni di dollari, quindi la crescita sottostante del profitto era più vicina al 17%.
È comunque un numero forte. L'utile netto della divisione Wealth è quasi raddoppiato a 585 milioni di dollari, e i ricavi di Services sono aumentati del 15%. wealthbriefingasia
Ecco come si è mosso l'utile trimestrale negli ultimi due anni.
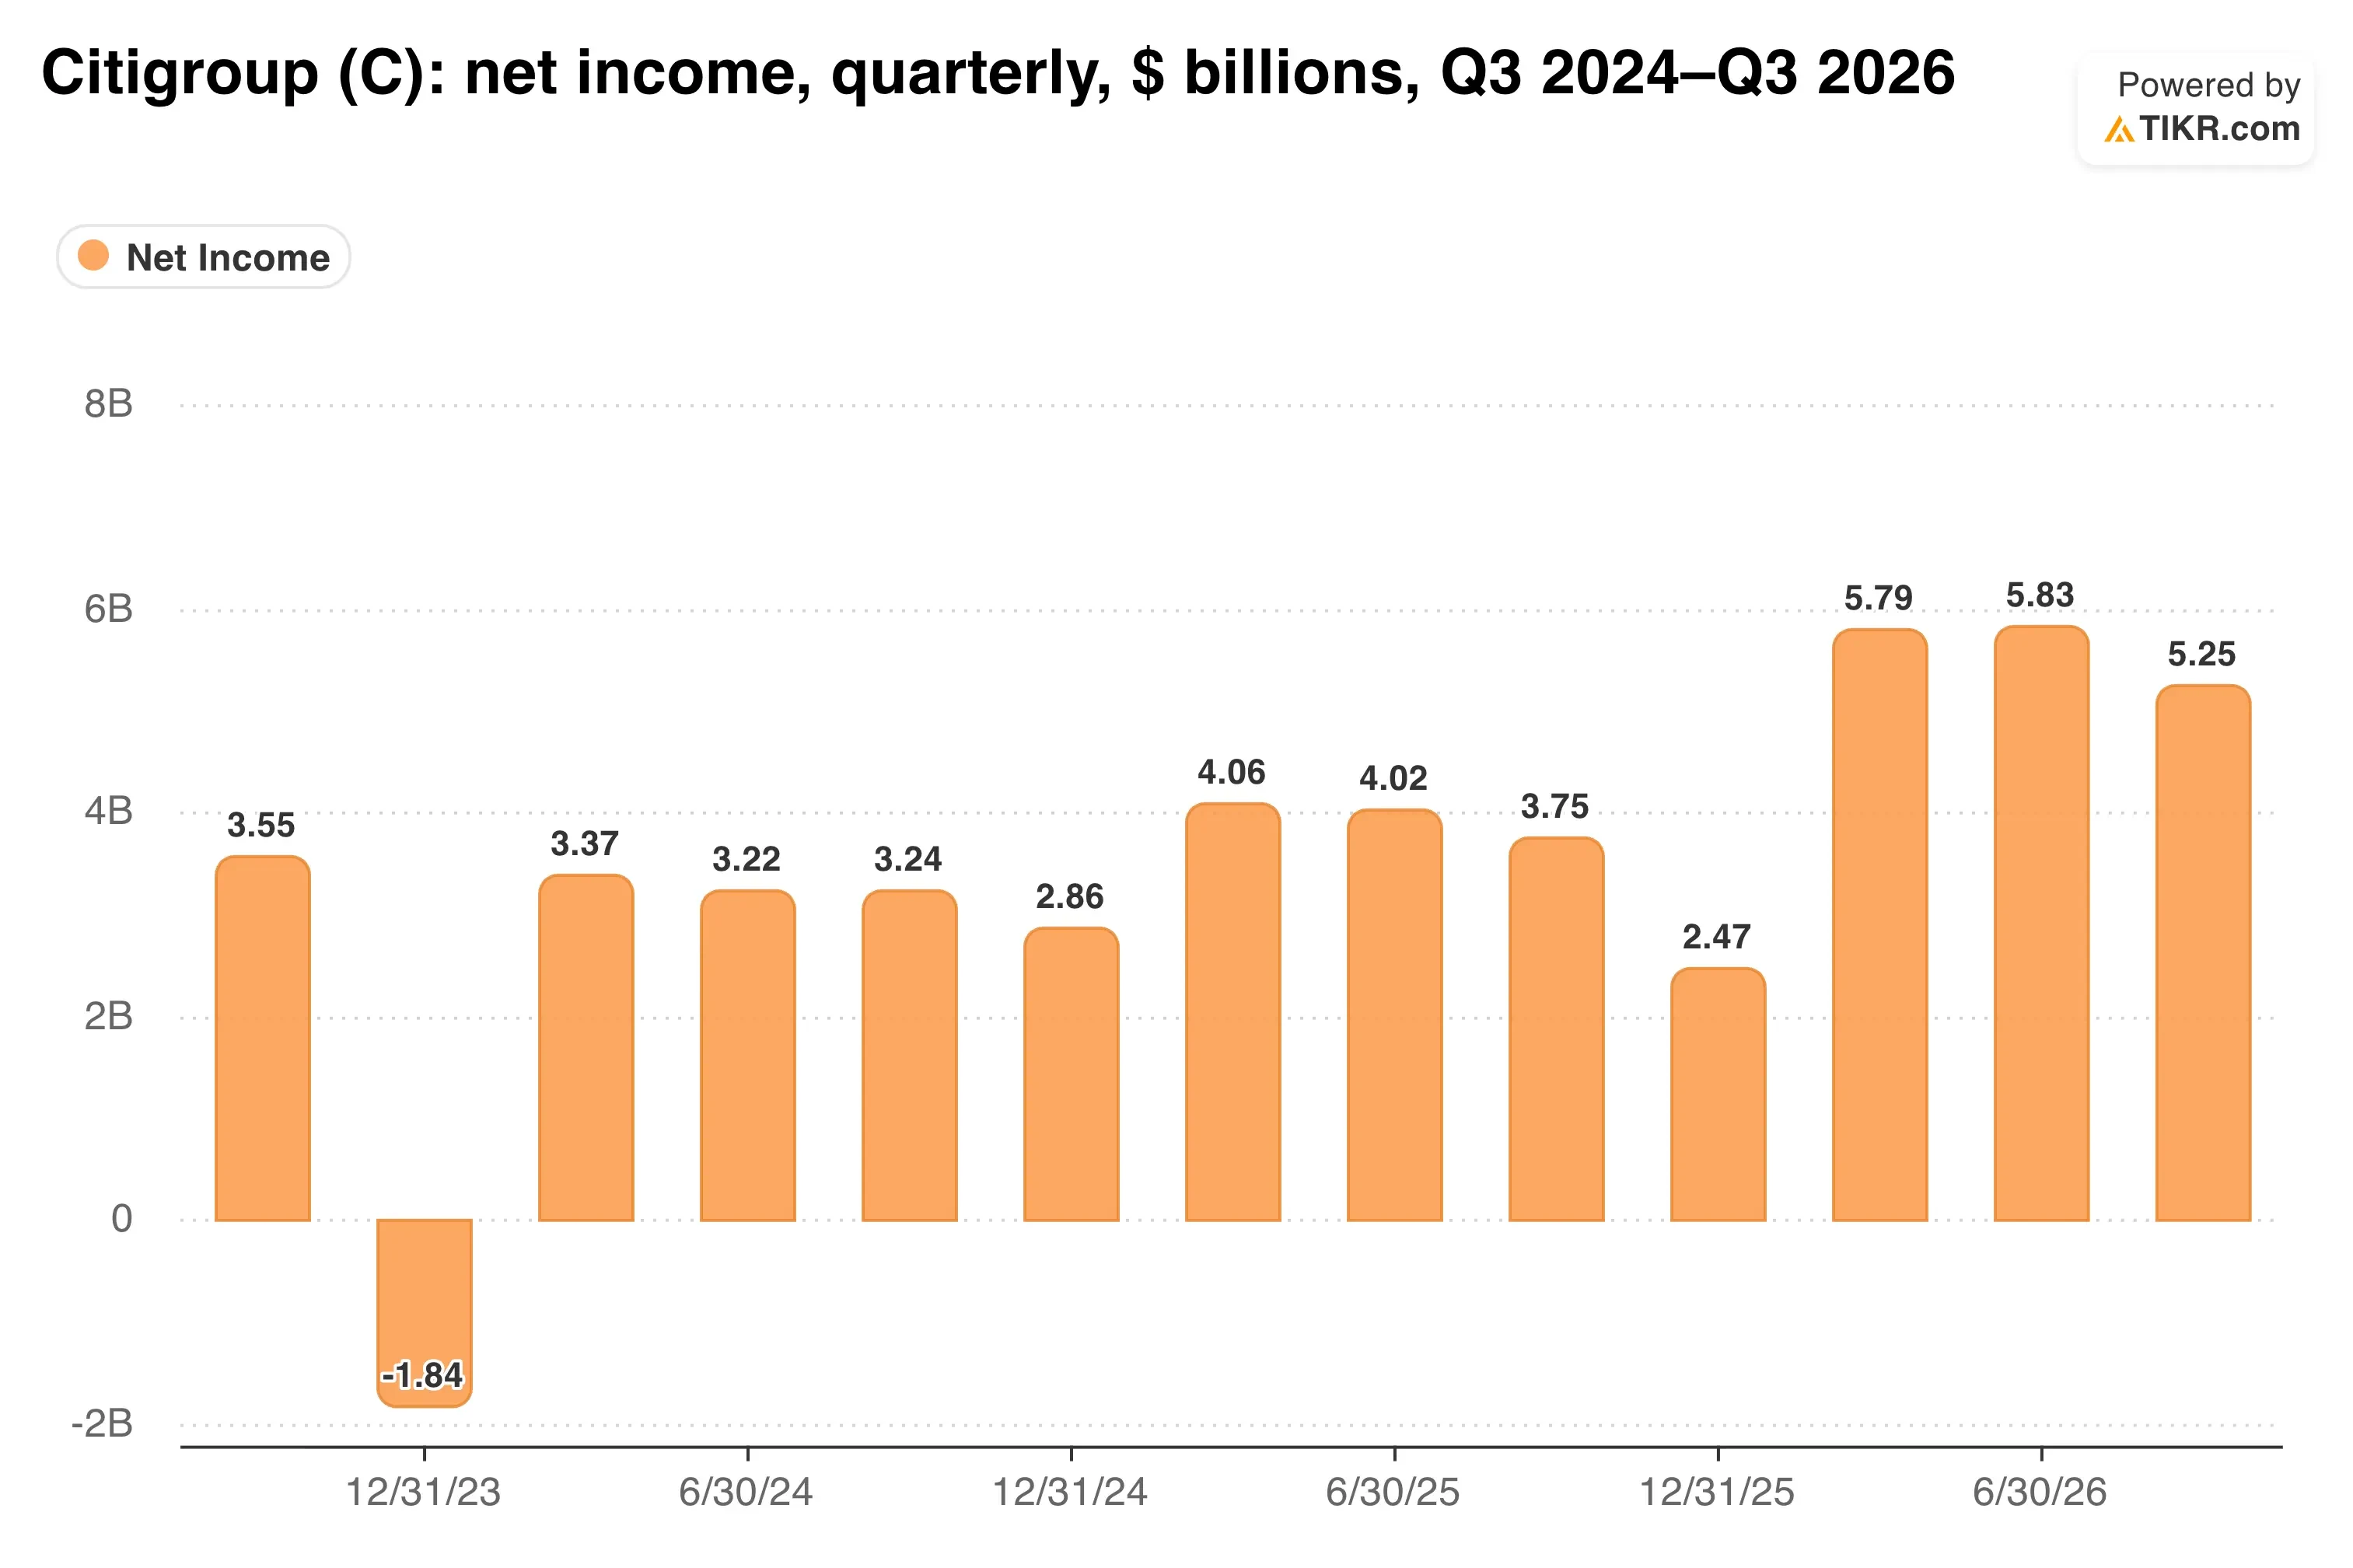
Con la svalutazione di Banamex fuori dal confronto, la base degli utili si trova ora a un livello visibilmente più alto.
La Cina aggiunge un motore di commissioni
La licenza è importante per un semplice motivo. Citi può ora guadagnare commissioni di collocamento e di trading in Cina senza doverle dividere con un partner di una joint venture.
Questo colma una lacuna reale. I ricavi non da interessi sono diminuiti del 4% lo scorso trimestre, quindi è stato il reddito da spread a fare gran parte del lavoro. Citi prevede di aggiungere diverse decine di dipendenti sul territorio nei prossimi mesi e ospiterà la sua China Conference dall'11 al 13 novembre.
Banamex è l'altra metà della ristrutturazione. All'inizio di quest'anno, Citi ha venduto un ulteriore 24% della partecipazione a investitori tra cui Blackstone (BX) e General Atlantic, mantenendo il 51%. Ora punta a un'IPO che raccolga più di 3 miliardi di dollari, possibilmente a gennaio.
Banamex ha anche raccolto 900 milioni di dollari in obbligazioni assorbenti le perdite, quindi può reggersi sul proprio capitale prima della quotazione.
Services è il business che Fraser vuole che tutto questo alimenti...

Services è stata la divisione con la crescita più costante di Citi, e la Cina dà alla banca un secondo franchise di commissioni da costruire accanto ad essa.
TIKR monitora 23 analisti su Citigroup. Quanti dicono "Compra"?
Vedi la suddivisione completa dei rating Compra, Mantieni e Vendi su Citigroup, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti su Citigroup
Credito e il divario sul valore contabile
Il credito spiega gran parte della cautela. L'accantonamento per perdite creditizie è stato di 2,6 miliardi di dollari, inclusa un'aggiunta alle riserve di 369 milioni di dollari legata a un outlook macroeconomico più debole. Le perdite nette sul credito sono rimaste stabili a 2,2 miliardi di dollari, ma l'utile netto delle U.S. Consumer Cards è diminuito dell'8% a 851 milioni di dollari. sec
La valutazione è l'altro lato della medaglia. Citi scambia a 1,06x il valore contabile e 10,0x gli utili forward, mentre Wells Fargo (WFC) scambia a 1,57x il valore contabile e Morgan Stanley (MS) a 2,71x.
Quindi, quanto è rimasto ampio quel divario nel tempo?
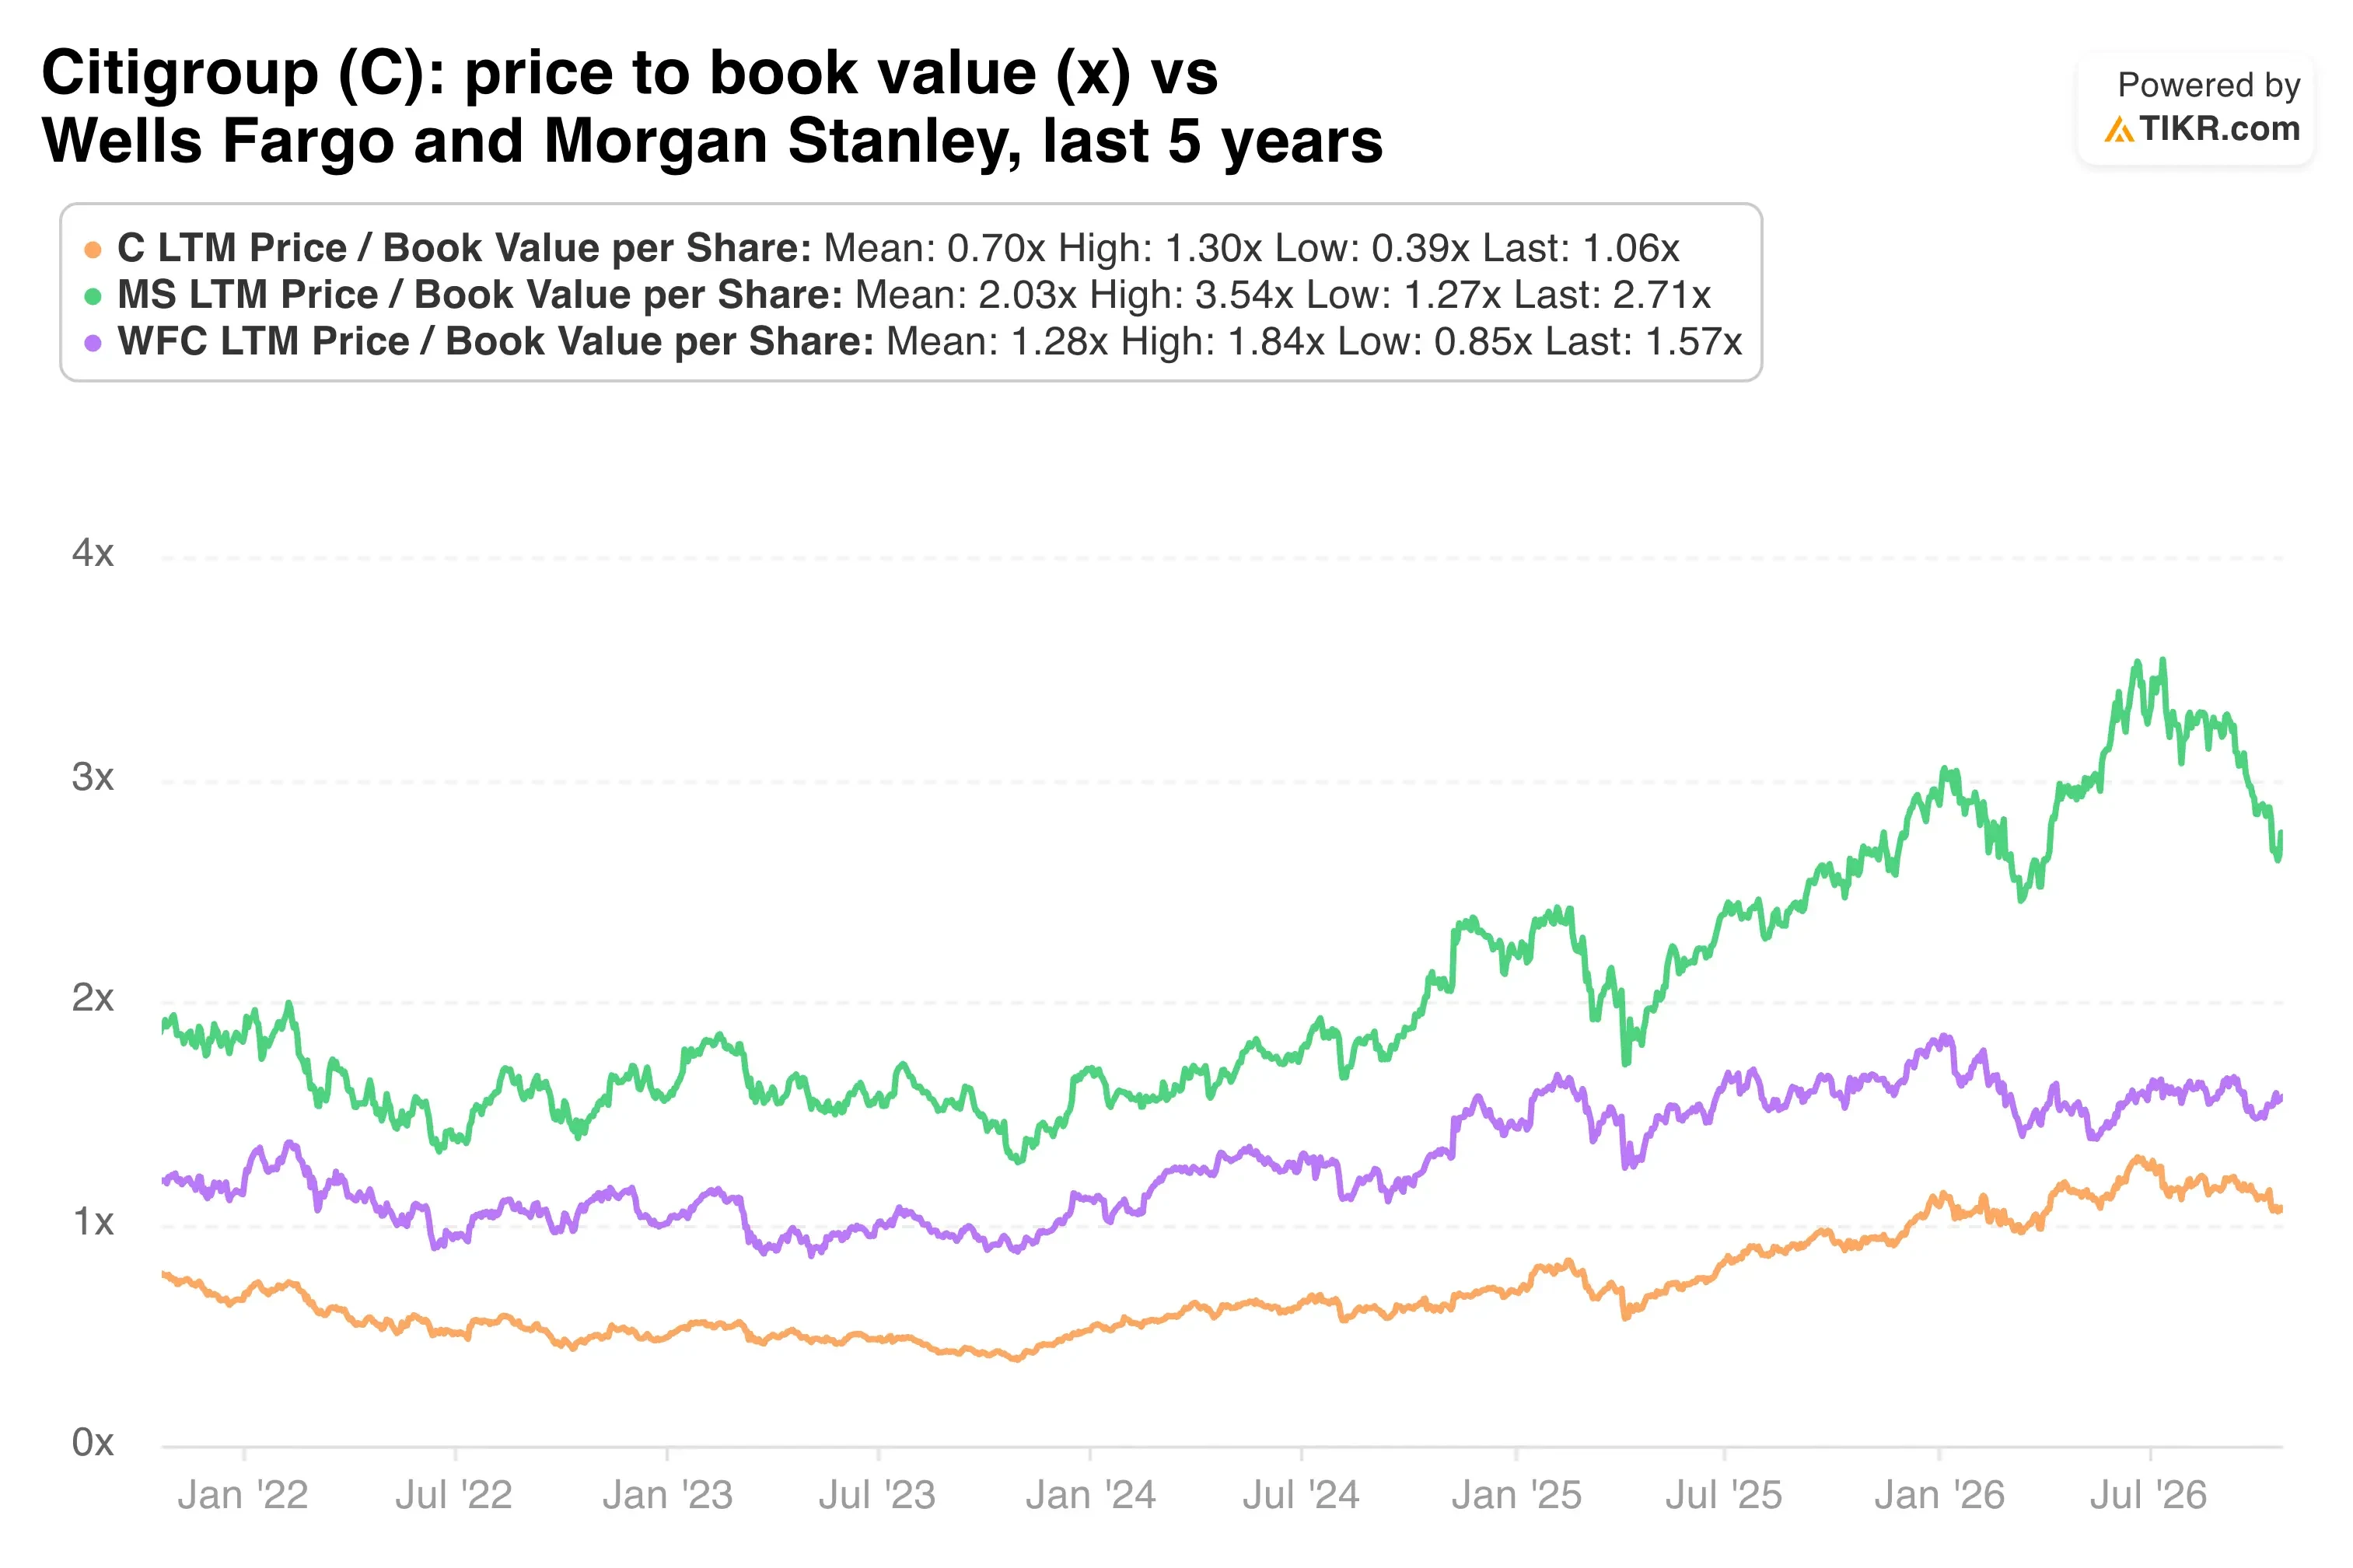
Citi ha ridotto lo sconto, ma scambia ancora vicino al valore contabile mentre i rendimenti salgono verso l'11%.
Gli analisti si aspettano che l'EPS si componga a un tasso di circa il 31,7% annuo nei prossimi due anni. Il loro prezzo target medio di 151 dollari implica un potenziale rialzista di circa il 23%.
La mia opinione: La licenza cinese è un piccolo motore di utili per il 2027. Il suo valore maggiore è il segnale che Citi è passata dalla pulizia all'espansione. Se la banca raggiungerà il suo intervallo di ROTCE dell'11% al 13% il prossimo anno, un titolo vicino al valore contabile sembra troppo economico, sebbene un portafoglio carte più debole potrebbe mantenere lo sconto.
L'IPO di Banamex è il prossimo traguardo, con una quotazione prevista a gennaio. Un forte prezzo superiore a 3 miliardi di dollari mostrerebbe che gli investitori sono disposti a pagare per i pezzi che Citi sta scorporando.
Quindi, qual è il valore effettivo del titolo Citigroup?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Citigroup. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono essere consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento del TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in alcun titolo menzionato. Grazie per la lettura e buoni investimenti!


