Punti Chiave
- L'EPS rettificato di UnitedHealth è balzato del 61% a $4,69, superando la stima di $4,14, poiché il rapporto dei costi medici è migliorato all'88,4%.
- Il management ha alzato le previsioni per l'EPS rettificato 2026 ad almeno $20,50, il terzo aumento quest'anno, e mantiene l'obiettivo di crescita di lungo termine del 13% al 16%.
- I ricavi sono scesi a $112,7 miliardi e UnitedHealthcare ha servito 48,3 milioni di persone, in calo da circa 50,1 milioni, quindi la ripresa è trainata dai margini.
- La prossima prova arriverà a gennaio 2027, quando le previsioni per il 2027 mostreranno se i rilasci dalle riserve hanno gonfiato il recupero dei margini di quest'anno.
UnitedHealth Group (UNH) ha capito come far crescere rapidamente gli utili mentre si rimpicciolisce.
Il titolo è salito dell'1,9% a $425 giovedì, circa il 9% sopra il livello a cui veniva scambiato prima del suo rapporto sul terzo trimestre del 13 ottobre. Le azioni mostrano ora un rendimento totale del 26,4% quest'anno, dopo essere scese di circa il 20% nel primo trimestre.
Il trimestre ha fornito il carburante al rally. L'EPS rettificato è balzato del 61%, il rapporto dei costi medici è sceso di 150 punti base e il management ha alzato per la terza volta le previsioni per il 2026.
Il CEO Stephen Hemsley ha attribuito il merito alla "disciplina ed esecuzione" dei suoi team. I numeri per lo più gli danno ragione, ma la linea dei ricavi merita un esame più attento.
Cure più economiche, margini più grassi
UnitedHealth ha battuto le stime su quasi ogni linea che conta per il profitto:
- EPS rettificato di $4,69, in aumento da $2,92 di un anno fa e ben al di sopra della stima di $4,14
- Un rapporto dei costi medici dell'88,4%, in calo dall'89,9%
- Un reddito operativo di $6,6 miliardi, in aumento da $4,3 miliardi
I ricavi di $112,7 miliardi hanno anche superato il consenso di $111,4 miliardi, sebbene siano scesi da $113,2 miliardi di un anno prima. Il rapporto dei costi operativi è migliorato al 12,8% dal 13,5%, quindi l'efficienza ha aiutato insieme ai prezzi.
Per contestualizzare, Centene (CNC) ha registrato un rapporto dei costi medici del 94,3% nel suo quarto trimestre del 2025, un promemoria di quanto rapidamente le tendenze dei costi possano travolgere un assicuratore.
Un caveat merita di essere segnalato. Il trimestre includeva $610 milioni di rilasci favorevoli dalle riserve, che gonfiano un singolo periodo e non si ripetono a comando.
La riparazione del margine è più facile da vedere trimestre per trimestre.
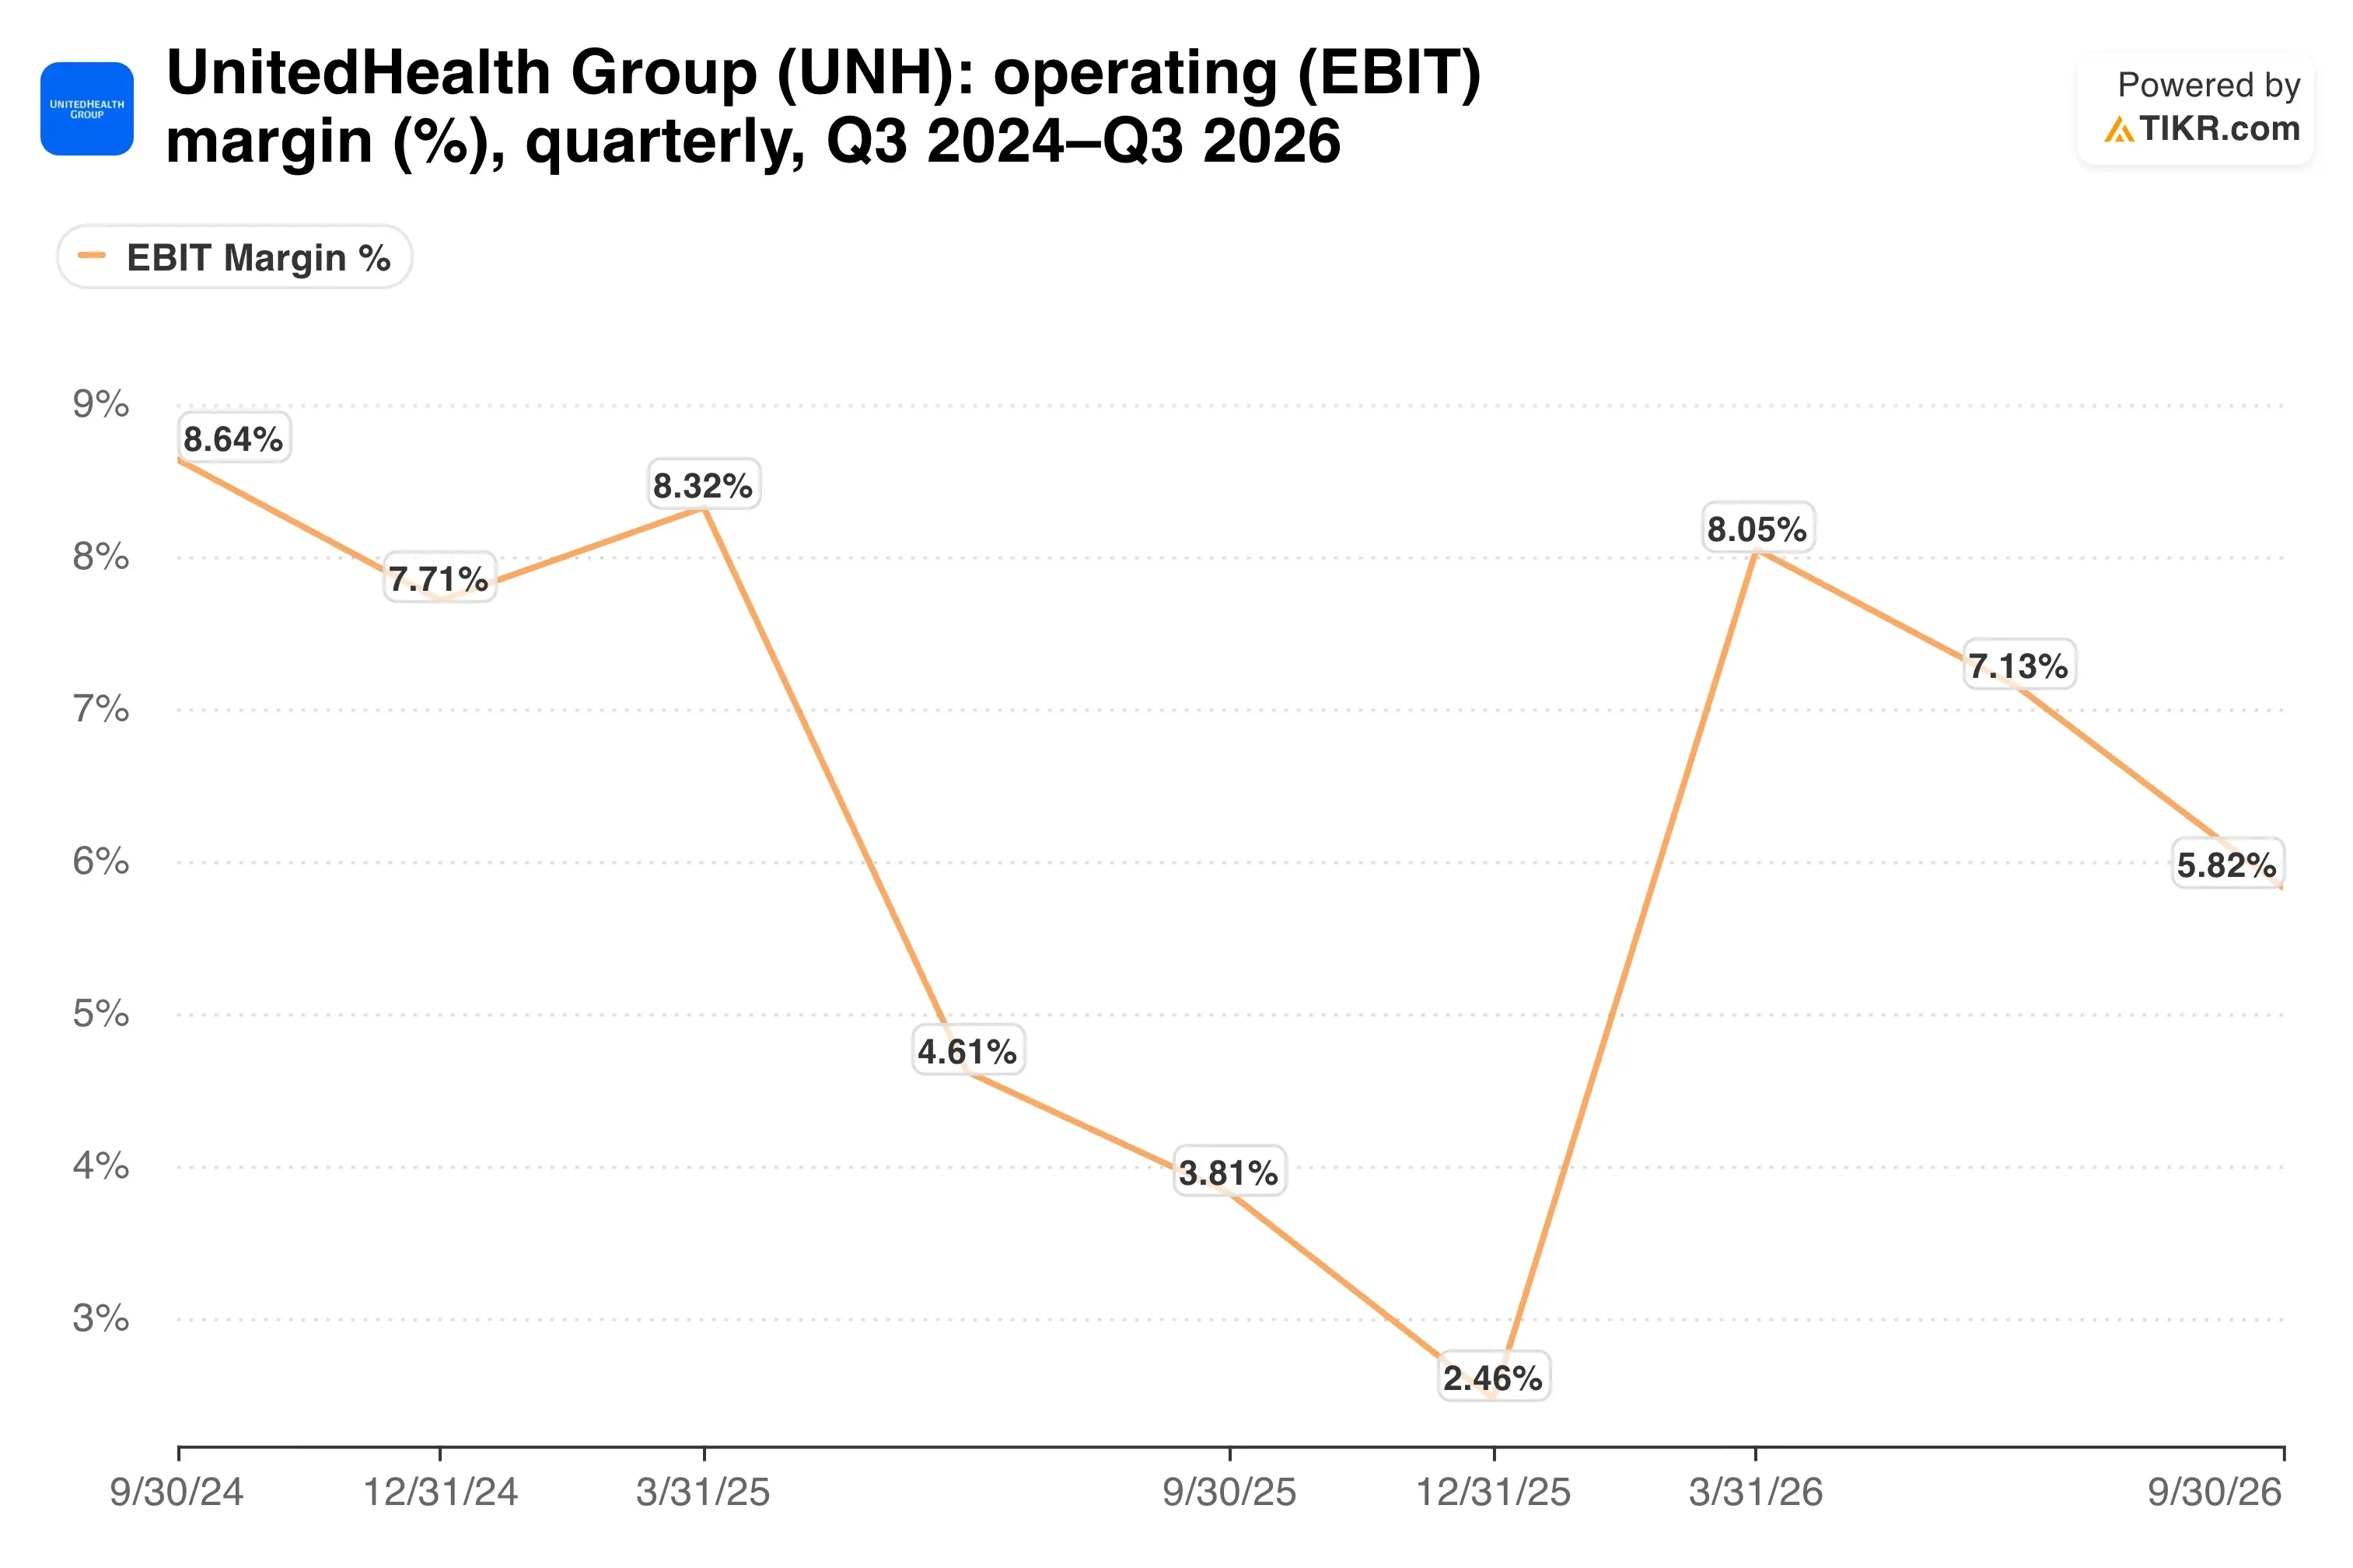
Il margine operativo è tornato vicino al 6%, ancora ben al di sotto dell'8% e oltre che UnitedHealth guadagnava nel 2023.
Optum si rimpicciolisce per diventare redditizio
Optum ha fatto il lavoro pesante. I ricavi hanno raggiunto $66,9 miliardi e gli utili operativi sono saliti a $3,7 miliardi da $2,5 miliardi.
Optum Health è il vero fattore di oscillazione. I suoi ricavi sono diminuiti del 10% poiché UnitedHealth ha abbandonato i mercati più piccoli di cure basate sul valore, eppure gli utili operativi sono balzati a $735 milioni da $41 milioni.
Optum Rx ha beneficiato dell'adozione dei biosimilari, sebbene le prescrizioni rettificate siano scese a 393 milioni da 414 milioni. E UnitedHealthcare ha servito 48,3 milioni di persone, in calo da circa 50,1 milioni di un anno prima.
La società ha anche concordato di uscire dall'assicurazione sanitaria privata internazionale, con The Cigna Group (CI) che diventa l'assicuratore preferito per i suoi clienti globali. È un altro passo verso un'azienda più semplice e focalizzata sugli Stati Uniti.
Quindi, dove stanno andando i ricavi?
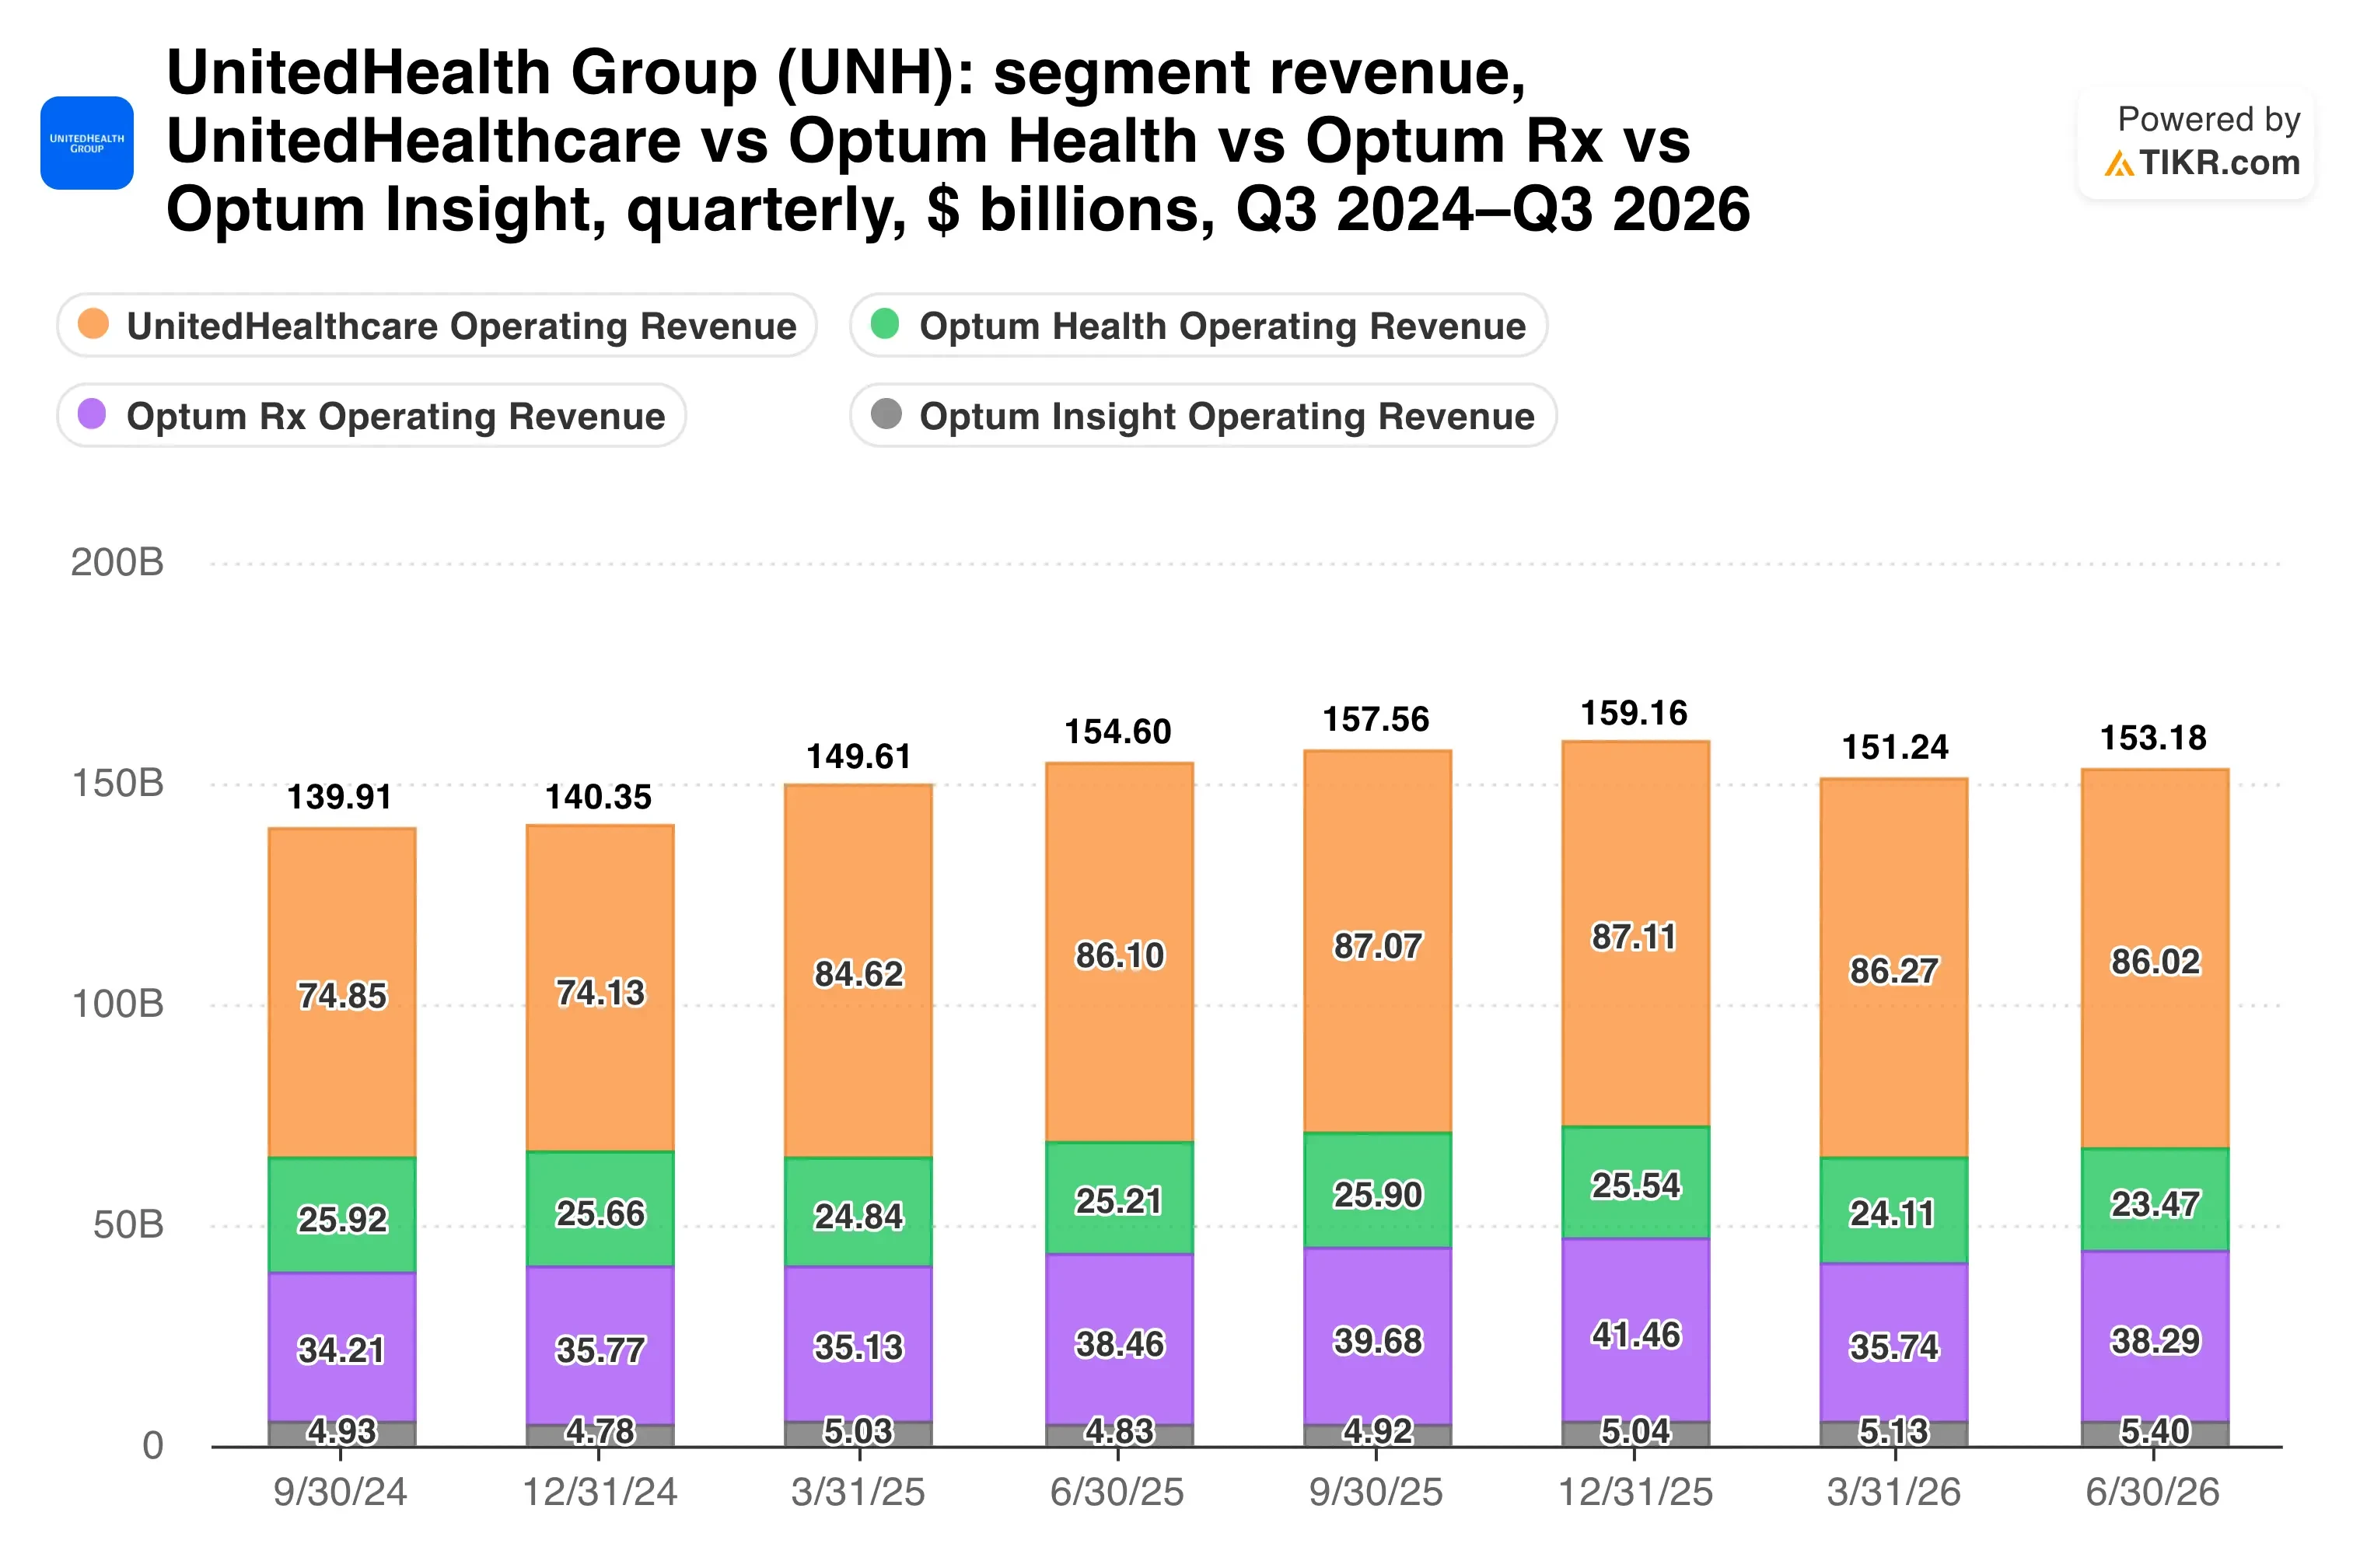
I segmenti mostrano un'azienda che scambia membri e contratti per margine, e questo scambio ha un limite.
TIKR monitora 26 analisti su UnitedHealth. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su UnitedHealth, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di UnitedHealth
Prezzato per un 2027 pulito
A $425, UnitedHealth scambia a 18,4x gli utili forward, e il target medio di Wall Street di $478 implica un potenziale rialzo di circa il 12%. Il consenso si aspetta che l'EPS cresca del 19,3% all'anno nei prossimi due anni, dopo un calo annuale del 9,7% negli ultimi tre.
Il management ha anche detto che si aspetta ancora una crescita nel 2027 all'interno del suo intervallo di lungo termine del 13% al 16%. Questo lascia poco spazio per un'altra brutta sorpresa sui costi.
I rischi non sono scomparsi. L'iscrizione al mercato individuale è scesa a 20,5 milioni a giugno, e il finanziamento di Medicare Advantage rimane una leva politica in vista delle elezioni di medio termine.
Ecco quanto ancora deve correre il percorso degli utili...
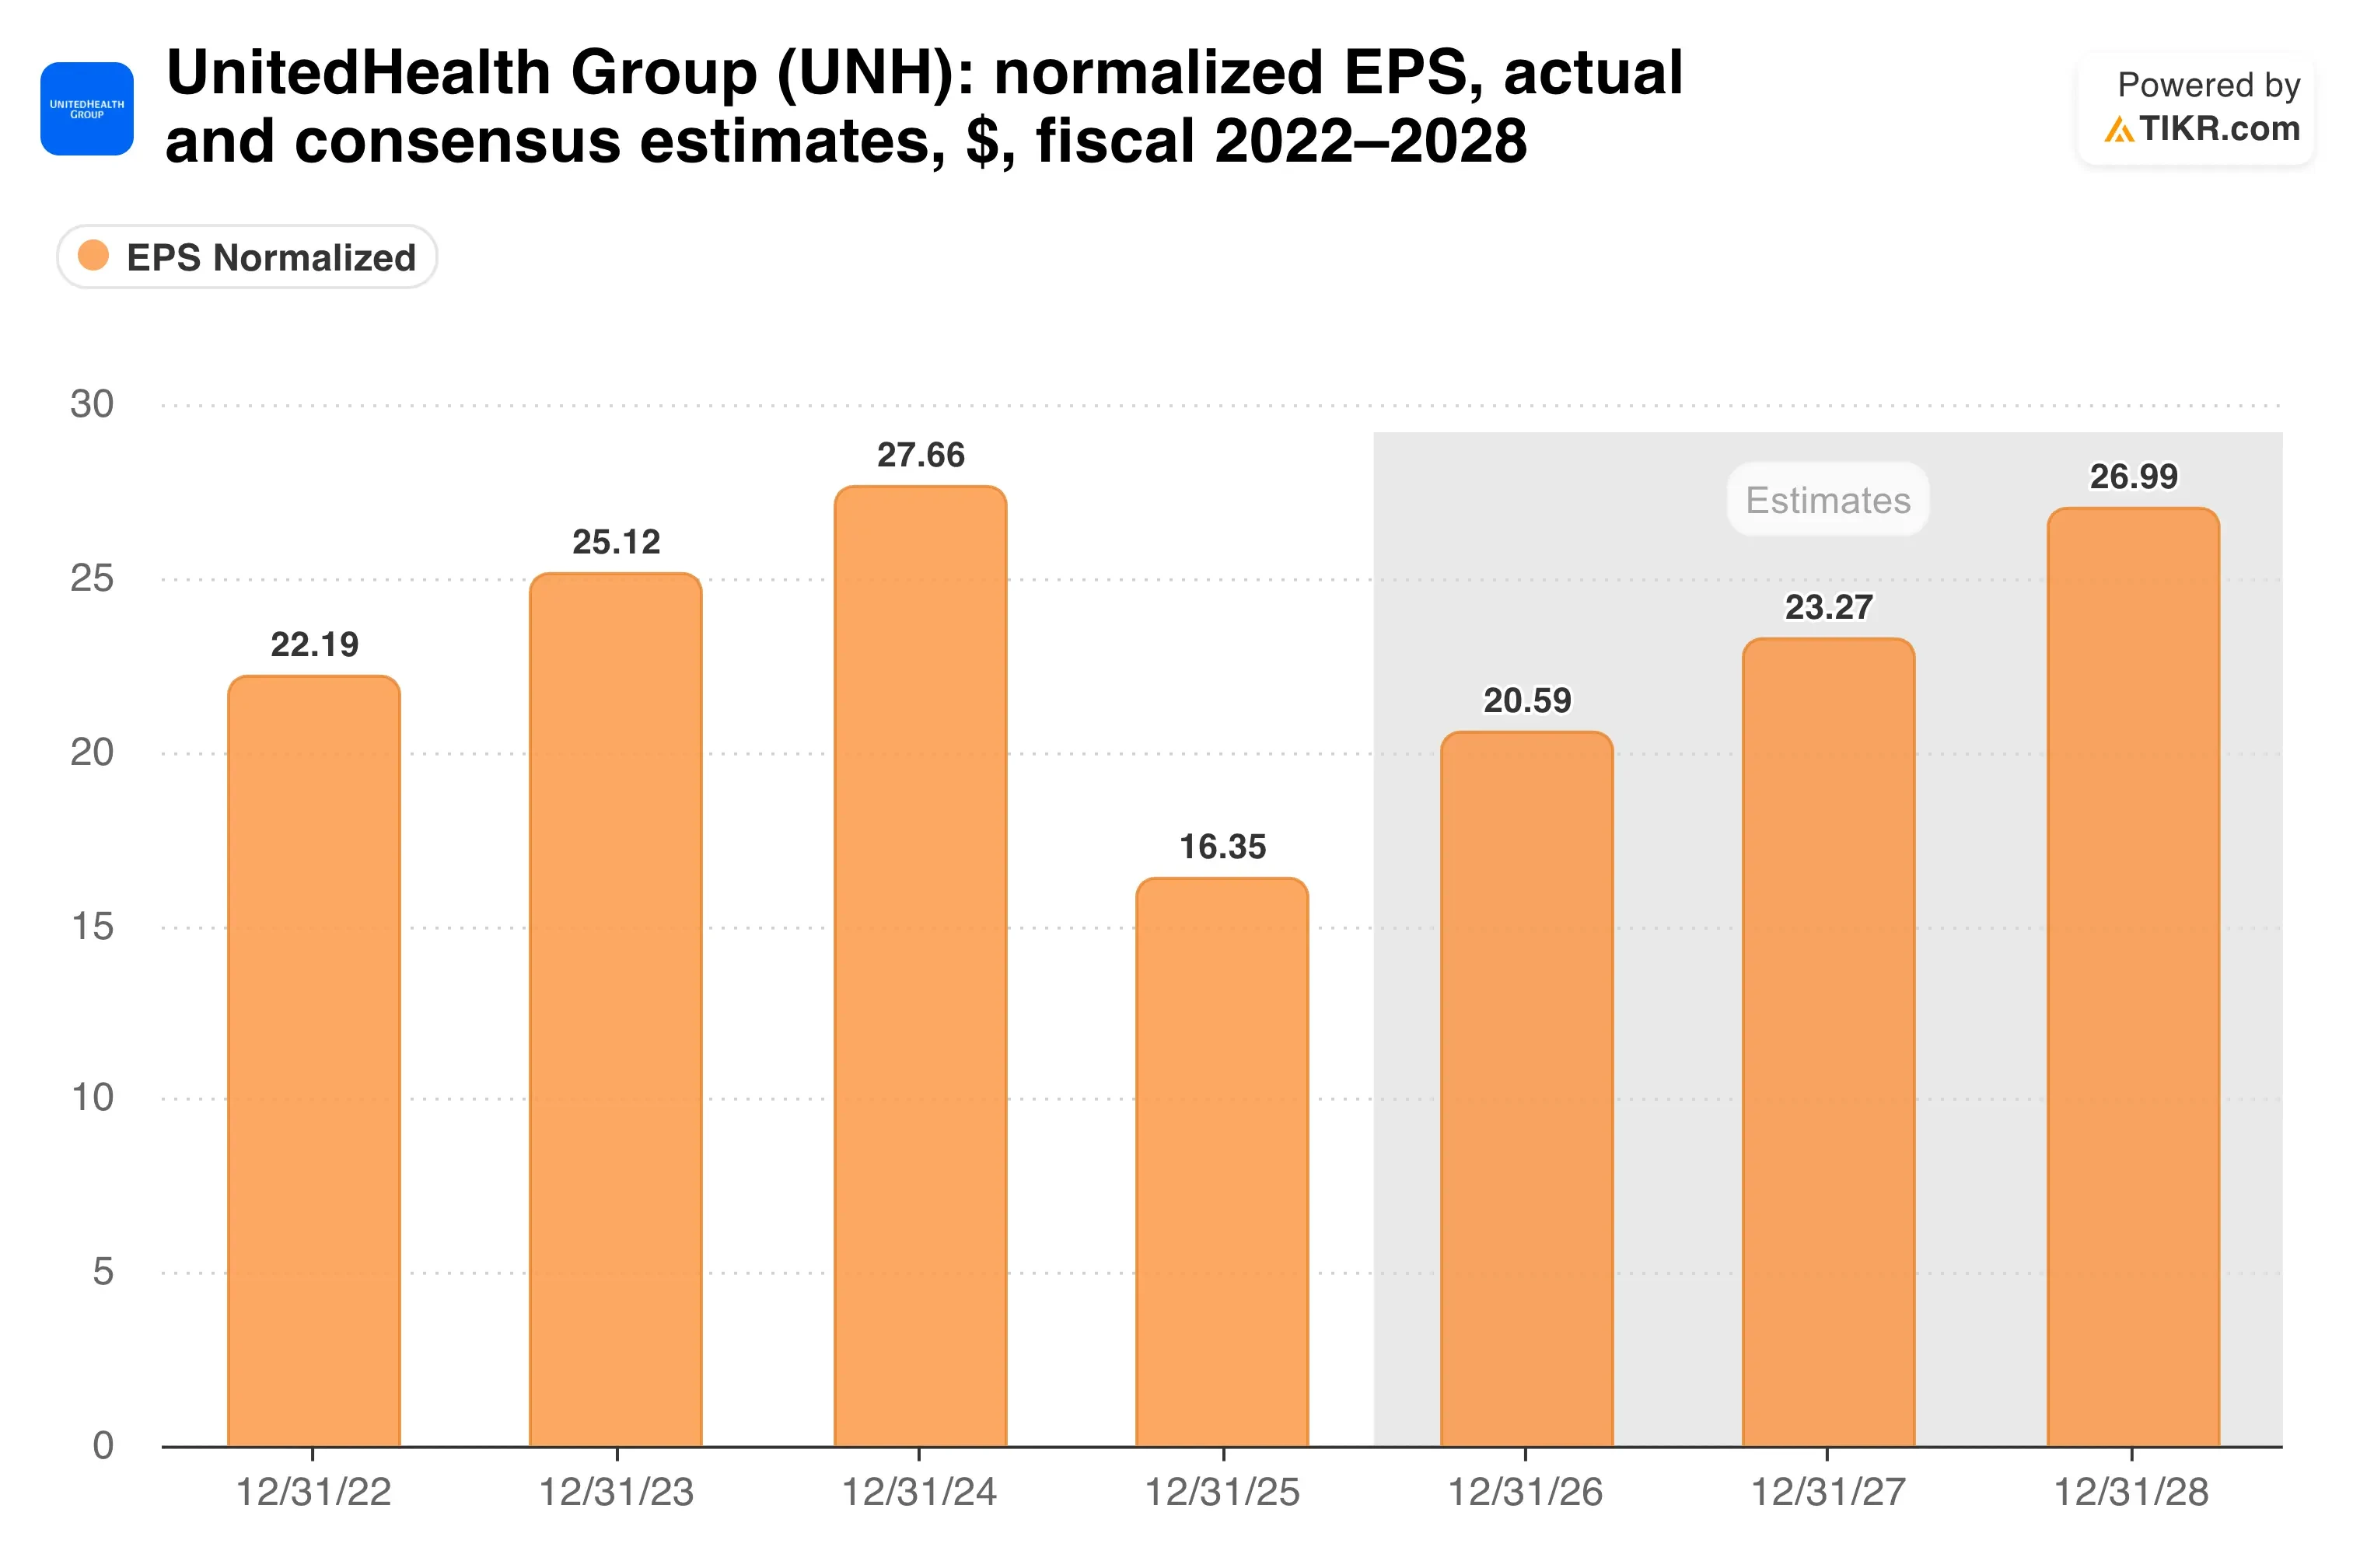
La mia opinione: Questa è una vera e propria svolta, e l'oscillazione di Optum Health da $41 milioni a $735 milioni mostra che le correzioni stanno funzionando. Tuttavia, i rilasci dalle riserve e la contrazione dei membri hanno fatto parte del lavoro, quindi tratto $20,50 come un pavimento scelto con cura dal management.
I risultati dell'intero anno, previsti intorno al 12 gennaio 2027, porteranno le prime previsioni per il 2027. Quel numero mostrerà se l'obiettivo del 13% al 16% sopravvive a un intero anno di ricavi più bassi.
Quindi, quanto vale realmente il titolo UnitedHealth?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere UnitedHealth. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere qualsiasi titolo. Creiamo i nostri contenuti sulla base dei dati di investimento del Terminal TIKR e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in alcun titolo menzionato. Grazie per la lettura e buoni investimenti!