


Punti Chiave
- Cisco ha alzato le sue previsioni per l'EPS non-GAAP dell'anno fiscale 2027 a un intervallo tra $5,47 e $5,53, rispetto al precedente $5,05-$5,11, eppure il titolo è sceso del 6,24% a $95,64 venerdì.
- Il P/E forward di Cisco è sceso a 17,2x dai 27,7x del picco di giugno, ma rimane comunque circa il 10% sopra la sua media quinquennale di 15,7x.
- Le previsioni implicano un margine operativo non-GAAP del secondo semestre di circa il 35%, contro il 37,8% del primo trimestre, poiché il mix di hardware e i costi della memoria pesano sul margine lordo.
- Gli analisti si aspettano che la crescita dell'EPS rallenti da circa il 27% di quest'anno a circa il 9% nell'anno fiscale 2028, e il prossimo test sarà il report del 10 febbraio 2027 di Cisco.
Cisco Systems (CSCO) è sceso del 6,24% a $95,64 venerdì, un giorno dopo che il gigante del networking ha riportato ricavi trimestrali record e ha alzato le sue previsioni di utili per l'anno fiscale 2027 di circa l'8%. Il calo ha cancellato circa $25 miliardi di valore di mercato, contro i circa $1,7 miliardi di profitto annuale non-GAAP che la guida EPS più alta implica.
Gli investitori non hanno contestato gli utili. Hanno ridotto quanto sono disposti a pagare per essi. Cisco ora scambia a 17,2x gli utili forward, in calo dai 27,7x del picco di giugno, e le stesse previsioni dell'azienda spiegano perché.
Cisco Ha Superato il Trimestre e Alzato le Previsioni Annuali
I ricavi del primo trimestre fiscale sono aumentati del 24% a $18,5 miliardi, e l'EPS non-GAAP è balzato del 40% a $1,40, superando la stima consensuale di $1,33. Durante la conference call sugli utili del Q1 2027, l'amministratore delegato Chuck Robbins li ha definiti i "tassi di crescita più forti per ricavi e utili da oltre 15 anni" per Cisco.
Le previsioni per l'intero anno sono state riviste al rialzo su tutta la linea:
- Ricavi tra $74,8 miliardi e $75,8 miliardi, una crescita di circa il 19%.
- EPS non-GAAP tra $5,47 e $5,53, rispetto al precedente $5,05-$5,11 (e sopra il consenso di FactSet di $5,10, secondo CNBC).
- Ricavi AI dagli hyperscaler di $9 miliardi, rispetto ai $7,5 miliardi precedenti, ovvero circa il 12% delle vendite (dal 6% nell'anno fiscale 2026).
Le Stime di Cisco Sono Salite. Il Suo Multiplo È Sceso.
Gli analisti si sono già adeguati alla nuova guida. Il consenso EPS si attesta a $5,50 per l'anno fiscale 2027, $6,01 per il 2028 e $6,51 per il 2029.
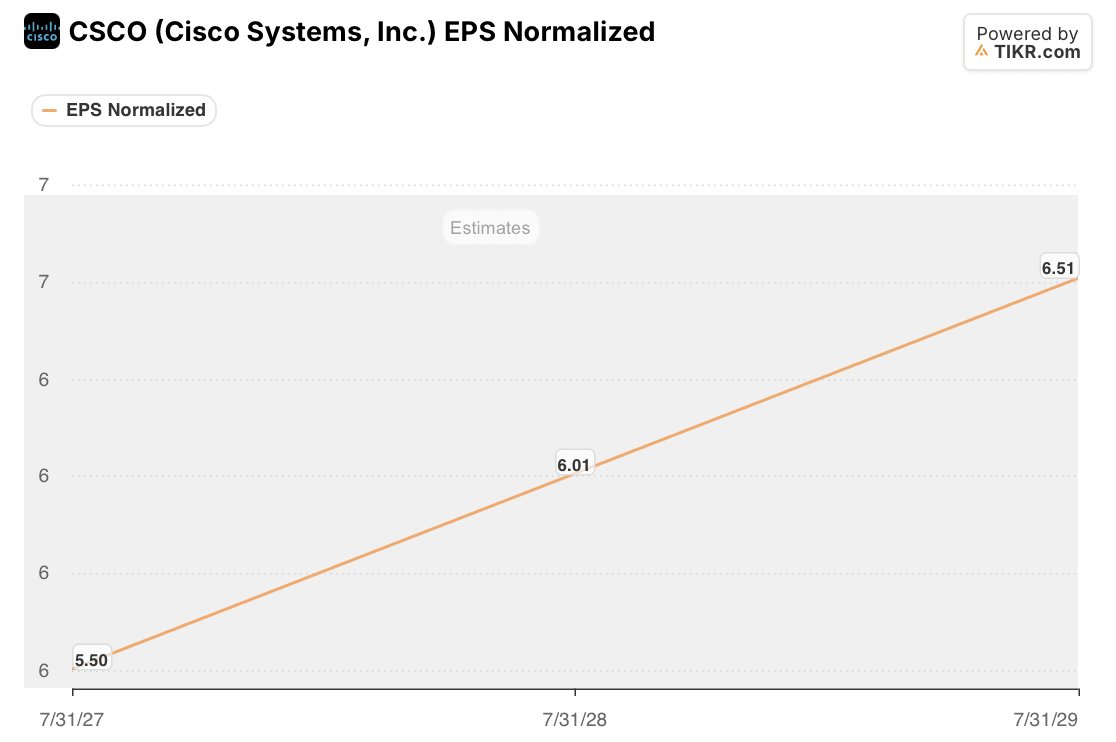
L'EPS cresce di circa il 27% quest'anno, poi di circa il 9% e l'8%. Gli acquirenti che pagavano 27,7x a giugno pagavano per una crescita ben superiore al 9%.
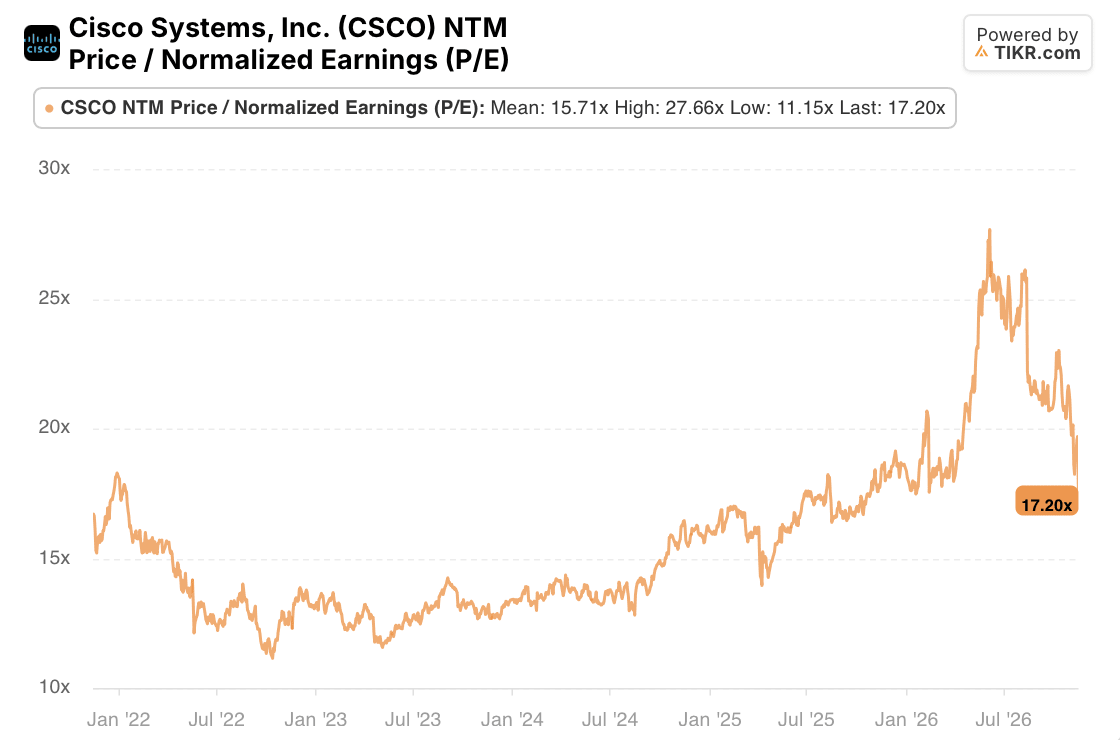
Cisco scambiava a circa 21,8x gli utili forward alla fine di agosto. Ora è a 17,2x, circa il 10% sopra la sua media quinquennale di 15,7x. Il selloff non ha reso Cisco economico. Ha riprezzato Cisco più vicino al generatore di utili a crescita alta a una cifra che ora modella la Street.
TIKR Tiene Traccia di 28 Analisti su Cisco. Quanti Dicono "Compra"?
Vedi la suddivisione completa dei rating Buy, Hold e Sell su Cisco, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti su Cisco
Perché le Previsioni di Cisco Non Hanno Guadagnato un Multiplo Più Alto
Il dubbio risiede nel secondo semestre. Le previsioni di ricavi per il secondo trimestre di $18,0-$18,2 miliardi sono inferiori ai $18,5 miliardi che Cisco ha appena riportato. Per raggiungere il punto medio dell'anno, i ricavi del secondo semestre devono avere una media di circa $19,3 miliardi a trimestre, il 4,5% in più rispetto al primo trimestre, mentre l'EPS del secondo semestre ha una media di circa $1,38, inferiore al $1,40 del primo trimestre. Più ricavi, meno profitto per dollaro degli stessi. La guida annuale implica un margine operativo non-GAAP di circa il 35% nel secondo semestre, contro il 37,8% del primo trimestre, poiché il mix di hardware e i costi della memoria esercitano pressione sul margine lordo, già sceso di 2,5 punti al 65,6%. Il margine annuale comunque sale al 36% dal 34,8%.
Il CFO Mark Patterson ha detto che il secondo semestre presenta "confronti più difficili e un po' meno visibilità". Cisco ha anche smesso di riportare gli ordini AI dagli hyperscaler, passando "al lato dei ricavi in modo che sia più pulito", ha detto Robbins. Tim Long di Barclays ha stimato che quegli ordini fossero "probabilmente in calo significativo su base trimestrale." Cisco stima che gli aumenti di prezzo aggiungano circa 5 punti percentuali alla crescita dei ricavi di quest'anno, e Morgan Stanley aveva avvertito il 5 novembre che gli ordini anticipati in vista di quegli aumenti potrebbero indebolire la domanda successiva.
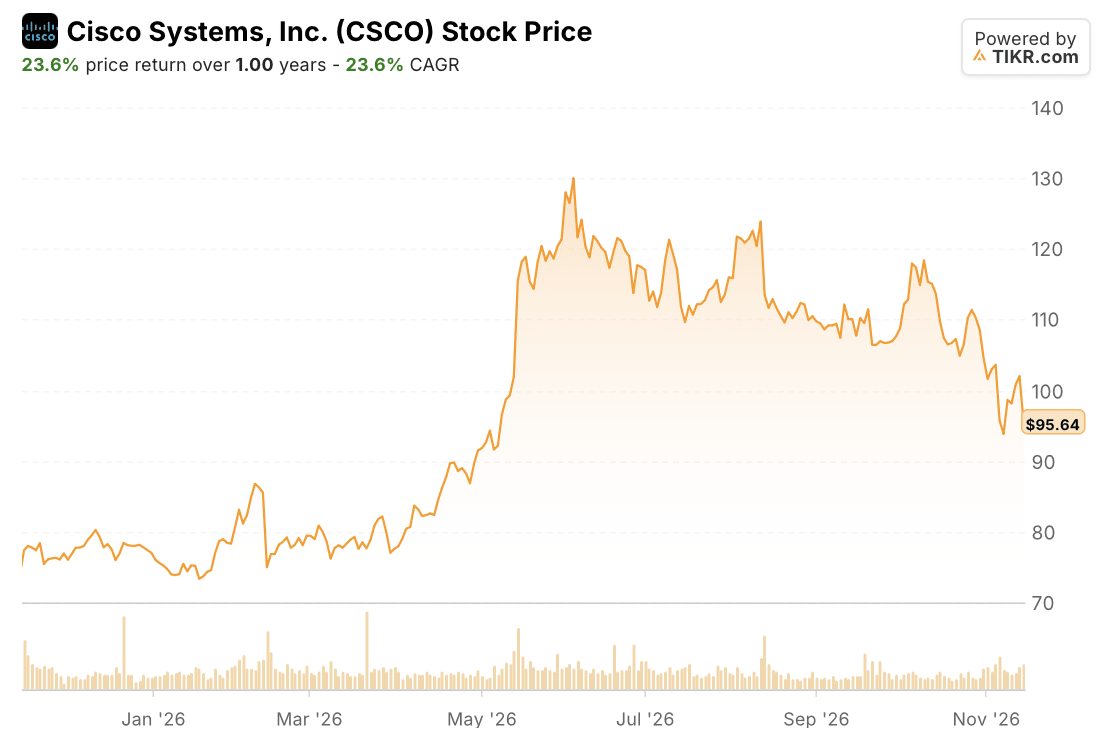
Questo rende venerdì il terzo calo post-utili in quattro report, dopo circa il 13% a febbraio e il 9% ad agosto.
Conclusione
Niente nel trimestre suggerisce che la domanda stia cedendo: gli ordini di prodotto sono cresciuti del 21%, e del 14% al di fuori degli hyperscaler. Ma il selloff ha eliminato gran parte del premio di Cisco. Se il multiplo si mantiene vicino a 17,2x, i guadagni da $95,64 dovrebbero all'incirca seguire la crescita annuale dell'EPS dell'8-9% che gli analisti si aspettano per gli anni fiscali 2028 e 2029, più un rendimento da dividendo dell'1,8%. Una rivalutazione richiede la prova che i ricavi dagli hyperscaler arrivino senza ulteriore perdita di margine. Il primo controllo arriva il 10 febbraio 2027, quando Cisco dovrà raggiungere circa $18,1 miliardi di ricavi con un margine lordo tra il 65% e il 66%.
Quindi Quanto Vale Realmente il Titolo Cisco?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere il titolo CSCO. Parti dalle stime consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta Cisco Systems, Inc. gratuitamente→
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti basandoci sui dati di investimento di TIKR Terminal e sulle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!





