Punti Chiave
- Le azioni di Cameco sono scese del 9% oggi dopo una perdita netta rettificata del terzo trimestre di 2 milioni di dollari canadesi, contro un utile netto rettificato di 32 milioni di dollari canadesi dell'anno precedente.
- La maggior parte del danno è derivata da un fermo programmato dell'impianto di lavorazione e da un confronto difficile con Westinghouse, mentre il business sottostante ha tenuto.
- Il flusso di cassa operativo si è quasi azzerato nel trimestre, e la stima degli utili 2026 degli analisti ora sembra troppo alta.
- NuScale Power e Oklo pubblicano i risultati la prossima settimana, e entrambe sono ancora in attesa di contratti di fornitura di energia firmati.
Cameco (CCJ) è affondata del 9% oggi dopo aver registrato una perdita netta rettificata del terzo trimestre di 2 milioni di dollari canadesi.
"La contrattualizzazione con le utility raramente è lineare", ha dichiarato il CEO Tim Gitzel nel comunicato, "ma i requisiti dei clienti non scompaiono". Ha definito l'IA un possibile fattore positivo aggiuntivo, aggiungendo che la "tesi di investimento di Cameco non dipende da un singolo driver di domanda". Questo la distingue da NuScale Power (SMR) e Oklo (OKLO), che pubblicano entrambe i risultati la prossima settimana e sono ancora in attesa di contratti di fornitura di energia firmati.
Colpa dell'impianto di lavorazione (per lo più)
Un fermo programmato più lungo presso l'impianto di lavorazione Key Lake di Cameco è iniziato nel terzo trimestre. La produzione è scesa del 20% e il costo in contanti di ogni libbra di uranio estratta da Cameco è balzato del 62% a 40,73 dollari canadesi. Questo ha annullato un aumento del 6% del prezzo realizzato dell'uranio, e il profitto lordo è sceso del 28% a fronte di ricavi stabili di 619 milioni di dollari canadesi.
Westinghouse, il business dei reattori di cui Cameco possiede il 49%, sembra peggiore di quanto non sia. Cameco attribuisce i nove mesi più deboli di Westinghouse a un grosso pagamento per il progetto Dukovany dell'anno scorso. Nel terzo trimestre, la quota di Cameco dell'EBITDA rettificato di Westinghouse è aumentata del 15% a 143 milioni di dollari canadesi.
Il punto dolente è la cassa
Il flusso di cassa operativo è sceso a 3 milioni di dollari canadesi nel trimestre, da 156 milioni.
Gli analisti si aspettavano che gli utili di Cameco quasi raddoppiassero nel 2027:
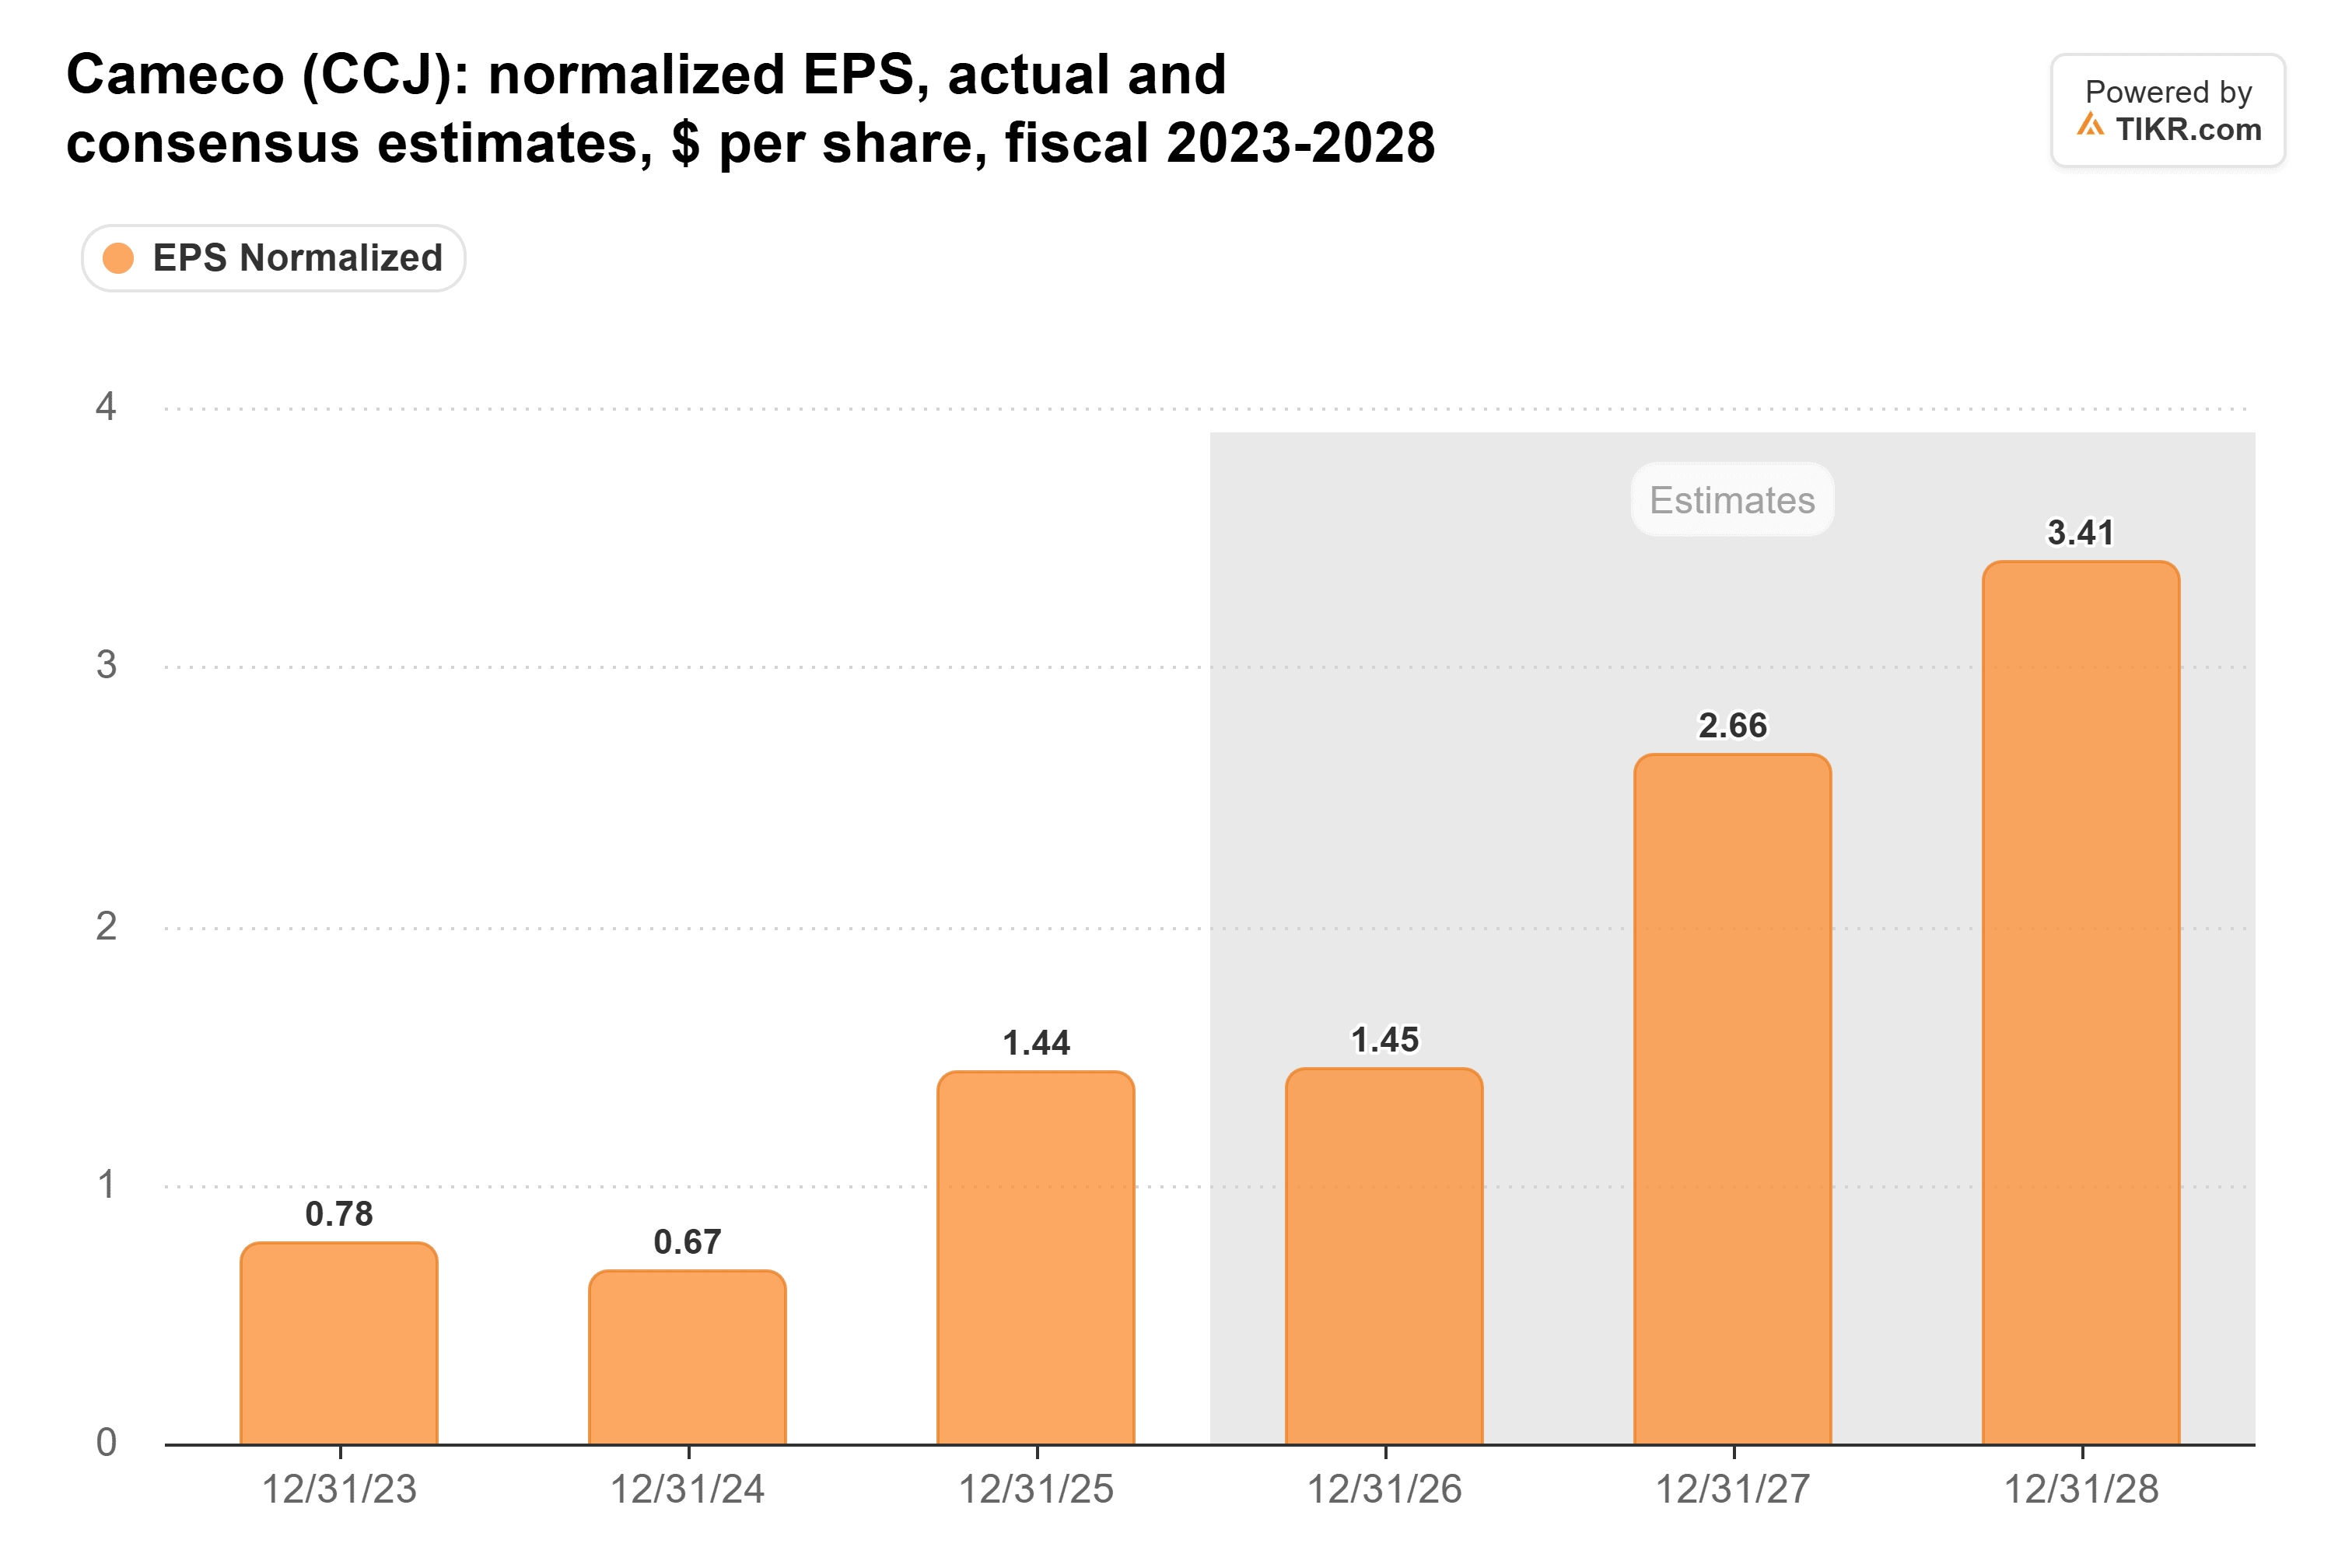
La stima 2026 di 1,45 dollari canadesi ora sembra troppo alta: per raggiungerla servirebbero più utili rettificati nel quarto trimestre che nei primi tre messi insieme. Ma il fermo è un problema del 2026, e nulla nel comunicato si oppone ai 2,66 dollari canadesi del 2027.
TIKR monitora 21 analisti su Cameco. Quanti dicono "Compra"?
Vedi la suddivisione completa dei rating Compra, Mantieni e Vendi su Cameco, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti di Cameco
Nessun portafoglio contratti su cui appoggiarsi
Cameco ha contratti per consegne medie di oltre 28 milioni di libbre di uranio all'anno fino al 2030, un cuscinetto che NuScale e Oklo non hanno ancora.
Il partner di NuScale, ENTRA1, sta ancora lavorando verso un definitivo accordo di acquisto di energia con la Tennessee Valley Authority. Oklo ha un accordo di pagamento anticipato con Meta per un campus in Ohio, ma il management ha dichiarato a marzo di aspettarsi l'accordo di acquisto di energia vero e proprio nell'arco di circa un anno. La domanda della prossima settimana per entrambe: l'interesse si è trasformato in un contratto firmato?
Un prezzo migliore per la stessa storia
La mia opinione: questo è stato più o meno il peggio che un fermo programmato può fare a un trimestre, e Westinghouse ha tenuto sotto la superficie. Cameco quotava a 54x gli utili forward alla chiusura precedente, sotto la sua media triennale di 61x, e il calo di oggi la porta a circa 50x. Questo è un prezzo migliore per la stessa storia.
Ovviamente, 50x chiede ancora molto, e la prossima vera prova è febbraio, quando Cameco fornirà le sue previsioni di produzione per il 2027.
Quindi, quanto vale realmente l'azione Cameco?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Cameco. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcuna azione. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!