


Punti Chiave
- Pfizer offre un rendimento del 6,3% e UPS del 7,0%, e entrambe hanno alzato le loro previsioni di ricavi per il 2026 questa estate.
- Nei dodici mesi terminati a giugno 2026, il dividendo di Pfizer ha assorbito l'89% del suo free cash flow e quello di UPS il 99%, quindi nessuna delle due ha molto margine di sicurezza.
- UPS ha aumentato il suo dividendo per azione dello 0,6% nell'anno fiscale 2025, e l'amministratore delegato di Pfizer afferma che la crescita del dividendo tornerà dopo le perdite di brevetto dei farmaci che hanno colpito i ricavi fino al 2028.
- I ricavi di UPS sono aumentati del 7,6% nel secondo trimestre del 2026 dopo aver completato la riduzione del volume Amazon. Quelli di Pfizer sono aumentati del 3%, o dell'1% operativo.
Pfizer (PFE) e United Parcel Service (UPS) hanno entrambe alzato le loro previsioni di ricavi per il 2026 questa estate. Entrambe pagano anche il tipo di rendimento che gli investitori in reddito cercano: 6,3% per Pfizer e 7,0% per UPS.
Il rovescio della medaglia? Entrambe stanno distribuendo quasi ogni dollaro di free cash flow che generano.
Quindi, qual è il titolo con dividendo ad alto rendimento migliore?
| Metrica | Pfizer (PFE) | UPS (UPS) |
|---|---|---|
| Dividend yield | 6.3% | 7.0% |
| Dividendo annuo | $1.72 | $6.56 |
| Crescita del dividendo, anno fiscale 2020–2025 | 2.5% annuo | 10.2% annuo |
| Cash dividend payout ratio (TTM a giugno 2026) | 89% | 99% |
| Net debt/EBITDA | 1.97x | 1.63x |
| Interest coverage (EBIT/interessi) | 6.98x | 7.56x |
Pfizer sta aspettando che passino le perdite di brevetto
I farmaci più recenti di Pfizer stanno sostenendo il business. I prodotti lanciati e acquisiti sono cresciuti del 18% operativo nel secondo trimestre del 2026. Le vendite legate al COVID-19 si stanno riducendo: Pfizer ora si aspetta circa 4 miliardi di dollari da questi prodotti quest'anno, in calo rispetto ai circa 5 miliardi di dollari delle sue precedenti previsioni. I ricavi del secondo trimestre sono stati di 15,0 miliardi di dollari, in aumento del 3% (1% operativo), con un EPS rettificato di 0,77 dollari contro 0,78 dollari di un anno prima.
Il flusso di cassa dietro il dividendo è calato drasticamente. Il free cash flow è passato da 29,9 miliardi di dollari nell'anno fiscale 2021 a 9,08 miliardi di dollari nell'anno fiscale 2025, meno dei 9,77 miliardi di dollari che Pfizer ha pagato in dividendi quell'anno.

Nei dodici mesi terminati il 28 giugno 2026, il cash dividend payout ratio è stato dell'89%: 9,79 miliardi di dollari di dividendi da 10,98 miliardi di dollari di free cash flow. È una copertura sottile, dopo il 107,7% nell'anno fiscale 2025.
Il Presidente e Amministratore Delegato Albert Bourla afferma che "anche negli scenari più estremi che stiamo valutando, saremo in grado di mantenere il nostro dividendo."
Mantenere è la parola chiave. Pfizer ha pagato 0,86 dollari per azione nei primi sei mesi del 2026, lo stesso tasso annuo di 1,72 dollari dell'anno fiscale 2025. Bourla ha detto che la crescita ricomincia "dopo il periodo LOE", poiché la perdita di esclusività sui suoi farmaci pesa sui ricavi fino al 2028. Un impatto maggiore da queste perdite di brevetto è il rischio principale.
UPS ha fatto la parte più difficile
Mentre Pfizer aspetta che passino le sue perdite di brevetto, UPS ha completato il suo reset. A luglio, ha dichiarato di aver completato il taglio del volume Amazon a rendimento inferiore e i cambiamenti alla rete che ne sono conseguiti. Come ha detto l'amministratore delegato Carol Tomé durante la conference call, "questa riconfigurazione non era mai la destinazione. Era la fondazione."
Finora, sta dando i suoi frutti. I ricavi del secondo trimestre 2026 sono stati di 22,8 miliardi di dollari, in aumento del 7,6% rispetto ai 21,2 miliardi di dollari di un anno prima. L'utile operativo rettificato è aumentato del 12% a 2,1 miliardi di dollari, e UPS ha alzato le sue prospettive per l'intero anno.
Il dividendo è il punto debole. Il free cash flow è passato da 10,8 miliardi di dollari nell'anno fiscale 2021 a 4,77 miliardi di dollari nell'anno fiscale 2025, meno dei 5,40 miliardi di dollari che UPS ha pagato in dividendi.
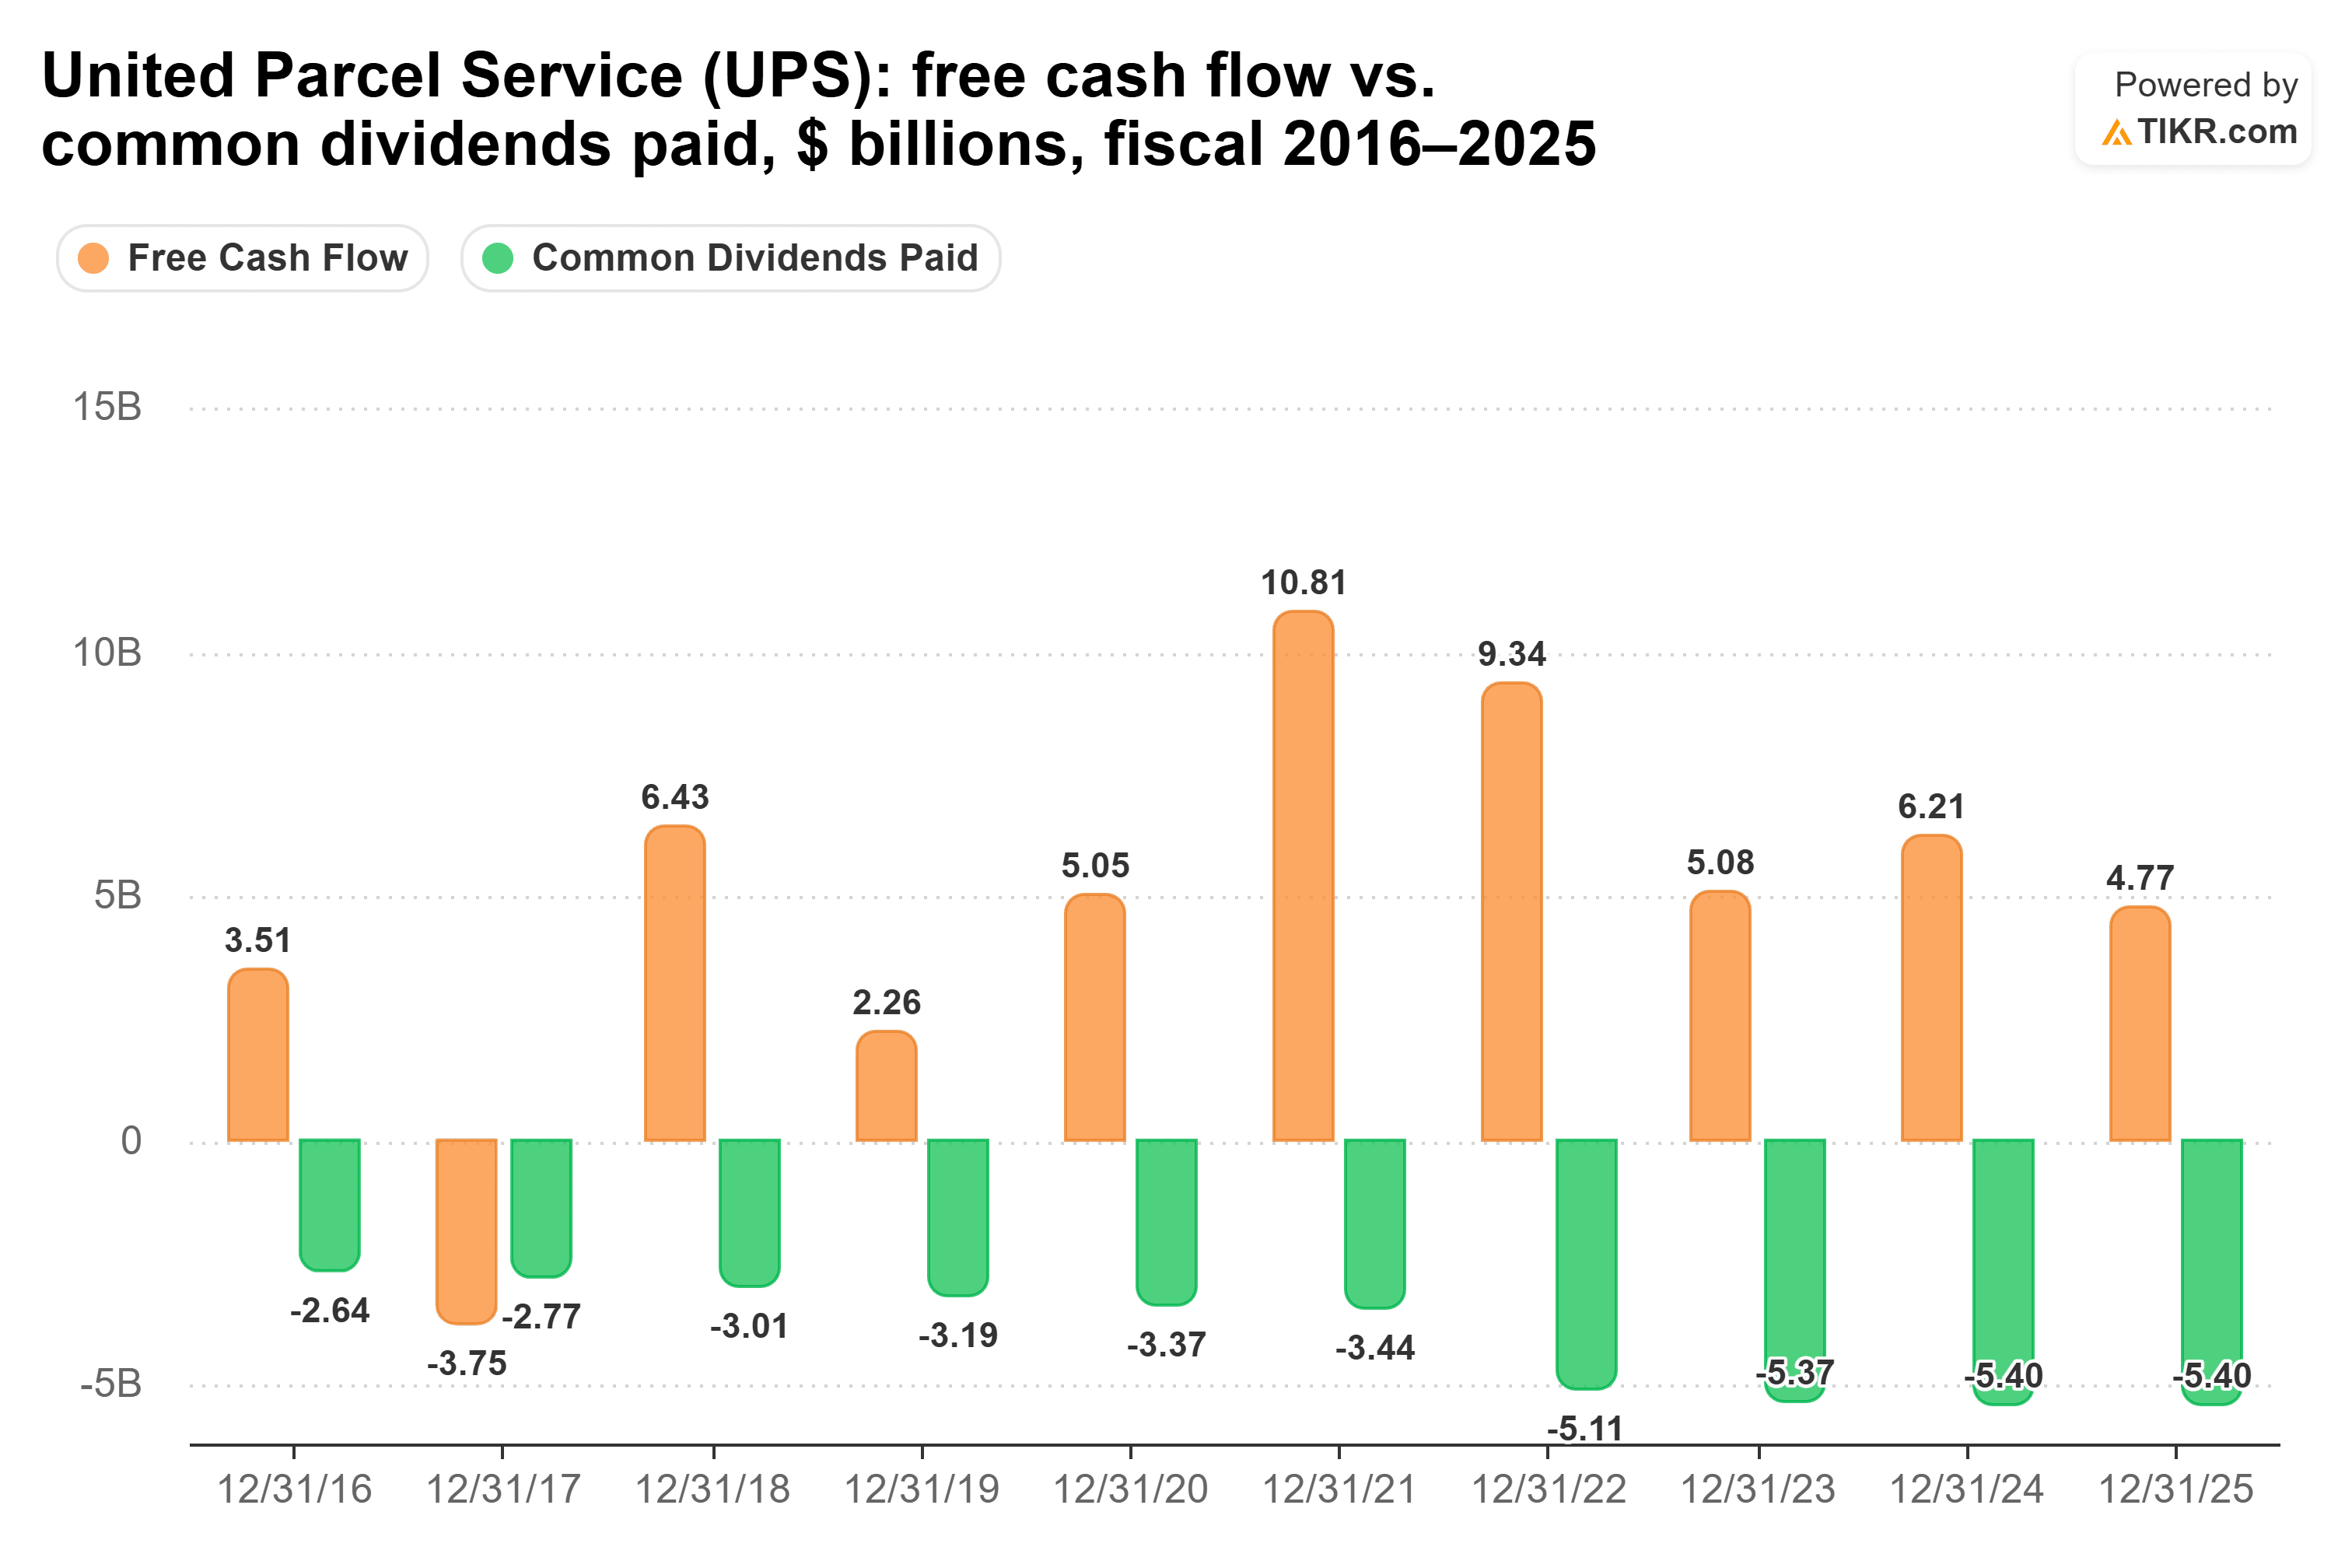
Il grafico mostra anche da dove viene quel tasso di crescita quinquennale del 10,2%: un grande salto, dai 3,44 miliardi di dollari pagati nell'anno fiscale 2021 ai 5,11 miliardi di dollari nell'anno fiscale 2022. I dividendi pagati sono stati di 5,40 miliardi di dollari sia nell'anno fiscale 2024 che nel 2025, e la direzione prevede circa 5,4 miliardi di dollari nel 2026.
Il free cash flow è stato di 1,57 miliardi di dollari nei primi sei mesi del 2026, più del doppio dei 742 milioni di dollari di un anno prima. Ciononostante, nei dodici mesi terminati il 30 giugno 2026, i dividendi ne hanno assorbito il 99%. UPS cita i costi del carburante legati al conflitto in Medio Oriente e i dazi tra i suoi rischi, e entrambi colpirebbero un dividendo senza alcun cuscinetto.
Quindi, quale dividendo vince?
UPS è il titolo con dividendo ad alto rendimento migliore. Paga l'assegno più grande da un'azienda in crescita più rapida, con meno debito alle spalle: 1,63x net debt/EBITDA contro 1,97x di Pfizer. 10.000 dollari in UPS pagano 700 dollari all'anno oggi, contro i 630 dollari di Pfizer.
Gli investitori in alto rendimento vogliono un assegno su cui poter contare, e al momento nessuno dei due dividendi sta crescendo molto. Il dividendo per azione di UPS è stato di 6,56 dollari nell'anno fiscale 2025, solo lo 0,6% in più rispetto all'anno fiscale 2024, ed è stato di 1,64 dollari a trimestre da febbraio 2025. Al ritmo attuale di ciascun dividendo, il reddito da Pfizer supererebbe quello di UPS intorno al 2033. Questo presuppone che Pfizer continui ad aumentare il suo dividendo del 2,4% annuo, come ha fatto nell'anno fiscale 2025, mentre il suo amministratore delegato afferma che la crescita tornerà dopo il periodo LOE.
Questo non vuol dire che il dividendo di Pfizer sia in pericolo. È meglio coperto oggi, all'89% del free cash flow contro il 99% di UPS, e Bourla non avrebbe potuto essere più chiaro: "Voglio una volta per tutte chiarire a tutti che il dividendo sarà mantenuto." È solo che, quando si arriva al dunque, preferirei incassare l'assegno più grande dall'azienda che sta andando avanti.
Naturalmente, UPS ha quasi nessun margine di errore, quindi il suo free cash flow nella seconda metà del 2026 è il numero da monitorare.
Quindi, quanto vale realmente il titolo UPS?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere UPS. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza in materia di investimenti o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!


