


Punti Chiave
- Truist Financial rende il 4,6% e KeyCorp il 4,3%, ed entrambe hanno pagato lo stesso dividendo nell'anno fiscale 2025 che nel 2023: rispettivamente 2,08 e 0,82 dollari per azione.
- Entrambi i dividendi sono ben coperti: il 52% dell'EPS normalizzato per Truist e il 55% per KeyCorp nell'anno fiscale 2025, scendendo al 44% e al 45% sul consenso per il 2026.
- Il payout ratio di KeyCorp ha toccato il 93% nell'anno fiscale 2023, mentre quello di Truist ha raggiunto un picco del 58% nell'ultimo decennio.
- KeyCorp prevede una crescita dei ricavi del 7-8% nel 2026, contro il 3,5-4% di Truist.
Truist Financial (TFC) ha aumentato il suo EPS diluito del 37% rispetto all'anno precedente nel secondo trimestre del 2026, e KeyCorp (KEY) ha aumentato i suoi utili del secondo trimestre del 26%. Nessuna delle due ha ricompensato gli azionisti con un dividendo più alto per questo. Truist ha pagato 2,08 dollari per azione in ciascuno degli anni fiscali 2023, 2024 e 2025, KeyCorp ha pagato 0,82 dollari, ed entrambe pagano oggi gli stessi importi.
Ciò lascia gli investitori focalizzati sul reddito a valutare il rendimento del 4,6% di Truist contro il 4,3% di KeyCorp, alla chiusura del 7 ottobre 2026. Quindi, quale è l'azione con il dividendo migliore?
| Metrica | Truist Financial (TFC) | KeyCorp (KEY) |
|---|---|---|
| Dividend yield (7 ott. 2026) | 4,6% | 4,3% |
| Dividendo annuo | $2,08 | $0,82 |
| Crescita dividendo, anno fiscale 2020–2025 | 2,9% annuo | 2,1% annuo |
| Crescita dividendo, anno fiscale 2015–2025 | 7,1% annuo | 11,0% annuo |
| Payout ratio dell'EPS normalizzato, anno fiscale 2025 | 52% | 55% |
| Payout ratio dell'EPS normalizzato, consenso anno fiscale 2026 | 44% | 45% |
| Price/tangible book (LTM) | 1,4x | 1,5x |
Il cuscinetto di Truist ha retto
Il dividendo di Truist è ben coperto dagli utili, la misura più adatta per una banca. Ha assorbito il 52% dell'EPS normalizzato nell'anno fiscale 2025 (2,08 dollari contro 4,01 dollari), e questo scende a un più ampio 44% sul consenso dei 19 analisti per il 2026 di 4,75 dollari. (Il consenso dell'anno scorso si è rivelato entro l'1% del dato effettivo.)
Questo cuscinetto è stato stabile per un decennio. Il dividendo è salito da 1,15 dollari per azione nell'anno fiscale 2016 a 2,08 dollari nel 2023, e il payout ratio non è mai andato oltre il 58%.

Parte della crescita degli utili deriva da una potatura. Truist ha smesso di concedere prestiti nautici e per camper e ha ridotto drasticamente i finanziamenti auto, spostando quel capitale verso prestiti commerciali di qualità superiore. Nella conference call del secondo trimestre, il Presidente e CEO William Rogers ha dichiarato: "Sebbene alcune di queste scelte possano creare compromessi a breve termine nelle singole metriche di crescita, stanno producendo i risultati che intendevamo e stanno guidando una redditività più forte e una performance finanziaria migliorata."
Truist paga il prezzo in termini di reddito netto da interessi. Ora si aspetta che questa voce cresca dell'1-1,5% nel 2026, in calo rispetto al 2-3%, poiché i depositanti inseguono tassi più alti. Il management pone il dividendo davanti ai buyback, e il secondo trimestre mostra quest'ordine: i dividendi hanno assorbito il 42% degli utili, con 1,2 miliardi di dollari di riacquisti azionari in aggiunta.
KeyCorp cresce più velocemente, ma da una base più instabile
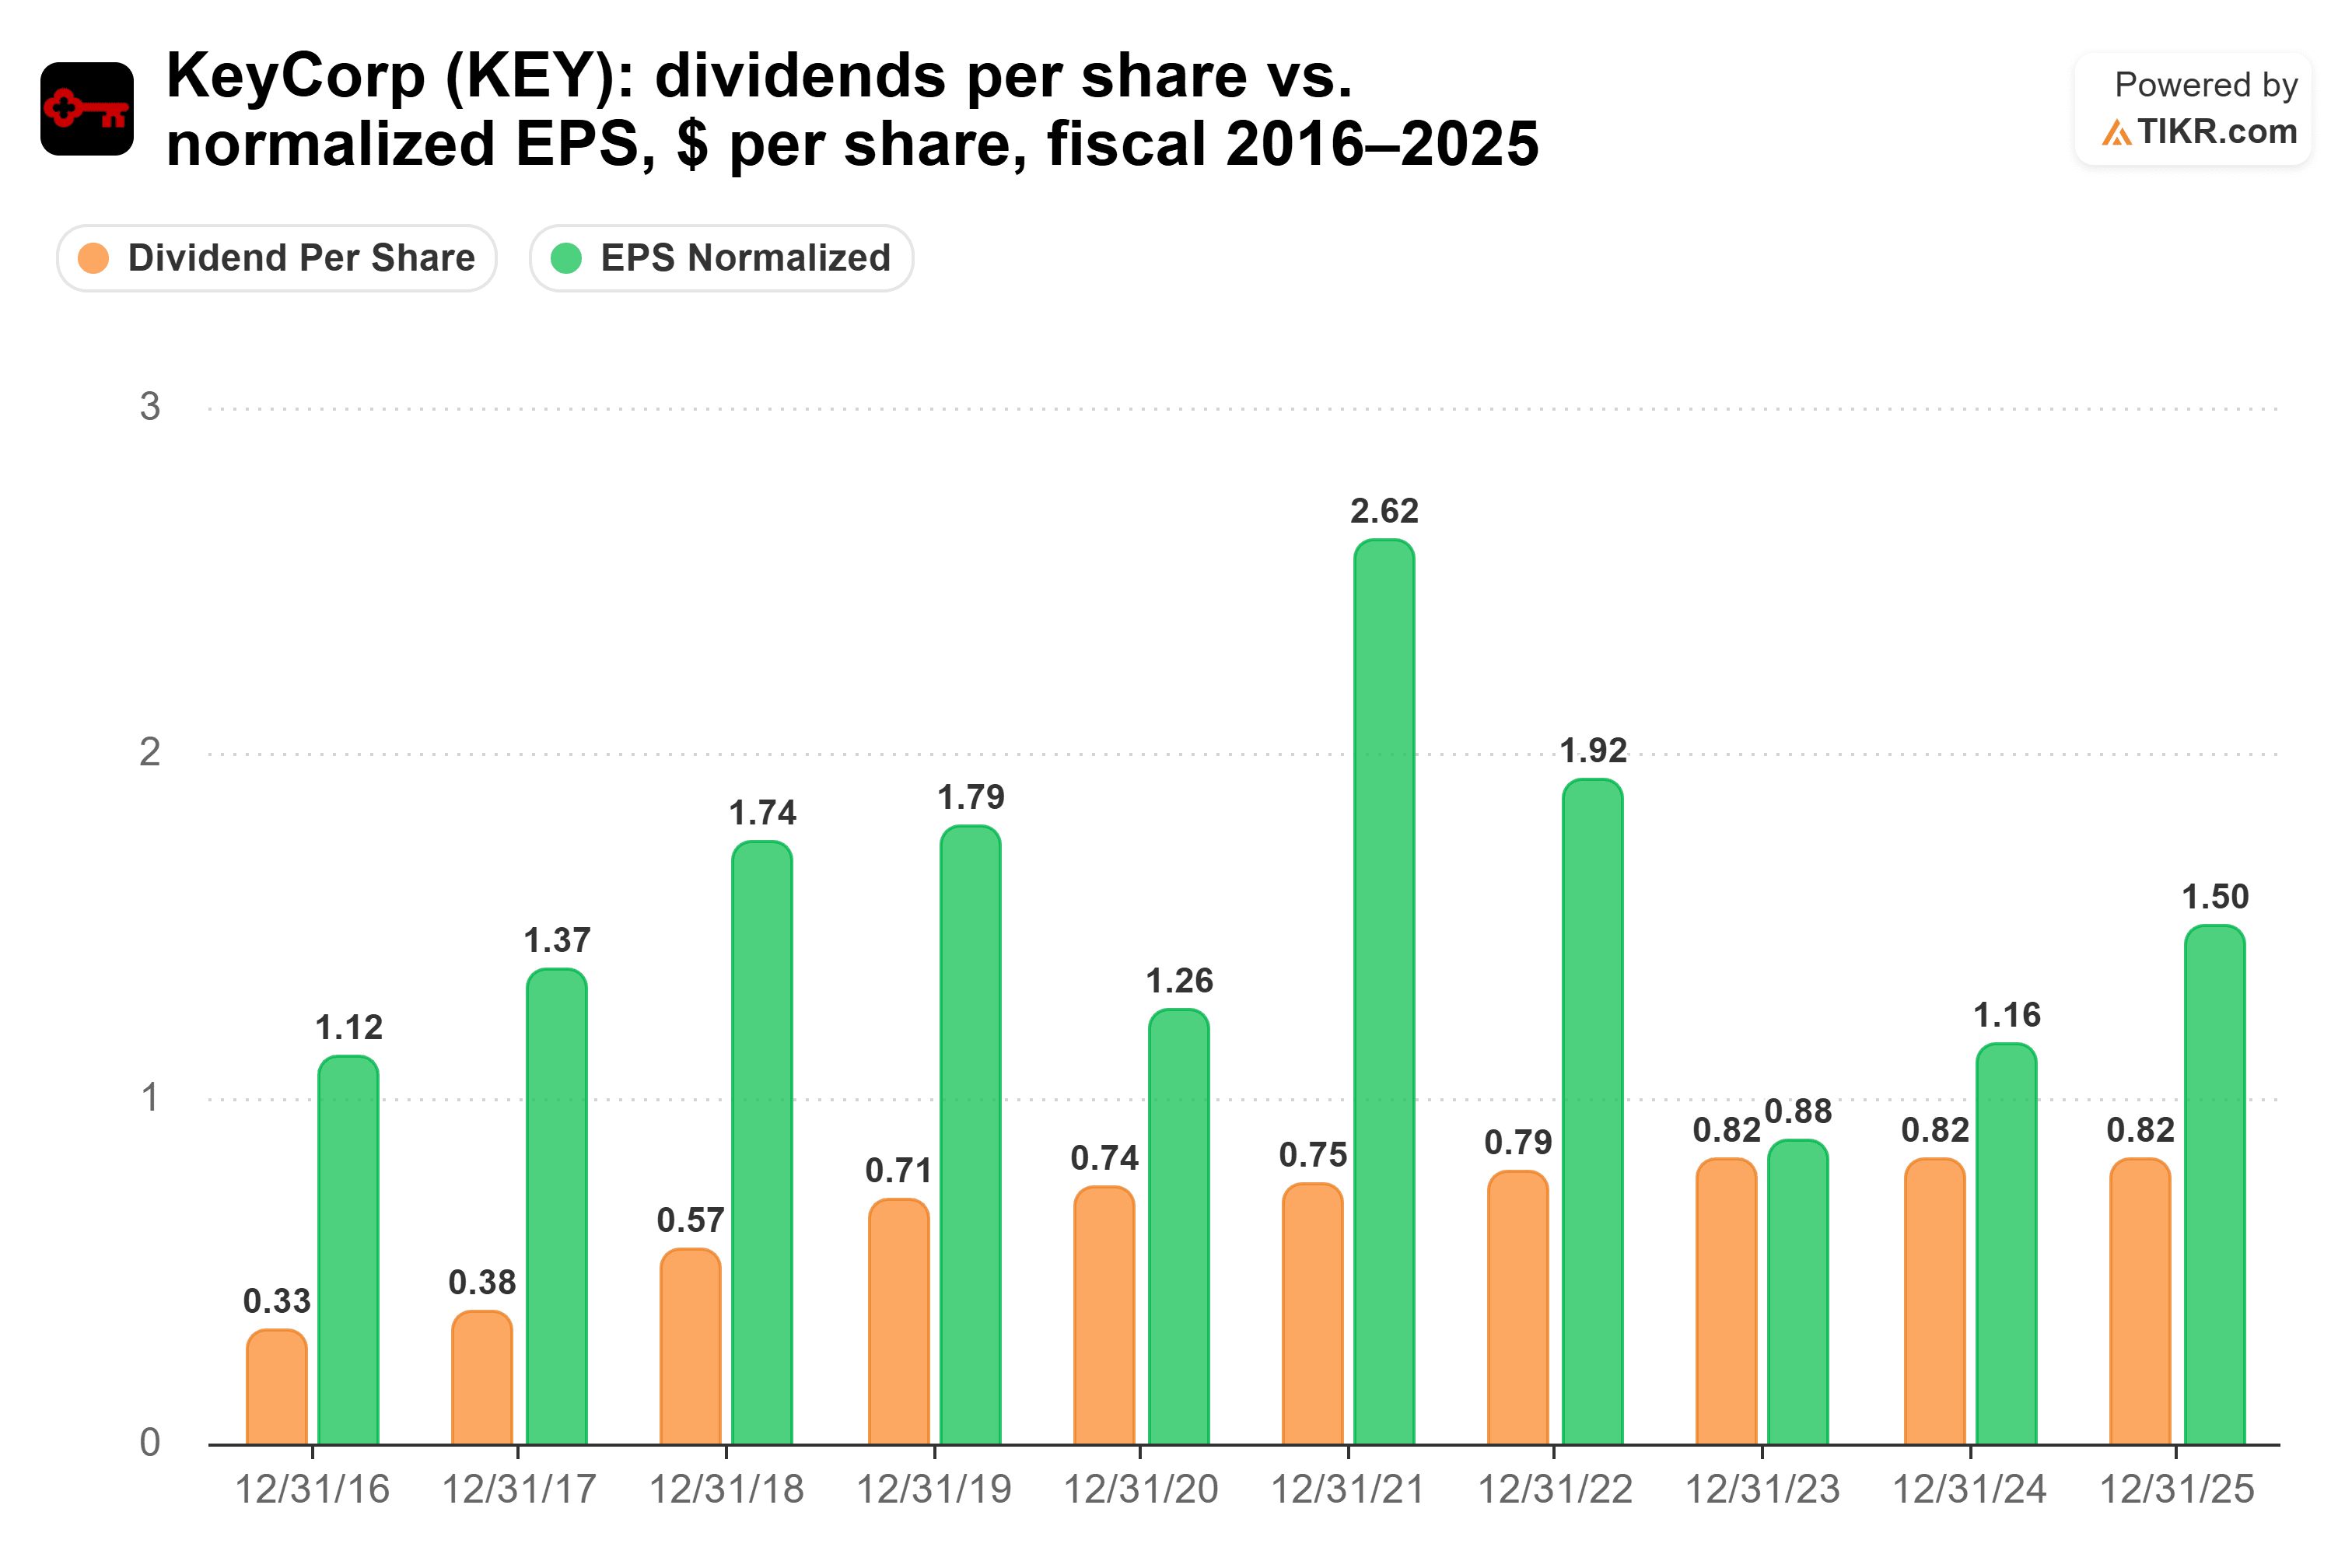
Anche il dividendo di KeyCorp è rimasto fermo altrettanto a lungo, e la sua copertura oggi appare molto simile a quella di Truist: il 55% dell'EPS normalizzato nell'anno fiscale 2025 (0,82 dollari contro 1,50 dollari), scendendo al 45% sul consenso dei 15 analisti per il 2026 di 1,84 dollari.
Il record che c'è dietro è più accidentato. Il dividendo è salito da 0,33 dollari per azione nell'anno fiscale 2016 a 0,82 dollari nel 2023. Quell'anno l'EPS normalizzato è sceso a 0,88 dollari da 1,92 dollari nell'anno fiscale 2022, e il payout ratio è balzato a un rischioso 93%.
Ora il business ha più slancio. I ricavi del secondo trimestre 2026 sono aumentati del 7% rispetto all'anno precedente, a 1,96 miliardi di dollari. KeyCorp ha anche alzato le sue previsioni per il 2026 a una crescita dei ricavi del 7-8% e a una crescita del reddito netto da interessi del 9-11%.
Il Presidente e CEO Christopher Gorman mette al primo posto i clienti e gli investimenti nel business, affermando: "Al terzo posto ci sarebbe il nostro dividendo. E poi, per ultimi, i riacquisti di azioni." Con almeno 1,3 miliardi di dollari di buyback ancora previsti per il 2026, c'è spazio per entrambi. Il rischio da monitorare è il credito: le svalutazioni nette sono salite a 42 punti base nel secondo trimestre, da 39 un anno prima.
Quindi, quale dividendo vince?
Truist è l'azione con il dividendo migliore. Nessuno dei due dividendi era più alto nell'anno fiscale 2025 che nel 2023, quindi a decidere è l'assegno che incassi e gli utili che lo sostengono. Truist è in vantaggio su entrambi i fronti. 10.000 dollari in Truist pagano 460 dollari all'anno al suo rendimento del 4,6%, contro i 430 dollari di KeyCorp. Inoltre, il payout ratio di Truist ha raggiunto un picco del 58% nell'ultimo decennio, mentre quello di KeyCorp ha toccato il 93%.
Il tasso di crescita a 5 anni di ciascuna azione allarga solo il vantaggio. A quei tassi, il reddito da Truist raggiunge circa 597 dollari nell'anno 10, un rendimento del 6,0% sul tuo capitale. Quello di KeyCorp raggiunge circa 517 dollari, e non riesce mai a recuperare.
KeyCorp ha comunque una buona storia da raccontare. Il suo payout ratio consensuale per il 2026 del 45% è quasi uguale al 44% di Truist, e le sue previsioni di ricavi per il 2026 sono il doppio di quelle di Truist. Ha anche aumentato il suo dividendo dell'11,0% annuo dall'anno fiscale 2015 al 2025, contro il 7,1% di Truist. È solo che un dividendo che non cresce paga quello che paga oggi. Truist paga di più, da un cuscinetto che ha retto meglio quando gli utili bancari sono calati.
Naturalmente, quella crescita più veloce è proprio ciò che finanzierebbe un aumento di KeyCorp, quindi il suo prossimo annuncio sul dividendo è quello da seguire.
Quindi, quanto vale realmente l'azione Truist?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Truist. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni ad acquistare o vendere azioni. Creiamo i nostri contenuti basandoci sui dati di investimento di TIKR Terminal e sulle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti sulle società o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!


