Punti Chiave
- Le azioni di American Express (AXP) sono salite del 9% nell'ultimo mese, portandole proprio intorno ai target di Hold di $335 di Citi e $330 di Evercore ISI.
- A 17 volte gli utili forward, il titolo scambia proprio alla sua media decennale, quindi ulteriori rialzi devono provenire dalla crescita degli utili.
- Il prezzo odierno presuppone che gli analisti abbiano ragione nel prevedere una crescita dell'EPS normalizzato di circa il 13% nell'anno fiscale 2027 e del 15% nel 2028, più veloce del 9% dei ricavi.
- Se il multiplo si mantiene e le stime si realizzano, il titolo sarebbe vicino ai target di $380 in circa un anno, e il report del Q4 di gennaio è la prossima prova.
American Express è salita del 9% nell'ultimo mese e del 4% nell'ultima settimana.
All'ultima chiusura, il titolo si trovava a meno dell'1% sotto il target di $335 di Citi e circa l'1% sopra i $330 di Evercore ISI. Entrambe le società lo valutano Hold.
Quindi gli investitori hanno bisogno di una nuova domanda. All'inizio di questo mese, il dibattito verteva su cosa diceva l'ultimo trimestre di American Express riguardo a un rimbalzo e su se il prezzo riflettesse l'avvertimento di Bill Ackman. Ora che il rimbalzo è avvenuto, la domanda è cosa presuppone già il prezzo odierno.
TIKR monitora 32 analisti su American Express. Quanti dicono "Buy"?
Vedi la ripartizione completa dei rating Buy, Hold e Sell su American Express, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di American Express
Le previsioni sono salite, e così i target
American Express ha alzato le sue prospettive nel comunicato del Q3 di ottobre. Ora si aspetta un EPS 2026 di $18,30-$18,60, o $17,60-$17,90 aggiustato, e dice di essere sulla buona strada per un altro anno di crescita dei ricavi del 10%.
L'EPS aggiustato per il trimestre è stato di $4,68, in aumento del 13% su una crescita dei ricavi del 9%.
Cinque società hanno aggiornato i loro giudizi nell'ultima settimana di ottobre:
- J.P. Morgan: Buy, target $365 (30 ott.)
- Citi: Hold, $335, giù da $340 (27 ott.)
- Evercore ISI: Hold, $330, su da $320 (26 ott.)
- Morgan Stanley: Hold, $380 (26 ott.)
- BMO Capital: Buy, $380 (26 ott.)
All'ultima chiusura, il titolo aveva raggiunto i due più bassi. Il target di J.P. Morgan si trovava circa il 10% sopra di esso, e i due target di $380 erano circa il 14% sopra.
Il consenso per l'EPS normalizzato dell'anno fiscale 2026 è di $17,82, che rientra nell'intervallo aggiustato del management. Quindi quest'anno è praticamente definito, e ciò che conta per il prezzo sono gli anni successivi.
Gli analisti vedono l'EPS salire a $23,21 entro l'anno fiscale 2028.
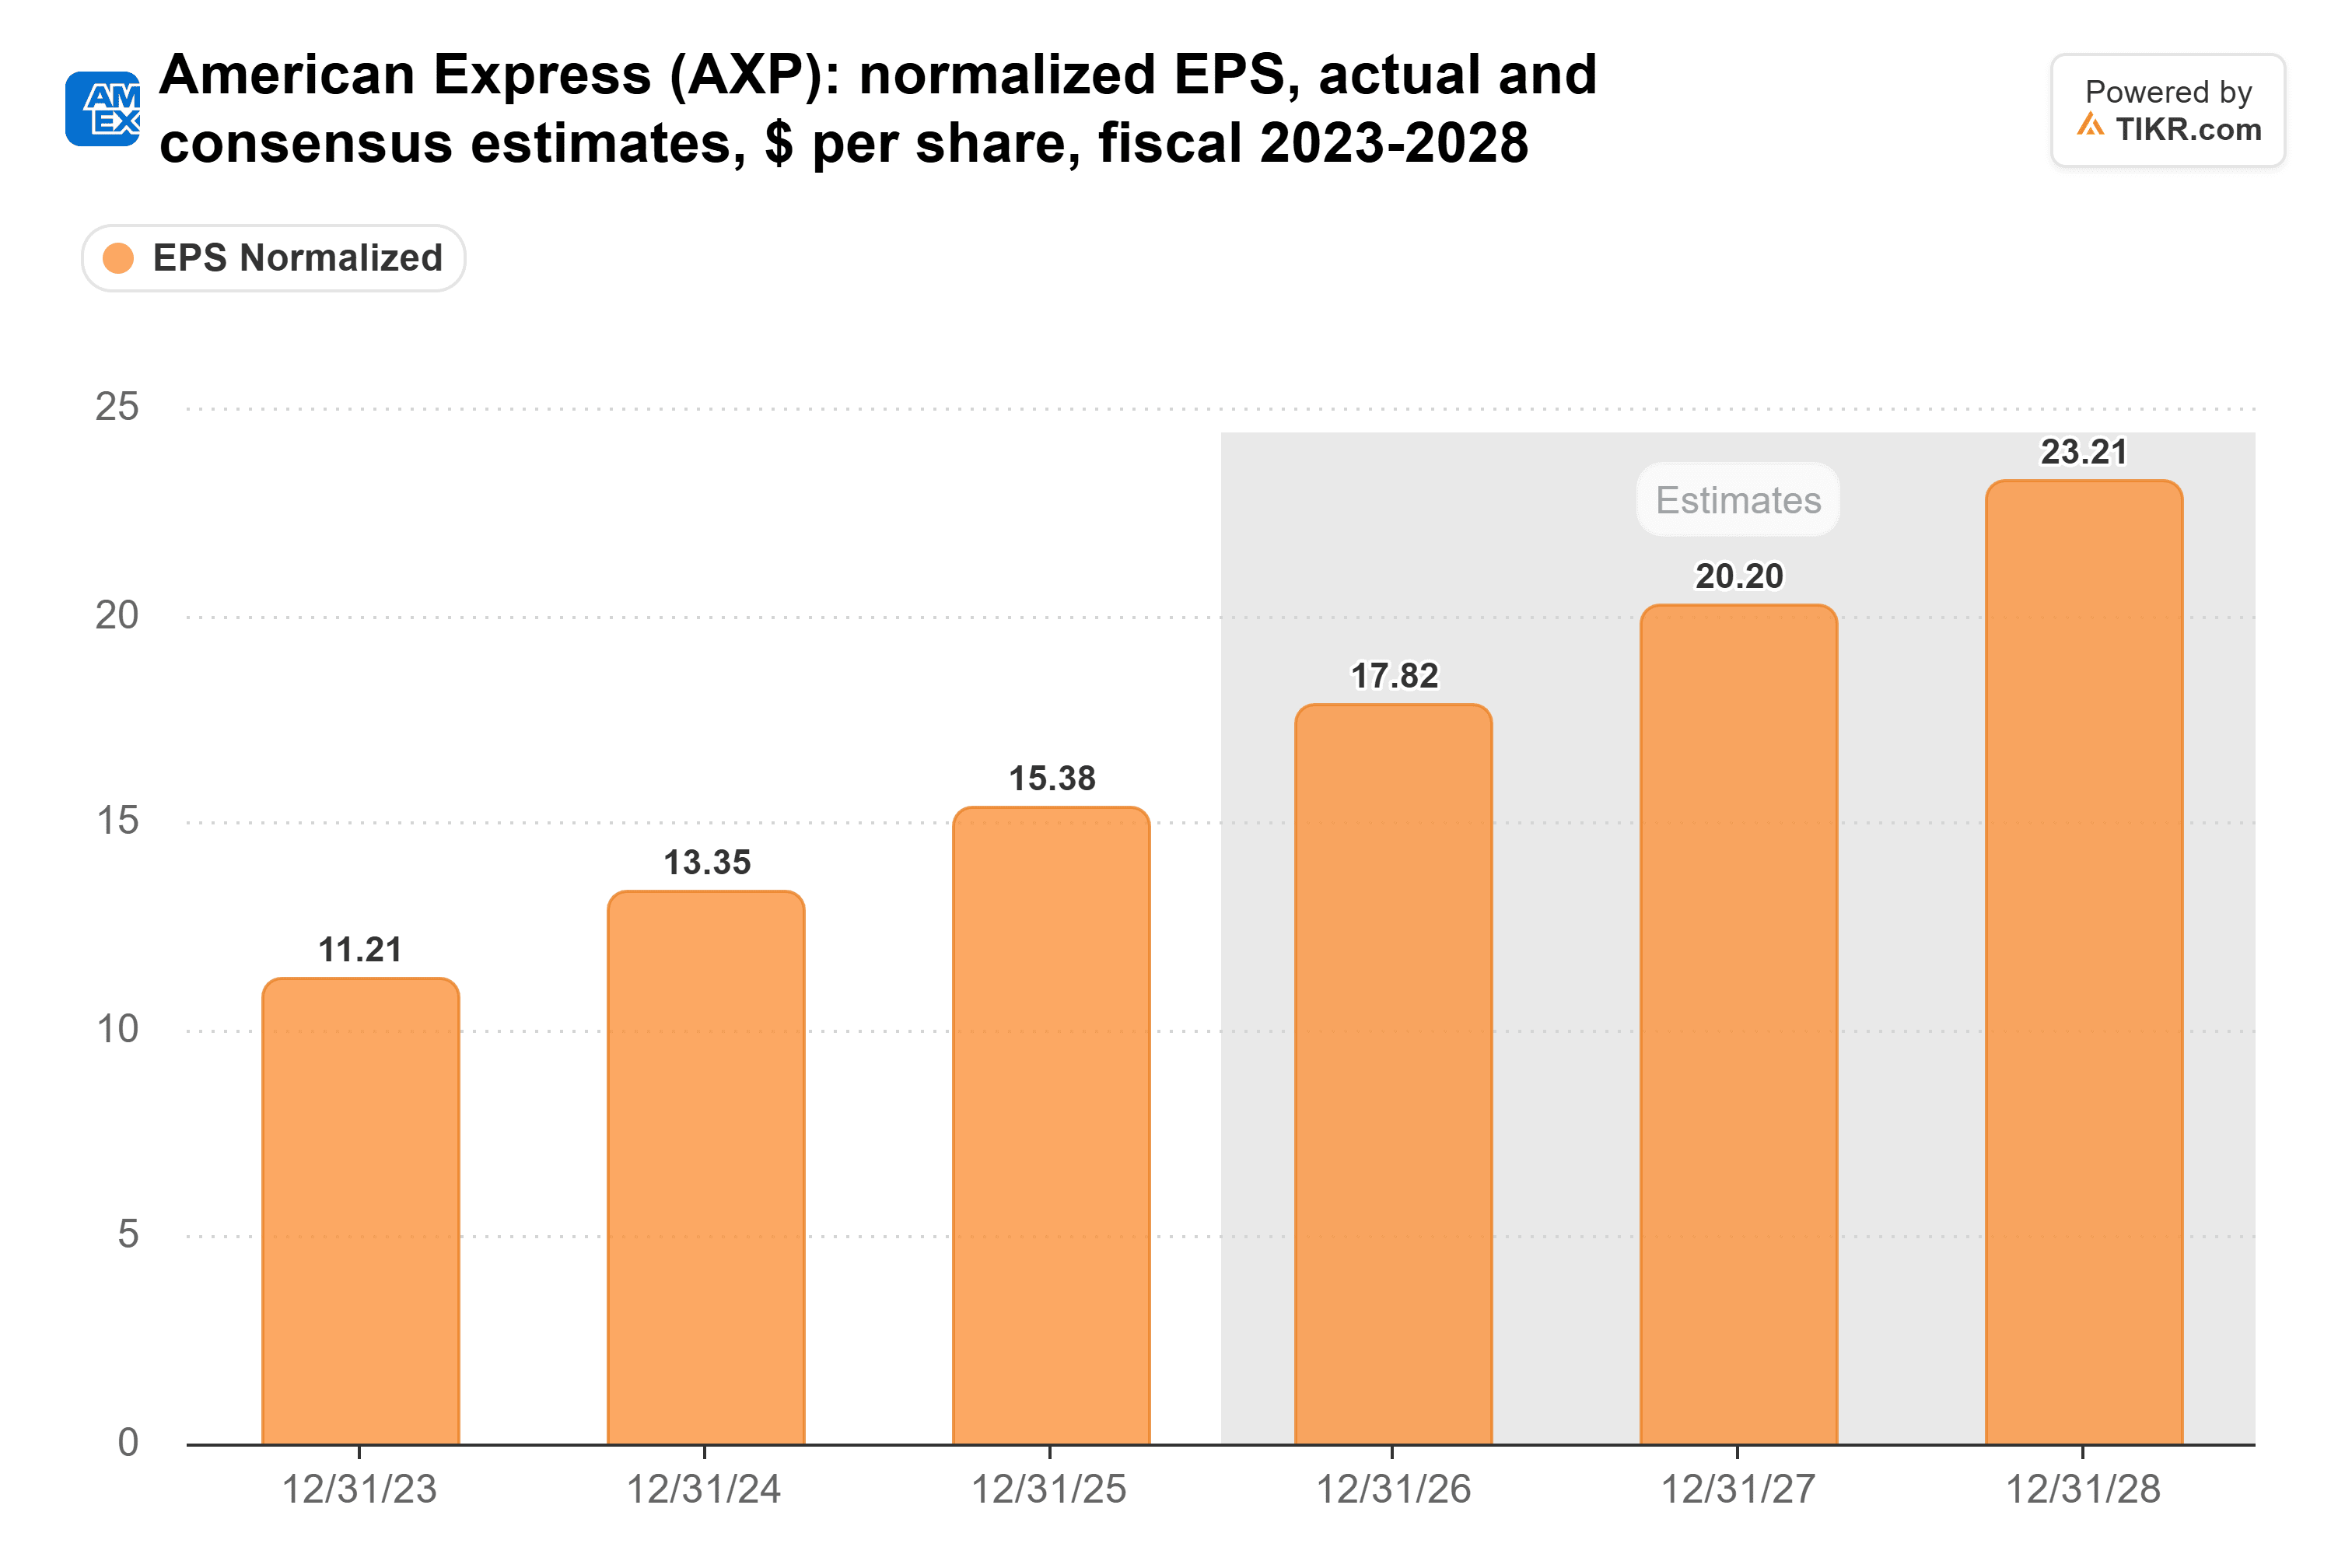
Ciò si traduce in una crescita di circa il 13% nell'anno fiscale 2027 e del 15% nel 2028, in linea con il 15% conseguito da American Express nell'anno fiscale 2025.
Un multiplo di 17x è proprio nella media
Dopo il guadagno del mese, il P/E forward è tornato a circa 17x, proprio alla sua media decennale di 17x:
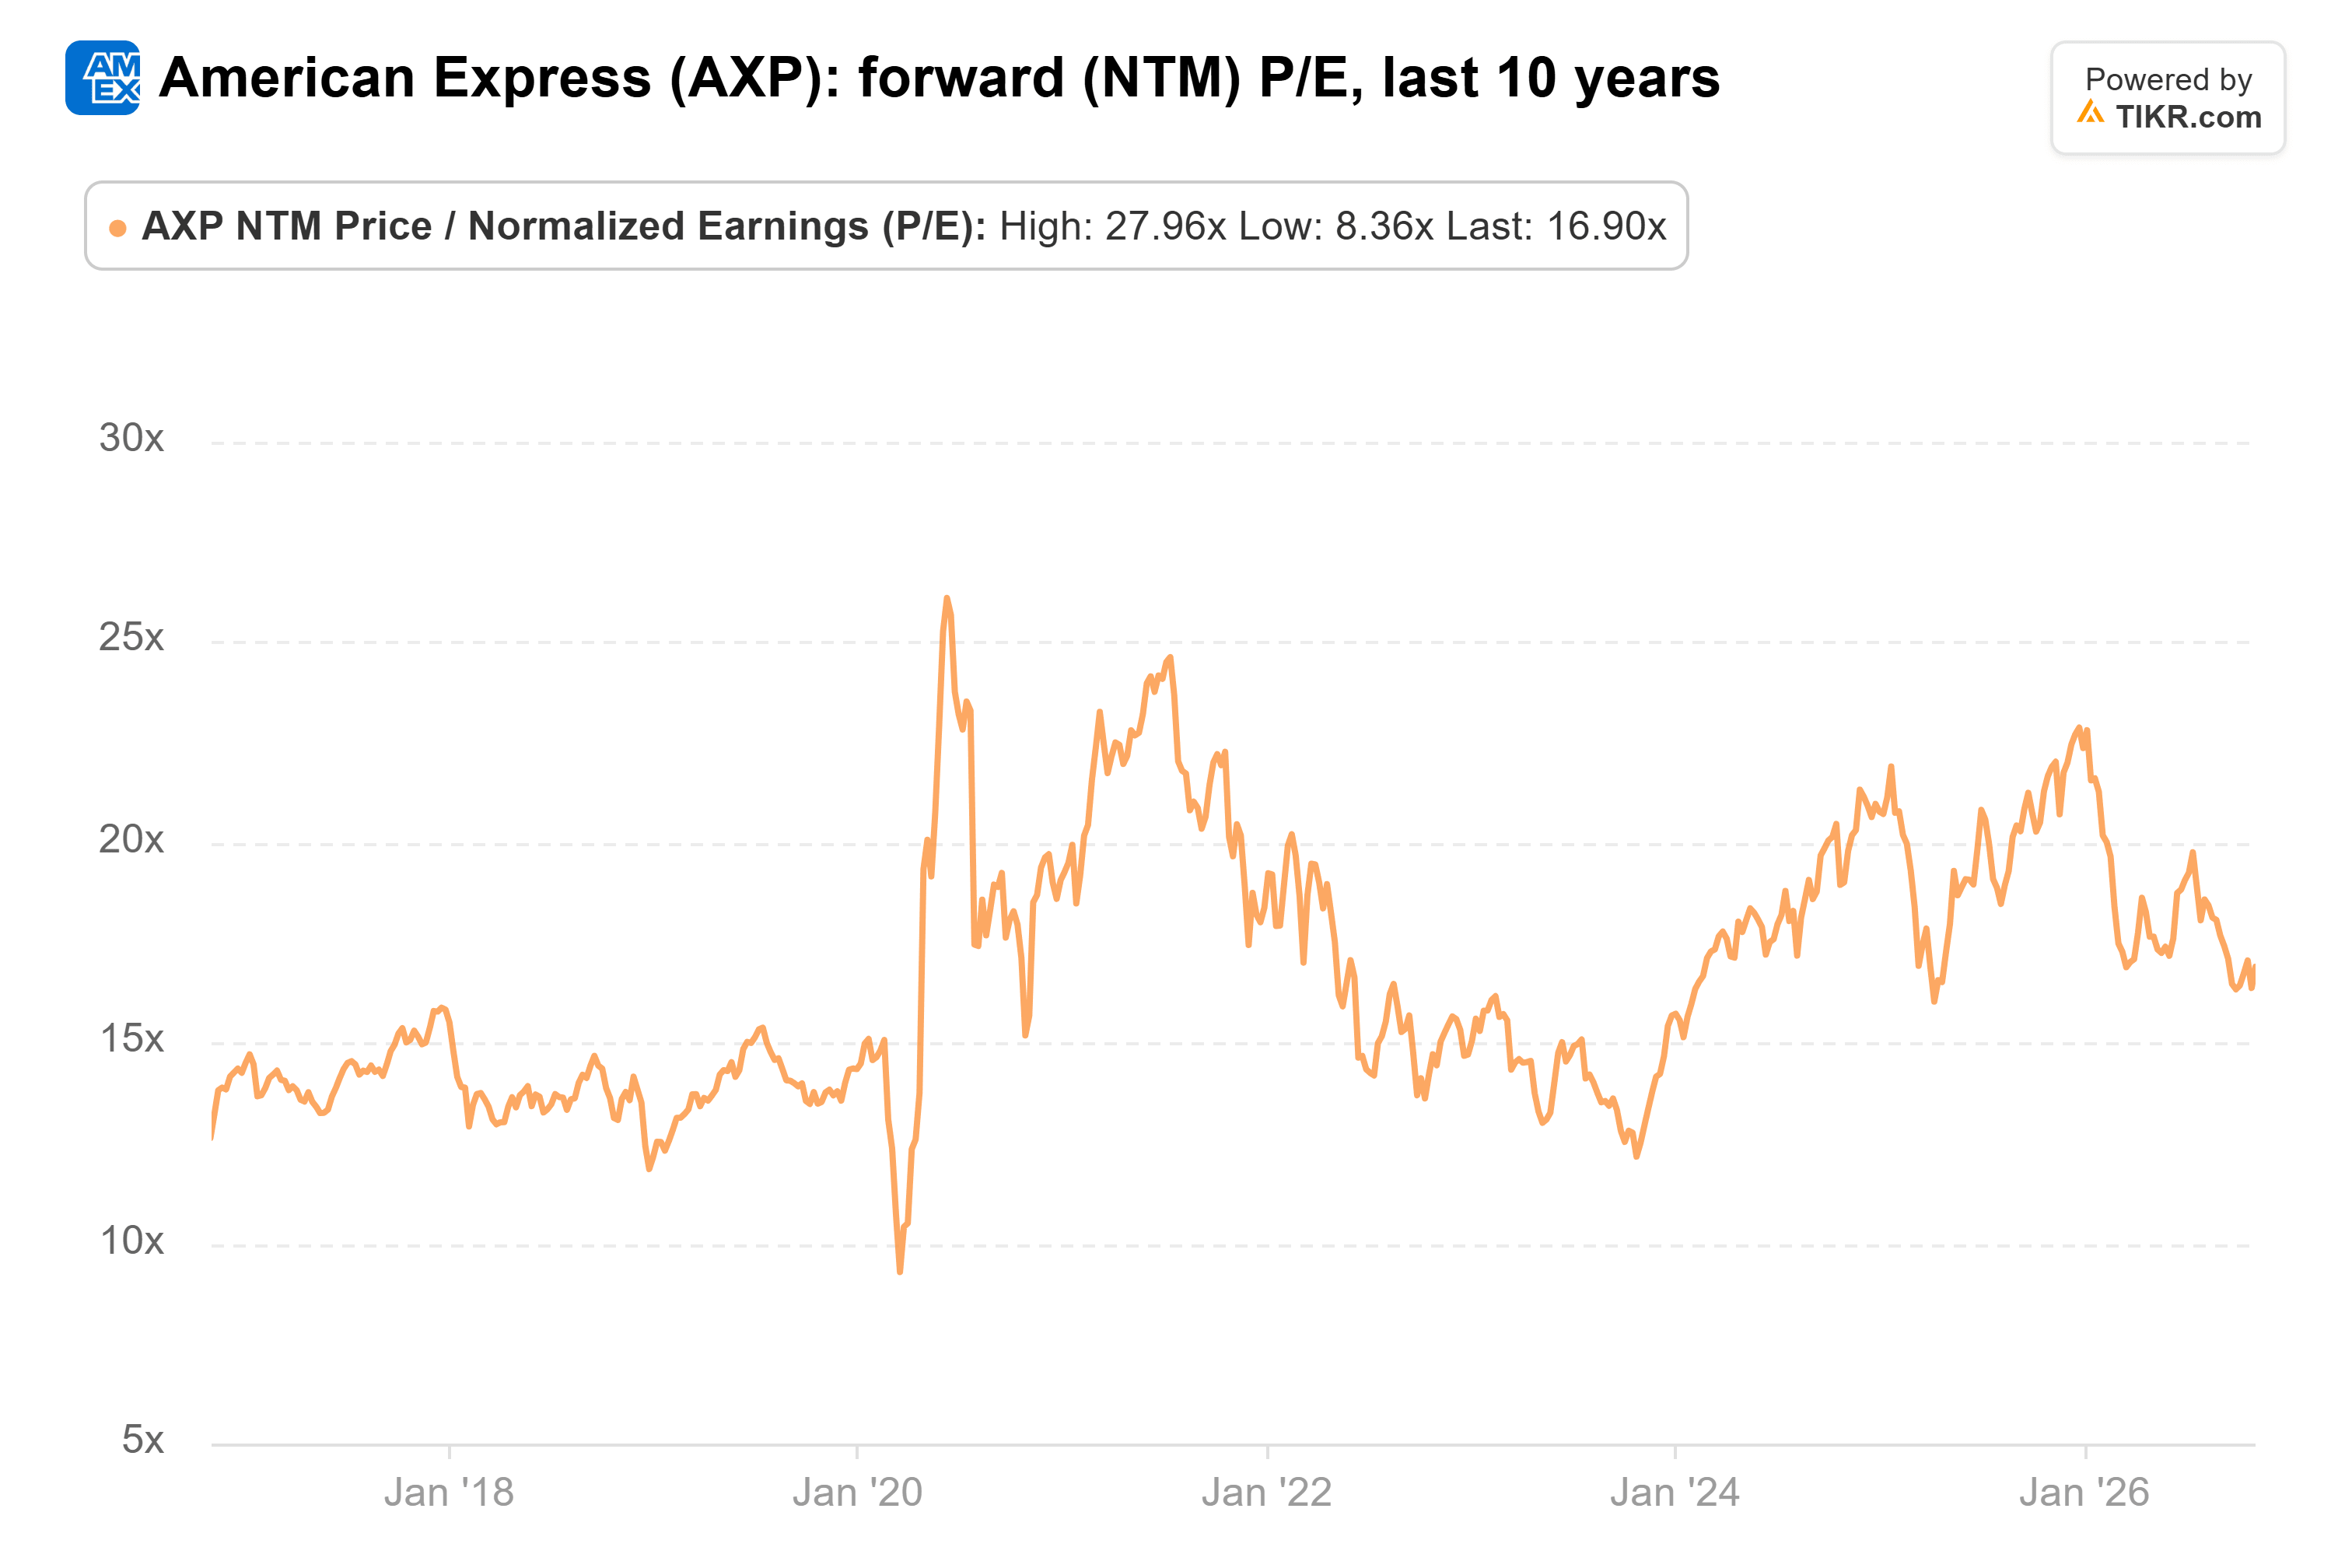
In quel decennio, è variato da 8,4x nel marzo 2020 a 28x nel giugno 2020.
Non c'è nulla di gonfiato nel multiplo odierno, ma non c'è nemmeno più uno sconto. Gli investitori che hanno comprato il calo hanno avuto la loro rivalutazione. Per continuare a salire, il titolo ora ha bisogno della crescita degli utili.
Cosa presuppone il prezzo odierno
A circa 17x, il prezzo presuppone che il consenso abbia ragione. Ciò significa circa $20 di EPS normalizzato nei prossimi dodici mesi, poi una crescita nella fascia bassa-media delle due cifre dopo di ciò.
Questa è una crescita più veloce del fatturato. Gli analisti vedono i ricavi salire del 9% al 10% all'anno fino all'anno fiscale 2028:

Quindi l'EPS deve crescere da 4 a 6 punti percentuali all'anno più velocemente dei ricavi. American Express lo ha fatto ultimamente.
Nell'anno fiscale 2024, l'EPS è salito del 19% su una crescita dei ricavi del 9%, e nel 2025 è salito del 15% sul 9%.
I target di $380 non hanno bisogno di un multiplo più ricco
Il titolo è ancora in calo del 12% quest'anno e del 14% sotto il suo massimo a 52 settimane. Ciononostante, i target più alti non dipendono dal fatto che gli investitori paghino di più per ogni dollaro di utili.
Supponiamo che il multiplo rimanga intorno a 17x e che le stime si realizzino. Per questa data dell'anno prossimo, gli utili forward saranno per lo più quelli del 2028, e quel multiplo si traduce in un prezzo a metà degli anni $380. Questo è proprio intorno ai $380 di Morgan Stanley e BMO, e più o meno di nuovo al massimo a 52 settimane.
A un multiplo medio, un rallentamento della spesa con carta di credito o un'inversione del credito taglierebbe direttamente quelle stime, e il prezzo scenderebbe con esse.
A mio modo di vedere, American Express è di nuovo valutata in modo equo. Da qui, mi aspetterei che il titolo segua più o meno i suoi utili. Una crescita del 13% al 15% all'anno è un rendimento solido, ma gli acquirenti di oggi stanno pagando quella crescita in anticipo.
Il prossimo appuntamento è il report del Q4, previsto per fine gennaio, che dovrebbe portare le prime previsioni del management per il 2027.
Se queste si posizionano vicino al consenso di $20,20, i target di $380 sembrano ragionevoli. Se risultano inferiori, un titolo al suo multiplo medio ha poco su cui ripiegare.
Quindi, quanto vale effettivamente il titolo American Express?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere American Express. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito da usare.
Valuta American Express gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti basandoci sui dati di investimento di TIKR Terminal e sulle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!