Punti Chiave
- Citi ha declassato Adobe (ADBE) a Vendita con un target di $207 mercoledì e ha avvertito di un rischio crescente di un "hard reset", con il titolo già sceso del 25% quest'anno.
- A 9,4x gli utili forward, contro una media decennale di 30x, il prezzo di Adobe presuppone già una crescita molto più lenta di quanto previsto dagli analisti.
- Il target di Citi richiede una di due cose: il multiplo più basso di Adobe in un decennio, o stime degli utili inferiori di circa 17%, il che porterebbe l'esercizio fiscale 2027 al di sotto del 2026.
- Le previsioni di Adobe per il 2027 fiscale arriveranno con il report di dicembre, sotto un nuovo CEO, e mostreranno se le stime devono davvero scendere così tanto.
Adobe è sceso del 25% quest'anno, e gli analisti continuano a tagliare il prezzo target del titolo.
Mercoledì, Citi ha declassato il titolo a Vendita da Neutrale e ha abbassato il suo prezzo target a $207 da $250. È il terzo downgrade in circa tre settimane. Wells Fargo è passato a Vendita e HSBC a Hold a metà ottobre, e gli ultimi target ora vanno da $200 a $267.
Tuttavia, a 9,4x gli utili forward, il prezzo di Adobe riflette già molte cattive notizie. Citi scommette che le stime debbano ancora scendere ulteriormente.
TIKR monitora 41 analisti su Adobe. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendita su Adobe, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Adobe
Citi ritiene che le stime per il 2027 fiscale siano troppo alte
Gli analisti di Citi hanno scritto di "vedere un rischio crescente di un hard reset". Hanno fornito quattro ragioni:
- Leadership: Anil Chakravarthy prende il posto di CEO il 1° dicembre, e le posizioni di CFO e capo di Digital Media sono entrambe vacanti.
- Strategia: Adobe sta inseguendo la crescita degli utenti attraverso prodotti di AI come Firefly invece di aumenti di prezzo di Creative Cloud. Citi ritiene che questo tolga circa 200 punti base alla crescita dell'ARR per il 2027 fiscale, più altri 50 poiché Adobe supera i suoi precedenti aumenti di prezzo.
- Domanda: debole domanda dalle piccole imprese e maggiore concorrenza da strumenti creativi basati sul web e nativi per l'AI.
- Margini: Citi ha tagliato la sua stima del margine lordo non-GAAP per il 2027 fiscale di 70 punti base, in parte a causa dei costi di inferenza AI che Adobe non ha ancora completamente monetizzato.
Messe insieme, Citi si aspetta una crescita dell'ARR di circa il 5,3% nel 2027 fiscale e del 4,5% nel 2028 fiscale. Si tratta di circa 200-300 punti base al di sotto delle previsioni di Wall Street, e Citi si aspetta che le prospettive più deboli emergano quando Adobe pubblicherà i suoi risultati del Q4 il prossimo mese.
Anche Citi vede un lato positivo: "Un 'hard reset' metterebbe sotto pressione le azioni nel breve termine ma darebbe tempo per ricostruire la leadership, affinare la strategia e stabilire una base più raggiungibile da cui accelerare."
Wall Street si aspetta ancora una crescita a due cifre
Il consenso non si è spostato così lontano. Gli analisti si aspettano che l'EPS normalizzato salga da $20,94 nel 2025 fiscale a $31,20 entro il 2028 fiscale:
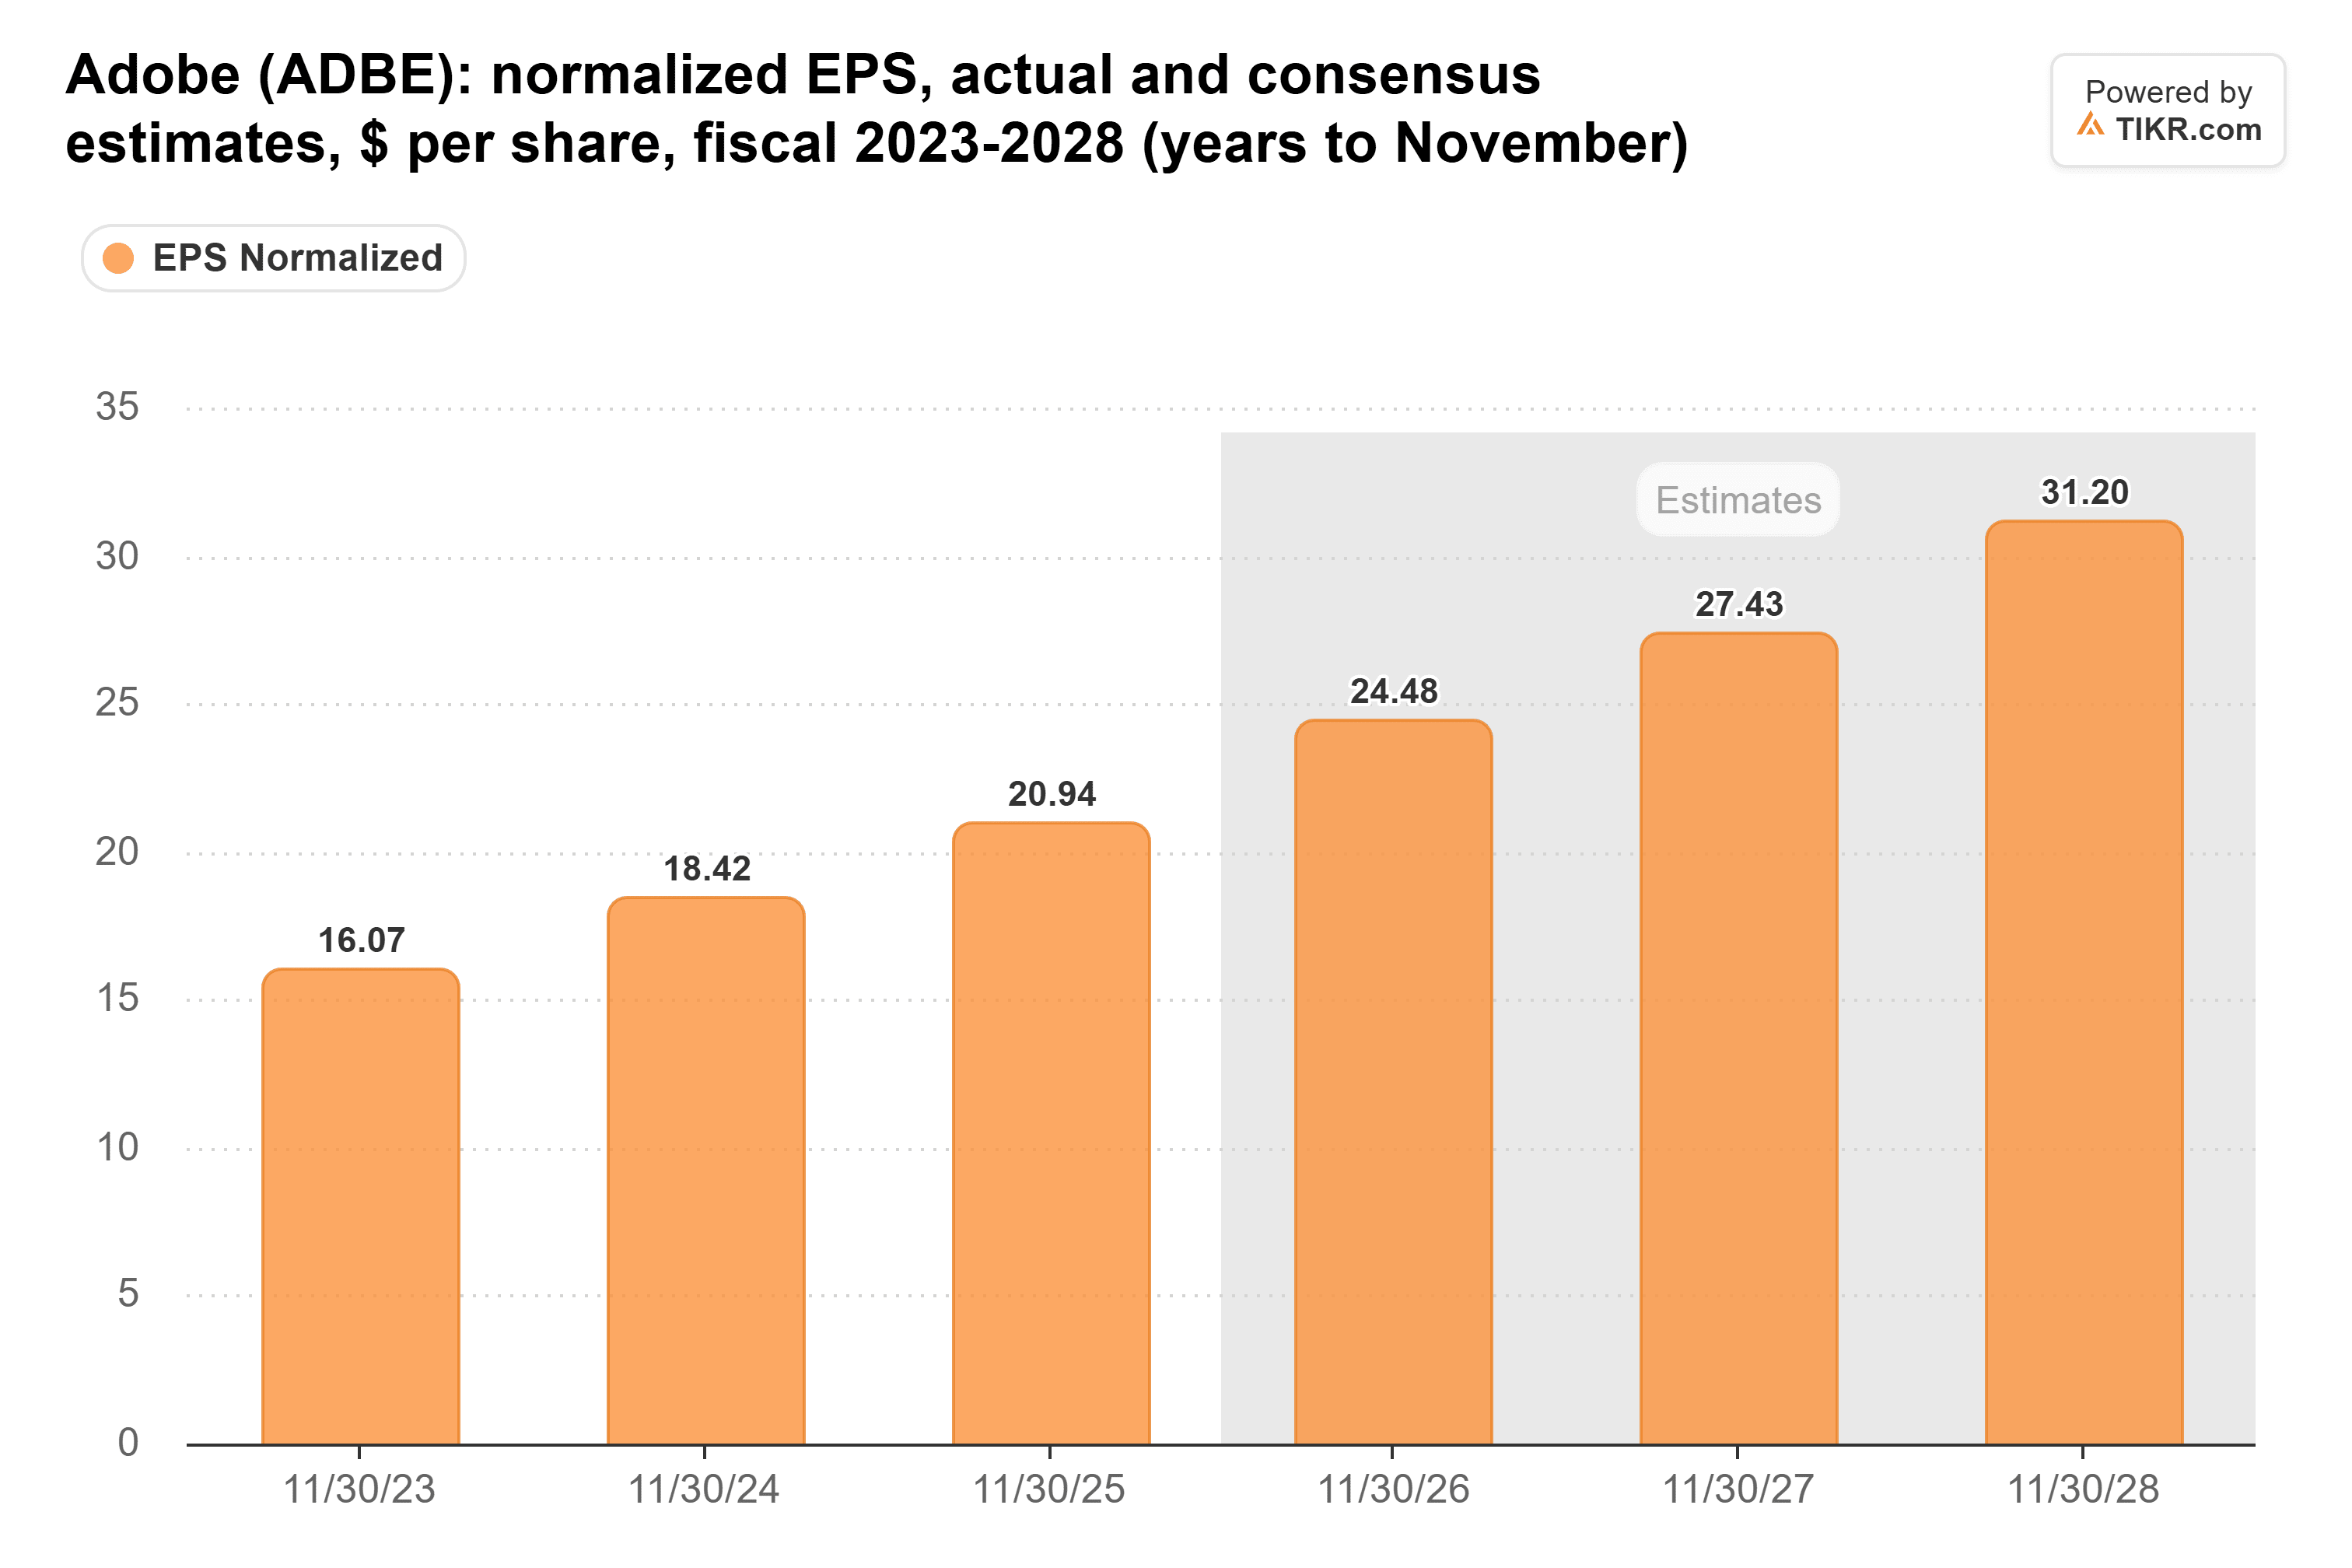
Si tratta di una crescita di circa il 12% nel 2027 fiscale e del 14% nel 2028 fiscale, secondo le stime di 38 e 22 analisti.
Adobe viene scambiata come un'azienda che ha finito di crescere
Il mercato non sta pagando per quella crescita. Il P/E forward di Adobe è una frazione di quello che è stato solitamente nell'ultimo decennio:
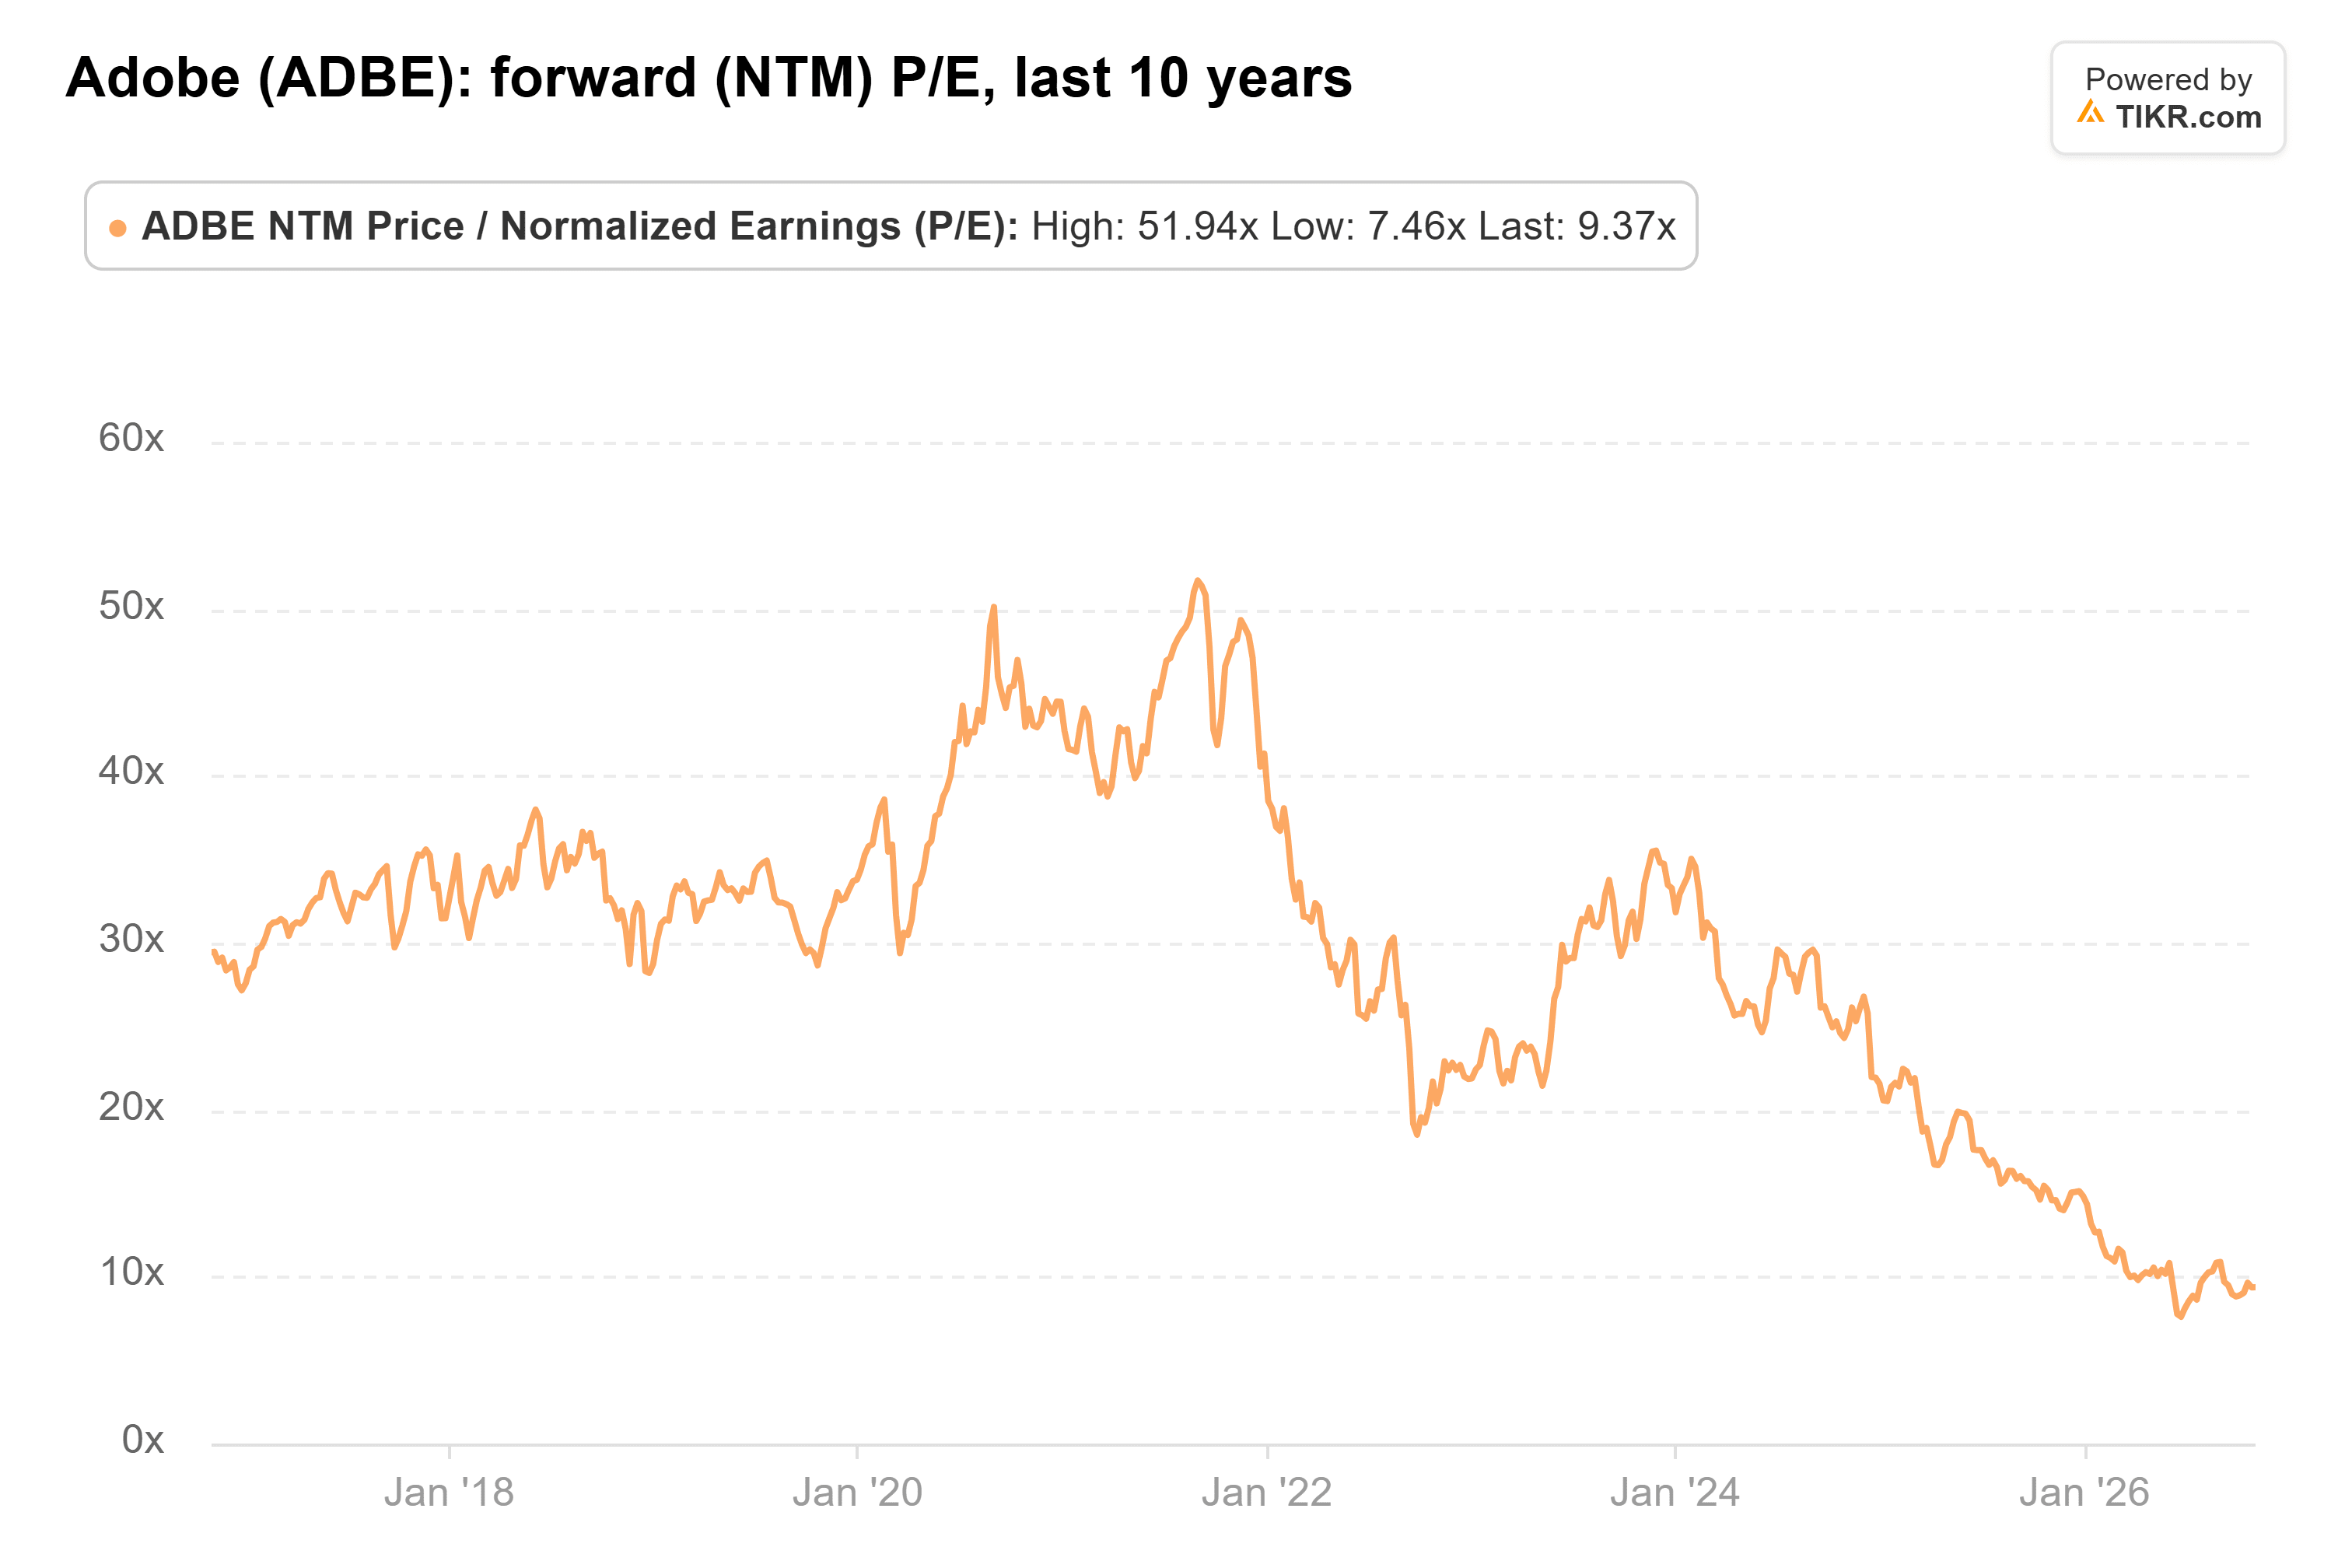
La sua media decennale è di 30x, e ha raggiunto 52x a settembre 2020. L'unica volta in cui è stato più economico dell'attuale multiplo è stato questo giugno, quando ha toccato 7,5x.
Alla sua media di 30x, l'ultima chiusura di Adobe a $248,48 avrebbe senso solo con un EPS di $8,37. È meno di un terzo dei $27,43 che gli analisti si aspettano per il 2027 fiscale.
Anche se Adobe raggiungesse il consenso fino al 2028 fiscale, il prezzo di oggi è solo 8,0x l'EPS di quell'anno.
È una previsione cupa.
Il target di Citi di $207 è inferiore del 17% all'ultima chiusura. Se il multiplo rimane dov'è, il target richiede stime degli utili inferiori di circa il 17%.
Ciò porterebbe l'EPS del 2027 fiscale a circa $22,85, al di sotto dei $24,48 che gli analisti si aspettano per l'esercizio fiscale che termina questo mese.
Se invece le stime si mantengono, $207 corrispondono a 7,5x l'EPS del 2027 fiscale, lo stesso minimo decennale di giugno.
Il free cash flow continua a salire
Il free cash flow di Adobe è cresciuto di quasi cinque volte nell'ultimo decennio, con un calo nel 2023 fiscale:

I $9,85 miliardi del 2025 fiscale erano superiori del 25% rispetto all'anno precedente. Equivalgono anche a circa un decimo del valore di mercato di Adobe di $97,9 miliardi.
Un multiplo più basso potrebbe essere la nuova normalità
Non contate su 30x di nuovo. Adobe ha guadagnato quella media in un decennio in cui nessuno metteva in discussione il suo potere di prezzo.
Citi descrive ora un'azienda che rinuncia agli aumenti di prezzo per conquistare utenti mentre paga per l'inferenza AI. Se gli strumenti di AI stanno erodendo il potere di prezzo di Adobe, la vecchia media fa sembrare il titolo più economico di quanto non sia.
Tuttavia, il titolo non ha bisogno di avvicinarsi nemmeno lontanamente a 30x per essere economico a 9,4x.
L'asticella è già bassa
A mio modo di vedere, il prezzo di Adobe riflette già gran parte dell'hard reset di cui Citi avverte. Citi potrebbe avere ragione sul fatto che le previsioni per il 2027 fiscale deluderanno. Ma il suo target di $207 richiede che le stime scendano al di sotto degli utili di quest'anno.
La mia lettura: qualche punto di crescita più lenta dell'ARR e un taglio del margine lordo di 70 punti base non equivalgono a un taglio del 17% degli utili, specialmente con il free cash flow ancora in aumento.
Naturalmente, un nuovo CEO senza un CFO ha tutte le ragioni per fissare un'asticella bassa a dicembre. Se le previsioni sono abbastanza deboli, il titolo potrebbe diventare ancora più economico.
Quindi, quanto vale effettivamente il titolo Adobe?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Adobe. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono essere consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni ad acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!