


Punti Chiave
- Le azioni di Alibaba sono scese del 41% rispetto al loro massimo di chiusura di un anno fa, e l'8 ottobre Jefferies ha mantenuto la sua raccomandazione Buy con un target di $192, il 79% sopra la chiusura del 7 ottobre.
- L'utile normalizzato per azione è più che dimezzato nell'anno fiscale 2026, e la pesante spesa per il cloud ha significato che RMB 44,7 miliardi in più sono usciti rispetto a quelli entrati (free cash flow) nel trimestre di giugno.
- Il target di consenso di Wall Street di $185 si è appena mosso in un anno, e gli analisti si aspettano che gli utili si riprendano entro l'anno fiscale 2028.
- Il target di $192 implica un multiplo forward di 24,3x sugli utili, vicino al massimo quinquennale del titolo, quindi la chiamata appare plausibile ma forzata.
Alibaba Group Holding (BABA) ha perso il 41% dal suo massimo di chiusura di un anno fa, e Jefferies vede ancora un forte rimbalzo. L'8 ottobre, l'analista Thomas Chong ha ribadito la sua raccomandazione Buy e ha alzato il suo target a $192 da $190, il 79% sopra la chiusura del 7 ottobre di $107.
Cosa ha affondato Alibaba
Sono stati gli utili a fare danni. L'utile normalizzato per azione di Alibaba è più che dimezzato nell'anno fiscale 2026 (l'anno fino a marzo 2026), poiché ha speso pesantemente per il quick commerce e l'infrastruttura AI.
Il trimestre di giugno, comunicato il 20 agosto, ha mostrato che la spesa continua a salire. L'EBITDA rettificato è sceso del 30%, e il free cash flow è stato un'uscita di RMB 44,7 miliardi, contro RMB 18,8 miliardi un anno prima, su un capex di RMB 67,7 miliardi. Il CFO Toby Xu ha detto che il calo "è stato principalmente attribuito all'investimento nell'infrastruttura cloud".
Cosa vede Jefferies
È proprio su questo sviluppo del cloud che Jefferies scommette. Le entrate del cloud sono cresciute del 45% nel trimestre di giugno, e la società si aspetta una crescita di oltre il 50% nell'anno fiscale 2028, con i profitti del cloud a coprire le perdite di AI Lab e Applications nel trimestre di dicembre. Mantiene Alibaba come una Top Pick, sebbene $192 sia in calo rispetto al target di $230 che Chong aveva fissato un anno fa.
Il management è d'accordo. Il CEO Eddie Wu ha detto ad agosto che "la nostra crescita delle entrate da AI e cloud accelererà ulteriormente nei prossimi trimestri, insieme a un continuo miglioramento della redditività".
Il target di $192 ha senso?
Jefferies ha molta compagnia. Il target di consenso di Wall Street si è appena mosso mentre il titolo scivolava.

Il target di consenso di TIKR era di $186 alla fine di settembre 2025 ed è di $185 oggi, con 30 Buy, otto Outperform, un Hold e un Underperform. Il target di $192 di Jefferies si colloca appena sopra il gruppo.
Questo ottimismo si basa su un rimbalzo degli utili.

Il consenso prevede che l'EPS normalizzato salga nell'anno fiscale 2027 e torni circa al livello dell'anno fiscale 2028, e un trimestre di settembre solido, come si aspetta Jefferies, non dà motivo di tagliarlo.
Il multiplo è dove la chiamata diventa più difficile.
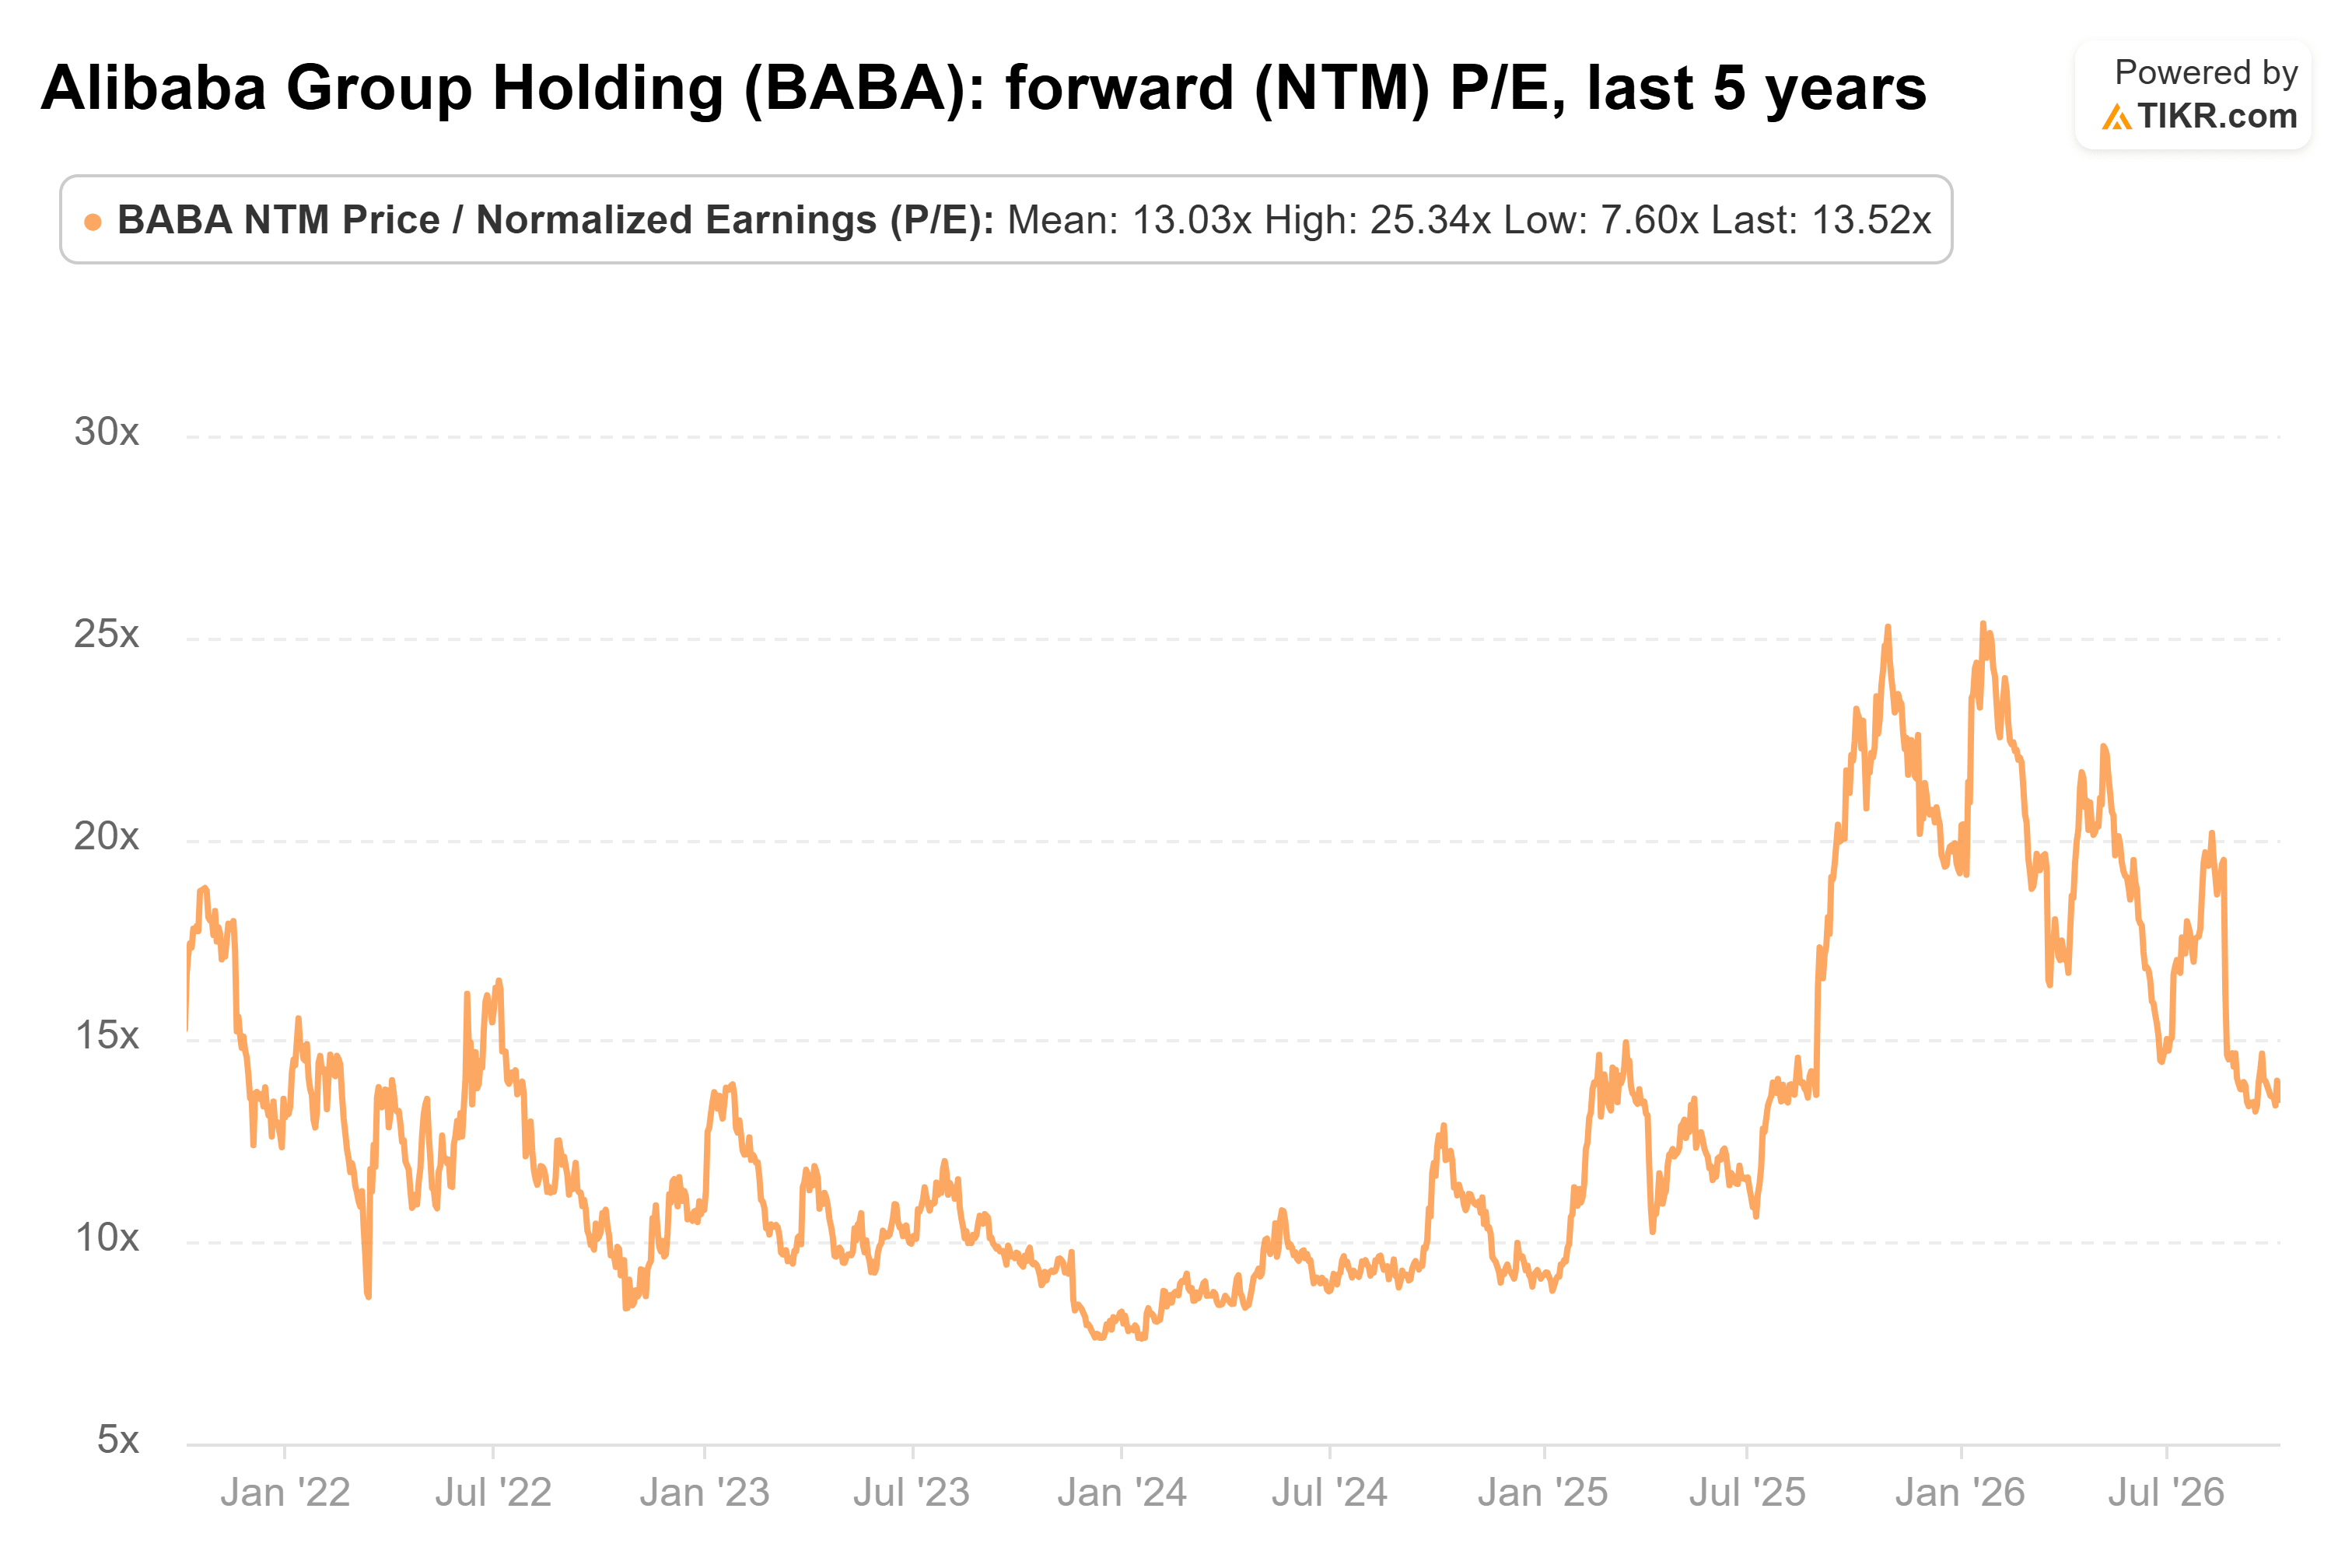
A 13,5x gli utili forward, Alibaba scambia vicino alla sua media quinquennale di 13,0x, molto al di sotto del suo picco di 25,3x di gennaio 2026. $107 diviso per 13,5x pone gli utili di consenso per i prossimi dodici mesi a $7,91 per azione. Dividendo $192 per $7,91, il target di Jefferies implica 24,3x, vicino a quel picco.
Questo divario si restringe se il rimbalzo arriva nei tempi previsti, poiché la stima più alta per l'anno fiscale 2028 entra negli utili forward. Tuttavia, il multiplo che $192 implicherebbe si collocherebbe ben al di sopra di quello abituale del titolo.
Quindi Jefferies ha ragione?
Il rischio è la spesa: il management dice di essere impegnato in un capex aggressivo, e quell'uscita di cassa del trimestre di giugno ne mostra il costo.
A 13,5x, il titolo non incorpora alcun premio per la crescita del cloud. Ma $192 richiede sia il recupero degli utili che un multiplo vicino al massimo quinquennale del titolo, quindi lo definirei plausibile ma forzato. La prossima prova è il rapporto sul trimestre di settembre di Alibaba: se la crescita del cloud supera il 45% di giugno e le perdite del quick commerce continuano a ridursi, $192 diventa molto più facile da difendere.
Quindi, quanto vale realmente il titolo Alibaba?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Alibaba. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!


