Punti Chiave
- Le azioni di Affirm sono scese del 16% nell'ultimo mese a causa di un dato sull'inflazione più alta del previsto, di una vendita post-elezioni di medio termine e di avvertimenti sul credito da parte di Upstart e Block che hanno colpito i finanziatori al consumo.
- Il primo trimestre fiscale di Affirm ha superato le proprie previsioni su volume, ricavi e ricavi al netto dei costi di transazione, e ha alzato le sue prospettive per il GMV annuale a oltre 65,25 miliardi di dollari.
- La preoccupazione sono i pagamenti in ritardo: il tasso di insolvenza a 30 giorni di Affirm è salito al 2,9%, leggermente al di sopra del 2,8% di un anno prima.
- Il titolo scambia ben al di sotto del suo solito P/E forward, il che lo rende un acquisto fintanto che le insolvenze si stabilizzano durante il trimestre delle festività.
Affirm (AFRM) è sceso del 16% nell'ultimo mese, anche se il CEO Max Levchin ha scritto nella sua lettera agli azionisti del 5 novembre: "È fantastico pubblicare un altro trimestre senza scuse".
La maggior parte del danno è arrivata dall'esterno. I rendimenti sono schizzati a seguito di un dato sull'inflazione più alta del previsto, il mercato ha venduto dopo le elezioni di medio termine e due concorrenti hanno lanciato allarmi sul credito: Upstart (UPST) ha tagliato le sue prospettive annuali il 3 novembre, e Block (XYZ) ha detto che le sue perdite su transazioni e prestiti del terzo trimestre sono cresciute del 66%, tre volte più velocemente del suo profitto lordo.
Affirm è crollata di più a causa di un dato sull'inflazione più alta del previsto
Il 14 ottobre, i prezzi al consumo di settembre si sono attestati al 3,7% in più rispetto all'anno precedente, più alti del previsto, e i rendimenti dei Treasury a lungo termine sono saliti. Affirm è scesa del 9% quel giorno, mentre Klarna è scesa del 3% e PayPal si è mossa a malapena. Affirm finanzia i suoi prestiti con debito warehouse, cartolarizzazioni e vendite a investitori esterni a tassi di mercato (il suo costo dei fondi era del 5,8% nel trimestre di giugno), quindi rendimenti più alti incidono direttamente su ciò che trattiene su ogni prestito.
Poi, il 5 novembre, ore prima che Affirm pubblicasse i risultati, le fintech sono affondate insieme al mercato dopo che i Democratici hanno vinto entrambe le camere del Congresso, poiché gli investitori hanno scontato regole più severe per il prestito buy-now-pay-later. Nel corso del mese, il Nasdaq 100 è sceso del 9%.
TIKR monitora 36 analisti su Affirm. Quanti dicono "Compra"?
Vedi la suddivisione completa dei rating Compra, Mantieni e Vendi su Affirm, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Affirm
Affirm ha superato le proprie previsioni su tutta la linea
Il GMV è salito del 34% a 14,4 miliardi di dollari, al di sopra della sua previsione di 13,7-14,0 miliardi di dollari, e i ricavi sono saliti del 35% a 1,26 miliardi di dollari, contro una previsione di 1,19-1,22 miliardi di dollari. I ricavi al netto dei costi di transazione si sono attestati a 617 milioni di dollari, o il 4,3% del GMV, al di sopra del suo intervallo di 575-590 milioni di dollari. Affirm ha anche alzato la sua prospettiva per il GMV annuale a oltre 65,25 miliardi di dollari, da oltre 64 miliardi, e il management ha definito una crescita del 30% il minimo per l'anno.
I pagamenti in ritardo sono il rovescio della medaglia
Il tasso di insolvenza a 30 giorni di Affirm sui prestiti mensili è salito di 35 punti base da giugno, al 2,9%, un pelo al di sopra del 2,8% di un anno prima. Il management attribuisce l'aumento al solito schema stagionale e a prestiti che ha concesso deliberatamente per testare nuove categorie di finanziamento.
I concorrenti hanno impedito agli investitori di liquidare la questione con una scrollata di spalle. Upstart, che si affida anch'essa a investitori esterni per finanziare i suoi prestiti, ha fatto crescere le origination del 44% a 4,1 miliardi di dollari nel suo terzo trimestre e ha comunque tagliato le sue prospettive, con il CEO Paul Gu che ha dichiarato nel comunicato che "Il macro sta mettendo pressione sulle nostre prospettive a breve termine". Le origination di prestiti al consumo di Block sono cresciute del 40% a 19 miliardi di dollari, quindi gli acquirenti vogliono ancora pagare dilazionatamente. La domanda per tutti e tre è se le perdite crescano più velocemente dei prestiti.
Affirm sembra economica se le insolvenze si stabilizzano
Gli analisti non stanno tagliando le loro stime sugli utili. Il consenso sugli EPS normalizzati sale da 3,95 dollari nell'esercizio 2027 a 6,17 dollari nell'esercizio 2029:
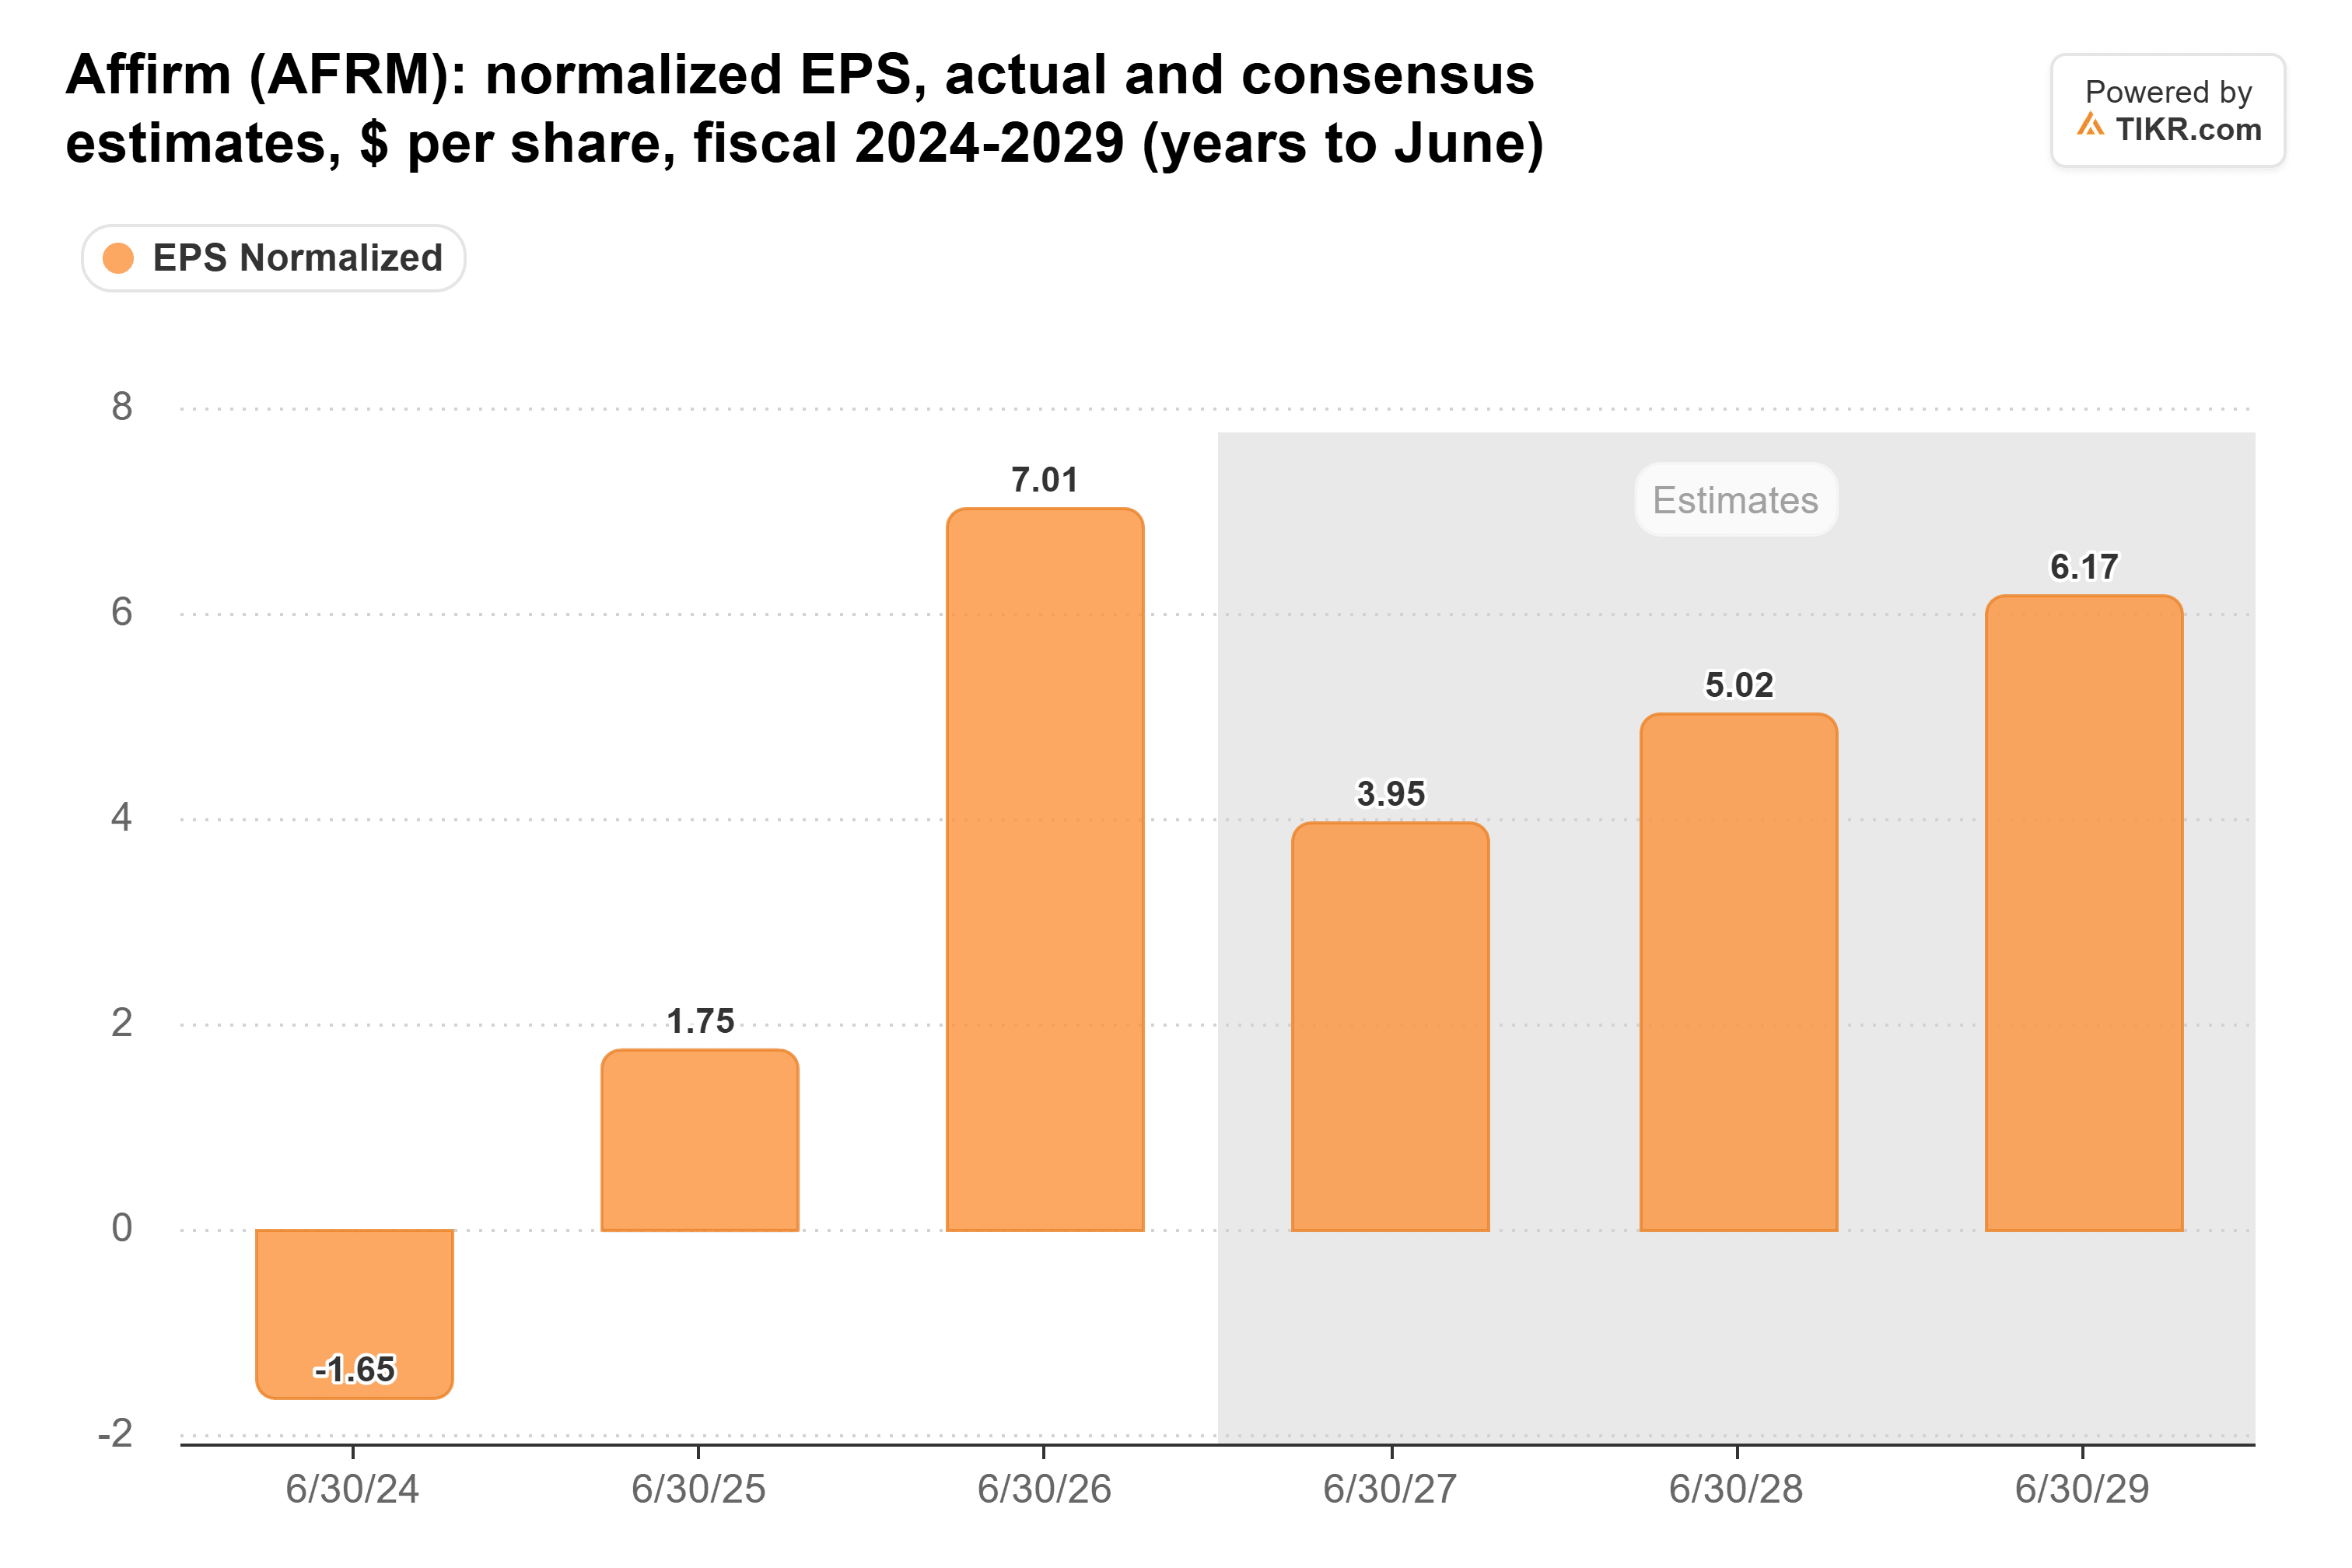
Il picco dell'esercizio 2026 è derivato da un beneficio fiscale una tantum. La stima per l'esercizio 2027 è salita rispetto ai 3,85 dollari precedenti alla pubblicazione dei risultati.
A circa 16x gli utili forward, Affirm scambia ben al di sotto della sua media di 28x da quando il suo P/E forward è diventato positivo a settembre 2024. Sette broker hanno tagliato i loro target dopo i risultati, ma Andrew Bauch di BMO ha ribadito il suo rating Compra il 6 novembre e ha alzato il suo target a 104 dollari da 102, il 53% in più rispetto alla chiusura di lunedì.
Penso che Affirm sia un acquisto a questi livelli. Ha superato ogni cifra che aveva previsto e ha alzato le sue prospettive, e la sua unica imperfezione, un tasso di insolvenza di un decimo di punto superiore a quello dell'anno scorso, arriva con una motivazione dichiarata. A 16x, gli investitori stanno già scontando un peggioramento del credito.
Naturalmente, il rapporto del secondo trimestre fiscale, previsto per i primi di febbraio, copre il periodo delle festività e il lancio online di Sam's Club. Se le insolvenze continuano a salire in quel periodo, Affirm assomiglierà molto di più a Upstart, e il multiplo potrebbe rimanere basso.
Quindi, quanto vale effettivamente il titolo Affirm?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Affirm. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza in materia di investimenti o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!