Punti Chiave
- ExxonMobil ha aumentato il suo dividendo trimestrale del 4% a $1,07 per azione il 30 ottobre, il suo 44° aumento annuale consecutivo, ma rende solo il 2,4% contro il 5,7% di Enbridge.
- Il dividendo di Exxon ha assorbito il 40% del suo free cash flow nell'ultimo anno, e la società ha un debito netto quasi nullo.
- Il distributable cash flow di Enbridge ha coperto il suo dividendo ogni anno per un decennio, sebbene il suo debito netto sia 6,3 volte l'EBITDA.
- Gli aspetti da monitorare sono se il debito di Enbridge scenderà dopo l'accordo di settembre e l'emissione di azioni, e se la cassa di Exxon resisterà mentre i prezzi del petrolio si attenuano.
ExxonMobil (XOM) ha aumentato il suo dividendo per il 44° anno consecutivo il 30 ottobre, del 4% a $1,07 per azione ogni trimestre. Ma il titolo rende ancora solo il 2,4%.
Enbridge (ENB) rende il 5,7% e ha aumentato il proprio dividendo per 31 anni consecutivi. Quindi, se potessi detenere solo uno dei due per i prossimi 10 anni, quale sarebbe?
| Metrica | ExxonMobil (XOM) | Enbridge (ENB) |
|---|---|---|
| Dividend yield | 2,4% | 5,7% |
| Crescita del dividendo, esercizio 2020-2025 | 2,8% annuo | 3,1% annuo (in C$) |
| Aumenti annuali consecutivi (conto della società) | 44 | 31 |
| Copertura, ultimo dato riportato | Cash dividend payout ratio: 40% (TTM al 30 settembre 2026) | Copertura del distributable cash flow: 1,5x (esercizio 2025) |
| Debito netto / EBITDA (LTM) | 0,3x | 6,3x |
| Copertura degli interessi (LTM) | 58,7x | 2,3x |
Fonte: TIKR, 5 novembre 2026; aumenti dai comunicati di ciascuna società.
6 titoli a dividendo sicuro che pagano ai pensionati rendimenti del 6%+
Oggi ci sono oltre 100 titoli che pagano dividendi annuali del 6%+.
Ma dopo un'ampia revisione degli investimenti che sfrutta i dati proprietari di TIKR, ora riteniamo che solo sei di essi siano veramente sicuri per i pensionati.
Sono tutti vostri gratuitamente come parte del nostro nuovo report di investimento, a cui potete accedere proprio qui.
Exxon aumenta lentamente, di proposito
Exxon ha generato $19,1 miliardi di free cash flow nel terzo trimestre del 2026 e ne ha distribuiti $4,3 miliardi come dividendi. La crescita è arrivata dalla produzione record di carburanti nelle sue raffinerie e da Guyana e Permian, mentre il conflitto in Medio Oriente ha ridotto i suoi volumi in Qatar.
Nei dodici mesi fino al 30 settembre 2026, il dividendo ha assorbito un confortevole 40% del free cash flow. Questo rapporto però oscilla molto: è passato dal 25,6% nell'esercizio 2022 a un ben più stretto 73,0% nell'esercizio 2025.
Il free cash flow di Exxon è oscillato molto più del suo dividendo nell'ultimo decennio:
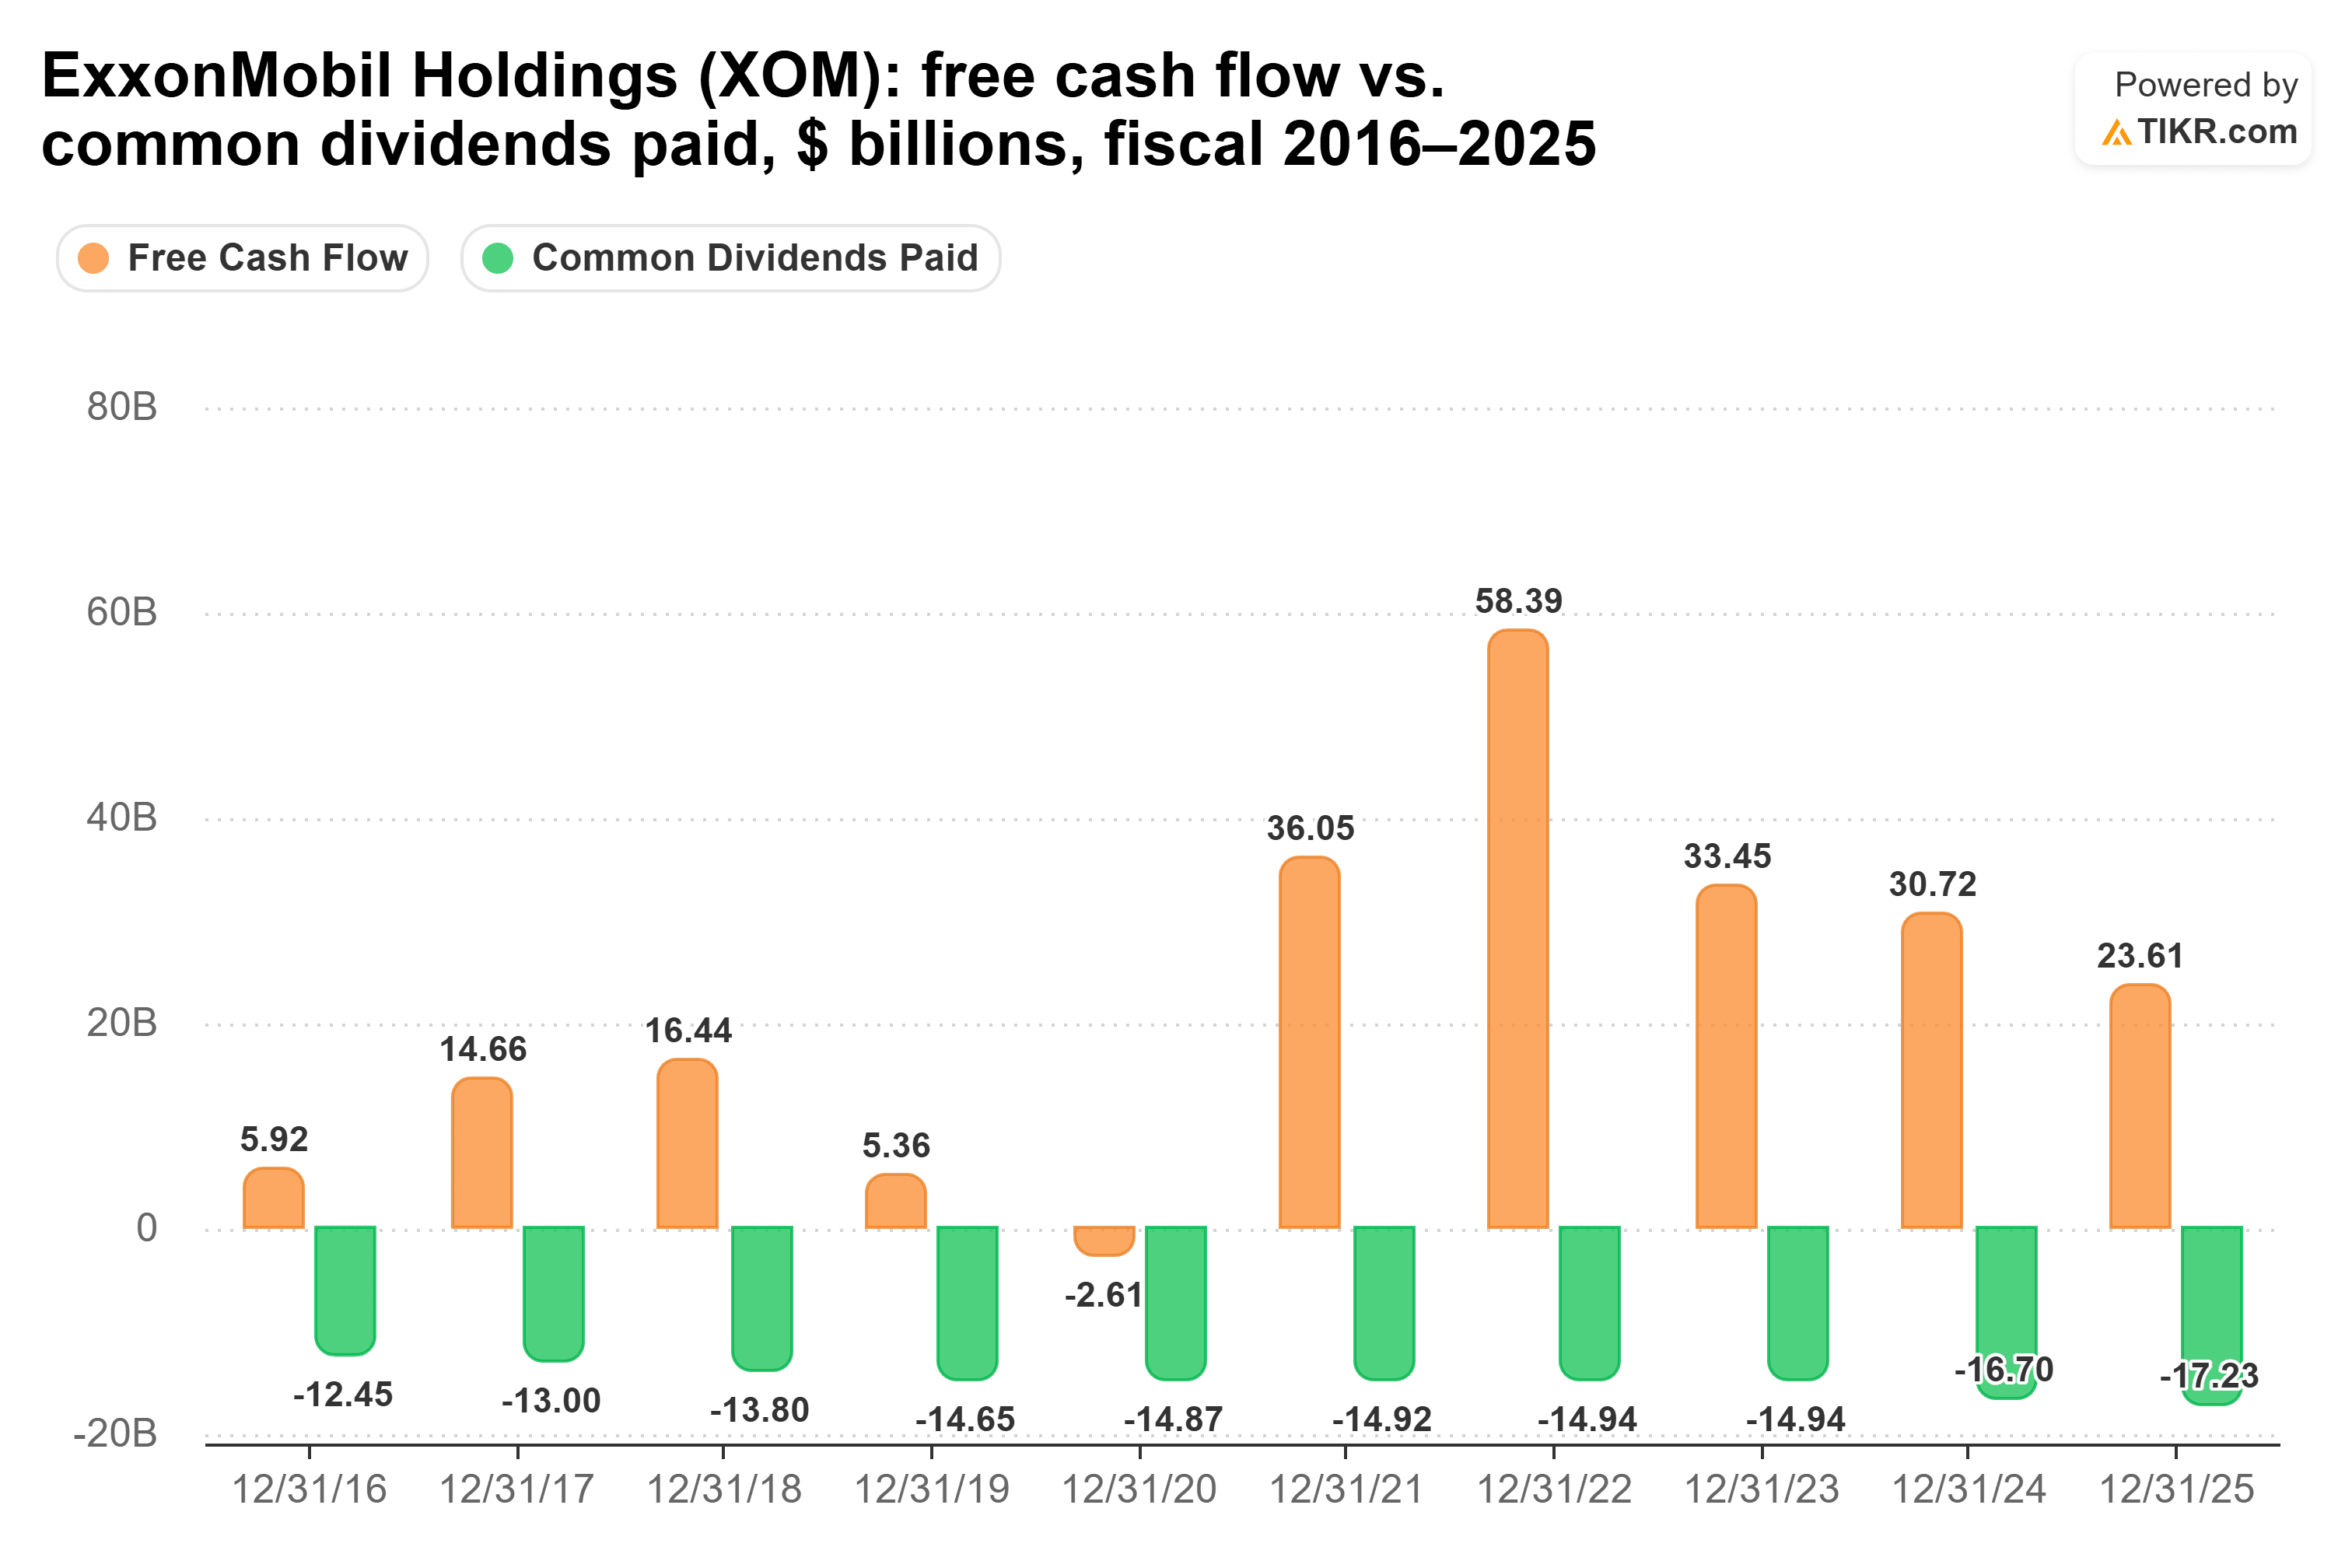
È stato inferiore al dividendo nell'esercizio 2016, 2019 e 2020, e Exxon ha continuato ad aumentarlo comunque. Il CEO Darren Woods ha spiegato perché gli aumenti rimangono piccoli nella conference call del terzo trimestre: "non taglieremo mai il nostro dividendo. Quindi qualsiasi aumento che aggiungiamo diventa un obbligo a cui dobbiamo impegnarci per il futuro".
Quindi il dividendo è cresciuto solo del 2,8% annuo dall'esercizio 2020 all'esercizio 2025 (da $3,48 a $4,00 per azione), e i buyback fanno il resto: Exxon ne pianifica $20 miliardi nel 2027, condizioni di mercato permettendo.
Il rischio è che parte della cassa del 2026 sia arrivata dai prezzi del petrolio e della raffinazione gonfiati dalla guerra, e il Brent è sceso di oltre il 4% il 3 novembre sulla speranza che quelle interruzioni dell'offerta si attenuassero.
Enbridge paga di più, e si indebita di più
Il free cash flow di Exxon oscilla con i prezzi, ma la cassa di Enbridge è cresciuta molto più stabilmente. I suoi gasdotti stanno crescendo grazie alla domanda dei clienti, e le sue utility del gas grazie agli aumenti tariffari.
Il distributable cash flow ha coperto il dividendo 1,5 volte nell'esercizio 2025, a C$5,71 per azione contro C$3,77, e lo ha coperto ogni anno per un decennio:
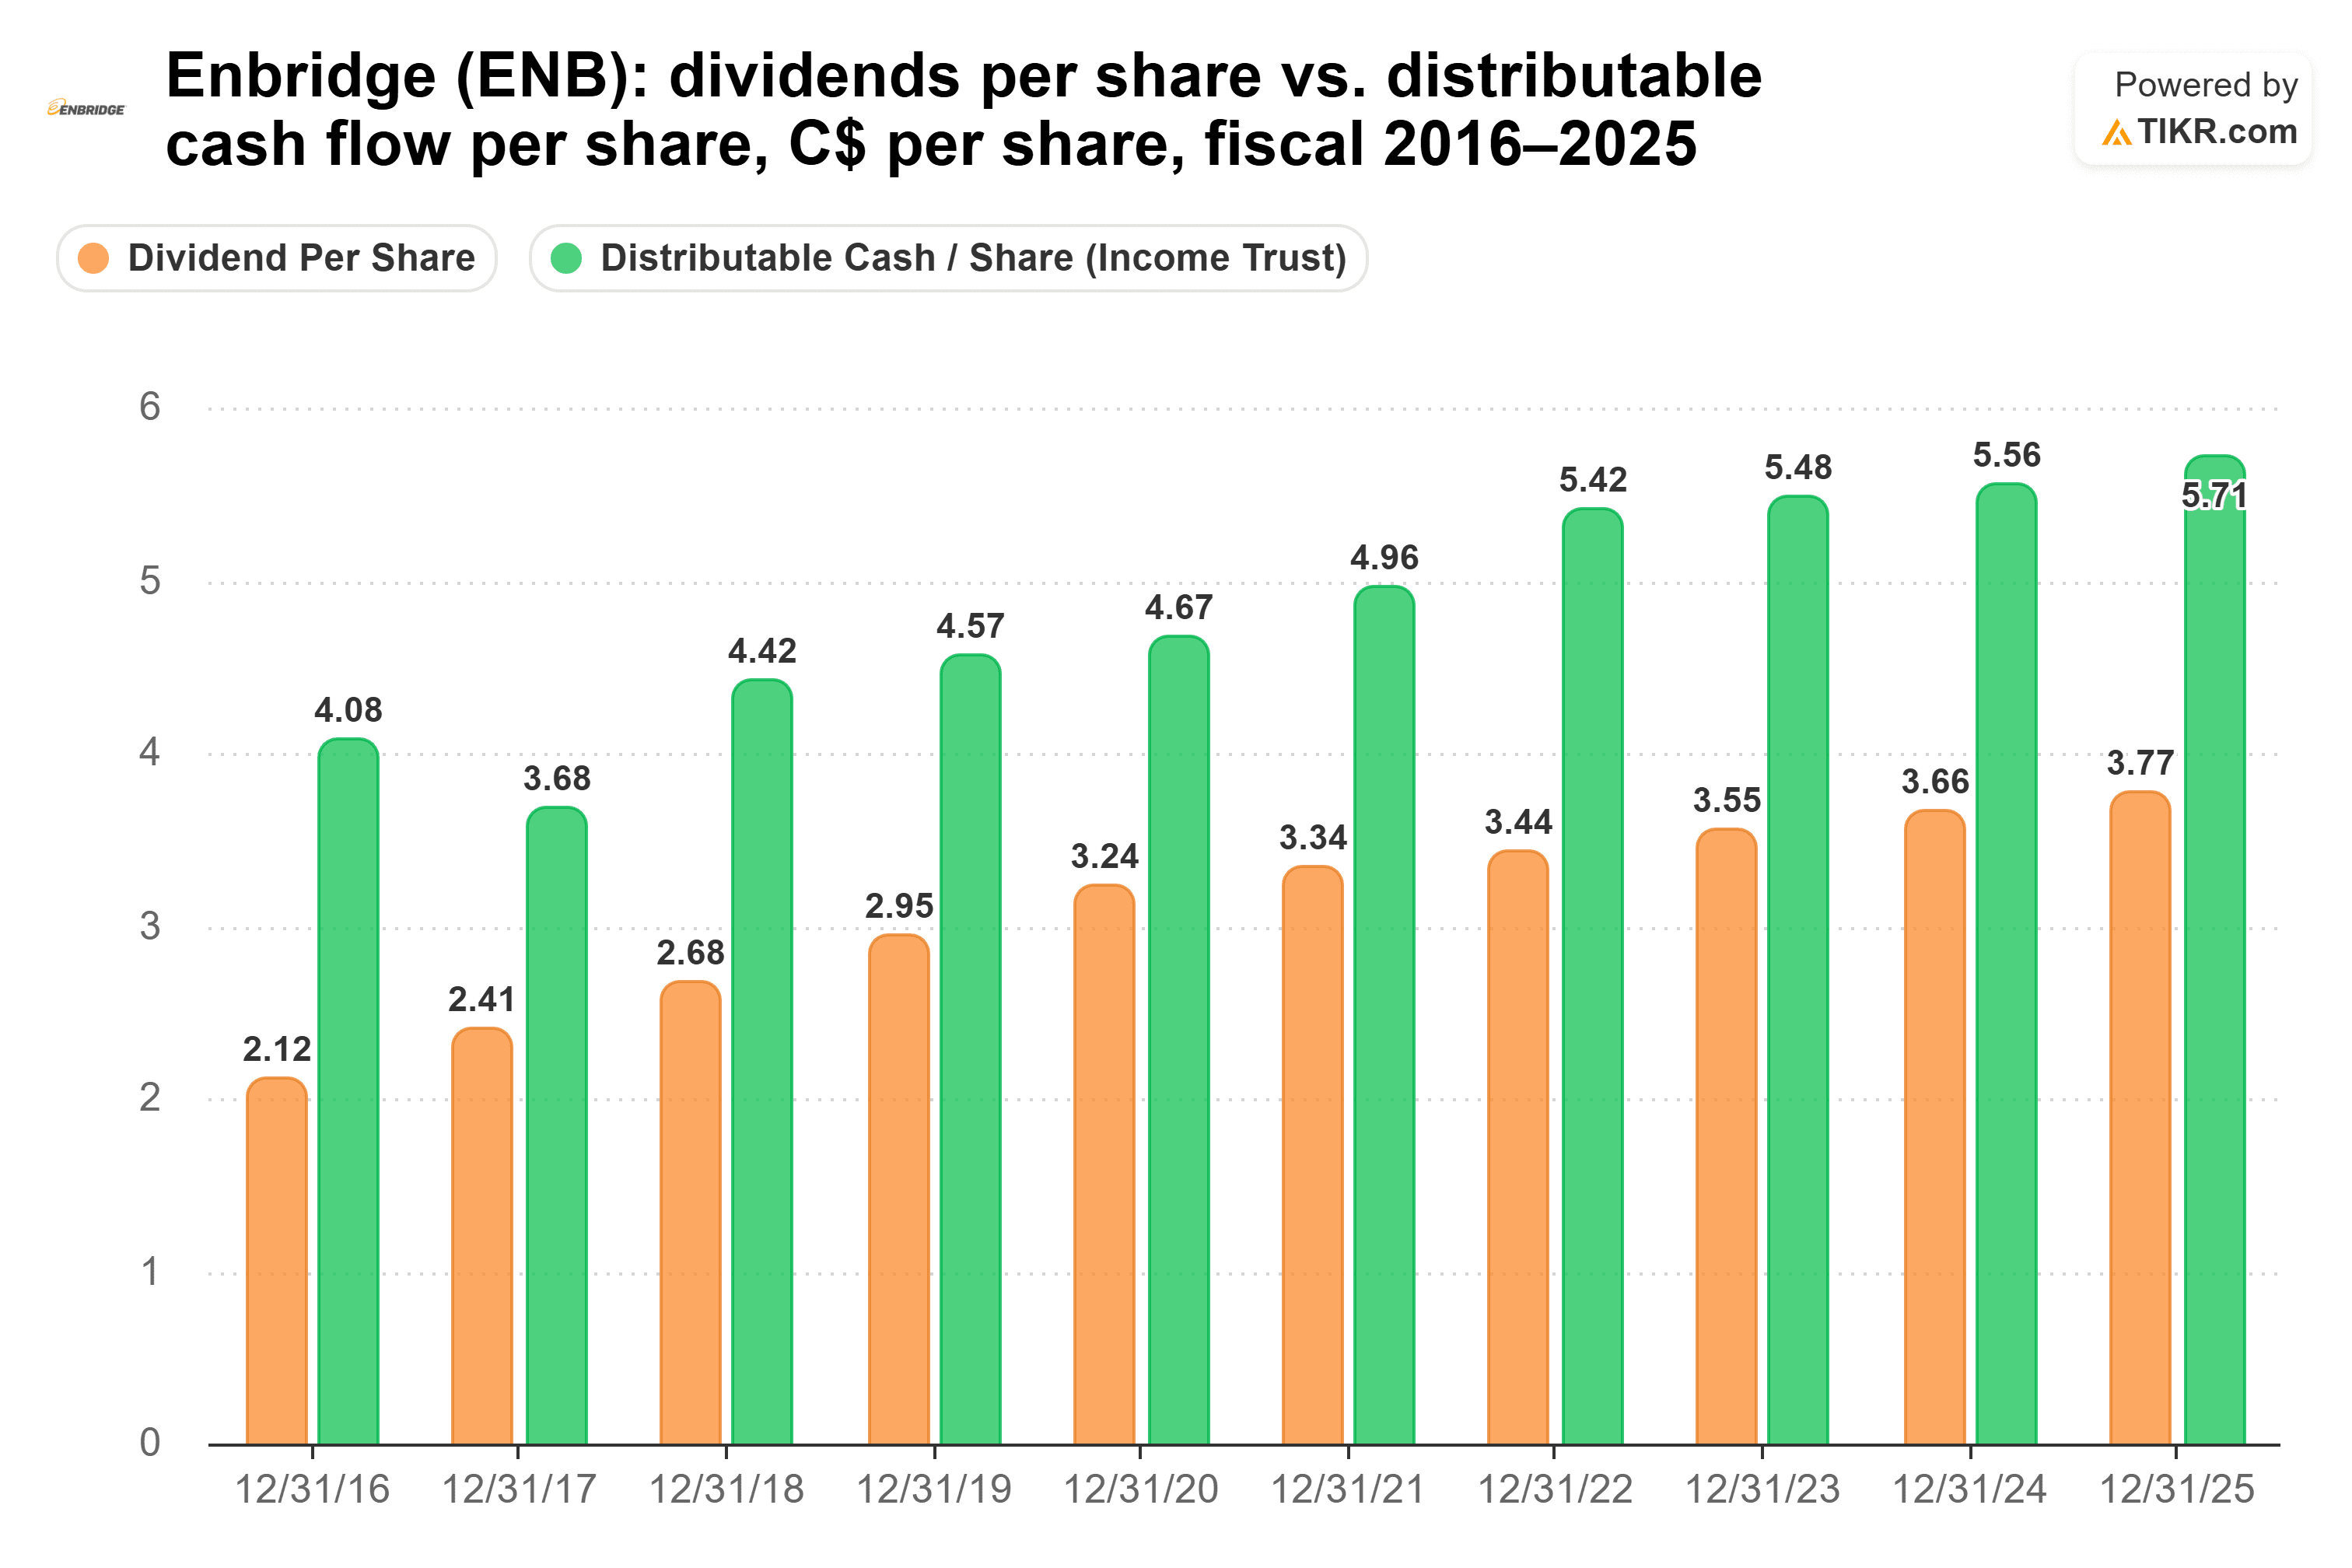
La copertura è variata da un minimo di 1,4x nell'esercizio 2020 a un massimo di 1,9x nell'esercizio 2016, mentre il distributable cash flow per azione è salito da C$4,08 a C$5,71. Il management ha riconfermato le previsioni per il 2026 di C$5,70 a C$6,10 per azione, con una crescita di circa il 5% annuo dopo di allora.
Il suo ultimo aumento, il 3 dicembre 2025, è stato del 3%, a C$0,97 per trimestre, in linea con il suo 3,1% annuo dall'esercizio 2020 all'esercizio 2025 (da C$3,24 a C$3,77).
Il problema è il debito. Il debito netto è 6,3 volte l'EBITDA, e l'EBIT copre gli interessi solo 2,3 volte. Il 9 settembre, Enbridge ha concordato l'acquisto del business petrolifero di Tallgrass Energy per US$2,55 miliardi, e ha venduto C$2,6 miliardi di nuove azioni per contribuire a pagare quell'accordo e uno precedente. Il CEO Greg Ebel va in pensione a fine anno, e Michele Harradence, che dirige le utility del gas, prenderà il suo posto a gennaio.
Enbridge paga in dollari canadesi, quindi l'importo in dollari USA si muove con il tasso di cambio, e il Canada trattiene le tasse dai dividendi pagati ai detentori statunitensi.
Quindi, quale dividendo vince?
Se posso detenere solo un titolo a dividendo per i prossimi 10 anni, è Enbridge.
Al tasso di crescita quinquennale di ciascun titolo, $10.000 in Enbridge pagano circa $6.557 in dividendi nel decennio, $3.828 in più dei $2.729 pagati da Exxon. Entro l'anno 10, Enbridge pagherebbe circa $749 all'anno, un rendimento del 7,5% sui $10.000 originali, contro circa $308, o il 3,1%, per Exxon. (Le cifre di Enbridge sono in dollari canadesi.)
Enbridge deve solo continuare ad aumentare al ritmo che già mantiene, e il management si aspetta che il suo cash flow cresca più velocemente del dividendo.
Anche Exxon ha una forte argomentazione. Il suo dividendo assorbe il 40% del free cash flow, il suo debito è minimo, e i suoi $20 miliardi di buyback nel 2027 mettono ancora più denaro nelle mani degli azionisti. Ma Exxon dovrebbe aumentare il suo dividendo molto più velocemente del suo ritmo del 2,8% per colmare un divario così ampio, e la sua stessa politica mantiene gli aumenti piccoli.
Naturalmente, Enbridge deve ancora ridurre quel debito. Il suo ultimo aumento è arrivato all'inizio di dicembre, e quello di quest'anno mostrerà se l'accordo con Tallgrass e le nuove azioni hanno cambiato qualcosa.
Dimenticate Enbridge: 6 rendimenti da dividendo sicuri del 6%+ che potete comprare subito
I dividendi possono essere la chiave per una ricchezza enorme. Ma solo se si scelgono quelli giusti.
Scegliere il giusto titolo ad alto rendimento da dividendo può fare la differenza tra un pensionamento da sogno... e tirare avanti ogni mese, aspettando che il prossimo assegno della Social Security venga incassato.
Abbiamo identificato sei titoli con un rendimento del 6%+ che riteniamo ogni pensionato dovrebbe conoscere subito. (E Enbridge non è uno di loro.)
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcun titolo. Creiamo i nostri contenuti basandoci sui dati di investimento di TIKR Terminal e sulle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!