Punti Chiave
- Un fondo da 13 miliardi di dollari, MKP Capital Management, ha venduto tutte le sue azioni di JPMorgan Chase, Citigroup e Microsoft nel terzo trimestre.
- JPMorgan era la più grande delle tre uscite, rappresentando il 12,8% delle azioni 13F del fondo al 30 giugno.
- I target medi di Wall Street si posizionano il 6% sopra l'ultima chiusura di JPMorgan, il 14% sopra quella di Microsoft e il 21% sopra quella di Citigroup.
- I numeri sostengono maggiormente la vendita di JPMorgan, e Citigroup è quella delle tre che vale la pena ricomprare.
Un fondo da 13 miliardi di dollari ha appena abbandonato JPMorgan Chase (JPM), Citigroup (C) e Microsoft (MSFT).
MKP Capital Management, che gestisce in totale 12,85 miliardi di dollari, non deteneva nessuna delle tre al 30 settembre. Questo secondo il suo 13F per il trimestre terminato il 30 settembre, depositato il 4 novembre, che elenca 3,26 miliardi di dollari di azioni statunitensi in 20 posizioni.
Due banche e Microsoft, sparite
Tre mesi prima, queste erano posizioni reali: solo JPMorgan rappresentava il 12,8% delle azioni 13F del fondo, Citigroup il 3,6% e Microsoft il 3,5%.
Il fondo detiene ancora una banca. Al 30 settembre, Goldman Sachs era la sua terza posizione più grande, con l'8,9% delle sue azioni 13F, dopo che il fondo ha aumentato il numero di azioni del 176%. Apple era una nuova posizione al 5,0%.
Un 13F mostra solo ciò che un fondo deteneva l'ultimo giorno del trimestre. Non dice quando il fondo ha venduto, a quale prezzo, o perché. Esclude anche le posizioni corte, le obbligazioni, la liquidità e le azioni quotate al di fuori degli Stati Uniti, e questo è importante per una società le cui azioni statunitensi ammontano a 3,26 miliardi di dollari dei 12,85 miliardi che gestisce.
Il movimento di ciascuna azione di seguito parte dal 30 giugno, l'ultima fine trimestre in cui il fondo la deteneva, fino all'ultima chiusura. Non dice nulla su ciò che il fondo ha ottenuto per le sue azioni.
TIKR monitora 26 analisti su JPMorgan Chase. Quanti dicono "Compra"?
Vedi la suddivisione completa dei rating Compra, Mantieni e Vendi su JPMorgan Chase, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti di JPMorgan Chase
L'uscita da JPMorgan ha i numeri dalla sua parte
Al 30 giugno, il fondo deteneva 1,42 milioni di azioni JPMorgan per un valore di 466 milioni di dollari. Il titolo è salito dell'8% da allora.
Il terzo trimestre ha portato il primo mancato raggiungimento degli utili di JPMorgan in quasi tre anni: EPS di 5,57 dollari contro un consenso vicino a 5,90 dollari, mentre le spese sono aumentate del 12%. La banca ha comunque innalzato le sue previsioni di reddito netto da interessi per il 2026 a circa 97,2 miliardi di dollari escludendo Markets. Ha anche guadagnato il 20% sul capitale comune tangibile, al di sopra del suo obiettivo del 17% nel ciclo. Ma i riacquisti netti sono scesi a 664 milioni di dollari nel trimestre, e la direzione ora stima il suo capitale in eccesso a circa 30 miliardi di dollari, in calo rispetto ad almeno 60 miliardi di dollari a maggio 2025.
Gli analisti hanno alzato il loro target medio da 328 a 373 dollari nell'ultimo anno.
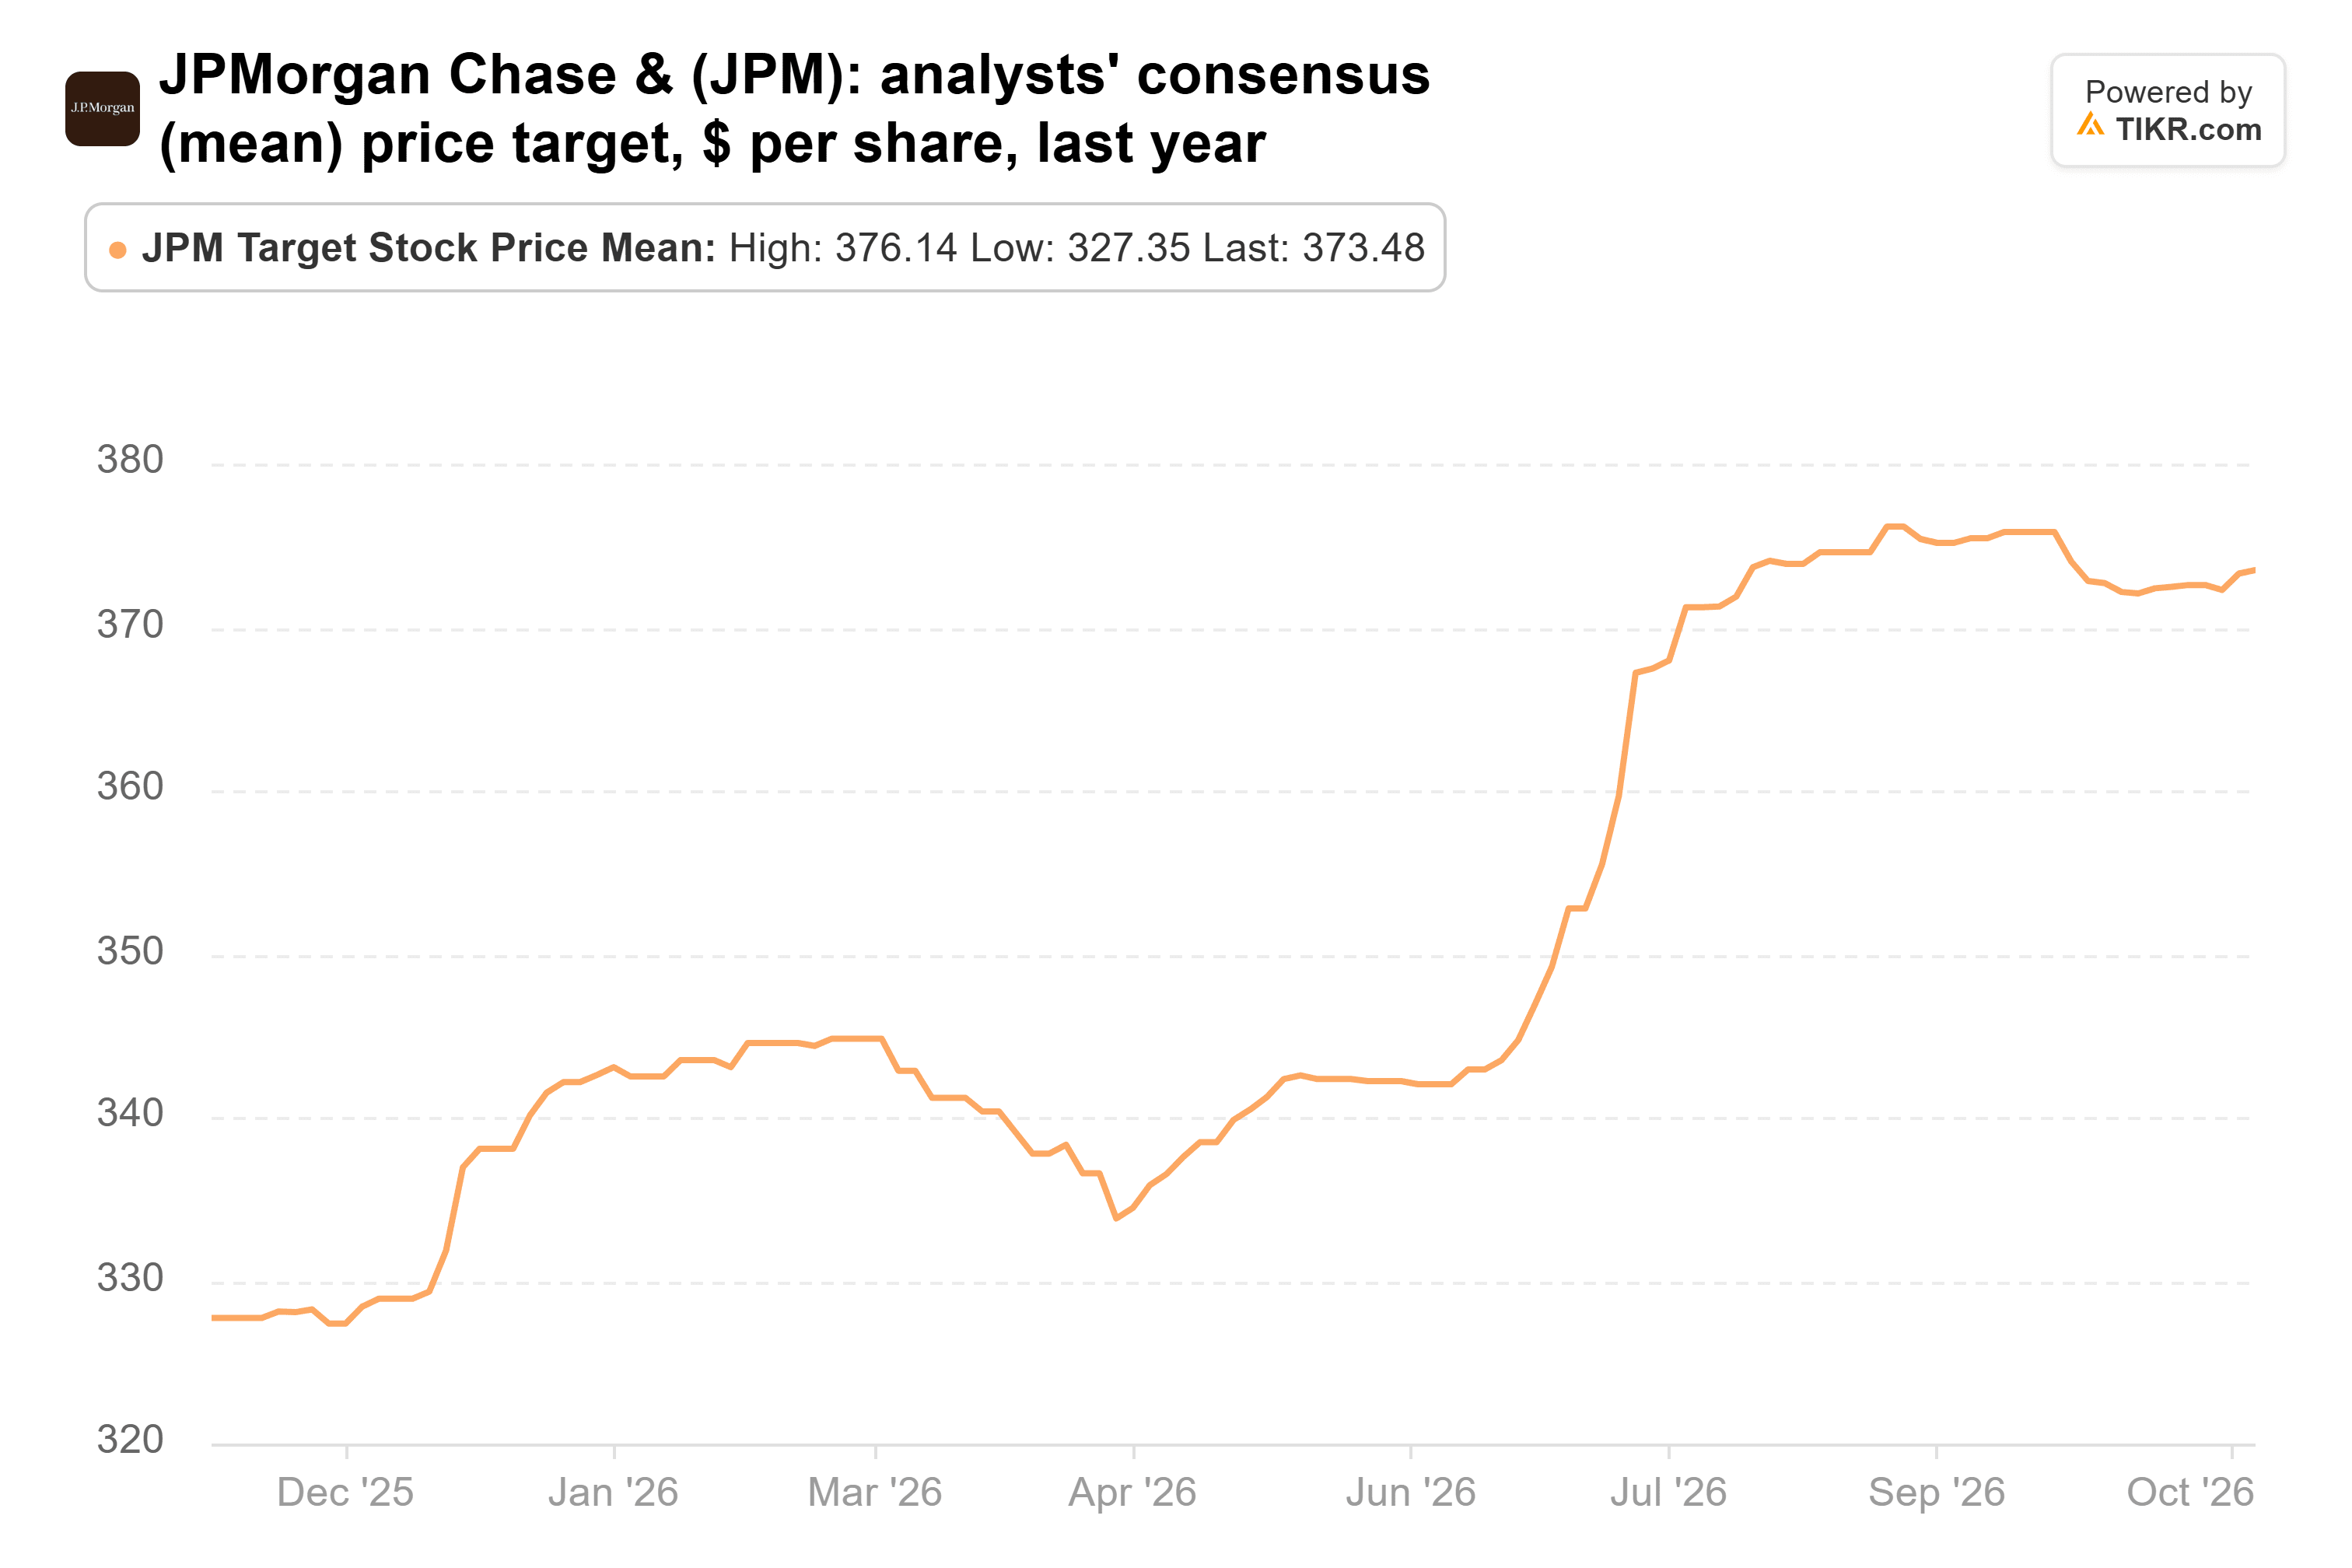
Il titolo è ora vicino a quel target. Il multiplo prezzo/valore contabile tangibile di JPMorgan si trova vicino al massimo del suo intervallo dal 2007, un intervallo che in media è di 1,84x. Una banca valutata vicino a un multiplo record del valore contabile, subito dopo un mancato raggiungimento, non lascia molto spazio perché qualcosa vada storto.
Il prezzo di Microsoft è ancora equo
Il fondo deteneva 342.500 azioni Microsoft per un valore di 128 milioni di dollari al 30 giugno. Il titolo è salito del 49% da allora, e Azure è cresciuto del 48% nel trimestre di settembre, battendo le previsioni di Microsoft di circa il 45%.
Microsoft sta però pagando quella crescita in contanti. Il flusso di cassa libero è sceso a 18,6 miliardi di dollari nel trimestre di settembre da 25,66 miliardi di dollari un anno prima, e le spese in conto capitale sono previste al di sopra dei 50 miliardi di dollari questo trimestre. Un giorno dopo la sua relazione, Microsoft ha venduto 25 miliardi di dollari di obbligazioni.
Il target medio degli analisti si è appena mosso nell'ultimo anno, da 626 a 633 dollari.
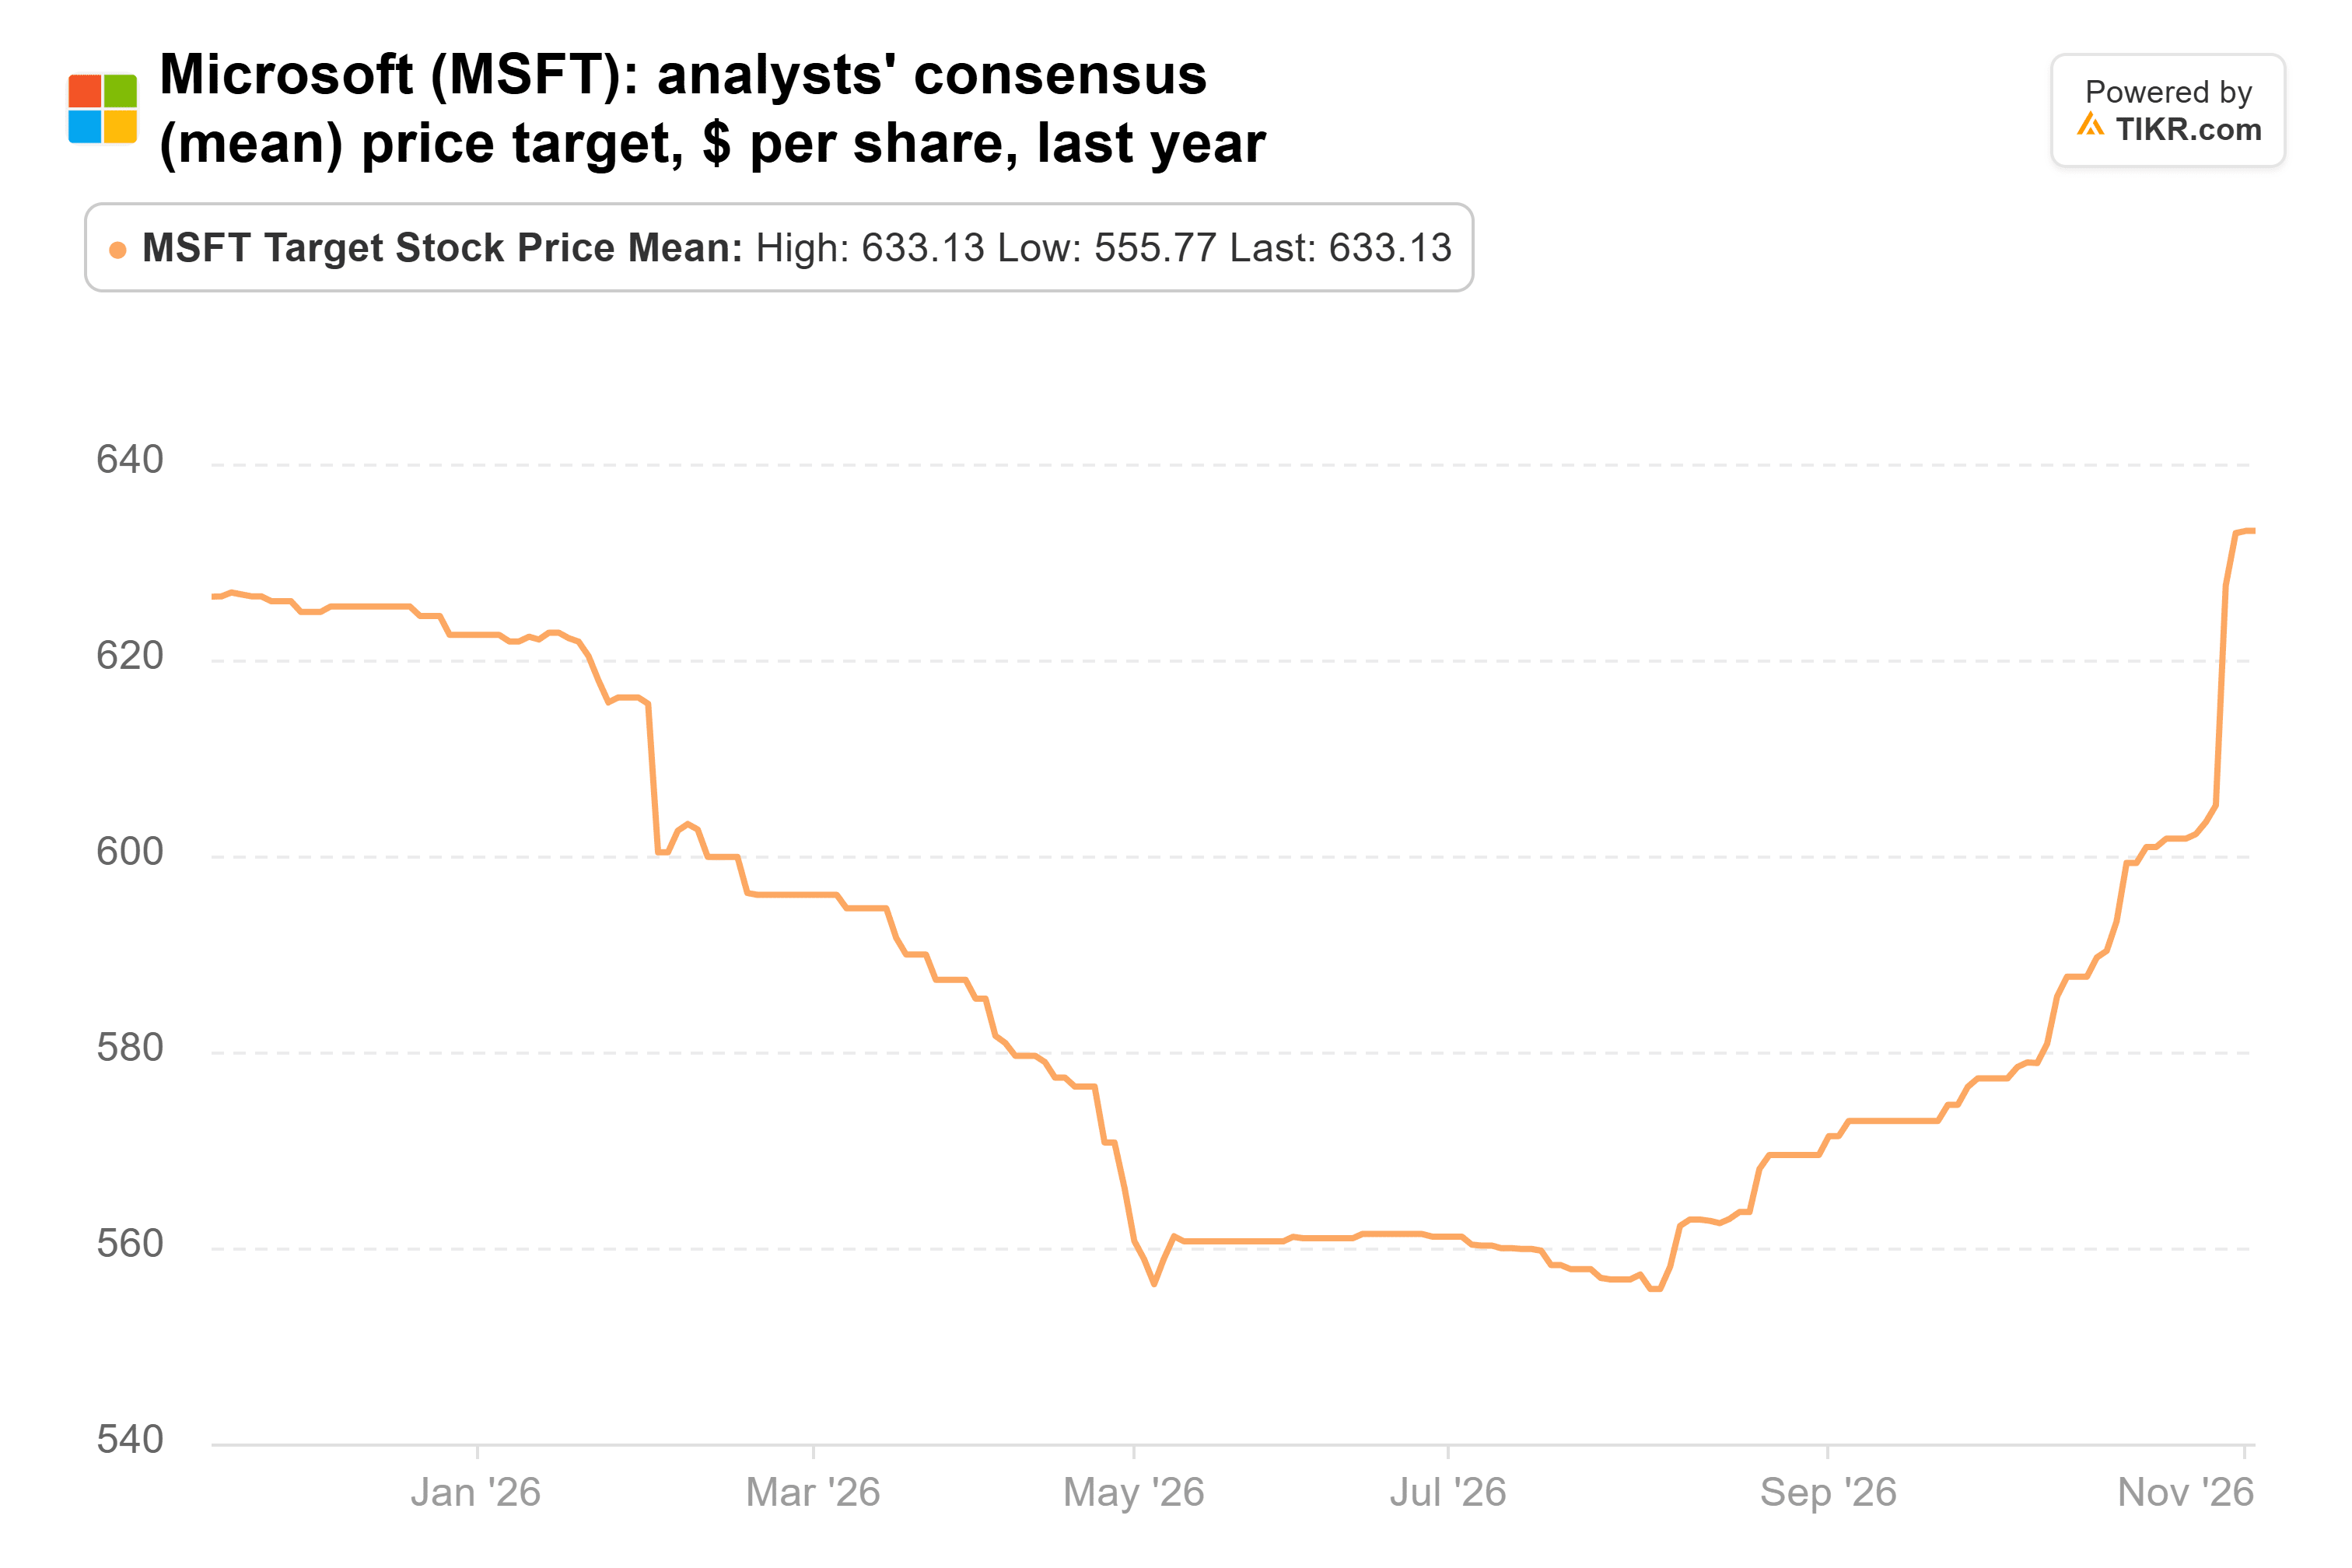
Il titolo ha già percorso gran parte della strada verso quel target. A circa 27x gli utili forward, Microsoft si scambia vicino alla sua media di 12 anni di 26x e al di sotto della sua media di cinque anni di 30x. Questo è un prezzo ragionevole per un'azienda cloud che continua a battere le proprie previsioni.
L'attività di Citigroup migliora mentre il suo titolo scende
Al 30 giugno, il fondo deteneva 942.000 azioni Citigroup per un valore di 132 milioni di dollari. Il titolo è sceso dell'11% da allora, mentre l'attività continua a migliorare.
L'utile netto di Citi nel terzo trimestre è balzato del 40% a 5,2 miliardi di dollari. Ha guadagnato il 12,6% sul capitale comune tangibile nei primi nove mesi del 2026, in aumento dal 7,7% nel 2025 e dal 4,9% nel 2023. La direzione punta all'11-13% per il 2027 e il 2028.
Gli analisti hanno alzato il loro target medio da 114 a 151 dollari nell'ultimo anno, dopo un picco di luglio vicino a 156 dollari.
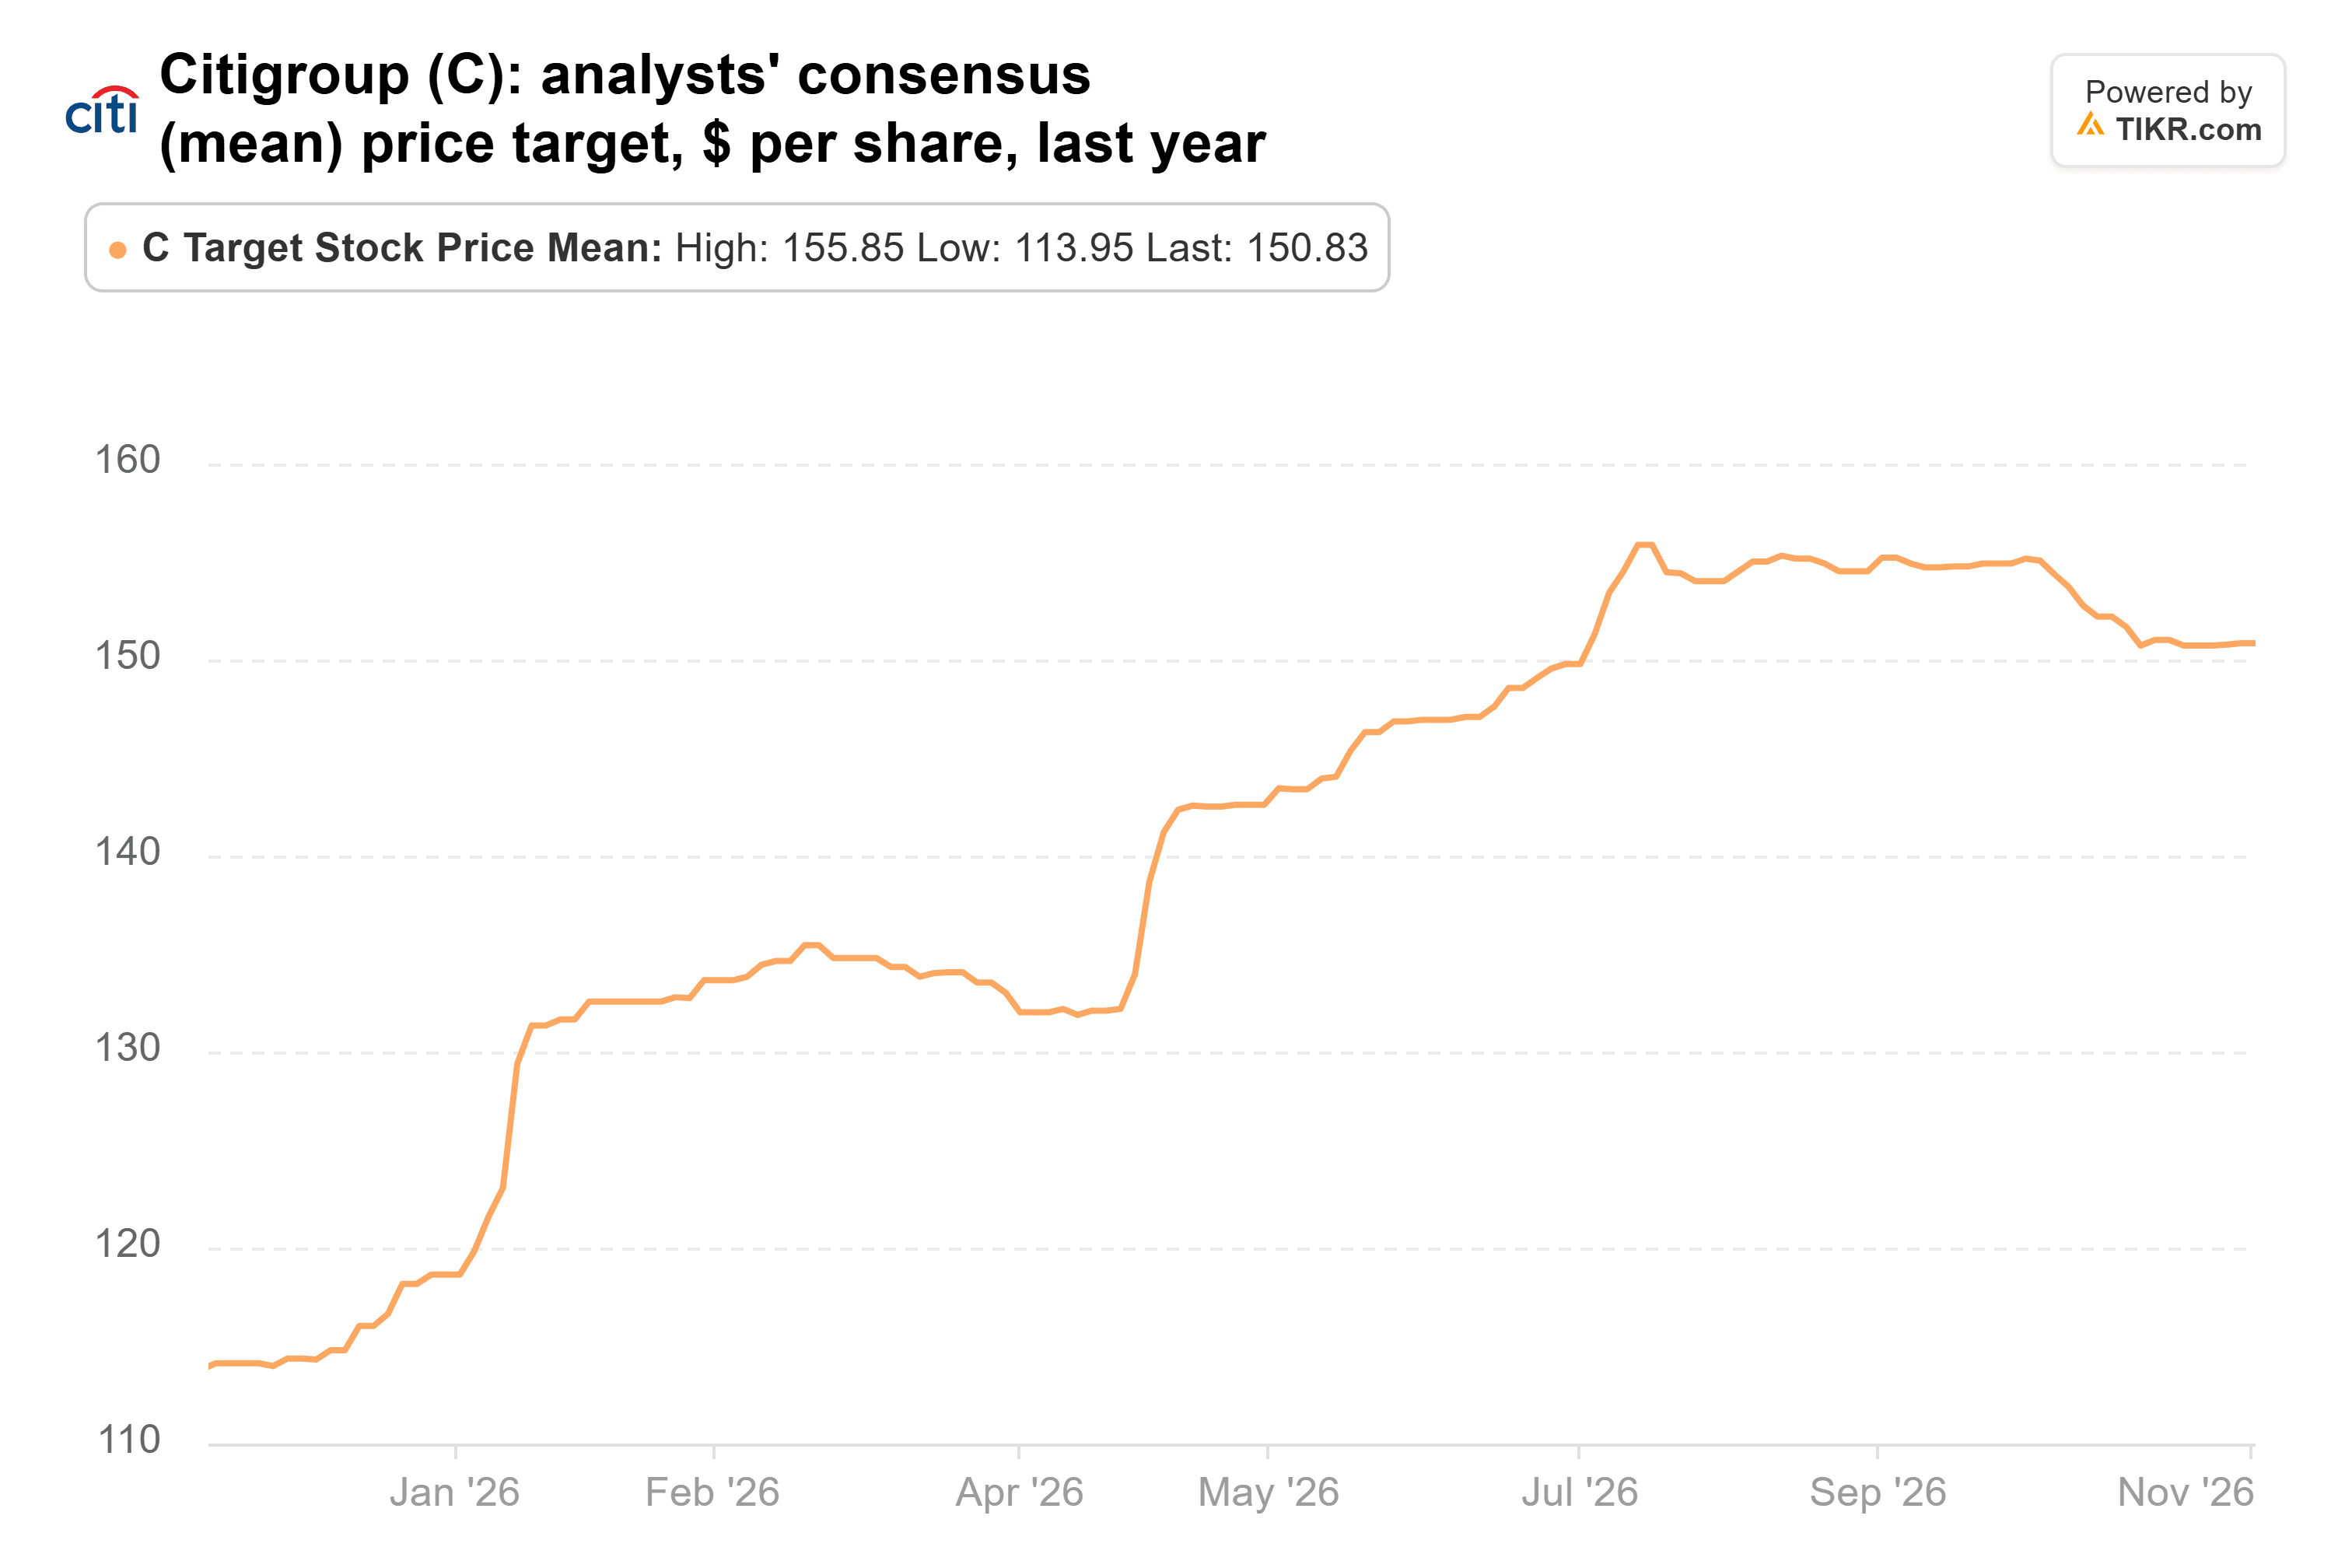
Il multiplo prezzo/valore contabile tangibile di Citi è vicino al massimo del suo intervallo dal 2009, che in media è di 0,84x. Ma Citi ha guadagnato rendimenti a una sola cifra sul capitale tangibile in ogni anno dal 2022 al 2025, e ora sta guadagnando ben al di sopra di quello.
Ci sono rischi a breve termine. La direzione si aspetta che i ricavi di Markets nel quarto trimestre scendano di circa il 20% rispetto al terzo trimestre. La deconsolidazione di Banamex all'inizio del 2027 comporterà anche una perdita di circa 9 miliardi di dollari attraverso gli utili, anche se la direzione afferma che non costerà capitale a Citi.
Citi è quella che vale la pena ricomprare
La vendita di JPMorgan è la più facile da difendere: il titolo si scambia vicino al target di Wall Street e vicino al massimo del suo intervallo di multiplo del valore contabile, dopo un trimestre che ha deluso. La vendita di Microsoft è una decisione più difficile, dato che il titolo ha già corso e il multiplo è ancora equo.
Se potessi ricomprare solo una delle tre in questo momento, dovrebbe essere Citigroup. Ha il maggior potenziale di rialzo secondo i numeri di Wall Street, e i suoi rendimenti sono ancora in aumento.
Naturalmente, la relazione di gennaio di Citi è il primo test di quei rendimenti senza il boom degli scambi di quest'anno. Il prossimo 13F del fondo, per il trimestre terminato il 31 dicembre, è previsto entro la metà di febbraio.
Quindi, quanto vale realmente l'azione JPMorgan Chase?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere JPMorgan Chase. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione dell'attività. È gratuito.
Valuta JPMorgan Chase gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!