Punti Chiave
- UBS ha mantenuto la sua raccomandazione Buy su Pinterest dopo un mancato target sui ricavi del terzo trimestre e ha solo ridotto il suo prezzo target a $32 da $33, il 61% sopra il prezzo attuale del titolo.
- La matematica dietro i $32 funziona, ma il titolo probabilmente ha bisogno che la crescita dei ricavi riprenda prima di arrivarci.
- La crescita dei ricavi è rallentata al 12% dal 18% poiché le nuove regole europee hanno spinto i venditori transfrontalieri a ridimensionarsi, e le previsioni per il quarto trimestre indicano una crescita dall'8% al 12%.
- Il target di UBS si traduce in circa 14x gli utili attesi nei prossimi dodici mesi, contro una media quinquennale di 24x, e le prospettive per il 2027, previste per inizio febbraio, sono la prossima prova.
Pinterest (PINS) è sceso del 39% nell'ultimo anno, e il suo rapporto del terzo trimestre ha scatenato un giro di riduzioni dei target. UBS si è appena mossa. Il 30 ottobre, ha mantenuto la sua raccomandazione Buy e ha ridotto il suo target a $32 da $33, il 61% sopra il prezzo del titolo di $19,91.
Le nuove regole europee colpiscono più duramente del previsto
I problemi sono iniziati a febbraio, quando il management ha dichiarato che i dazi doganali statunitensi avevano spinto i grandi retailer a ridimensionarsi. A settembre, il management ha lanciato un avvertimento sul suo business internazionale.
Poi i ricavi del terzo trimestre sono cresciuti del 12% a $1,17 miliardi, al di sotto del range previsto dallo stesso management e in calo rispetto al 18% del secondo trimestre. Il CEO Bill Ready ha attribuito circa 3 punti di questo rallentamento al ridimensionamento dei venditori transfrontalieri dopo che l'Europa ha abolito l'esenzione dai dazi per le importazioni a basso valore.
"L'impatto normativo è stato maggiore di quanto anticipassimo," ha dichiarato Ready durante la conference call sul terzo trimestre di Pinterest.
I ricavi in Europa sono rimasti piatti a $193 milioni, e le previsioni per il quarto trimestre indicano una crescita di appena l'8% al 12%.
TIKR monitora 39 analisti su Pinterest. Quanti dicono "Buy"?
Vedi la ripartizione completa delle raccomandazioni Buy, Hold e Sell su Pinterest, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Pinterest
UBS si è distinta
Altri hanno tagliato molto più duramente lo stesso giorno: Wells Fargo a $23 da $31, Barclays a $24 da $31, e Mizuho a $25 da $32.
Perché i $32 funzionino, il piano del management deve realizzare quattro cose:
- USA e Canada continuano a sostenere il business (i ricavi lì sono cresciuti del 14% a $894 milioni nel trimestre).
- L'Europa si stabilizza: Ready ha dichiarato che la crescita del core business enterprise europeo è già tornata sopra il ritmo del secondo trimestre finora in questo trimestre.
- I venditori transfrontalieri ritornano. "Ci aspettiamo che questi venditori si adattino nel tempo," ha detto Ready.
- I margini si mantengono, con il management che continua a prevedere un margine EBITDA rettificato di circa il 30% per il 2026.
I $32 sono realistici?
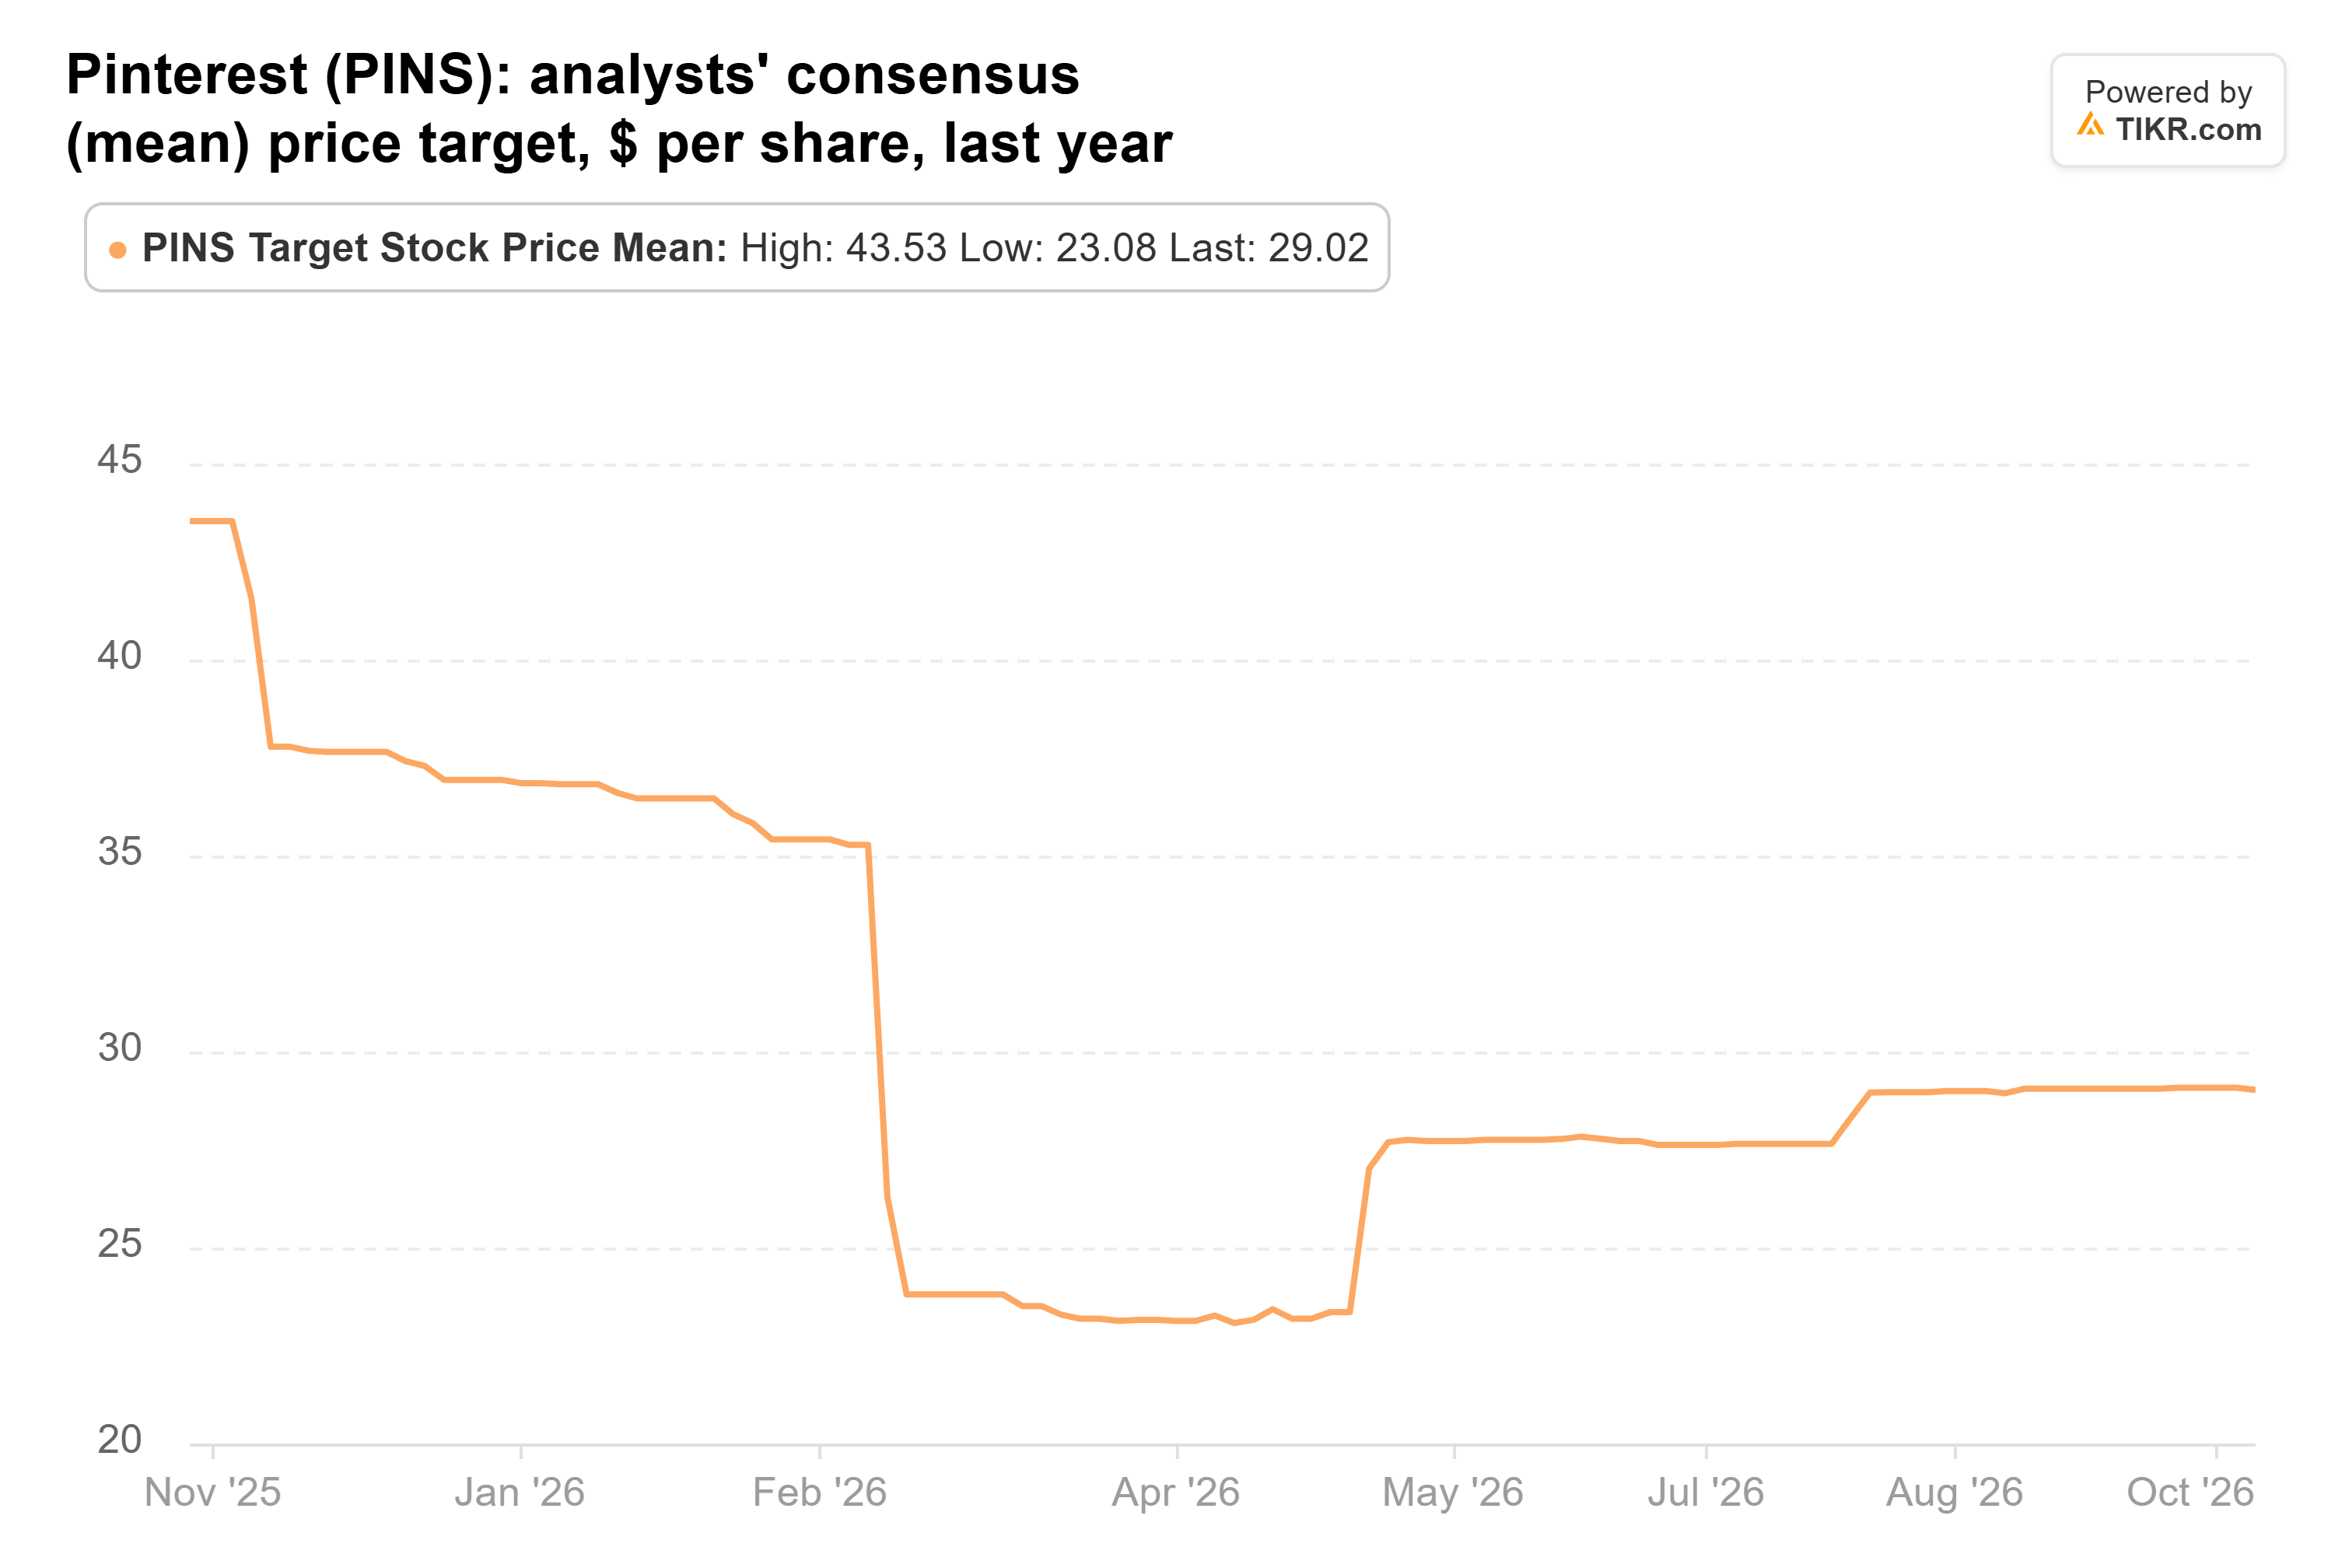
Prima del rapporto, il target consenso dei 39 analisti che coprono Pinterest era di $29, contro $44 di un anno prima, con target che vanno da $22 a $42:
Le stime sugli utili si sono mantenute meglio. Gli analisti si aspettano che l'EPS normalizzato salga da $1,60 nel 2025 a $2,39 nel 2027 (aiutato da un buyback che ha ridotto il numero di azioni del 15% nel primo semestre del 2026):
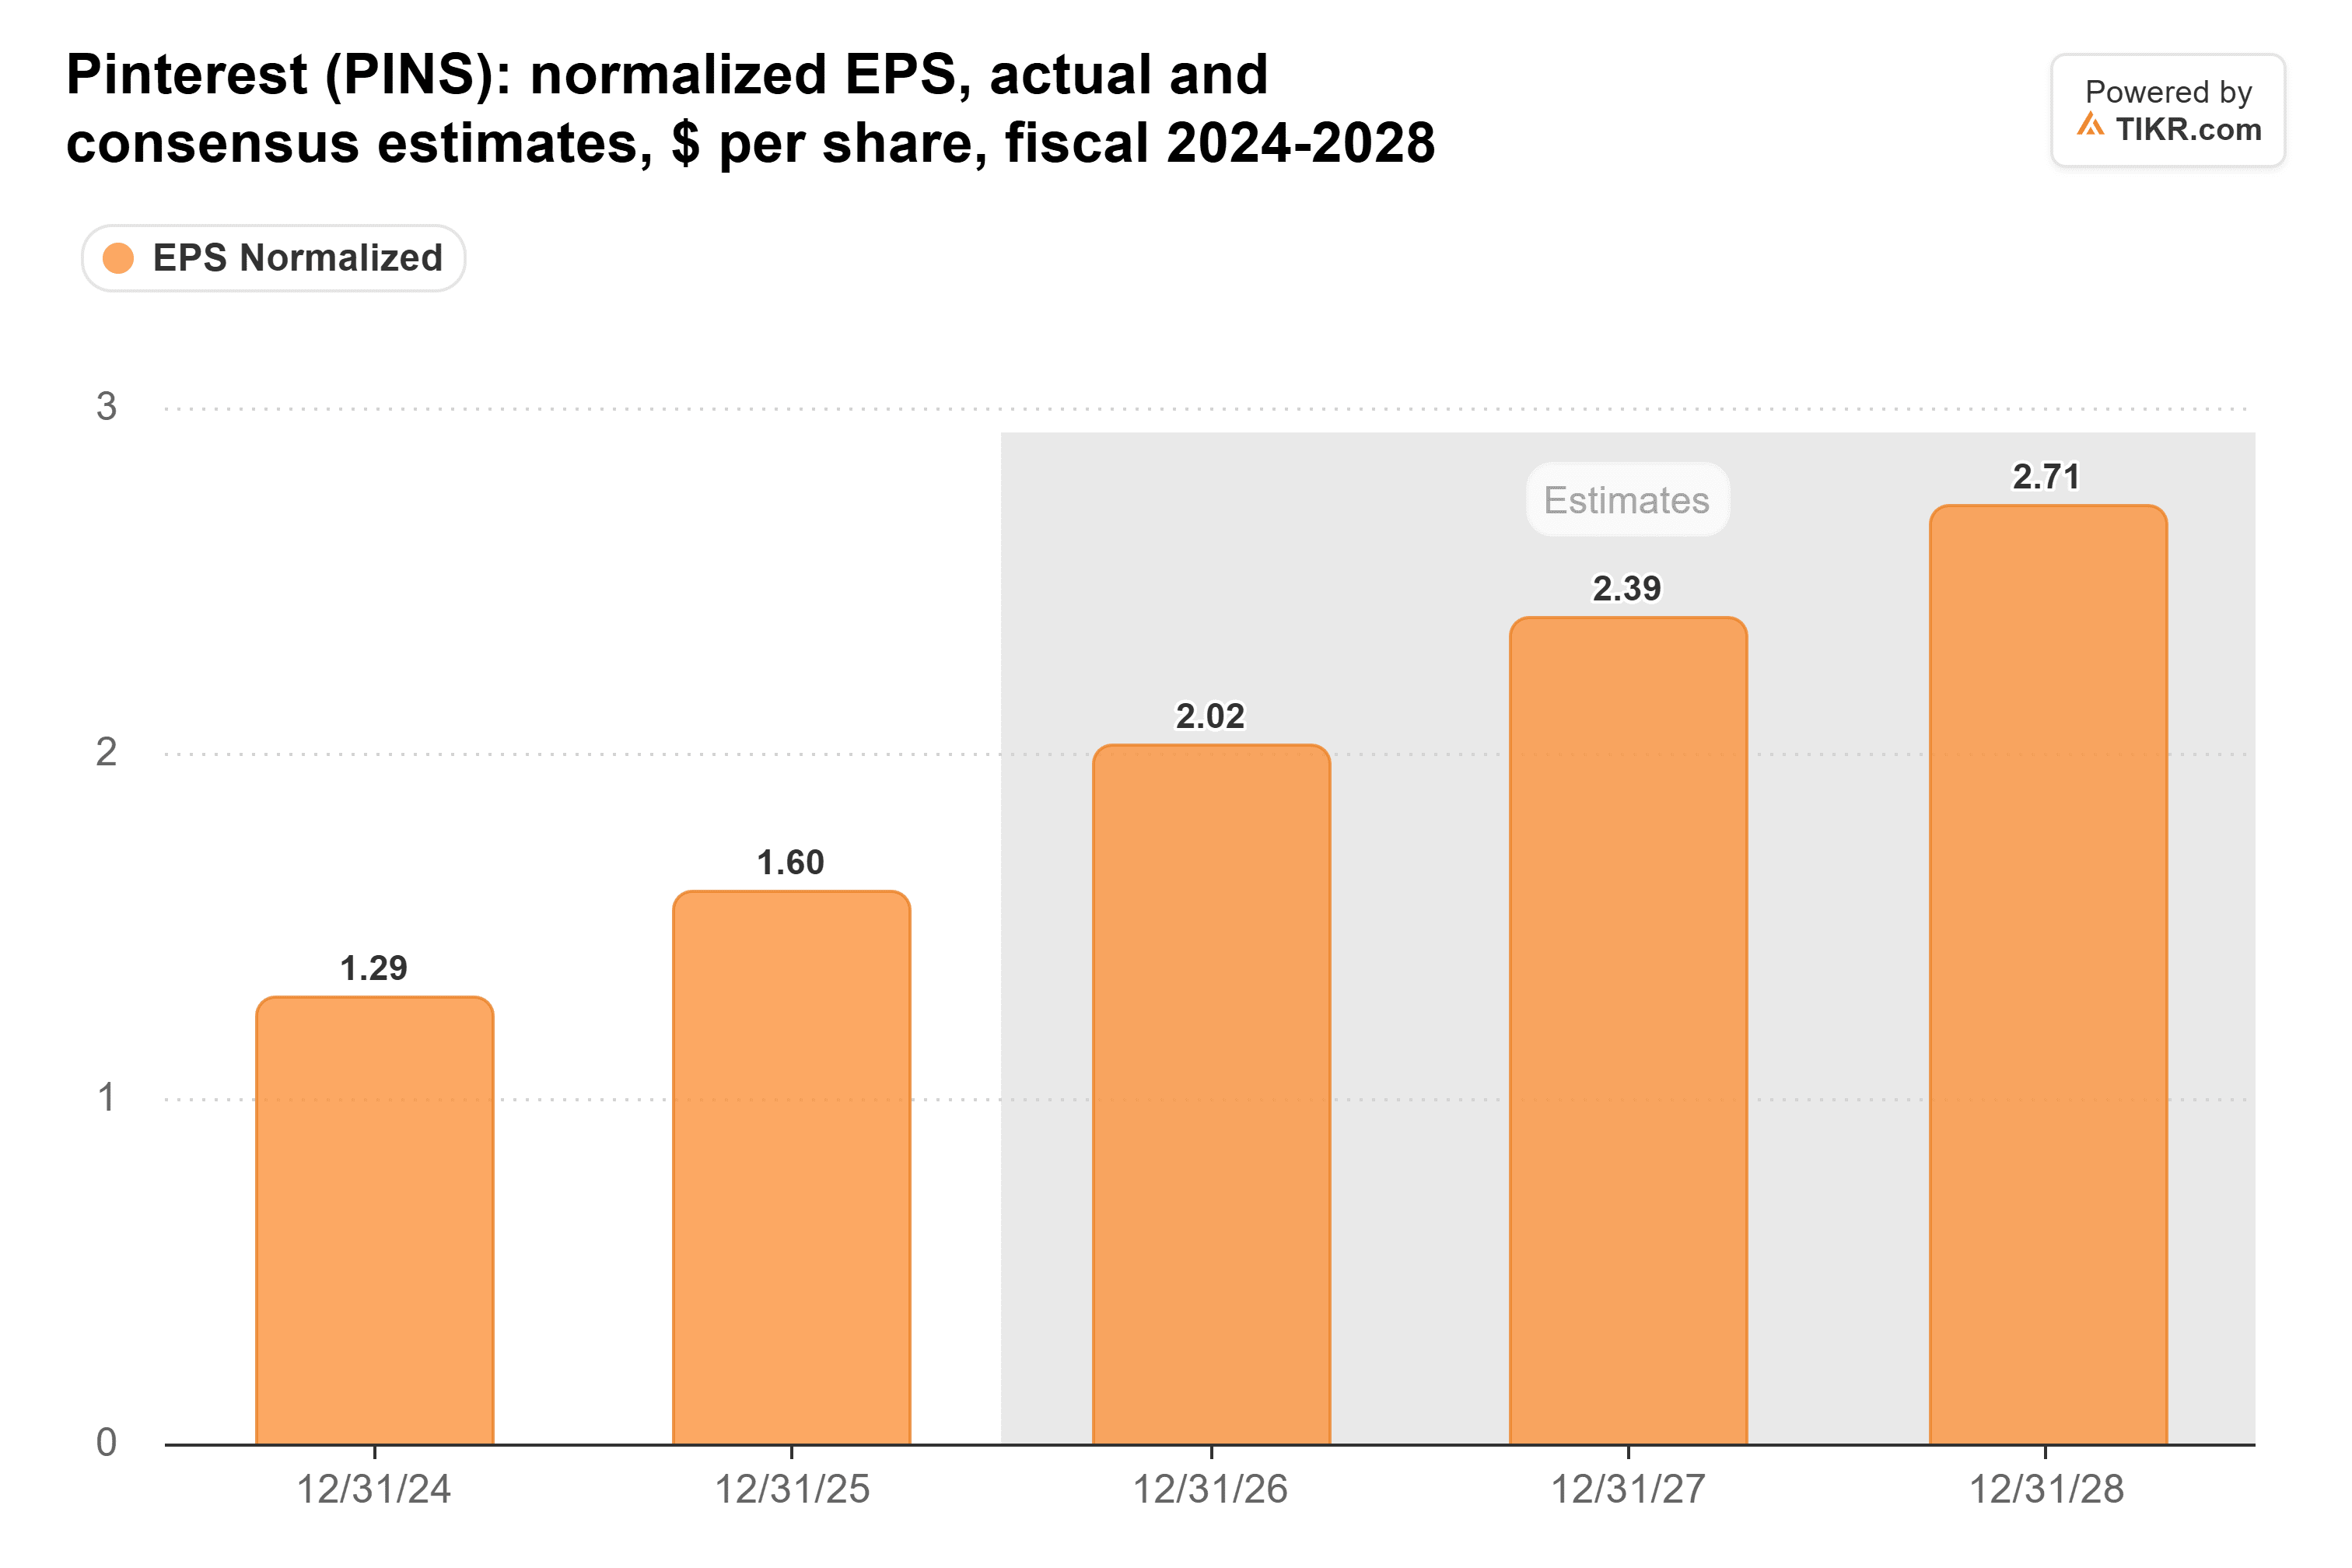
Le previsioni sui ricavi più deboli potrebbero ridurre questi numeri, ma con l'obiettivo di margine intatto, mi aspetto riduzioni modeste dell'EPS.
Il titolo scambia a [8,8x] gli utili forward, vicino al minimo quinquennale e ben al di sotto della sua media di 24x:
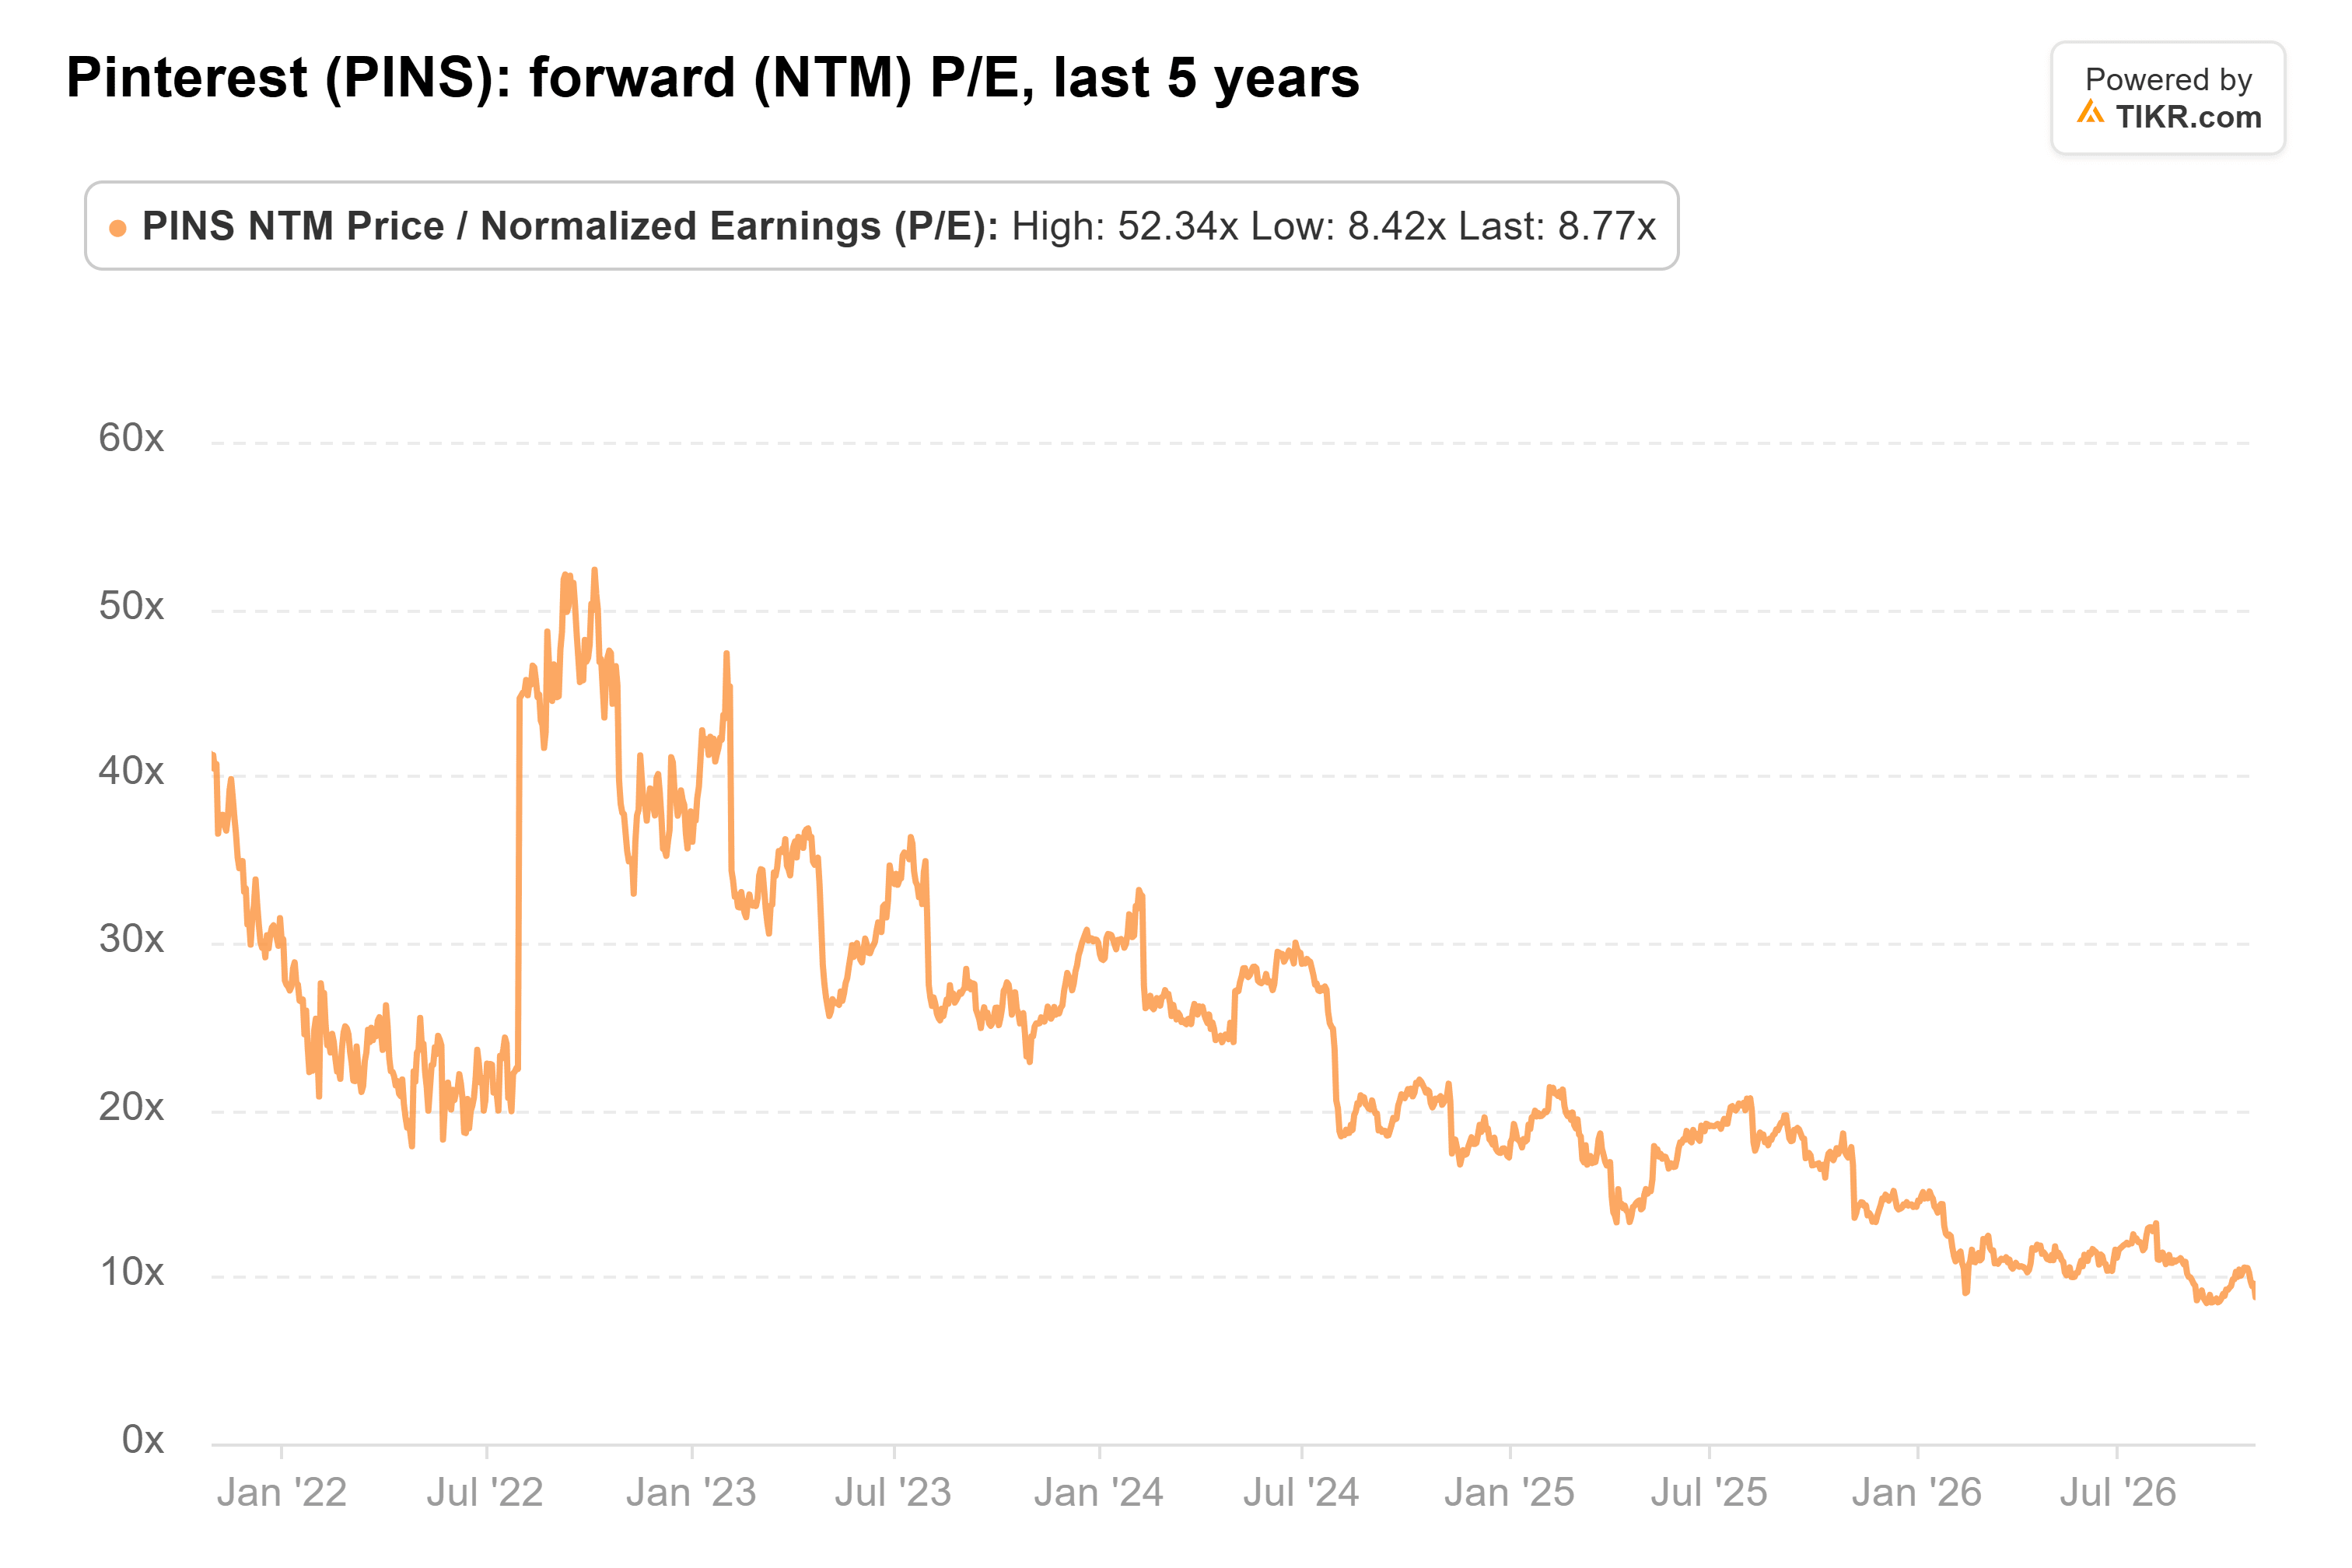
I $32 di UBS si traducono in circa 14x i $2,27 per azione che gli analisti si aspettano nei prossimi dodici mesi, circa dove si trovava il multiplo di Pinterest alla fine del 2025.
Economico, ma la crescita deve tornare
Il rischio è ciò che l'EPS normalizzato esclude. La remunerazione in azioni ha rappresentato il 21% dei ricavi nel 2025, e gli analisti vedono solo $0,42 per azione di EPS GAAP per il 2026.
La mia opinione: $32 chiedono solo un multiplo che Pinterest aveva meno di un anno fa, su utili che gli analisti già si aspettano, quindi la matematica è dalla parte di UBS. Il problema è la crescita: il titolo non si riprenderà quel multiplo finché i ricavi non torneranno a crescere verso la metà della doppia cifra, e una previsione dell'8% al 12% non lo mostra ancora.
Le prospettive per il 2027, previste con i risultati del quarto trimestre a inizio febbraio, sono il primo vero test.
Quindi, quanto vale realmente il titolo Pinterest?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Pinterest. Parti dalle stime consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta Pinterest gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza in materia di investimenti o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni ad acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento del TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti sull'azienda o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!