Points clés
- Barclays a abaissé son objectif de cours sur Arm Holdings à 325 $ contre 360 $ le 5 novembre, mais a maintenu sa recommandation Overweight. Cet objectif est [69%] au-dessus du cours de clôture du 4 novembre.
- Barclays mise sur les revenus de licences, en hausse de 50% le trimestre dernier, et sur la nouvelle puce d'Arm pour les centres de données, alors que les redevances n'ont progressé que de 8%.
- L'objectif représente 136 fois les bénéfices attendus par les analystes sur les 12 prochains mois, mais se rapproche de 87 fois pour l'année suivante, proche de la moyenne triennale de 85x d'Arm.
- Cela fait de 325 $ un pari sur le maintien des estimations à plus long terme malgré le ralentissement des redevances, et je préférerais voir cela se confirmer d'abord.
Arm Holdings (ARM) a perdu plus de la moitié de sa valeur depuis le 18 juin, et Barclays anticipe toujours un fort rebond. Jeudi, après la publication des résultats du deuxième trimestre d'Arm, l'analyste Thomas O'Malley a abaissé son objectif de cours à 325 $ contre 360 $ et a maintenu sa recommandation Overweight. Cela représente [69%] au-dessus du cours de clôture de mercredi à [191,80 $].
Les mauvaises nouvelles se sont accumulées
Le 29 octobre, Intel (INTC) a donné des prévisions de chiffre d'affaires pour le quatrième trimestre comprises entre 15 et 16 milliards de dollars, en deçà des 17,1 milliards attendus par les analystes, et a incriminé une pénurie de substrats d'emballage. Arm en a besoin pour sa propre puce destinée aux centres de données, l'AGI CPU, et son action a chuté de près de 10% suite à cet avertissement.
Puis, mercredi, les redevances d'Arm n'ont progressé que de 8% pour atteindre 670 millions de dollars, en deçà de ses prévisions de croissance à un chiffre faible, les prix élevés de la mémoire ayant pesé sur les ventes de téléphones. Arm s'attend à ce que la croissance des redevances ralentisse à un chiffre faible ce trimestre.
Barclays mise sur les licences et la puce
L'argumentaire de Barclays s'appuie sur les licences, qui ont bondi de 50% à 773 millions de dollars, dépassant largement la croissance d'environ 30% qu'Arm elle-même avait prévue. O'Malley s'attend à ce que la croissance des licences s'accélère à nouveau au trimestre de décembre.
Il a également relevé son estimation pour l'AGI CPU à environ 1,5 milliard de dollars contre 1,1 milliard précédemment. Le PDG Rene Haas a déclaré lors de la conférence téléphonique que la confiance d'Arm dans sa capacité à « générer jusqu'à 2 milliards de dollars de chiffre d'affaires avec l'AGI CPU d'Arm sur les exercices 2027 et 2028 » s'est renforcée au cours des 90 derniers jours.
TIKR suit 43 analystes sur Arm Holdings. Combien disent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Arm Holdings, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Arm Holdings
Le calcul de 325 $ tient-il la route ?
L'objectif de cours consensuel est passé à 291 $ le 2 novembre contre 158 $ un an plus tôt, et s'est maintenu à ce niveau depuis l'été.
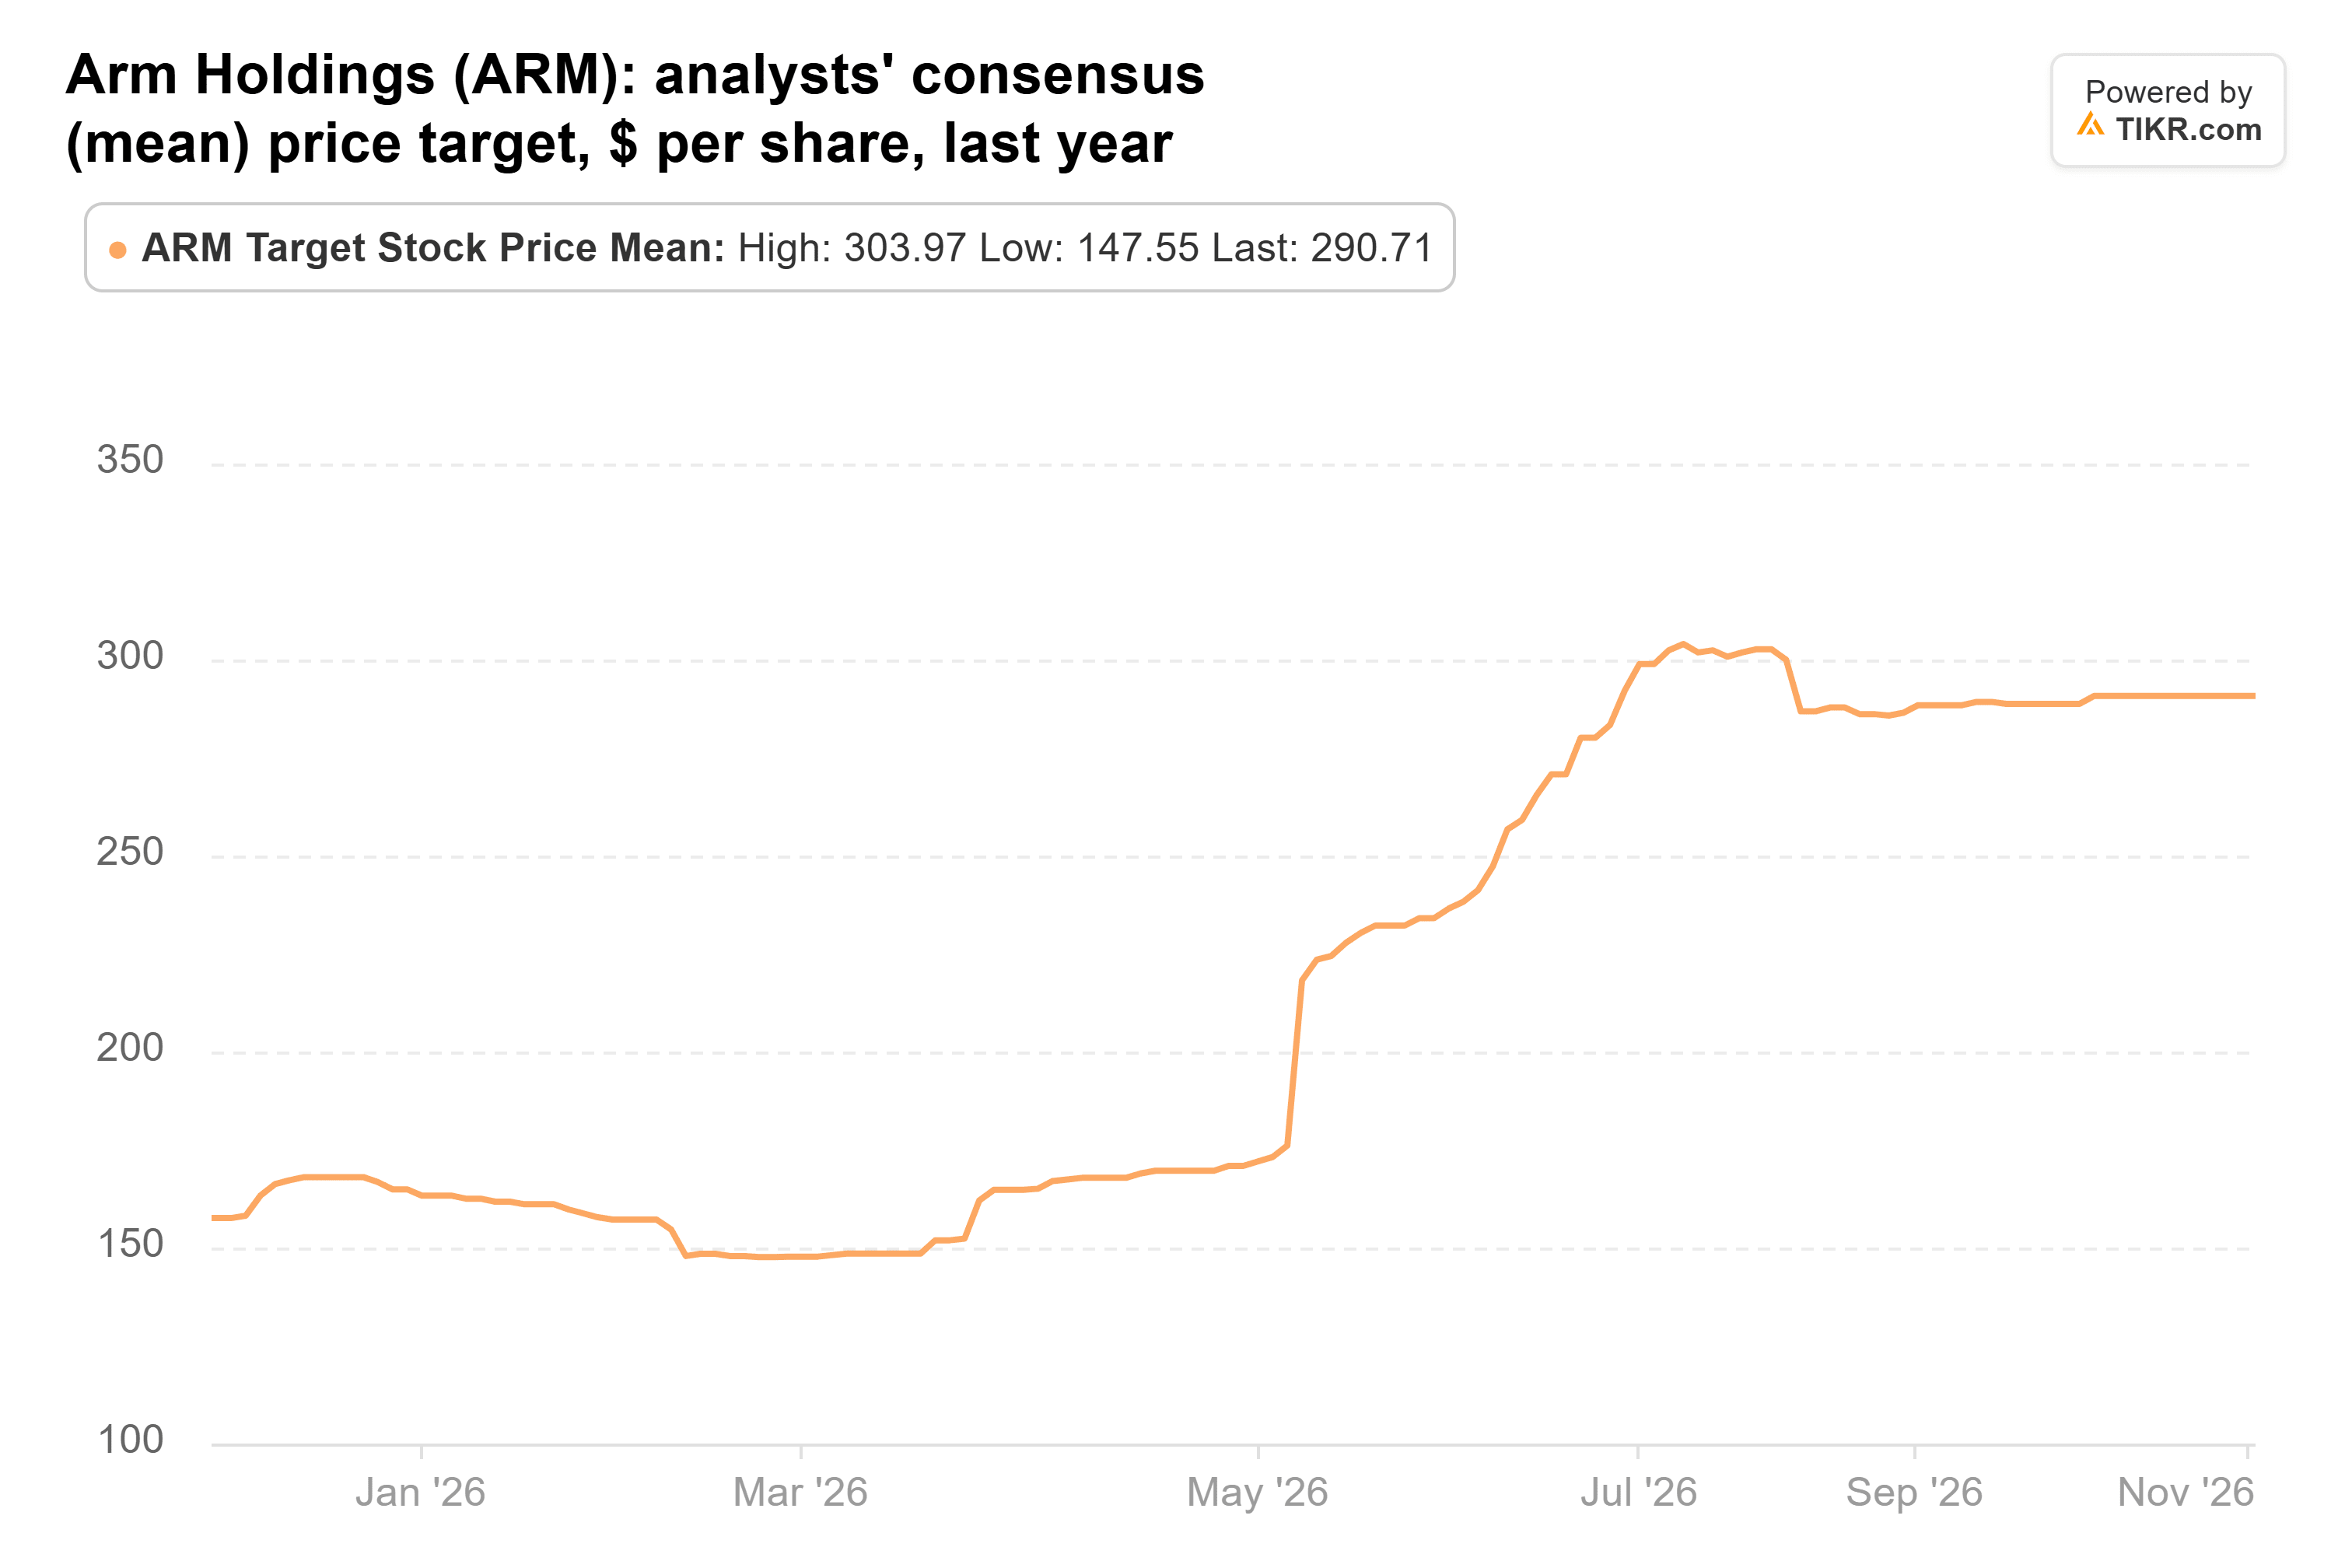
Les objectifs vont de 125 $ à 500 $, et celui de Barclays à 325 $ se situe 12% au-dessus du consensus.
Les estimations de bénéfices se sont également maintenues, du moins avant la publication des résultats. Le consensus pour l'exercice 2027 (l'année se terminant en mars 2027) est de 2,23 $ par action, identique à celui d'il y a 90 jours, et celui pour l'exercice 2028 est de 3,06 $, contre 3,07 $ précédemment.

Ainsi, la baisse concerne ce que les investisseurs sont prêts à payer. Le PER forward d'Arm était de 82x le 2 novembre, en baisse par rapport à 202x au pic du 18 juin et juste en dessous de sa moyenne triennale de 85x.

Sur la base des 2,39 $ par action attendus par les analystes sur les 12 prochains mois, 325 $ équivaut à 136x. Mais un objectif de cours est une projection à un an. D'ici novembre prochain, la fenêtre forward couvrira principalement l'exercice 2029, où le consensus est de 4,05 $, et 325 $ descend à environ 87x, proche de cette moyenne.
J'attendrais février
Ainsi, Barclays n'a pas besoin de retrouver le multiple de juin. Il a besoin que les chiffres de l'exercice 2029 se maintiennent, et ceux-ci ont été établis avant le dérapage des redevances de ce trimestre. Qualcomm ajoute également un risque : un juge doit encore statuer sur la possibilité pour l'entreprise de cesser de payer des redevances à Arm pendant cinq ans, après qu'un jury a conclu le 13 octobre qu'Arm avait violé sa licence.
Je ne parierais pas sur 325 $ avant que ces estimations survivent aux révisions post-publication. Arm a déclaré en juillet qu'elle fournirait une mise à jour plus complète sur sa puce avec ses résultats du troisième trimestre fiscal, attendus début février. Une prévision ferme qui confirme les 2 milliards de dollars, avec une stabilisation des redevances, rendrait 325 $ beaucoup plus raisonnable.
Alors, quelle est la valeur réelle de l'action Arm Holdings ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle d'évaluation de TIKR pour voir ce que pourrait valoir Arm Holdings. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Évaluez Arm Holdings gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !