Points clés
- Uber Technologies (UBER) a chuté d'environ 26% sur l'année écoulée, mais l'objectif de cours de 105 $ de l'analyste de Citi, Ronald Josey, implique une hausse potentielle de près de 52% par rapport au cours de clôture du 12 novembre à 69,12 $.
- Amazon (AMZN) s'est récemment associé à Uber Eats pour offrir aux membres Prime éligibles aux États-Unis des frais de livraison à 0 $, ce qui pourrait élargir la portée du service de livraison d'Uber.
- Les analystes s'attendent à ce que le BPA normalisé d'Uber passe de 2,45 $ en 2025 à 5,50 $ en 2028, bien que les pénuries de chauffeurs, l'endettement croissant et la concurrence des véhicules autonomes restent des risques.
- Uber se négociait près de 17 fois les bénéfices anticipés le 10 novembre, en dessous de sa moyenne triennale d'environ 25x, ce qui suggère une sous-évaluation potentielle si la croissance projetée des bénéfices se matérialise.
Que s'est-il passé ?
Uber Technologies (UBER) a reculé d'environ 26% sur l'année écoulée, mais Citi voit un potentiel de rebond significatif.
L'analyste de Citi, Ronald Josey, a repris la couverture le 6 novembre avec une recommandation "Acheter" et un objectif de cours de 105 $, ce qui implique une hausse d'environ 52% par rapport au cours de clôture d'Uber du 12 novembre à 69,12 $.
L'optimisme de Citi reflète la stratégie d'Uber en matière de véhicules autonomes, ses 55 millions de membres Uber One, l'amélioration de la disponibilité des chauffeurs et l'expansion des opportunités de livraison.
Cependant, les résultats du troisième trimestre d'Uber ont mis en lumière plusieurs défis.
Le chiffre d'affaires de la mobilité a reculé de 2% en glissement annuel pour atteindre 7,5 milliards de dollars, malgré une augmentation de 18% des réservations brutes de mobilité. Les changements de modèle économique ont pesé sur la croissance du chiffre d'affaires déclaré, tandis que les pénuries de chauffeurs ont limité les performances dans plusieurs marchés internationaux.
Parallèlement, la dette à long terme est passée de 10,5 milliards de dollars fin 2025 à 15,7 milliards de dollars en septembre 2026.
Uber a également annoncé une offre de rachat en numéraire de 14,8 milliards de dollars pour Delivery Hero en juillet, soulevant des questions sur les besoins de financement et les risques d'intégration. La transaction proposée devrait être finalisée au second semestre 2027, sous réserve de conditions.
La concurrence des véhicules autonomes reste une autre préoccupation, notamment à mesure que les opérateurs de robotaxis étendent leurs flottes et développent des relations directes avec les passagers.
Malgré ces défis, le PDG Dara Khosrowshahi a souligné le "cinquième trimestre consécutif de croissance des réservations brutes supérieure à 20%" d'Uber dans l'annonce des résultats du troisième trimestre.
Les analystes projettent également que le BPA normalisé plus que doublera, passant de 2,45 $ en 2025 à 5,50 $ en 2028, selon les estimations de TIKR.
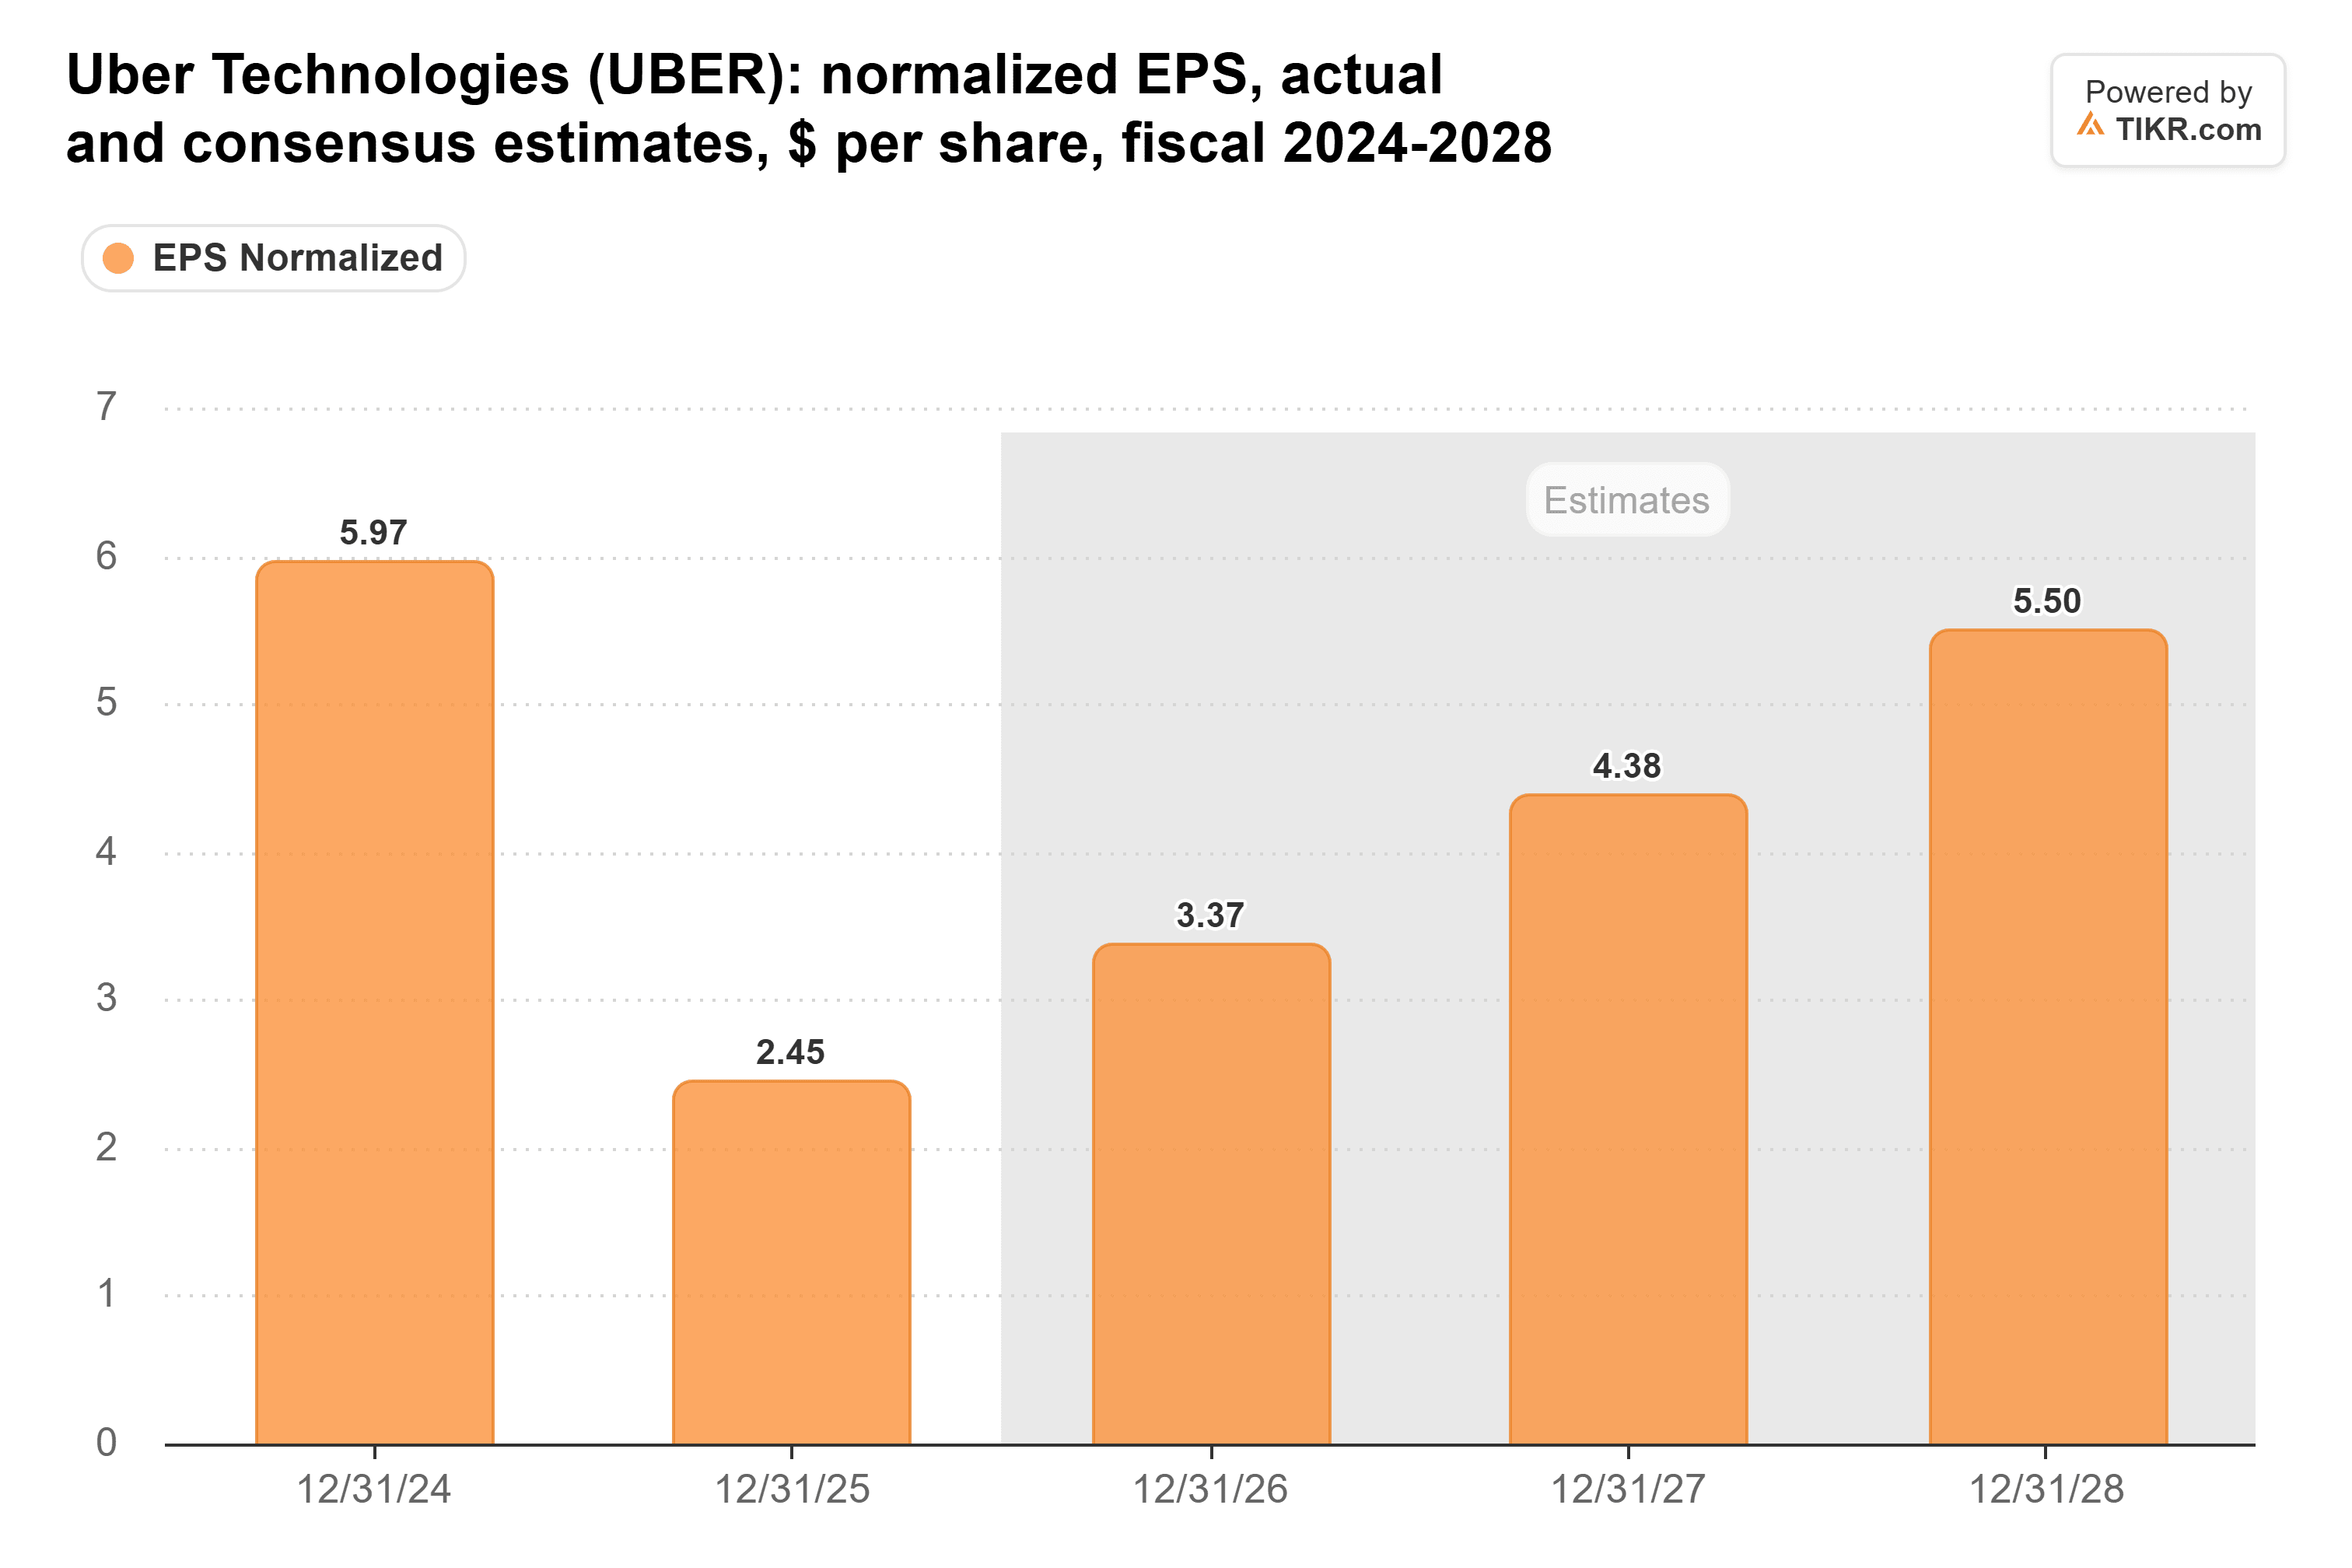
Cependant, l'estimation consensuelle pour l'exercice 2027 a été légèrement révisée à la baisse à 4,38 $, suggérant un certain ralentissement des attentes de bénéfices à court terme.
L'action Uber est-elle sous-évaluée ou surévaluée ?
Uber se négociait à environ 17 fois les bénéfices anticipés le 10 novembre, contre des moyennes triennale et annuelle d'environ 25x et 21x respectivement, selon des données de valorisation TIKR antérieures.
L'objectif de cours moyen de Wall Street d'environ 99 $, selon les données TIKR du 10 novembre, implique une hausse d'environ 43% par rapport au cours de clôture d'Uber du 12 novembre. L'objectif consensuel a reculé par rapport à environ 111 $ au cours de l'année précédente.
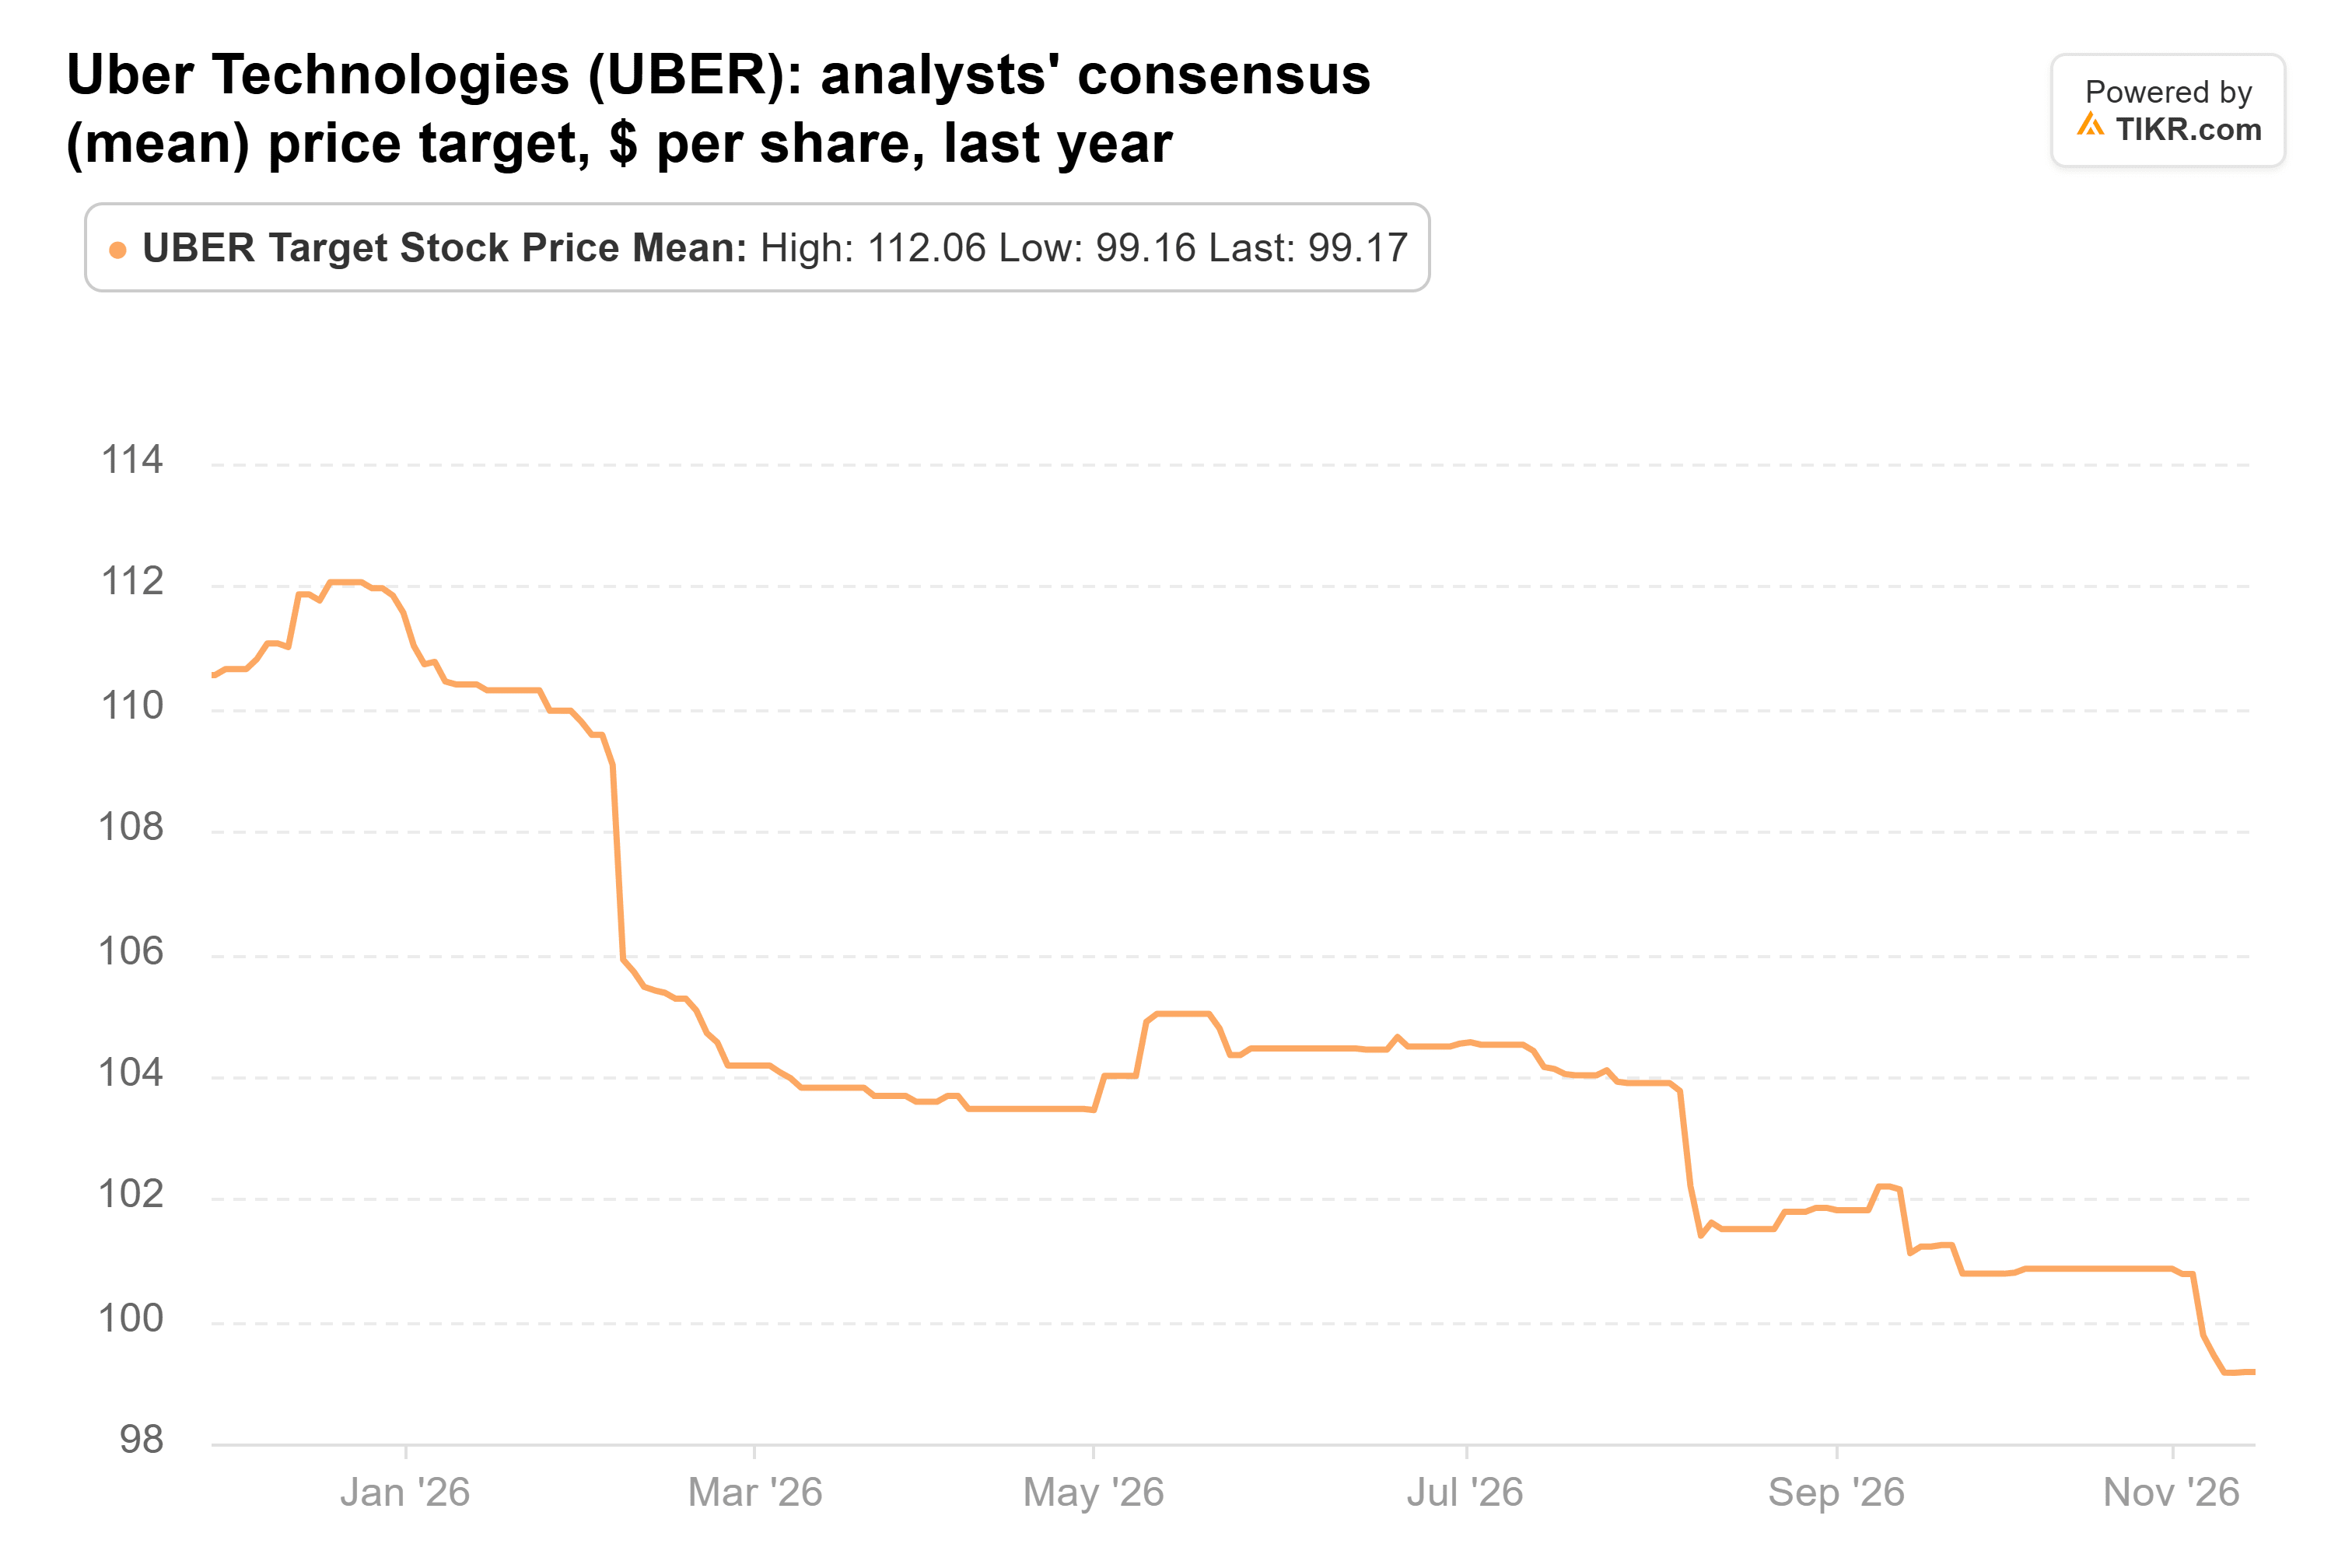
L'objectif de 105 $ de Citi implique environ 26 fois les bénéfices des douze prochains mois en utilisant l'estimation de BPA de 4,08 $ de TIKR. Atteindre cet objectif nécessiterait donc une expansion significative de la valorisation parallèlement à la croissance des bénéfices.
Les moteurs de croissance d'Uber incluent ses 55 millions de membres Uber One et un nouveau partenariat avec Amazon (AMZN) offrant aux membres Prime américains éligibles des frais de livraison à 0 $ sur les commandes de restaurants de 25 $ ou plus passées via Amazon.
Le partenariat annoncé le 5 novembre permet aux membres Prime de commander via le site web et l'application shopping d'Amazon, ce qui pourrait soutenir une demande de livraison supplémentaire.
Uber prévoit également environ 700 véhicules entièrement sans conducteur sur son réseau d'ici fin d'année, tandis que ses prévisions de BPA non-GAAP pour le quatrième trimestre, comprises entre 0,95 $ et 0,99 $, représentent une croissance annuelle projetée de 34% à 39%.
Au cours des 12 prochains mois, une croissance continue des réservations, une amélioration de l'offre de chauffeurs, la rentabilité de la livraison et un déploiement autonome réussi pourraient renforcer les perspectives de bénéfices d'Uber.
Uber semble potentiellement sous-évalué à son multiple de bénéfices actuel, mais la prévision de hausse de 52% de Citi semble optimiste sur les 12 prochains mois. Des bénéfices plus solides et une confiance accrue des investisseurs pourraient soutenir un rebond, tandis que la concurrence des robotaxis, la hausse des coûts et les risques d'exécution pourraient limiter les gains.
Alors, quelle est la valeur réelle de l'action Uber ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Uber pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni de recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes sur les entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !