Points clés
- L'action Shopify a chuté de 15 % après que le GMV et les revenus d'abonnement du troisième trimestre aient manqué les estimations, bien que le chiffre d'affaires ait progressé de 32 %.
- L'entreprise a réalisé un trimestre solide, et l'action a chuté parce que la croissance du chiffre d'affaires s'est cette fois située dans les prévisions.
- Le trimestre de PayPal ne montre aucune fissure dans les dépenses en ligne, et le rapport d'Affirm jeudi montrera comment Shop Pay Installments s'est maintenu.
- Les prévisions pour le quatrième trimestre indiquent à nouveau une croissance du bénéfice brut plus lente que celle du chiffre d'affaires.
Shopify (SHOP) a plongé de 15 % aujourd'hui après que son GMV et ses revenus d'abonnement du troisième trimètre soient arrivés en dessous des estimations de Wall Street. Cela importera aussi pour Affirm (AFRM), qui alimente Shop Pay Installments, et PayPal (PYPL), qui vit des mêmes dépenses en ligne.
Le président Harley Finkelstein a déclaré dans le communiqué que Shopify est "exceptionnellement doué pour opérer dans deux réalités en même temps."
Les investisseurs se sont souciés d'une réalité aujourd'hui : une action en hausse de 35 % cette année avait besoin de dépasser les attentes.
Les déceptions étaient minimes
- Le chiffre d'affaires a progressé de 32 % pour atteindre 3,74 milliards de dollars, correspondant au consensus.
- Le GMV a augmenté de 29 % pour atteindre 119,1 milliards de dollars, contre les 120,1 milliards attendus par les analystes.
- Les revenus d'abonnement ont progressé de 20 % pour atteindre 836 millions de dollars, en dessous de l'estimation de 850 millions.
Les deux déceptions étaient inférieures à 2 %, et le résultat opérationnel a bondi de 66 % pour atteindre 568 millions de dollars. Le changement le plus important : Shopify avait prévu une croissance du chiffre d'affaires dans la faible trentaine de pourcents et a livré 32 %, après avoir dépassé sa fourchette lors de chacun des trois trimestres précédents.
Les analystes s'attendent à ce que le chiffre d'affaires plus que double entre 2025 et 2028.

Leur estimation de 15,3 milliards de dollars pour 2026 représente une croissance de 32 %, alignée avec ce trimestre et les prévisions pour le quatrième trimestre, donc je ne vois pas grand-chose ici pour faire bouger ces estimations.
Le bénéfice brut retarde à nouveau le chiffre d'affaires
Le bénéfice brut a progressé de 28 %, car les revenus des solutions pour marchands (en hausse de 35 %) ont dépassé la croissance des abonnements. Sa marge brute est passée de 51,7 % à 47,7 % sur les huit trimestres jusqu'au 30 juin.
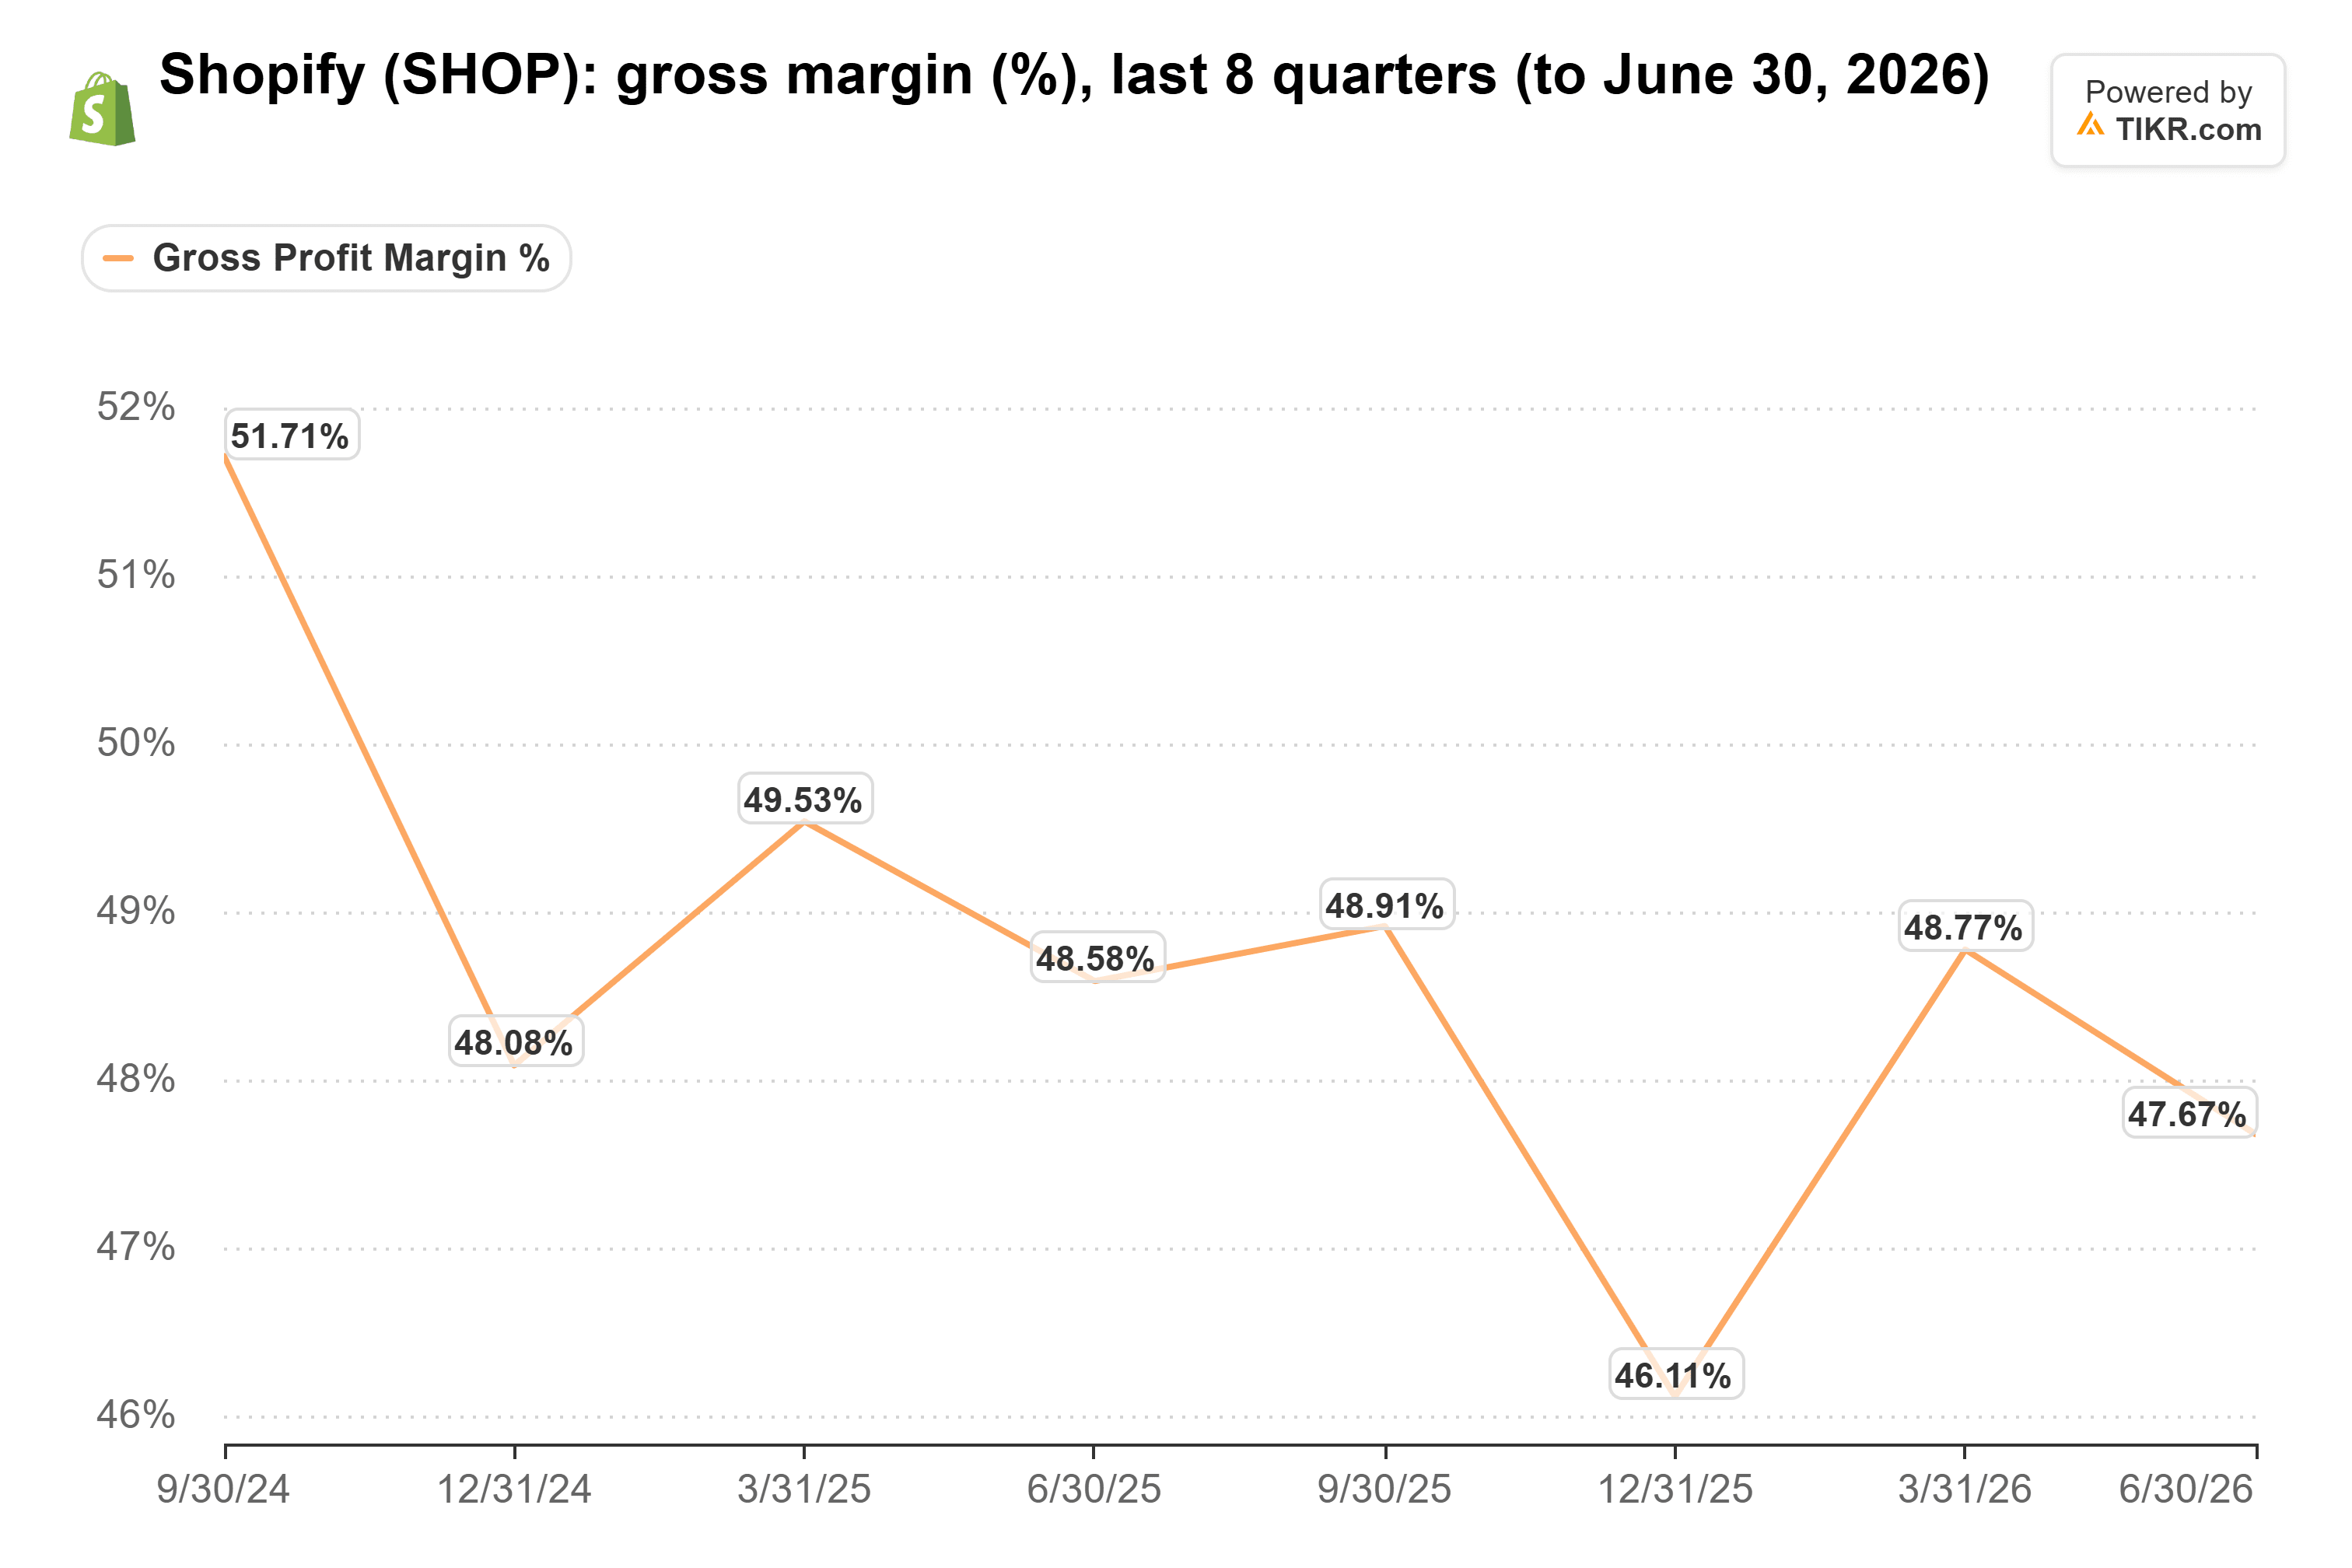
Elle était de 47,6 % au troisième trimestre, contre 48,9 % un an plus tôt, et les prévisions pour le quatrième trimestre indiquent une croissance du bénéfice brut dans la haute vingtaine de pourcents contre une croissance du chiffre d'affaires dans la faible trentaine. Les dépenses comblent l'écart : les frais d'exploitation sont tombés à 32 % du chiffre d'affaires contre 37 % un an plus tôt.
TIKR suit 54 analystes sur Shopify. Combien disent "Acheter" ?
Voyez la répartition complète des recommandations Acheter, Conserver et Vendre sur Shopify, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Shopify
Aucun signe de fissure dans les dépenses en ligne
Le volume de paiements de PayPal a progressé de 6 % au troisième trimestre, et l'entreprise a relevé ses prévisions pour l'année complète. Le GMV de Shopify a progressé près de cinq fois plus vite, donc la déception concerne le niveau d'exigence de Wall Street pour Shopify.
Affirm publie ses résultats jeudi, après une croissance de 37 % de son GMV au cours de son exercice clos le 30 juin. Avec le GMV de Shopify toujours en hausse de 29 %, je m'attendrais à ce que le volume de Shop Pay Installments se maintienne.
Une action moins chère, la même entreprise
Shopify se négociait à 74 fois les bénéfices anticipés à la clôture de lundi, près de sa moyenne depuis fin 2023, pour une entreprise qui n'avait toujours pas rattrapé son multiple. La baisse d'aujourd'hui le ramène à environ 63x, proche de son plus bas du 30 juin à 60x.
À ce prix, Shopify doit seulement atteindre ses prévisions, et j'aime beaucoup plus cette configuration que celle d'hier.
Bien sûr, si le rapport de février ne fait à nouveau que correspondre à des prévisions dans la faible trentaine, le multiple pourrait baisser davantage.
Alors, quelle est la valeur réelle de l'action Shopify ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle d'évaluation de TIKR et de voir ce que Shopify pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !