Points clés
- L'action Shopify a chuté de 12 % après que son volume brut de marchandises (GMV) du troisième trimestre, de 119,1 milliards de dollars, soit arrivé à moins de 1 % en dessous des attentes des analystes.
- Le chiffre d'affaires a augmenté de 32 % et le résultat opérationnel de 66 %, et la société prévoit une croissance du chiffre d'affaires au quatrième trimêtre égale ou supérieure aux attentes des analystes.
- La croissance du GMV a ralenti à 29 %, contre 32 % au deuxième trimestre, et le GMV constitue la base sur laquelle repose le chiffre d'affaires de Shopify.
- Le cours de l'action intègre encore des années de croissance rapide des bénéfices, il est donc logique d'attendre un multiple plus bas avant d'acheter.
Shopify (SHOP) a publié ses résultats du troisième trimestre avant l'ouverture ce matin, et l'action a chuté de 12 %.
Le problème était le volume brut de marchandises. Le GMV s'est établi à 119,1 milliards de dollars, en dessous des 120,1 milliards de dollars attendus par les analystes. C'est un écart de moins de 1 %.
Ce qui montre le peu de marge d'erreur à cette valorisation.
Le reste du trimestre a tenu bon
À part le GMV, le trimestre a donné peu de raisons de se plaindre aux investisseurs :
- Chiffre d'affaires de 3,74 milliards de dollars, en hausse de 32 % et conforme aux attentes
- Résultat opérationnel de 568 millions de dollars, en hausse de 66 %
- Flux de trésorerie disponible de 816 millions de dollars, soit une marge de 22 % (contre 18 % il y a un an), bien supérieure aux 723 millions de dollars attendus par les analystes
- GMV de 119,1 milliards de dollars, en hausse de 29 %
Les perspectives étaient également correctes. Shopify prévoit une croissance du chiffre d'affaires au quatrième trimestre à un rythme dans la faible trentaine de pourcents, égale ou supérieure aux environ 30 % attendus par les analystes, avec des dépenses opérationnelles représentant 29 % à 30 % du chiffre d'affaires.
Mais les investisseurs s'étaient habitués à mieux que correct. Au cours de chacun des trois trimestres précédents, Shopify a fait croître son chiffre d'affaires plus vite que le haut de ses propres prévisions : 31 %, 34 % et 34 %. Cette fois, 32 % s'est situé à l'intérieur de sa fourchette de prévision dans la faible trentaine.
Le GMV est le chiffre à surveiller
La croissance du GMV a ralenti à 29 %, contre 32 % au deuxième trimestre. Le chiffre d'affaires a mieux résisté car Shopify continue de prélever une part plus importante sur chaque commande, principalement via les paiements : le chiffre d'affaires des solutions pour marchands a augmenté de 35 %.
Mais le chiffre d'affaires ne peut croître plus vite que le GMV indéfiniment. Si la croissance des ventes des marchands continue de ralentir, la croissance du chiffre d'affaires de Shopify ralentira avec elle. C'est pourquoi un écart aussi faible compte encore.
TIKR suit 54 analystes sur Shopify. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Shopify, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour analyser des actions comme celle-ci. Voir les recommandations des analystes pour Shopify
Toujours un prix premium
Avant la publication, les analystes s'attendaient à ce que le BPA normalisé de Shopify passe de 1,91 $ cette année à 3,36 $ en 2028, soit environ 33 % par an :
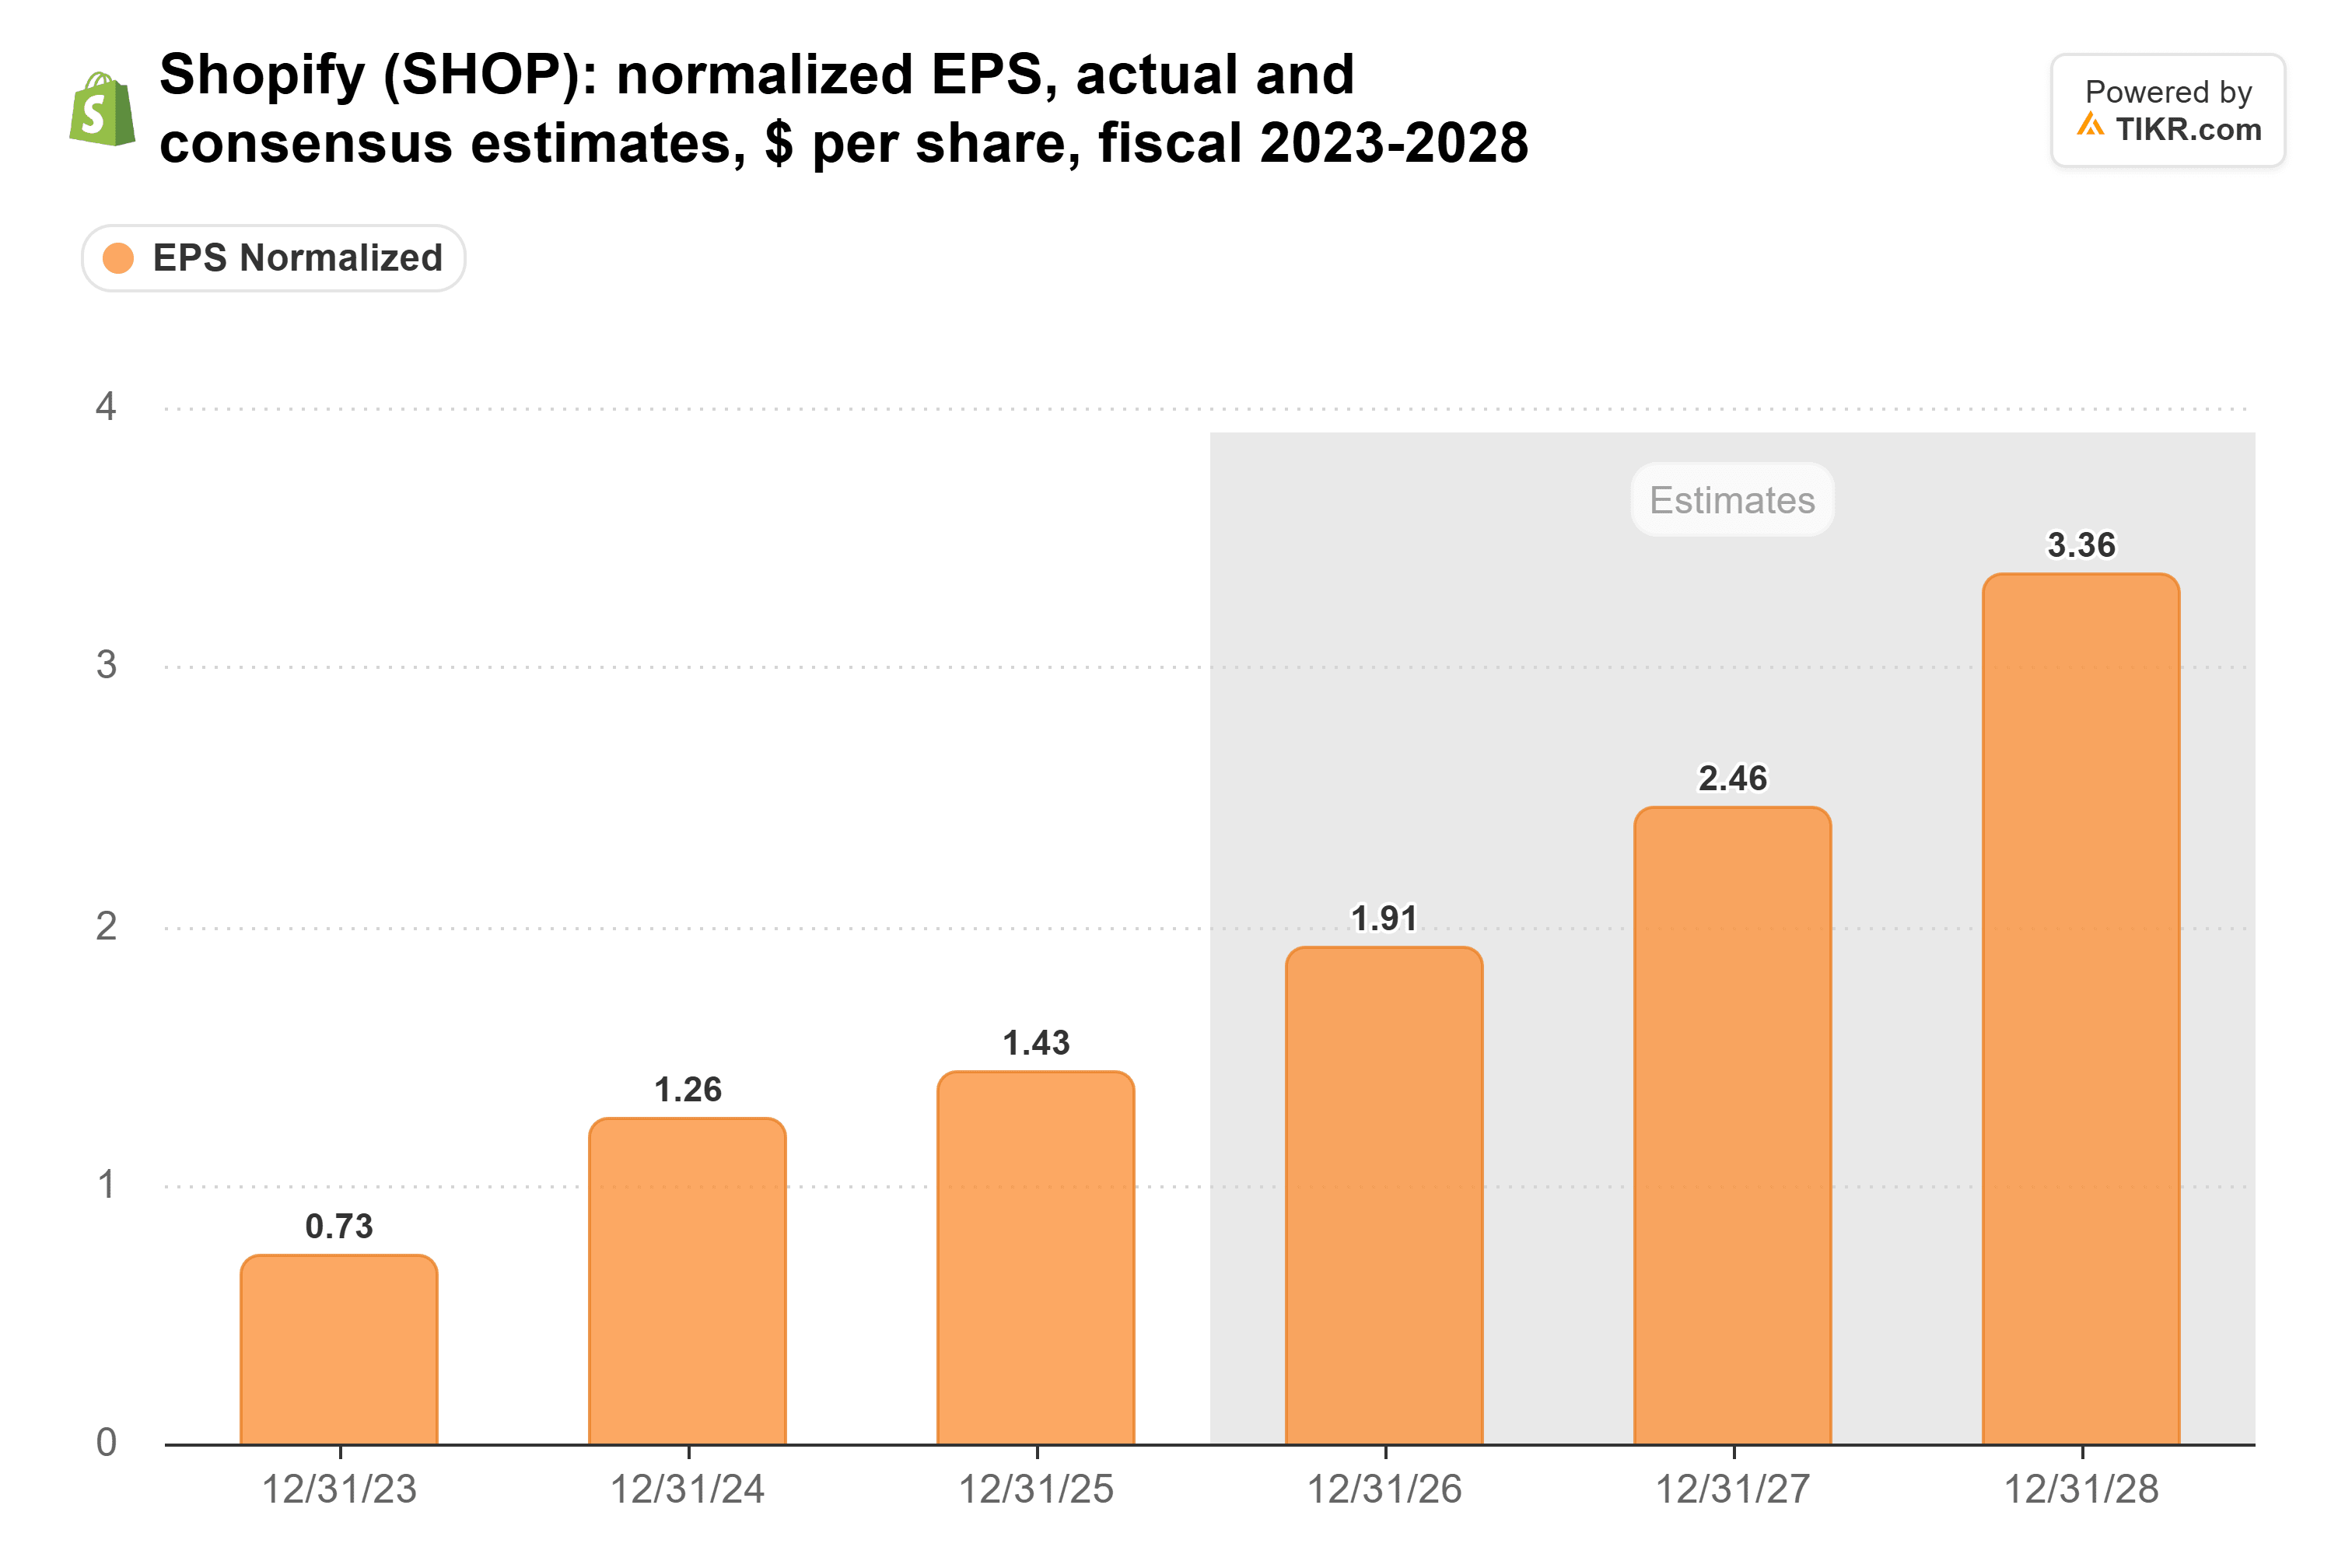
Rien dans ce trimestre ne devrait faire baisser ces estimations de manière significative : le chiffre d'affaires était conforme et le flux de trésorerie disponible a dépassé les attentes.
Les investisseurs paient pour cette croissance. À la clôture d'hier, Shopify se négociait à 74 fois les bénéfices futurs, exactement à sa moyenne sur trois ans, et à environ 64 fois l'estimation pour 2027. Au cours des trois dernières années, le multiple sur les bénéfices futurs a été aussi bas que 60x (fin juin) et aussi haut que 96x (fin 2025).
La baisse d'aujourd'hui le fait reculer, mais Shopify se négocie toujours à plus de 50 fois les bénéfices estimés pour 2027.
Attendre 45x
Pour moi, Shopify n'est toujours pas suffisamment bon marché pour être acheté. Les analystes s'attendent déjà à ce que la croissance du chiffre d'affaires ralentisse à 26 % en 2027, contre 32 % cette année. À plus de 50 fois les bénéfices estimés pour 2027, l'action a besoin que Shopify continue de dépasser ses propres prévisions, et ce trimestre a montré ce qui se passe quand ce n'est pas le cas.
Je commencerais à m'intéresser vers 45 fois les bénéfices estimés pour 2027. Si les analystes ont raison pour 2028, cela correspond à environ 33 fois le BPA de cette année-là. Ce prix aurait encore du sens si la croissance ralentit comme les estimations le prévoient.
Bien sûr, le quatrième trimestre pourrait changer la donne. Shopify publiera à nouveau ses résultats mi-février, et si la croissance du GMV revient au-dessus de 30 %, les vendeurs d'aujourd'hui pourraient le regretter.
Alors, quelle est la valeur réelle de l'action Shopify ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que Shopify pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Shopify gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !