Points clés
- Qualcomm publie ses résultats du quatrième trimestre fiscal après la clôture mercredi 4 novembre, après une semaine de gros titres sur l'ordinateur portable fabriqué aux États-Unis d'Anduril et un regain d'attention sur sa participation dans la startup d'IA Hark.
- Ces accords sont trop petits pour apparaître dans les chiffres de l'année prochaine, donc les puces pour centres de données doivent porter la croissance de Qualcomm en 2027 fiscal.
- Les analystes anticipent un chiffre d'affaires de 44,9 milliards de dollars pour l'exercice 2027, soit seulement 2 milliards de plus que cette année. La marge opérationnelle est tombée à 18,5 % au trimestre de juin.
- L'action se négocie à 18 fois les bénéfices anticipés contre une moyenne sur cinq ans de 14x, donc les prévisions pour le trimestre de décembre doivent montrer que les revenus des centres de données arrivent comme prévu.
Qualcomm (QCOM) a passé la dernière semaine dans les gros titres, qui ont peu à voir avec les téléphones.
La semaine dernière, sur Bloomberg Tech, le fondateur d'Anduril, Palmer Luckey, a vanté le BlueChip, un ordinateur portable robuste qu'Anduril vise à fabriquer entièrement à partir de pièces fabriquées aux États-Unis. Qualcomm fournit son CPU, GPU et NPU. Le discours de Luckey est allé au-delà de l'ordinateur portable : « Qualcomm a annoncé qu'il allait fabriquer les puces en Arizona. » Le PDG de Qualcomm, Cristiano Amon, l'a confirmé, déclarant que TSMC (TSM) fabriquera les puces Snapdragon X dans ses usines de l'Arizona.
Qualcomm fait également partie des soutiens de la startup d'assistant IA Hark. Sa branche de capital-risque a rejoint Nvidia (NVDA), AMD (AMD) et Intel (INTC) dans le tour de table de série A de 700 millions de dollars de Hark en mai, à une valorisation de 6 milliards de dollars.
Ce sont de bons titres, mais il n'y a encore aucun chiffre derrière eux. Aucun chiffre de revenus n'a accompagné l'accord avec Anduril. Et quel que soit le montant que Qualcomm a investi dans un tour de table de 700 millions de dollars, il est minuscule à côté de plus de 40 milliards de dollars de ventes annuelles.
Les analystes ne comptent pas sur un grand exercice 2027
Les analystes anticipent un chiffre d'affaires de 44,9 milliards de dollars pour l'exercice 2027. C'est environ 2 milliards de plus que les 42,9 milliards de dollars qu'ils attendent pour l'exercice 2026, que le rapport de mercredi clôture, et à peine au-dessus des 44,1 milliards de dollars de l'exercice 2025 :

C'est un petit pas pour une entreprise qui a dit aux investisseurs lors de sa Journée des Investisseurs de juin qu'elle s'attendait à 5 milliards de dollars de revenus des centres de données en 2027 fiscal. Les puces sur mesure pour deux hyperscalers doivent commencer à être expédiées au trimestre de décembre.
L'écart vient des téléphones. Lors de sa conférence téléphonique de juillet, la direction a déclaré que les revenus d'Apple diminueraient d'environ moitié entre le trimestre de septembre et celui de décembre. Elle a également déclaré que la pénurie de mémoire réduirait ses revenus de puces Android d'environ 20 % par rapport à l'année précédente, un impact de plus de 1,50 $ sur le BPA. Ainsi, les analystes s'attendent à ce que les nouvelles activités ne fassent guère plus que combler le trou laissé par les téléphones.
TIKR suit 37 analystes sur Qualcomm. Combien disent « Acheter » ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Qualcomm, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Qualcomm
Les marges doivent cesser de baisser
La marge opérationnelle de Qualcomm est passée de 27,5 % au trimestre se terminant en juin 2025 à 18,5 % un an plus tard :
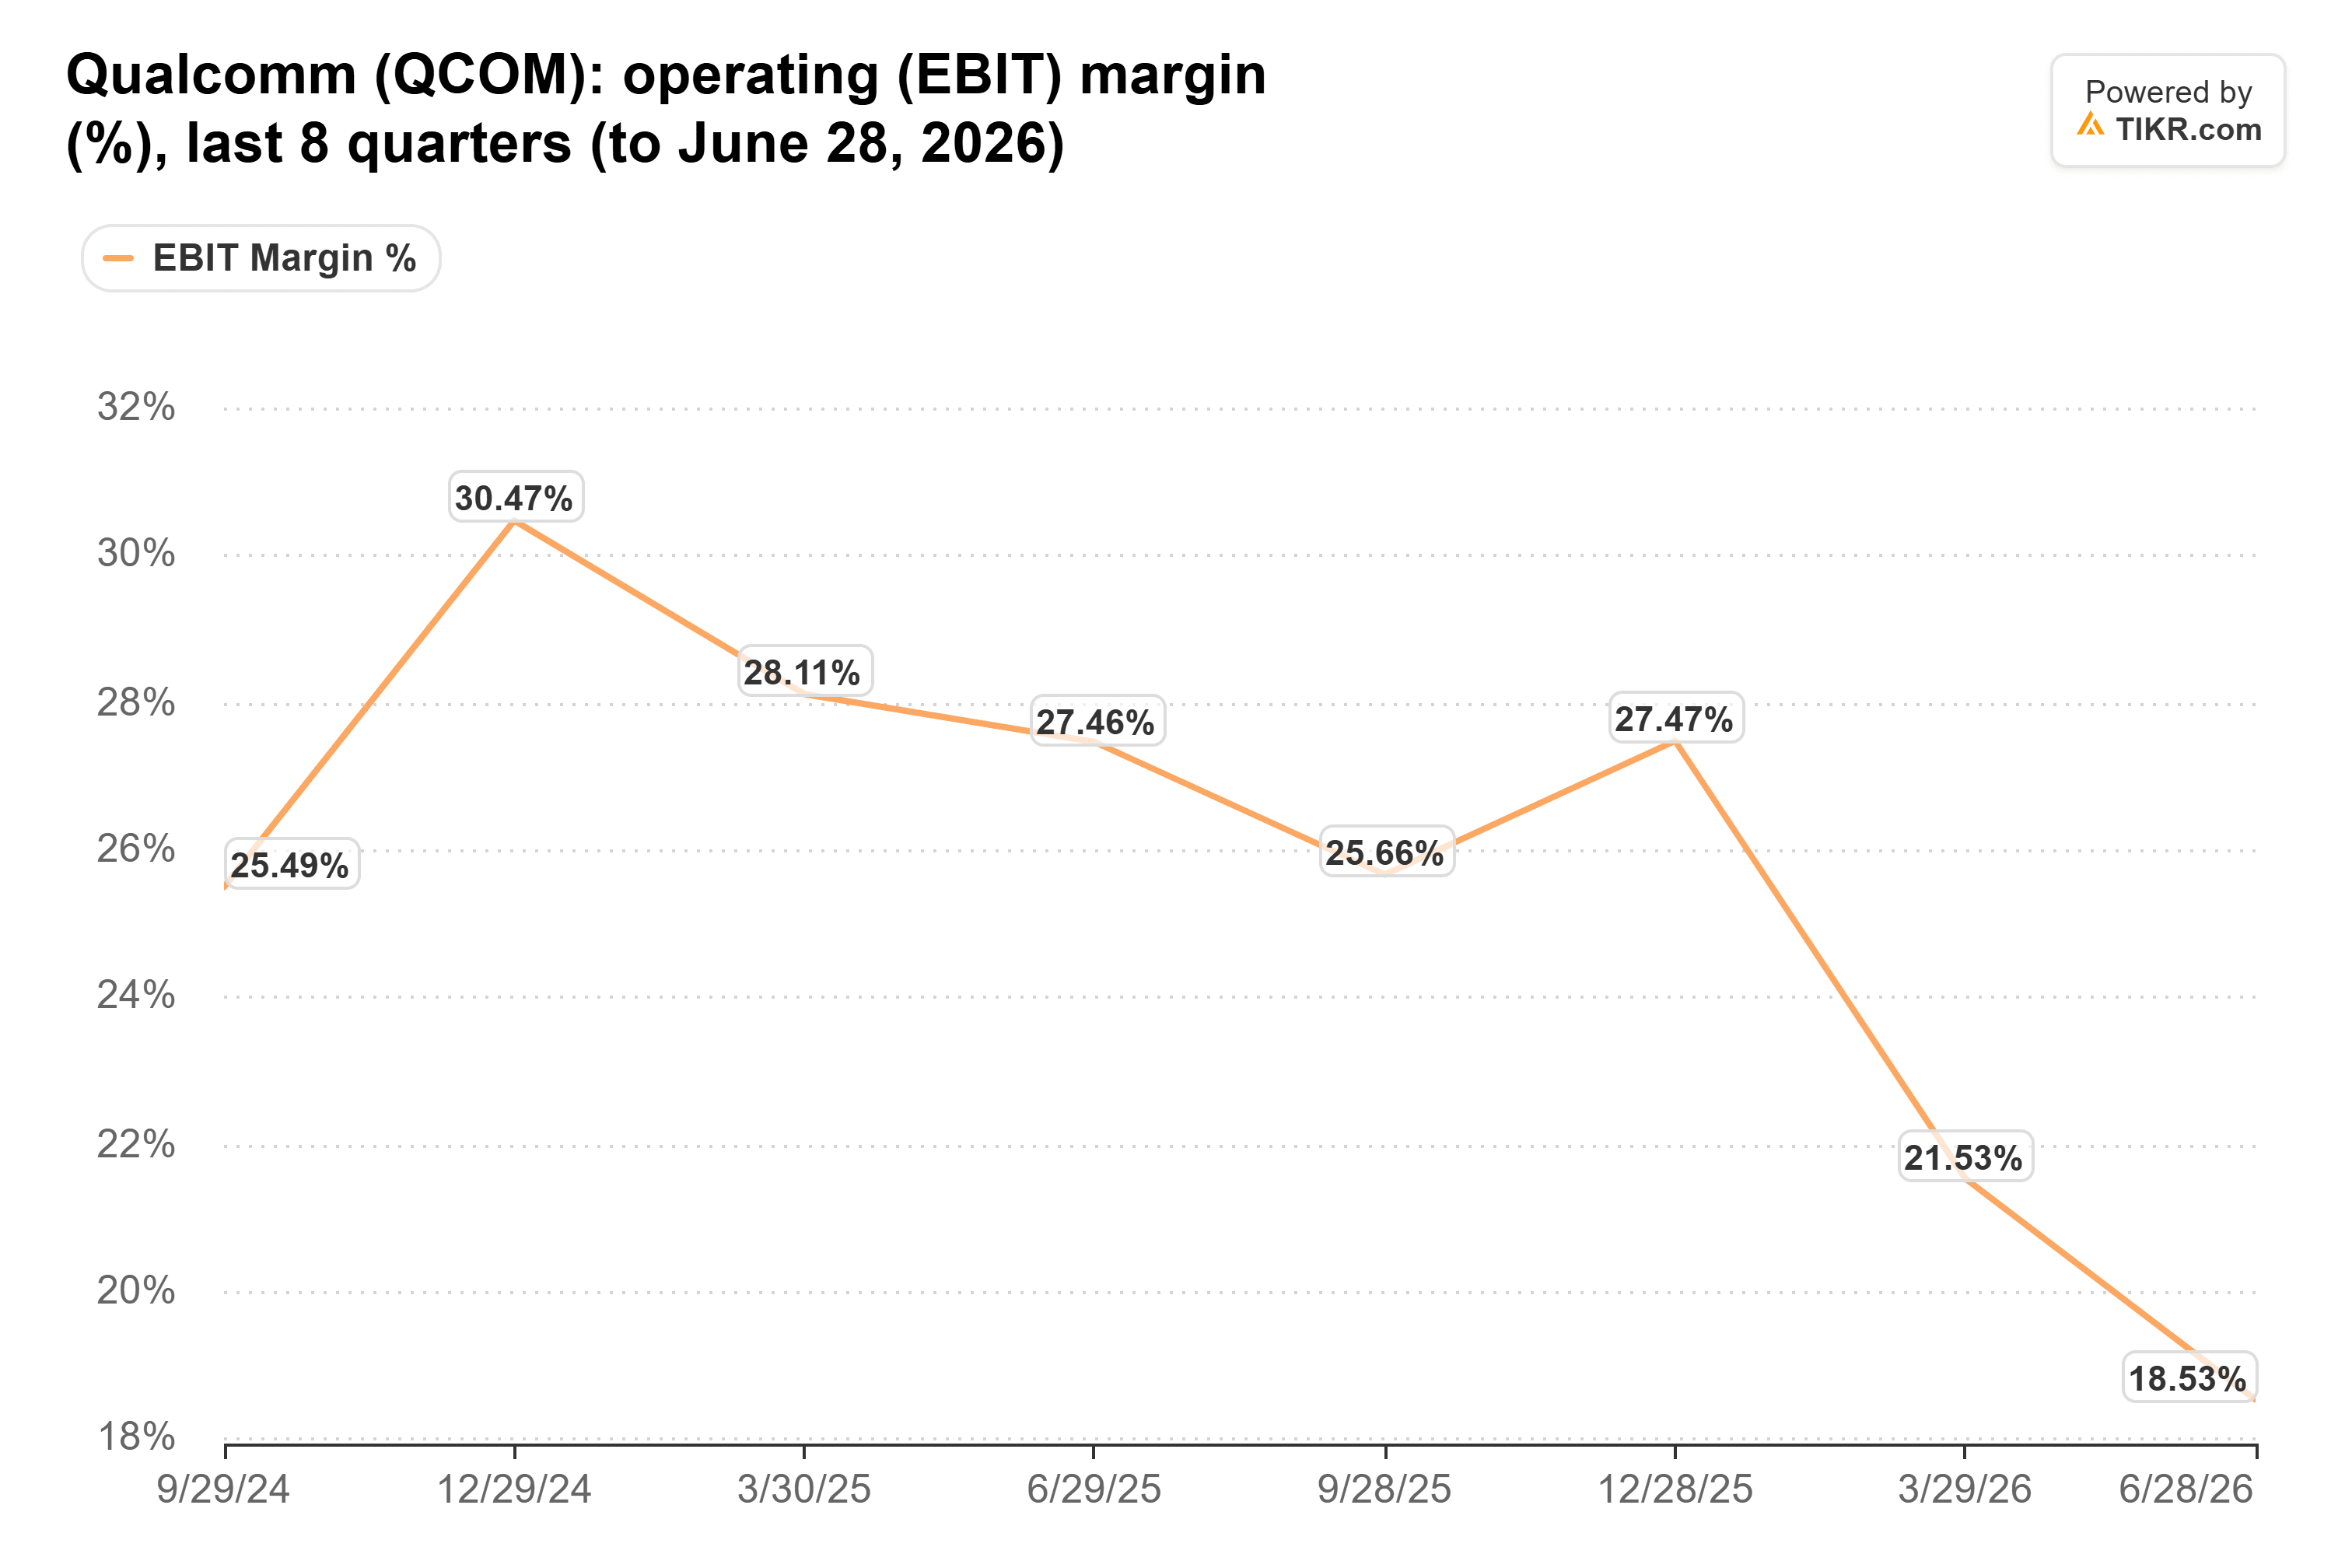
La direction a donné des prévisions d'environ 2,7 milliards de dollars de dépenses opérationnelles pour le trimestre de septembre. Cela représente 26 % à 28 % du chiffre d'affaires prévu, contre un objectif à long terme de 19 % à 20 %. Les licenciements mondiaux que le PDG Cristiano Amon a décrits dans une note du 19 octobre sont la première étape pour combler cet écart, avec des notifications aux employés commençant en novembre.
Un multiple de 18x paie déjà pour les nouvelles activités
Qualcomm se négocie à 18 fois les bénéfices anticipés, bien au-dessus de sa moyenne sur cinq ans de 14x :
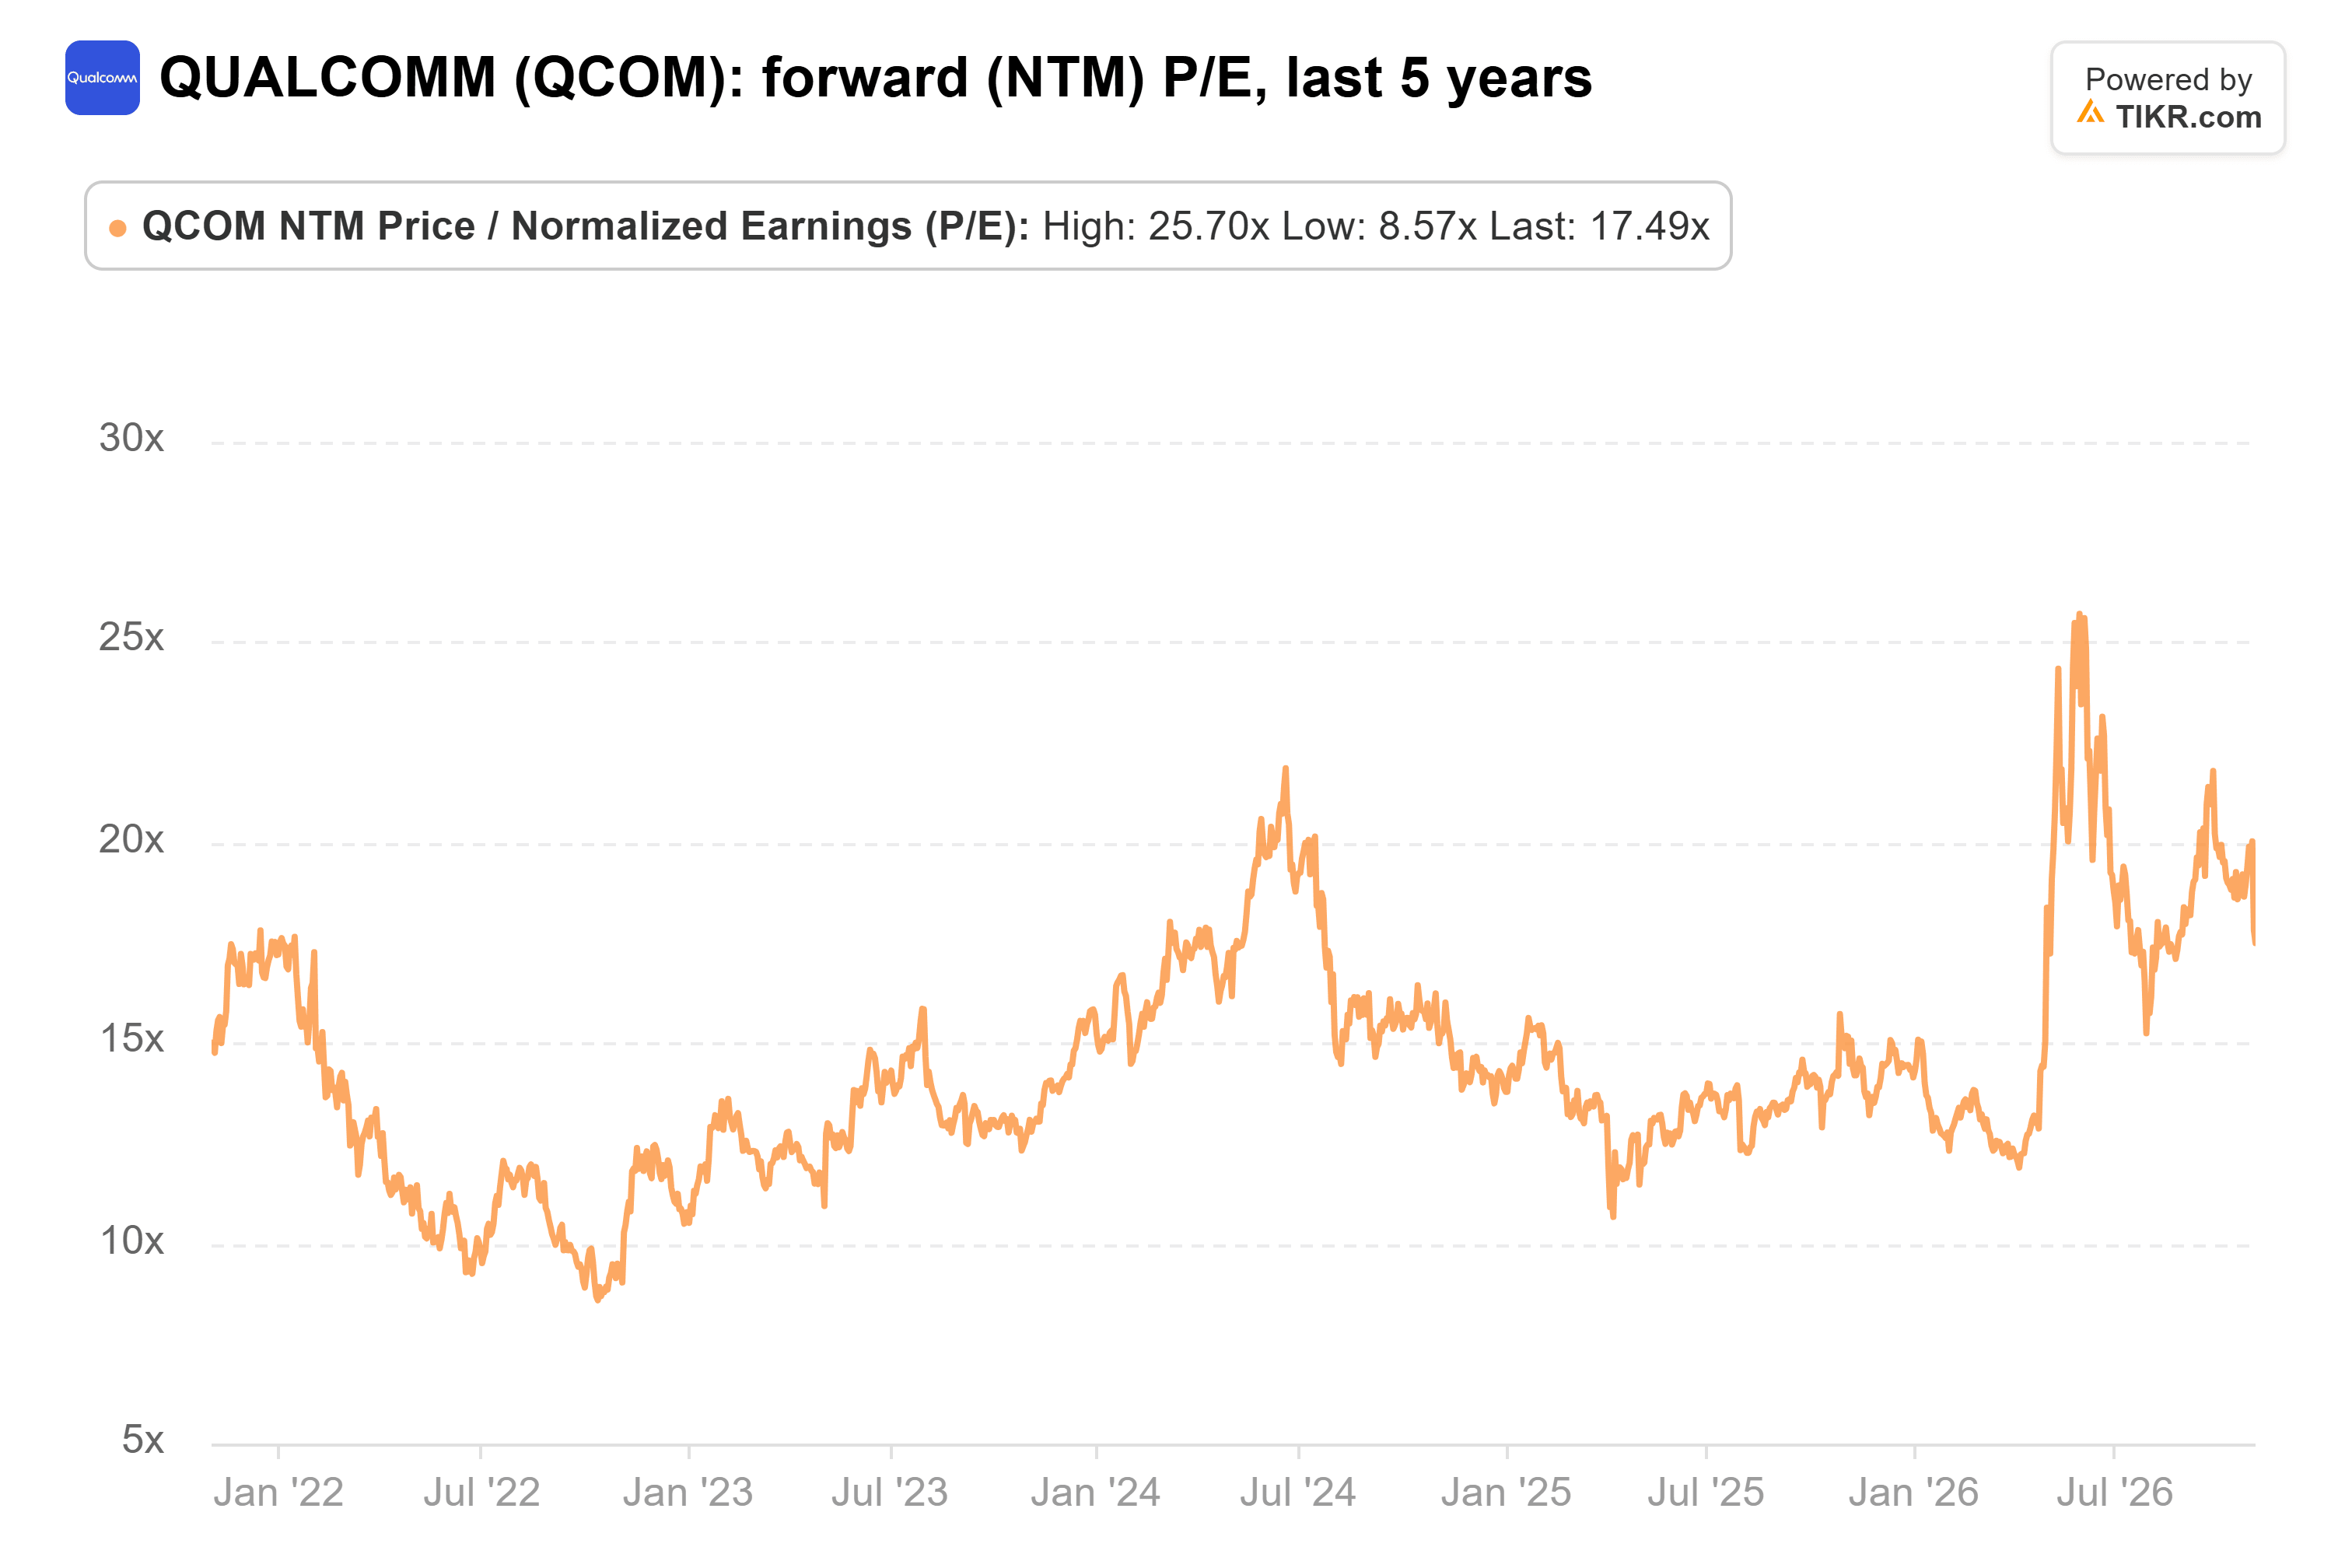
Et les analystes s'attendent à ce que ces bénéfices diminuent. Le consensus pour le BPA normalisé de l'exercice 2027 est de 10,19 $, en dessous des 12,03 $ que Qualcomm a gagnés en 2025 fiscal. Les investisseurs paient un multiple supérieur à la moyenne pour des bénéfices au plus bas, ce qui n'a de sens que si le plan pour les centres de données se déroule comme prévu.
Ce que mercredi doit montrer
Voici ce que je surveillerai :
- Des prévisions de revenus pour le trimestre de décembre supérieures aux résultats réels du trimestre de septembre. La direction a déclaré en juillet que les revenus des puces augmenteraient légèrement en décembre même avec les revenus d'Apple en baisse d'environ moitié, car Android reprend et les ventes de centres de données commencent. Les analystes attendent environ 10,6 milliards de dollars.
- Des revenus des centres de données avec un chiffre précis. Je veux un montant en dollars pour la montée en puissance vers les 5 milliards de dollars auprès des hyperscalers.
- Un plancher pour les marges. La direction a donné des prévisions de marge avant impôts de l'unité puces de 23 % à 25 % pour septembre, en baisse par rapport à 29 % un an plus tôt. Des prévisions pour décembre qui arrêtent cette baisse montreraient que les augmentations de prix et les réductions d'effectifs fonctionnent.
Tout commentaire sur Anduril ou Hark est un bonus.
De mon point de vue, le risque avant mercredi est à la baisse. À 18x pour des bénéfices en contraction, des prévisions pour décembre qui se contentent de répondre aux attentes ne laissent pas beaucoup de place à une hausse. Une perspective plus faible pour les terminaux mobiles pourrait renvoyer l'action vers son multiple moyen, de la même manière qu'elle a chuté de 11 % en une journée suite à l'avertissement d'Intel sur les PC.
Bien sûr, les puces sur mesure ne commencent à être expédiées qu'au trimestre de décembre. Mercredi nous donne les prévisions, et nous ne verrons pas les revenus eux-mêmes avant que Qualcomm ne publie les résultats de ce trimestre début 2027.
Alors, quelle est la valeur réelle de l'action Qualcomm ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle d'évaluation de TIKR et de voir ce que Qualcomm pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne sont des recommandations d'acheter ou de vendre des actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les dernières nouvelles des entreprises ou des mises à jour importantes. TIKR n'a pas de position sur aucune des actions mentionnées. Merci de votre lecture et bon investissement !