Points clés
- L'action ServiceNow (NOW) a chuté de 34% sur la semaine clôturée le 30 octobre, clôturant à 105,12 $ après qu'une prévision d'arriéré plus faible a ravivé les craintes de perturbation par l'IA.
- Salesforce (CRM) a également subi des pressions de vente, bien que sa croissance du cRPO rapportée dernièrement se soit accélérée à 14%, offrant une comparaison utile dans le logiciel d'entreprise.
- Morgan Stanley, Wells Fargo et UBS ont réduit leurs objectifs de cours pour ServiceNow d'environ 7% à 11%, soit nettement moins que la baisse de l'action.
- Les estimations consensuelles de TIKR au 30 octobre montrent un BPA normalisé 2027 en baisse de 4% à 4,80 $, suggérant qu'une compression de valorisation a largement motivé la vente.
Que s'est-il passé ?
L'action ServiceNow (NOW) a chuté d'environ 34% entre le 23 et le 30 octobre, passant de 158,96 $ à 105,12 $, la majeure partie des pertes survenant après l'annonce de ses résultats du troisième trimestre.
Le titre a plongé de près de 27% le 29 octobre alors que les investisseurs réagissaient à une croissance plus lente de l'arriéré et aux craintes que l'intelligence artificielle puisse perturber les dépenses traditionnelles en logiciels d'entreprise.
ServiceNow a rapporté un chiffre d'affaires du troisième trimestre de 4,11 milliards de dollars, en hausse de 20,5% en glissement annuel, tandis que le BPA ajusté de 1,00 $ a manqué l'estimation consensuelle de Wall Street de 1,02 $.
Les obligations de performance restantes courantes (cRPO) ont progressé de 21% à taux de change constants, mais la direction a donné une prévision de croissance de 18,5% pour le quatrième trimestre.
Ce ralentissement a éclipsé des résultats plus solides, notamment une augmentation de l'objectif de valeur contractuelle annuelle IA 2026 de ServiceNow à 1,7 milliard de dollars.
Le PDG Bill McDermott a décrit le trimestre comme « le point d'inflexion pour ServiceNow », soulignant les opportunités croissantes de l'IA pour l'entreprise.
La directrice financière Gina Mastantuono a expliqué que les renouvellements anticipés, les structures de contrats du secteur public et les clauses d'annulation ont contribué à la perspective d'arriéré plus faible, comme discuté dans l'analyse des résultats de ServiceNow par TIKR.
Salesforce a également subi des pressions de vente liées à l'IA, bien que sa croissance du cRPO se soit accélérée à 14% pour son trimestre clos le 31 juillet. Le contraste suggère que les entreprises de logiciels d'entreprise pourraient connaître des tendances de demande différentes, rendant les prochains résultats d'arriéré de ServiceNow particulièrement importants.
L'action ServiceNow est-elle sous-évaluée ou surévaluée ?
ServiceNow semble sous-évaluée suite à sa forte vente, bien qu'une croissance plus faible de l'arriéré crée une incertitude autour des bénéfices futurs.
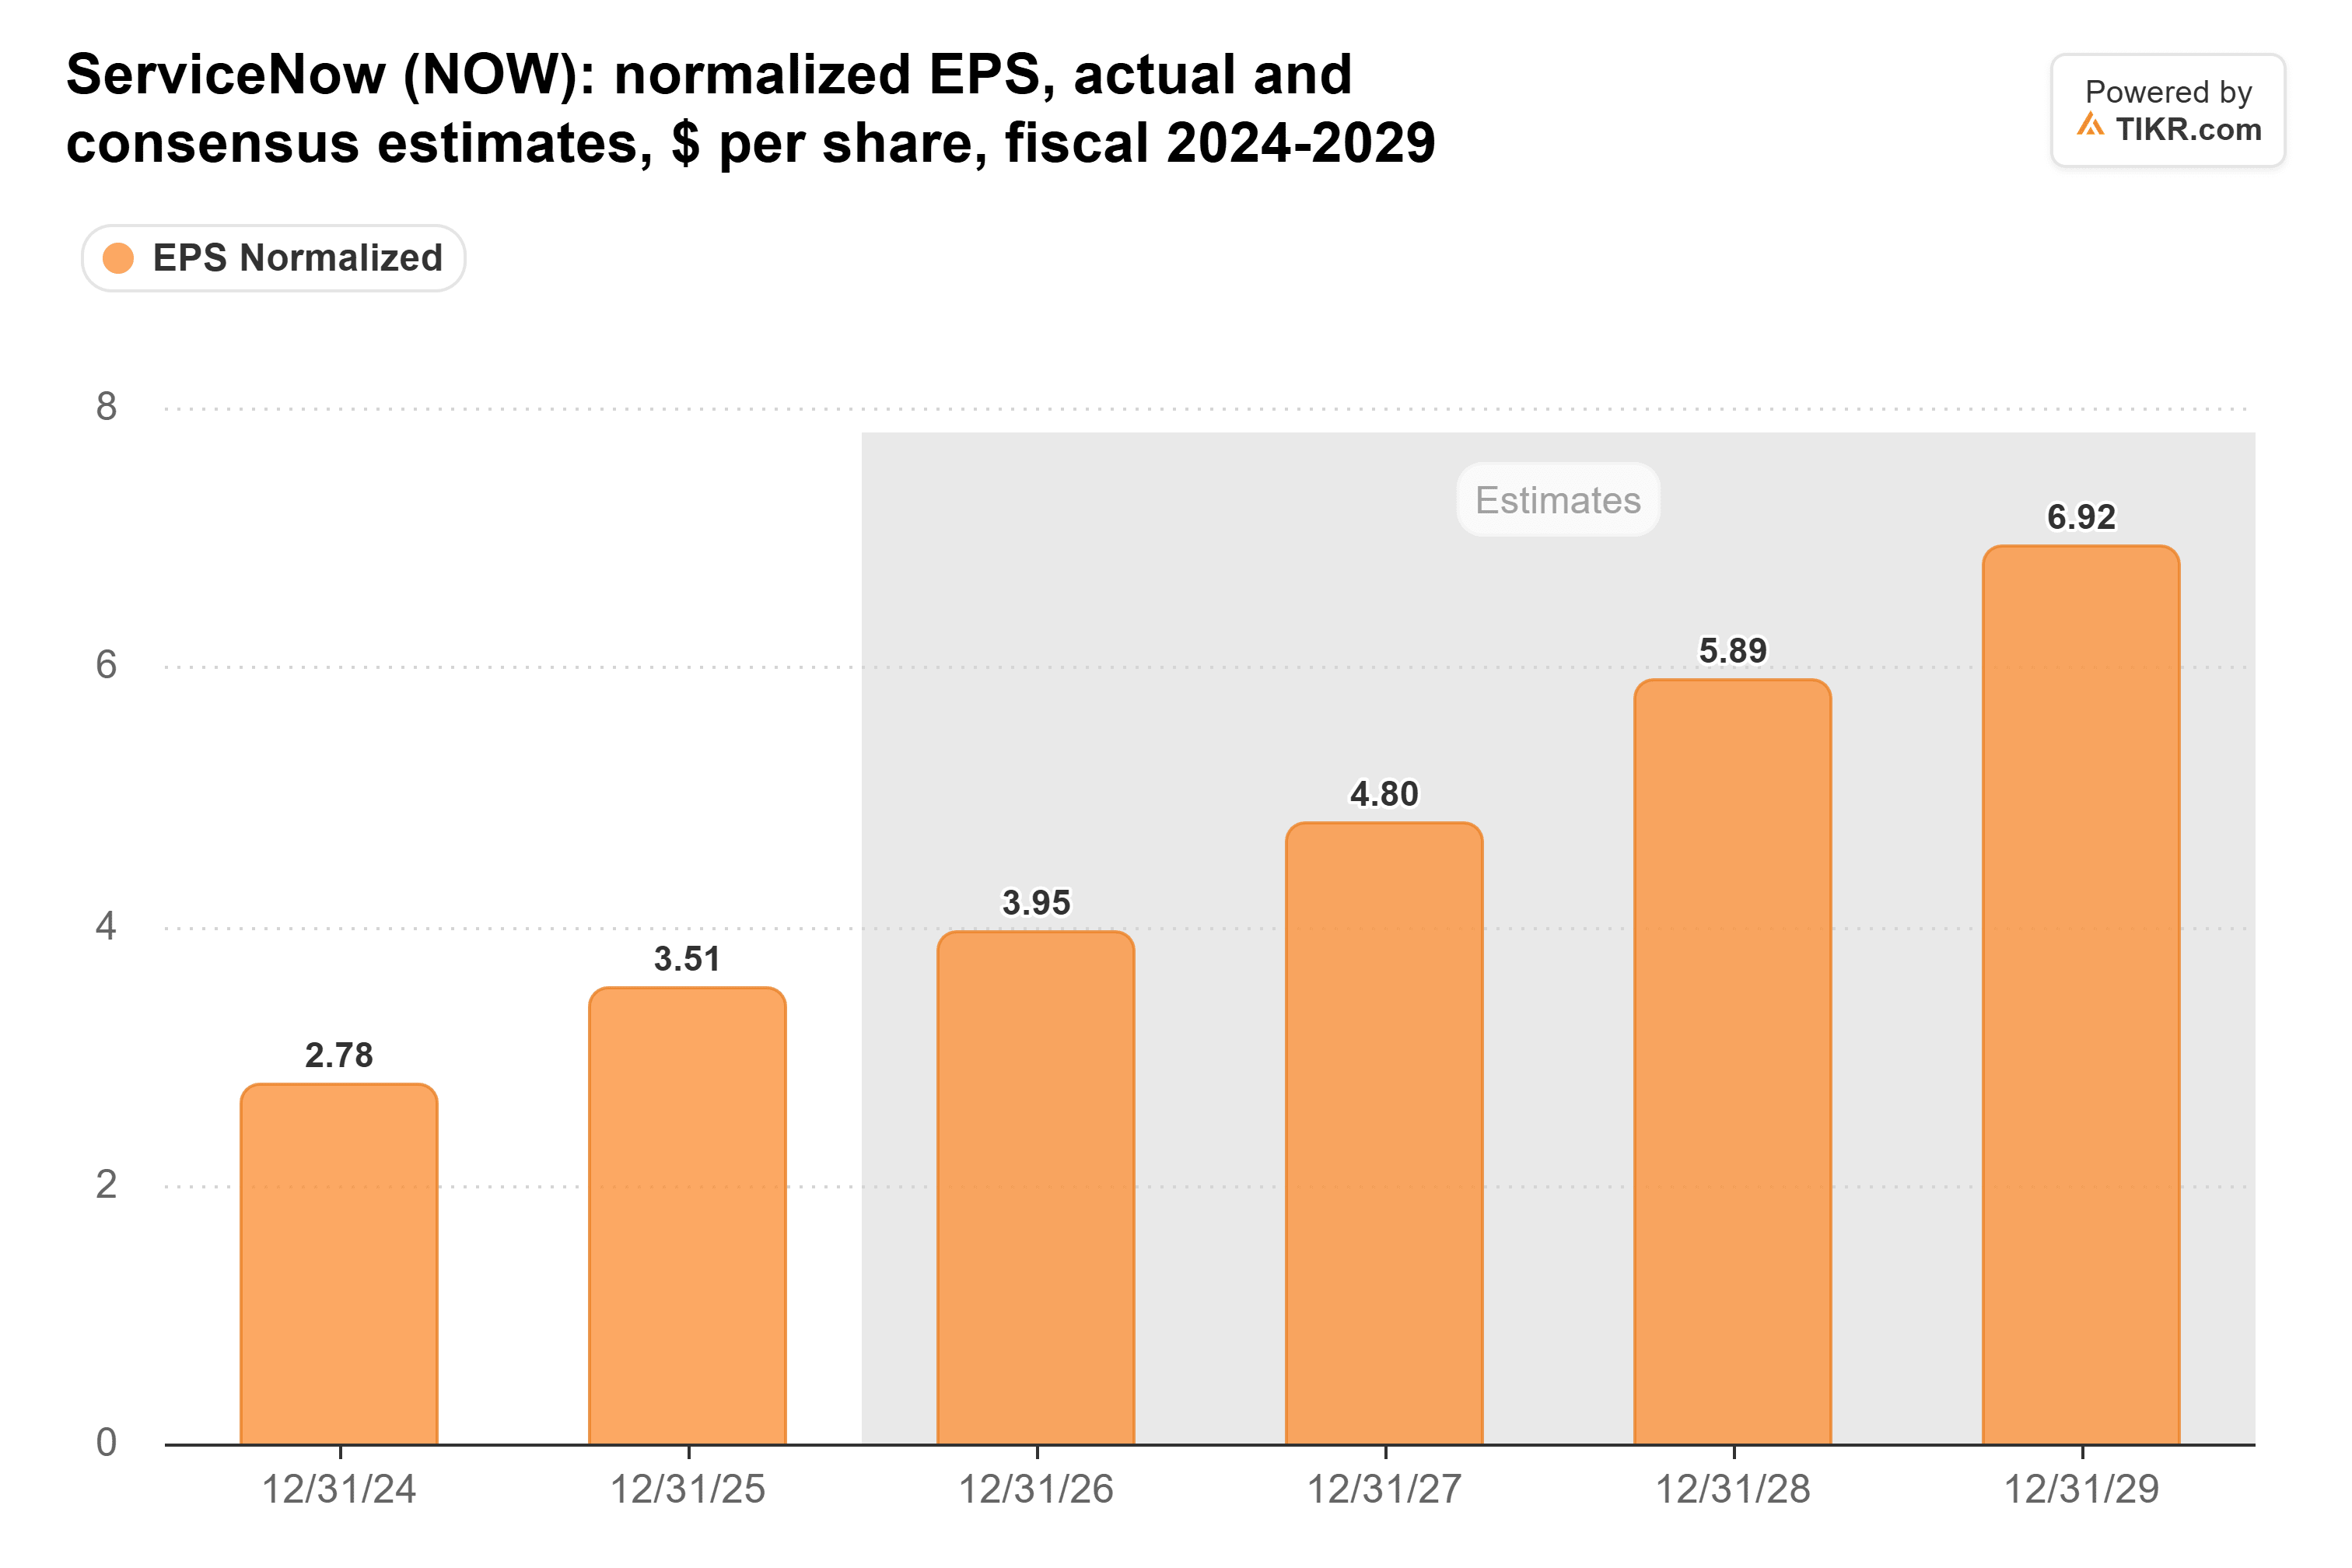
Les estimations de TIKR au 30 octobre projettent un BPA normalisé de 3,95 $ en 2026, 4,80 $ en 2027 et 5,89 $ en 2028.
Bien que la prévision 2027 ait été réduite de 4% par rapport à 5,00 $, les bénéfices normalisés devraient encore croître d'environ 19% par an entre 2025 et 2028.
Le P/E forward de ServiceNow est remonté d'environ 20x en avril à près de 35x au 22 octobre, contre sa moyenne sur cinq ans de 53x.
Le titre a également gagné 42% entre le 30 juin et le 12 octobre alors que les estimations de bénéfices forward n'ont augmenté que de 4%, laissant l'action vulnérable à des nouvelles décevantes.
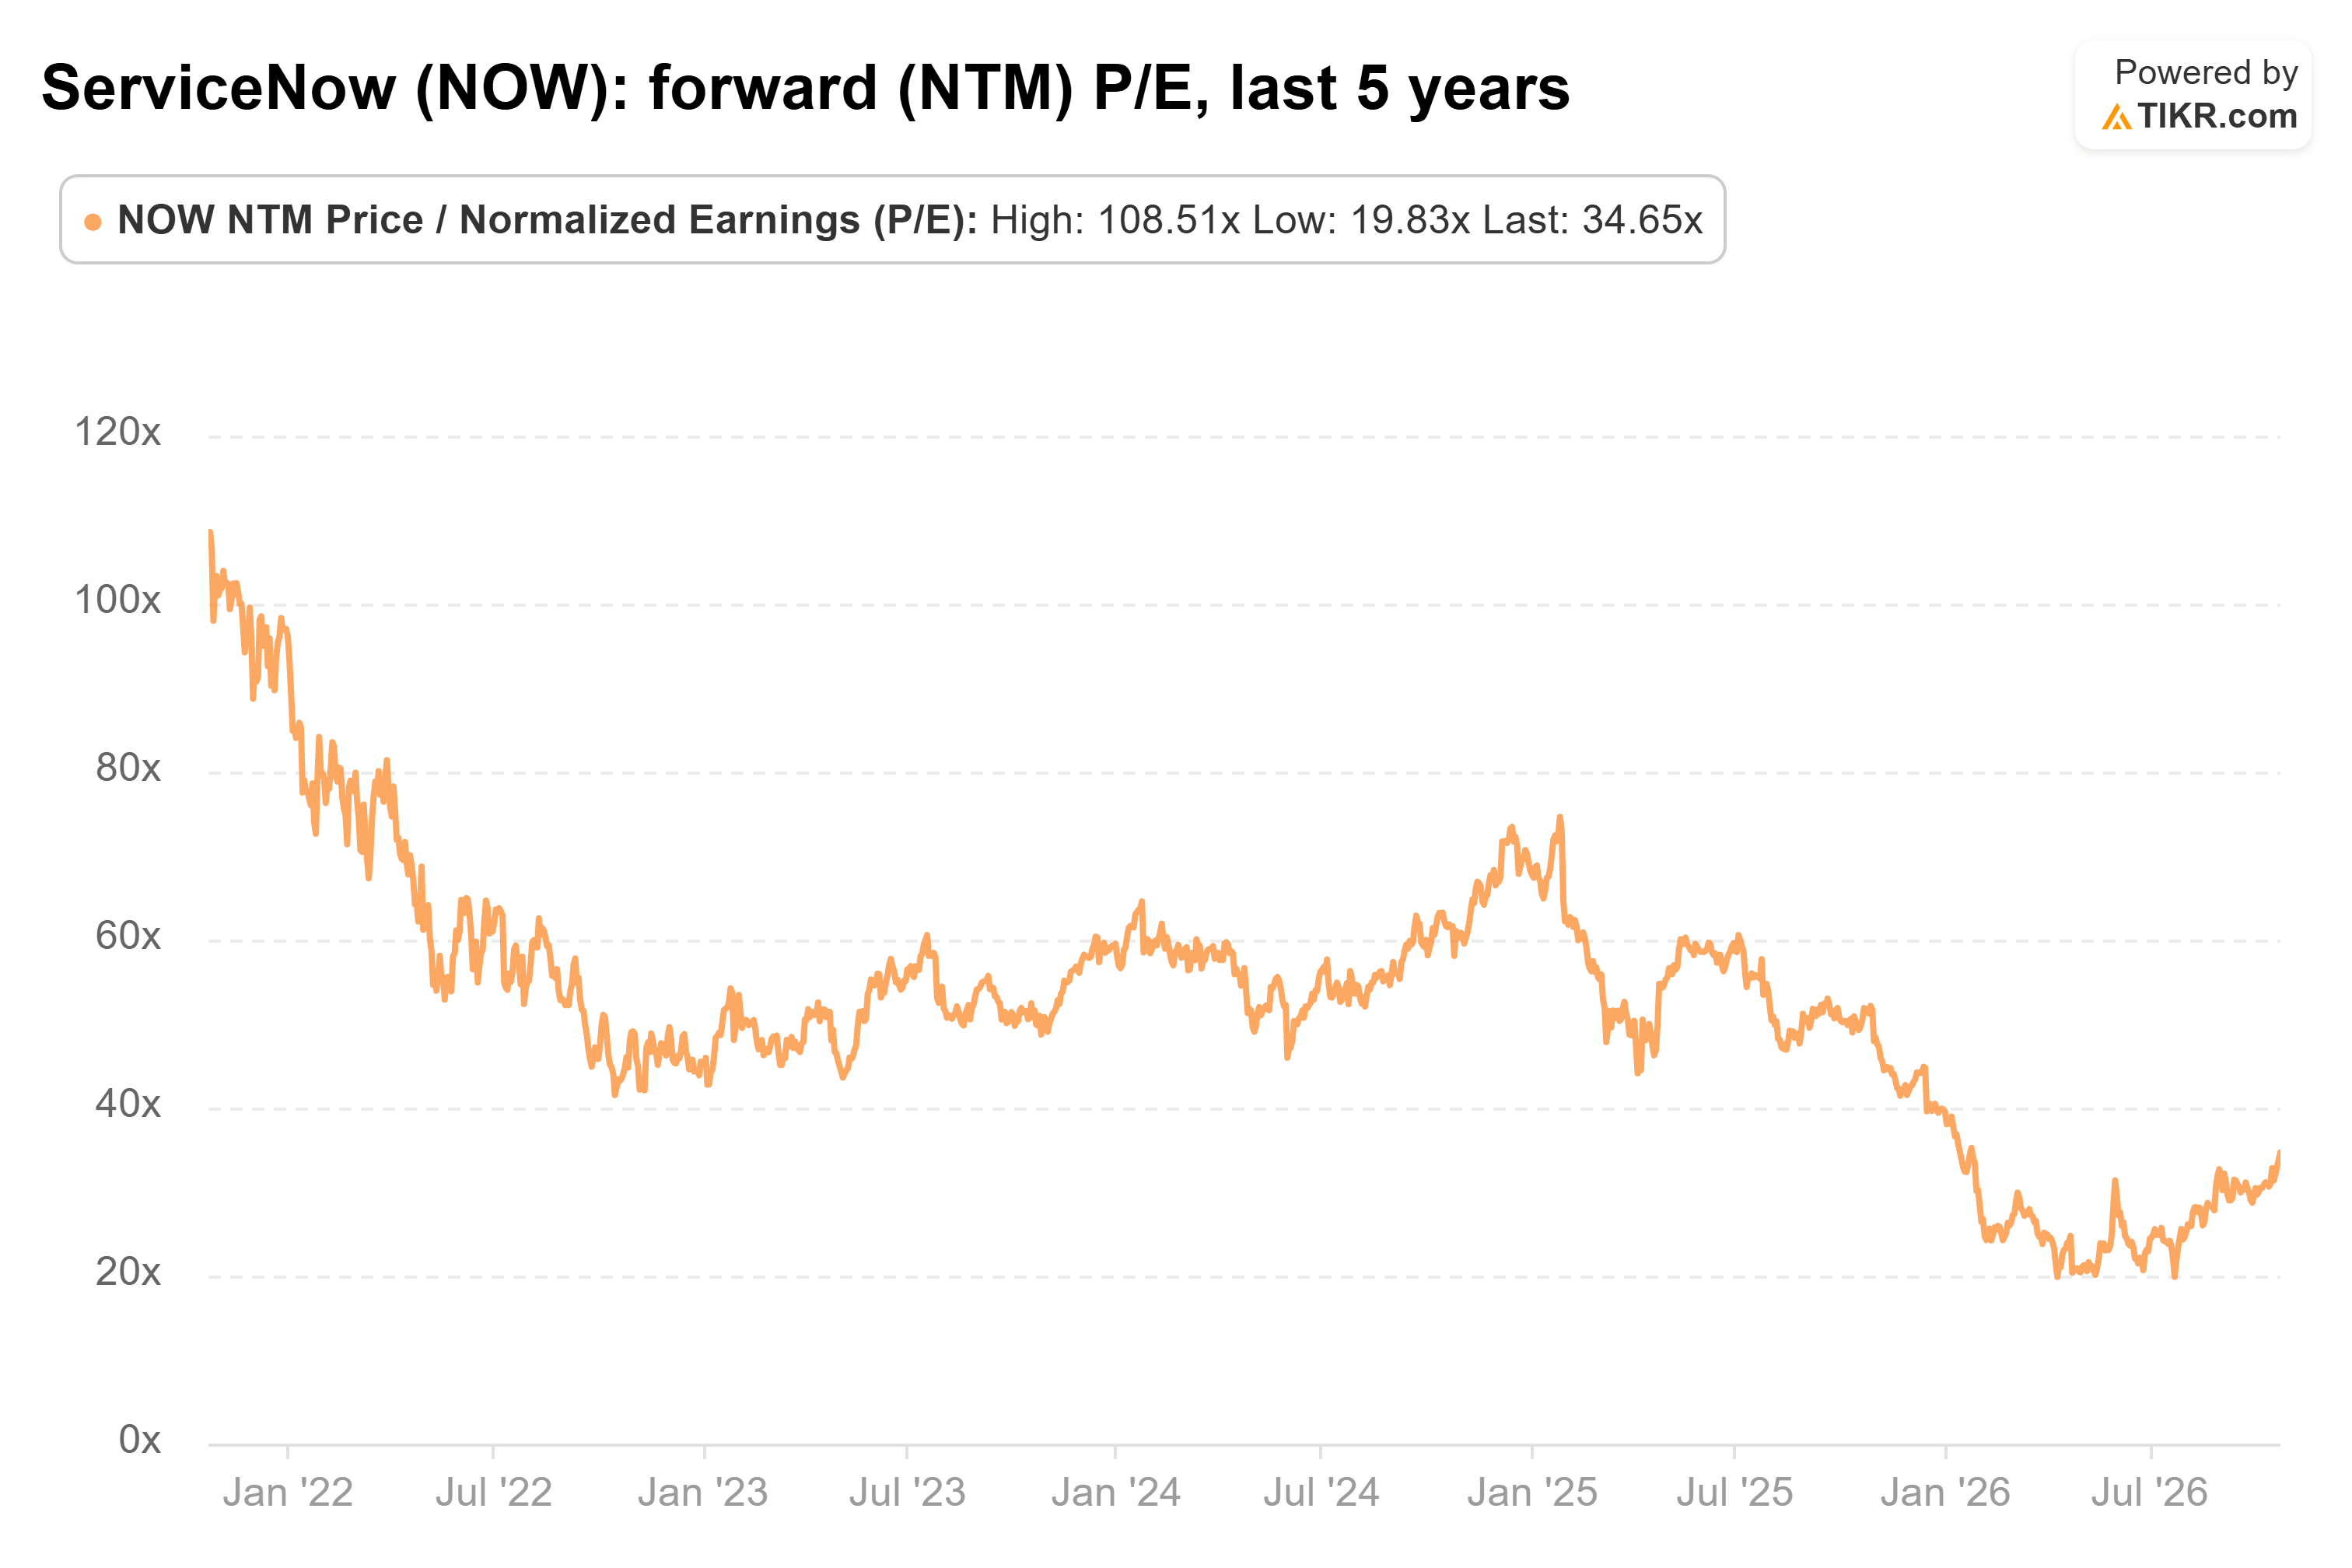
En utilisant le P/E forward de ServiceNow au 22 octobre et en ajustant pour la baisse ultérieure du cours et les estimations de bénéfices plus basses, on suggère un multiple forward d'environ 23x à 24x au 30 octobre.
Plusieurs grands analystes ont réduit leurs objectifs de cours bien moins que la baisse de 34% de ServiceNow.
Morgan Stanley a abaissé son objectif de 180 $ à 160 $, Wells Fargo a réduit son objectif de 190 $ à 175 $, et UBS a ajusté son objectif de 150 $ à 140 $.
Morgan Stanley et Wells Fargo ont maintenu leurs recommandations Overweight, tandis qu'UBS a conservé sa recommandation Neutral. Même l'objectif de 140 $ d'UBS impliquait une hausse potentielle d'environ 33% par rapport au cours de clôture du 30 octobre.
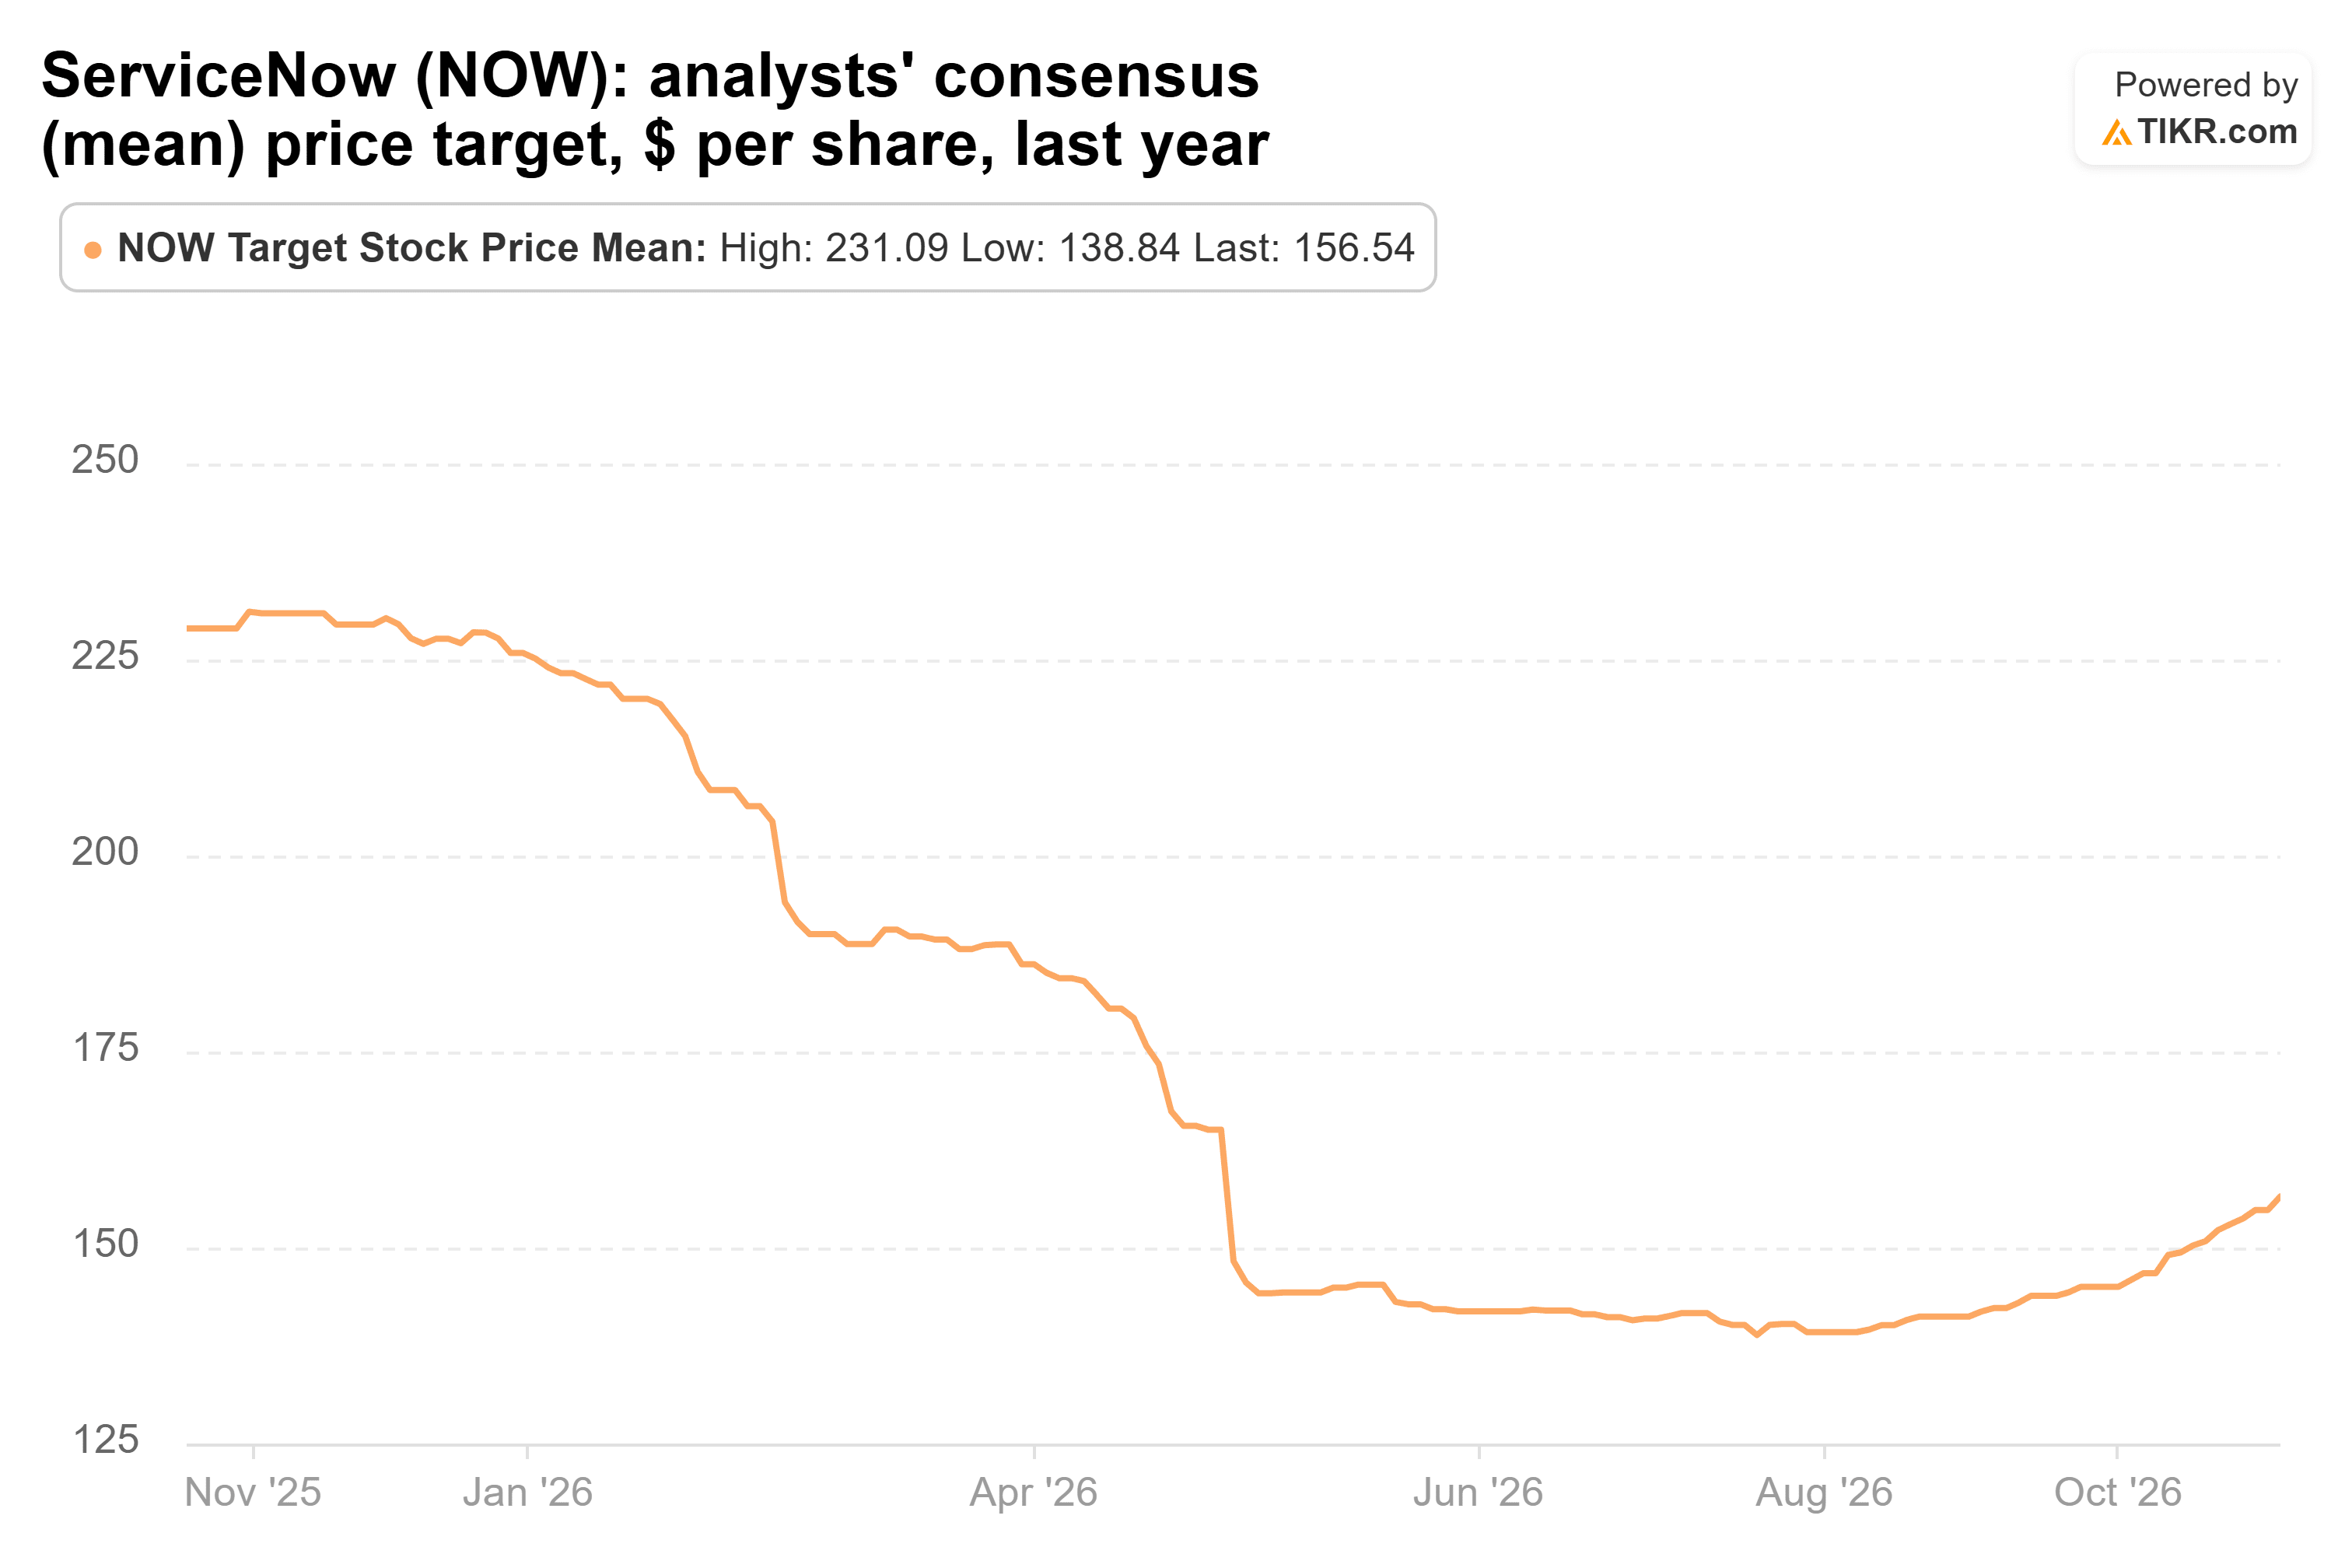
L'objectif consensuel pour ServiceNow est tombé d'environ 229 $ à 157 $ avant la publication de son rapport du troisième trimestre, avant les dernières révisions des analystes.
Cependant, UBS a averti que les attentes de croissance 2027 de Wall Street pourraient être trop optimistes. Une croissance plus lente de l'arriéré pourrait exercer une pression sur les revenus futurs si la demande en IA ne compense pas les difficultés des dépenses traditionnelles en logiciels.
ServiceNow semble sous-évaluée à un P/E forward estimé de 23x à 24x si sa croissance projetée se maintient. Les révisions de bénéfices relativement modestes de Wall Street suggèrent que la vente de 34% reflétait principalement une compression de valorisation. Cependant, un ralentissement supplémentaire de la croissance de l'arriéré pourrait justifier un multiple plus bas.
Alors, quelle est la valeur réelle de l'action ServiceNow ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que ServiceNow pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez ServiceNow gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !