Points clés
- Shopify a chuté jusqu'à 17% aujourd'hui après que son GMV du troisième trimestre soit arrivé juste en dessous des attentes des analystes, et Adyen est en baisse de 42% cette année.
- À part le GMV décevant, le trimestre de Shopify était solide : le chiffre d'affaires a augmenté de 32%, et ses perspectives pour le quatrième trimestre ont dépassé les attentes initiales des analystes.
- Adyen se négocie à environ 18 fois les bénéfices attendus pour 2027 et Shopify à environ 57 fois, bien que les analystes s'attendent à une croissance des bénéfices plus rapide pour Shopify.
- À ces prix, Adyen est le meilleur achat, mais elle doit arrêter de réduire ses prévisions de marge.
Shopify (SHOP) a chuté jusqu'à 17% ce matin après la publication de ses résultats du troisième trimestre, et ce malgré une croissance du chiffre d'affaires de 32% et des perspectives pour le quatrième trimestre supérieures aux attentes initiales des analystes.
Cela la place dans la même situation qu' Adyen (ADYEN), l'entreprise néerlandaise de paiement qui a chuté de 42% cette année. Les deux continuent de croître leur chiffre d'affaires de plus de 20% par an. Après leurs baisses, cependant, Adyen coûte environ un tiers du prix de Shopify par dollar de bénéfices attendus pour 2027.
Alors, laquelle est le meilleur achat ?
Le manquement était faible
Le manquement vient du GMV, qui a augmenté de 29% pour atteindre 119,1 milliards de dollars. Les analystes attendaient 120,1 milliards de dollars, donc Shopify a manqué sa cible de moins de 1%.
Le reste du trimestre a tenu bon. Le chiffre d'affaires de 3,74 milliards de dollars correspondait à peu près aux attentes. Le résultat opérationnel a augmenté de 66% pour atteindre 568 millions de dollars. La trésorerie disponible était de 816 millions de dollars, soit une marge de 22%, bien au-dessus des 723 millions de dollars que les analystes attendaient initialement.
La direction a également prévu une croissance du chiffre d'affaires du quatrième trimestre à un "taux en pourcentage dans la partie basse des trente". Avant la publication des résultats, les analystes tablaient sur environ 30%.
Le point faible est la marge brute. Elle a augmenté de 28%, moins vite que le chiffre d'affaires, et Shopify s'attend à ce que la marge brute augmente également à un "taux en pourcentage dans la partie haute des vingt" au quatrième trimestre. Le chiffre d'affaires des solutions pour marchands a augmenté de 35% et celui des abonnements de 20%, et le côté marchand conserve une part bien moindre de chaque dollar sous forme de marge brute.
Avant la publication des résultats, les analystes s'attendaient à ce que le BPA normalisé de Shopify plus que double entre 2025 et 2028 :
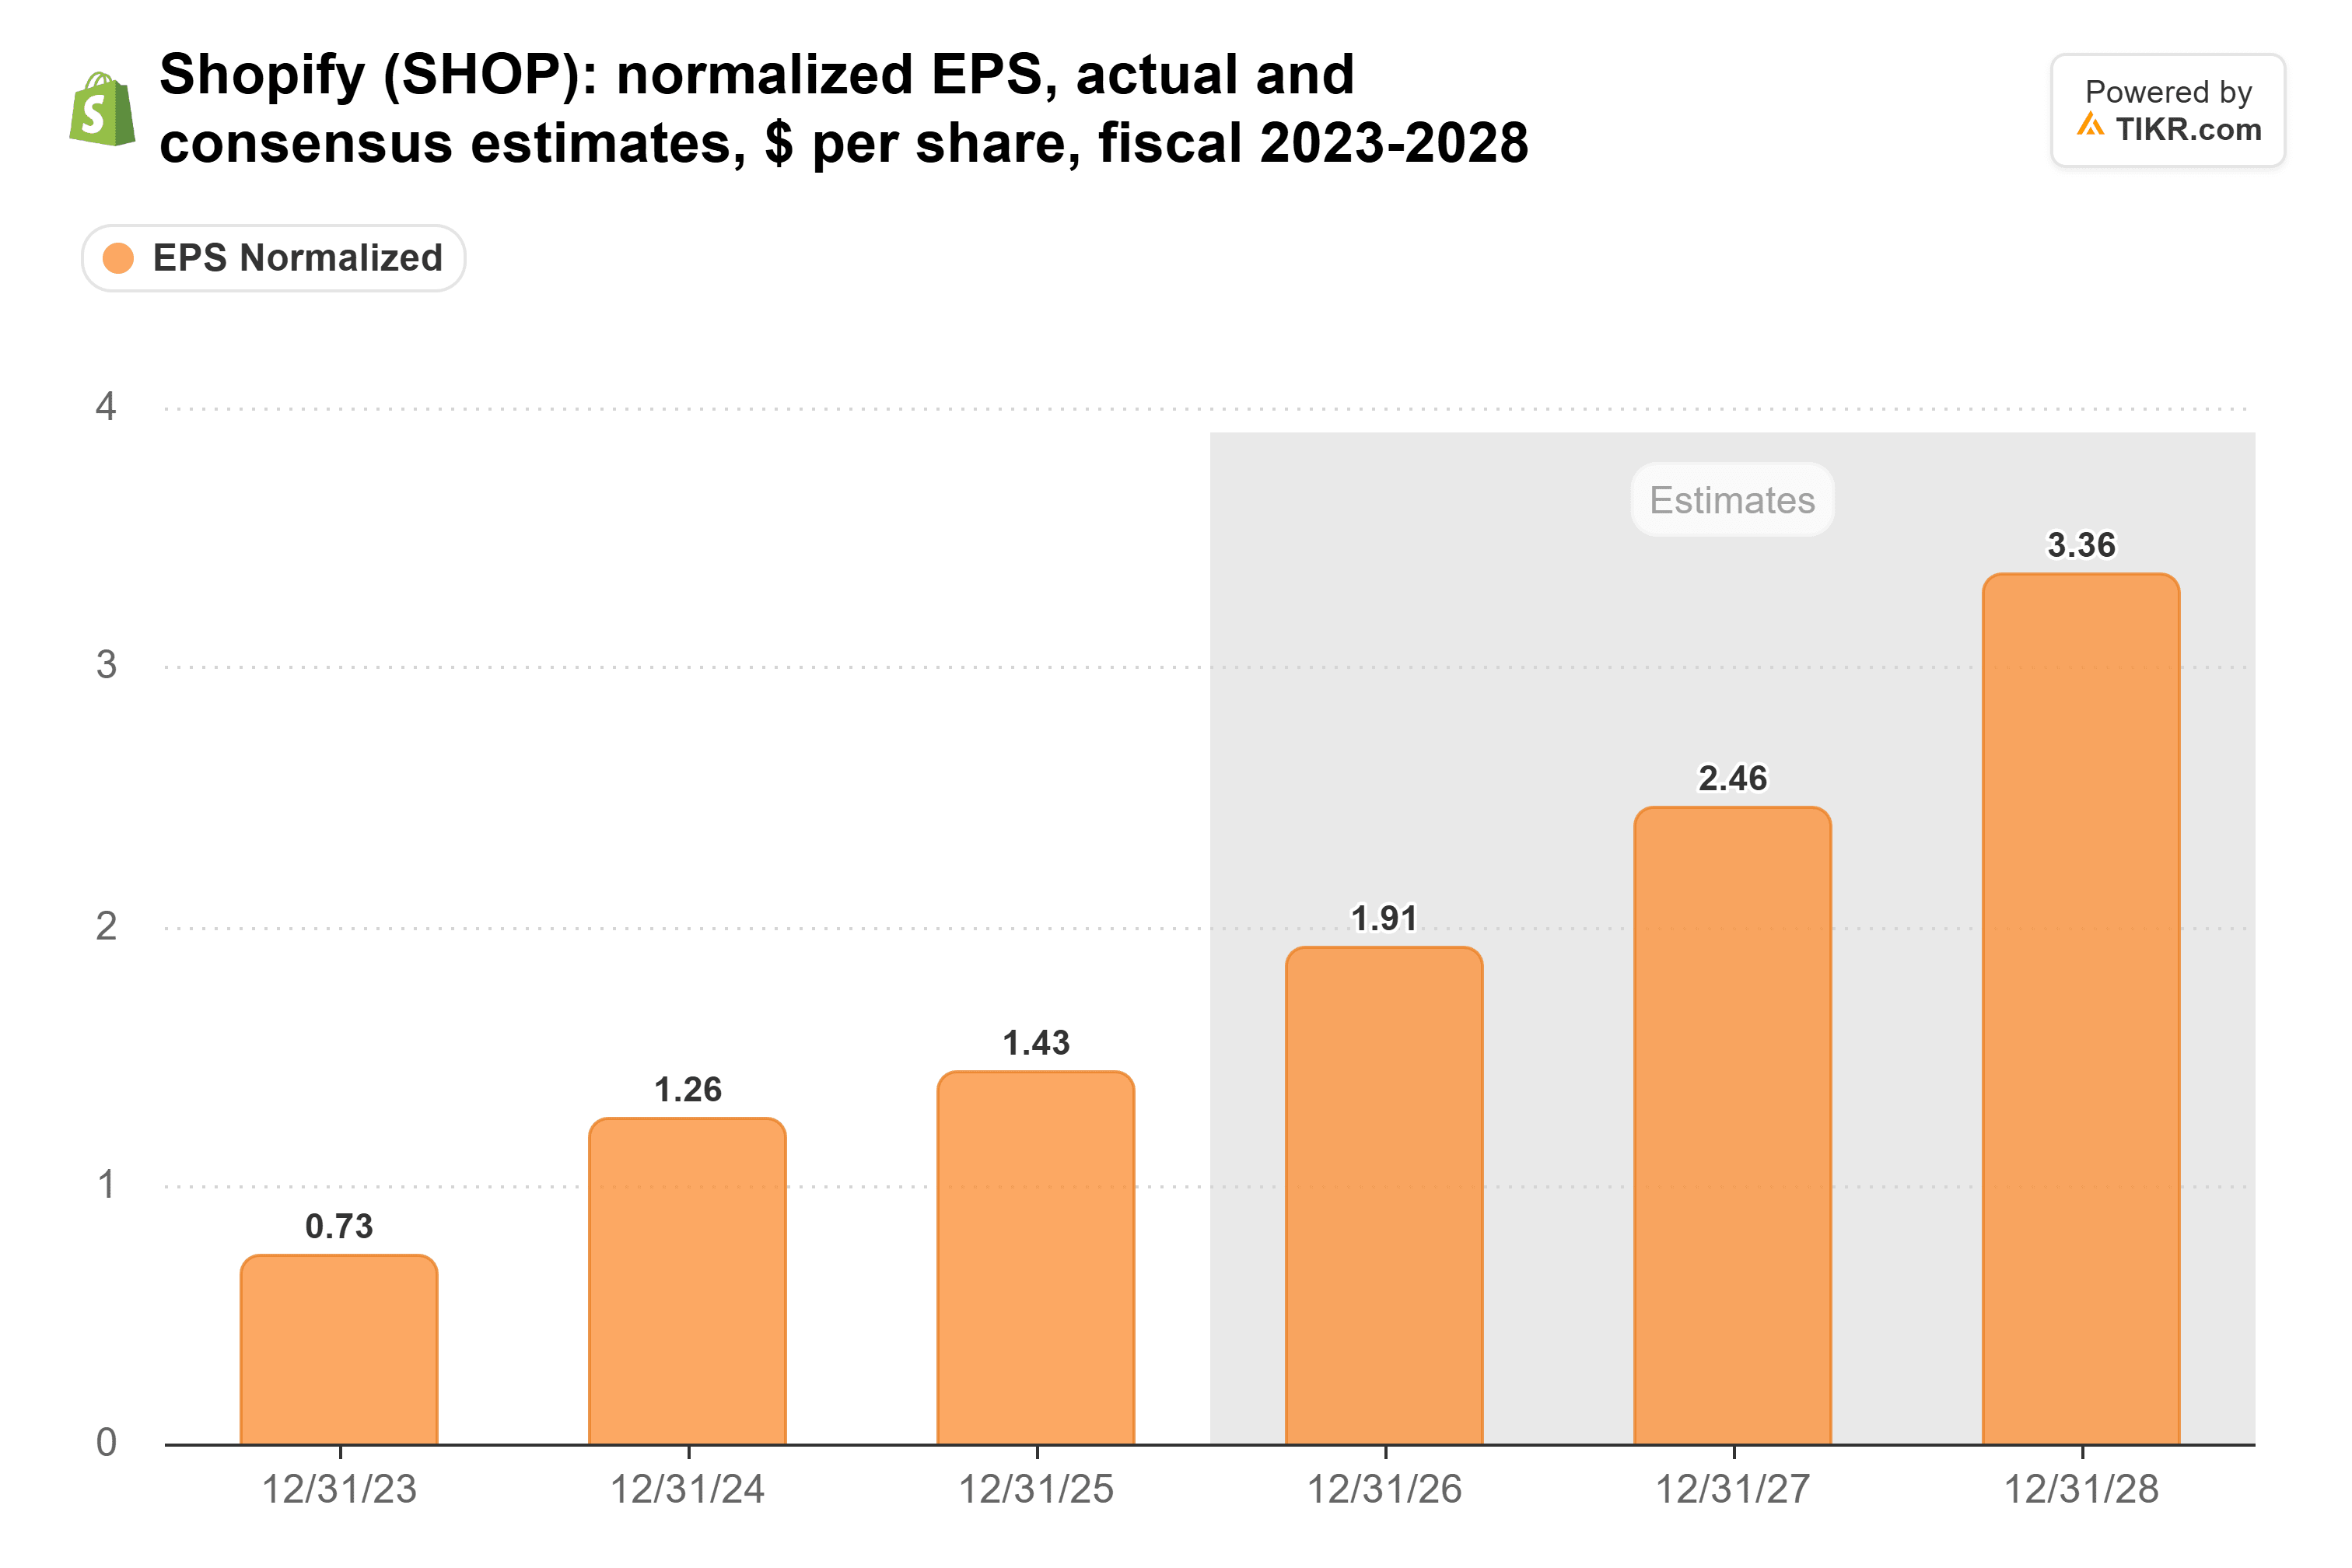
Les prévisions pour le quatrième trimestre dépassent ces estimations, donc je ne vois pas de raison de réduire significativement les prévisions côté chiffre d'affaires. Une croissance plus lente de la marge brute pourrait légèrement rogner la ligne des bénéfices.
TIKR suit 54 analystes sur Shopify. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Shopify, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Shopify
Le problème, c'est le prix. À la clôture de lundi, Shopify se négociait à 74 fois les bénéfices futurs, soit à peu près sa moyenne depuis fin 2023. Même au prix de ce matin d'environ 141$, elle se négocie à environ 57 fois ce que les analystes attendent qu'elle gagne en 2027.
Le problème d'Adyen, ce sont les marges
Adyen connaît bien les marchands de Shopify. Les deux entreprises se sont associées en 2023 pour proposer les paiements d'Adyen aux plus gros marchands de Shopify. La baisse d'Adyen a cependant une cause différente.
Le 28 octobre, Adyen a annoncé que son chiffre d'affaires net du troisième trimestre avait augmenté de 23% pour atteindre 738 millions d'euros (environ 828 millions de dollars), soit 22% à taux de change constants. Elle a maintenu ses perspectives de croissance 2026 de 21%-23% à taux de change constants, qu'elle avait relevées en août par rapport aux 20%-22% fixés en février.
Le problème venait des perspectives de marge. Adyen a réduit ses prévisions de marge EBITDA 2026 à environ 50%, contre environ 52% auparavant et en dessous des 53% rapportés pour 2025. La mesure de TIKR, qui traite certains coûts différemment, place 2025 à environ 50%, et montre que la marge a déjà reculé auparavant, passant de 61% en 2021 à 45% en 2023 :

Les investisseurs ont déjà connu cela. Les perspectives de février d'Adyen étaient inférieures aux attentes, et en août 2025, elle a revu à la baisse ses perspectives de croissance, invoquant les droits de douane américains. Adyen se négocie également en euros sur Euronext Amsterdam, donc le rendement d'un investisseur américain évolue avec l'euro face au dollar. En euros, l'action est en baisse de 39% cette année. En dollars, elle est en baisse de 42%.
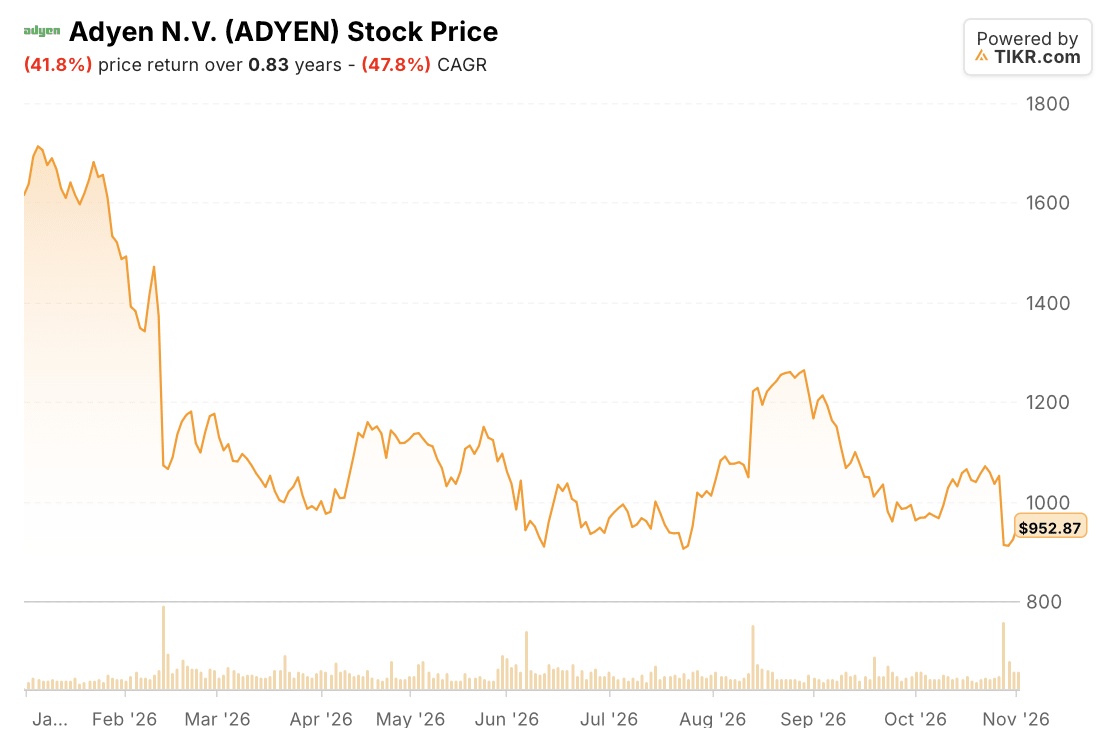
Au prix de ce matin à Amsterdam, Adyen se négocie à environ 18 fois les 45,62€ (environ 51$) que les analystes attendent qu'elle gagne en 2027. Les analystes s'attendent à une croissance du BPA de 20% cette année-là et de 23% en 2028.
Adyen est le meilleur achat à ces prix
Les analystes s'attendent à ce que le BPA de Shopify augmente de 29% en 2027 et de 37% en 2028, contre 20% et 23% pour Adyen. Disons que c'est 1,5 fois le taux de croissance d'Adyen, pour un prix environ trois fois supérieur.
C'est trop cher payé pour cet écart, donc je prendrais Adyen. Elle continue de croître son chiffre d'affaires net dans le bas des 20% et a maintenu ses perspectives de croissance relevées la semaine dernière. À 18 fois, l'action intègre déjà une grande partie de la pression sur les marges qu'elle a annoncée en même temps.
Shopify a aussi de vrais arguments. Son processus de paiement gère déjà les commandes des agents d'achat IA. Sa croissance du chiffre d'affaires est restée au-dessus de 30% pendant quatre trimestres consécutifs, et elle a transformé 22% de son chiffre d'affaires en trésorerie disponible ce trimestre. Mais à 57 fois, Shopify a besoin que cette croissance dure pendant des années. Adyen a surtout besoin d'arrêter de décevoir.
Le risque avec Adyen est qu'elle continue de dépenser et que les estimations de ses bénéfices continuent de baisser. Elle a réduit ses perspectives de marge la semaine dernière et a abandonné son objectif de marge pour 2028.
Les deux entreprises publieront à nouveau leurs résultats en février : Adyen ses résultats annuels, Shopify son quatrième trimestre. Si la croissance d'Adyen tombe en dessous de 20%, ou si la marge brute de Shopify commence à suivre le rythme du chiffre d'affaires, je changerais d'avis.
Alors, quelle est la valeur réelle de l'action Adyen ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que pourrait valoir Adyen. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !