


Points clés
- L'action Alphabet a chuté de près de 19 % en octobre, son pire mois depuis son introduction en bourse en 2004, après que ses revenus de recherche du troisième trimestre aient été inférieurs aux estimations.
- L'ancien PDG de Stability AI, Emad Mostaque, prédit que la publicité dans les moteurs de recherche atteindra son pic en tant qu'industrie au premier trimestre de l'année prochaine, une prédiction qui toucherait Meta Platforms mais frapperait le plus durement Alphabet.
- Google Cloud croît beaucoup plus vite que la recherche mais nécessite bien plus de capitaux, et le flux de trésorerie disponible d'Alphabet était négatif de 9,1 milliards de dollars le trimestre dernier.
- À 20 fois les bénéfices futurs, l'action se négocie bien en dessous de sa moyenne sur dix ans, mais les analystes s'attendent toujours à un BPA normalisé de 18,26 dollars d'ici 2028.
Alphabet (GOOG) vient de vivre le pire mois de son histoire en tant que société cotée. L'action a chuté de près de 19 % en octobre, dont une chute de 13 % le lendemain de la publication de ses résultats du troisième trimestre qui ont montré des revenus de recherche inférieurs aux attentes.
Puis Emad Mostaque, l'ancien PDG de Stability AI, a déclaré que ce n'était peut-être que le début.
Il parlait sur le podcast Moonshots de Peter Diamandis des agents d'IA qui font des achats pour les gens. Son argument était que ces agents touchent le cœur de métier de Google et de Meta Platforms (META). Puis il a fait une prédiction :
« Je pense que la publicité dans les moteurs de recherche atteindra son pic en tant qu'industrie au T1. »
C'est une prédiction audacieuse, et elle arrive rapidement à échéance : le premier trimestre se termine le 31 mars.
Meta vend ses publicités dans des flux, donc un pic de la recherche la toucherait moins directement. Alphabet a beaucoup plus à perdre avec la recherche. La recherche et autres ont représenté 55,7 % de ses revenus en 2025.
Wall Street ne modélise pas un pic
Les analystes s'attendent à ce que les bénéfices d'Alphabet continuent de croître. Leur consensus prévoit une hausse du BPA normalisé de 10,81 dollars en 2025 à 18,26 dollars d'ici 2028 :
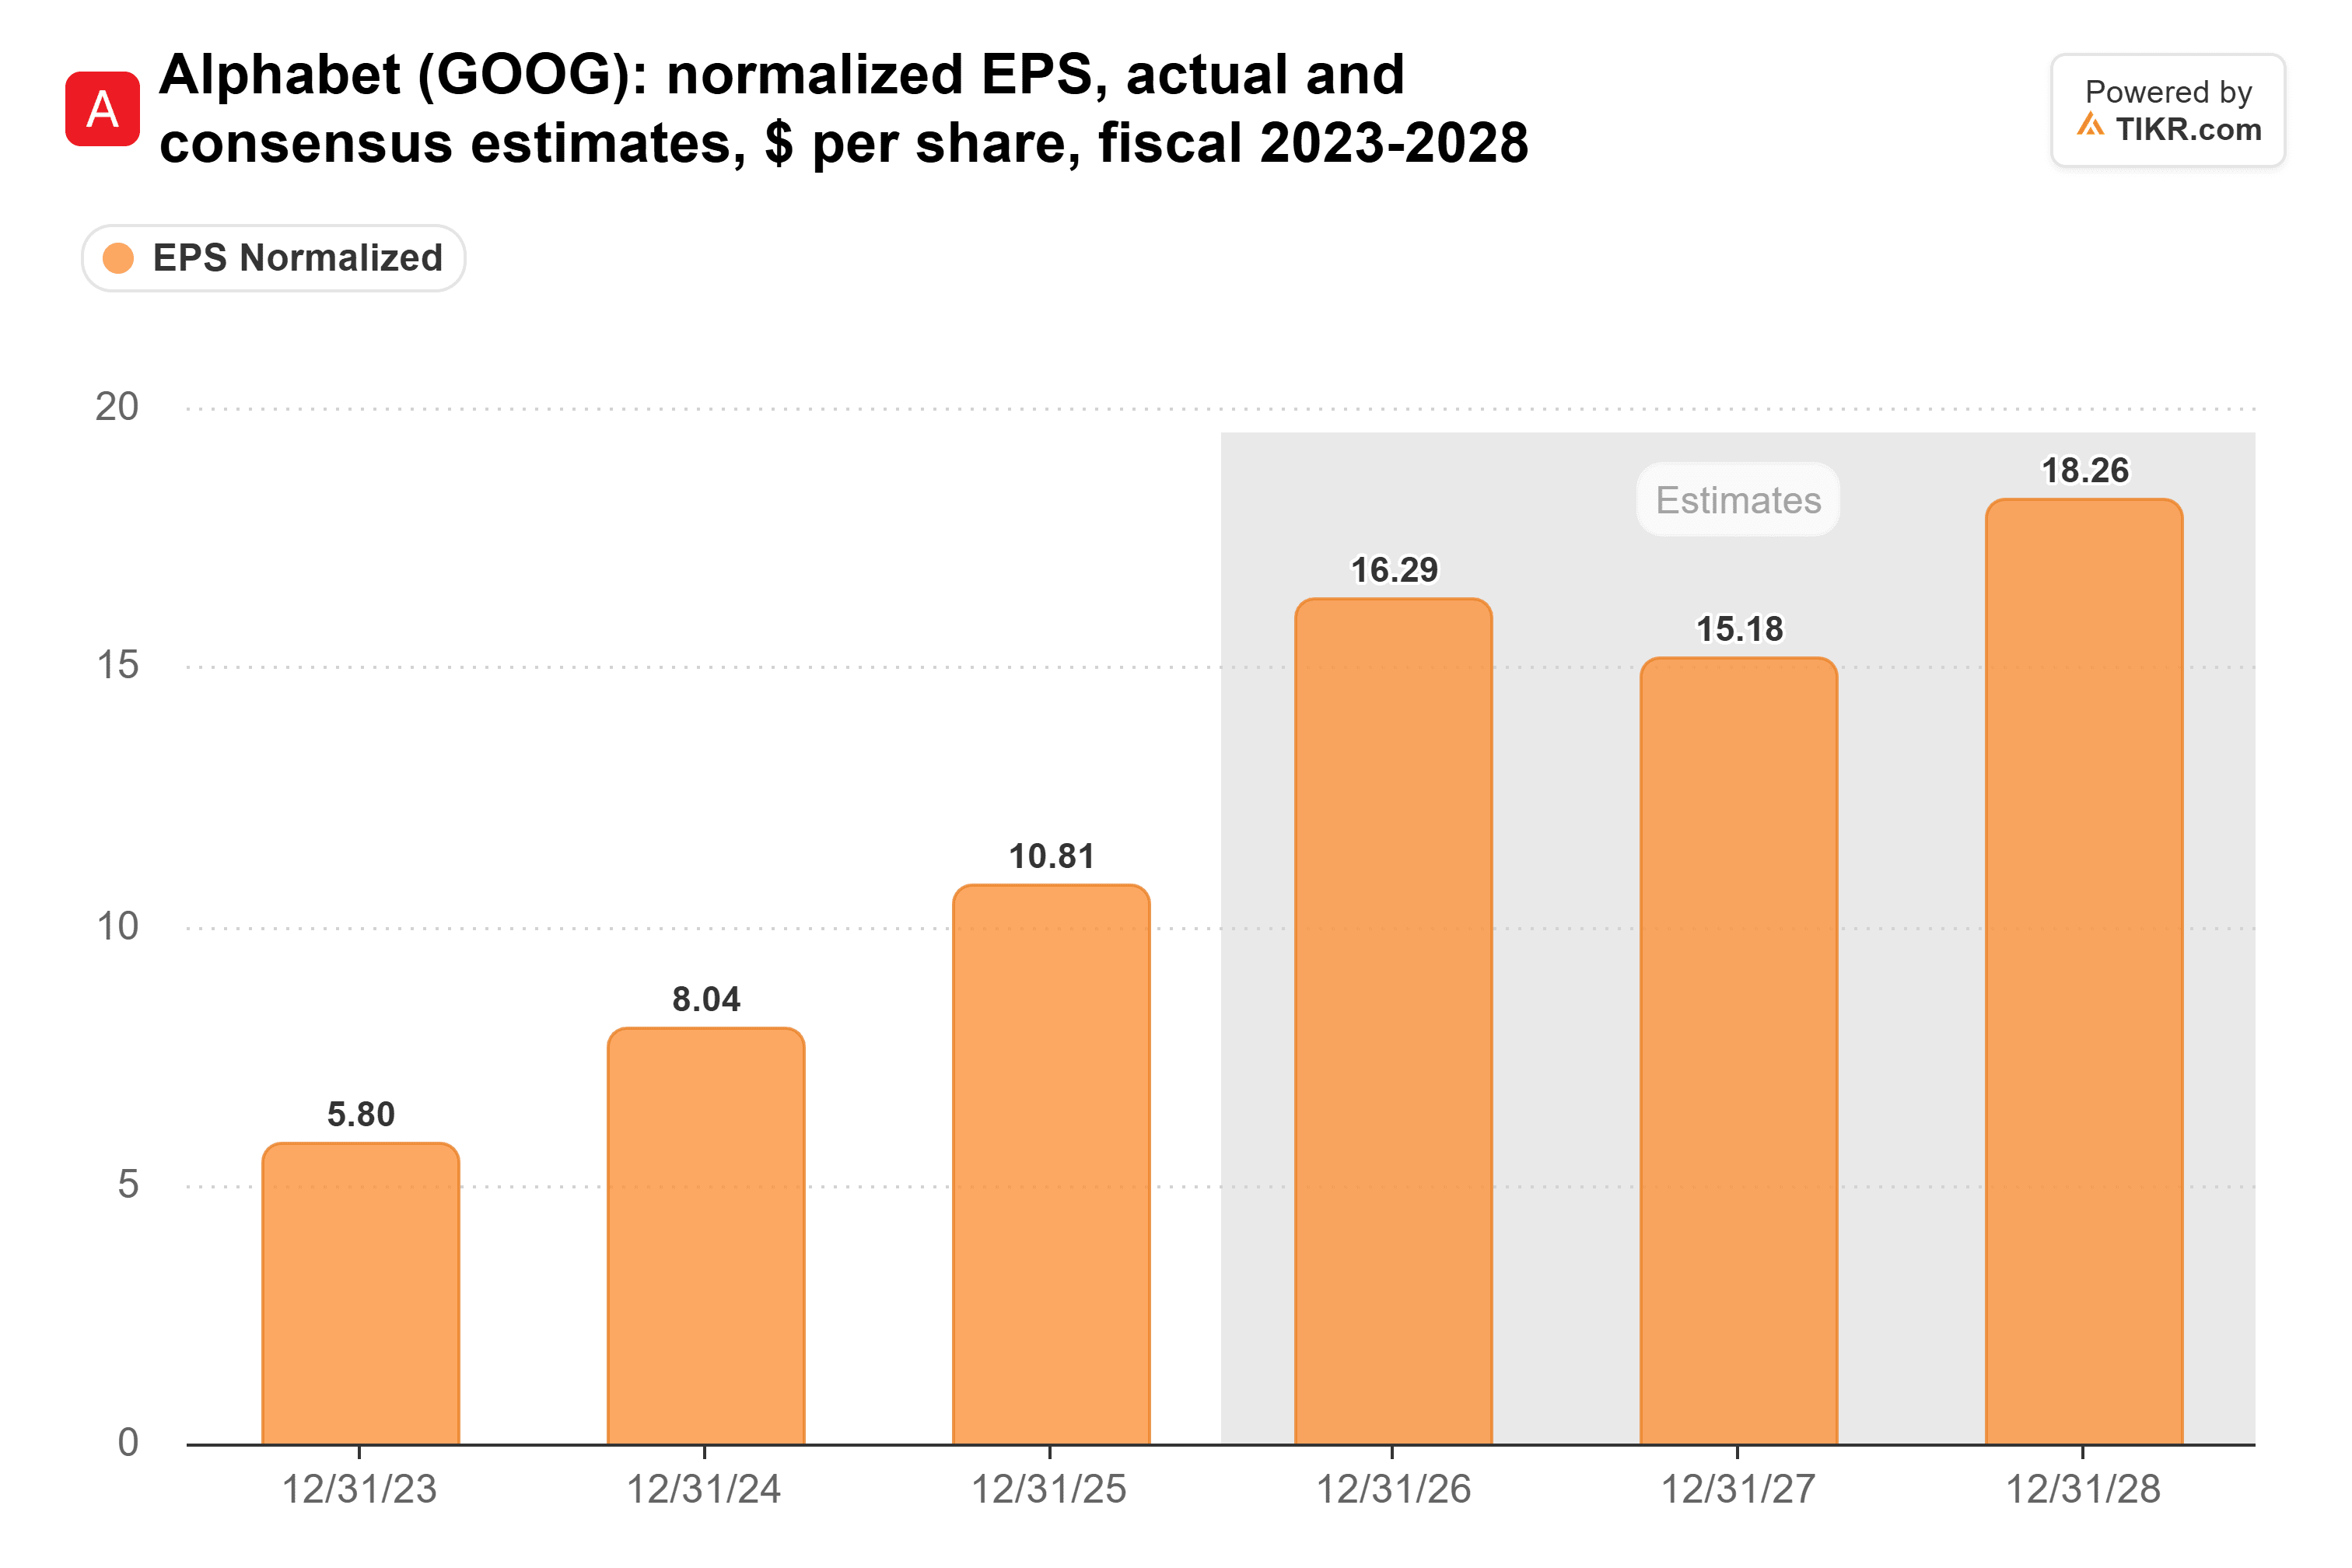
Ils s'attendent effectivement à une baisse en 2027, à 15,18 dollars contre 16,29 dollars, l'année où la directrice financière Anat Ashkenazi prévoit que les dépenses d'investissement « augmenteront significativement ». Si les revenus de la recherche atteignent leur pic le trimestre prochain, ces chiffres de 2027 et 2028 ont encore de la marge pour baisser.
TIKR suit 58 analystes sur Alphabet. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Alphabet, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Alphabet
Le Mode IA rapporte moins par recherche
Les revenus de la recherche continuent de croître. La recherche et autres ont augmenté de 12 % pour atteindre 63,4 milliards de dollars au troisième trimestre. Lors de la conférence téléphonique, le PDG Sundar Pichai a déclaré que la croissance des requêtes était « la plus élevée des cinq dernières années ». Passer de là à un pic en quelques mois serait un virage brutal.
Mais la croissance a ralenti par rapport aux 17 % du deuxième trimestre. Le directeur commercial Philipp Schindler a attribué ce ralentissement en partie aux devises et en partie à une monétisation plus faible dans le Mode IA.
Et le Mode IA prend une part rapidement croissante des recherches. Ranjan Roy a souligné sur le Big Technology Podcast que, selon les propres chiffres de Google, la part des recherches se terminant en Mode IA est passée de 2 % à 8,9 %.
Donc plus de gens effectuent des recherches, et plus de ces recherches se terminent dans le format qui rapporte moins à Google. Les revenus publicitaires de la recherche peuvent ainsi stagner même avec des requêtes à un niveau record sur cinq ans.
Le Cloud prend le relais de la croissance
Les revenus de Google Cloud ont plus que doublé au troisième trimestre, en hausse de 103 % pour atteindre 30,7 milliards de dollars. La recherche rapporte encore environ deux fois plus, mais le Cloud croît plus de huit fois plus vite.
Sur le même épisode de Moonshots, le capital-risqueur Dave Blundin a déclaré que la répartition des revenus d'Alphabet montre qu'elle « passe si clairement d'une entreprise de publicité dans les moteurs de recherche à une entreprise de cloud hyperscale ».
Ce changement modifie le montant qu'Alphabet peut gagner. Roy l'a dit sans détour : « il n'y a aucun moyen qu'un modèle économique de fournisseur de puissance de calcul ait la même attractivité économique que la publicité dans les moteurs de recherche. »
Sur les marges déclarées, le Cloud a largement comblé l'écart. Sa marge opérationnelle était de 36,2 % le trimestre dernier, contre 23,7 % un an plus tôt. Google Services affichait une marge de 41,8 % au deuxième trimestre.
Le plus grand écart est celui des capitaux. Les dépenses d'investissement sont passées de 9,6 % des revenus en 2021 à 22,7 % en 2025. Alphabet a dépensé 51,4 milliards de dollars en dépenses d'investissement au troisième trimestre seulement, et le flux de trésorerie disponible s'est établi à -9,1 milliards de dollars. Meta a également rapporté un flux de trésorerie disponible négatif avec ses résultats du troisième trimestre, pour la première fois depuis des années.
Les marges élevées de la recherche expliquent pourquoi la marge opérationnelle d'Alphabet s'est maintenue à environ 32 % au cours des deux dernières années :
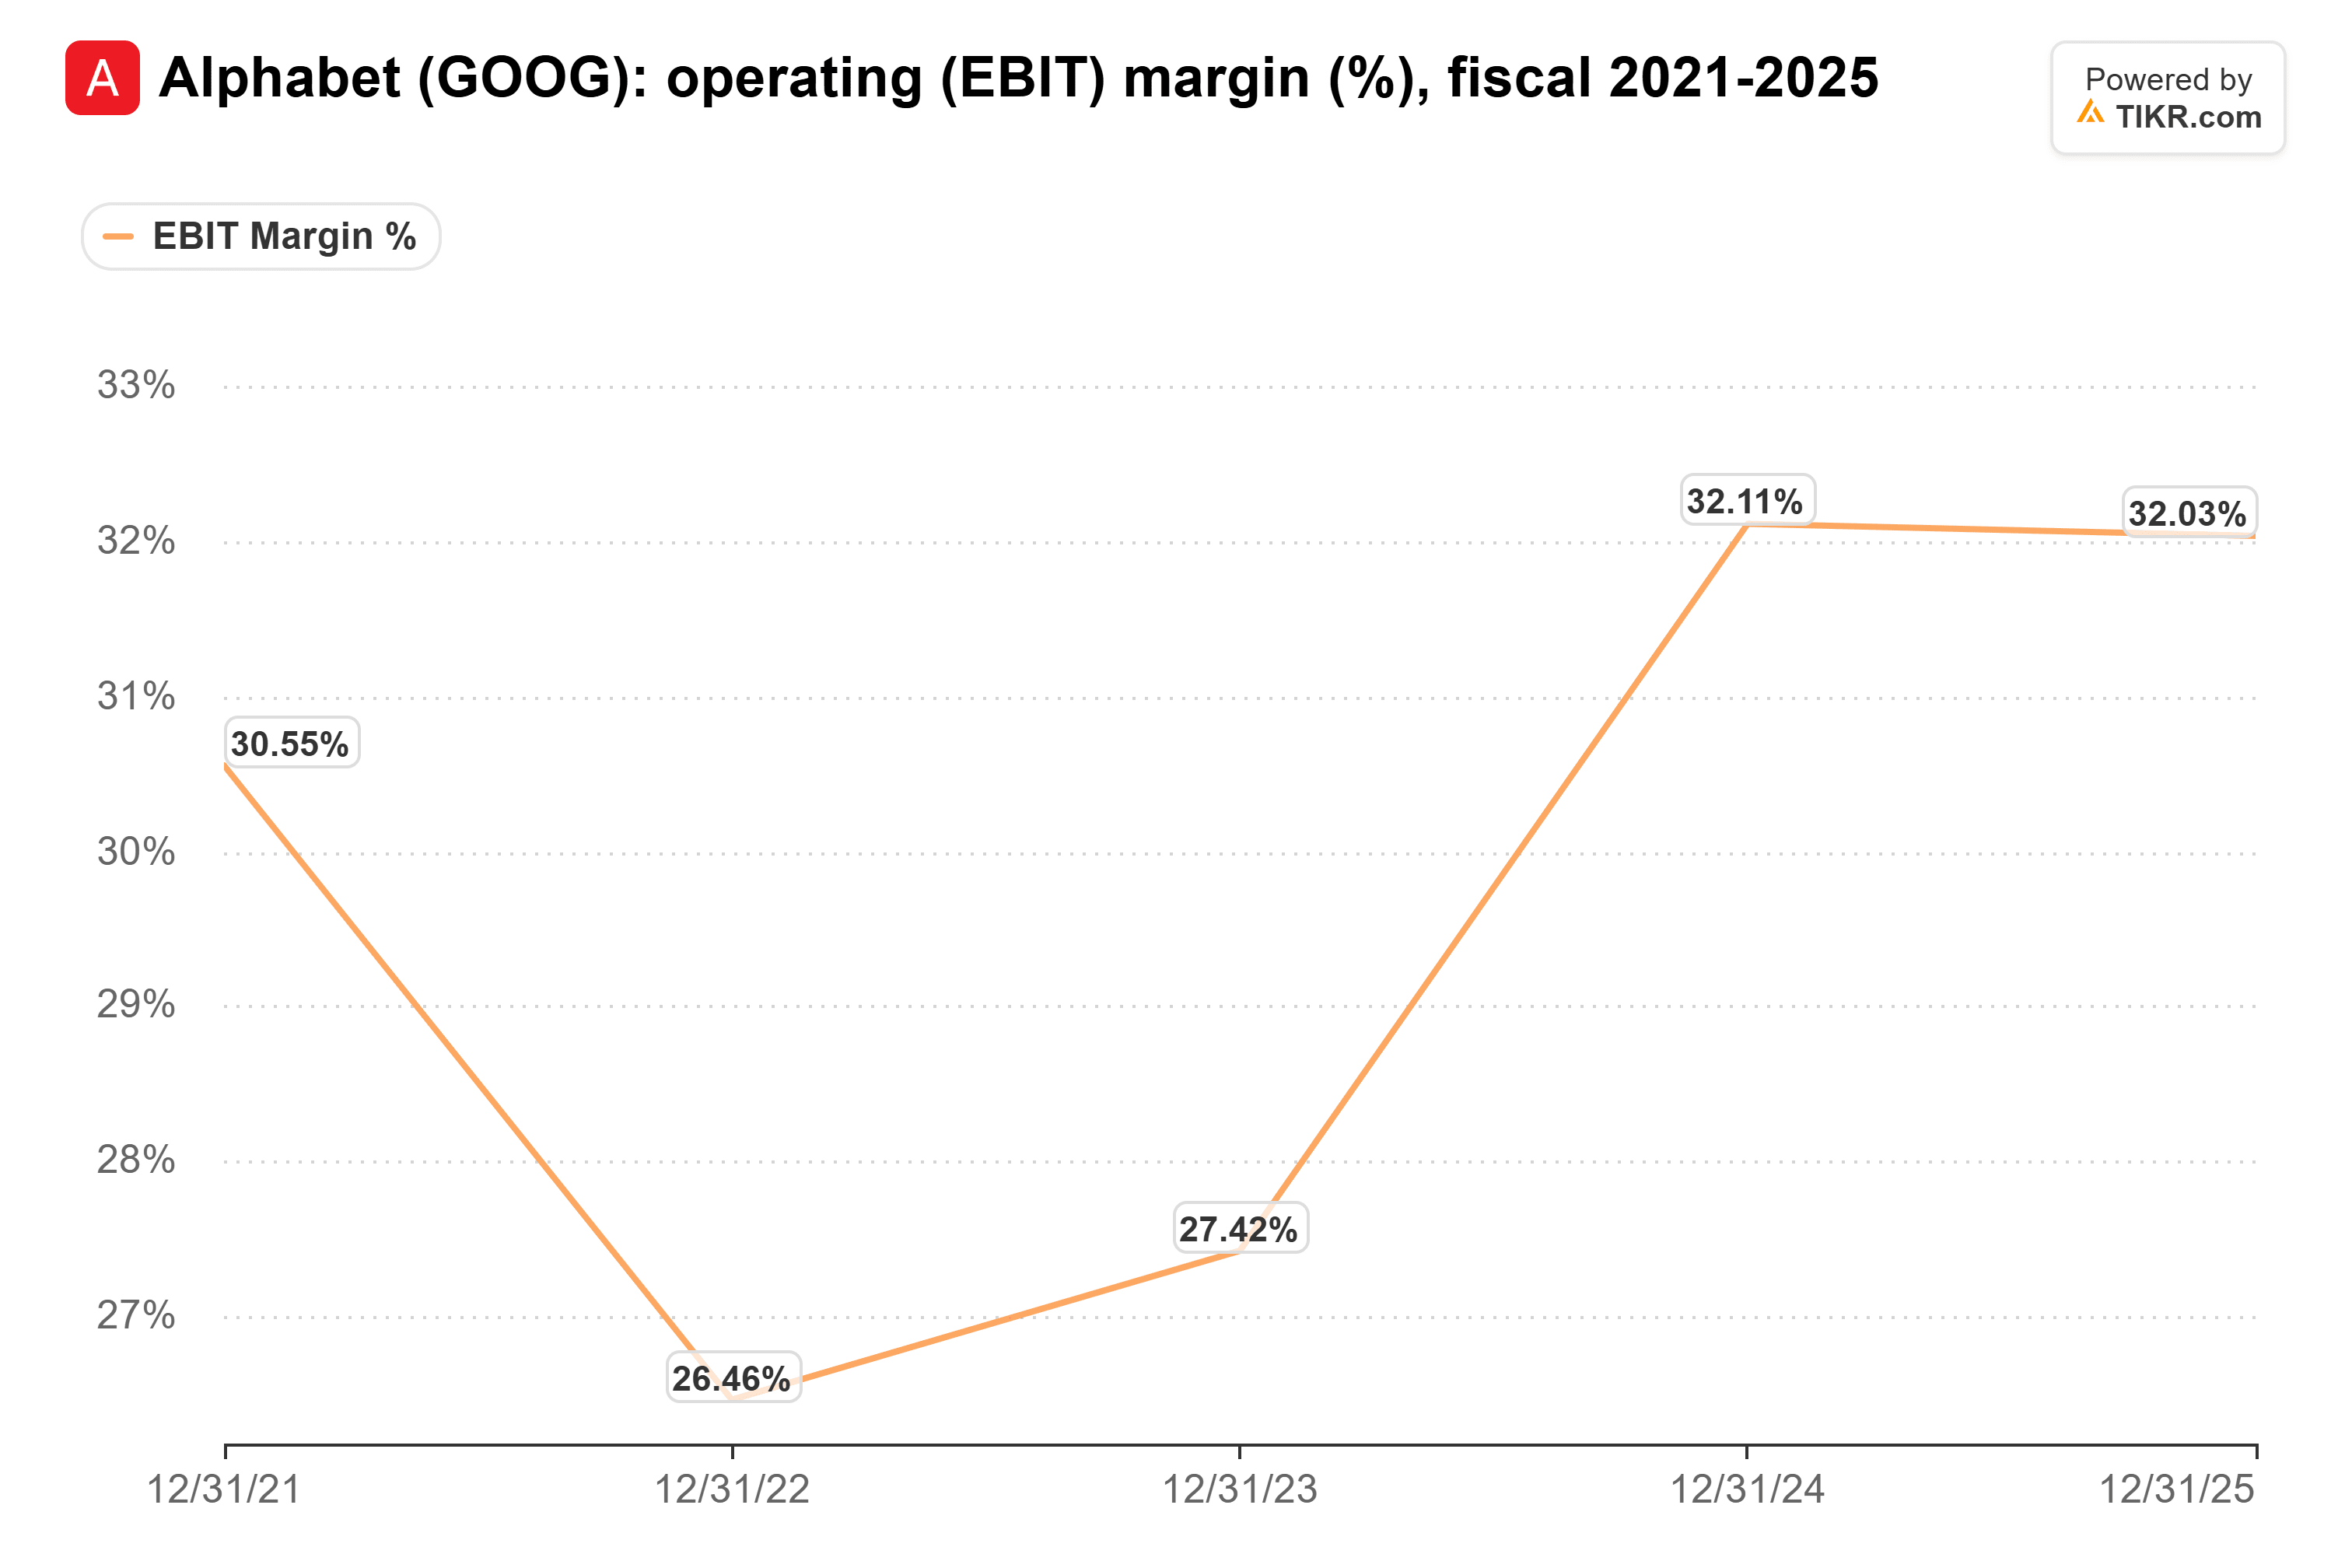
À mesure qu'une plus grande partie du profit provient du Cloud, une plus grande partie s'accompagne de centres de données à amortir.
L'action se négocie déjà avec une décote
Après octobre, Alphabet se négocie à 20 fois les bénéfices futurs, bien en dessous de sa moyenne de 24x sur les dix dernières années :
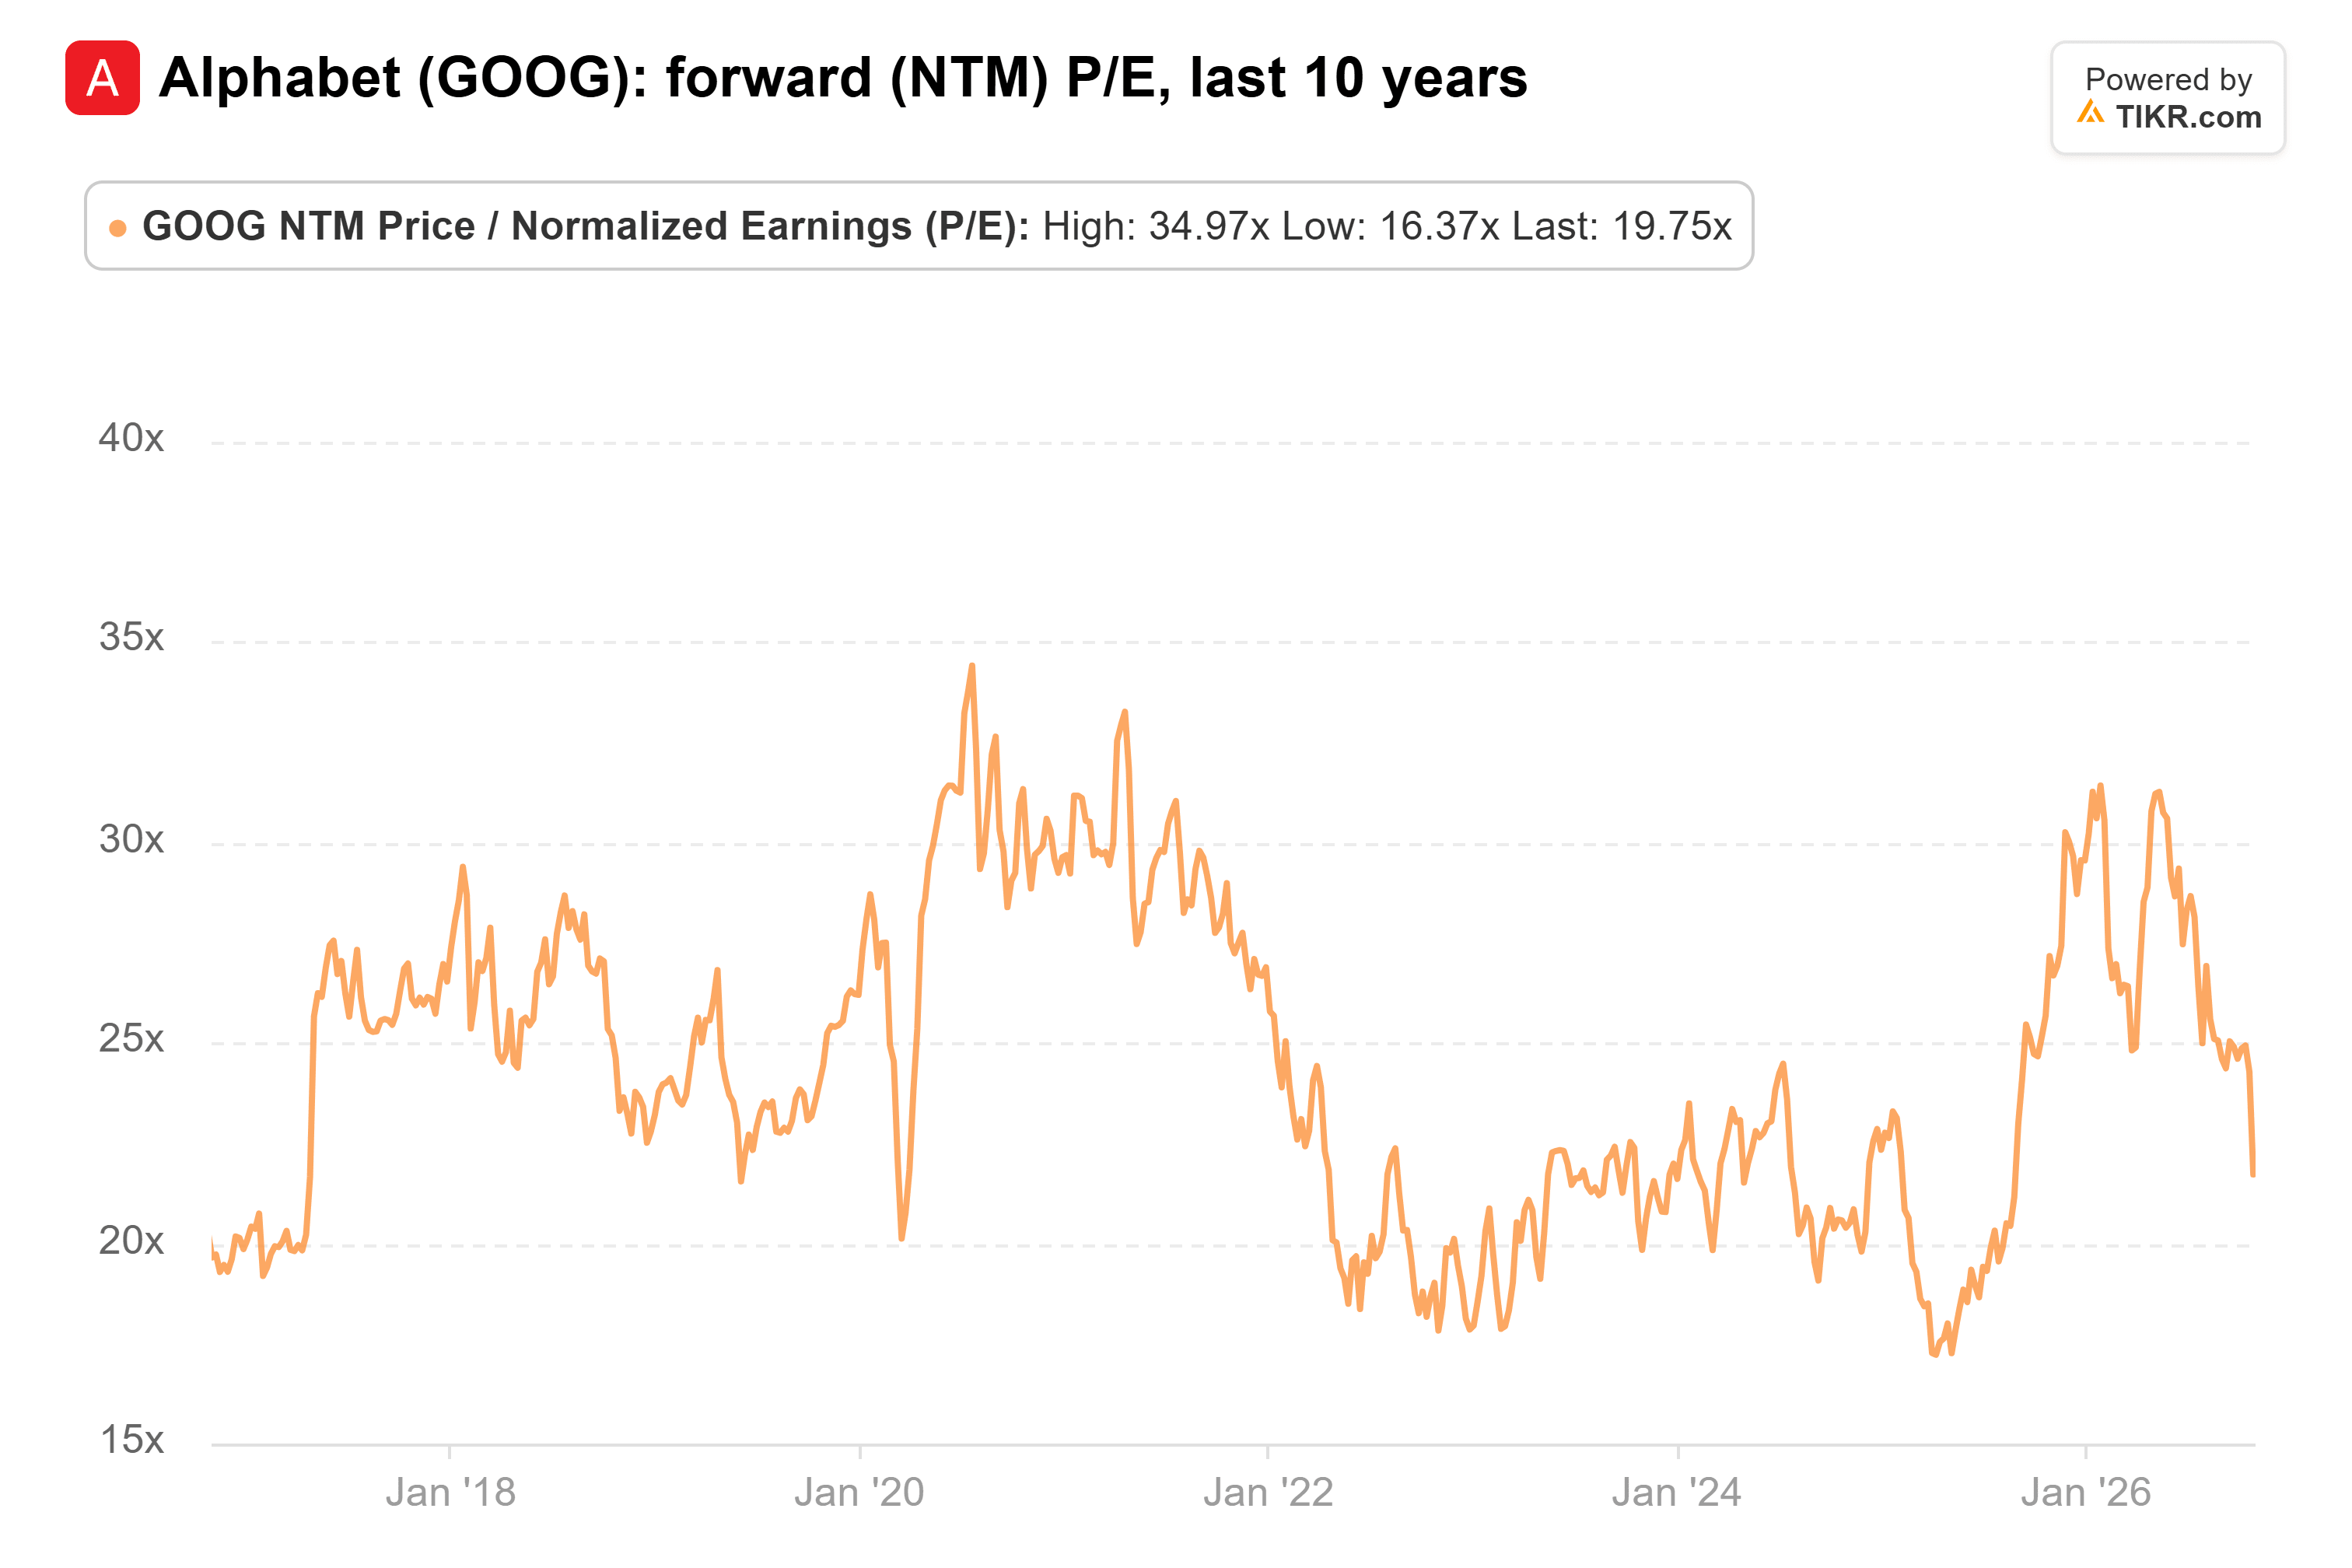
Il a atteint 16x aussi récemment qu'en avril 2025, donc il y a de la marge pour qu'il devienne moins cher si la recherche stagne.
Mostaque est peut-être en avance
Je pense que la date du premier trimestre de Mostaque est trop proche. La recherche a encore augmenté de 12 % le trimestre dernier, et un pic aussi rapide nécessiterait une rupture brutale.
Mais je pense qu'il a raison sur la direction, et Alphabet a plus à perdre que quiconque car il gagne encore la majeure partie de son argent grâce à la recherche. Le multiple de 20x intègre déjà une partie de ce risque. Mais les 18,26 dollars des analystes pour 2028 supposent toujours que la recherche continue de porter l'entreprise, et je voudrais voir où la croissance de la recherche se stabilise avant de qualifier cela d'opportunité.
Ashkenazi a déjà déclaré que le fait de rattraper l'accélération de la recherche de l'année dernière « exercera une pression sur la croissance des revenus au T4 ». Les résultats du quatrième trimestre début février montreront dans quelle mesure, ainsi que le chiffre des dépenses d'investissement 2027. Nous saurons si Mostaque avait raison lorsqu'Alphabet publiera son premier trimestre, probablement fin avril.
Alors, quelle est la valeur réelle de l'action Alphabet ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Alphabet pourrait valoir. Partez du consensus des estimations de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Alphabet gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse pourrait ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !





