Points clés
- Riot Platforms a chuté d'environ 33% au cours du mois écoulé jusqu'au 28 octobre, alors que les investisseurs réévaluent les risques de financement auxquels font face les mineurs de bitcoin qui se diversifient dans les centres de données IA.
- La hausse des coûts d'emprunt et les inquiétudes concernant le financement des infrastructures IA ont pesé sur le secteur, les difficultés de CoreWeave sur le marché de la dette ajoutant à l'incertitude des investisseurs.
- Riot fait face à une échéance de financement majeure le 31 décembre, date à laquelle sa facilité de financement transitoire (bridge facility) de Morgan Stanley, pouvant atteindre 573 millions de dollars, arrive à échéance. La société s'attendait également à finaliser un prêt à terme d'environ 180 millions de dollars lié à AMD.
- L'objectif de cours de 30 $ d'ATB Cormark implique une hausse potentielle d'environ 108% par rapport au cours de clôture de Riot au 28 octobre, mais l'atteinte de cet objectif dépendra probablement de la capacité de la société à sécuriser son financement sans dilution substantielle pour les actionnaires.
Riot Platforms (RIOT) a chuté d'environ 33% au cours du mois écoulé jusqu'au 28 octobre, alors que les investisseurs réévaluent les risques financiers auxquels font face les mineurs de bitcoin qui se diversifient dans les infrastructures d'intelligence artificielle.
La faiblesse s'est étendue aux concurrents, notamment MARA Holdings (MARA), alors que l'enthousiasme pour le développement de centres de données IA se heurte aux inquiétudes concernant la hausse des coûts d'emprunt.
Malgré ce repli, Wall Street continue de voir un potentiel substantiel dans la stratégie à long terme de Riot.
Le 22 octobre, ATB Cormark Capital Markets a abaissé son objectif de cours sur Riot de 36 $ à 30 $ tout en maintenant sa recommandation d'achat (Buy).
Sur la base du cours de clôture de Riot au 28 octobre, soit 14,45 $, cet objectif représente une hausse potentielle d'environ 108%.
L'opportunité est significative, mais les investisseurs veulent désormais des preuves que Riot peut financer son ambitieuse expansion dans les infrastructures IA.
Pourquoi l'action Riot Platforms a chuté
La pression sur Riot reflète une faiblesse plus large parmi les entreprises finançant d'importants projets d'infrastructure IA.
CoreWeave (CRWV) est devenu un exemple marquant le 14 octobre, lorsque ses actions ont reculé de plus de 15% et que certaines de ses obligations ont brièvement affiché un rendement supérieur à 15%.
Ces développements ont intensifié les inquiétudes concernant le coût du financement des centres de données IA, d'autant plus que des taux d'intérêt plus élevés rendent les projets de construction financés par la dette plus onéreux.
Le 16 octobre, Cantor Fitzgerald a réduit ses objectifs de cours sur sept actions du secteur des centres de données IA, abaissant son objectif sur Riot de 30 $ à 24 $.
La firme a cité la hausse des coûts de financement, la pression sur les valorisations immobilières, les risques de dépassement des dépenses en capital (capex) et les risques d'exécution.
Morgan Stanley et Piper Sandler ont également réduit leurs objectifs de cours sur Riot au cours du mois d'octobre tout en maintenant des notations favorables.
La vente reflète donc des inquiétudes qui dépassent les opérations individuelles de Riot.
Les entreprises développant des infrastructures IA doivent engager des capitaux substantiels avant que leurs installations ne commencent à générer des revenus contractuels. Des coûts d'emprunt plus élevés peuvent réduire la rentabilité finale de ces projets.
Pour Riot, cette question est particulièrement importante car la société est en train de passer de l'extraction de bitcoin vers une activité de centres de données plus diversifiée.
L'activité de centres de données IA de Riot pourrait stimuler la croissance à long terme
La diversification de Riot dans les centres de données IA a significativement modifié son profil de revenus potentiel.
L'extraction de bitcoin représentait environ 92% des revenus par segment de Riot au deuxième trimestre 2025, contre environ 65% un an plus tard.
La société a également sécurisé environ 9,8 milliards de dollars de revenus contractuels de centres de données grâce à des accords impliquant AMD et un laboratoire de pointe en IA.
Une fois les installations contractuelles pleinement opérationnelles, la direction s'attend à ce que ces accords génèrent environ 520 millions de dollars de revenus annuels moyens.
Le projet plus important avec le laboratoire d'IA devrait nécessiter entre 2,1 et 2,3 milliards de dollars de dépenses de construction.
Sur la base des projections de la direction, le projet pourrait générer entre 365 et 411 millions de dollars de résultat net d'exploitation annuel moyen, représentant environ 16% à 20% des coûts de développement estimés.
Ces paramètres économiques suggèrent que l'activité de centres de données de Riot pourrait éventuellement devenir un contributeur important à sa rentabilité.
La comparaison avec MARA met également en lumière l'évolution de l'activité de Riot. Riot a rapporté 174 millions de dollars de revenus au deuxième trimestre 2026, dont 23 millions provenaient des centres de données, tandis que MARA a généré environ 175 millions de dollars de revenus totaux au cours du même trimestre.
Bien que leurs revenus trimestriels soient similaires, la contribution croissante des centres de données de Riot et ses accords à long terme en IA offrent une autre source potentielle de revenus au-delà de l'extraction de bitcoin.
Cependant, des rendements projetés attractifs n'éliminent pas les défis associés au financement de la construction.
La facilité de financement transitoire (bridge facility) existante de Riot auprès de Morgan Stanley porte un taux d'intérêt variable de SOFR plus 2,75%, tandis que les conditions de son financement permanent anticipé restent incertaines.
Cela fait de l'exécution du financement l'un des facteurs les plus importants affectant la valorisation de Riot au cours des 12 prochains mois.
Riot fait face à une échéance de financement critique le 31 décembre
Les flux de trésorerie historiques de Riot démontrent pourquoi un financement supplémentaire est nécessaire.
Au cours de l'exercice 2025, les activités d'exploitation ont consommé environ 573 millions de dollars de trésorerie, tandis que les dépenses en capital (capex) se sont élevées à 422 millions de dollars supplémentaires.
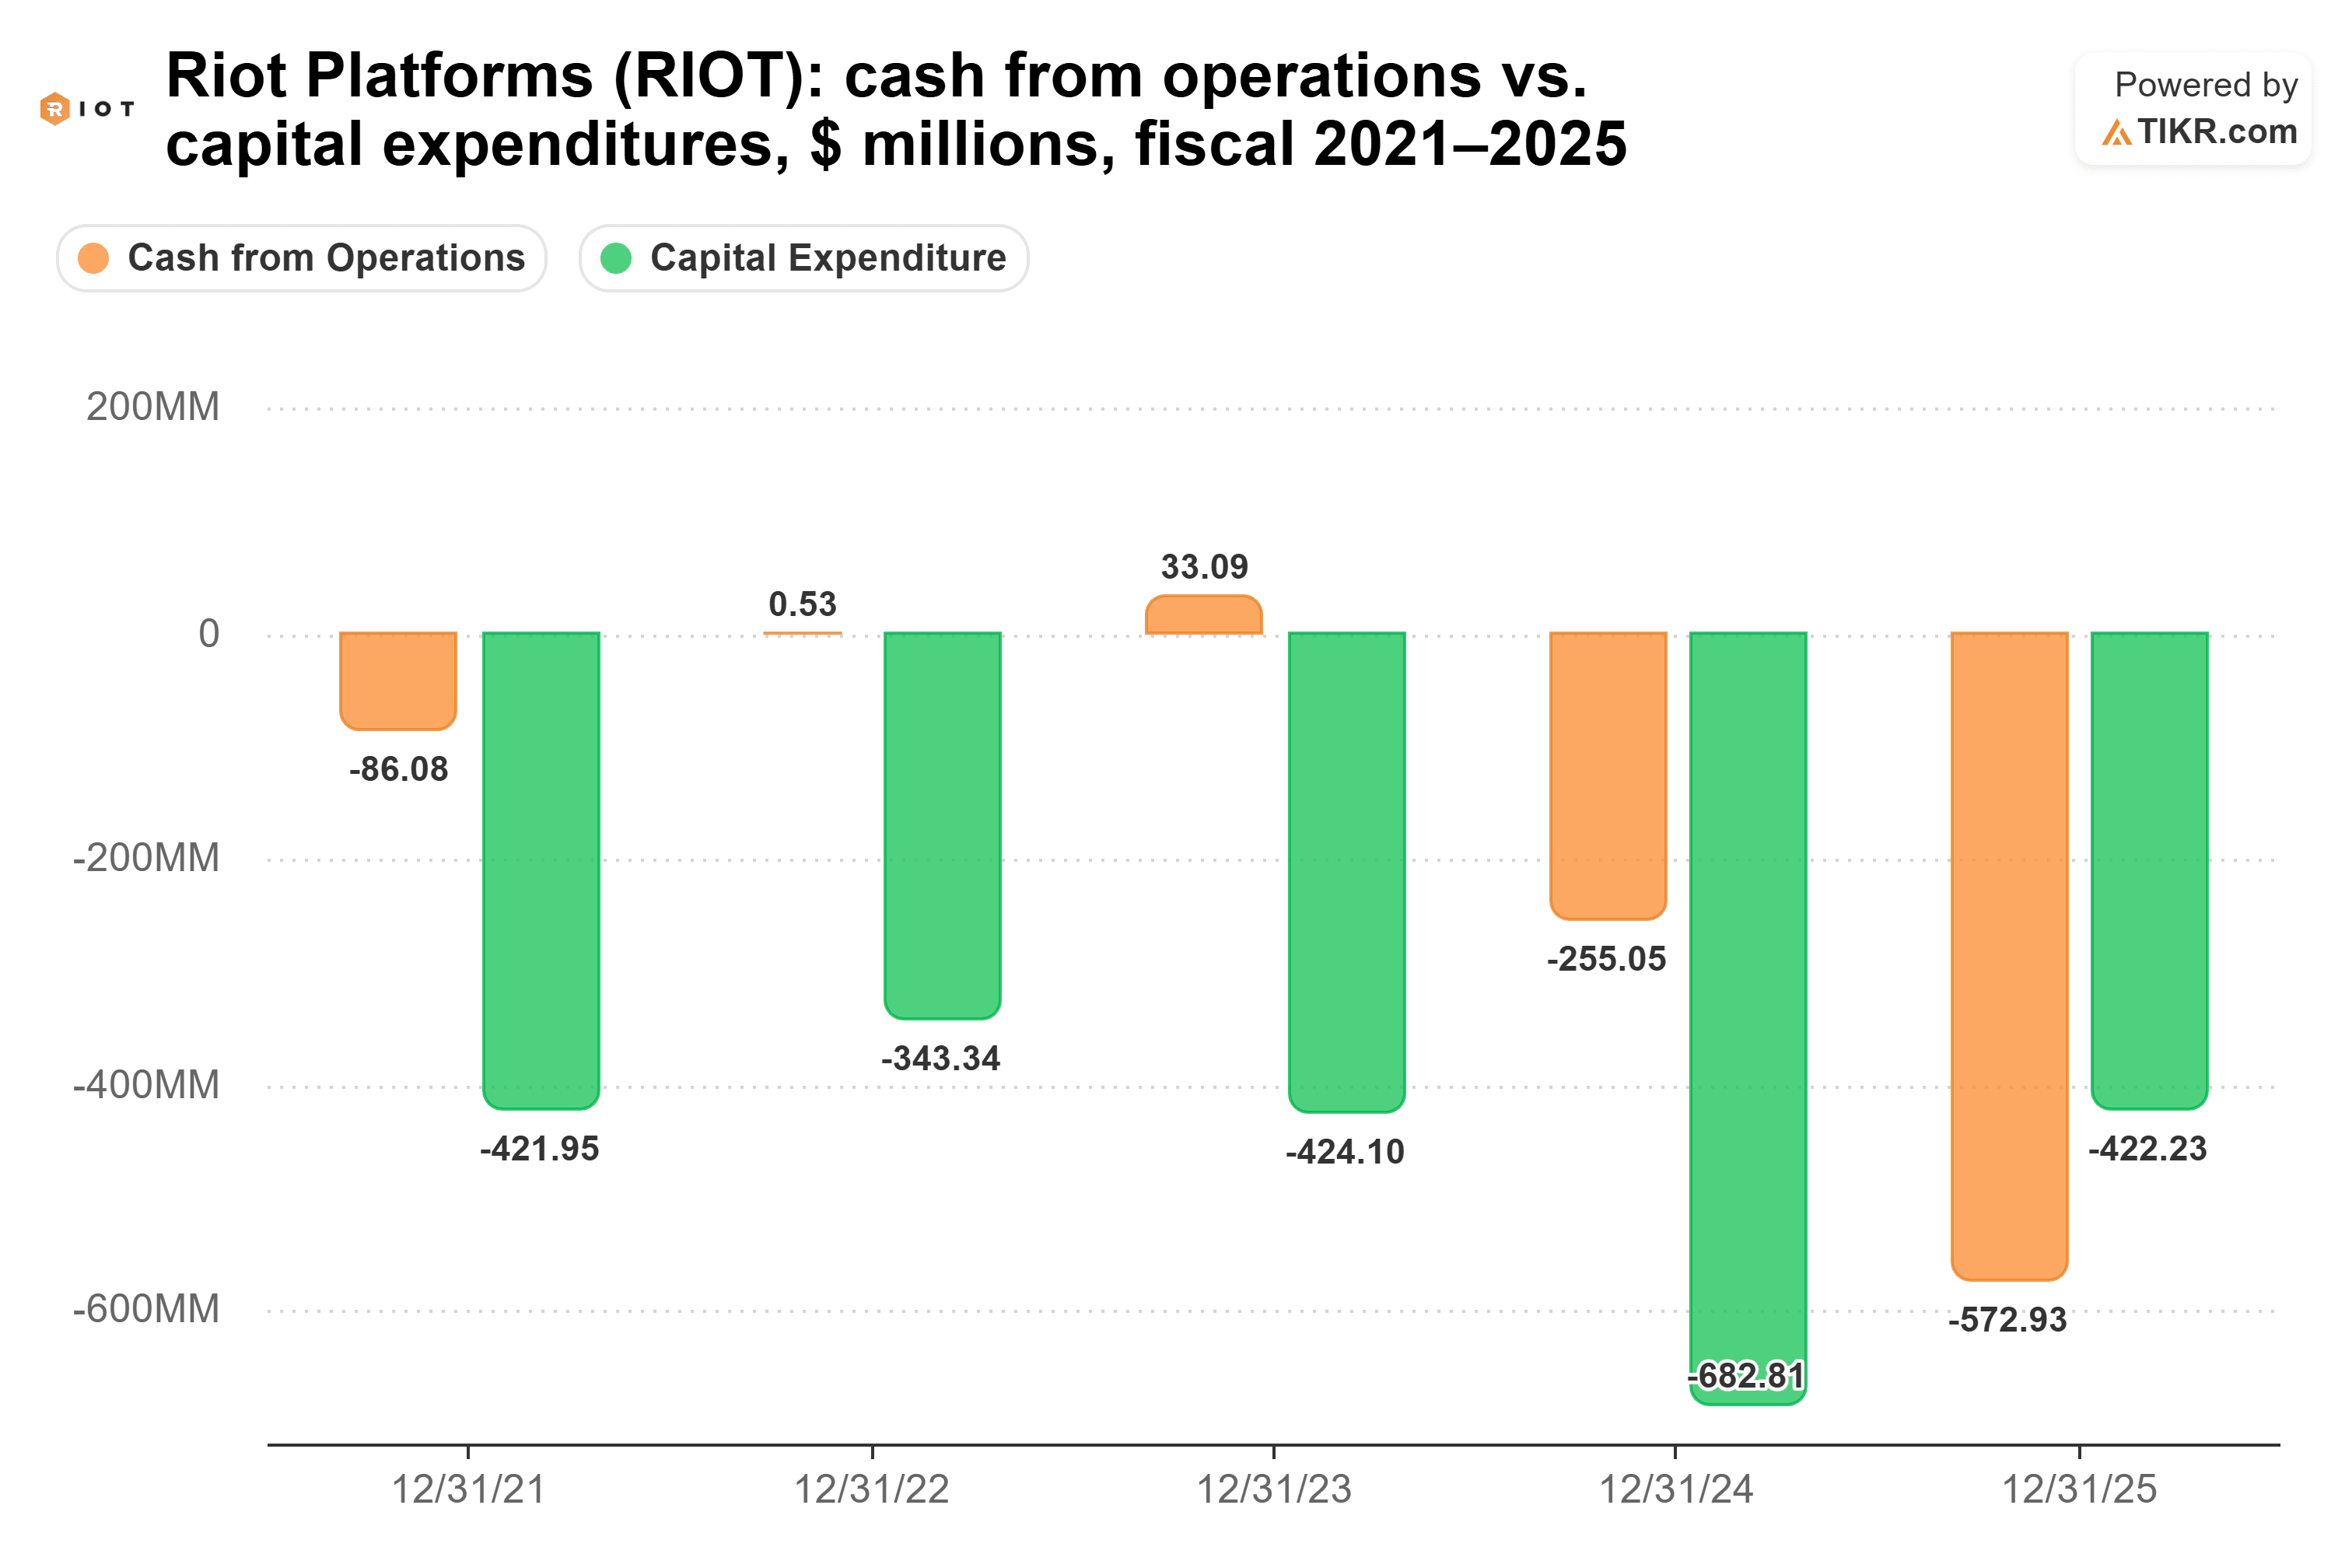
Le graphique illustre les besoins substantiels de trésorerie historiques de Riot et l'importance du financement externe.
Son défi immédiat concerne une facilité de financement transitoire (bridge facility) pouvant atteindre 573 millions de dollars fournie par Morgan Stanley, qui arrive à échéance le 31 décembre 2026.
Cette facilité soutient les dépenses de développement associées à l'expansion des centres de données IA de Riot, mais la date d'échéance intervient avant que la société ne s'attende à recevoir des revenus substantiels de son projet de laboratoire d'IA plus important.
Les premiers 96 MW de ce déploiement devraient commencer à générer des revenus locatifs en décembre 2027.
Lors de la conférence téléphonique sur les résultats du deuxième trimestre de Riot, le directeur financier Jason Chung a déclaré que la direction prévoyait d'« exécuter le financement de remplacement (takeout financing) de cette facilité transitoire dans les mois à venir. »
La direction s'attendait également précédemment à finaliser un prêt à terme d'environ 180 millions de dollars associé au déploiement initial de 25 MW d'AMD d'ici le 30 septembre.
Un accord de refinancement confirmé contribuerait à réduire les inquiétudes concernant la capacité de la société à terminer le développement sans émettre d'actions supplémentaires.
Une émission d'actions à des cours déprimés pourrait diluer les actionnaires existants, réduisant potentiellement les bénéfices de la croissance future.
La stratégie de financement de Riot reste donc centrale pour ses perspectives d'investissement.
L'action Riot Platforms est-elle sous-évaluée ou surévaluée ?
Riot semble sous-évaluée sur la base de la contribution potentielle aux bénéfices de ses projets de centres de données IA contractuels, bien que ses risques de financement justifient une décote significative.
L'objectif de cours moyen de Wall Street est passé d'environ 33 $ fin septembre à environ 30 $ dans les données TIKR originales, reflétant une plus grande prudence concernant les perspectives à court terme de la société.
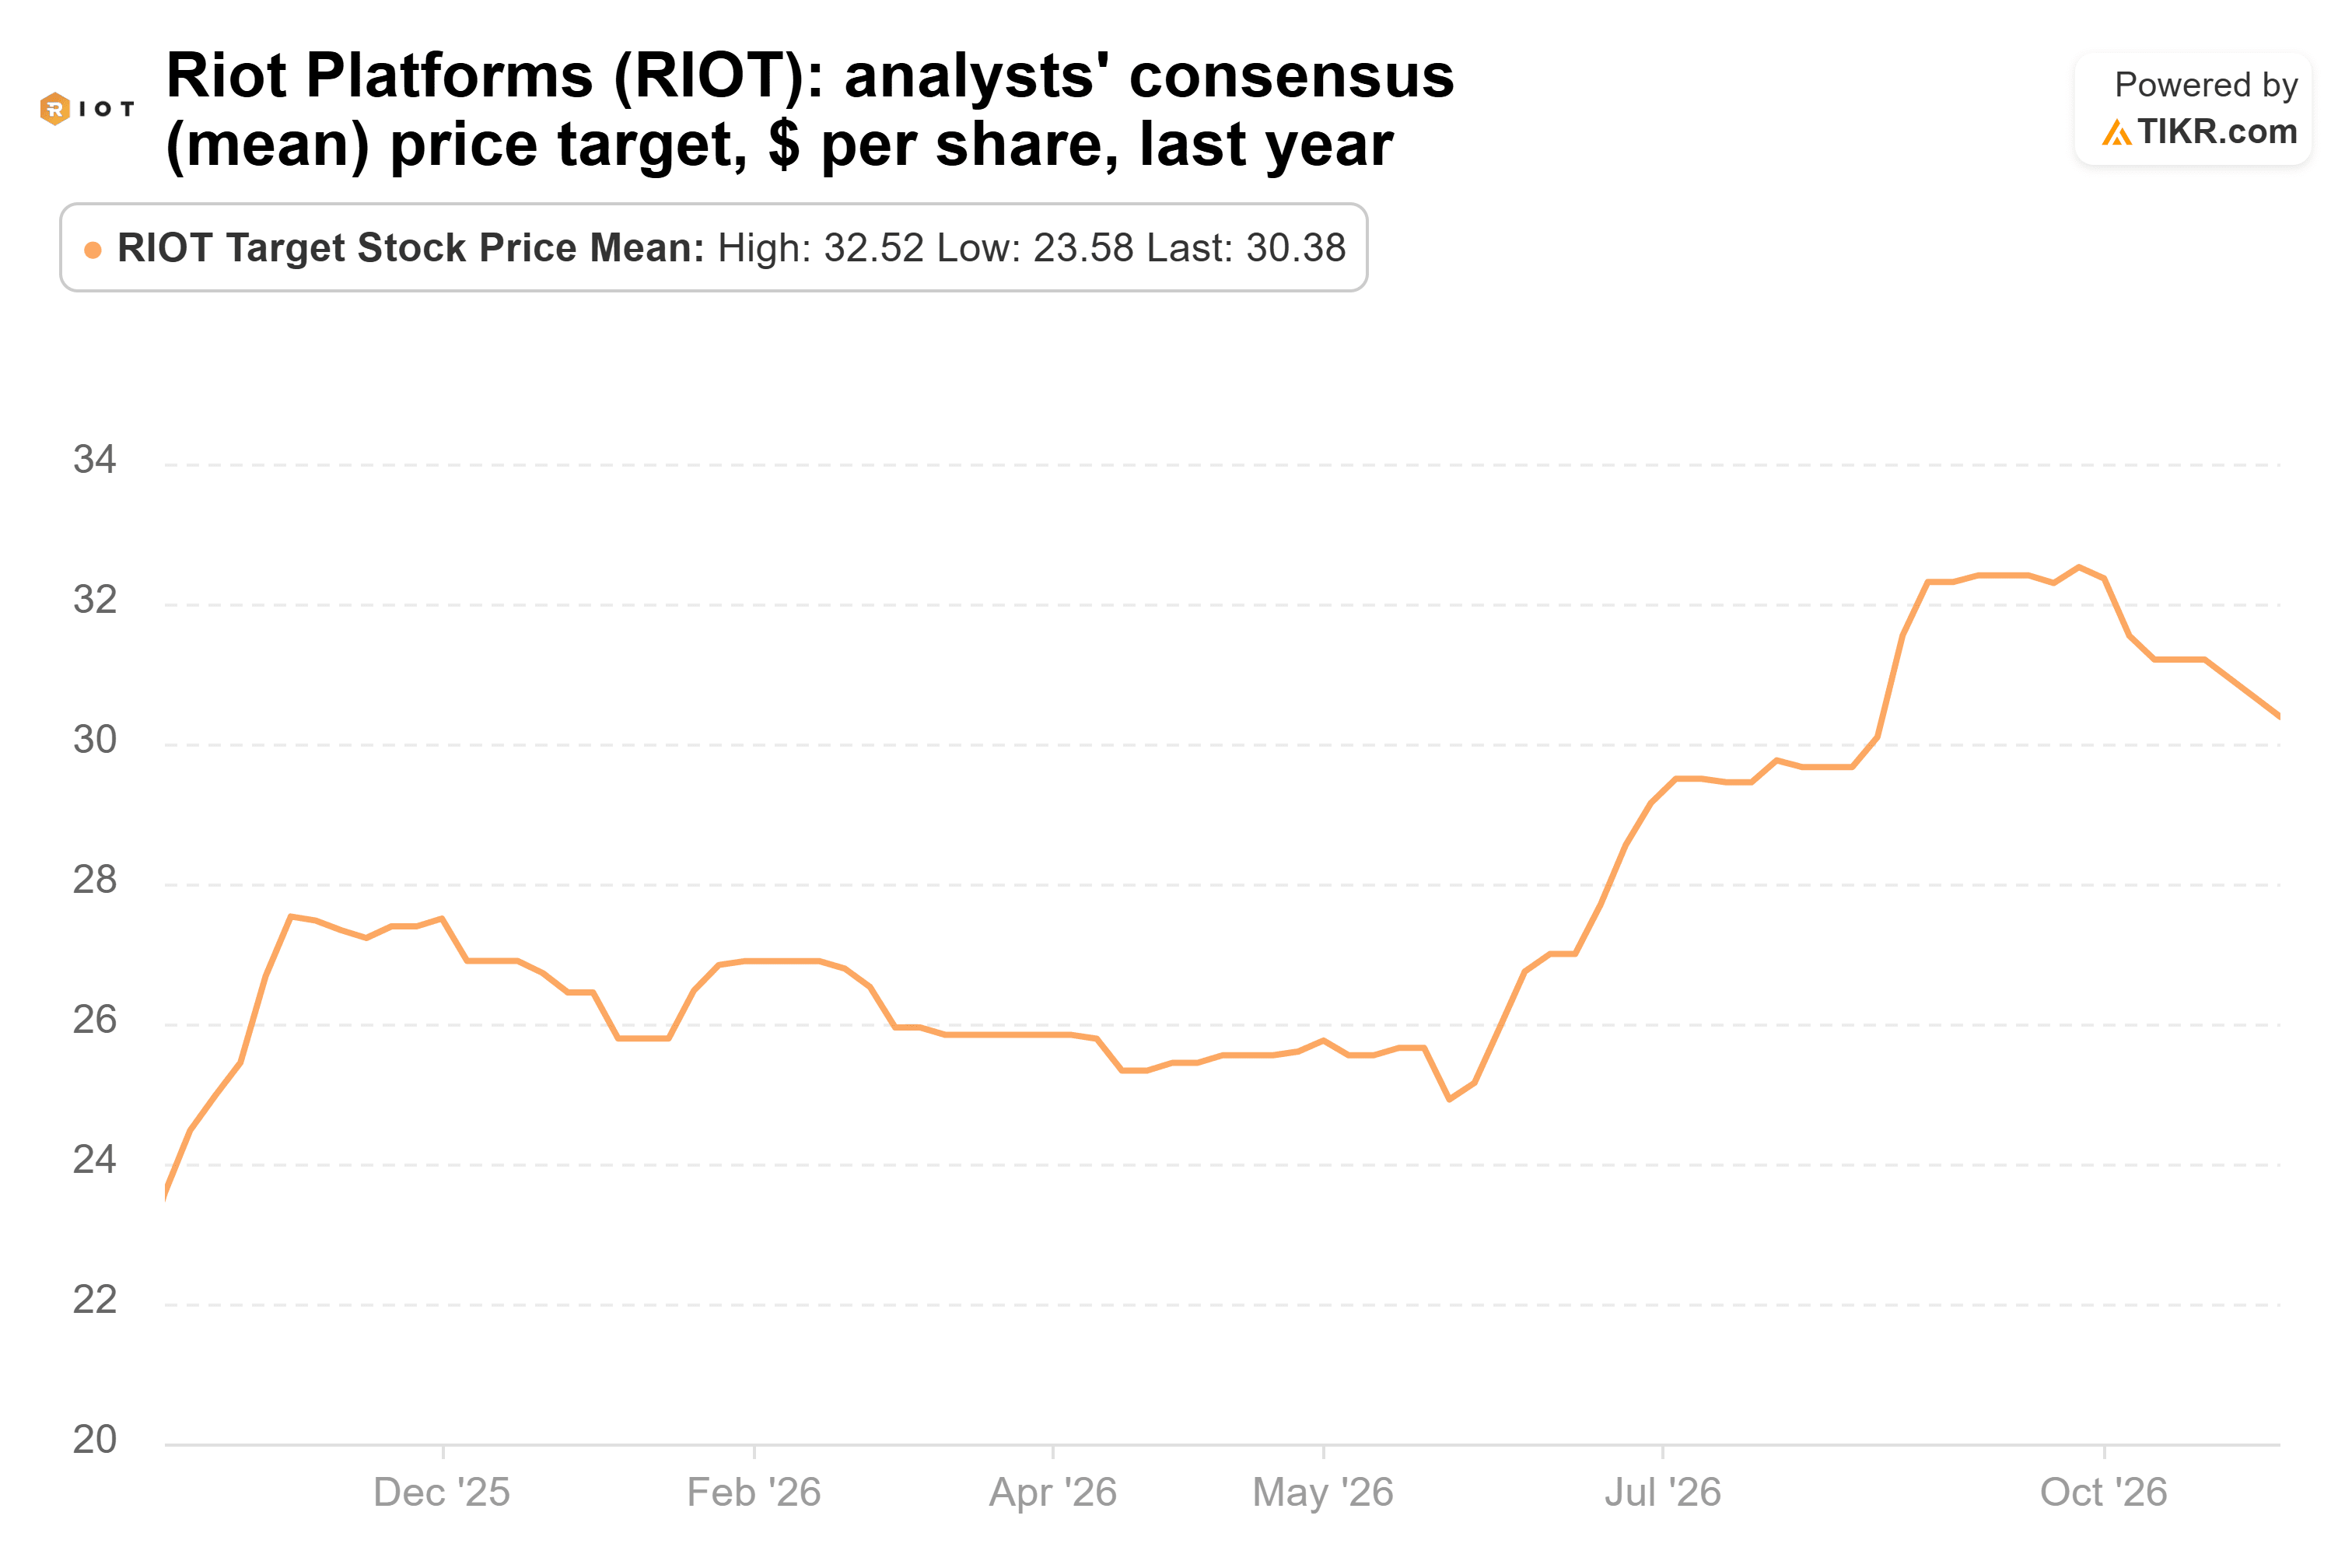
Même après ces réductions, les objectifs des analystes restent substantiellement supérieurs au cours de clôture de Riot au 28 octobre.
La valorisation de la société fournit également un contexte.
L'aperçu de valorisation TIKR original situait Riot à environ 6,7x les ventes anticipées (forward sales), contre une moyenne sur cinq ans de 6,2x et un pic proche de 16x plus tôt en 2026.
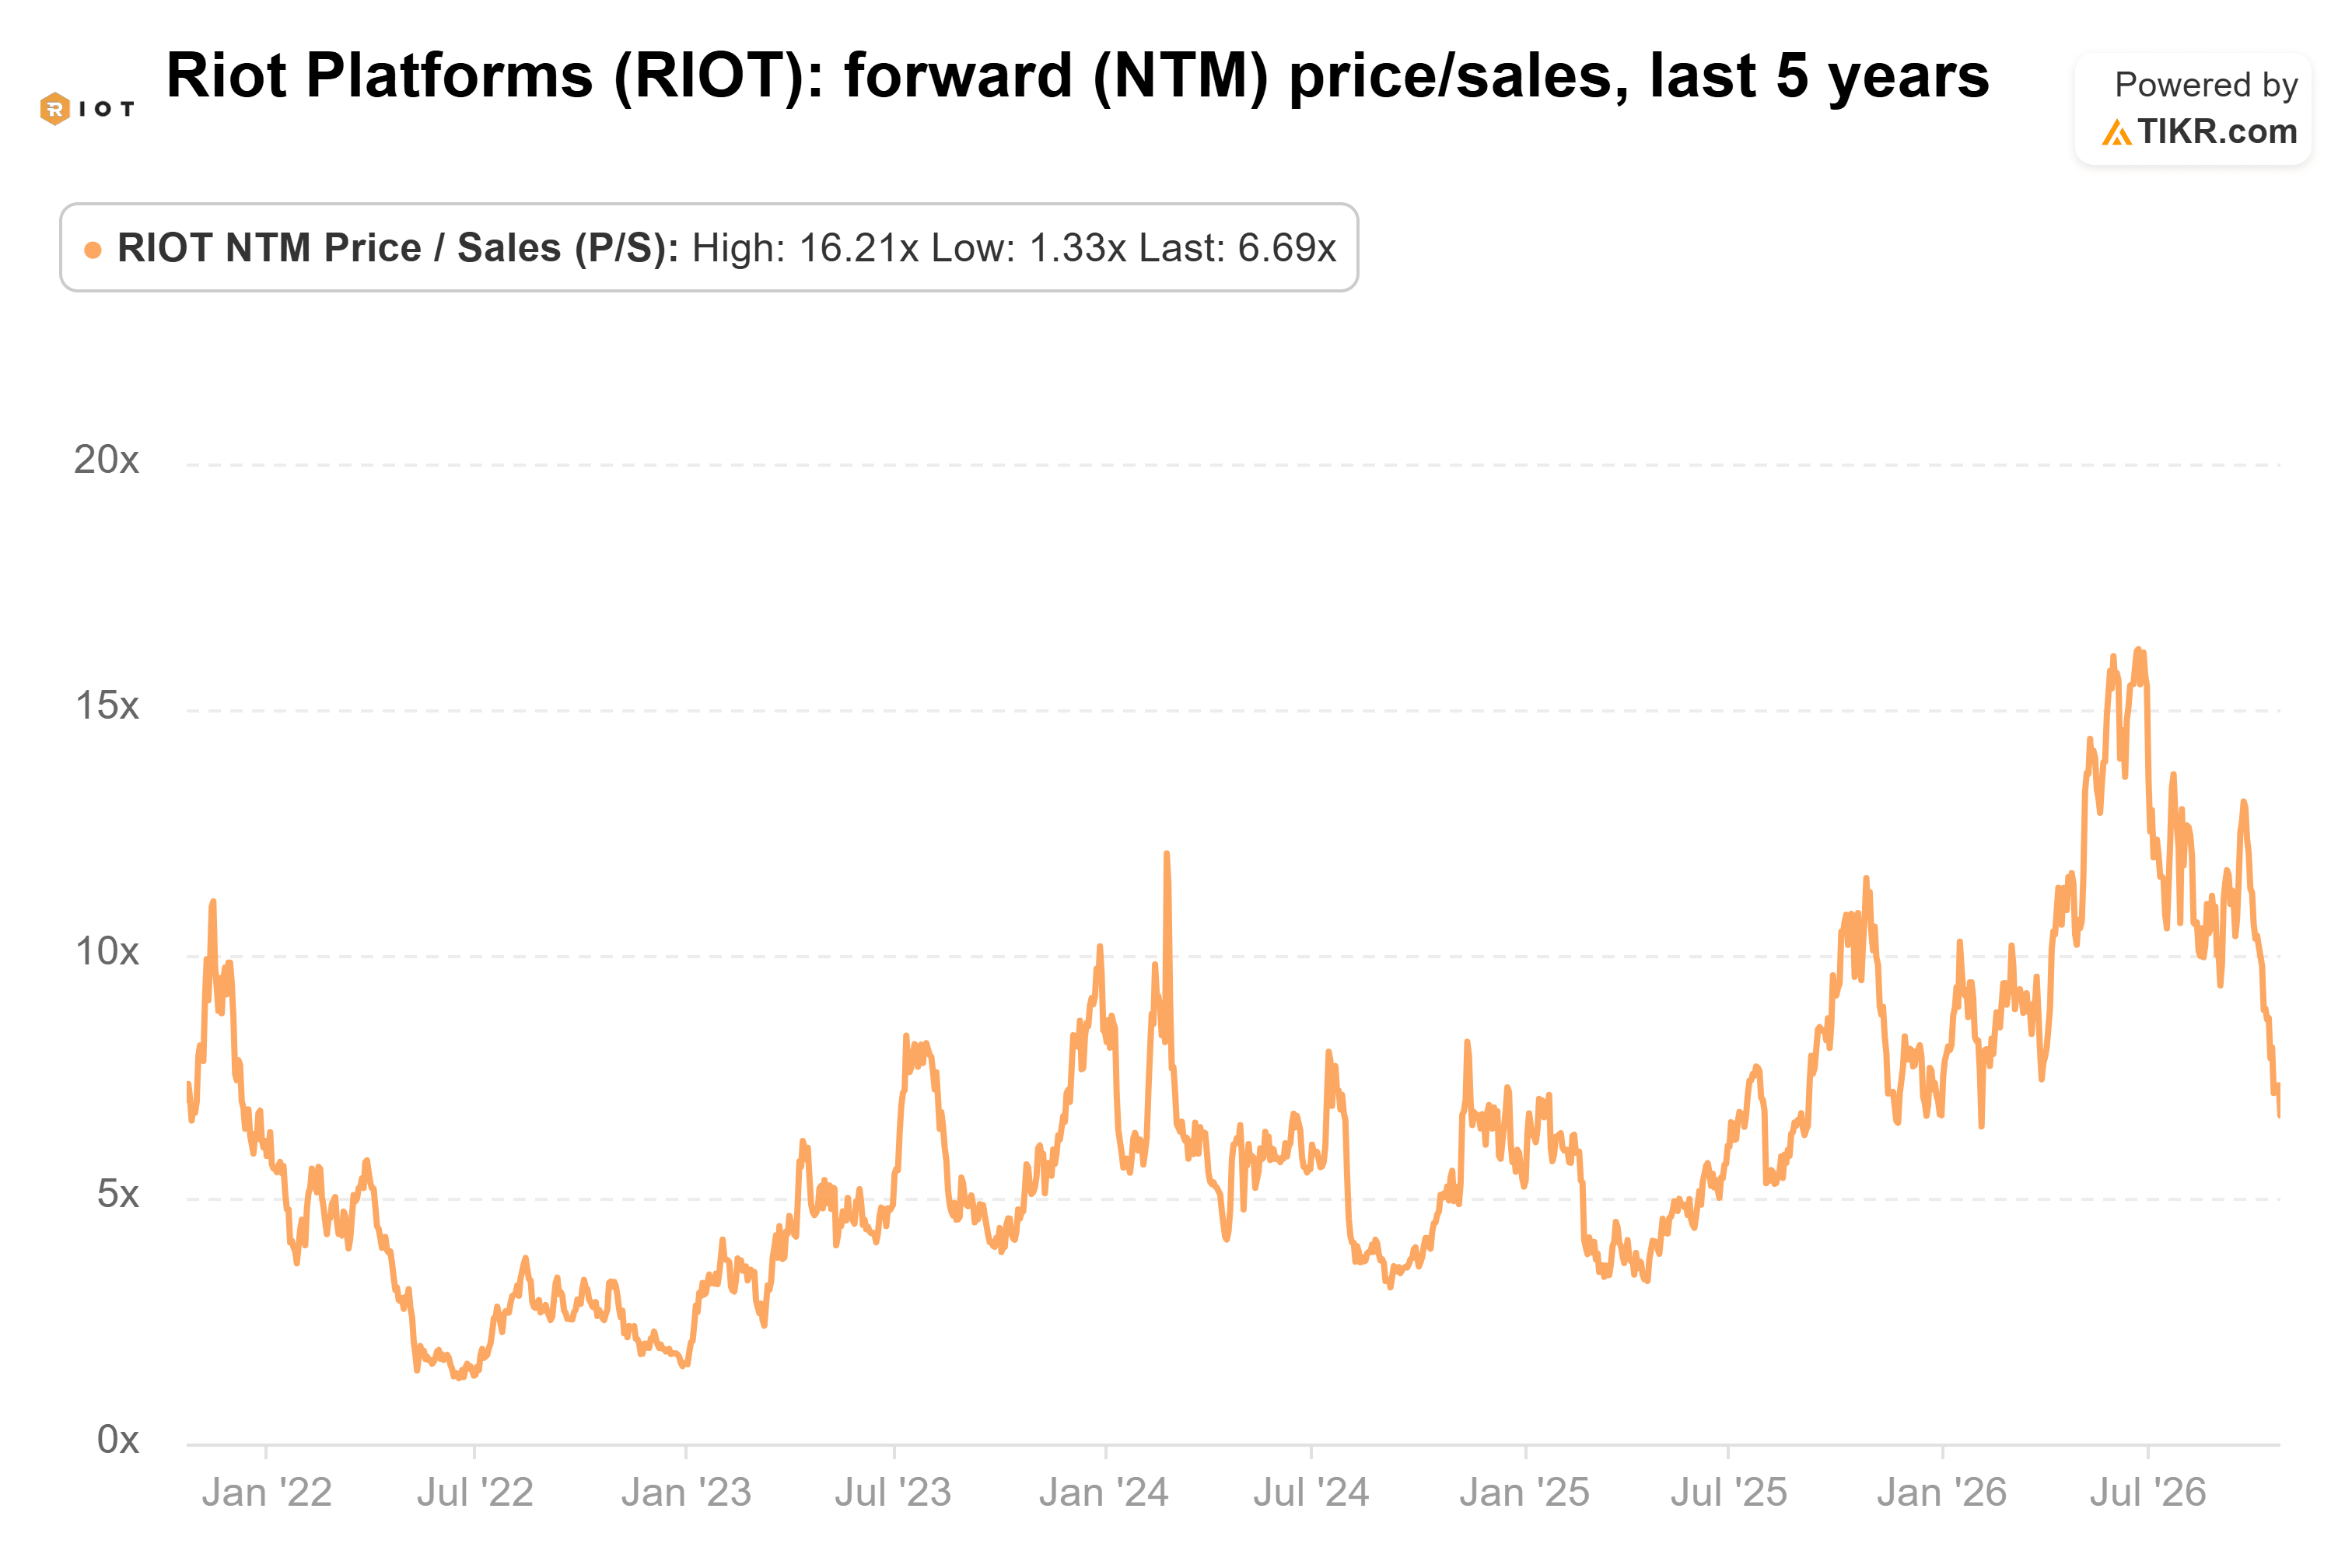
Cette valorisation était considérablement inférieure au pic récent mais toujours proche de la moyenne historique de Riot, suggérant qu'une reprise vers 30 $ nécessiterait des progrès significatifs plutôt qu'un simple retour à des niveaux de valorisation normaux.
Les accords contractuels de centres de données IA de Riot offrent une meilleure visibilité sur les revenus futurs potentiels, tandis que ses engagements de construction substantiels créent des risques de financement que les investisseurs ne peuvent ignorer.
Au cours des 12 prochains mois, la performance de l'action Riot dépendra probablement de sa capacité à sécuriser un financement permanent, à avancer son déploiement avec AMD et à démontrer des progrès vers la génération de revenus locatifs contractuels.
La conférence téléphonique sur les résultats du troisième trimestre de la société est prévue pour le 4 novembre 2026 à 8h00 heure de l'Est, offrant à la direction l'occasion de mettre à jour les investisseurs sur l'avancement de son financement.
Si Riot sécurise le prêt lié à AMD et achève le refinancement de sa facilité Morgan Stanley sans dilution substantielle, l'objectif de 30 $ d'ATB Cormark pourrait devenir réalisable.
Si le financement reste non résolu à l'approche du 31 décembre, l'action pourrait faire face à une pression supplémentaire malgré la valeur de ses accords contractuels en IA.
Riot semble donc sous-évaluée sur la base de son potentiel d'infrastructure IA à plus long terme, mais l'échéance de financement reste le plus grand obstacle à la réalisation de cette hausse potentielle.
Alors, quelle est la valeur réelle de l'action Riot Platforms ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Riot Platforms pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Riot Platforms gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position dans les actions mentionnées. Merci de votre lecture et bon investissement !