Points clés
- Apple (AAPL) publiera ses résultats du trimestre de septembre après la clôture lundi 2 novembre. Son action se négocie à 38 fois les bénéfices anticipés, le haut de sa fourchette sur cinq ans.
- Les investisseurs paient ce prix pour le flux de trésorerie disponible d'Apple. Alphabet (GOOGL) a connu sa pire journée de l'histoire le 29 octobre après avoir affiché un flux de trésorerie disponible négatif, tandis qu'Apple clôturait à un niveau record.
- Sans les remboursements de droits de douane, la marge brute d'Apple est passée de 49,3% au trimestre de mars à 48,1% en juin, et ses prévisions pour septembre impliquent 46,5% alors que les coûts de la mémoire augmentent.
- La prévision de marge brute pour le trimestre de décembre est le chiffre à surveiller, car Apple s'attend à moins d'aide de son stock de mémoire après septembre.
Apple publiera ses résultats du trimestre de septembre après la clôture lundi 2 novembre, et le marché la valorise comme la machine à cash du Big Tech. L'action a clôturé à un niveau record de 348,91 $ jeudi.
La trésorerie est le critère par lequel les investisseurs jugent l'ensemble du groupe cette saison des résultats. Le flux de trésorerie disponible d'Alphabet était négatif de 9,1 milliards de dollars au troisième trimestre, ses dépenses en IA dépassant sa trésorerie opérationnelle. Avec la croissance de la recherche qui ralentit également, son action a chuté de 13% jeudi, sa pire journée en tant que société cotée. Apple a progressé de 1,5% le même jour.
Lors d'un spécial résultats de Bloomberg sur le trimestre d'Alphabet, Ed Ludlow de Bloomberg l'a résumé simplement : "Les meilleurs performants sont ceux qui génèrent de la trésorerie. NVIDIA, Apple. Les pires performants sur le marché boursier sont ceux dont le flux de trésorerie disponible est négatif."
Apple est du bon côté de cette division. Mais à ce prix, elle ne peut pas se permettre de laisser les coûts de la mémoire entamer la trésorerie.
TIKR suit 43 analystes sur Apple. Combien disent "Acheter" ?
Voyez la répartition complète des recommandations Acheter, Conserver et Vendre sur Apple, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes sur Apple
Les investisseurs paient cher pour cette trésorerie
Le fait de rester à l'écart de la course aux investissements en IA a propulsé Apple à sa valorisation la plus élevée de son histoire, à près de 11 fois le chiffre d'affaires. Sur les bénéfices, elle se négocie à 38 fois les bénéfices anticipés, le haut de sa fourchette sur cinq ans et bien au-dessus de sa moyenne de 29 fois sur cette période :

Action AAPL P/E NTM : 5 ans (TIKR)
L'objectif de cours moyen de Wall Street à 328 $ se situe environ 6% en dessous de la clôture de jeudi.
La trésorerie derrière ce multiple est réelle. Le flux de trésorerie disponible d'Apple était de 31,9 milliards de dollars au trimestre de juin, contre 24,4 milliards de dollars un an plus tôt, et il n'est pas descendu en dessous de 20 milliards de dollars depuis le trimestre de septembre 2023 :
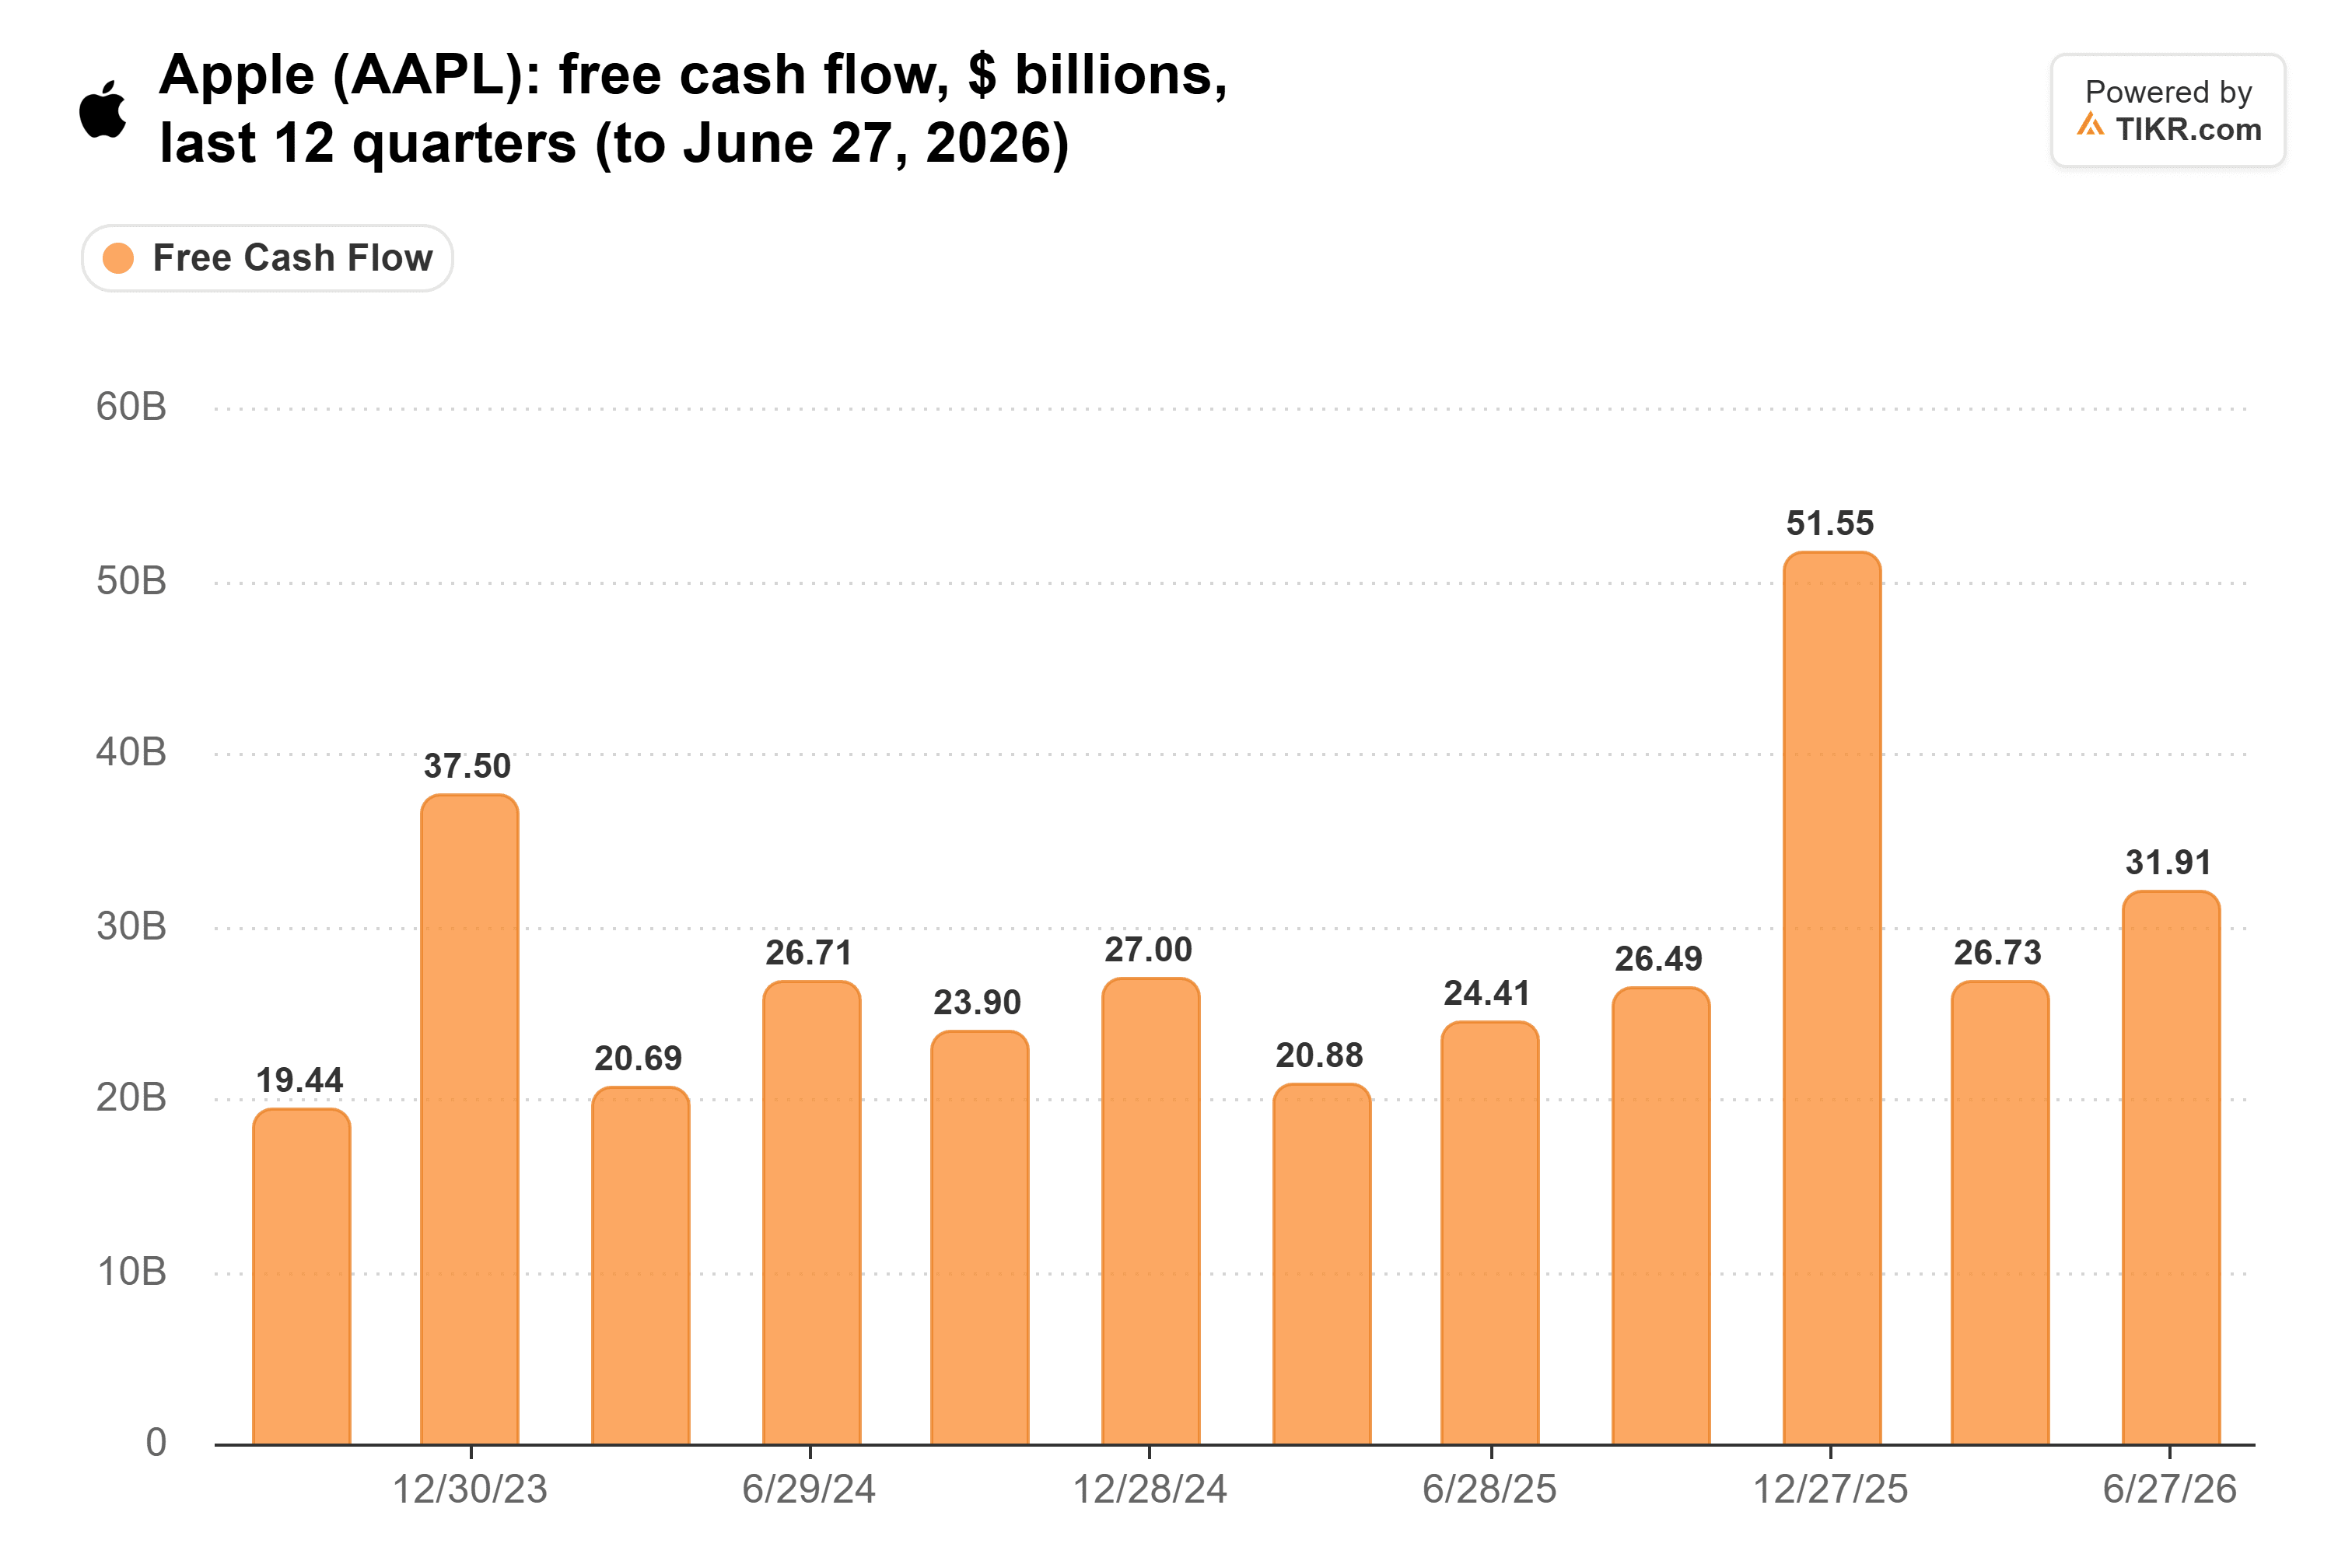
Flux de trésorerie disponible d'AAPL : Trimestriel, sept. 2023-juin 2026 (TIKR)
Une partie de la progression de cette année est toutefois liée au timing. Au cours des neuf mois jusqu'en juin, Apple a beaucoup moins remboursé ce qu'elle devait à ses fournisseurs qu'un an plus tôt, et elle a payé 10,7 milliards de dollars de moins en impôts en espèces. Cela fait des 26,5 milliards de dollars générés au trimestre de septembre de l'année dernière la référence la plus propre pour celui-ci.
La mémoire coûte déjà cher
Les coûts de la mémoire constituent la plus grande menace pour cette trésorerie, et ils frappent d'abord la marge brute. Lors de la conférence téléphonique sur les résultats d'Apple en juillet, Tim Cook, alors PDG, a qualifié les prix de la mémoire de "crue centennale".
La marge brute publiée d'Apple ne le montre pas encore. Elle est passée à 50,1% au trimestre de juin, contre 46,5% un an plus tôt :
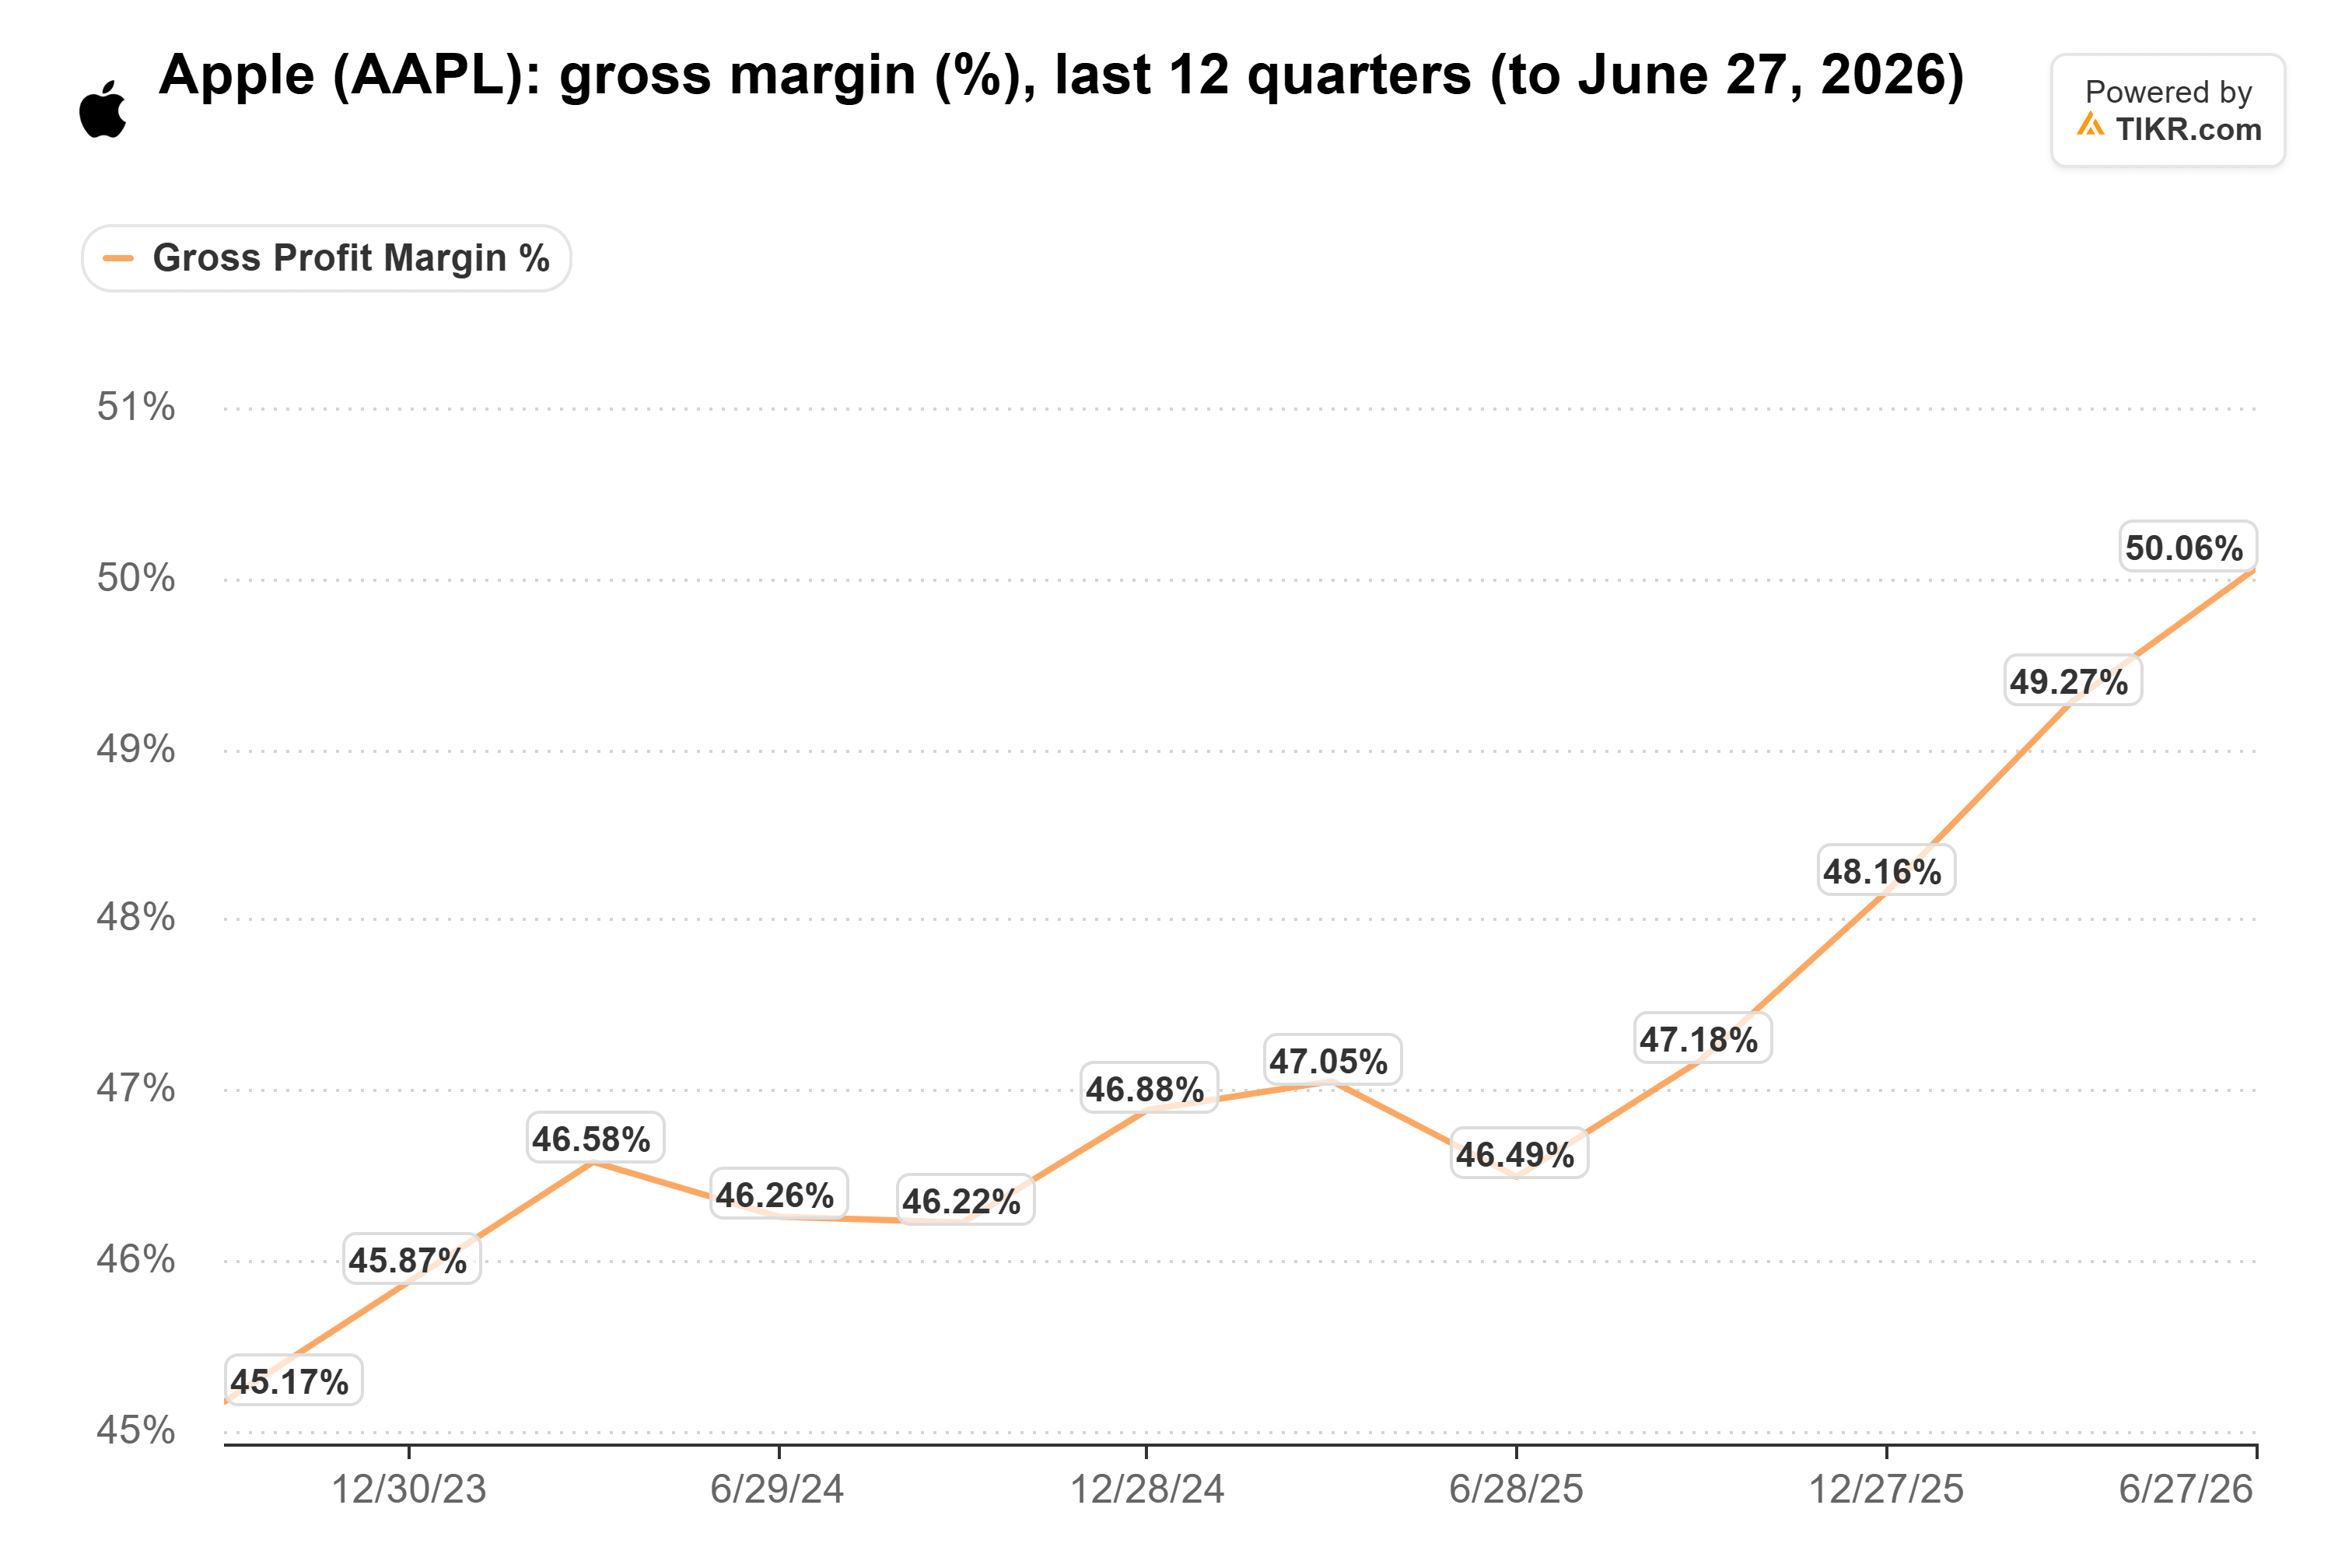
Marge brute d'AAPL : Trimestriel, sept. 2023-juin 2026 (TIKR)
Mais ces 50,1% incluent environ 2 points de remboursements de droits de douane. Sans eux, la marge brute est passée de 49,3% au trimestre de mars à 48,1% en juin. La prévision pour septembre de 47%-48% inclut environ un point de remboursements, ce qui implique donc 46,5% sans eux. Le directeur financier Kevan Parekh a déclaré que la mémoire représentait plus de 100% de chaque baisse.
La hausse des coûts se reflète également dans les prix d'Apple. Cook a déclaré en juillet qu'Apple les avait augmentés "à contrecœur". Sur TBPN, le co-animateur John Coogan a déclaré : "nous ne sommes plus dans cette ère à cause de la crise de la mémoire et de la hausse du prix des composants."
La prévision pour décembre est la plus importante
Le trimestre de septembre pourrait ne pas beaucoup faire bouger le cours de l'action, car Apple s'est approvisionnée avant la flambée des prix. Son stock de composants est passé à 7,6 milliards de dollars au 27 juin, contre 2,1 milliards de dollars à la fin de l'exercice 2025, et ce stock a maintenu les coûts de la mémoire à un niveau bas. Cook a déclaré en juillet que le bénéfice diminuerait au-delà du trimestre de septembre, et qu'Apple s'attendait à payer encore plus pour la mémoire en septembre.
Le chiffre à surveiller est donc la prévision de marge brute pour le trimestre de décembre. Les trimestres de décembre bénéficient généralement d'un coup de pouce des nouveaux lancements et d'un volume plus élevé. Une prévision à 46,5% ou plus avant remboursements montrerait qu'Apple maintient sa marge malgré les coûts de la mémoire, avec l'aide du mix et de composants non-mémoire moins chers. Une prévision en dessous de ce niveau mettrait en danger la prévision de marge brute des analystes à 47,4% pour l'exercice 2027, et cette prévision est déjà en baisse par rapport aux 48,6% pour l'exercice 2026.
Ce sera également la première conférence téléphonique de John Ternus en tant que PDG, et les investisseurs voudront entendre comment se vend l'iPhone Duo depuis le début de son expédition le 23 octobre. Vendre plus de téléphones augmente les revenus, mais cela n'aide pas la marge si chaque téléphone coûte plus cher à fabriquer.
La machine à cash d'Apple tourne toujours, mais à 38 fois les bénéfices, l'action est valorisée comme si les coûts de la mémoire allaient passer sans laisser de trace. Une prévision pour décembre inférieure à 46,5% serait le signe le plus clair que ce ne sera pas le cas, et je m'attendrais à ce que le multiple baisse si cela se produit.
L'autre côté de la médaille est que si les prix de la mémoire se refroidissent plus tôt que ne le prévoit la direction, la pression pourrait s'atténuer en un ou deux trimestres. Le premier endroit où cela se verrait est la prévision du 2 novembre.
Alors, que vaut réellement l'action Apple ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que pourrait valoir Apple. Partez des estimations consensuelles de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement de TIKR Terminal et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a pas de position sur les actions mentionnées. Merci de votre lecture et bon investissement !