Points clés
- Realty Income (O) publiera ses résultats du troisième trimestre lundi après la clôture, quelques jours après qu'un article de Simply Wall St l'ait signalée comme chère à environ 42 fois les bénéfices.
- Sur la base du prix par rapport au FFA ajusté (AFFO) anticipé, qui est la mesure utilisée pour valoriser les REITs, l'action se négocie à 13x, en dessous de sa moyenne quinquennale de 15x.
- Le consensus des analystes anticipe un FFA ajusté par action de 4,44 $ pour 2026, en hausse de 3,7 % par rapport à 2025 et au bas de la fourchette de prévisions de la direction.
- Surveillez l'écart entre le FFA ajusté et le FFO normalisé, ainsi que les rendements obligataires : la dette totale a atteint 31,3 milliards de dollars au 30 juin.
Realty Income publiera ses résultats du troisième trimestre lundi après la clôture, et un avertissement a accompagné la remontée précédant la publication. Un article de Simply Wall St cette semaine citait une juste valeur d'environ 62 $ selon le scénario utilisateur le plus suivi, soit environ 9 % au-dessus du cours de clôture de jeudi, mais sa propre analyse des bénéfices suggérait que l'action paraissait chère avant la publication. L'action a clôturé à 57,20 $ jeudi, en baisse de 16 % par rapport à son plus haut sur 52 semaines, et passe aujourd'hui ex-dividende.
Cet avertissement repose sur les bénéfices. L'article estime que l'action se négocie à environ 42 fois les bénéfices, contre environ 28x pour les REITs de détail.
Valorisez-la comme un REIT
Le ratio P/E fait paraître presque tout propriétaire immobilier cher. En 2025, Realty Income a comptabilisé 2,52 milliards de dollars d'amortissements, plus du double des 1,06 milliard de dollars de résultat net attribuable aux actionnaires ordinaires.
C'est pourquoi les REITs sont valorisés sur la base des fonds provenant des opérations ajustés (AFFO). Sur la base du prix par rapport au FFA ajusté anticipé, l'action se situe en dessous de sa propre moyenne quinquennale :
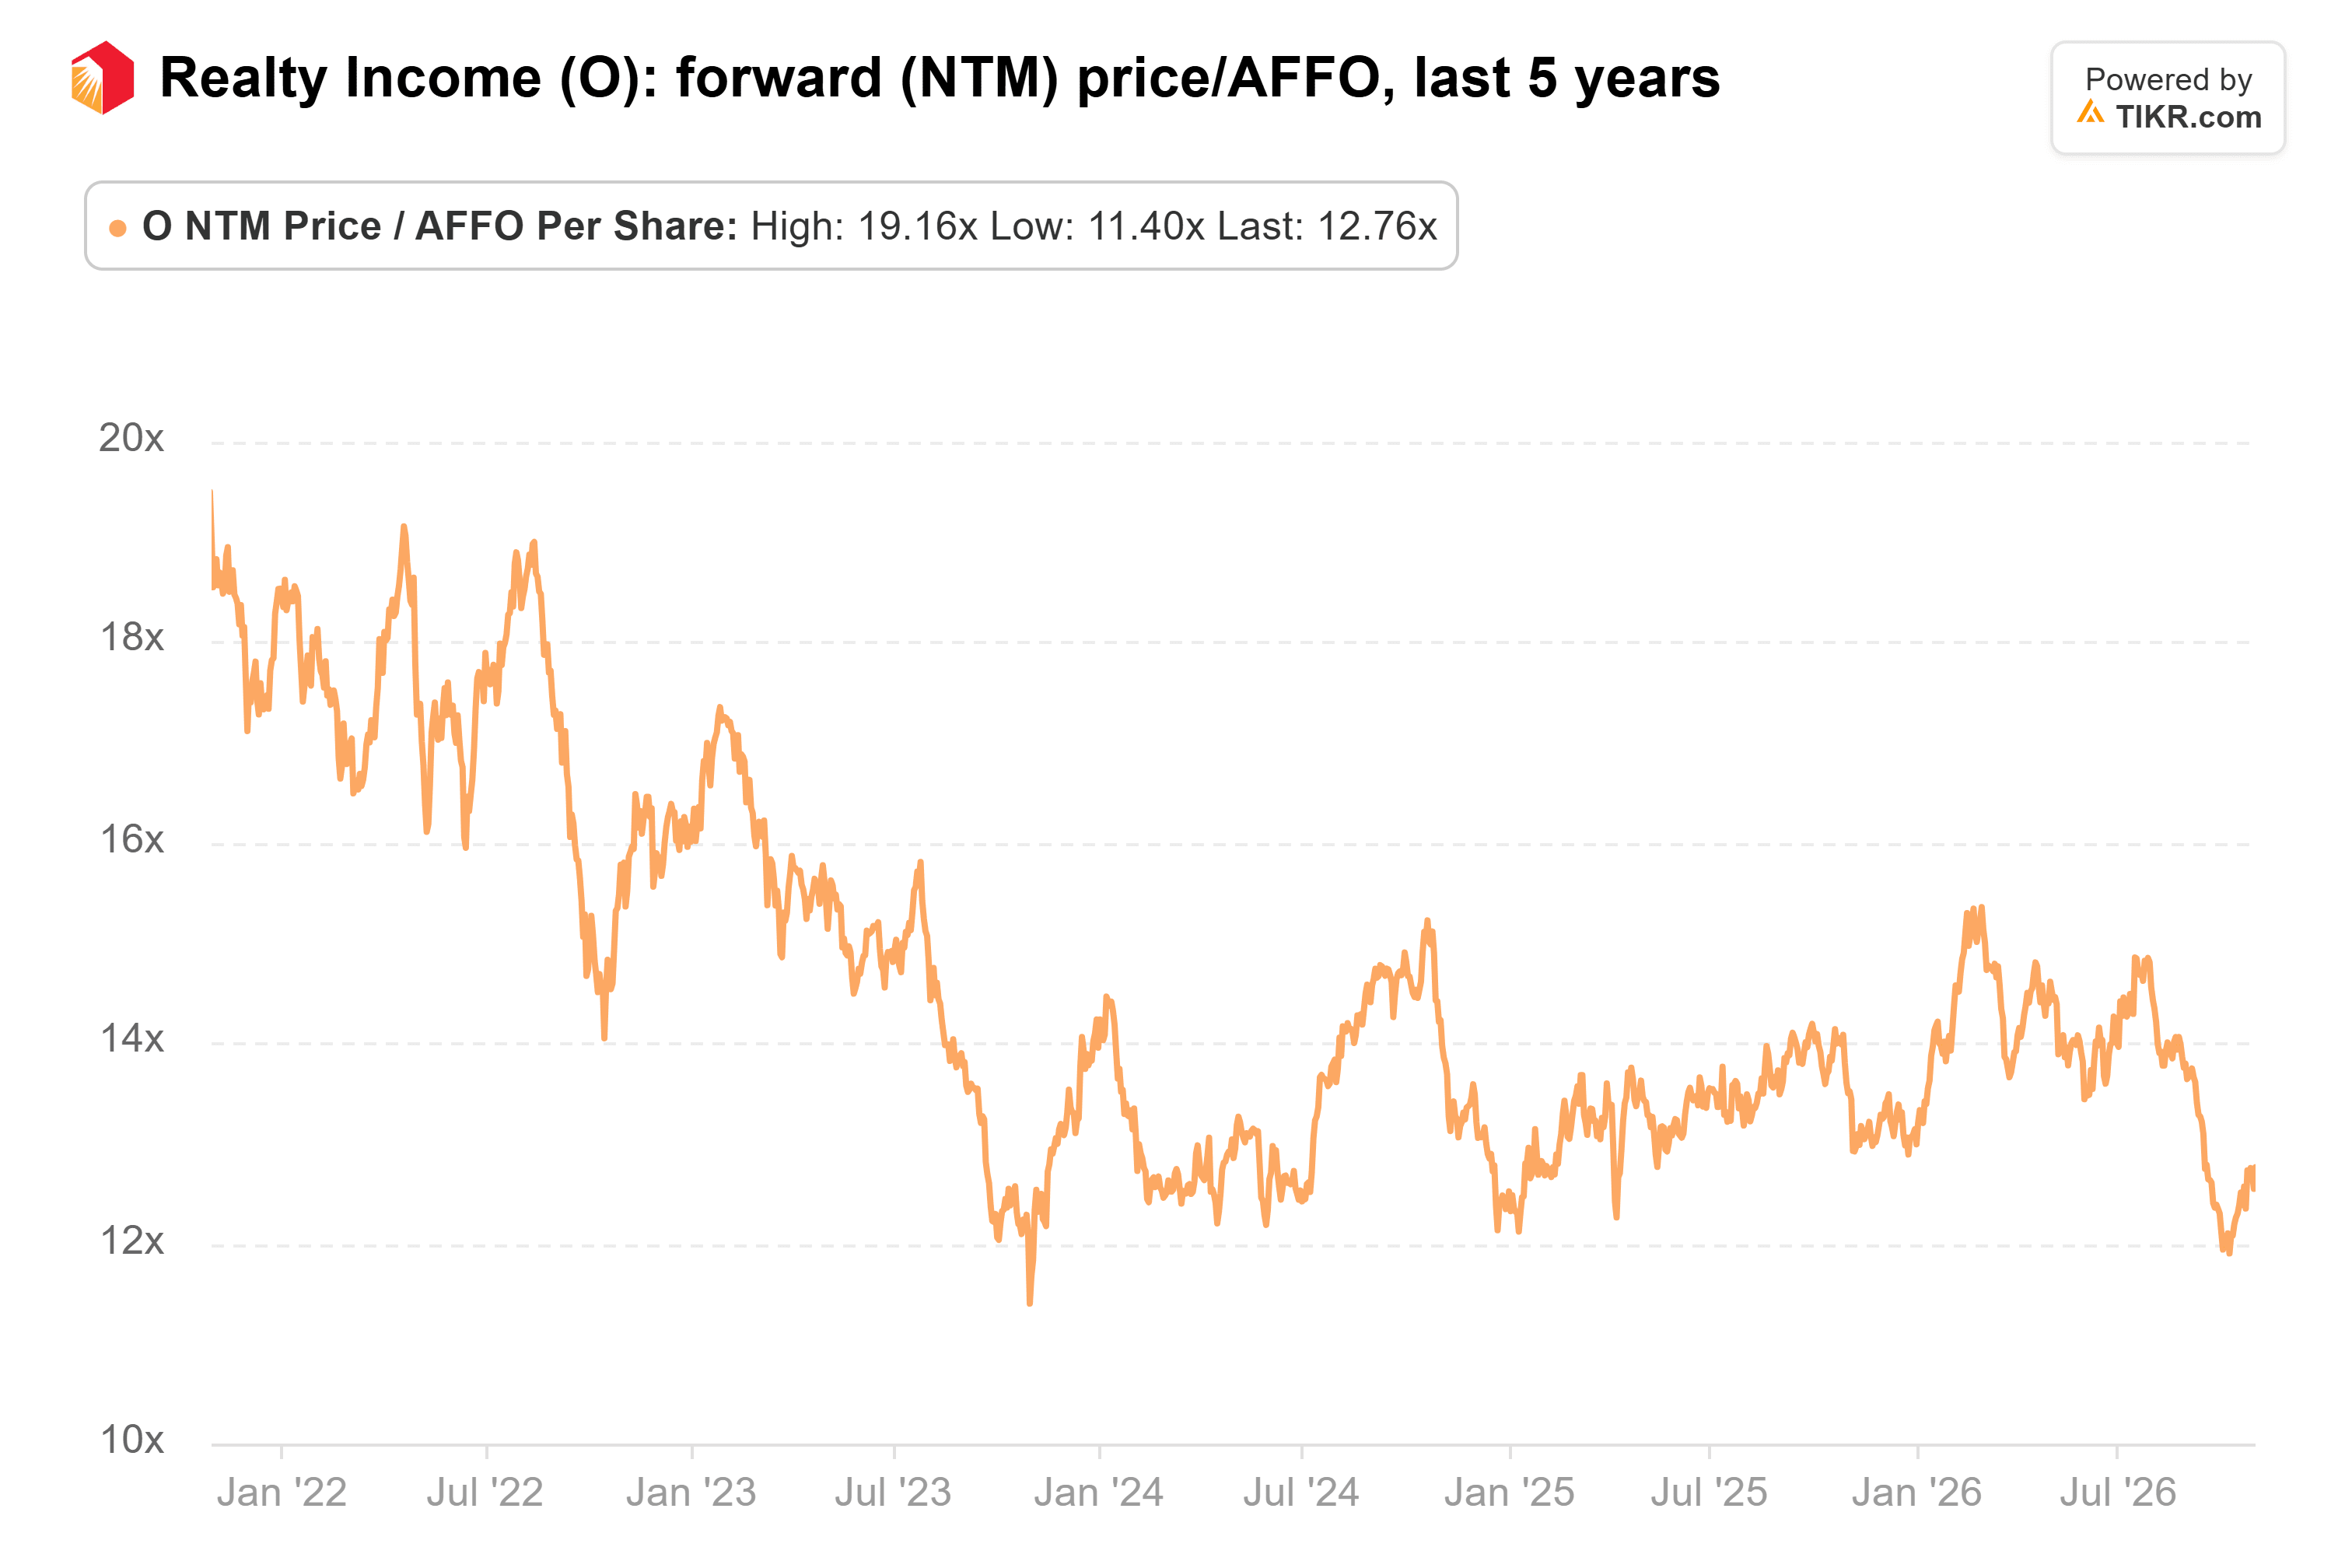
Action O Ratio Prix/FFA ajusté (NTM) : 5 ans (TIKR)
Realty Income se négocie à 13 fois le FFA ajusté par action que les analystes anticipent sur les 12 prochains mois. Sa moyenne quinquennale est de 15x, avec un pic à 19x en avril 2022 et un creux à 11x en octobre 2023.
À ce multiple, le prix n'exige que la matérialisation de la croissance anticipée par le consensus. Il ne paie aucun supplément pour un rebond.
TIKR suit 25 analystes sur Realty Income. Combien disent "Acheter" ?
Voyez la répartition complète des recommandations Acheter, Conserver et Vendre sur Realty Income, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour analyser des actions comme celle-ci. Voir les recommandations des analystes pour Realty Income
Ce que lundi doit montrer
La question de lundi est donc de savoir si le FFA ajusté par action continue de croître aussi vite que le consensus l'anticipe. Les analystes attendent 4,44 $ pour 2026, en hausse de 3,7 % par rapport aux 4,28 $ de 2025, et le dividende reste largement couvert sur ces chiffres :
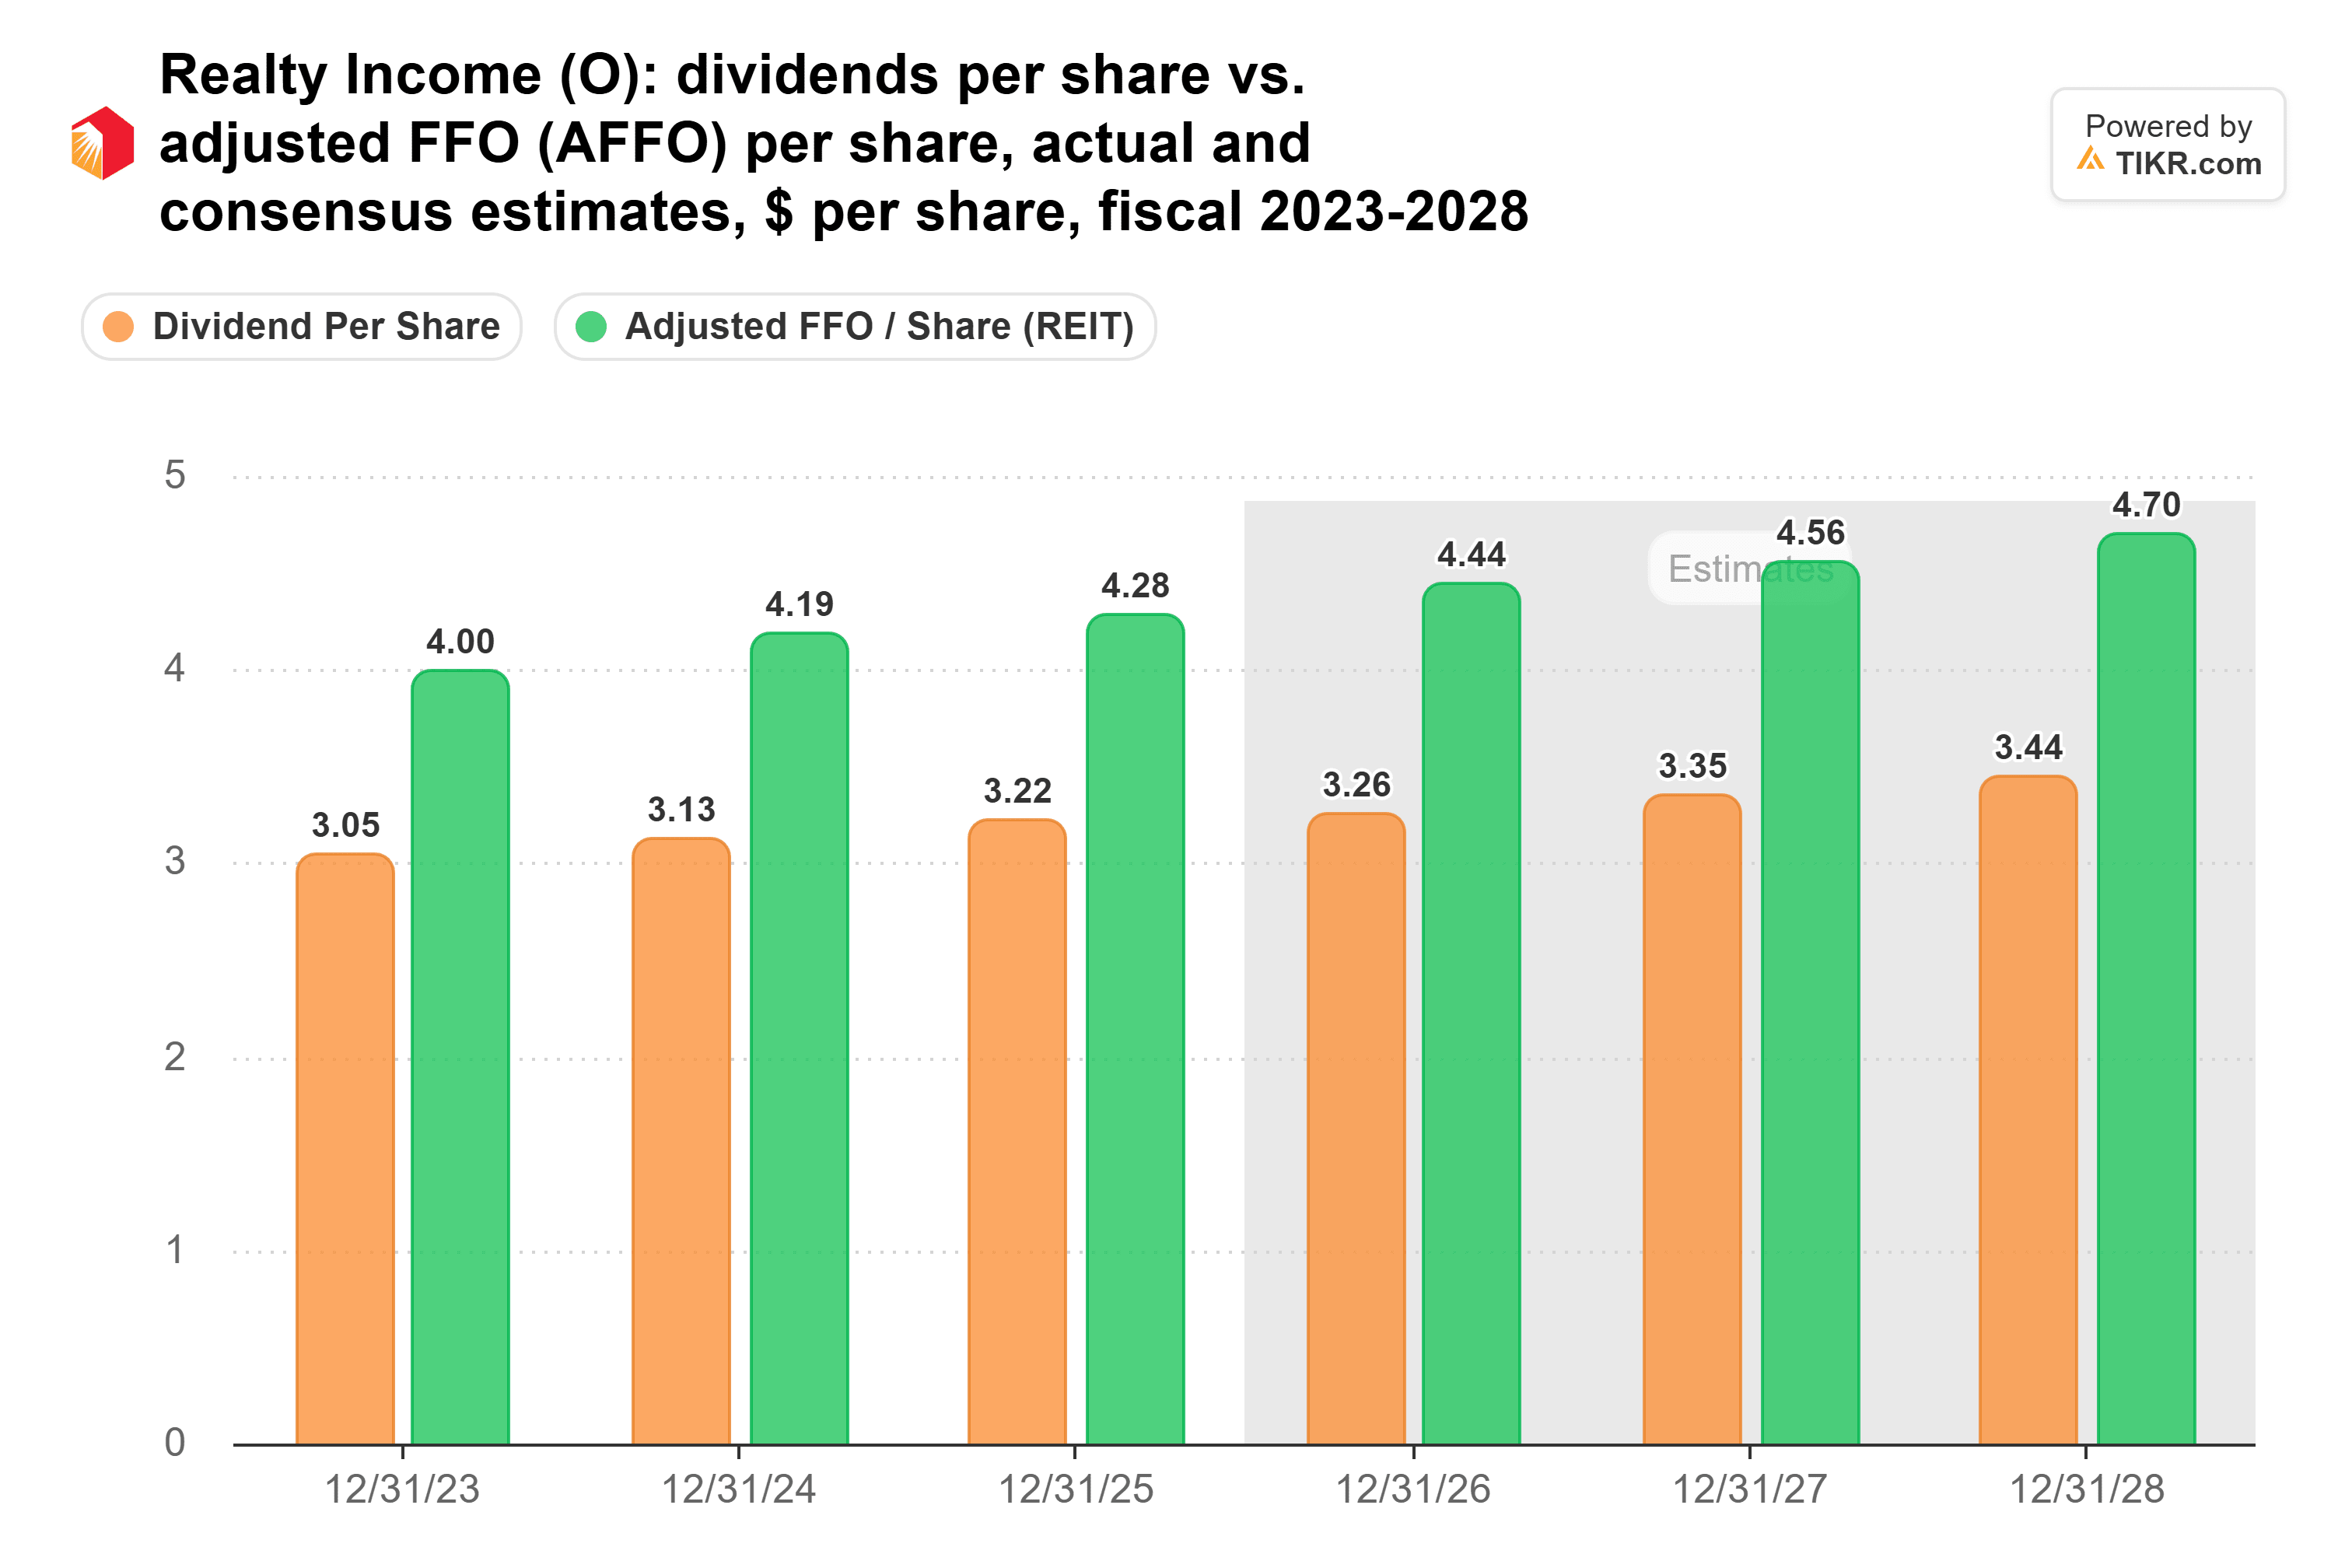
O Dividendes par action vs. FFA ajusté par action : Données réelles et estimations, 2023-2028 (TIKR)
Les 3,26 $ de dividendes anticipés pour 2026 utiliseraient environ 73 % de ce FFA ajusté. C'est un taux de distribution confortable pour un REIT.
Le consensus de 4,44 $ se situe au bas de la fourchette de prévisions de 4,44 $ - 4,45 $ fixée par la direction en août. Pour y parvenir, il faut environ 1,11 $ par trimestre au second semestre. C'est environ 2,3 % de plus qu'au second semestre 2025, soit moins de la moitié du rythme du premier semestre.
La manière dont Realty Income y parvient compte également. Le FFA ajusté par action a augmenté de 5,2 % au premier semestre 2026, tandis que le FFO normalisé par action a augmenté de 1,4 %. Le FFA ajusté a dépassé le FFO normalisé de 76,6 millions de dollars sur le semestre, contre 3,2 millions de dollars un an plus tôt. Sur la même période, les provisions pour pertes sur créances, que le FFA ajusté réintègre, sont passées à 46,4 millions de dollars, et le portefeuille de prêts a presque doublé pour atteindre 3,36 milliards de dollars.
La majeure partie de cela s'est produite au premier trimestre, et l'écart s'était déjà réduit à environ 23 millions de dollars au deuxième. J'aimerais le voir continuer à se réduire lundi, avec une fourchette de prévisions maintenue ou relevée.
Le marché obligataire a aussi son mot à dire
Un propriétaire en location nette peut fluctuer autant sur les taux d'intérêt que sur n'importe quel trimestre. L'action a chuté de 12 % entre le 30 juin et le 30 septembre alors que les rendements augmentaient, et ce même après que la direction ait relevé ses prévisions. Realty Income finance une grande partie de sa croissance par la dette, qui est passée de 20,9 milliards de dollars en septembre 2023 à 31,3 milliards de dollars au 30 juin 2026 :
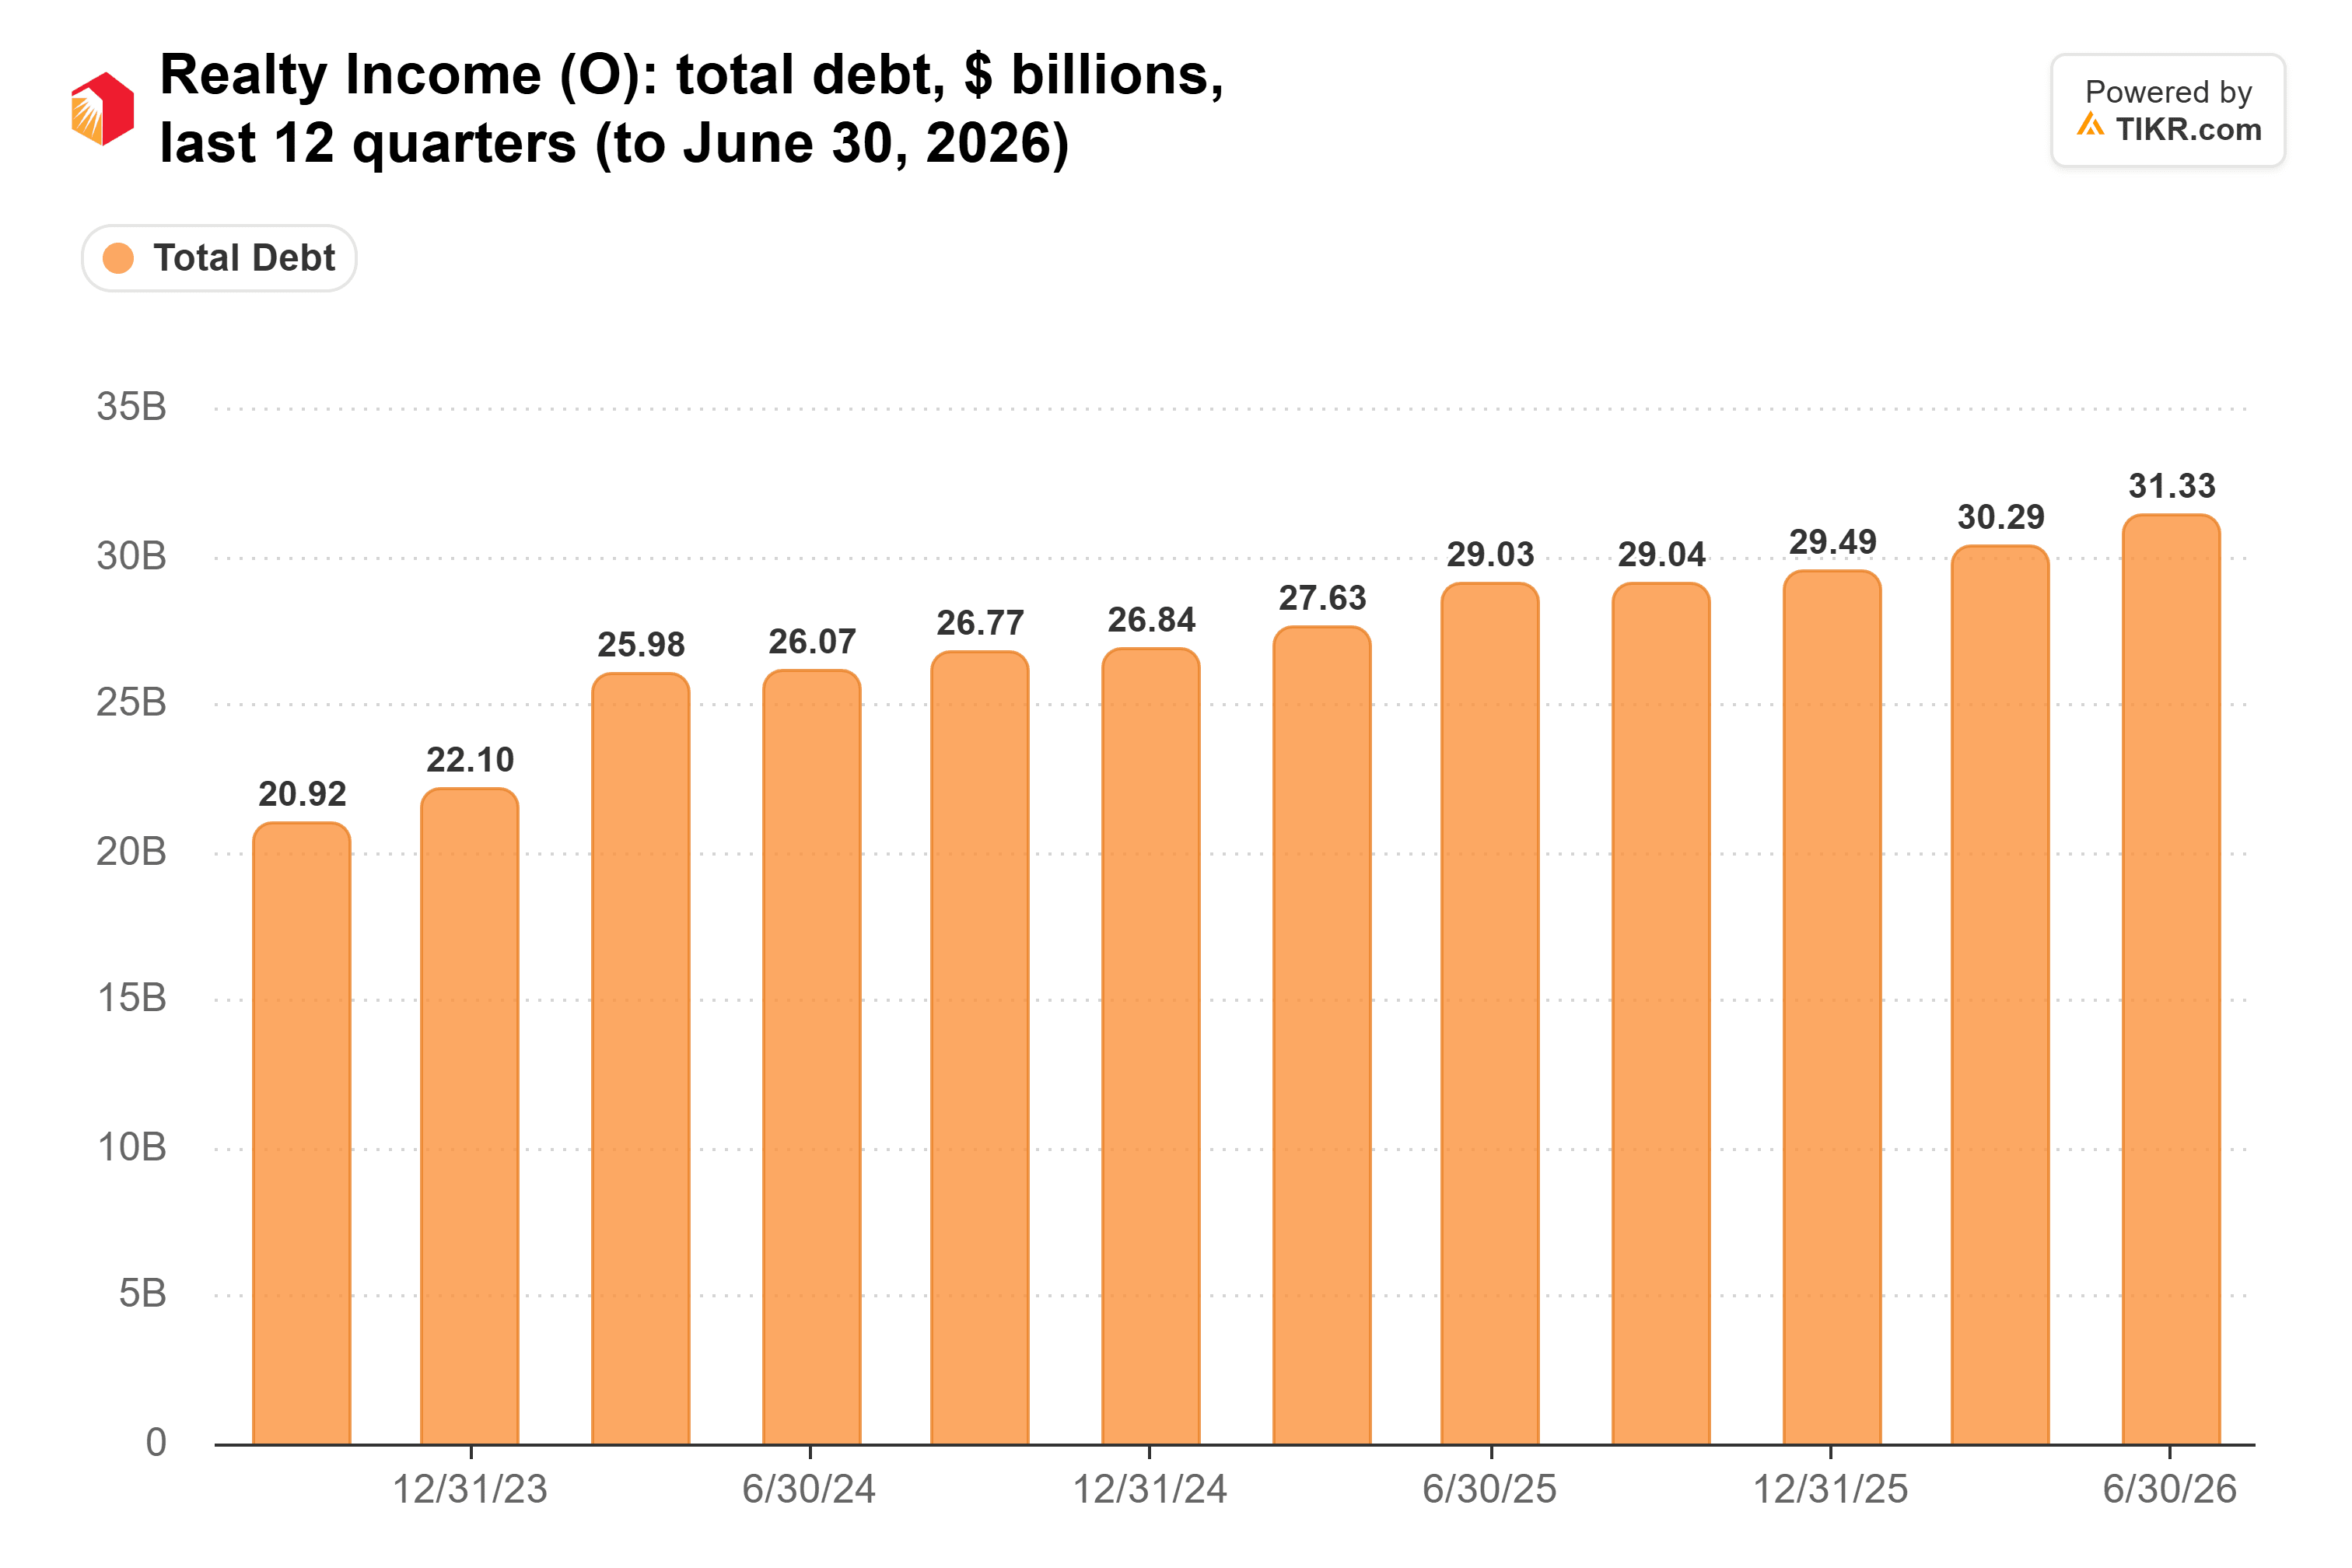
O Dette totale : Trimestrielle, T3 2023-T2 2026 (TIKR)
Les analystes s'attendent à ce que les charges d'intérêts augmentent de 16 %, passant de 1,25 milliard de dollars en 2026 à 1,45 milliard de dollars en 2027. Le multiple est également important pour la croissance. En septembre, le directeur financier Jonathan Pong a déclaré que le coût effectif des nouvelles émissions d'actions équivaut au rendement du FFA ajusté. À 13 fois le FFA ajusté anticipé, cela représente environ 8 %, soit à peu près le coût du capital à long terme que les transactions doivent dépasser. Ainsi, une hausse des rendements des Treasuries pendant la semaine de publication pourrait faire bouger l'action plus qu'un centime de FFA ajusté dans un sens ou dans l'autre.
Moins chère qu'il n'y paraît
Sur la mesure adaptée à un REIT, Realty Income ne paraît pas surévaluée avant lundi. À 13 fois le FFA ajusté anticipé, le prix exige la croissance anticipée par le consensus et très peu de chose en plus. Si le troisième trimestre maintient le FFA ajusté par action sur la trajectoire des 4,44 $ et que l'écart des réintégrations continue de se réduire, l'inquiétude sur la juste valeur semble exagérée.
Le test le plus difficile sera les prévisions pour 2027 début d'année prochaine, alors que les analystes anticipent une croissance du FFA ajusté par action de seulement 2,7 %, à 4,56 $.
Alors, quelle est la valeur réelle de l'action Realty Income ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Realty Income pourrait valoir. Partez du consensus des analystes de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Realty Income gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !