Points clés
- L'action Realty Income a progressé de 9% au cours du dernier mois. Elle est remontée depuis son plus bas sur 52 semaines alors que les rendements des Treasuries baissaient.
- Le FFO ajusté (AFFO) du troisième trimestre a augmenté de 3,7% pour atteindre 1,12 $ par action, et la direction a relevé ses prévisions d'AFFO pour 2026 à 4,45-4,46 $.
- Realty Income utilise toujours de la dette et des actions pour financer sa croissance, donc des rendements plus bas réduisent le coût de financement de ses nouvelles acquisitions.
- L'action se négocie toujours en dessous de sa moyenne sur cinq ans du multiple du FFO ajusté (AFFO) prospectif, elle semble donc toujours être un achat intéressant pour le revenu. Un rebond des rendements des Treasuries est le principal risque.
L'action Realty Income (O) a progressé de 9% au cours du dernier mois jusqu'à la clôture du 6 novembre, tandis que le S&P 500 a perdu 6% et le Nasdaq 100 a chuté de 11%. Elle a même clôturé en hausse le 5 novembre, jour où le S&P 500 a perdu 4,4%.
La majeure partie de cette performance provient du marché obligataire. Mais lorsque Realty Income a publié ses résultats du troisième trimestre le 2 novembre, elle a également dépassé les estimations et relevé ses prévisions.
Tout a commencé avec les obligations
L'action est tombée à son plus bas sur 52 semaines début octobre alors que les rendements des Treasuries atteignaient leurs plus hauts niveaux depuis plus de 20 ans.
Puis les investisseurs ont commencé à vendre les actions liées à l'IA et à acheter des obligations. Le 22 octobre, Meta Platforms a chuté de 7% suite à ses plans de dépenses en IA, le rendement du 10 ans a baissé de 19 points de base à 4,95%, et Realty Income a progressé de 3%. Au 30 octobre, le bon du Trésor à 10 ans était en passe d'enregistrer sa plus forte hausse mensuelle depuis 2024.
Cela est plus important pour Realty Income que pour la plupart des entreprises. Elle dépend toujours de la dette et de nouvelles émissions d'actions pour financer son objectif d'investissement de 10 milliards de dollars pour 2026. Le directeur financier Jonathan Pong a déclaré en septembre que le coût effectif des nouvelles actions équivaut au rendement AFFO de l'action. Des rendements des Treasuries plus bas réduisent le coût de la dette, et un cours de bourse plus élevé réduit le coût des actions.
TIKR suit 25 analystes sur Realty Income. Combien recommandent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Realty Income, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Realty Income
Puis est venu un dépassement et un relèvement des prévisions
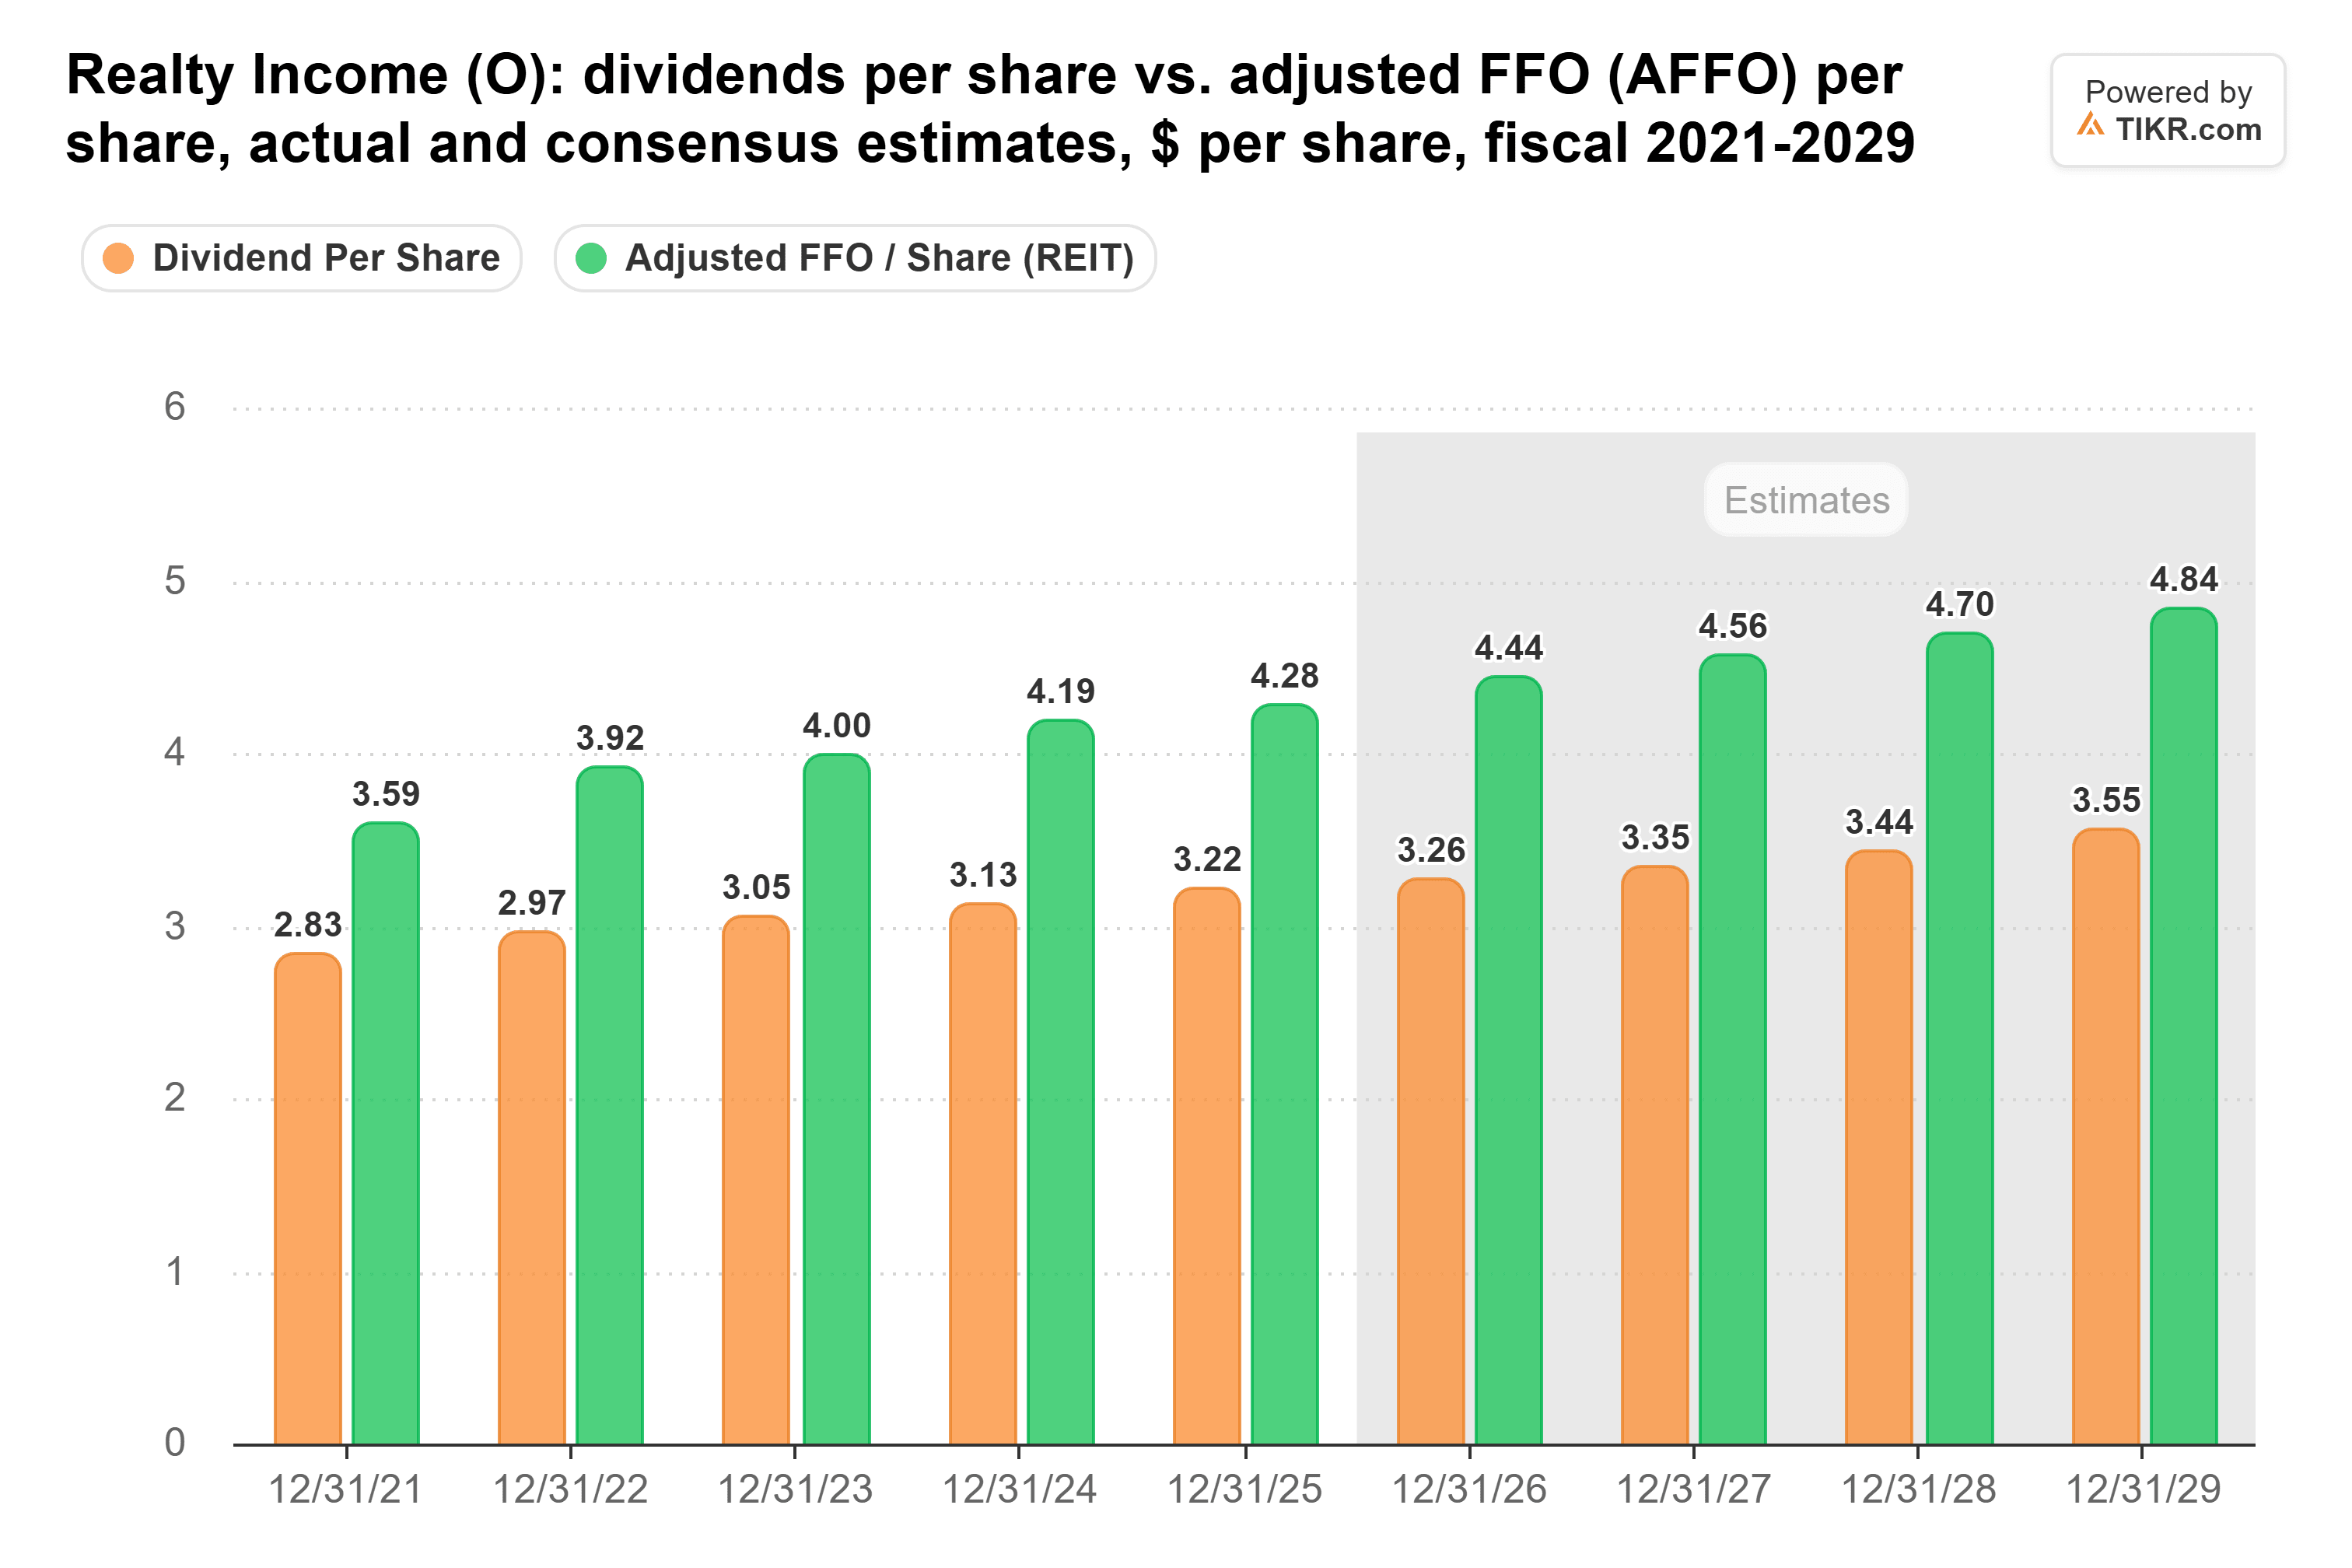
Le FFO ajusté (AFFO) du troisième trimestre a augmenté de 3,7% pour atteindre 1,12 $ par action contre 1,08 $, soit un centime de plus que le consensus de 1,11 $. La direction a relevé ses prévisions d'AFFO pour 2026 à 4,45-4,46 $, contre 4,44-4,45 $ auparavant, et a maintenu l'objectif d'investissement de 10 milliards de dollars. Les prévisions de résultat net GAAP sont tombées à 1,55-1,56 $ par action.
La croissance semblait également plus saine. L'AFFO a dépassé le FFO normalisé de 17,4 millions de dollars au cours du trimestre, contre 23,5 millions de dollars au deuxième trimestre, donc l'écart de réintégration a continué de se réduire. Le taux d'occupation est resté à 98,8%, et le dividende a utilisé 72,6% de l'AFFO, un niveau bien couvert.
La nouvelle fourchette est juste au-dessus des 4,44 $ attendus par les analystes pour 2026 avant la publication des résultats. Le FFO ajusté par action reste bien supérieur au dividende pour chaque année des estimations :
Les nouvelles sur le financement étaient les plus importantes. Les émissions d'actions publiques n'ont couvert que 18% du volume d'investissement au premier semestre, contre une moyenne de 47% sur les trois années précédentes. Au cours du trimestre, la société a également ajouté un partenariat européen avec KKR et 1 milliard de dollars de titres convertibles à 3,75%. Comme l'a déclaré le PDG Sumit Roy dans le communiqué, "Ce trimestre, nous avons financé des investissements avec un écart de levier neutre réalisé d'environ 170 points de base et avons entièrement préfinancé nos besoins en fonds propres pour le reste de l'année."
Une fin d'année plus lente
Les prévisions impliquent un AFFO du quatrième trimestre de 1,10-1,11 $ par action, contre 1,08 $ il y a un an, donc la croissance ralentit à 2%-3%. Cantor Fitzgerald et Freedom Broker ont tous deux abaissé leurs objectifs de cours à 63 $ après la publication des résultats.
Le test le plus important sera les prévisions pour 2027, qui seront publiées avec les résultats du quatrième trimestre début de l'année prochaine. Avant la publication des résultats, les analystes s'attendaient à un AFFO 2027 de 4,56 $ par action, soit une croissance de moins de 3%.
Toujours bon marché par rapport à son propre historique
Même après cette hausse, l'action se négocie bien en dessous de son multiple habituel. À la clôture du 2 novembre, elle se négociait à 13 fois l'AFFO prospectif, contre une moyenne sur cinq ans de 15x et un pic de 19x en avril 2022 :
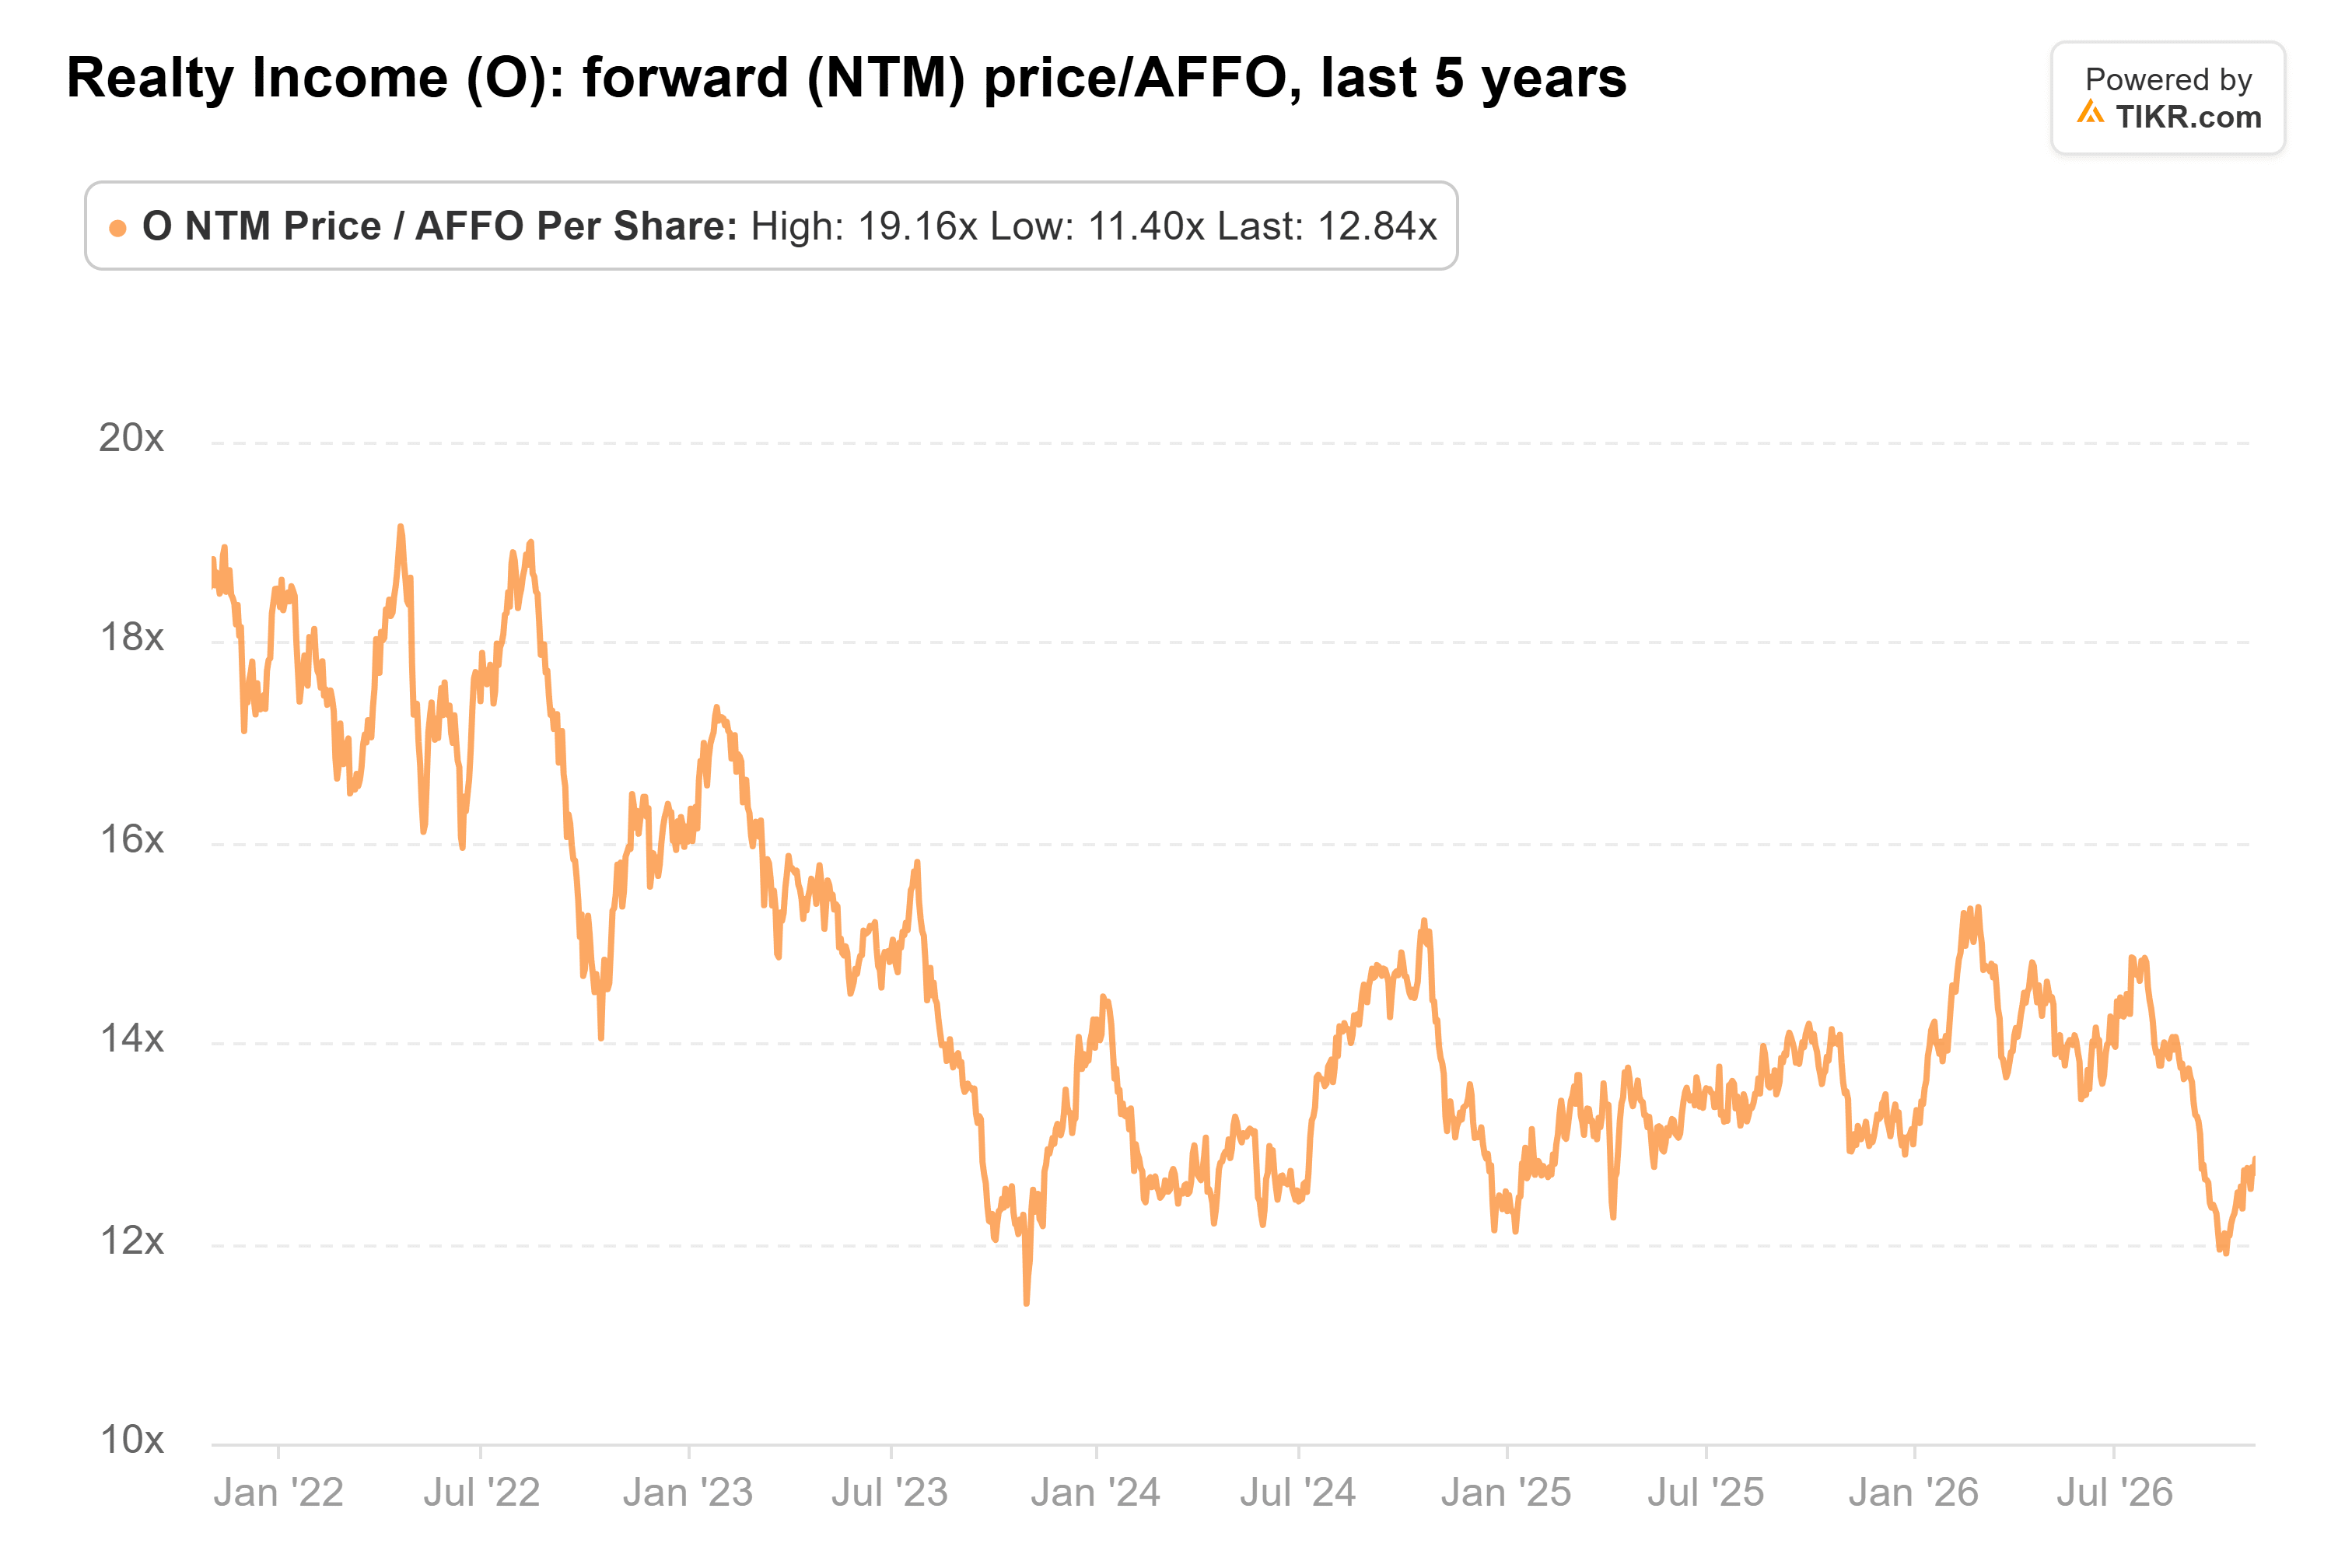
Elle est toujours à environ 13x à la clôture du 6 novembre à 59,04 $, où l'action offre un rendement de 5,5% sur son dividende annualisé de 3,258 $. Même ces objectifs de cours plus bas de 63 $ sont environ 7% au-dessus de ce cours de clôture.
Prendre ses bénéfices ici semble prématuré. L'action est toujours 13% en dessous de son plus haut sur 52 semaines de 67,94 $, et le dividende est bien couvert. À 13x, les investisseurs ne paient guère plus que la faible croissance que les analystes attendent déjà. Pour les investisseurs en quête de revenus, en ajouter davantage a du sens.
Si le rendement du 10 ans remonte au-dessus de 5%, les coûts de financement de Realty Income augmenteront avec lui, et les actions perdraient probablement une partie des gains de ce mois.
Alors, quelle est la valeur réelle de l'action Realty Income ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle d'évaluation de TIKR et de voir ce que Realty Income pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Évaluez Realty Income gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les récentes actualités de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !