L'action Qualcomm (QCOM) s'échangeait à environ 183 $ lundi matin 5 octobre, en baisse de 0,8 % à 11h09 EDT, après que Qualcomm et Huawei ont annoncé un accord de licence de brevets pluriannuel couvrant la 5G, le calcul, l'IA et les réseaux. Qualcomm achètera également certains brevets américains de Huawei, sous réserve d'approbations réglementaires.
C'est un lundi chargé en licences. Le même jour, Qualcomm se dirige vers un procès contre Arm dans le Delaware, cherchant à cesser de payer des redevances à Arm pour une durée allant jusqu'à cinq ans.
Ce que Qualcomm obtient de Huawei
Il s'agit de la première licence Huawei-Qualcomm incluant la 5G, a rapporté Reuters. Aucune des deux entreprises n'a dévoilé les termes financiers ni précisé quelle partie paie. John Han, vice-président exécutif de Qualcomm, a déclaré que l'accord « réaffirme la reconnaissance par l'industrie du leadership technologique 5G de Qualcomm et du succès du programme de licences SEP 5G de Qualcomm. »

Le timing est important car l'activité de licences a été faible. Le segment de licences QTL de Qualcomm a généré 1,28 milliard de dollars au trimestre de juin, le plus bas des huit derniers trimestres et en baisse par rapport aux 1,32 milliard de dollars il y a un an. C'est aussi l'activité la plus rentable de Qualcomm, affichant une marge EBT de 69 % le trimestre dernier.
Modèle de valorisation de QCOM : la marge baisse, la croissance se maintient
J'ai exécuté un scénario médian avec une croissance du chiffre d'affaires de 10,1 % par an, une marge de résultat net de 26,5 %, une croissance du BPA de 14,0 % par an et un P/E progressant légèrement de 0,9 % par an. C'est plus lent que la croissance du chiffre d'affaires de 13,3 % de l'année dernière, et la marge se situe en dessous des 29,6 % de l'année dernière. Je l'ai fixée plus basse car le directeur financier Akash Palkhiwala a déclaré lors de la conférence téléphonique sur les résultats du T3 2026 que les puces personnalisées pour centres de données représenteront « un frein de 1,5 % à 2 % sur la marge brute moyenne pondérée pour QCT. »
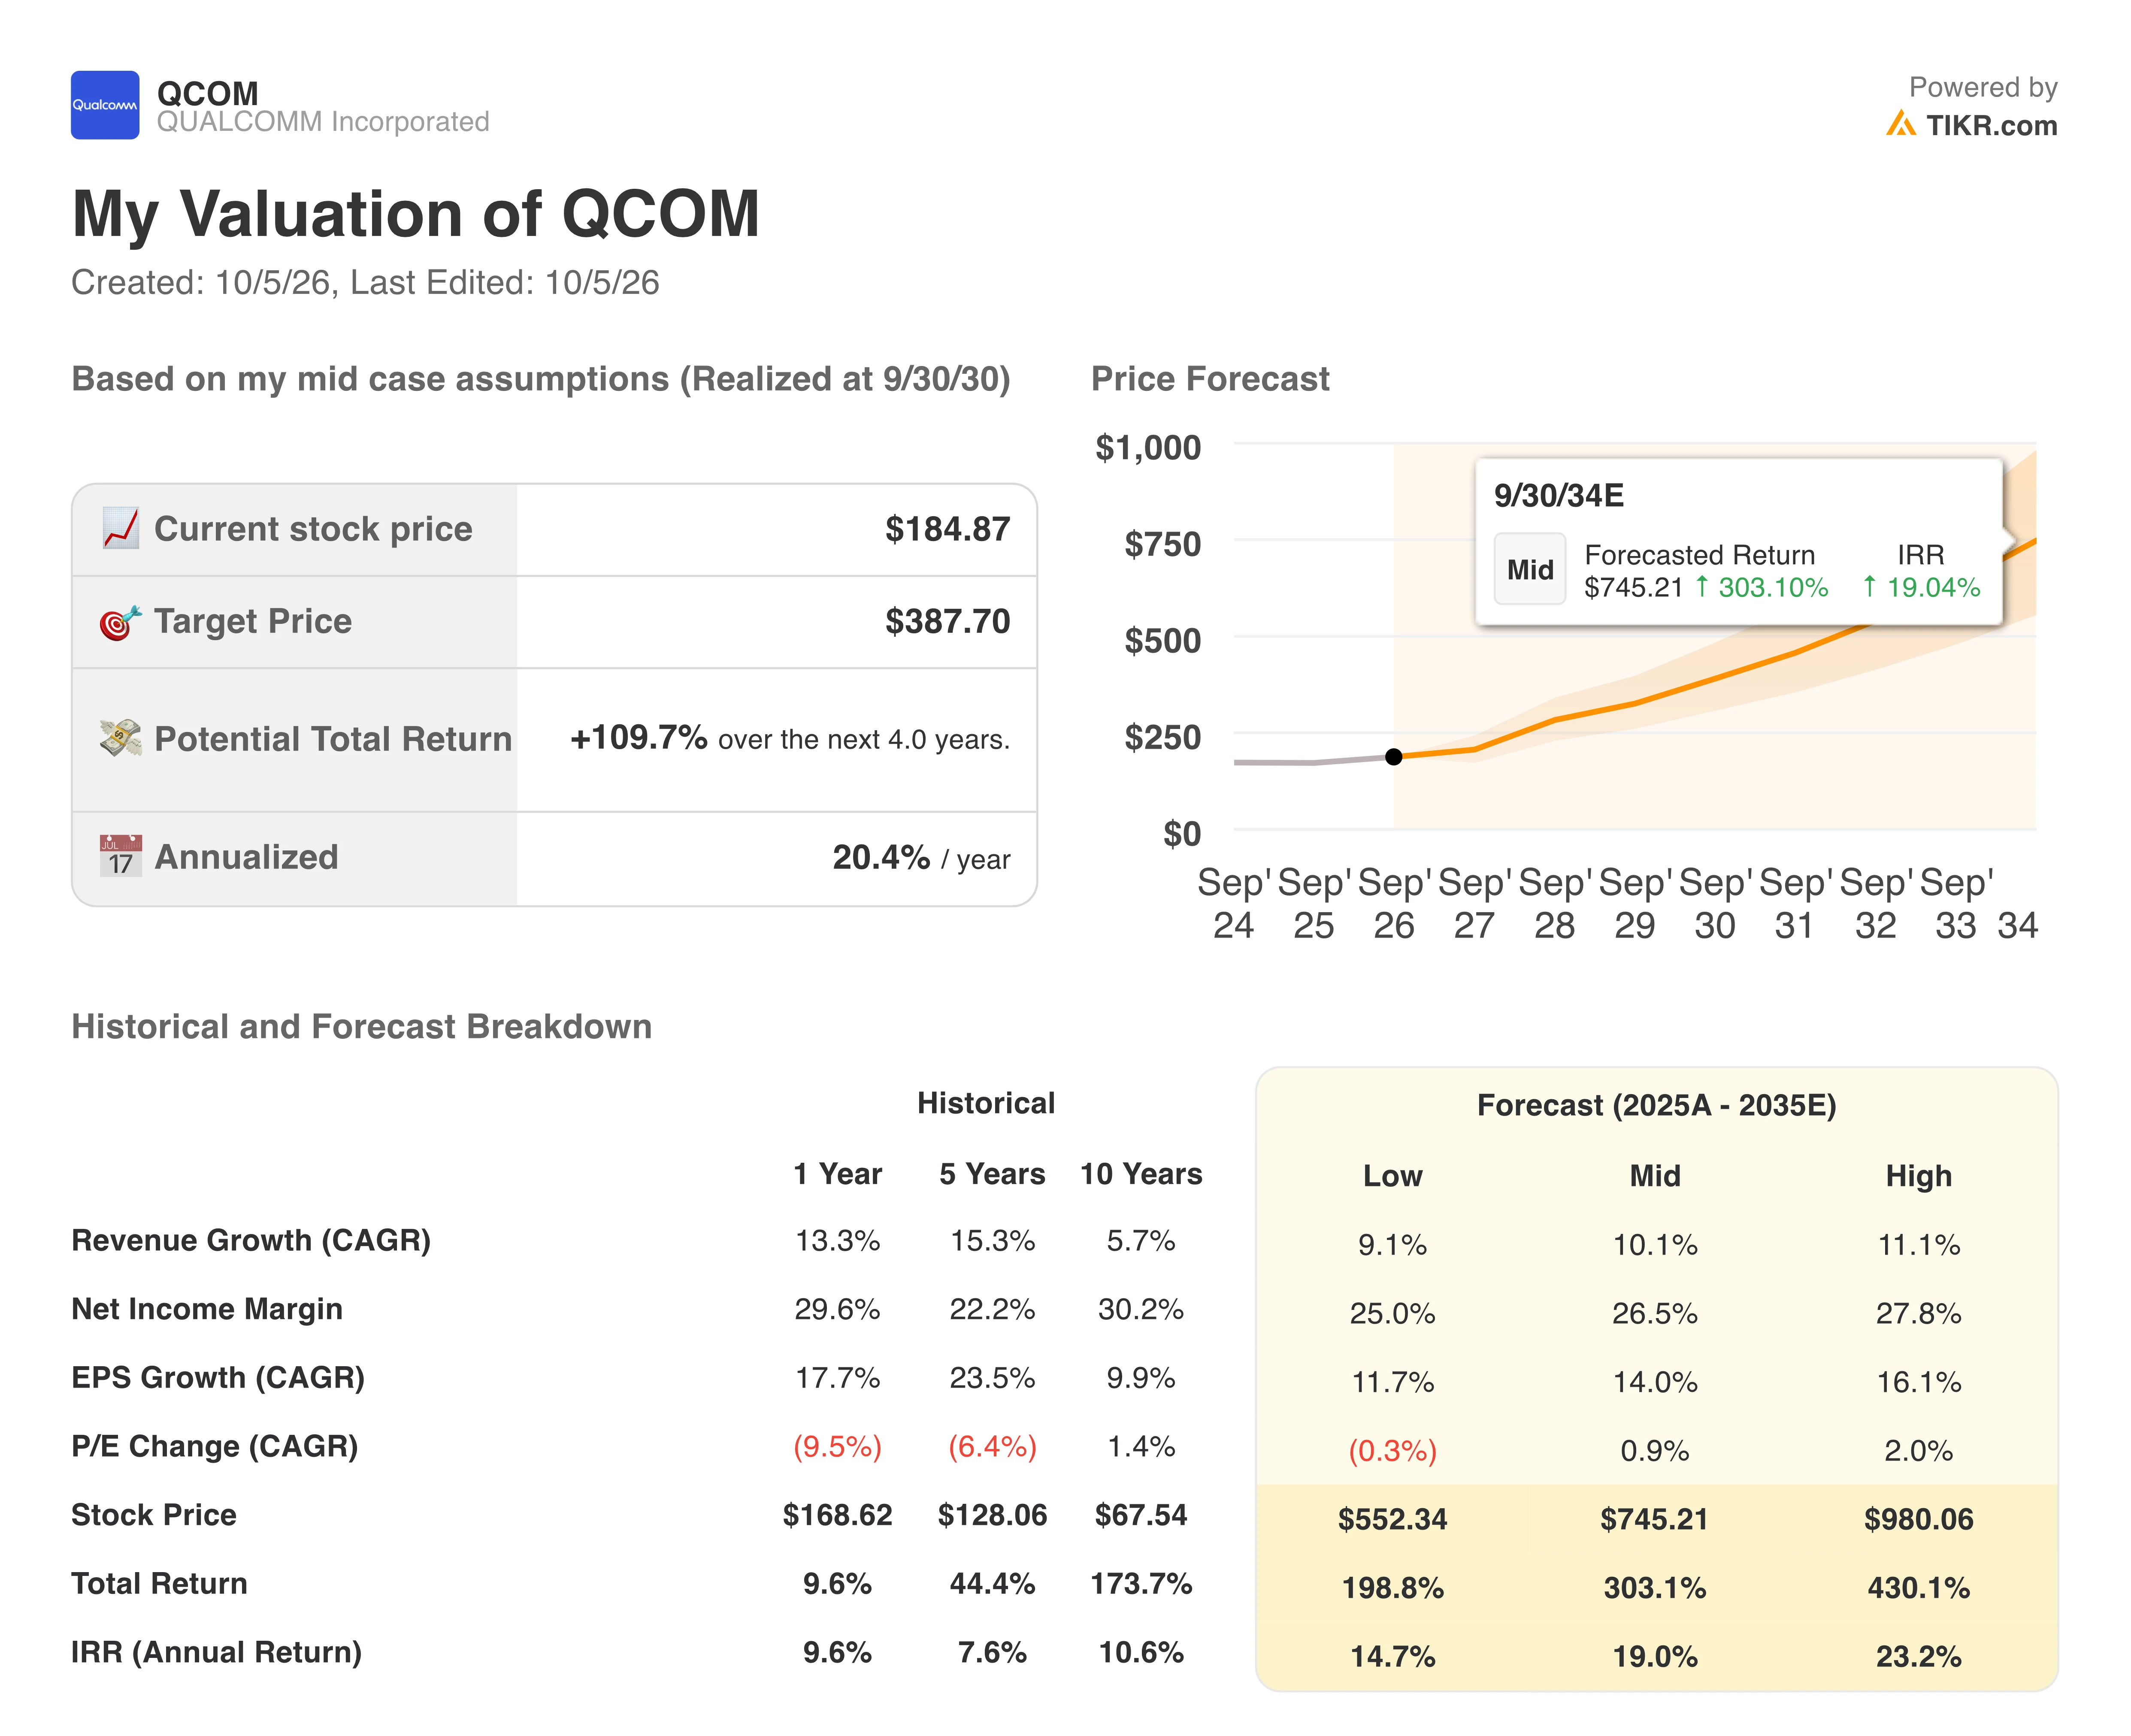
Le modèle aboutit à un prix de 388 $ au 30 septembre 2030. Cela représente un rendement total de 109,7 % depuis 184,87 $ sur 4,0 ans, soit 20,4 % par an. L'action double à peu près.
Pour donner une idée, Qualcomm vise 15 milliards de dollars de chiffre d'affaires dans les centres de données pour l'exercice 2029, soit environ 2,6 fois ce que QTL a généré sur les quatre derniers trimestres. Huawei se situe du côté à forte marge de l'activité. L'accélération dans les centres de données est ce sur quoi le modèle s'appuie, donc surveillez les premiers revenus des puces personnalisées que Qualcomm attend au trimestre de décembre.
Vous n'êtes pas d'accord avec mes hypothèses ? Construisez votre propre modèle QCOM sur TIKR en 60 secondes, gratuitement. En savoir plus ici.
Alors, quelle est la valeur réelle de l'action QUALCOMM ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que l'action QCOM pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez QUALCOMM Incorporated gratuitement→
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !