

Points clés
- L'action Qualcomm a perdu 10% sur l'année écoulée, après qu'un rallye de mai sur les appareils IA, les voitures et les centres de données s'est effondré.
- Le chiffre d'affaires des terminaux a chuté de 20% au trimestre de juin et les revenus d'Apple de Qualcomm s'érodent plus vite que prévu, tandis que le chiffre d'affaires automobile a progressé de 61%.
- Le CFO de Qualcomm a déclaré en septembre que les téléphones avaient touché le fond, mais Intel a averti le 29 octobre que les pénuries de mémoire continueront de réduire le marché des PC.
- Les analystes attendent un BPA pour l'exercice 2027 inférieur à celui de 2026 et l'action se négocie au-dessus de son multiple habituel, elle semble donc à éviter jusqu'à ce que le rapport du 4 novembre chiffre les revenus des centres de données.
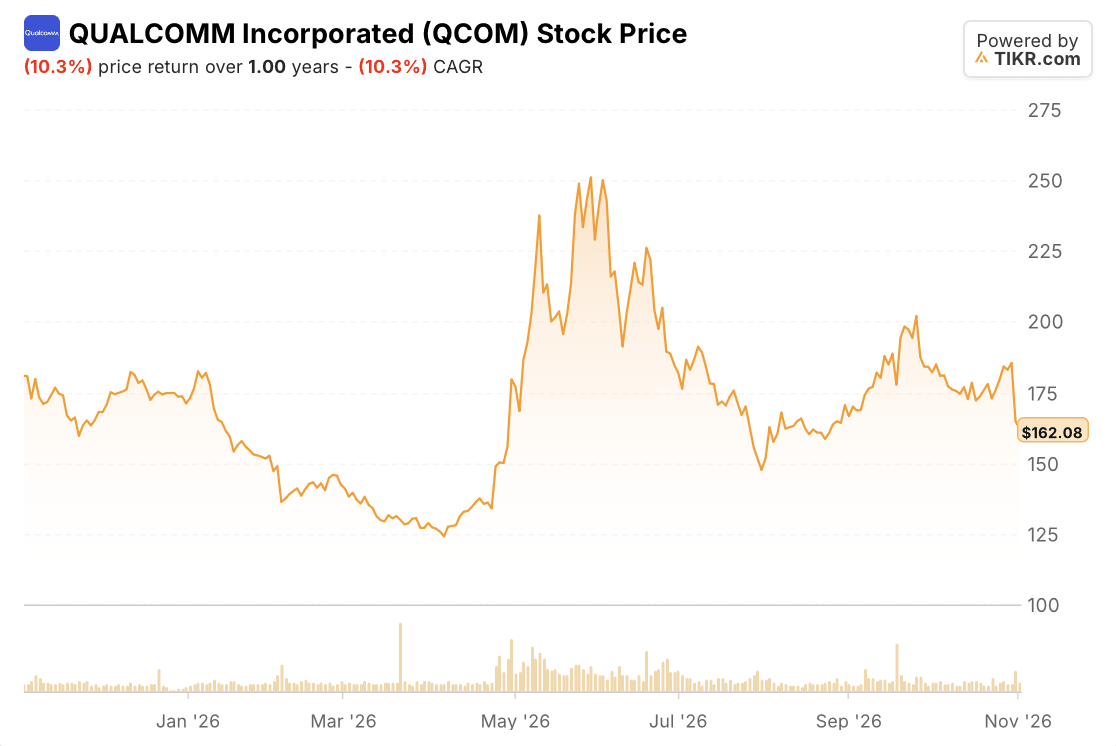
Qualcomm (QCOM) a perdu 10% sur l'année écoulée, et ce chiffre cache un aller-retour. Le titre a atteint un pic le 29 mai grâce à l'enthousiasme pour les appareils IA, les voitures et les centres de données, et il a perdu 35% depuis.
En septembre, le CFO et COO Akash Palkhiwala a déclaré à propos des smartphones : "Nous sommes au point bas du cycle. Les choses ne peuvent qu'aller mieux à partir de maintenant." Depuis, Intel (INTC) a averti que les pénuries de mémoire continueront de réduire le marché des PC, et les ventes de Qualcomm à Apple (AAPL) s'érodent plus vite que prévu.
Que s'est-il exactement passé
Voici l'année, rapport par rapport :
- 4 février : Le chiffre d'affaires du trimestre de décembre a atteint un record de 12,3 milliards de dollars, mais les prévisions pour le trimestre de mars de 10,2 à 11,0 milliards de dollars incluaient l'impact des pénuries de mémoire chez les clients fabricants de terminaux.
- 17 mars : Qualcomm a augmenté son dividende et ajouté un rachat d'actions de 20 milliards de dollars.
- 29 avril : Le chiffre d'affaires des terminaux a chuté de 13% et celui de l'automobile a augmenté de 38%. Le PDG Cristiano Amon a déclaré qu'une puce sur mesure d'un hyperscaler était "sur la bonne voie pour des premières expéditions plus tard cette année civile".
- 21 mai : Stellantis a annoncé qu'il utiliserait des processeurs Snapdragon dans ses voitures.
- 24 juin : Lors de sa Journée des Investisseurs, Qualcomm s'est fixé un objectif de 40 milliards de dollars de revenus hors terminaux d'ici l'exercice 2029, presque le double de son objectif de novembre 2024.
- 29 juillet : Le chiffre d'affaires des terminaux du trimestre de juin a chuté de 20%, à 5,09 milliards de dollars, tandis que celui de l'automobile a bondi de 61% à 1,59 milliard de dollars. Les prévisions de BPA ajusté de 2,05 à 2,25 dollars pour le trimestre de septembre étaient inférieures aux 2,36 dollars attendus par les analystes.
TIKR suit 37 analystes sur Qualcomm. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Qualcomm, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Qualcomm
Les téléphones restent le problème
Même après le bond du trimestre de juin, l'automobile représentait moins d'un tiers de la taille des terminaux. Et Apple s'éloigne : Qualcomm prévoit de fournir bien moins que les 20% du prochain iPhone initialement prévus, et s'attend à ce que ses revenus Apple diminuent d'environ moitié entre le trimestre de septembre et celui de décembre.
Puis Intel a ajouté une deuxième inquiétude. Après la clôture du 29 octobre, Intel a donné des prévisions de chiffre d'affaires pour le quatrième trimestre de 15 à 16 milliards de dollars, en deçà des quelque 17 milliards de dollars souhaités par les analystes. Il a également déclaré que les unités PC de l'industrie devraient chuter d'environ 12% cette année et de 10% de plus en 2027 à mesure que la mémoire devient plus chère. Les téléphones sont en concurrence pour la même mémoire, et Qualcomm vend également des puces pour PC. L'action Qualcomm a chuté de 11% le lendemain.
Qualcomm a besoin de l'argent des centres de données mercredi
Qualcomm publie ses résultats après la clôture mercredi 4 novembre. La direction a déclaré en juillet que le chiffre d'affaires des terminaux auprès des clients chinois avait touché le fond au trimestre de juin et devrait croître à un rythme à deux chiffres en séquentiel au trimestre de septembre, ce qui constitue le premier test de l'appel de Palkhiwala. Le second est la prévision pour le trimestre de décembre : les analystes attendent environ 10,6 milliards de dollars, et deux contrats de puces sur mesure devraient commencer à générer des revenus.
Pour l'instant, les analystes voient le BPA normalisé passer de 12,03 dollars pour l'exercice 2025 à 10,52 dollars pour l'exercice 2026 et 10,21 dollars pour l'exercice 2027 :
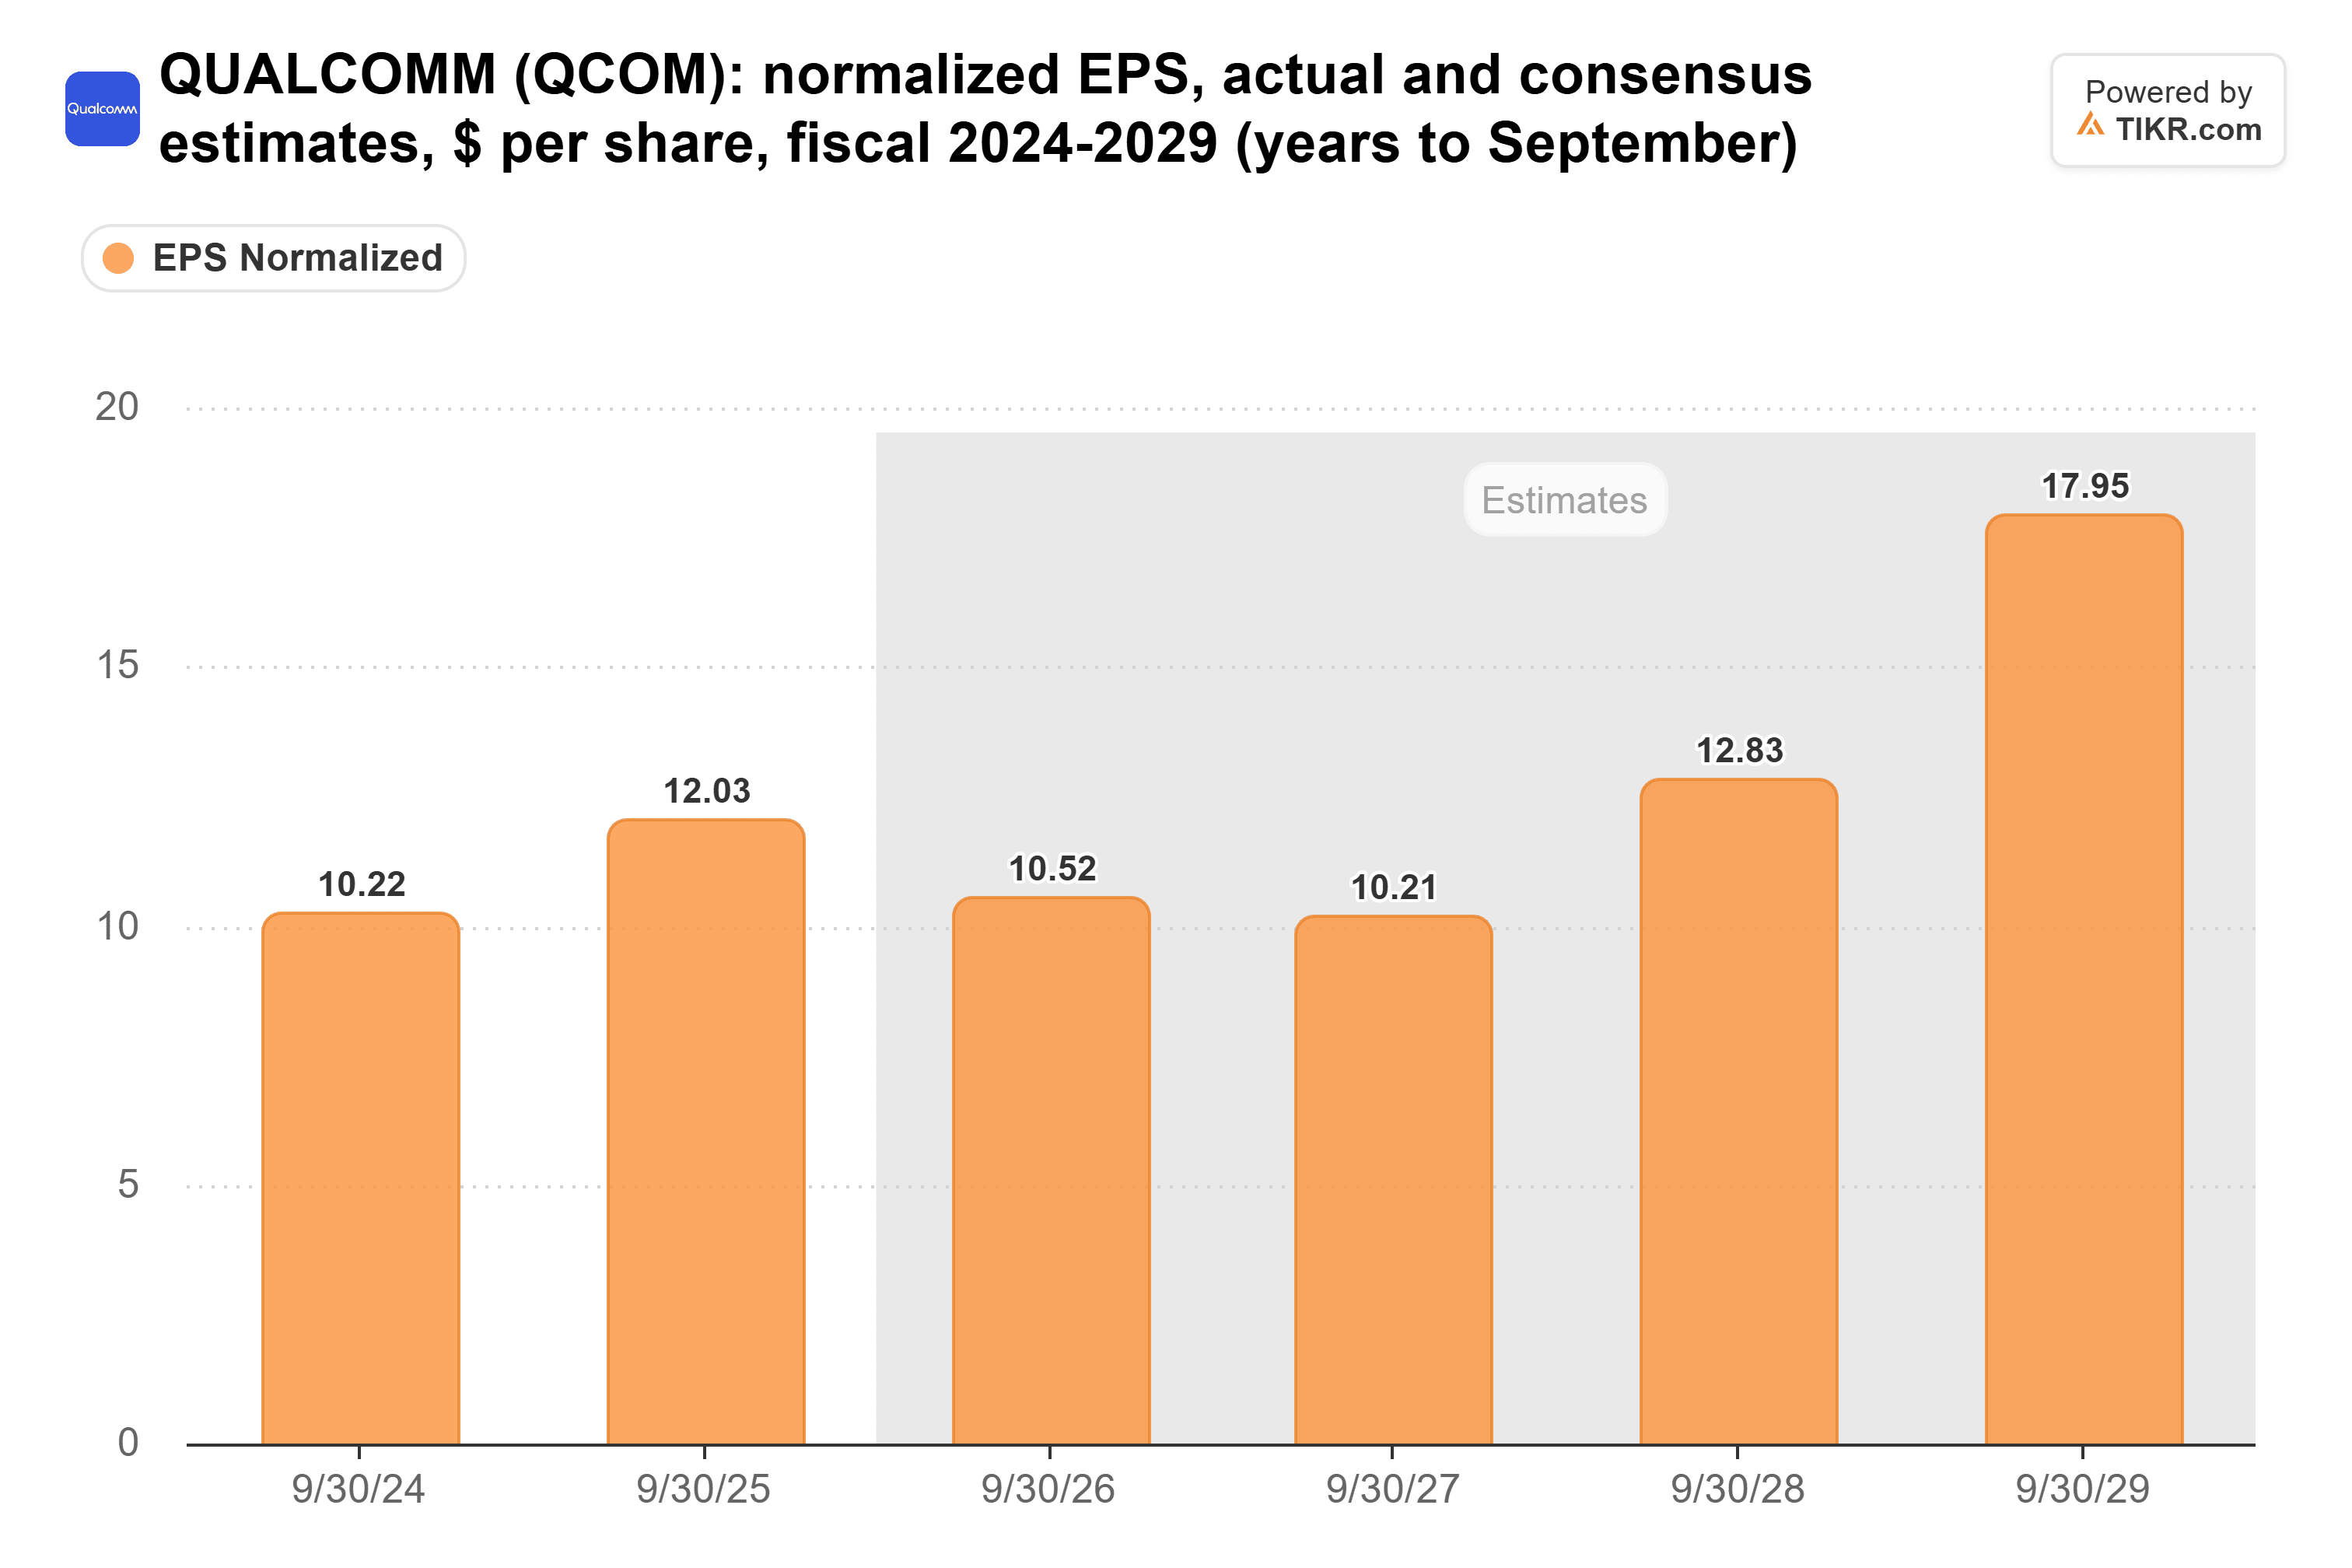
Les 17,95 dollars de l'exercice 2029, provenant de seulement huit analystes, se situent juste en dessous de l'objectif de la direction de plus de 18,00 dollars. La Place croit donc déjà au plan.
Pas un achat tant que les centres de données ne se matérialisent pas
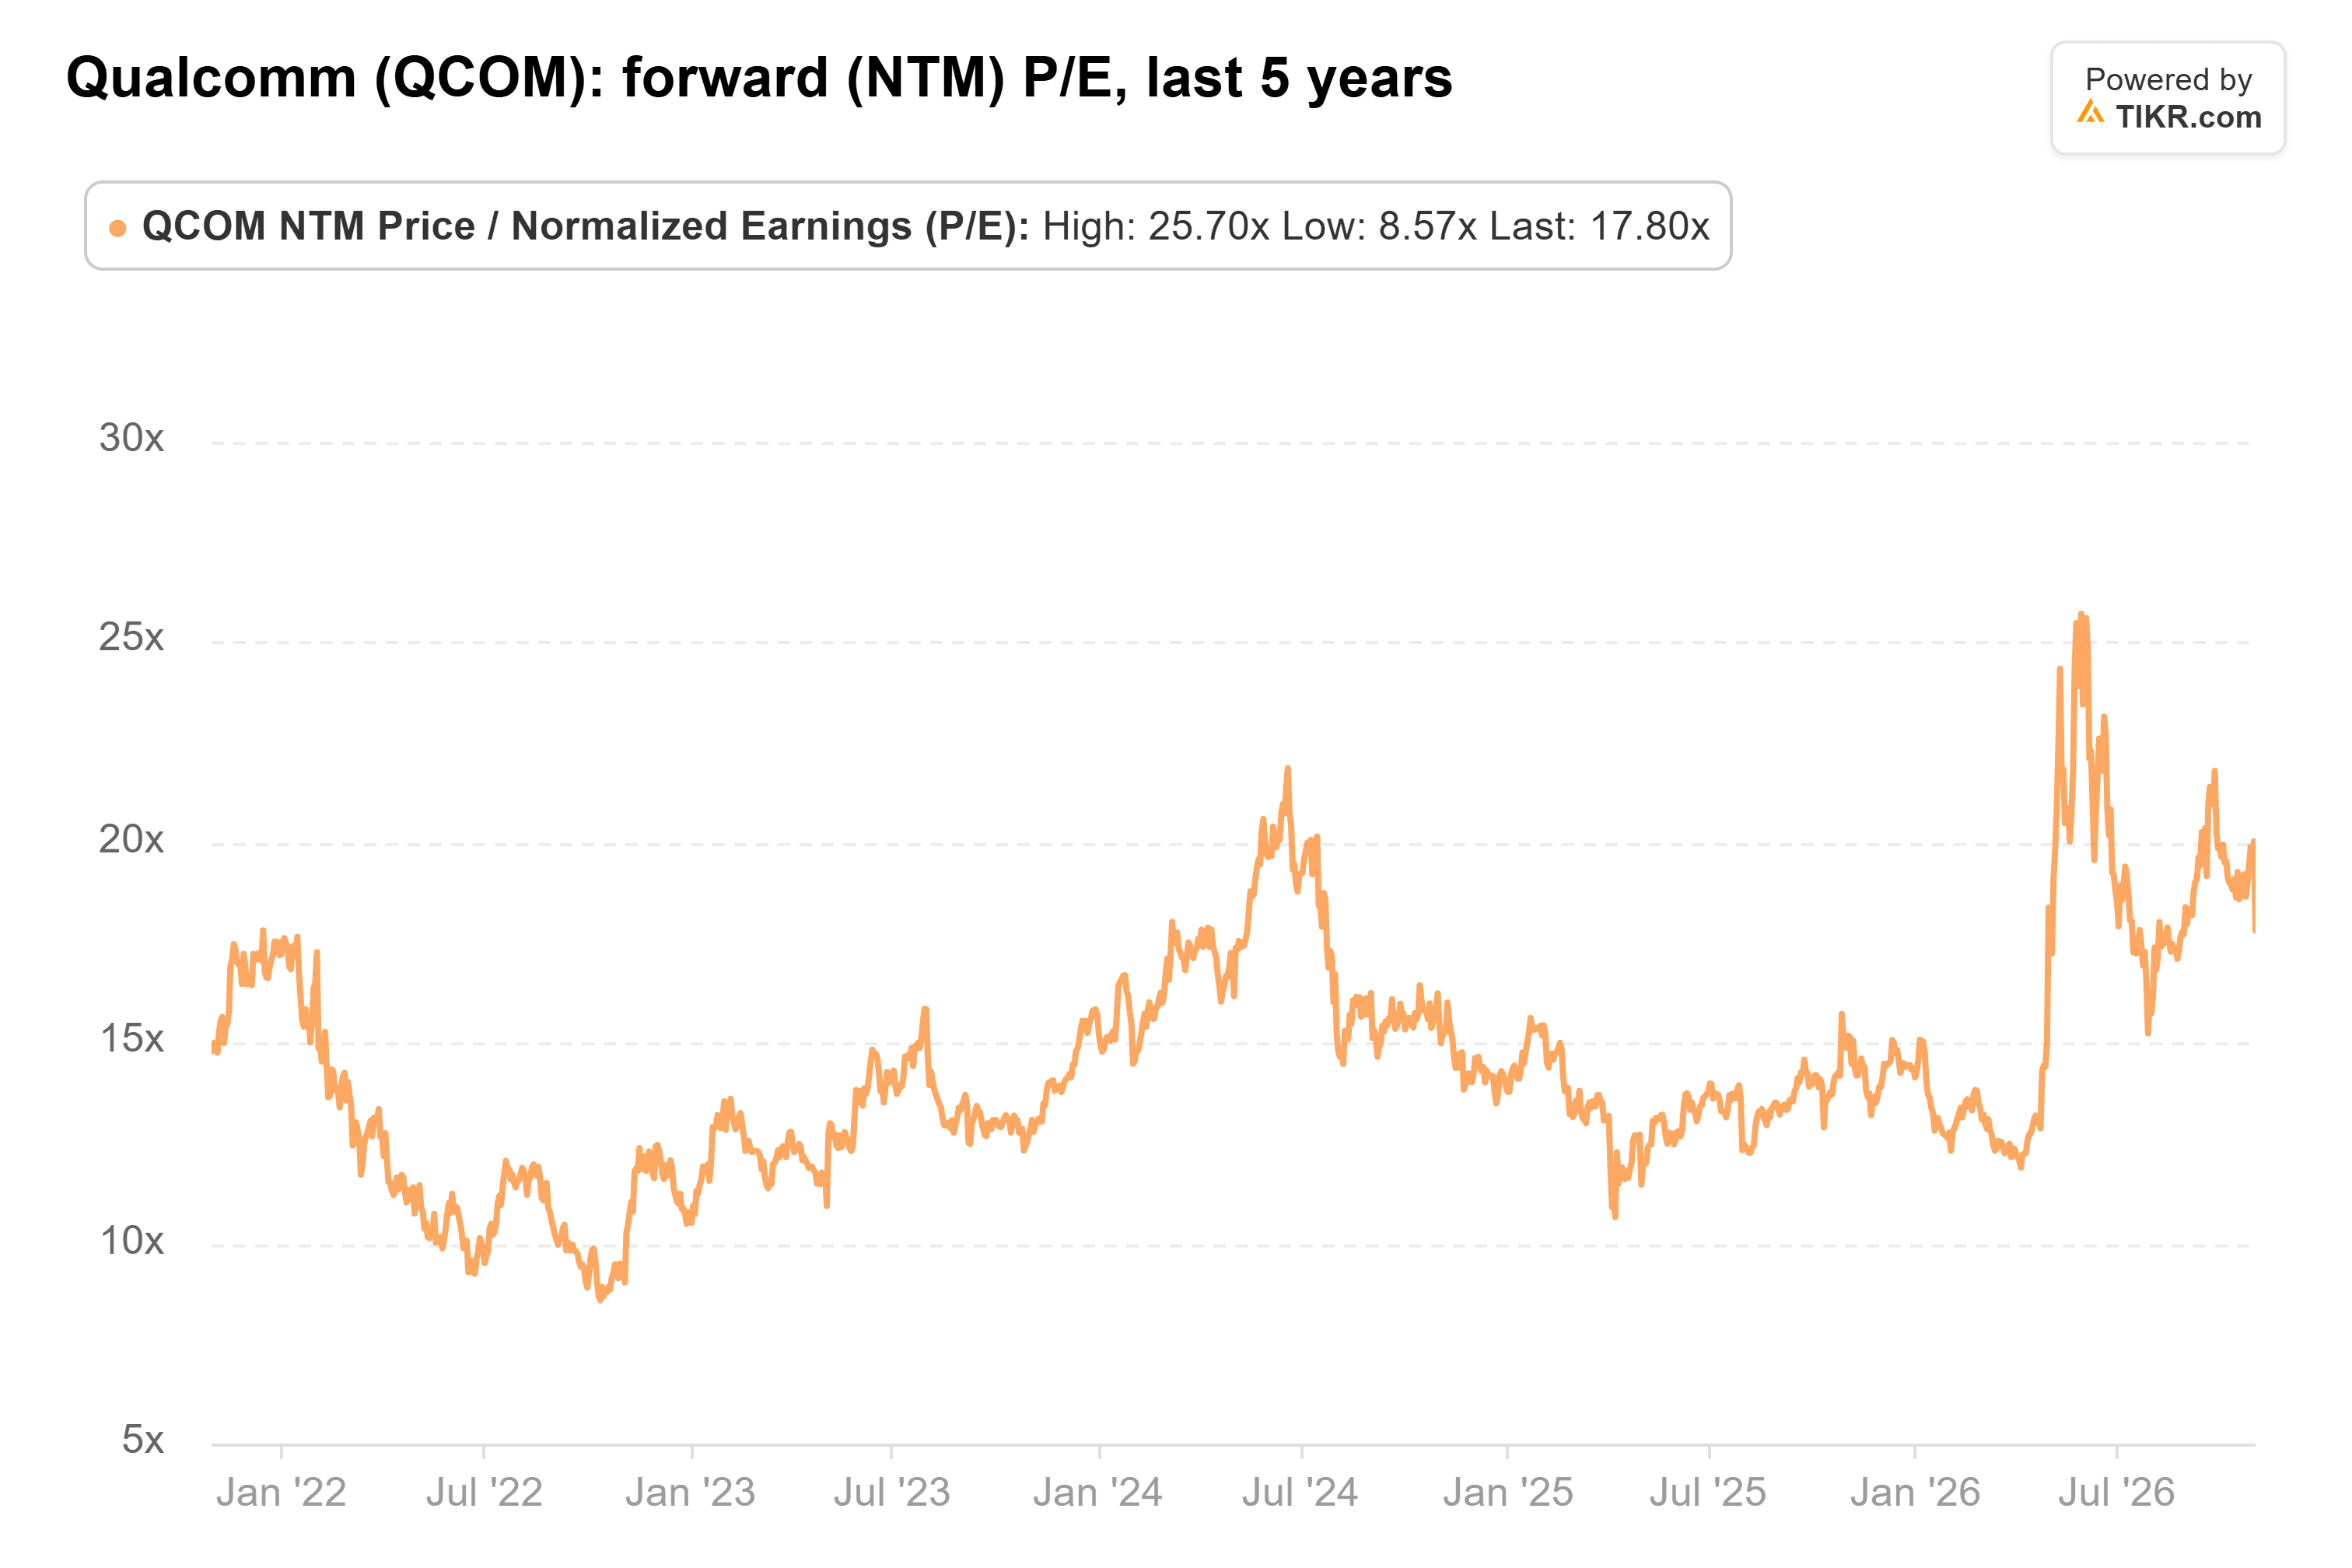
Les investisseurs paient pour cette croyance. Qualcomm se négociait à environ 18 fois les bénéfices futurs à la clôture de vendredi, bien au-dessus de sa moyenne sur cinq ans de 14x, bien qu'en dessous du pic de mai à 26x :
L'objectif consensus de 196 dollars se situe environ 21% au-dessus de la clôture de lundi, et Bernstein a abaissé son objectif à 155 dollars contre 165 dollars lundi, avec une recommandation Conserver.
De mon point de vue, payer 18x pour des bénéfices en baisse n'a de sens que si les revenus des centres de données arrivent à temps. Palkhiwala a peut-être raison sur les téléphones, mais j'ai besoin de plus qu'un simple point bas pour payer ce prix. J'attendrais une prévision pour le trimestre de décembre avec une croissance hors terminaux dépassant le déclin des terminaux.
Bien sûr, si Qualcomm chiffre les revenus des centres de données et donne des prévisions supérieures aux ventes du trimestre de septembre, je changerais rapidement d'avis.
Alors, quelle est la valeur réelle de l'action Qualcomm ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Qualcomm pourrait valoir. Partez des estimations consensus de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Qualcomm gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes sur l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !





