Points clés
- L'action Qualcomm a chuté d'environ 11 % cette semaine après que ses prévisions de résultats pour le trimestre de décembre se sont révélées inférieures aux attentes.
- Le PDG Cristiano Amon affirme que l'approvisionnement est le seul facteur limitant l'objectif de revenus de 5 milliards de dollars du centre de données de l'entreprise pour l'exercice 2027.
- La majeure partie de ces 5 milliards de dollars provient de deux hyperscalers. L'un d'eux est Amazon, et Qualcomm estime le revenu potentiel de son accord avec AWS à jusqu'à 60 milliards de dollars sur 10 ans.
- À 17 fois les bénéfices futurs, proche de sa moyenne sur trois ans alors que les bénéfices reculent, le cours de l'action intègre peu de la progression du centre de données. La compression des marges est le principal risque.
Qualcomm (QCOM) a chuté d'environ 11 % cette semaine. Ses prévisions de résultats pour le trimestre de décembre ont déçu, et la hausse des coûts des puces a éclipsé sa croissance hors téléphones.
Mais le PDG Cristiano Amon veut que les investisseurs regardent une autre partie de l'entreprise. Sur CNBC’s Halftime Report jeudi, on lui a posé une question sur les centres de données :
« Je vous le dis tout de suite, malgré tout ce bruit, je pense que l'engagement de 5 milliards de dollars que nous avons pris n'est pas limité par la demande, il est limité par l'approvisionnement. Si j'avais plus d'approvisionnement, je ferais probablement mieux que 5 milliards de dollars. »
C'est à peu près aussi confiant qu'un PDG peut l'être lors d'une mauvaise journée.
Lors de la conférence téléphonique du quatrième trimestre mercredi, le directeur financier Akash Palkhiwala a ajouté un détail utile. Qualcomm est « très bien positionné d'un point de vue approvisionnement pour atteindre l'objectif de 5 milliards de dollars ». L'approvisionnement ne limite la croissance qu'au-delà de 5 milliards de dollars.
TIKR suit 37 analystes sur Qualcomm. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Qualcomm, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Qualcomm
Amazon est le client d'ancrage
Qualcomm prévoit des revenus du centre de données supérieurs à 650 millions de dollars pour le trimestre de décembre. Palkhiwala s'attend à ce que l'activité atteigne un rythme annuel d'environ 7 milliards de dollars à la fin de l'exercice 2027, et l'objectif de la direction pour l'exercice 2029 est de plus de 15 milliards de dollars.
Lors de la conférence téléphonique, Amon a déclaré que la majeure partie des 5 milliards de dollars de l'exercice 2027 provient de deux hyperscalers, et l'un d'eux est Amazon (AMZN). Les accélérateurs sur mesure de Qualcomm pour Amazon Web Services ont commencé à être expédiés en octobre, et ses puces de connectivité pour AWS augmentent plus tard en novembre.
Palkhiwala a également estimé le revenu potentiel de l'accord avec AWS à jusqu'à 60 milliards de dollars au cours des 10 prochaines années. C'est l'accord que Qualcomm a signé en septembre. Réparti uniformément, cela représente 6 milliards de dollars par an rien que d'Amazon, ce qui est supérieur à l'objectif total de l'exercice 2027 (en supposant qu'Amazon atteigne le haut de cette fourchette). Amazon détient également un bon de souscription pour jusqu'à 25 millions d'actions Qualcomm, elle a donc un intérêt à ce que cela se passe bien.
Les analystes n'en attendent pas encore grand-chose
Avant la publication des résultats, les analystes s'attendaient à ce que le chiffre d'affaires total de Qualcomm n'augmente que de 43,2 milliards de dollars en 2026 à 44,8 milliards de dollars en 2027 :
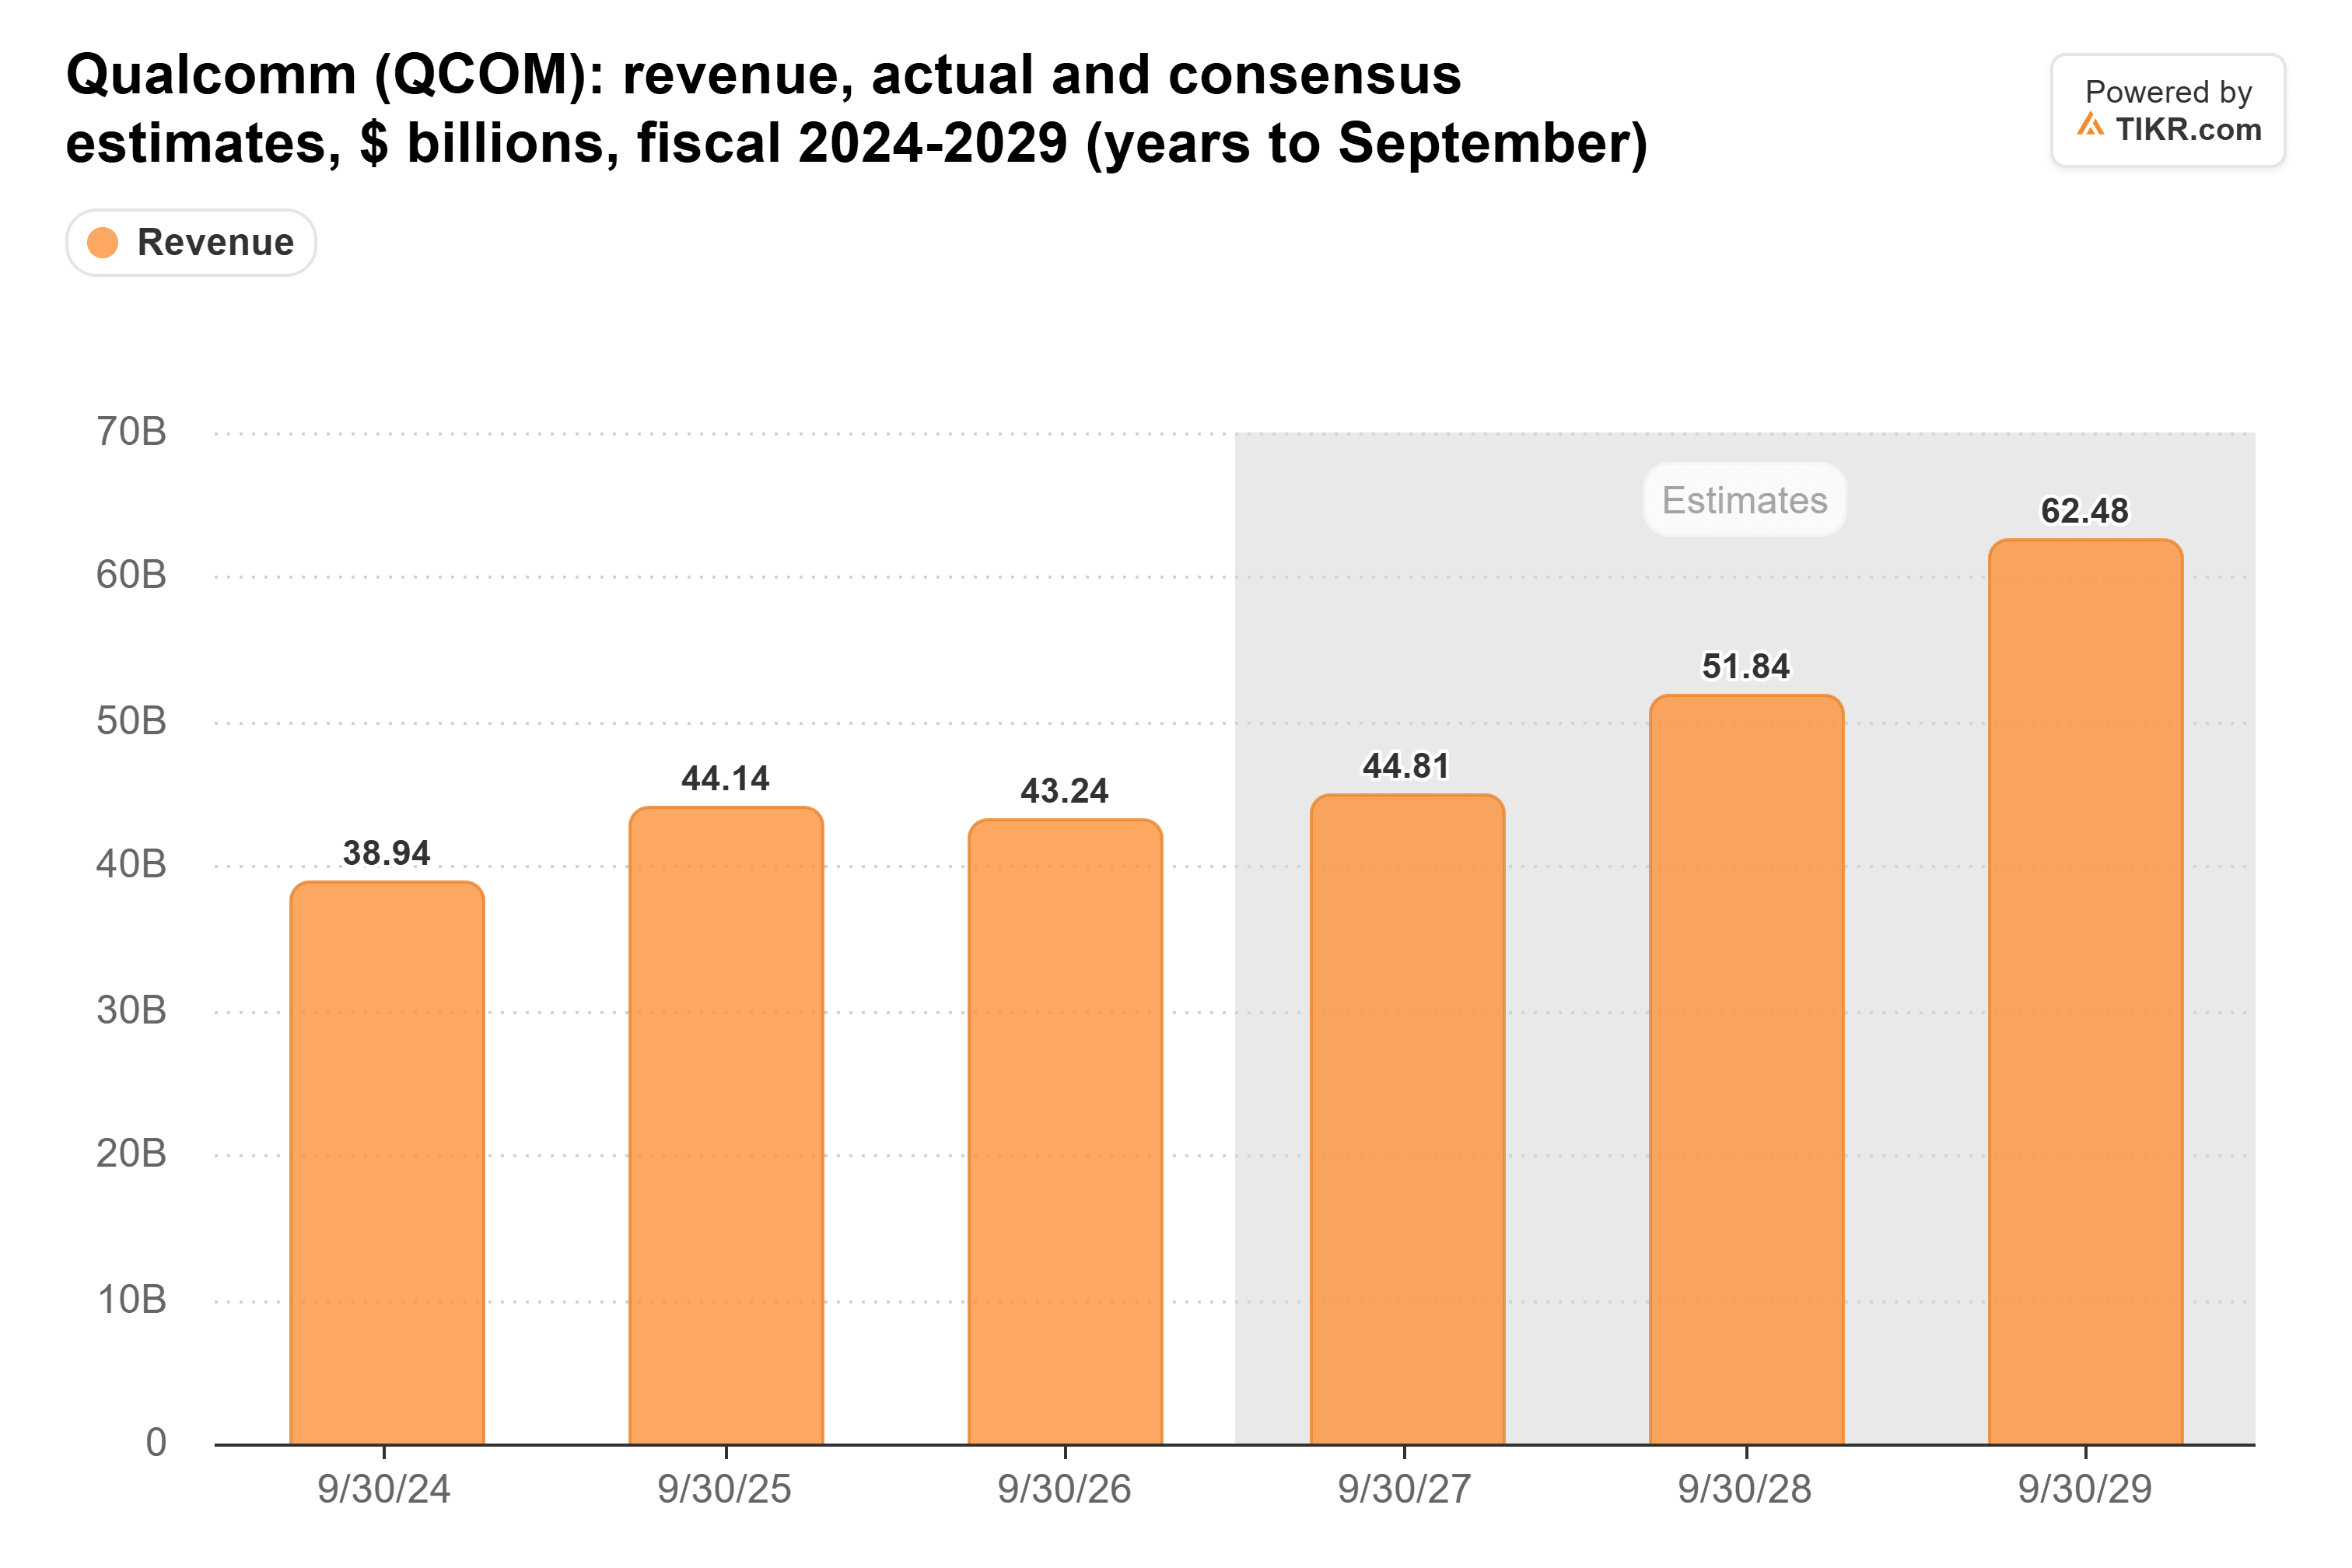
C'est 1,6 milliard de dollars de croissance en un an alors que les centres de données seuls sont censés ajouter 5 milliards de dollars. Une partie de l'écart est due au passage d'Apple à ses propres modems, ce que Amon affirme que les investisseurs comprennent déjà. Je soupçonne que l'écart signifie également que les analystes ne donnent pas à Qualcomm tout le crédit pour la progression. Rien dans la publication de résultats de cette semaine ne leur donne une raison de réduire cette partie de leurs estimations, car la direction a maintenu les deux objectifs du centre de données.
Un multiple moyen sur des bénéfices en baisse
Qualcomm se négocie à 17 fois les bénéfices futurs. C'est un peu au-dessus de sa moyenne sur trois ans de 16x et bien en dessous des 26x atteints en mai :
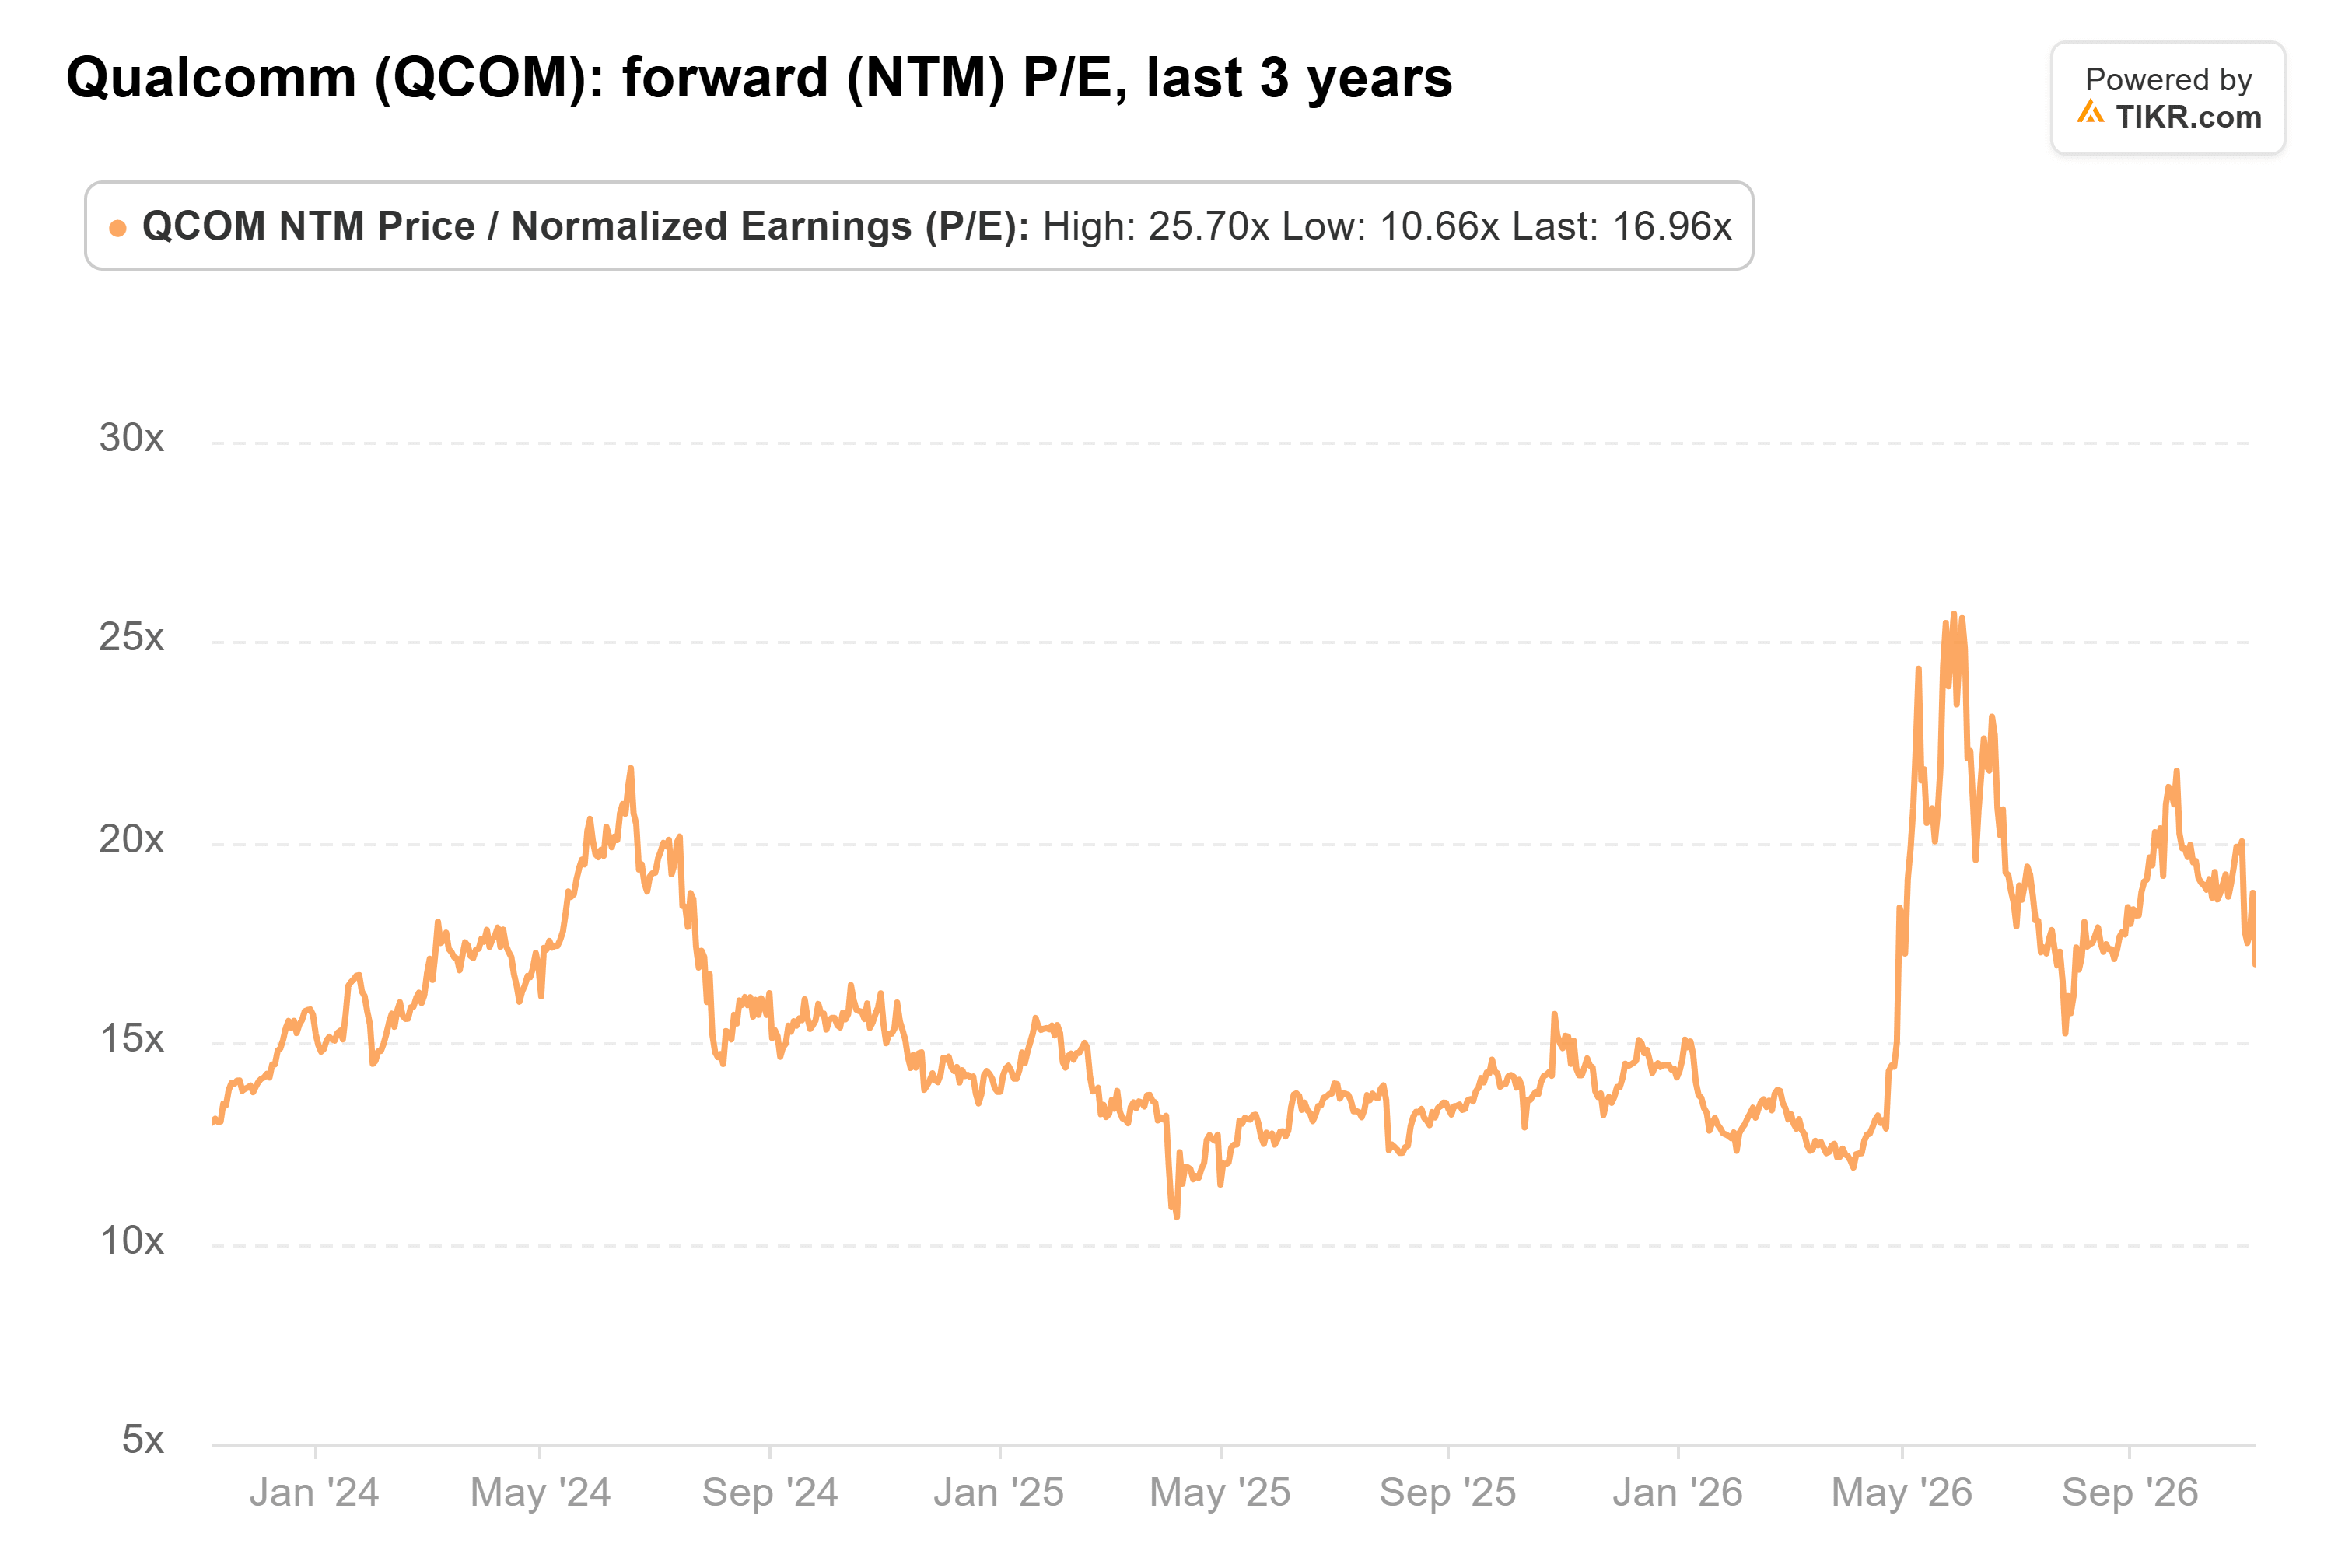
Et ces bénéfices reculent. Les analystes s'attendent à un BPA ajusté de 10,17 $ pour l'exercice 2027. C'est inférieur aux 10,54 $ que Qualcomm a gagnés en 2026, et encore plus inférieur aux 12,03 $ de l'exercice 2025. Le marché paie donc un multiple normal sur des bénéfices inférieurs, et très peu pour une activité que la direction affirme pourrait générer plus de 15 milliards de dollars de chiffre d'affaires d'ici l'exercice 2029.
La tension sur l'approvisionnement coûte déjà cher à Qualcomm
Bien sûr, une activité limitée par l'approvisionnement dépend du même marché tendu pour les wafers, l'emballage et la mémoire qui fait augmenter les coûts de Qualcomm. Amon n'a pas dit quelles pièces freinent la progression du centre de données. Mais on peut voir la pression sur les coûts dans la marge opérationnelle de Qualcomm, qui est passée de 30,5 % au trimestre se terminant en décembre 2024 à 13,1 % au trimestre se terminant en septembre 2026 :
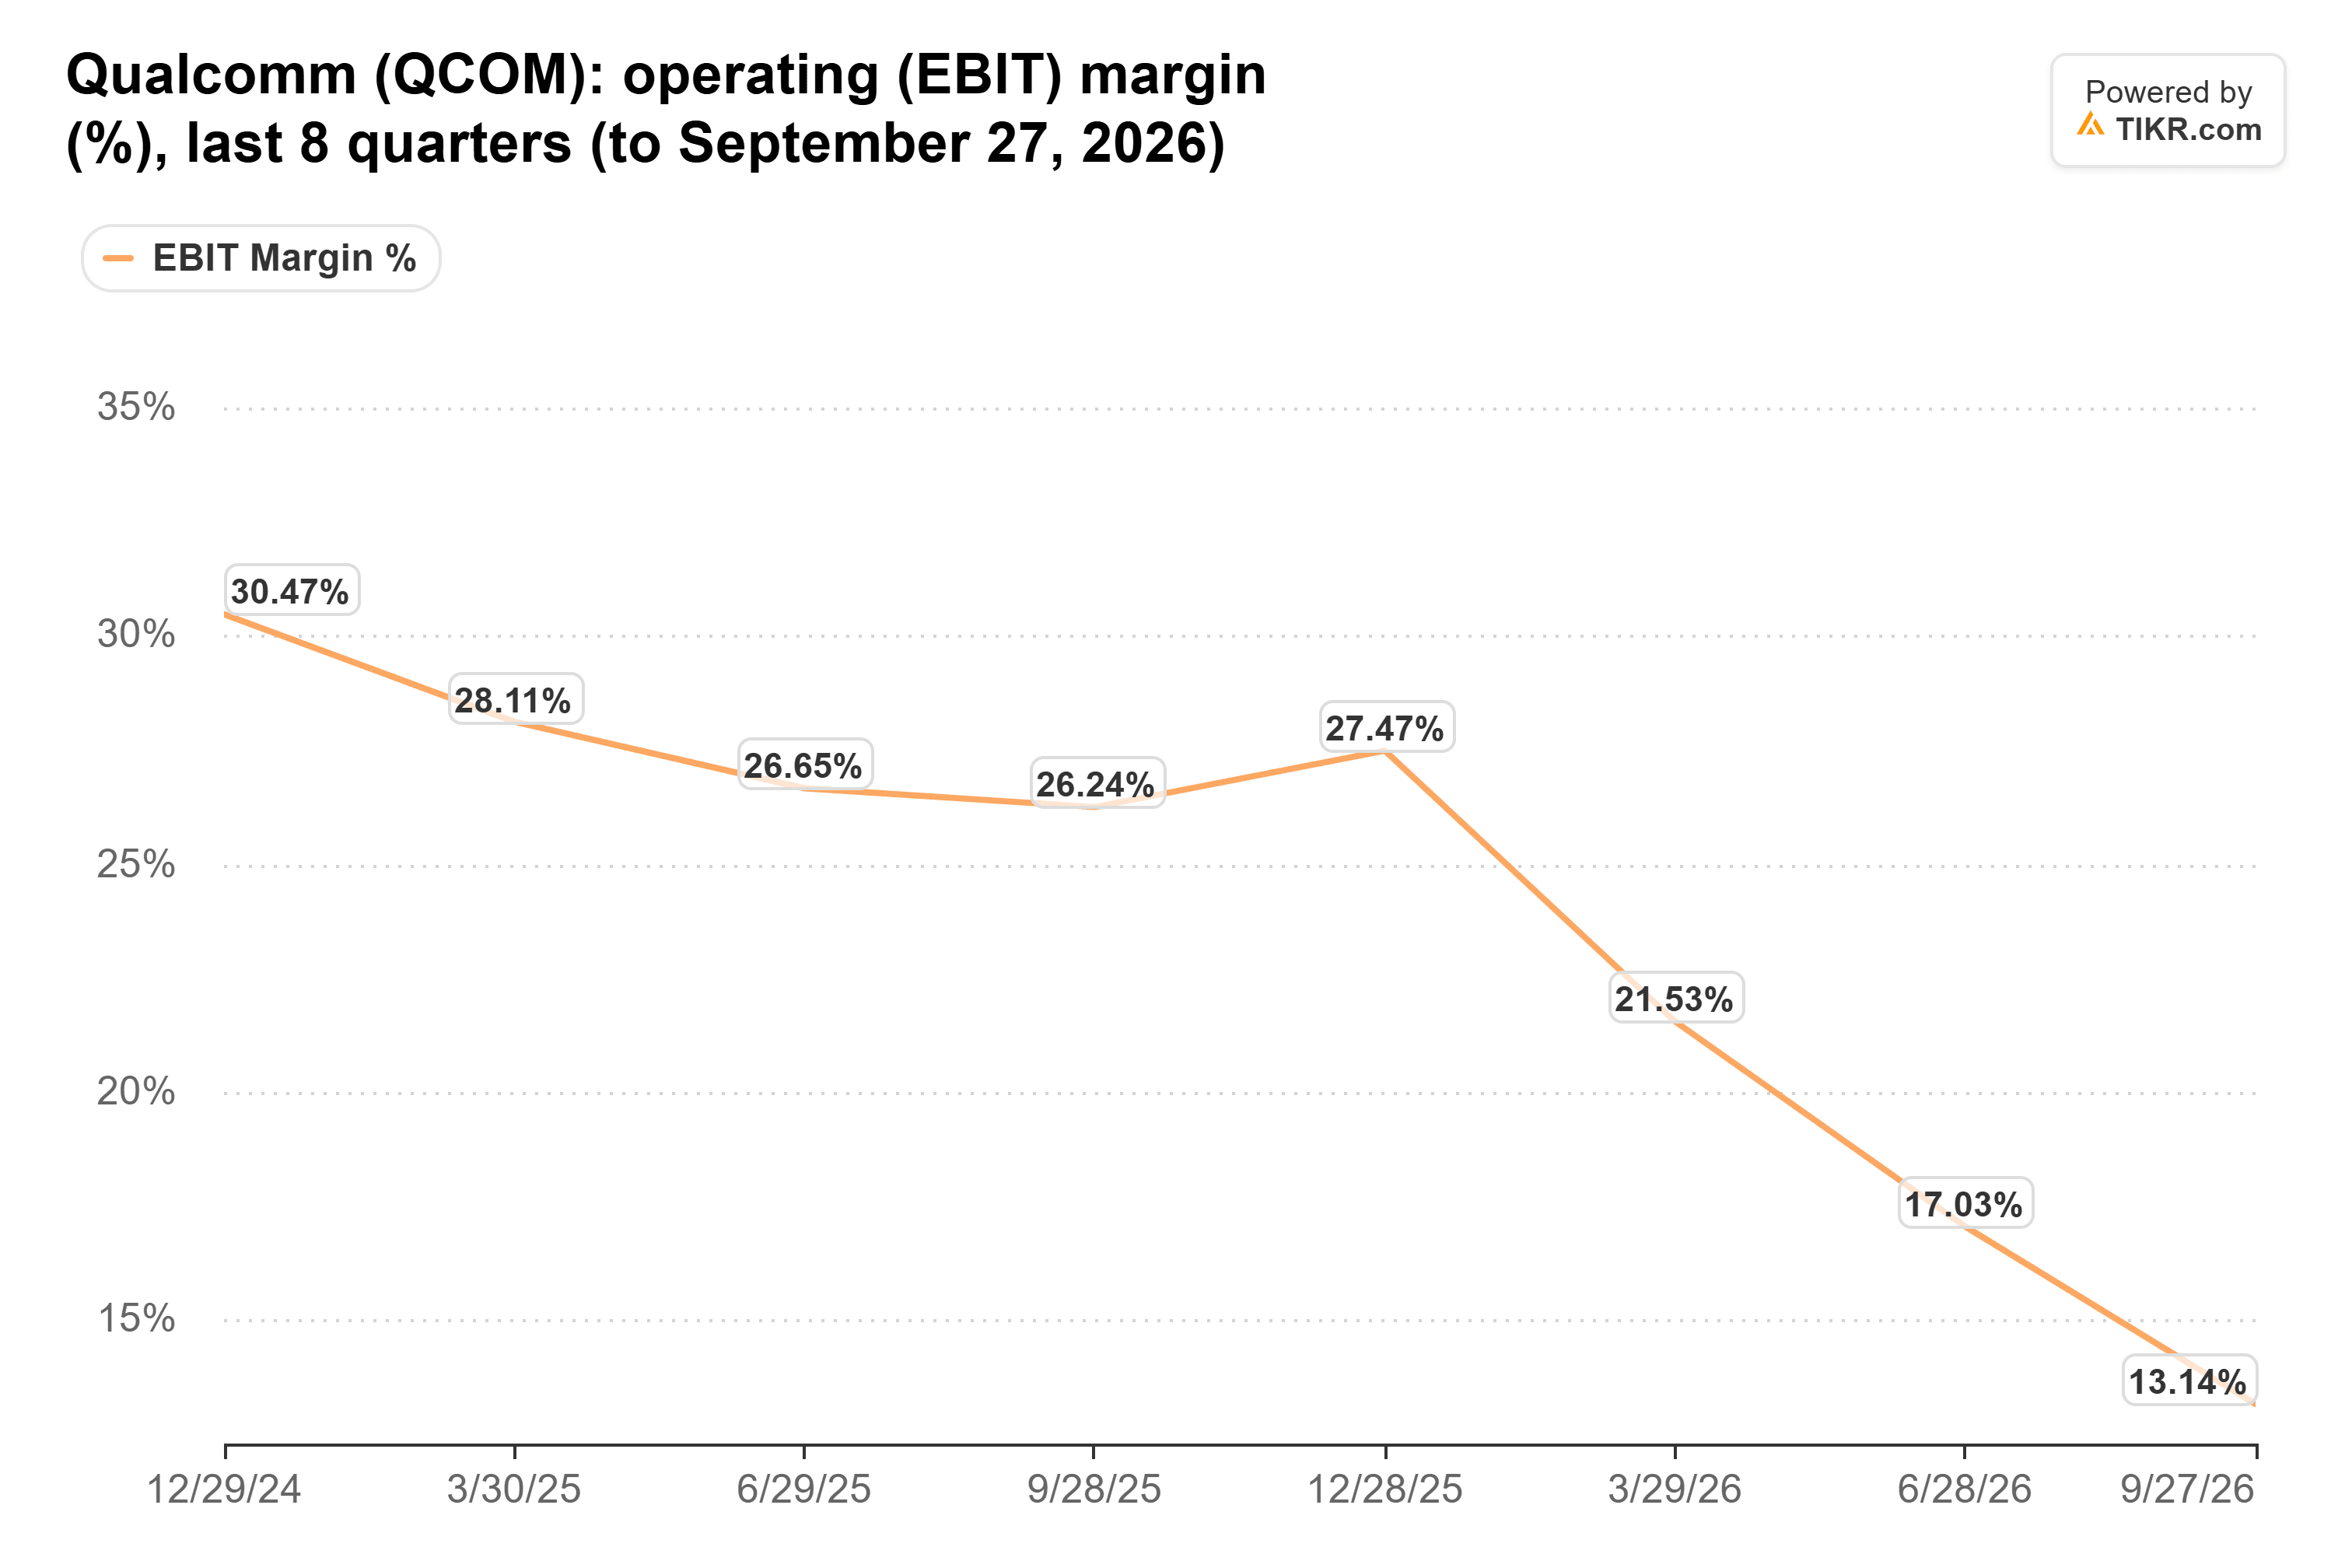
Qualcomm augmente les prix sur l'ensemble de ses produits pour couvrir les coûts plus élevés des puces. Palkhiwala a déclaré que le bénéfice complet ne se reflétera dans les marges brutes de l'unité puces qu'au second semestre de l'exercice 2027. Les centres de données ajoutent également à la pression à court terme. La marge guidée de 20 % à 22 % de l'unité puces pour le trimestre de décembre inclut environ 3 points de points de traînée dus à l'ajout de l'activité centre de données, qui dépense en avance de ses revenus. Palkhiwala s'attend à ce que les puces sur mesure réduisent les marges brutes de l'unité mais augmentent ses marges opérationnelles.
Si l'approvisionnement reste tendu plus longtemps, Qualcomm pourrait atteindre 5 milliards de dollars et voir ses marges encore à la traîne.
Je préférerais un problème d'approvisionnement
De mon point de vue, la vente de cette semaine a évalué Qualcomm comme une entreprise de téléphonie avec un problème de marge. C'est juste pour les prochains trimestres. Mais Amon dit qu'il vendrait plus de puces pour centres de données s'il avait plus d'approvisionnement, et il a un accord avec Amazon valant jusqu'à 60 milliards de dollars derrière lui. Cela mérite plus de crédit que ne lui en donne un multiple moyen sur des bénéfices en baisse.
Le premier vrai test est la publication des résultats du trimestre de décembre début 2027. Cherchez des revenus du centre de données supérieurs à 650 millions de dollars, et des signes que les augmentations de prix relèvent les marges de l'unité puces.
Alors, quelle est la valeur réelle de l'action Qualcomm ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Qualcomm pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Qualcomm gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne sont des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement de TIKR Terminal et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !