Points clés
- Goldman Sachs et Apollo commercialisent des tranches d'un paquet de dette d'environ 40 milliards de dollars qui achète des puces Nvidia pour que SpaceX les loue, selon Bloomberg.
- Elon Musk dit qu'il ne prêterait jamais à une entreprise qui ne gagne de l'argent qu'en servant l'IA depuis un centre de données, et cette opération est structurée pour que les prêteurs puissent compter sur l'ensemble de SpaceX, Starlink inclus, pour payer le loyer.
- Les puces généreront des revenus de calcul : le segment IA de SpaceX a représenté plus de la moitié de ses ventes du troisième trimestre, et les analystes prévoient un chiffre d'affaires total de 336 milliards de dollars en 2028.
- La dette devrait trouver preneurs sur le crédit de SpaceX, mais les actionnaires supportent le risque de néo-cloud, donc le prix auquel les obligations se vendent est le chiffre à surveiller.
Goldman Sachs (GS) et Apollo Global Management (APO) commercialisent des tranches d'un financement de puces d'environ 40 milliards de dollars pour SpaceX (SPCX), a rapporté Bloomberg le 4 novembre. L'argent sert à acheter des puces de Nvidia (NVDA) que SpaceX louera pour ses centres de données d'IA.
Cela cadre mal avec la propre règle de prêt d'Elon Musk. Dave Blundin, un habitué de Moonshots with Peter Diamandis, a rappelé la déclaration de Musk lors de l'épisode du 4 novembre de l'émission :
« Je ne prêterais jamais d'argent à quelqu'un qui ne gagne de l'argent qu'en servant l'IA depuis un centre de données. »
C'est pourquoi Musk s'attend à la mort et à la consolidation des néo-clouds alors que les marchés de la dette se ferment. Mais Dylan Patel de SemiAnalysis a placé SpaceX lui-même dans cette catégorie sur TBPN un jour plus tôt : « Il prend SpaceX et en fait un NeoCloud, non ? En un sens, non ? »
Alors, qui a raison ? Les acheteurs de Goldman et Apollo sont sur le point de se prononcer.
TIKR suit 39 analystes sur SpaceX. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur SpaceX, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes sur SpaceX
La moitié des ventes de SpaceX provient déjà de l'IA
Patel a raison sur un point. Le segment IA de SpaceX a généré 7,56 milliards de dollars sur ses 14,6 milliards de dollars de revenus du troisième trimestre, soit près du triple des 2,56 milliards de dollars du deuxième trimestre, principalement grâce à des contrats de cloud.
Les analystes s'attendent à ce que le chiffre d'affaires total grimpe fortement à partir de maintenant :
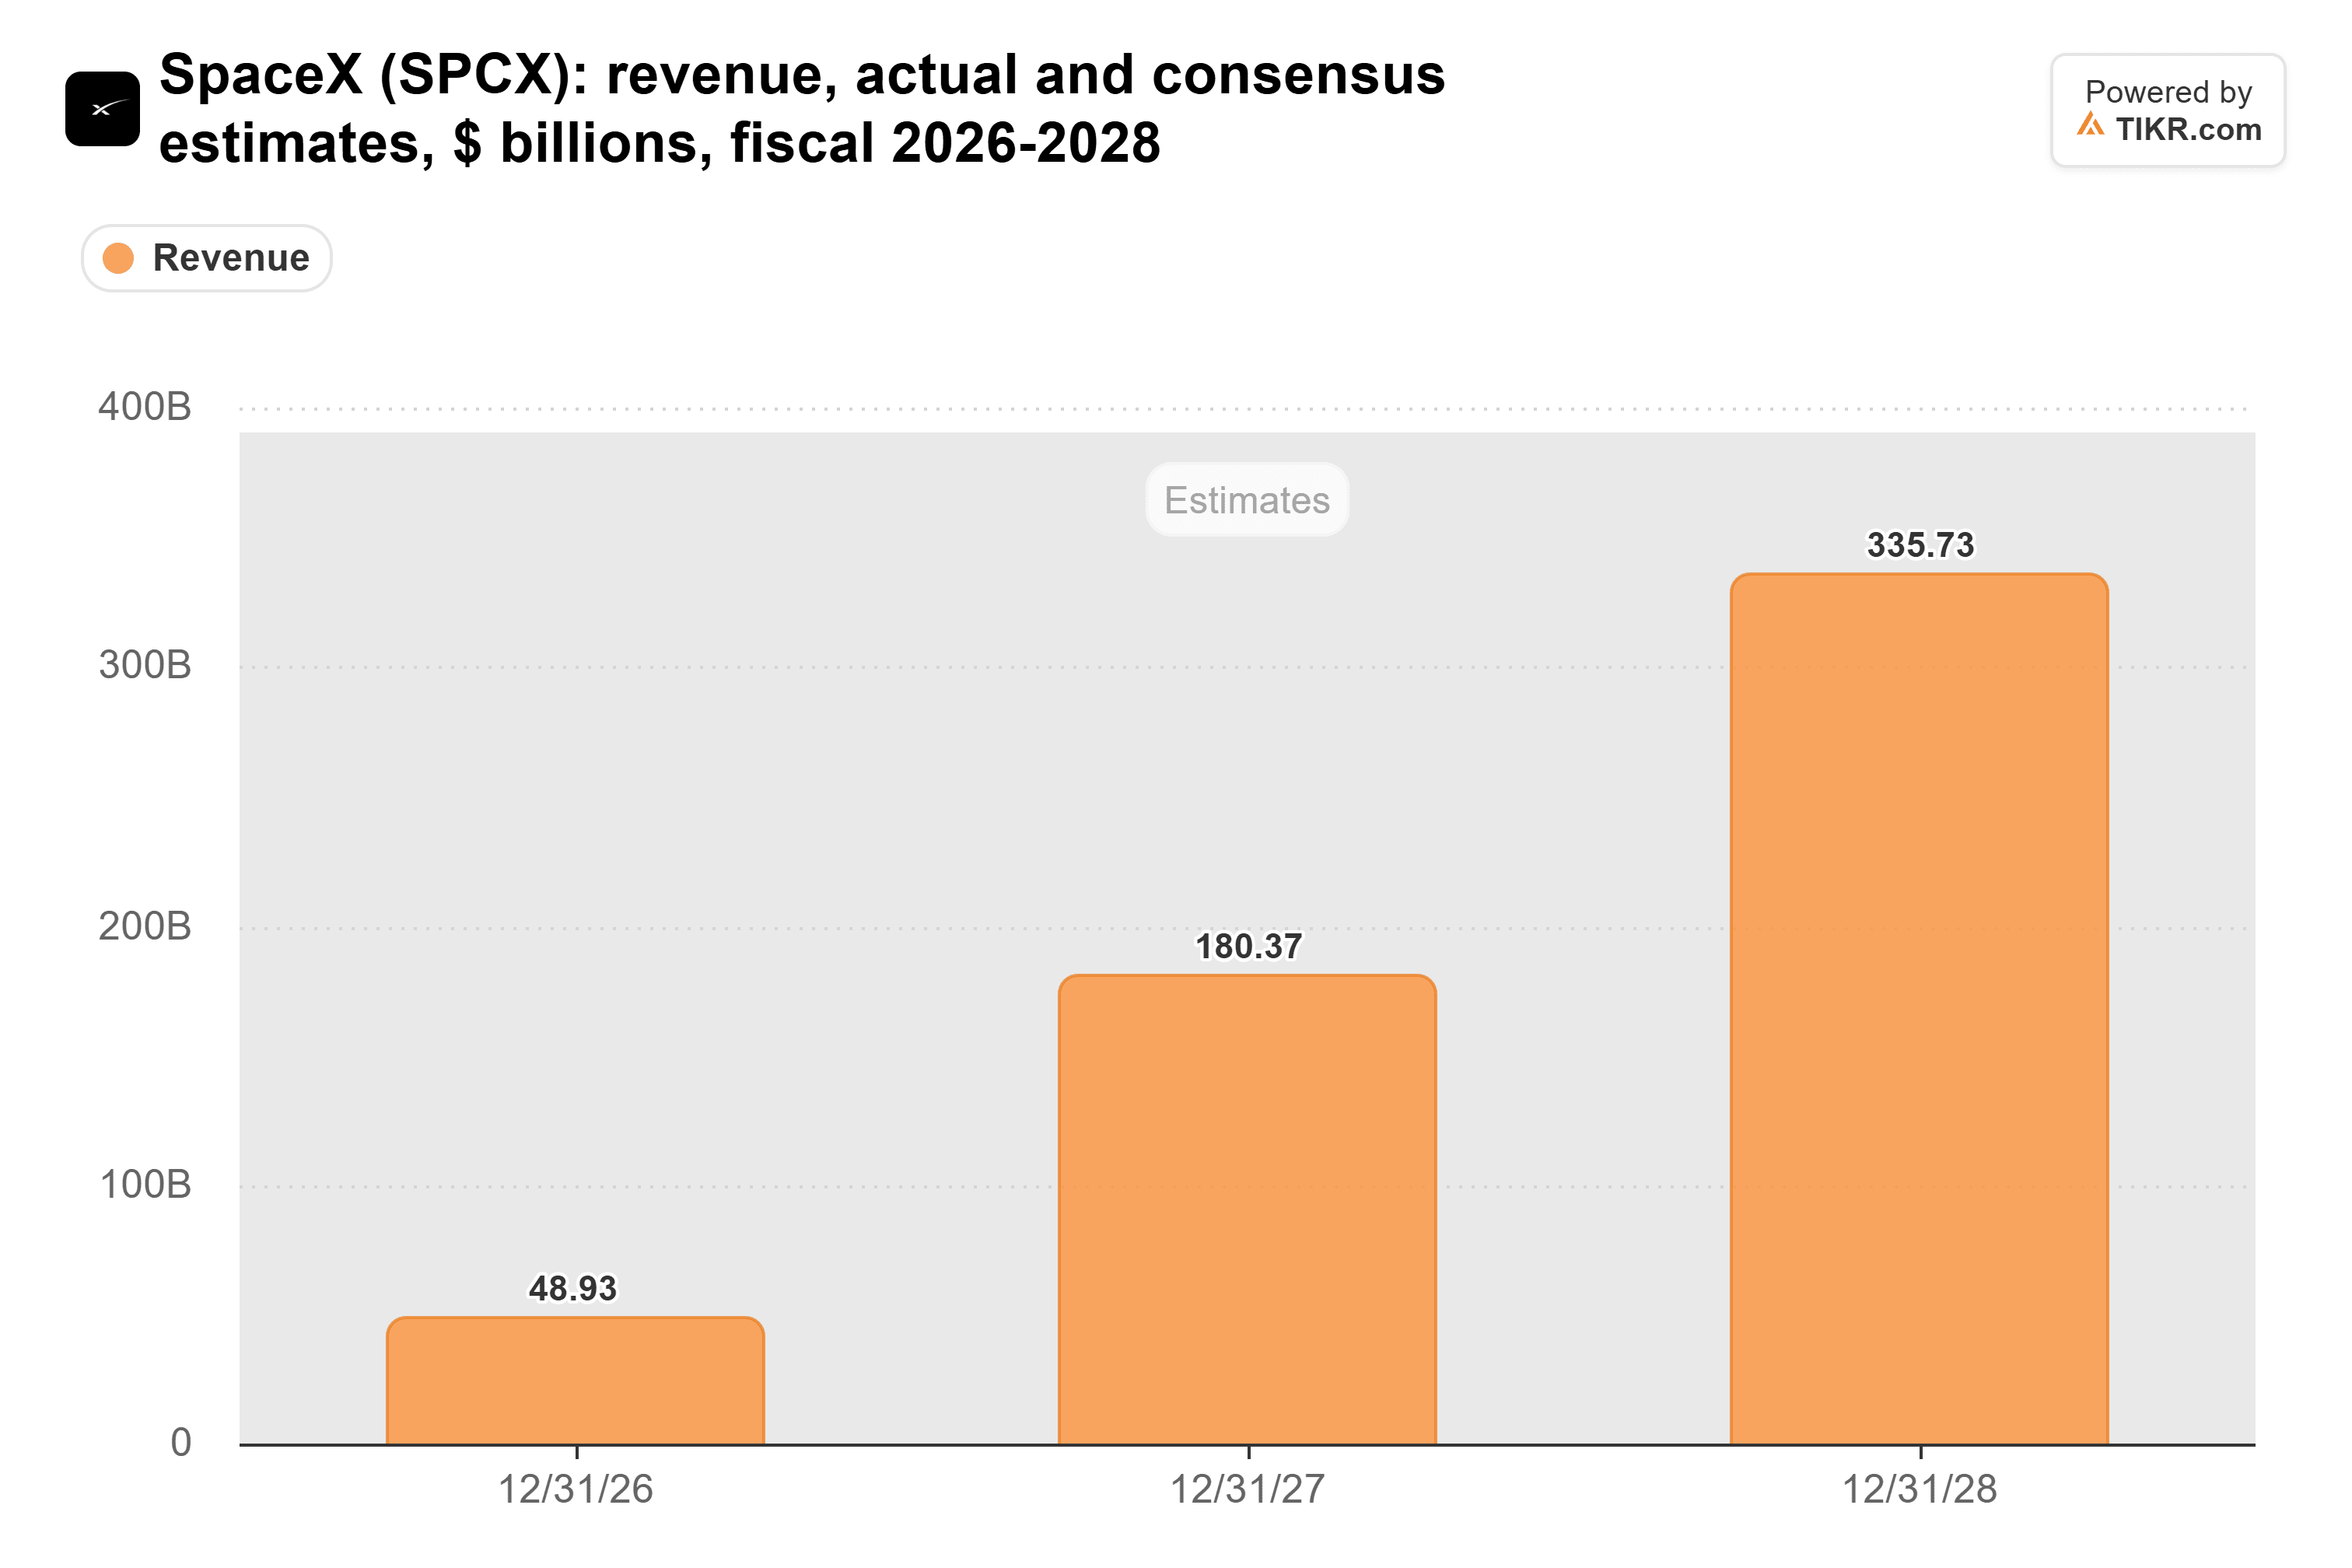
Atteindre 336 milliards de dollars en 2028 signifie louer beaucoup plus de puissance de calcul, et cette dette est la façon dont SpaceX prévoit de la financer. L'objectif de 300 dollars de Morgan Stanley repose à 165 dollars sur l'IA d'entreprise et à 118 dollars sur la connectivité, Starlink inclus.
SpaceX doit le loyer quoi qu'il arrive
Un véhicule à usage spécial géré par Atlas SP, soutenu par Apollo, achète les puces et émet la dette. Bloomberg indique que la structure la maintient hors du bilan de SpaceX. La dette et un prépaiement de location de 7 milliards de dollars paient environ 47,3 milliards de dollars des dernières puces Rubin de Nvidia, attendues au premier semestre 2027.
SpaceX les loue pour cinq ans, et sa présentation marketing rapporte que le loyer est dû quoi qu'il arrive à l'équipement, cas de force majeure inclus.
Ainsi, ces prêteurs comptent sur l'ensemble de SpaceX, Starlink et les lancements inclus. C'est la règle de Musk en action.
Le hic : SpaceX doit cinq ans de loyer, mais son plus gros client peut partir plus tôt. Bloomberg a identifié Anthropic comme la source de 34,5 % des revenus du troisième trimestre. Chaque partie peut résilier ce contrat avec un préavis de 90 jours après ses trois premiers mois.
La dette de SpaceX augmentait déjà, elle aussi :
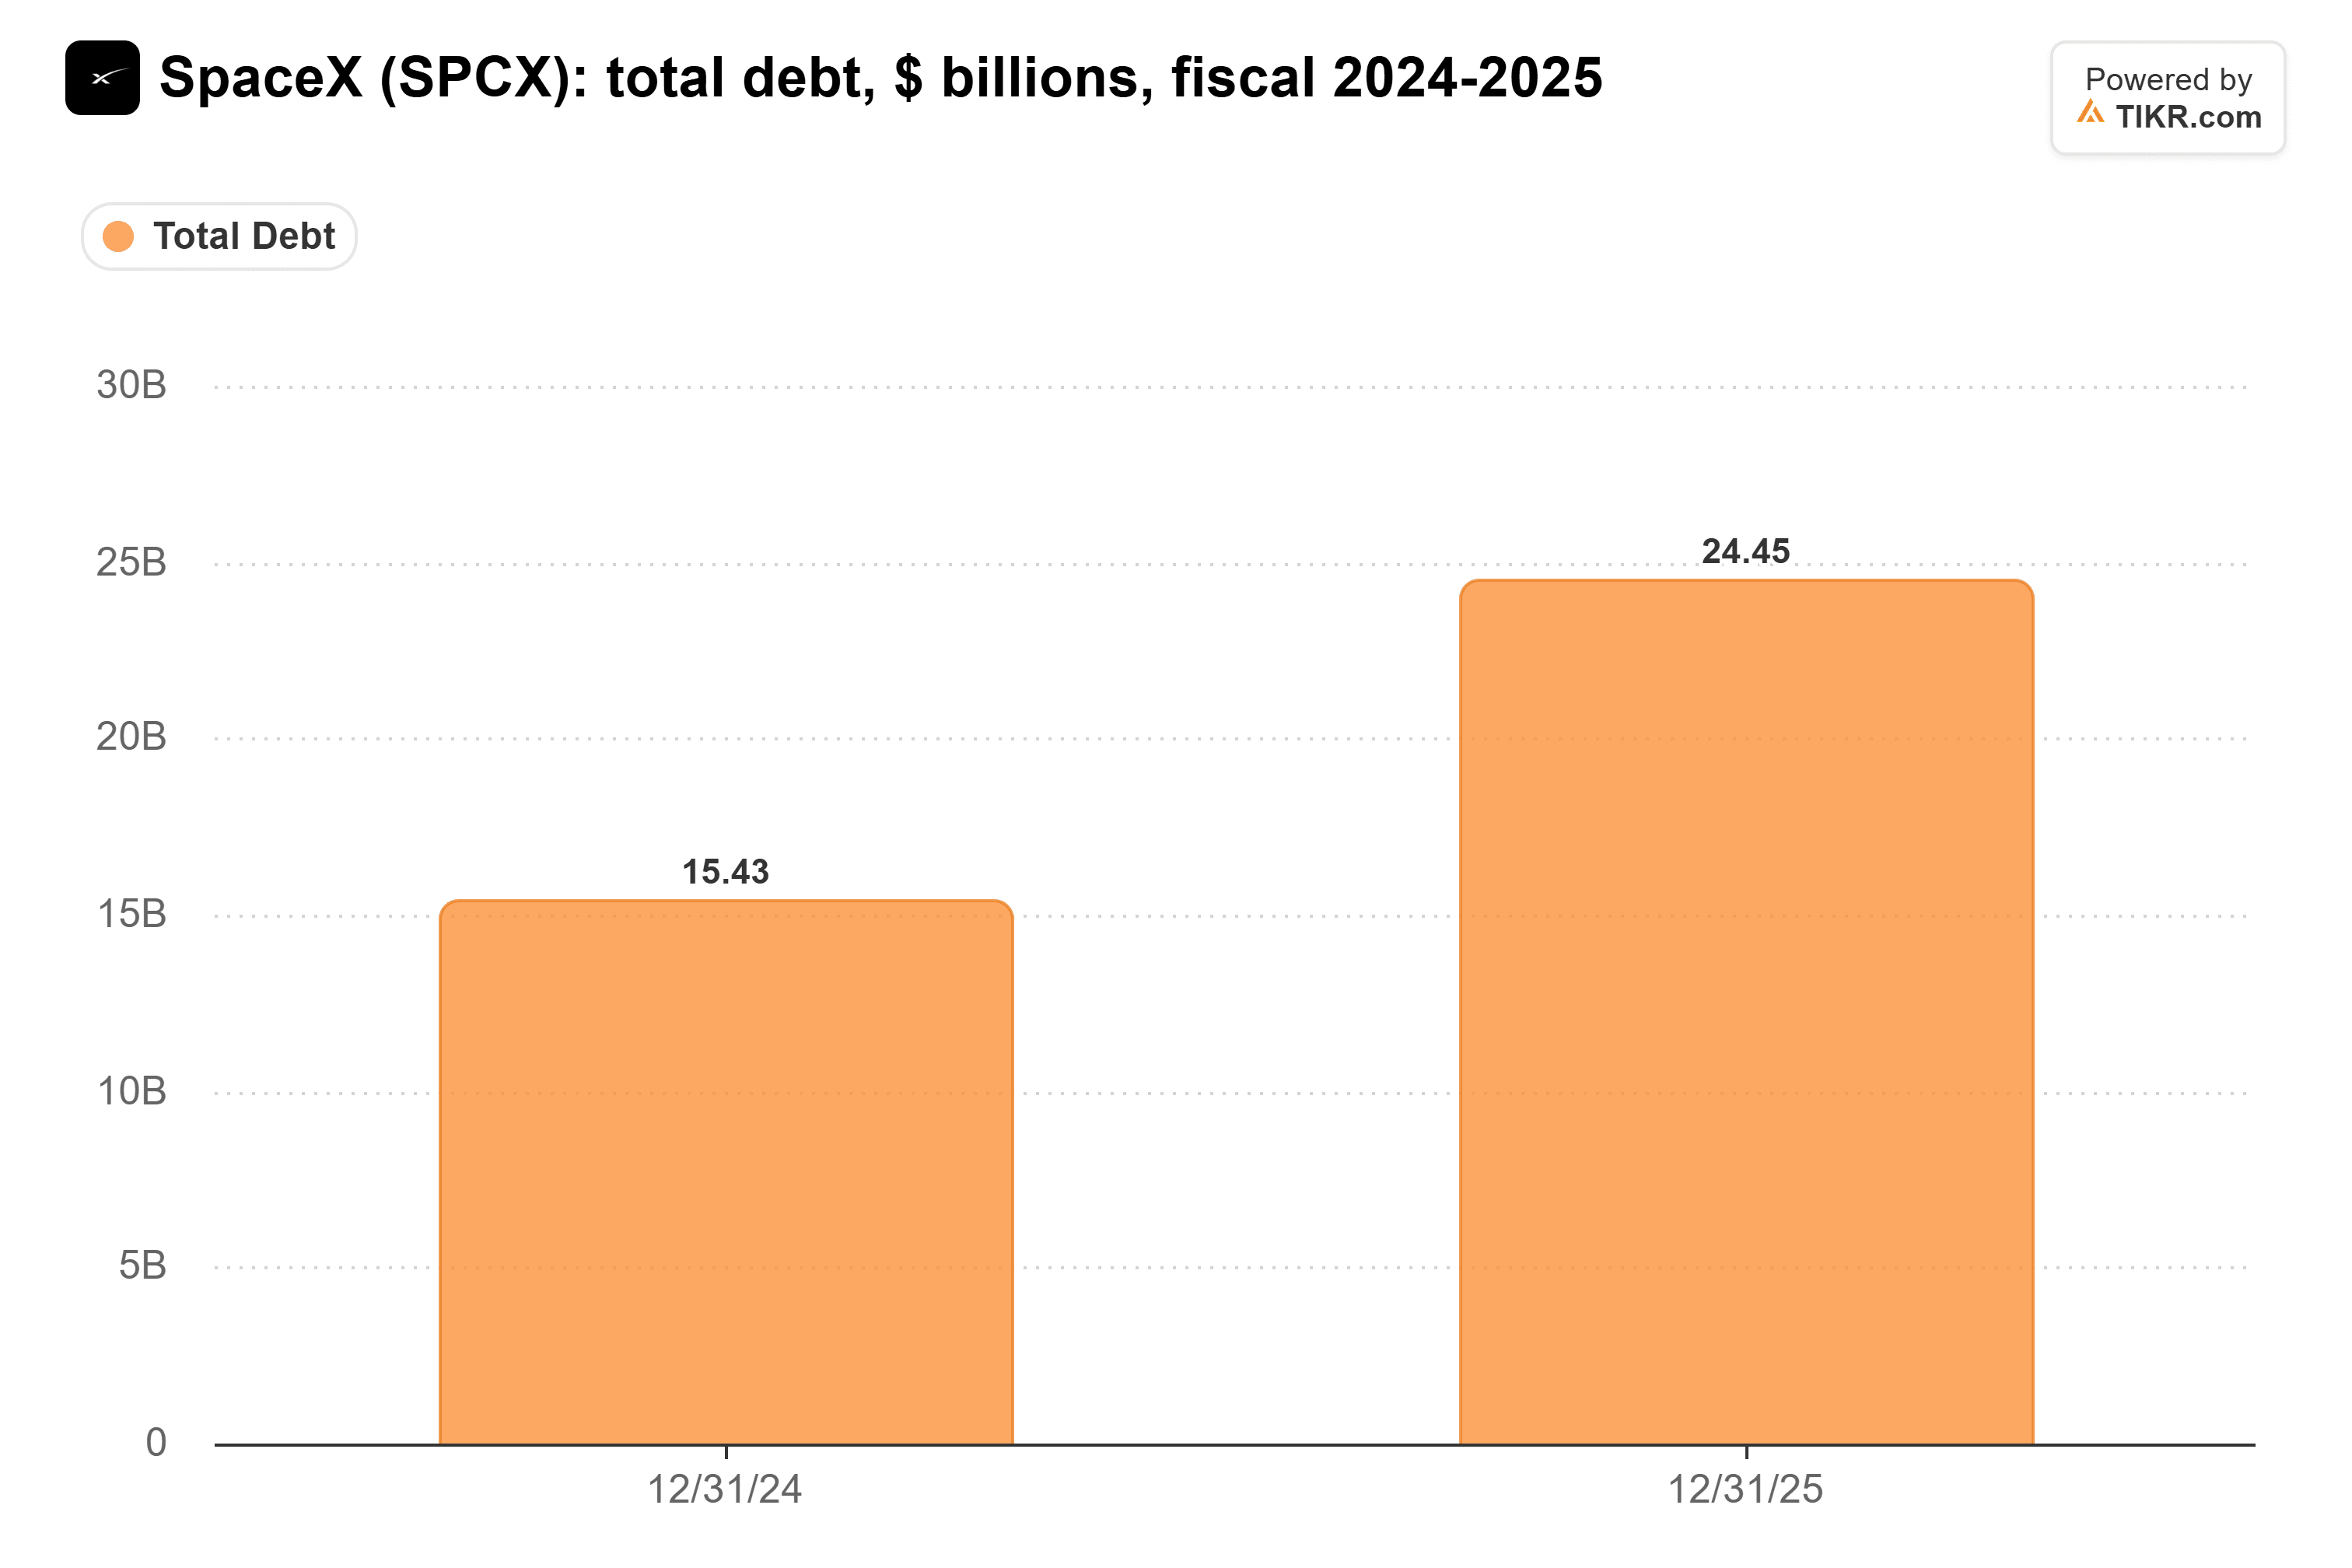
La dette et les contrats de location-financement ont atteint 38,8 milliards de dollars au 30 septembre, contre 22,9 milliards de dollars à la fin de 2025. Pourtant, le dépôt de SpaceX lui-même qualifie cette opération de contrat de location-financement principal. Si elle atterrit sur cette ligne également, 40 milliards de dollars la doubleraient plus qu'à son tour.
Starlink ne peut pas financer tout cela
Starlink fait de SpaceX un bon crédit selon le critère de Musk : la connectivité a généré 5,21 milliards de dollars d'exploitation au cours des neuf premiers mois, tandis que l'espace et l'IA ont perdu un total de 4,51 milliards de dollars.
Mais la construction du centre de données coûte bien plus que ce que Starlink ne rapporte :
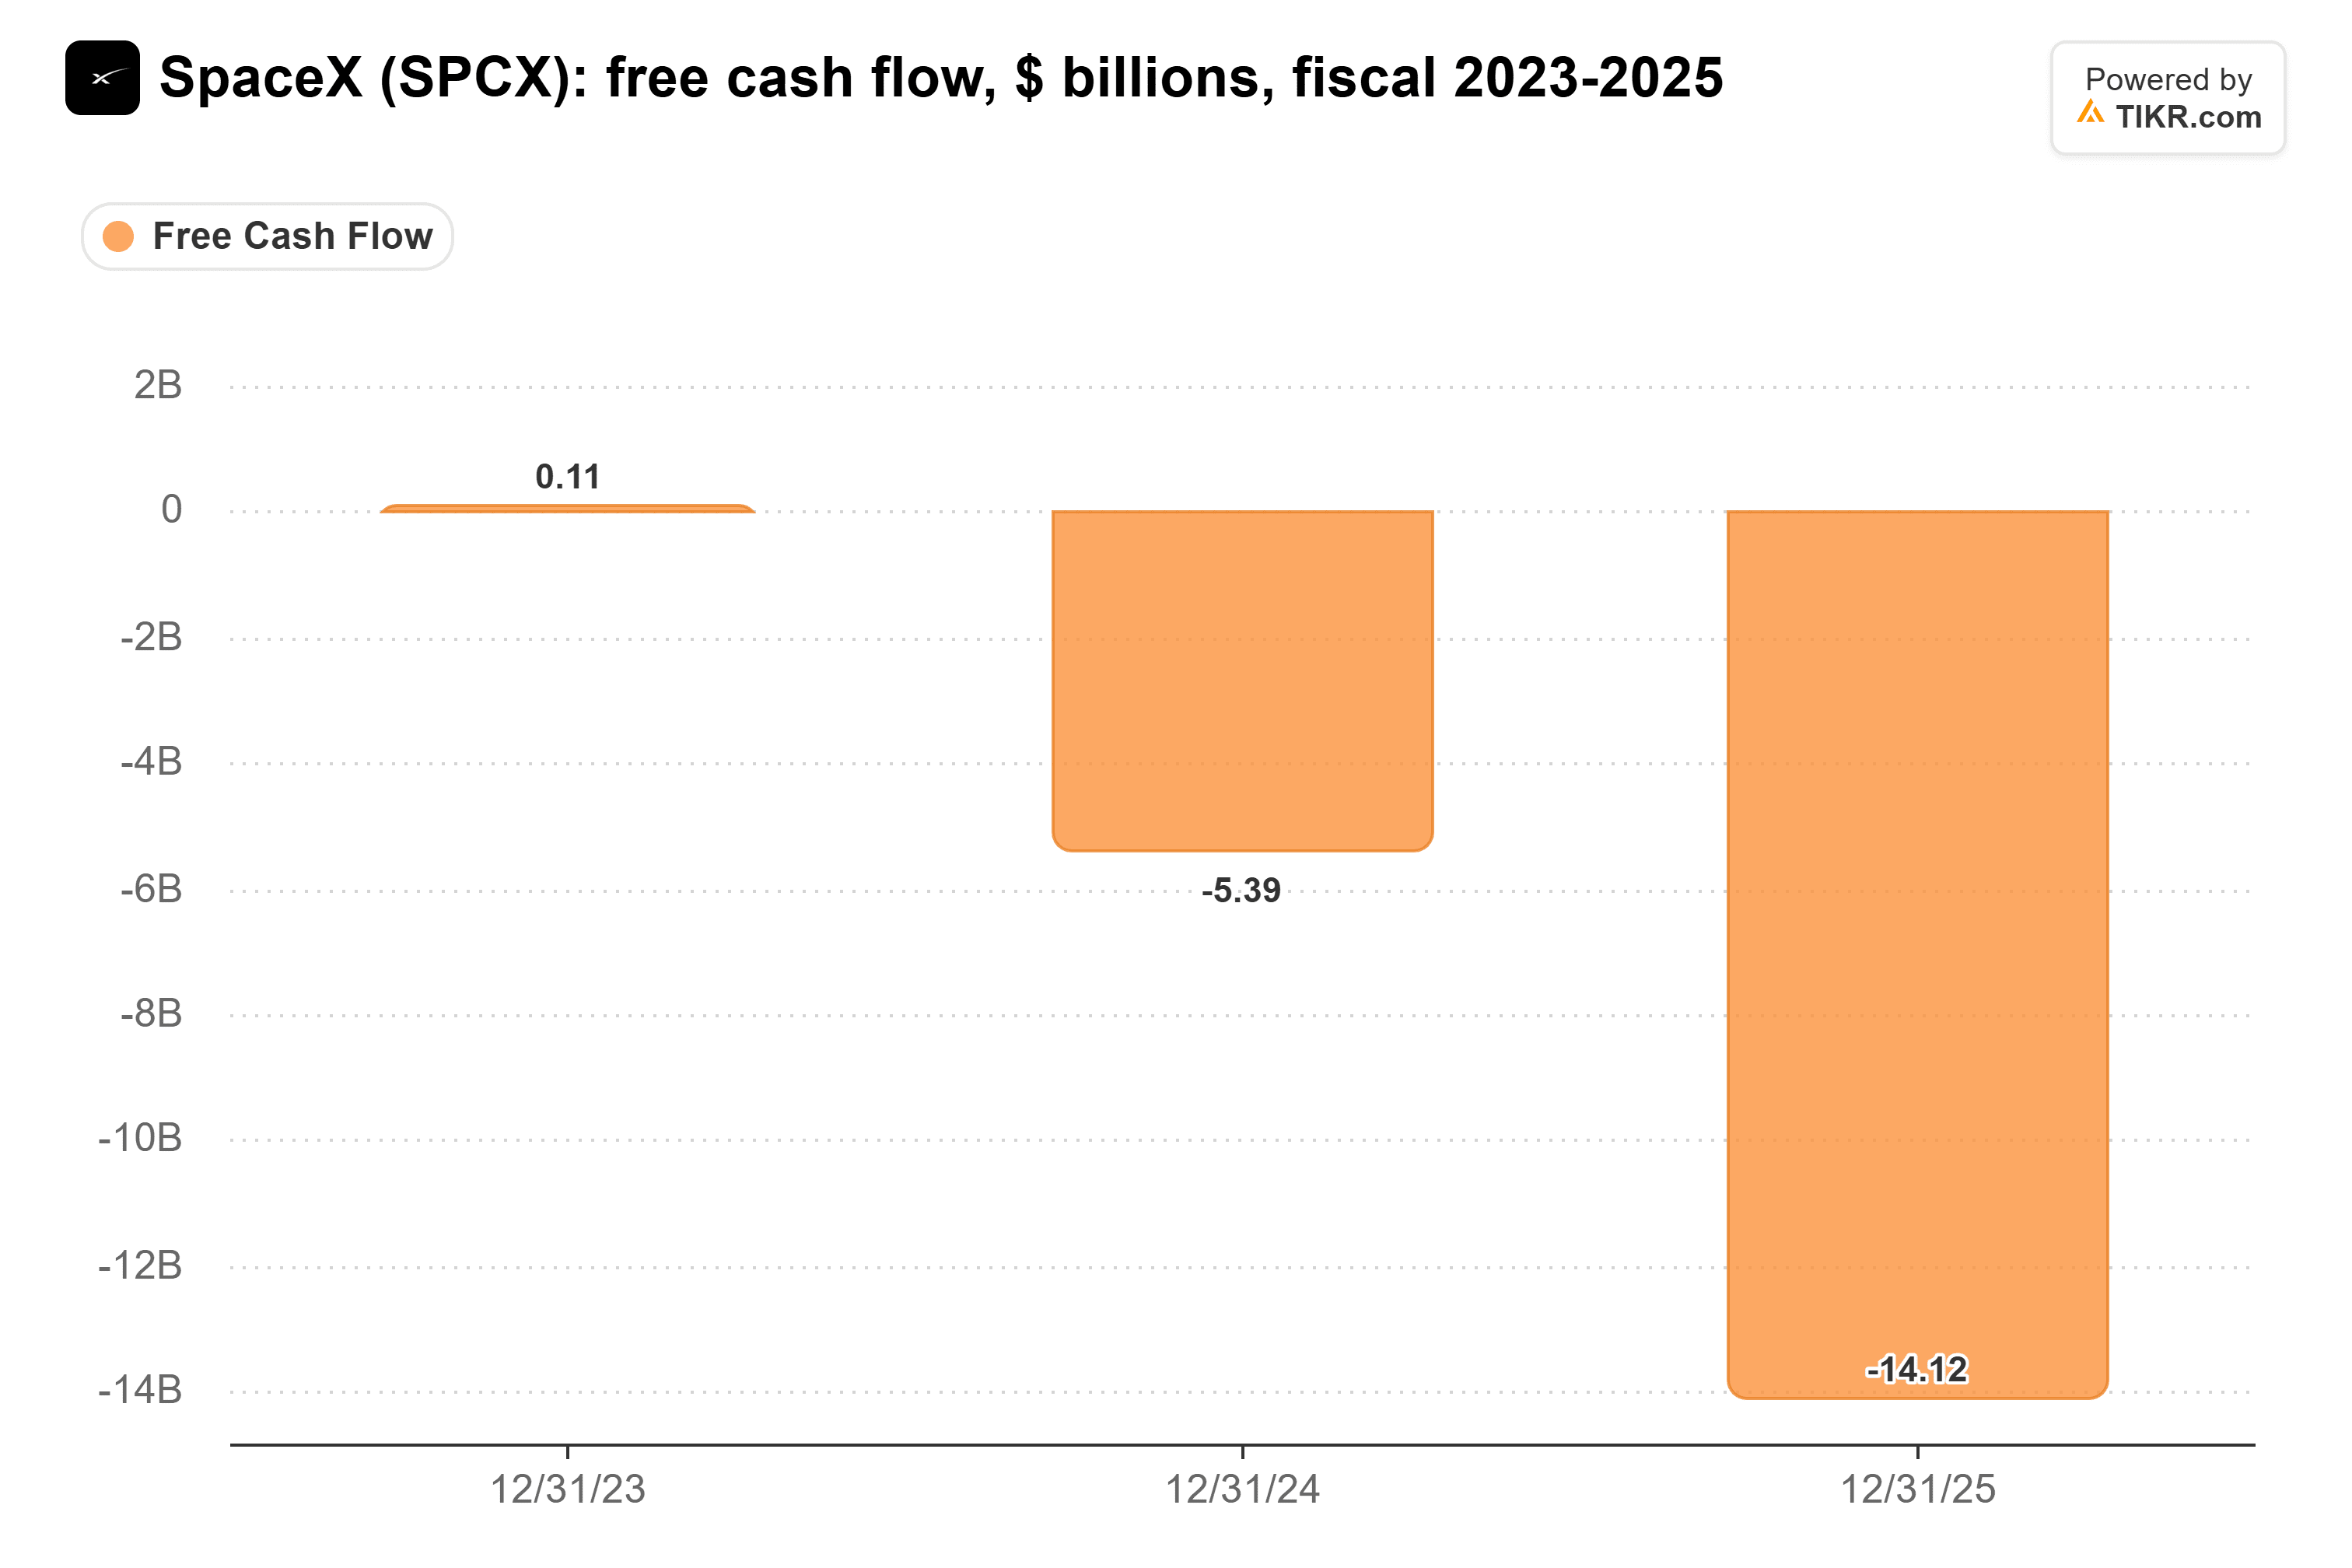
Le flux de trésorerie disponible était de -10,0 milliards de dollars au troisième trimestre seulement. Morgan Stanley ne le voit pas devenir positif avant 2031, et il prévoit 390 milliards de dollars d'emprunts extérieurs d'ici là.
Ainsi, ces 40 milliards de dollars ne sont qu'un début.
Vendre le prêt par tranches est une pratique courante
Goldman aurait mené un prôt senior garanti de 8,3 milliards de dollars qui va à d'autres banques, et Apollo était l'investisseur clé dans les obligations destinées aux gestionnaires d'actifs. Les banques organisent des opérations comme celle-ci pour les vendre, donc la vente elle-même n'en dit pas long.
Le contexte est moins routinier. Les investisseurs ont accepté le paquet avant son prix, ce qui les a exposés alors que les prêteurs se retournaient contre les néo-clouds comme CoreWeave.
La version de Blundin de l'argumentaire de Musk est que les prêteurs devraient ignorer les autres clouds d'IA à 15 % et prêter à SpaceX à environ 8 %. Si ces obligations se négocient près du bas de la fourchette, les acheteurs voient SpaceX. Près du haut de la fourchette, ils voient le néo-cloud de Patel.
De mon point de vue, cette dette se vend, car l'opération donne aux prêteurs le crédit de SpaceX. Les actionnaires n'ont pas un tel coussin : plus de la moitié de l'objectif de 300 dollars de Morgan Stanley repose sur l'activité IA, la partie à laquelle Musk dit qu'il ne prêterait jamais seule. Je voudrais voir où ces obligations se négocient avant de payer cher pour cela.
Bien sûr, les puces Rubin n'arrivent qu'au premier semestre 2027, et les résultats du quatrième trimestre de SpaceX début l'année prochaine montreront combien de trésorerie son trimestre de capex de 35 à 40 milliards de dollars a utilisé.
Alors, que vaut réellement l'action SpaceX ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle d'évaluation de TIKR et de voir ce que SpaceX pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement de TIKR Terminal et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a pas de position sur les actions mentionnées. Merci de votre lecture et bon investissement !