

Points clés
- Elon Musk a déclaré sur X le 8 novembre que les revenus de SpaceX chuteraient si la puissance de calcul devenait abondante et bon marché.
- SpaceX loue de la puissance de calcul à peu près au prix spot, donc son activité d'IA est gagnante tant que le calcul est rare et se contracte si l'offre rattrape la demande.
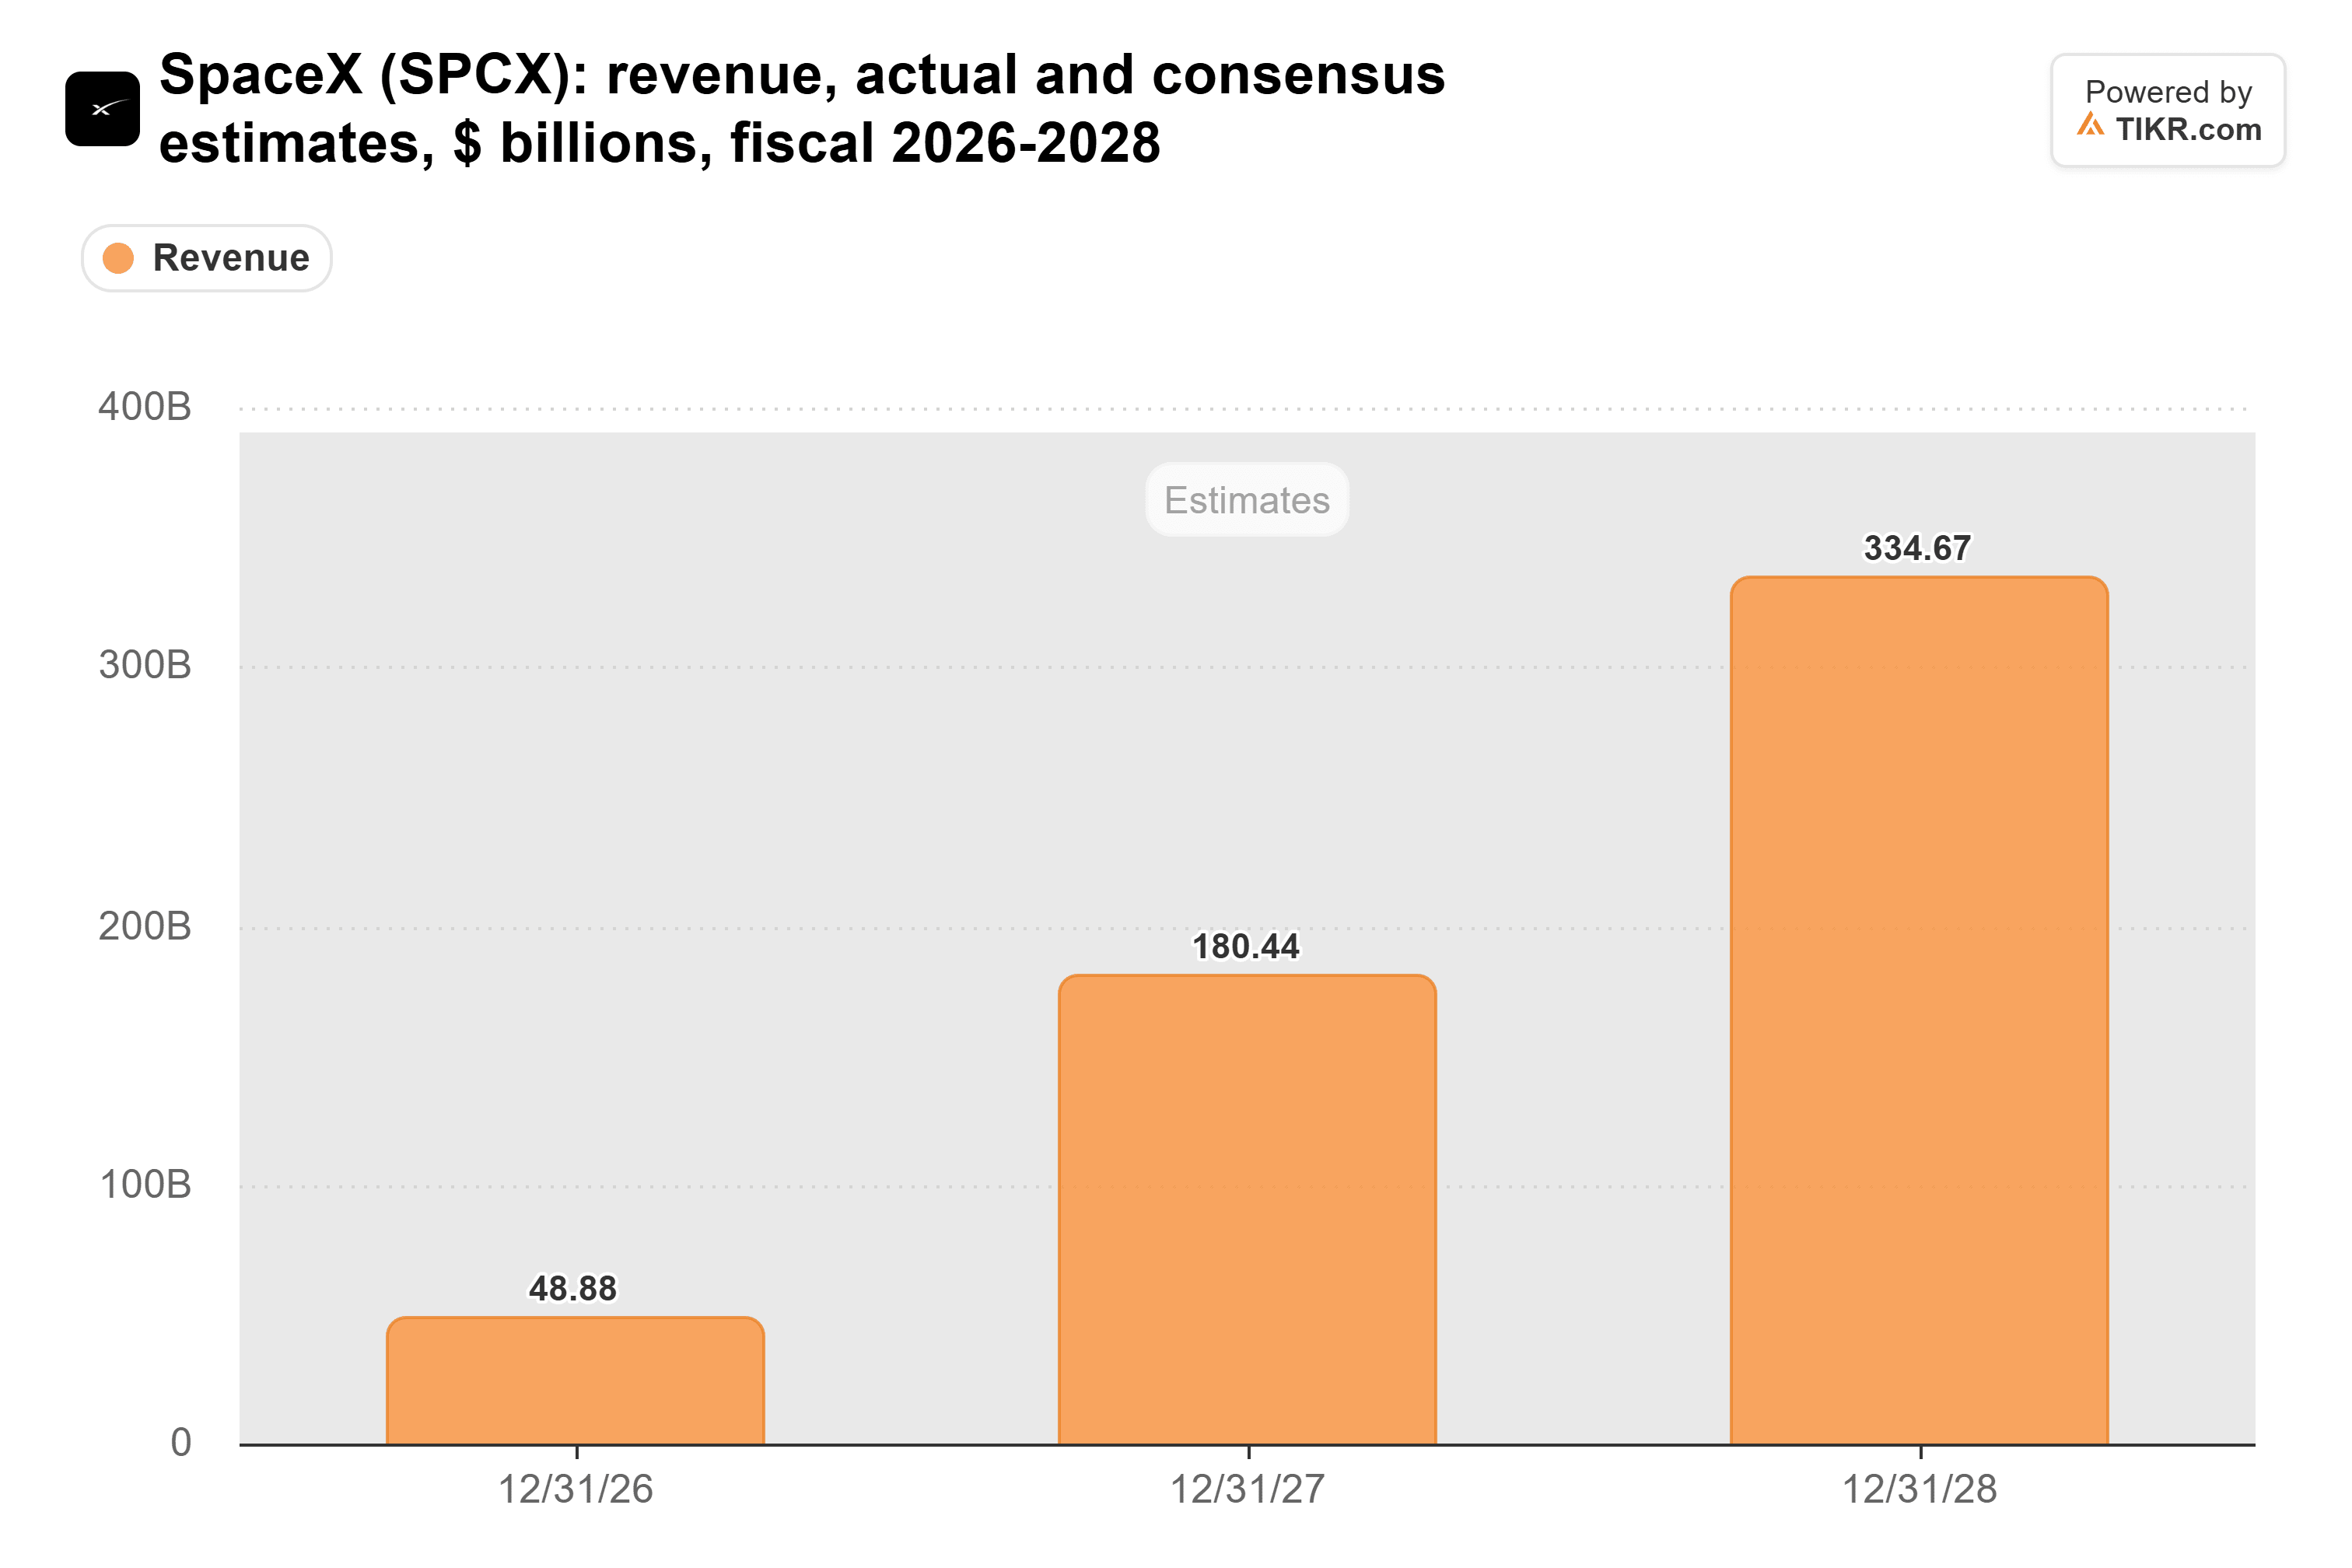
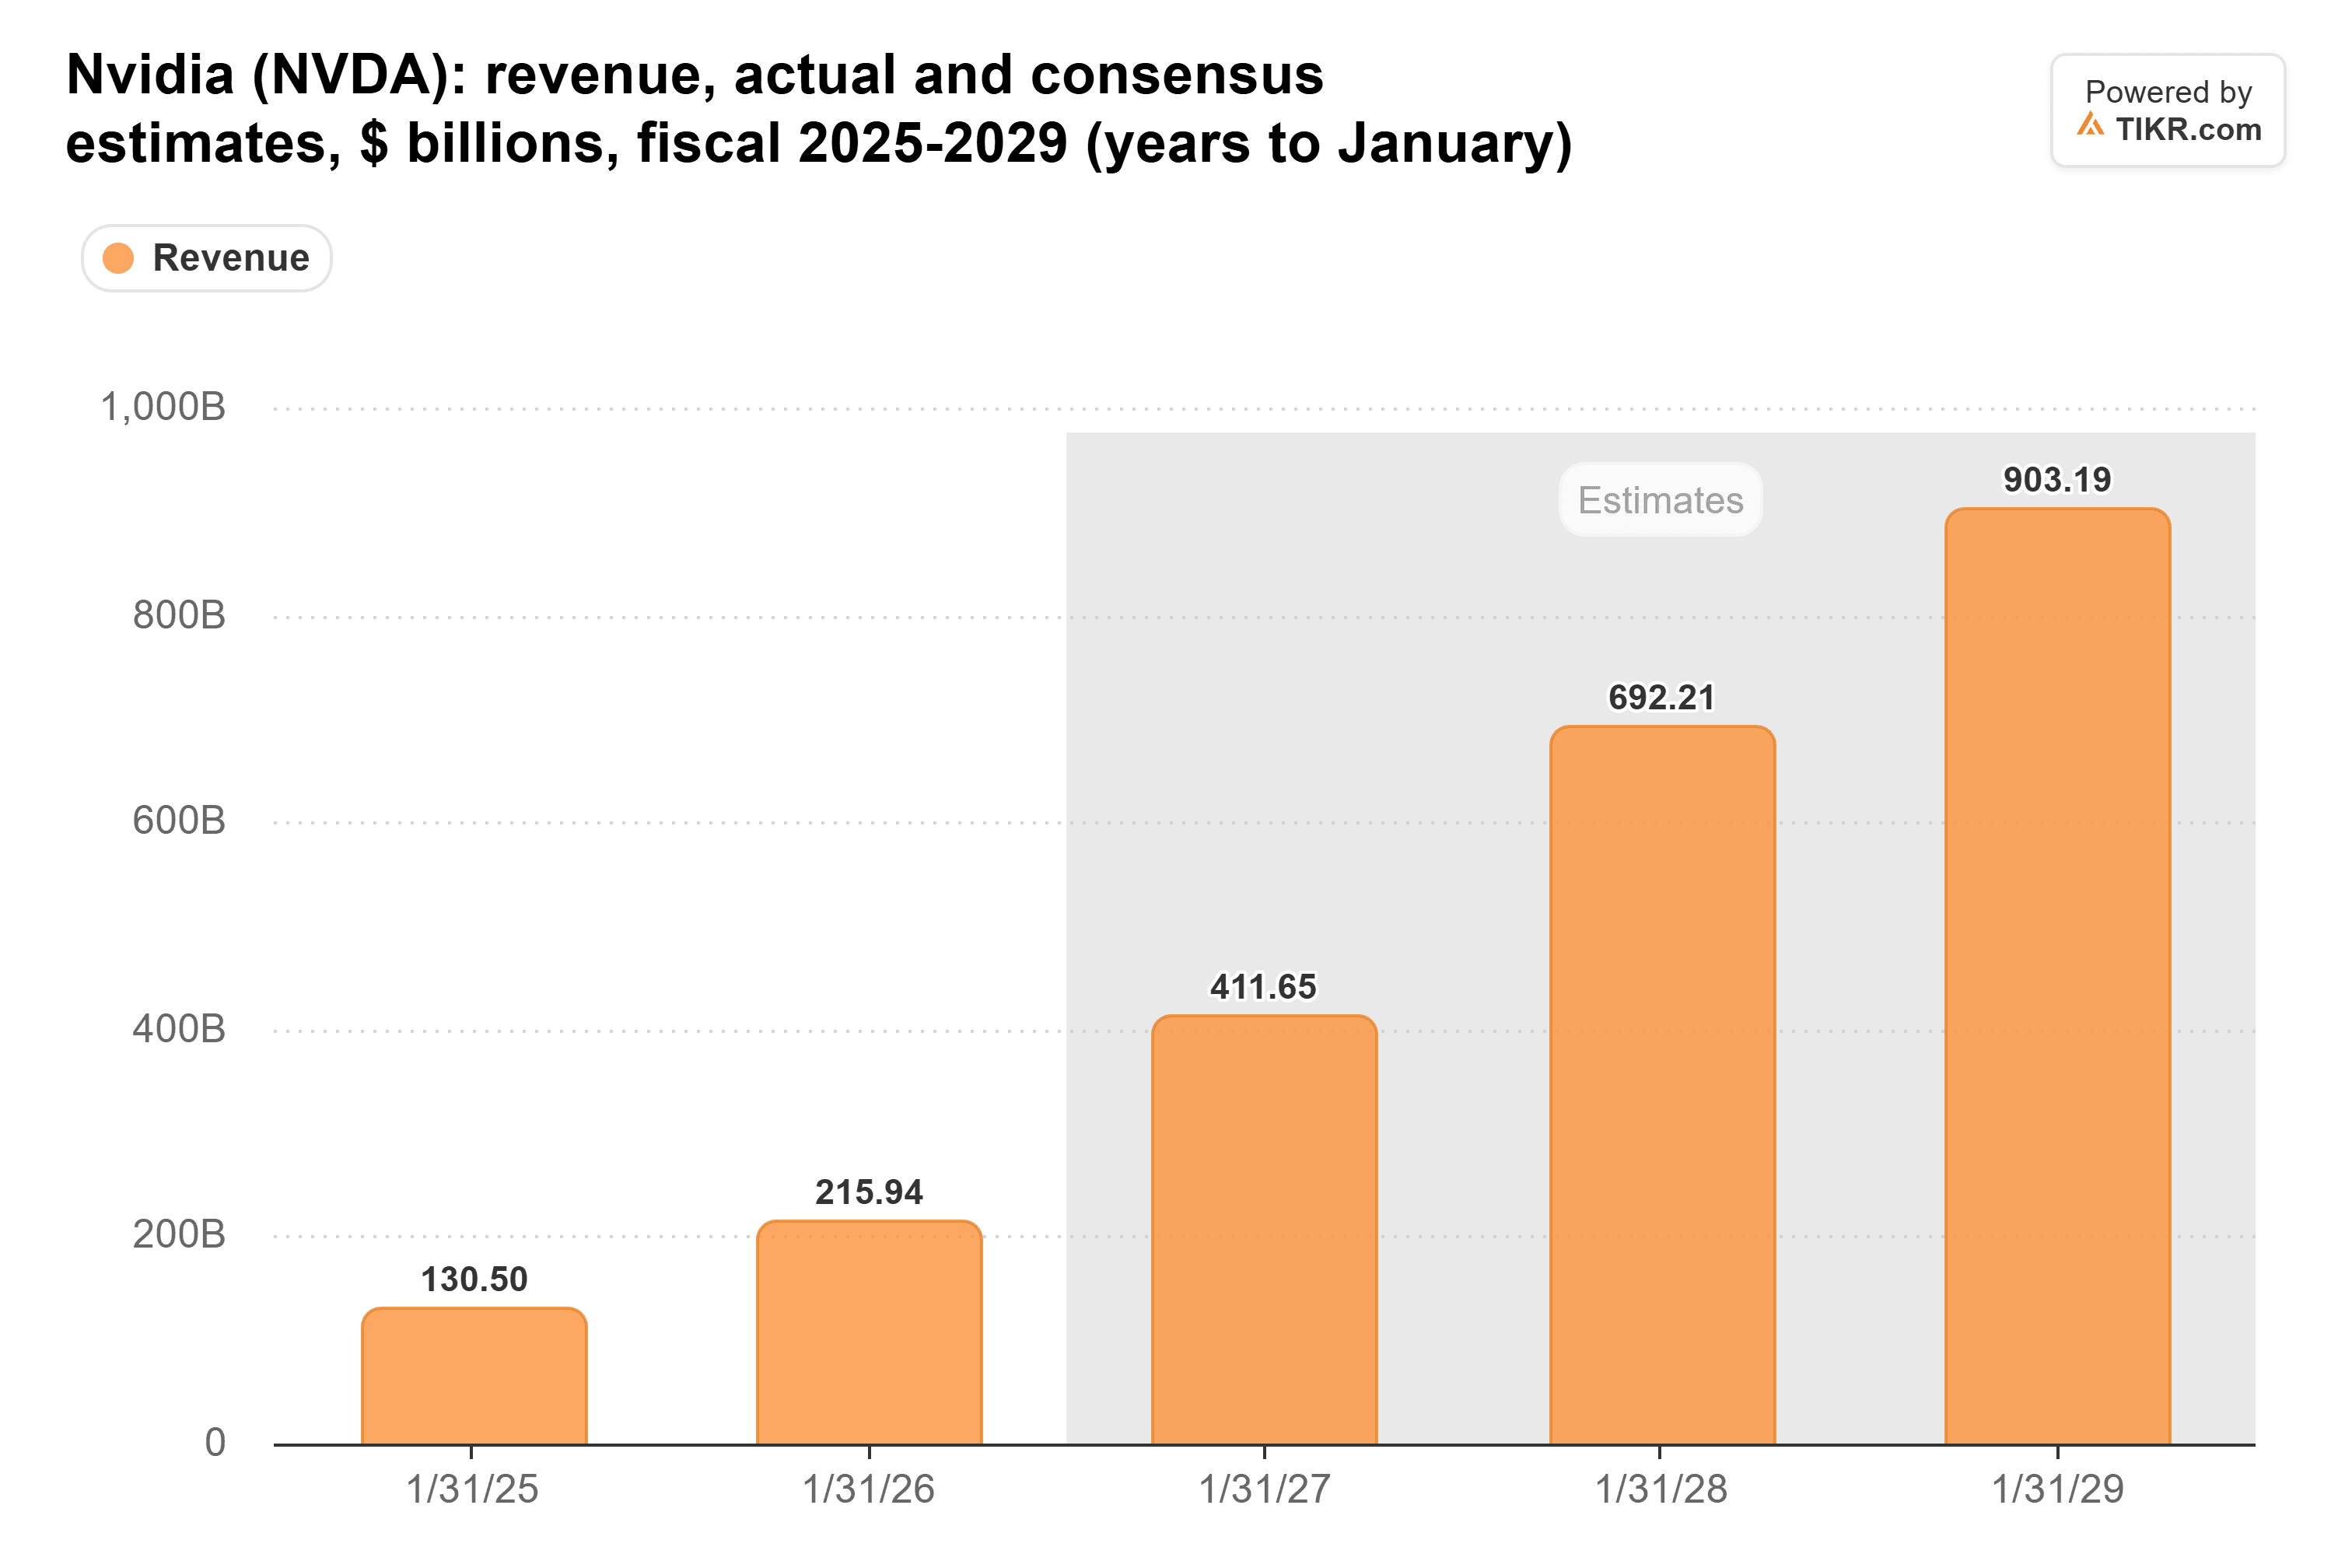
- Les analystes prévoient que les revenus de SpaceX atteindront 335 milliards de dollars en 2028, tandis que les ventes de Nvidia devraient plus que quadrupler, la nouvelle offre étant à l'origine des discussions sur un excédent de puissance de calcul.
Dans le dernier épisode du podcast All-In, Chamath Palihapitiya a choisi l'accord qu'il juge le plus important dans l'IA : le contrat de puissance de calcul entre SpaceX (SPCX) et Anthropic, que chaque partie peut résilier avec un préavis de 90 jours.
Si SpaceX le résiliait, a-t-il soutenu, "Cela permettrait à SpaceX de reprixer cette puissance de calcul au taux spot, ce qui est probablement le double." Peut-être le triple, a-t-il ajouté.
Lorsqu'un extrait a circulé sur X le 8 novembre, Elon Musk n'a pas fait de tour d'honneur : "Cela fonctionne dans les deux sens, bien sûr. Si la puissance de calcul devient abondante et bon marché, les revenus de SpaceX chuteront." Puis : "Pas de larmes au casino pour aucune des deux parties."
SpaceX loue au prix du marché
C'est d'une franchise inhabituelle pour un PDG. Lors de la conférence du 20 octobre, Musk a déclaré que SpaceX louait à "effectivement le prix du marché spot", et le CFO Bret Johnsen a précisé que la tarification suivait légèrement au-dessus du haut d'une fourchette de 30 à 50 dollars par watt.
Ainsi, le "double" de Chamath nécessite que le contrat avec Anthropic soit bien en dessous du marché, ou que les prix spot continuent de grimper. Le reste est reprixé au fur et à mesure du renouvellement des contrats courts, de toute façon.
Et l'IA représente désormais la majeure partie de l'entreprise. L'IA a généré 7,56 milliards de dollars sur les 14,6 milliards de dollars de revenus du troisième trimestre de SpaceX, et un seul client d'IA a fourni 34,5 % du total.
Les analystes s'attendent à ce que les revenus de SpaceX augmentent de près de 7 fois entre 2026 et 2028, et une grande partie de cela dépend de la quantité de puissance de calcul que SpaceX construit et du prix auquel elle la loue.
TIKR suit 40 analystes sur SpaceX. Combien disent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur SpaceX, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes sur SpaceX
Les partisans de l'excédent ont un argument
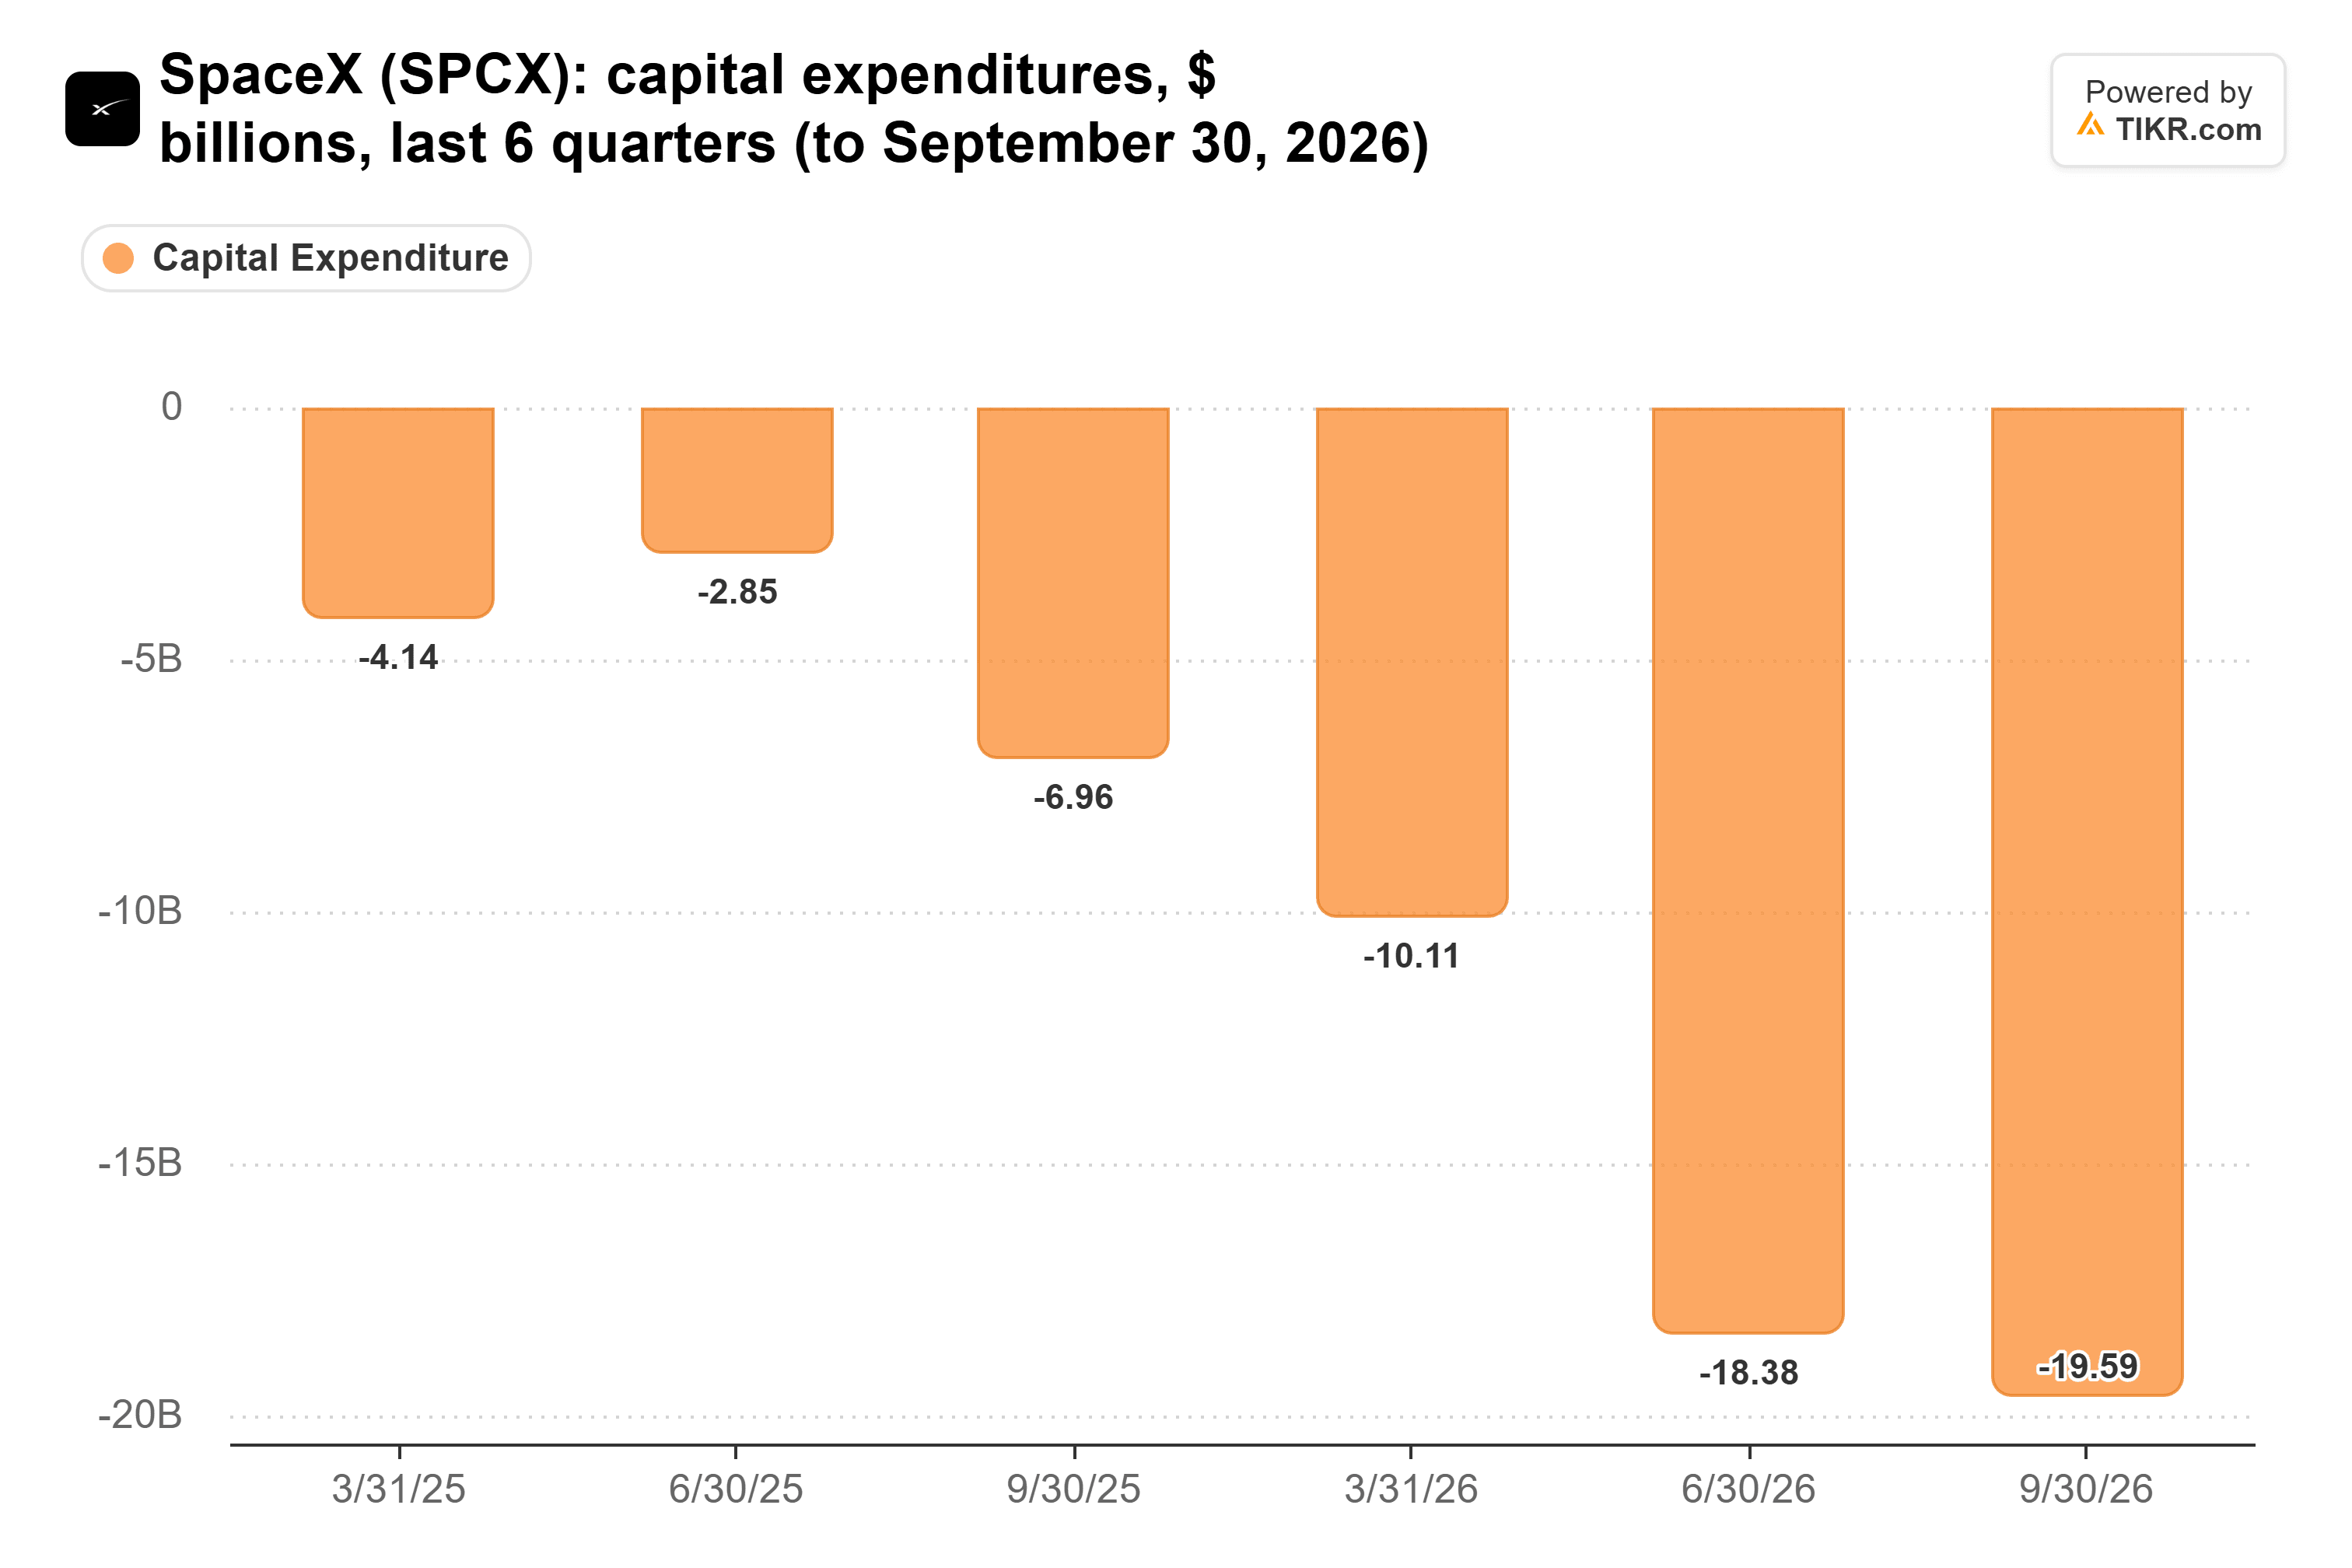
L'appel à l'excédent n'est pas insensé. SpaceX à lui seul a presque triplé ses dépenses d'investissement trimestrielles en un an, et prévoit des dépenses en capital de 35 à 40 milliards de dollars au quatrième trimestre.
Une grande partie de cet argent va à des fabricants de puces comme Nvidia, dont les revenus devraient plus que quadrupler selon les analystes, passant de 216 milliards de dollars pour l'année terminée en janvier 2026 à 903 milliards de dollars pour l'année se terminant en janvier 2029. Mise à part l'augmentation du prix des puces, cela représente beaucoup de matériel destiné aux centres de données, et s'il arrive sur le marché plus vite que la demande ne croît, les loyers baissent.
La rareté est à double tranchant pour SpaceX
Palihapitiya n'est pas d'accord. Dans sa propre réponse à l'extrait, il a lié son scénario à des mouvements des prix spot de "50%+ en raison du manque d'offre", et a écrit que "les probabilités augmenteront avec chaque retard de centre de données".
La semaine dernière, les démocrates ont remporté les deux chambres du Congrès, et la gouverneure élue du Texas, Gina Hinojosa, a fait campagne sur un moratoire immédiat sur les centres de données, bien qu'elle ait besoin de l'accord de la législature. Selon Wells Fargo, le Texas détient 27% des gigawatts de centres de données planifiés aux États-Unis.
Mais SpaceX est aussi un constructeur. Il a terminé le mois de septembre avec 1,7 gigawatt de puissance de calcul nominale et prévoit entre 2,5 et 3 gigawatts d'ici la fin de l'année. Un gel qui soutient les loyers limiterait également la quantité que SpaceX peut louer.
Les estimations 2028 de SpaceX sont le risque
Le pouvoir de fixation des prix de SpaceX est réel aujourd'hui. Musk a déclaré en octobre que les renouvellements arrivent "à des dollars par watt plus élevés", et 67% du carnet de commandes de 63 milliards de dollars est dû dans l'année. Mais les contrats courts sont à double tranchant : si la puissance de calcul devient abondante, les renouvellements sont reprixés à la baisse, et plus l'estimation est lointaine, plus elle dépend du maintien des loyers. Je ne traiterais pas la pénurie actuelle comme permanente.
Le prochain point de contrôle est le revenu du premier trimestre 2027, prévu entre 33 et 37 milliards de dollars.
Alors, quelle est la valeur réelle de l'action SpaceX ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que SpaceX pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni de recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !






