Points clés
- Elon Musk affirme que le Cybercab de Tesla réalisera la majorité des kilomètres passagers partout où la loi le permet, six jours après qu'Uber ait affiché une croissance de 20 % de ses réservations.
- Une guerre des prix sur les robotaxis toucherait d'abord le faible profit d'Uber par course.
- La mobilité a conservé 8,1 % des réservations en tant qu'EBITDA ajusté pour l'exercice 2025, mais les analystes s'attendent à ce que le BPA normalisé plus que double d'ici l'exercice 2028.
- À environ 17 fois les bénéfices futurs, contre une moyenne triennale de 25x, le cours de l'action intègre déjà une partie de ce risque.
Palmer Luckey, le fondateur d'Anduril, a résumé le cas des robotaxis contre Uber Technologies (UBER) en deux phrases sur X : « Prenez ces revenus de covoiturage (150 milliards de dollars+) et soustrayez le coût de rémunération de 16 000 000 de chauffeurs. C'est le pari. »
Tesla (TSLA) a construit le Cybercab pour ce travail, et Musk a répondu le 10 novembre : « Le Cybercab réalisera la majorité de tous les kilomètres passagers dans toute juridiction où il n'est pas interdit par la loi. » C'est « évident pour quiconque a des yeux et un cerveau », a-t-il ajouté.
La mobilité, la cible de Musk, a généré 69,1 % de l'EBITDA ajusté par segment d'Uber pour l'exercice 2025, et l'équipe robotaxi d'Uber continue de perdre ses dirigeants. Danny Guo, le vice-président de l'ingénierie derrière ses partenariats robotaxis, quitte l'entreprise le 16 novembre, a rapporté Bloomberg. C'est le même jour que Sarfraz Maredia, son responsable mondial de la mobilité et de la livraison autonomes.
Le VTC a déjà connu une guerre des prix
Jon McNeill, un ancien président de Tesla qui a ensuite dirigé les opérations du plus grand rival américain d'Uber, a vécu la dernière. Il a déclaré lors d'un épisode du 10 novembre de The Knowledge Project que « toute entreprise qui rivalise sur le prix est finalement appelée une commodité. »
Sur la façon dont cela s'est passé : « À ce moment-là, aucune des deux entreprises ne faisait de bénéfice sur une base de marge brute parce qu'elles sous-tarifaient le produit pour rivaliser. C'est tout simplement insensé. »
Les robotaxis pourraient relancer ce combat, cette fois avec un côté qui ne paie aucun chauffeur.
TIKR suit 51 analystes sur Uber. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Uber, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Uber
Uber dégage environ 8 cents sur chaque dollar de course
Pour l'exercice 2025, l'EBITDA ajusté de la mobilité s'est élevé à 8,1 % des réservations de mobilité : environ 8 cents sur chaque dollar payé par le passager après les chauffeurs, les incitations et l'assurance, et avant les frais généraux d'entreprise et la R&D d'Uber. Un robotaxi paie toujours pour la voiture, l'équipe de flotte et les heures d'inactivité, mais celui qui parvient à réduire son coût par course en dessous de celui d'Uber peut se battre pour ces 8 cents.
Le consensus prévoit que le BPA normalisé d'Uber plus que double, passant de 2,45 $ pour l'exercice 2025 à 5,50 $ pour l'exercice 2028 :
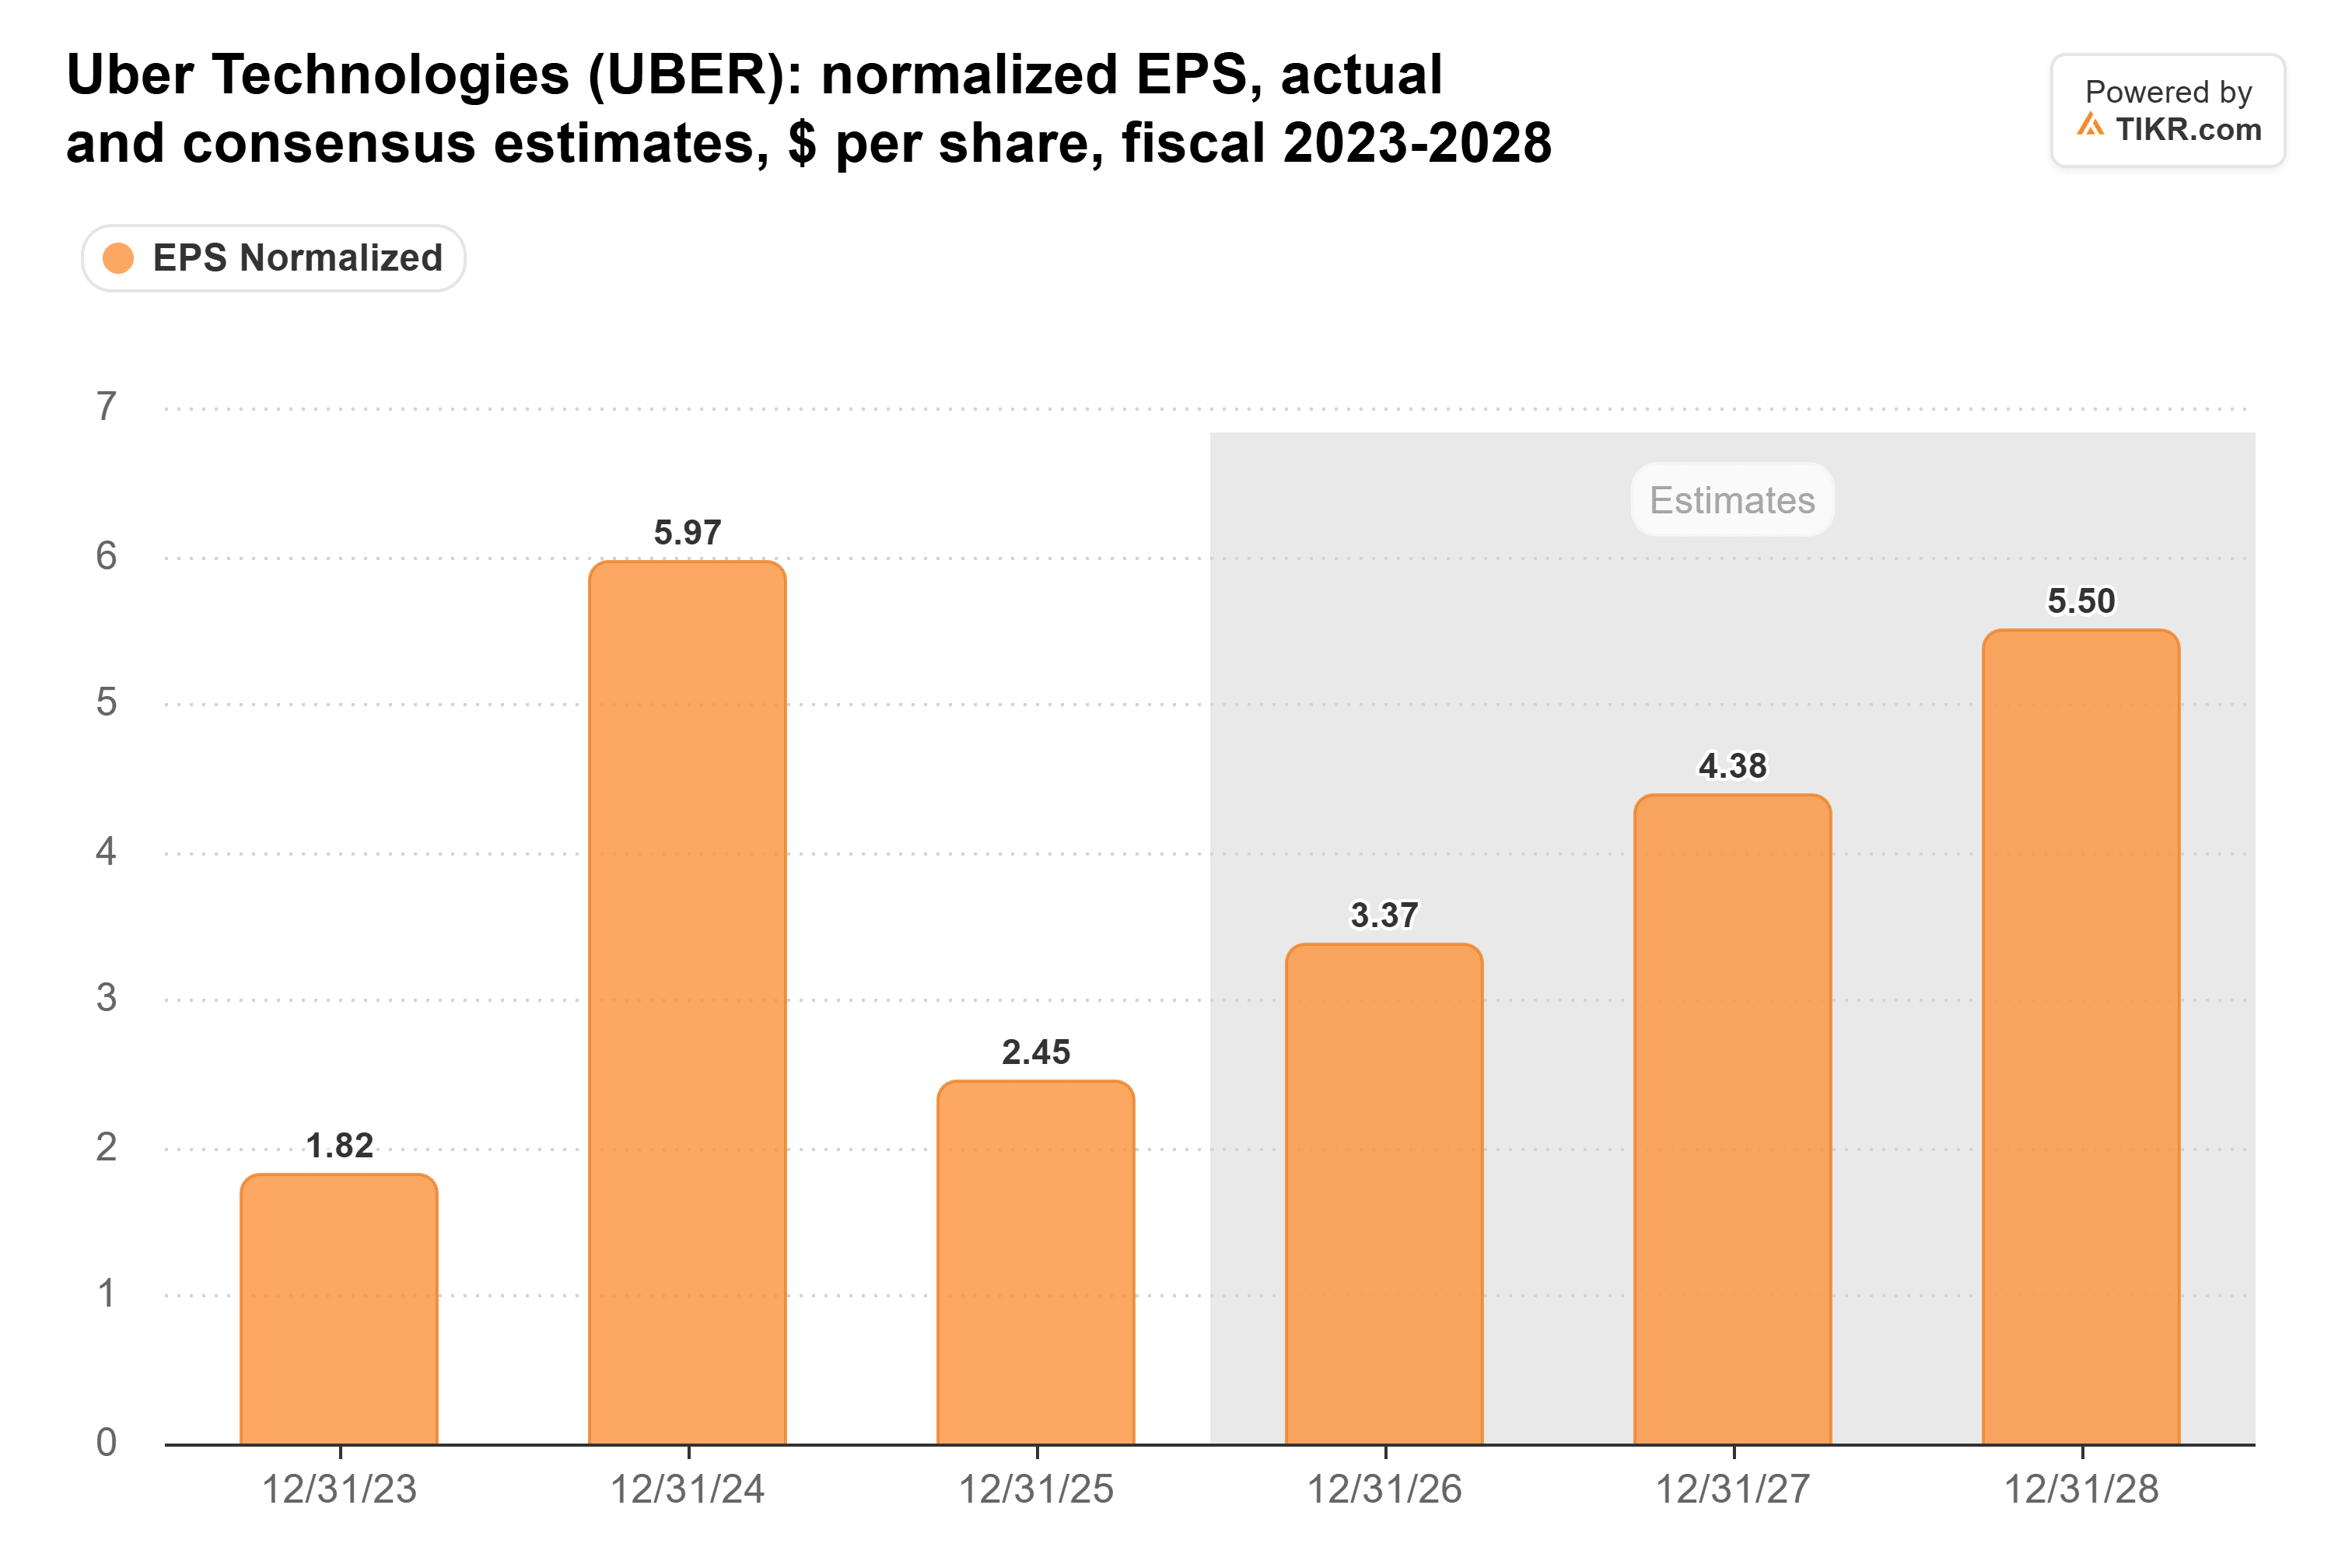
De l'exercice 2026 à 2028, les analystes prévoient une hausse du BPA de 63 % pour une croissance des revenus de 32 %. Cela nécessite des marges plus larges, moins d'actions, ou les deux, et une guerre des prix comprimerait les marges.
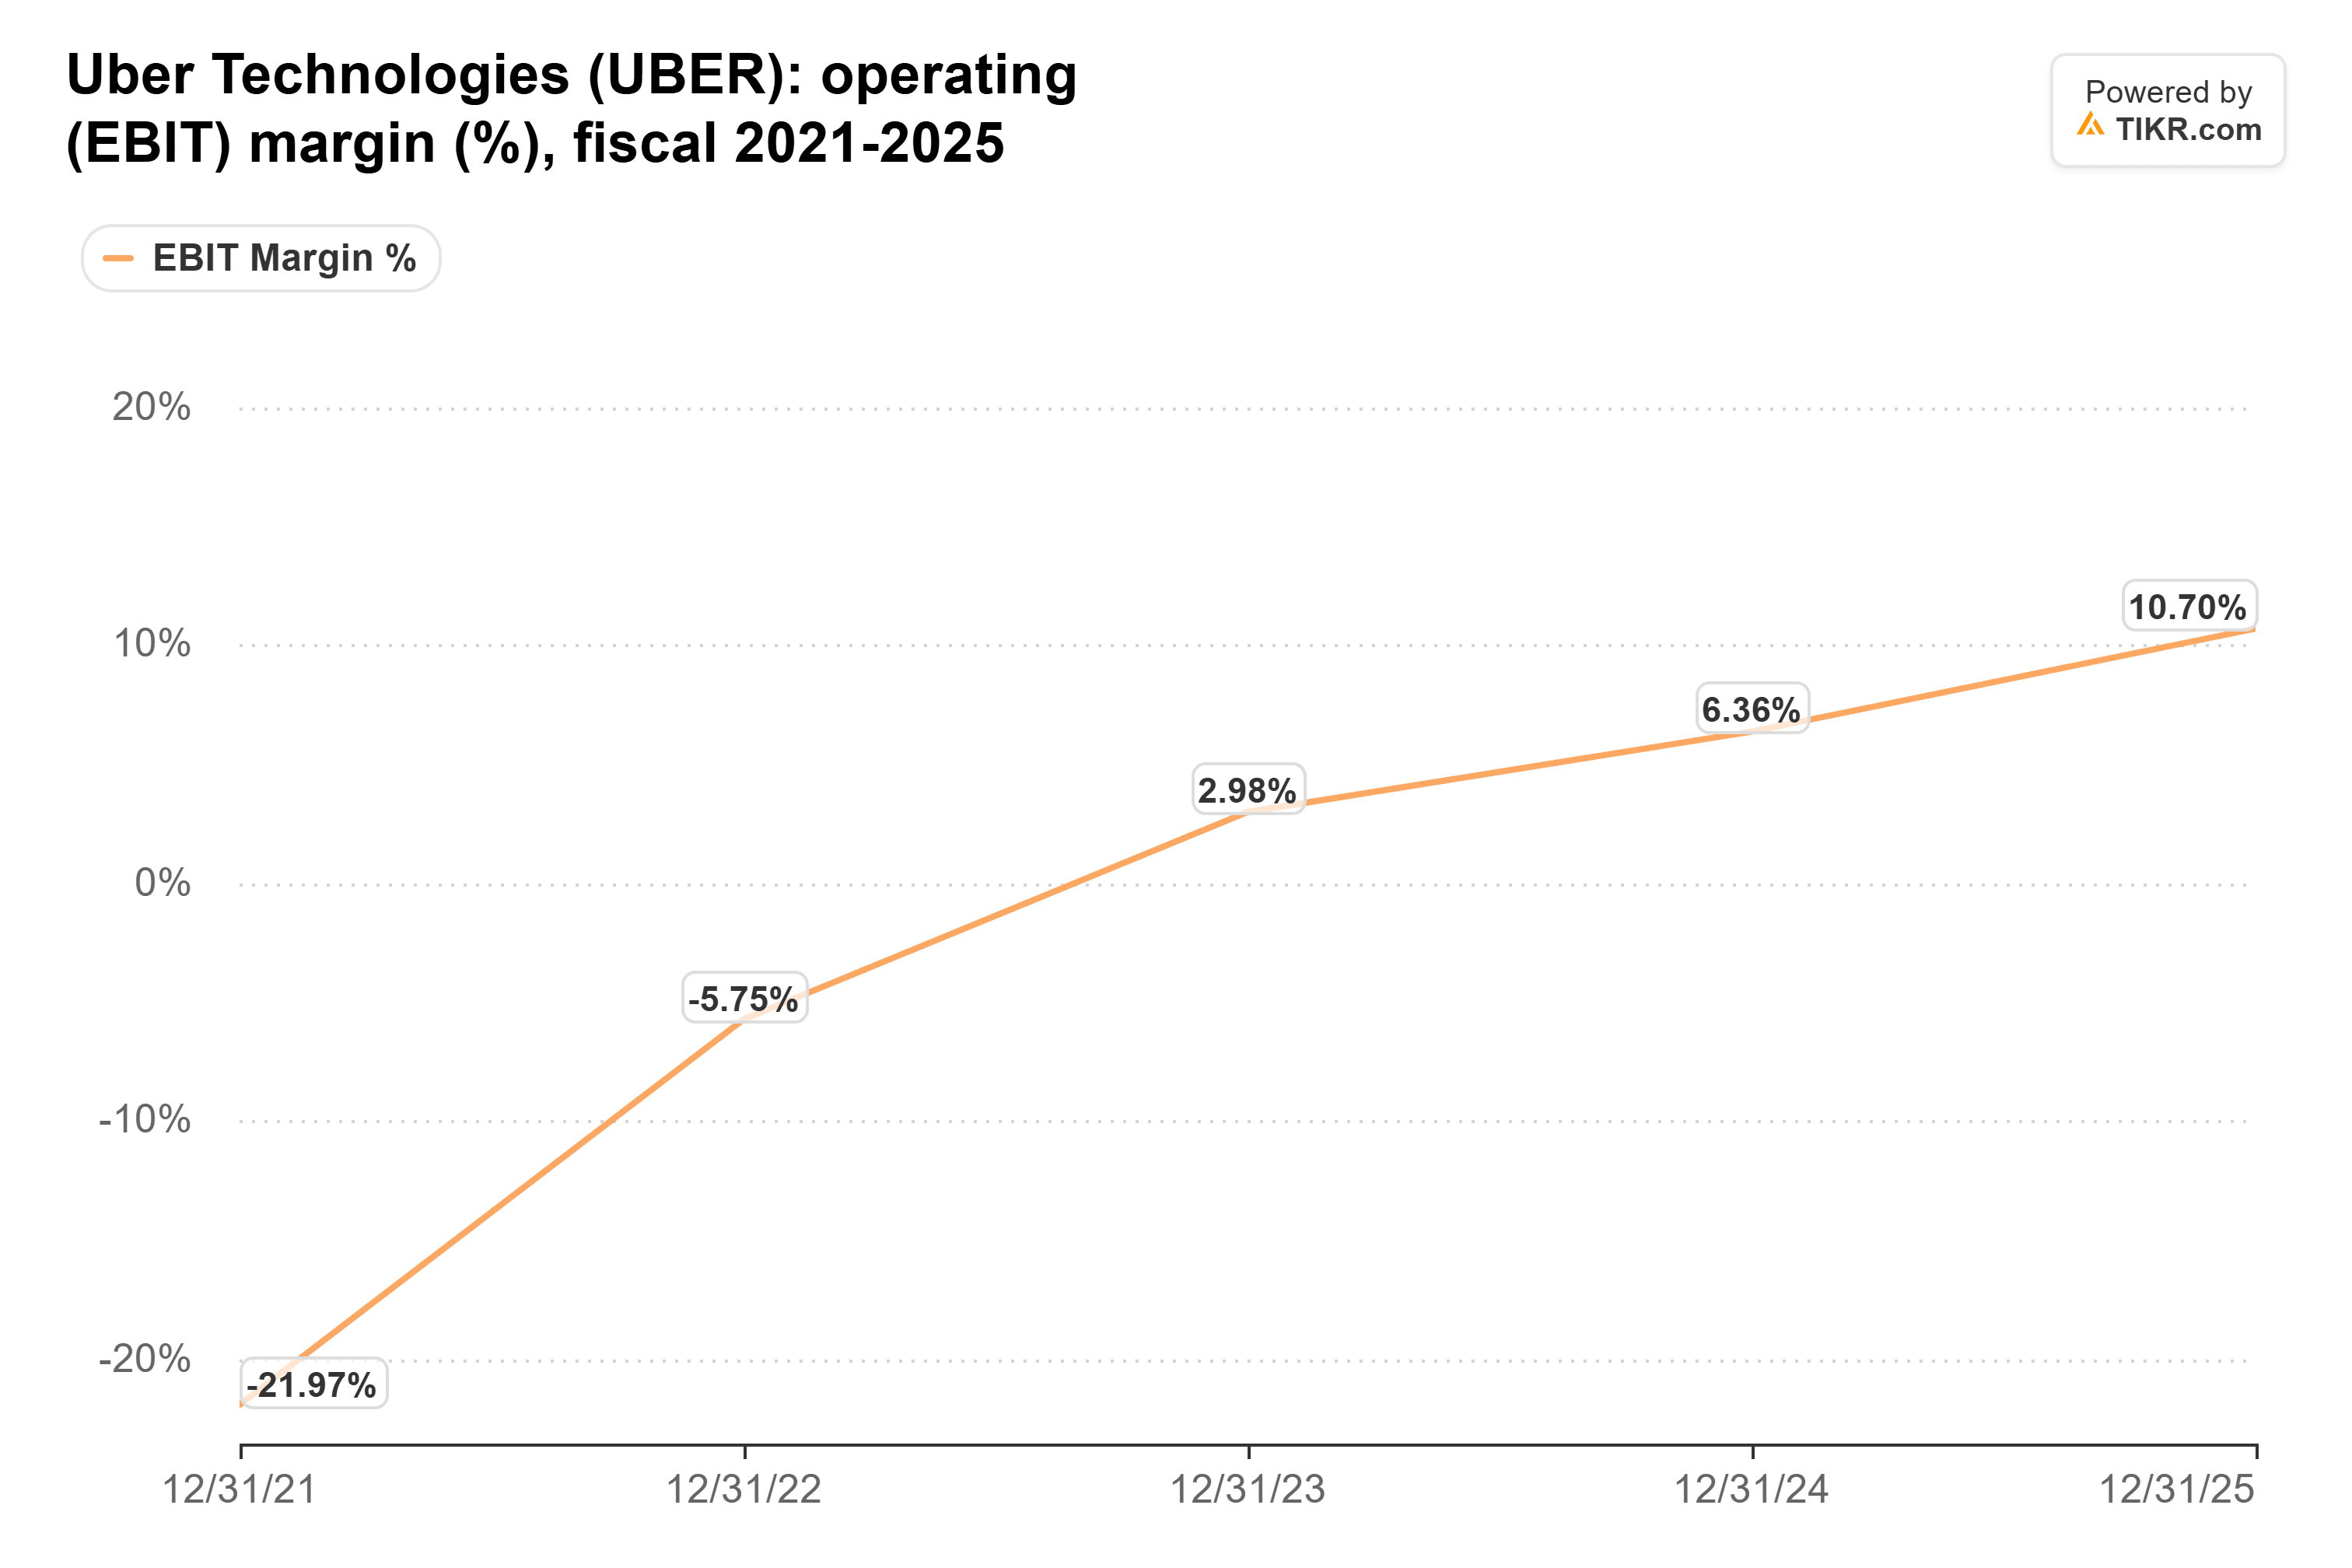
Ces marges sont également nouvelles. La marge opérationnelle d'Uber est passée de -22,0 % pour l'exercice 2021 à 10,7 % pour l'exercice 2025 :
Les robotaxis pourraient toujours fonctionner sur le réseau d'Uber
Uber compte plus de 30 partenaires de véhicules autonomes, et les VA sur son réseau réalisent environ 30 % de trajets en plus par véhicule et par jour que sur les plateformes autonomes. Il prévoit plus de 2 000 véhicules sans conducteur sur sa plateforme en 2027.
Mais la plus grande flotte se retire. Waymo, avec environ 4 000 véhicules aux États-Unis, prévoit de proposer des courses sur sa propre application à Austin et Atlanta à partir de janvier 2028, mettant fin à l'exclusivité d'Uber là-bas. Une flotte de cette taille peut exiger une part bien inférieure à celle que les chauffeurs humains donnent à Uber. Je m'attends à ce que le réseau d'Uber survive aux robotaxis, avec une offre plus importante à un taux de prélèvement plus faible.
L'action Uber est bon marché pour une raison
Uber se négocie à environ 17 fois les bénéfices futurs, près de son plus bas en trois ans et bien en dessous de sa moyenne triennale de 25x. Elle était à près de 40x en février 2024 :
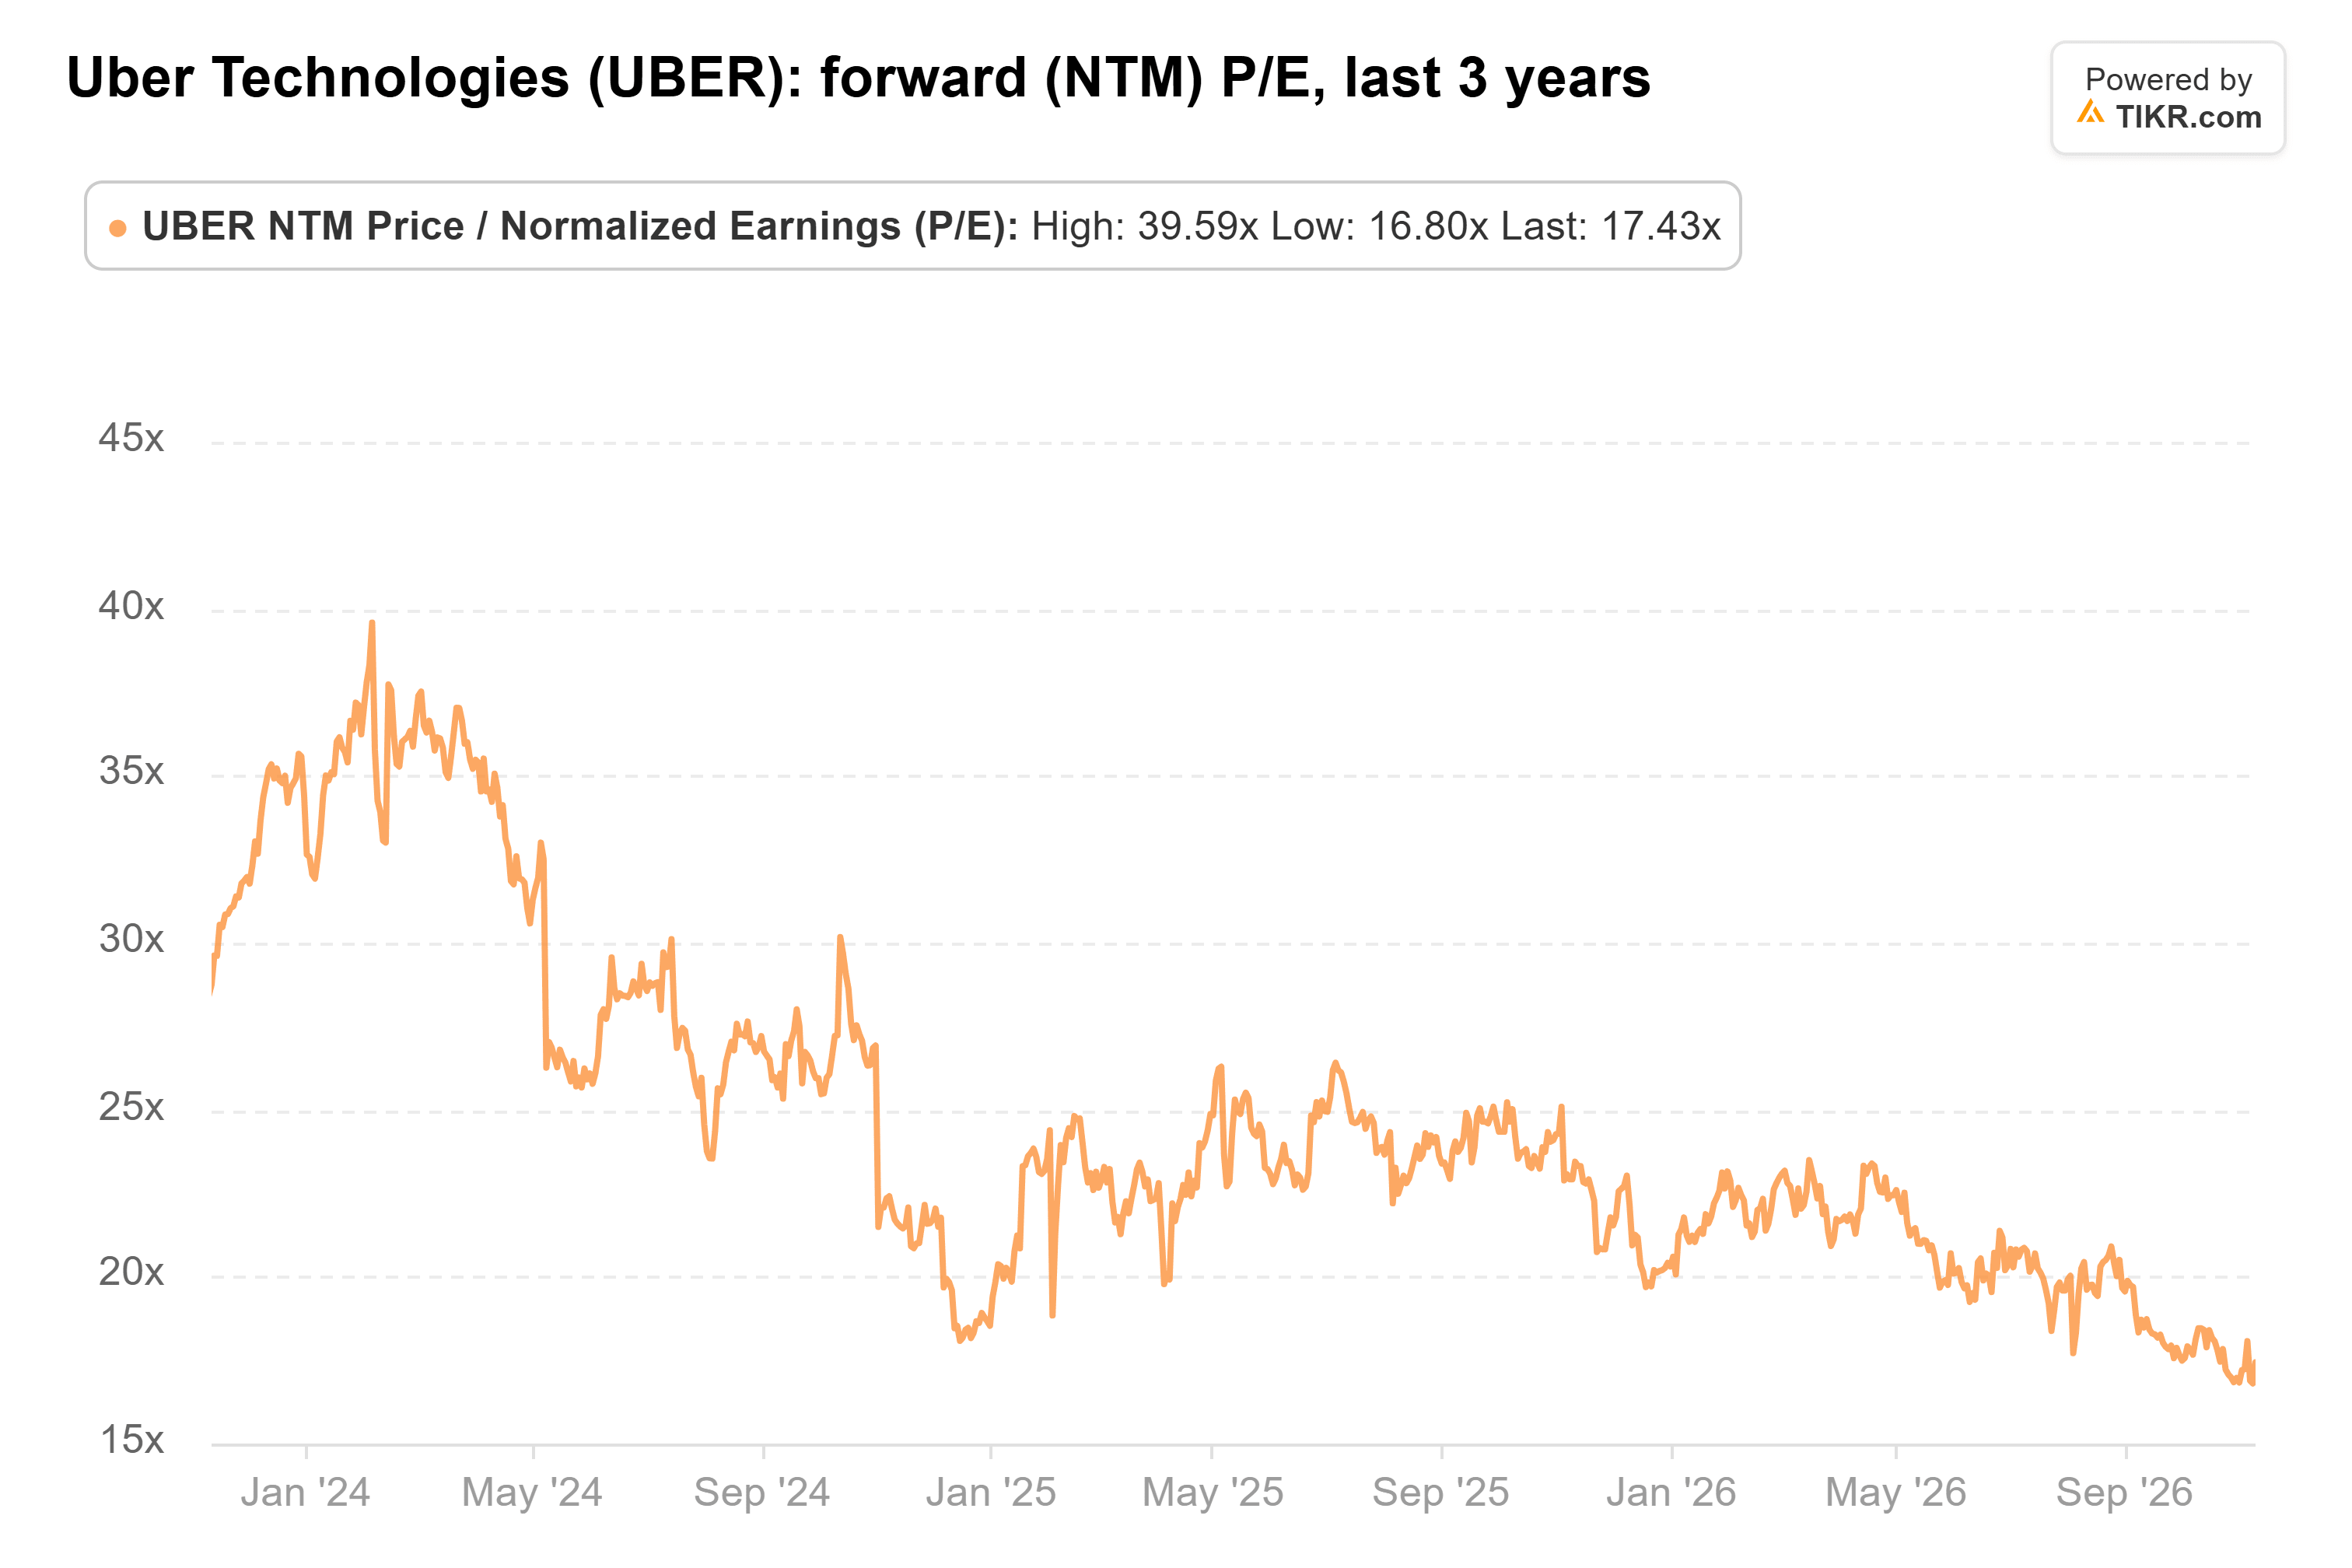
Les investisseurs déprécient l'action pour le risque robotaxi, même si le consensus prévoit toujours une croissance du BPA environ deux fois plus rapide que celle des revenus.
Ce qu'Uber doit prouver avant d'être bon marché
Musk s'en prend plus aux 8 cents d'Uber qu'à ses passagers, et un multiple de 17x en couvre une partie. Je voudrais que cette marge de mobilité se maintienne lors des premiers grands déploiements de robotaxis avant de qualifier l'action de bon marché.
Surveillez l'EBITDA ajusté de la mobilité par rapport aux réservations, et non aux revenus. Les revenus de mobilité du troisième trimestre ont baissé de 2 % à 7,5 milliards de dollars malgré une croissance des réservations de 18 % en raison d'un changement de modèle économique au Royaume-Uni qui comptabilise la rémunération des chauffeurs comme un revenu inférieur ; sans cela, les revenus auraient augmenté d'environ 12 %. L'objectif d'Uber d'avoir des VA dans 15 villes d'ici le 31 décembre est le prochain test pour savoir combien de flottes veulent encore ses passagers.
Alors, quelle est la valeur réelle de l'action Uber ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle d'évaluation de TIKR et de voir ce que Uber pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni de recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !