Points clés
- Apple a perdu environ 140 milliards de dollars de valeur boursière en après-bourse le 2 novembre, après que le PDG John Ternus a qualifié les prix de la mémoire de « sans précédent » et qu'Apple a donné des prévisions de marge brute pour le trimestre de décembre entre 45 % et 46 %.
- Les fabricants de mémoire détiennent actuellement le pouvoir de fixation des prix, donc le coût qui pèse sur Apple se transforme en profit pour des entreprises comme Micron.
- La marge brute trimestrielle de Micron est passée de -0,7 % fin 2023 à 86,8 % lors de son dernier trimestre, et les analystes s'attendent à ce que son BPA normalisé plus que double en 2027 fiscale.
- Apple peut absorber quelques trimestres difficiles. Pour Micron, les principaux risques sont que l'offre rattrape la demande, et que des prix plus élevés commencent à coûter des ventes à Apple.
Apple (AAPL) a dépassé les estimations de Wall Street lundi, puis a perdu environ 140 milliards de dollars de valeur boursière en après-bourse malgré tout. (Elle en a regagné une partie, en baisse d'environ 2 % actuellement.)
La raison, très simplement, était la mémoire. Lors de sa première conférence téléphonique sur les résultats en tant que PDG, John Ternus a déclaré : « Ce que nous observons actuellement avec les prix de la mémoire est sans précédent. »
Chaque dollar supplémentaire qu'Apple paie pour la mémoire va à la poignée d'entreprises qui la fabriquent, dont Micron Technology (MU). (L'action de Micron a augmenté mardi matin alors que les valeurs technologiques rebondissaient.)
Anurag Rana de Bloomberg Intelligence a été interrogé lors de l'émission spéciale de Bloomberg sur les résultats d'Apple sur la question principale qu'il poserait aux dirigeants d'Apple. Il est allé droit au but : « Dites-moi comment vous allez maintenir les marges brutes au cours des trois ou quatre prochains trimestres, alors que les prix de la mémoire augmentent, et atteignent des niveaux si élevés ? »
La réponse d'Apple : elle ne le fera pas, du moins pas au trimestre de décembre.
C'est le coup que les investisseurs surveillaient avant la publication des résultats. Apple a donné des prévisions de marge brute pour le trimestre de décembre entre 45 % et 46 %. C'est en dessous des 46,3 % attendus par les analystes et en baisse par rapport aux 47,9 % du trimestre de septembre, où les remboursements de droits de douane ont ajouté environ un point. Le directeur financier Kevan Parekh a déclaré qu'une fois ces remboursements exclus, les coûts plus élevés de la mémoire expliquent la majeure partie de la baisse jusqu'au point médian. (Une prévision de croissance des Services de 8 % à 9 %, inférieure aux environ 10,7 % attendus par les analystes, n'a pas aidé non plus.)
TIKR suit 49 analystes sur Micron. Combien disent « Acheter » ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Micron, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes sur Micron
Et Ternus ne voit pas d'amélioration venir rapidement : « au-delà du trimestre de décembre, nous voyons les prix des achats de mémoire continuer à augmenter. »
Micron est de l'autre côté de cette facture
Seules quelques entreprises encaissent cet argent. Tim Cook, le PDG d'Apple jusqu'en septembre, a déclaré lors de la conférence téléphonique de juillet que le marché de la DRAM compte trois fournisseurs. Micron en fait partie.
Les analystes s'attendent à ce que le BPA normalisé de Micron plus que double à nouveau, passant de 75,52 $ par action en 2026 fiscale (qui s'est terminée début septembre) à 176,50 $ en 2027 fiscale.
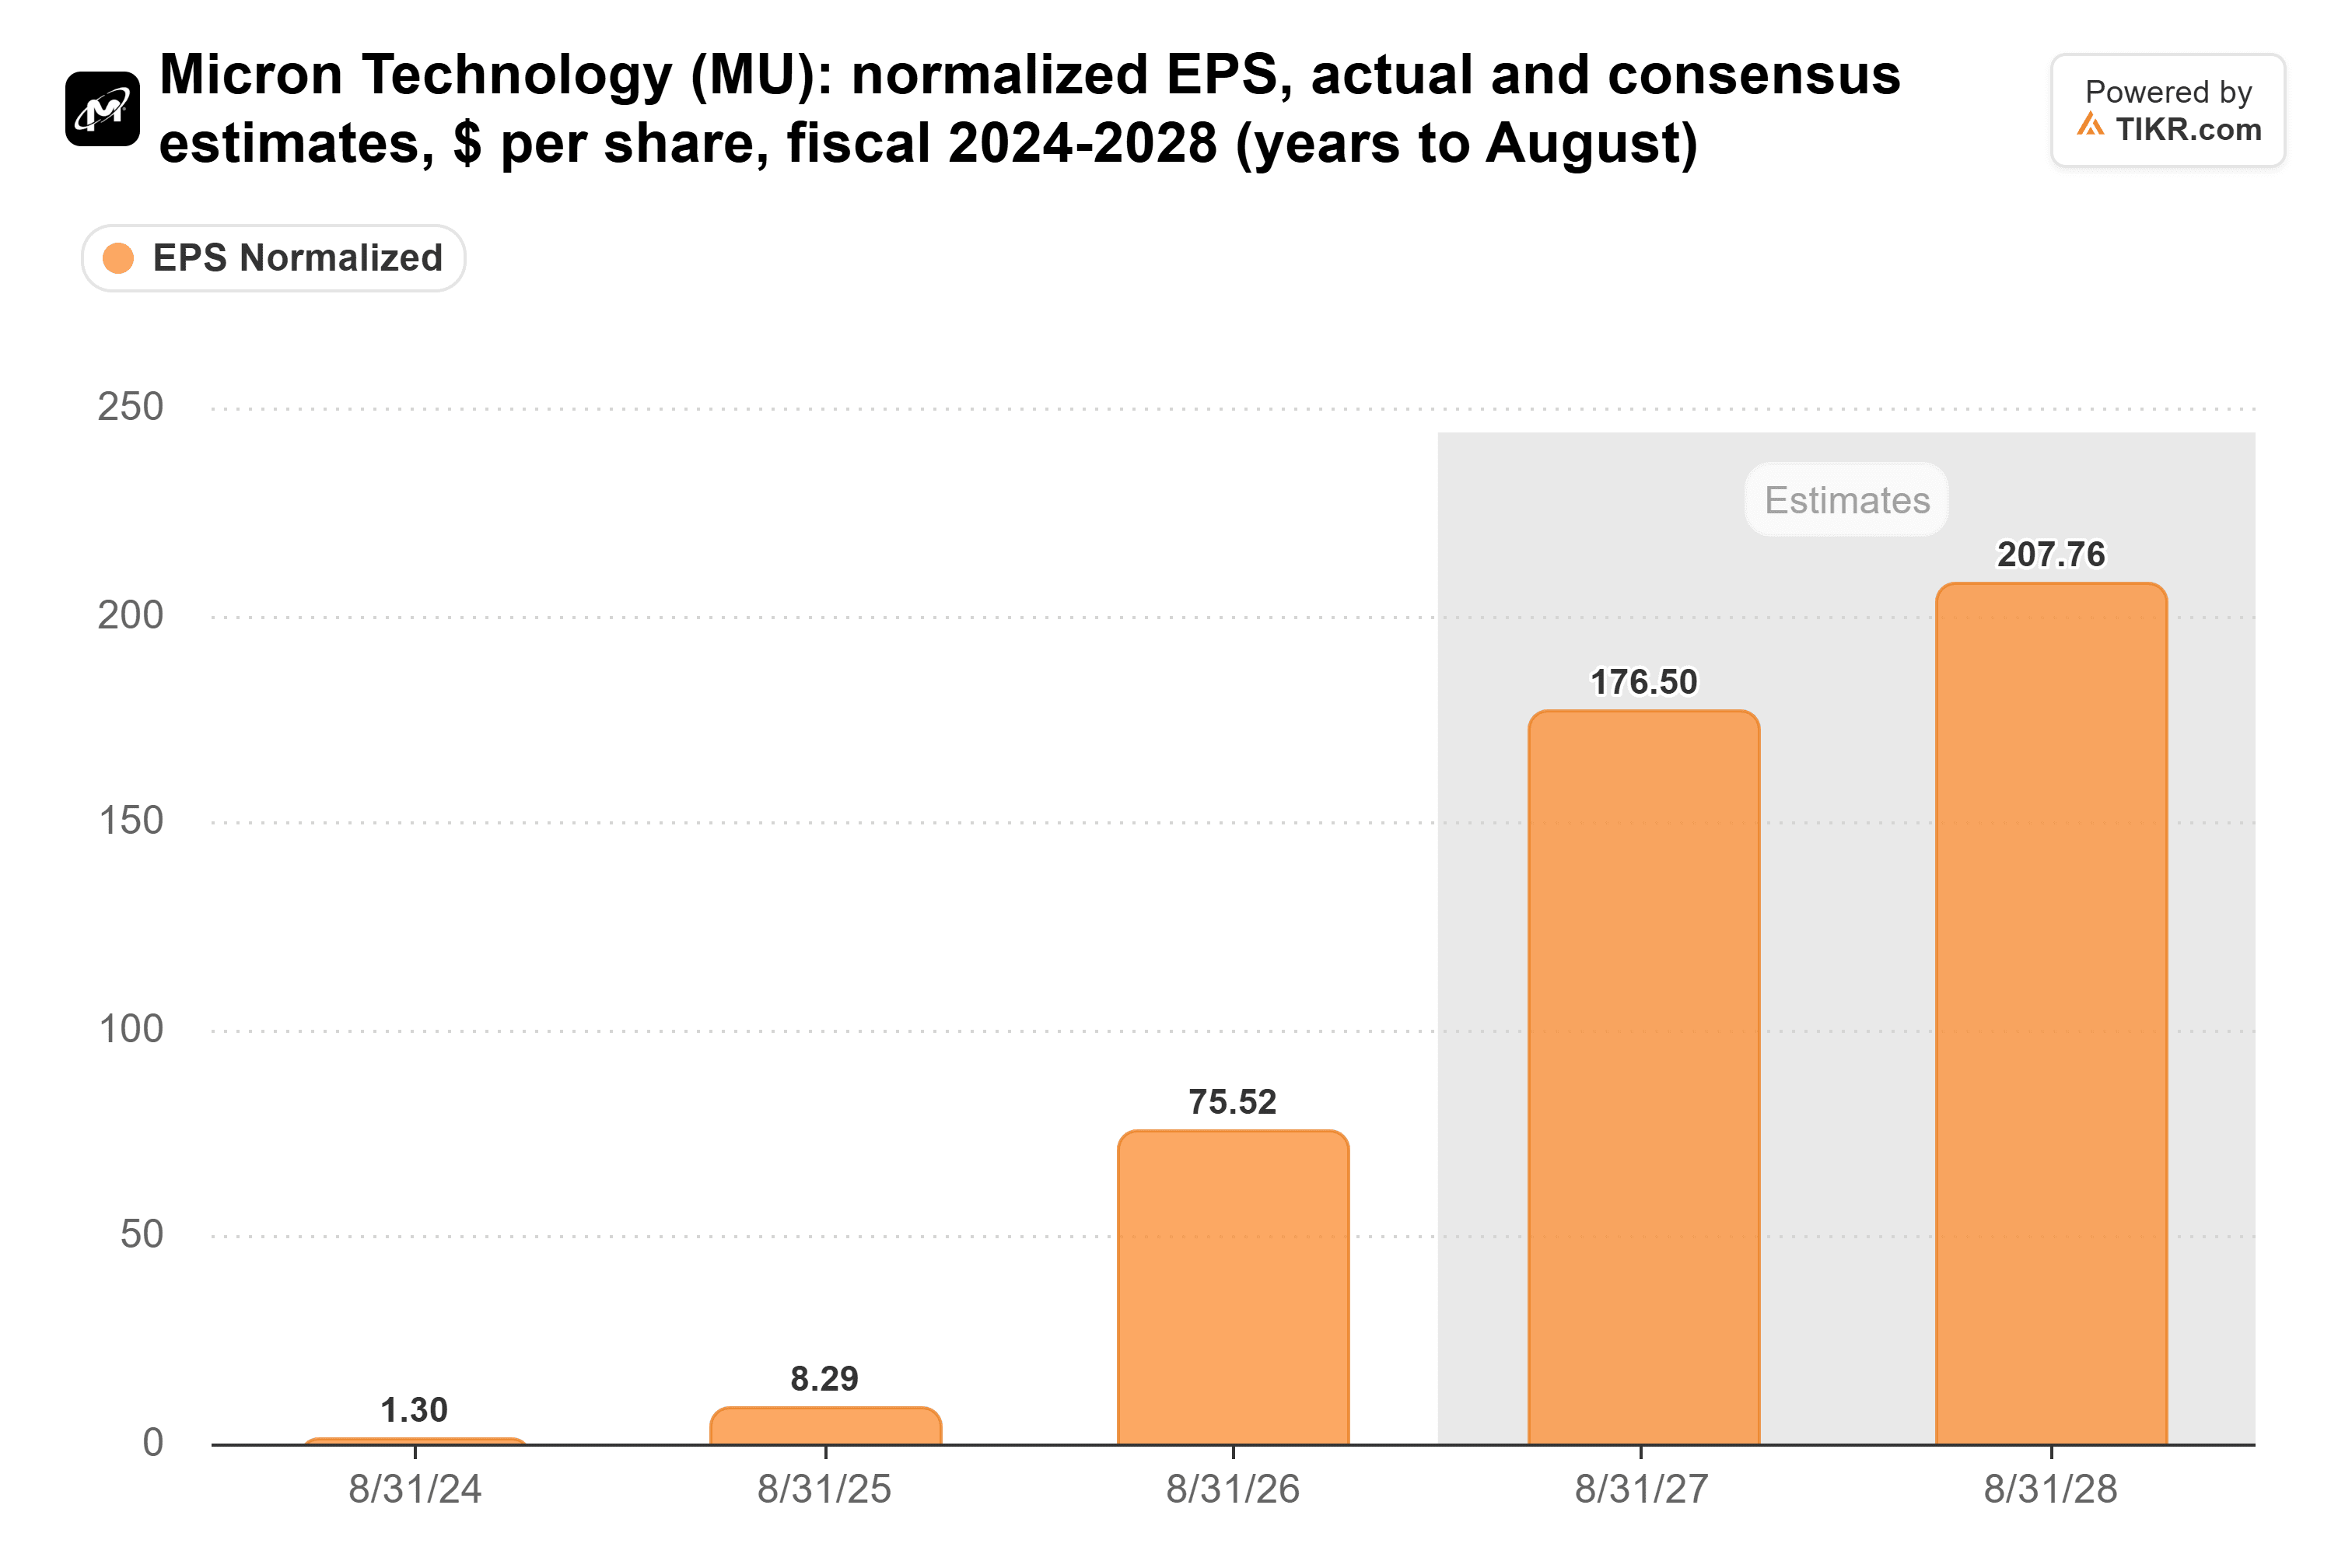
Si quoi que ce soit, Ternus vient de donner aux analystes une raison de relever ces chiffres.
Vous pouvez voir le pouvoir de fixation des prix dans la marge brute de Micron. Elle est passée de -0,7 % au trimestre clos en novembre 2023 à 86,8 % au trimestre clos le 3 septembre 2026.

C'est plus élevé que la marge brute de 76,3 % de l'activité Services d'Apple, sa ligne la plus rentable, au cours des neuf mois clos le 27 juin.
Apple peut absorber quelques trimestres difficiles
Bien sûr, Apple n'est pas impuissante. Sa marge brute a augmenté pendant quatre trimestres consécutifs, pour atteindre 50,1 % au trimestre clos le 27 juin (les remboursements de droits de douane ont ajouté environ 2 points) :

Même le haut de la fourchette des prévisions pour décembre serait inférieur à n'importe quel trimestre sur ce graphique, cependant. Et au cours de chacune des deux dernières années, la marge d'Apple au trimestre de décembre était plus élevée que celle de septembre.
Apple a commencé à répercuter le coût. Elle a augmenté les prix des Mac et iPad fin juin et les prix de l'iPhone en septembre. Parekh a déclaré qu'« il est vraiment trop tôt pour évaluer réellement tout impact sur l'élasticité. »
Jusqu'à présent, la demande tient. Apple a donné des prévisions de croissance des revenus pour le trimestre de décembre entre 7 % et 10 %, au-dessus des 6,1 % attendus par les analystes. Le directeur des opérations Sabih Khan a déclaré que la mémoire est la principale raison pour laquelle Apple ne peut pas fabriquer suffisamment de Mac et d'iPad ce trimestre.
Pour Micron, c'est à peu près aussi bien que possible : un client qui manque de mémoire et qui continue à payer le prix fort pour elle.
Micron gagne jusqu'à ce que l'offre rattrape
De mon point de vue, les fabricants de mémoire détiennent actuellement le pouvoir de fixation des prix, et je préférerais détenir l'entreprise qui envoie la facture que celle qui doit la payer. (Un peu comme savoir que vous perdez toujours face à la compagnie d'assurance.)
La mémoire reste une activité cyclique, et la marge brute de Micron était inférieure à zéro il y a moins de trois ans. Les avis divergent également sur la durée de la pénurie. SK hynix a prédit qu'elle durerait jusqu'en 2030, tandis que Dell, après avoir triplé ses stocks, affirme que l'approvisionnement en puces est beaucoup plus proche de la demande.
Les résultats d'Apple pour le trimestre de décembre, attendus fin janvier, montreront si sa marge se situe dans cette fourchette de 45 % à 46 %. Si Apple commence à vendre moins d'appareils à ses nouveaux prix, Micron le ressentira également.
Alors, quelle est la valeur réelle de l'action Micron ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle d'évaluation de TIKR et de voir ce que Micron pourrait valoir. Partez du consensus des estimations de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !