

Points clés
- McDonald’s publiera ses résultats du troisième trimestre avant l'ouverture des marchés mercredi 4 novembre. Les analystes anticipent un BPA normalisé de 12,88 $ pour 2026, en hausse par rapport à 12,20 $ en 2025.
- À 20,2 fois les bénéfices anticipés, en dessous de sa moyenne quinquennale de 23,9x, l'action est à un prix raisonnable si cette croissance se maintient.
- Les effets de change ont largement porté la croissance de ses bénéfices au premier semestre, et sa marge opérationnelle a reculé selon la mesure de TIKR sur les deux trimestres, bien que la marge ajustée propre à McDonald’s se soit maintenue.
- Les éléments à surveiller sont les ventes comparables aux États-Unis et les perspectives pour le quatrième trimestre, puisque la direction anticipe des ventes comparables légèrement négatives aux États-Unis pour le troisième trimestre.
McDonald’s (MCD) publiera ses résultats du troisième trimestre avant l'ouverture des marchés mercredi 4 novembre. L'action est valorisée comme une entreprise qui capitalise de manière stable, donc le rapport a un seul objectif : maintenir les bénéfices annuels sur la trajectoire attendue par les analystes.
Le second semestre a besoin d'environ 5 % de croissance
Les analystes anticipent que le BPA normalisé de McDonald’s augmente à 12,88 $ cette année, contre 12,20 $ en 2025, et continue de progresser jusqu'en 2028 :
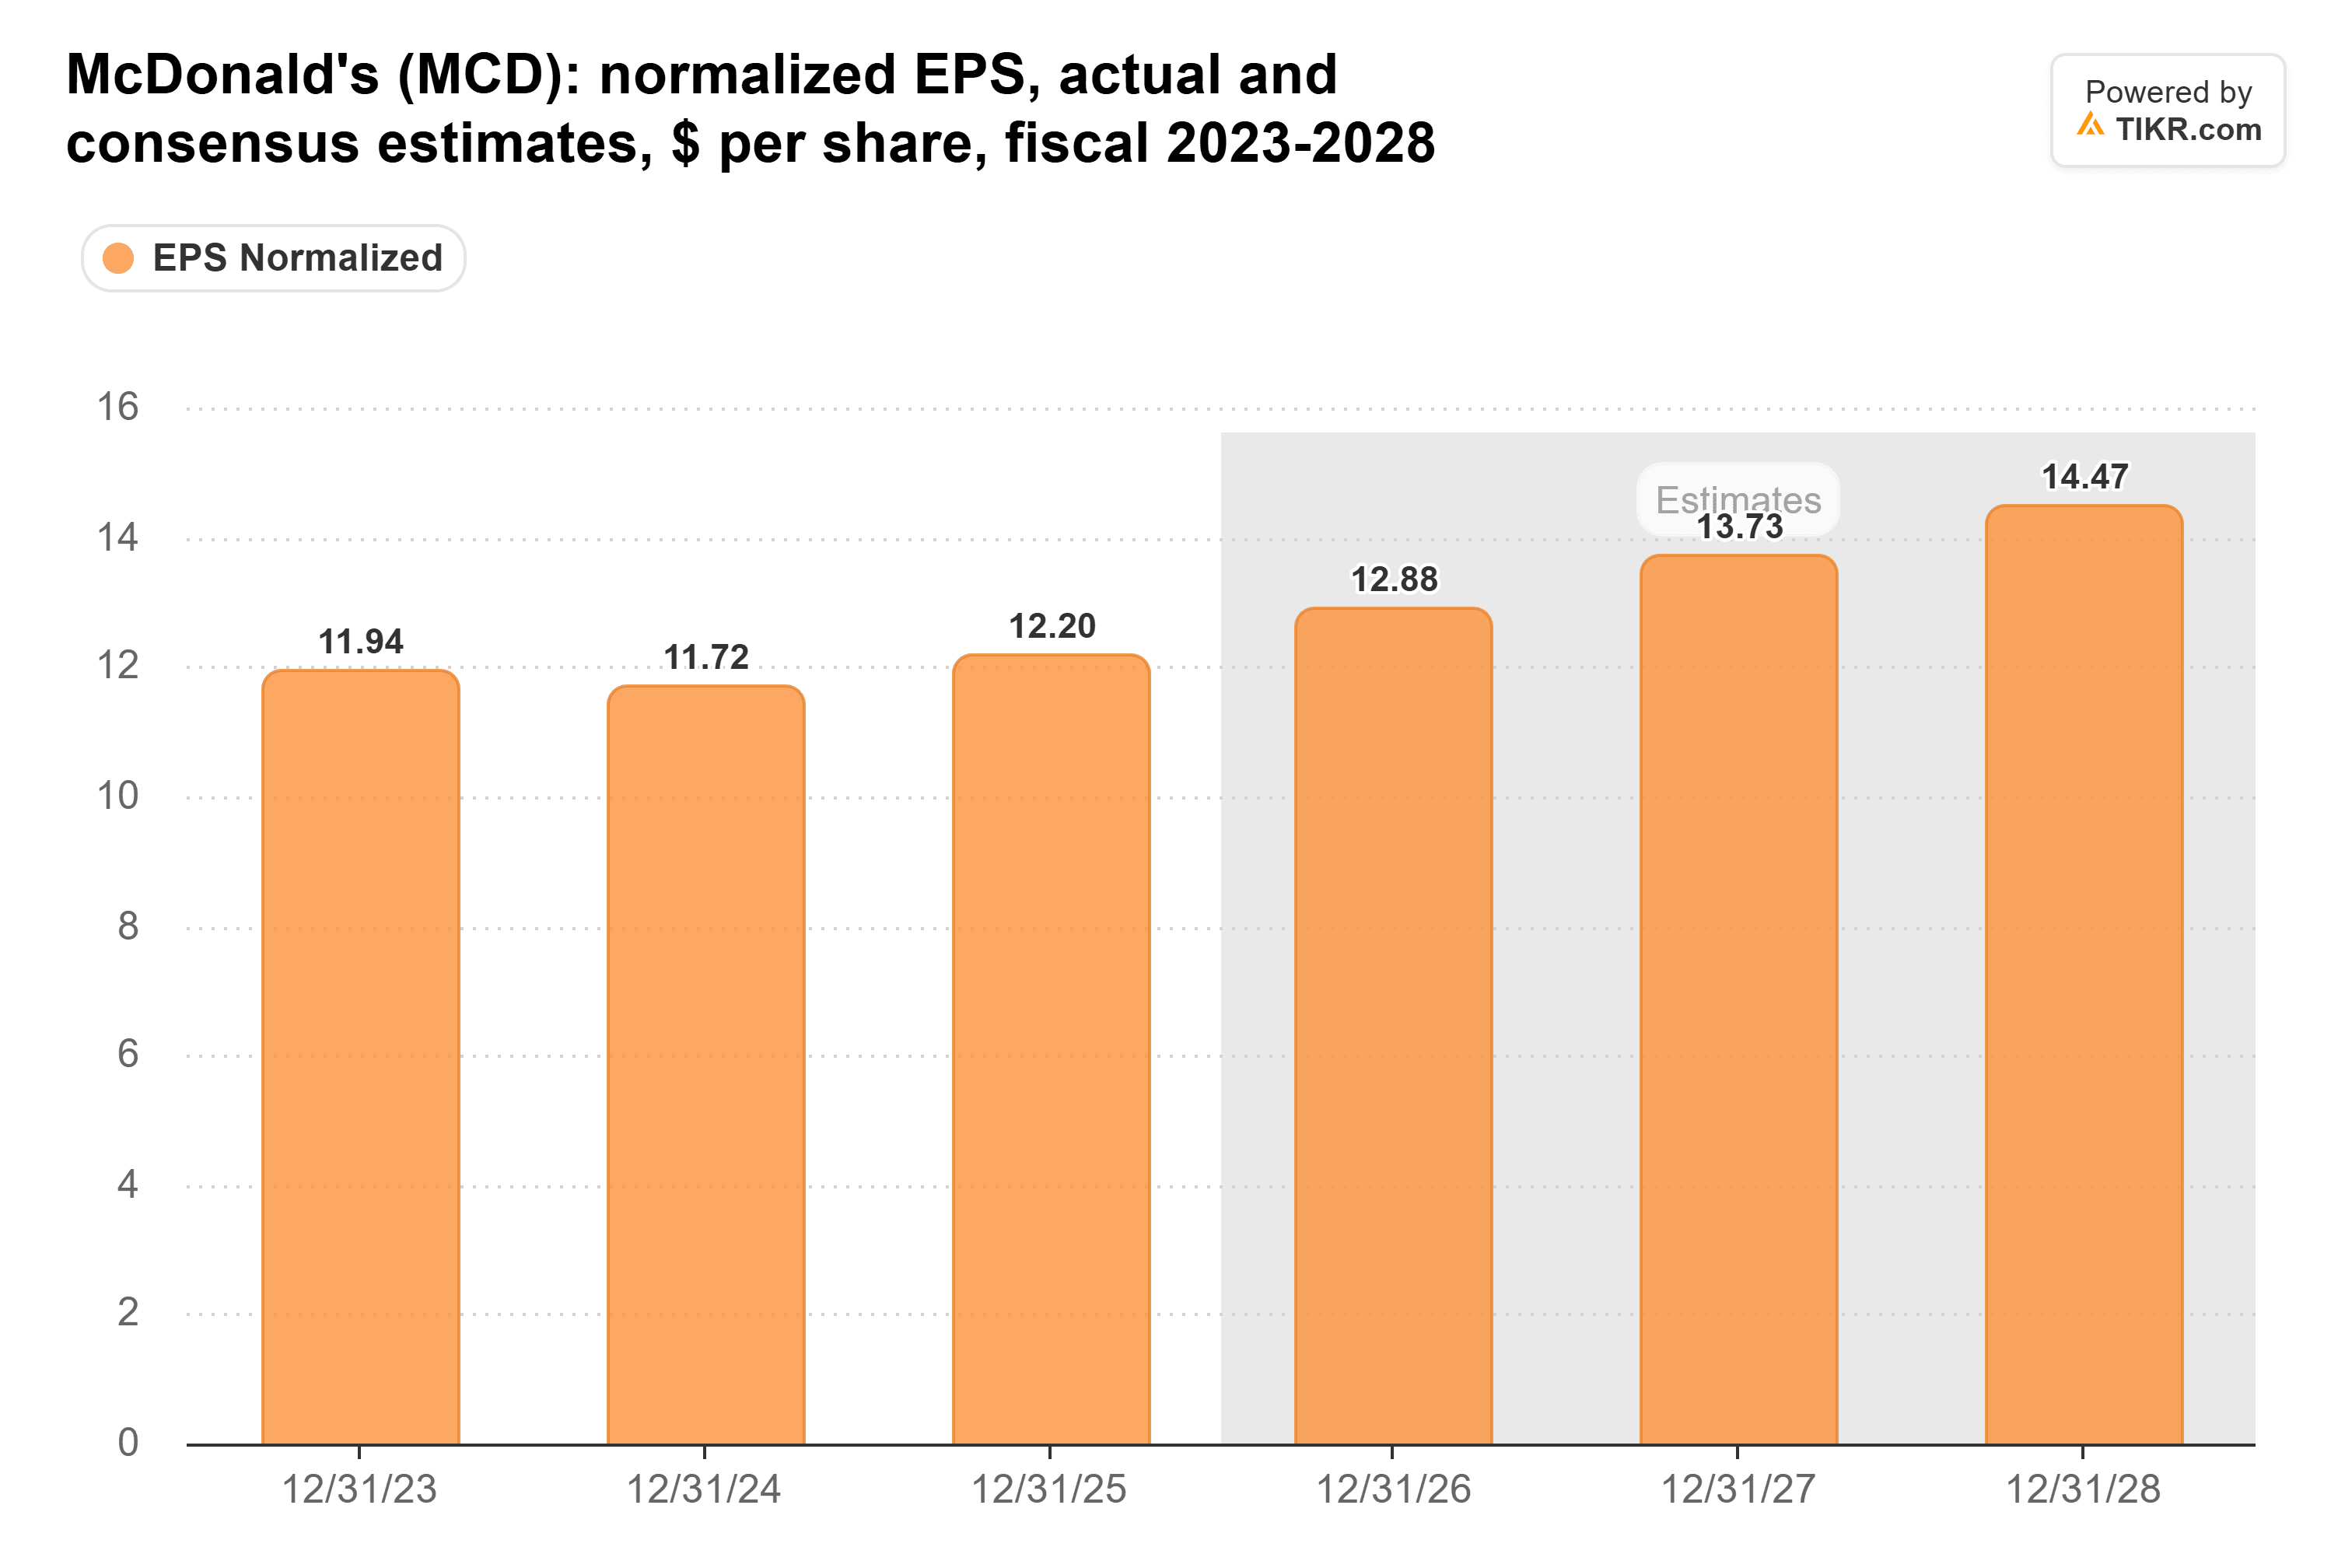
McDonald’s a gagné 6,21 $ par action sur une base ajustée au premier semestre 2026 : 2,83 $ au premier trimestre et 3,38 $ au second. Pour atteindre le consensus, il a besoin de 6,67 $ au second semestre. C'est environ 5 % de plus que les 6,34 $ gagnés au second semestre 2025.
Cela semble être une barre facile, puisque le BPA du premier semestre a augmenté de 6 %. Mais une grande partie de cette croissance provenait des effets de change. En monnaies constantes, le BPA ajusté du premier trimestre n'a augmenté que de 1 %, a déclaré McDonald’s dans son communiqué du premier trimestre, contre 6 % en données publiées. Et lors de la conférence téléphonique du deuxième trimestre, la direction a réduit son estimation de l'effet positif des changes cette année à environ 0,15 $ par action, contre 0,20 $ à 0,30 $ auparavant.
Le rapport de mercredi doit donc montrer une croissance qui provient des restaurants.
La marge ne peut pas reculer une troisième fois
Environ 95 % des restaurants McDonald’s sont franchisés, donc l'entreprise tire la majeure partie de son profit des loyers et redevances. Cela maintient sa marge opérationnelle dans la tranche médiane des 40 %, et le troisième trimestre est généralement le plus fort :
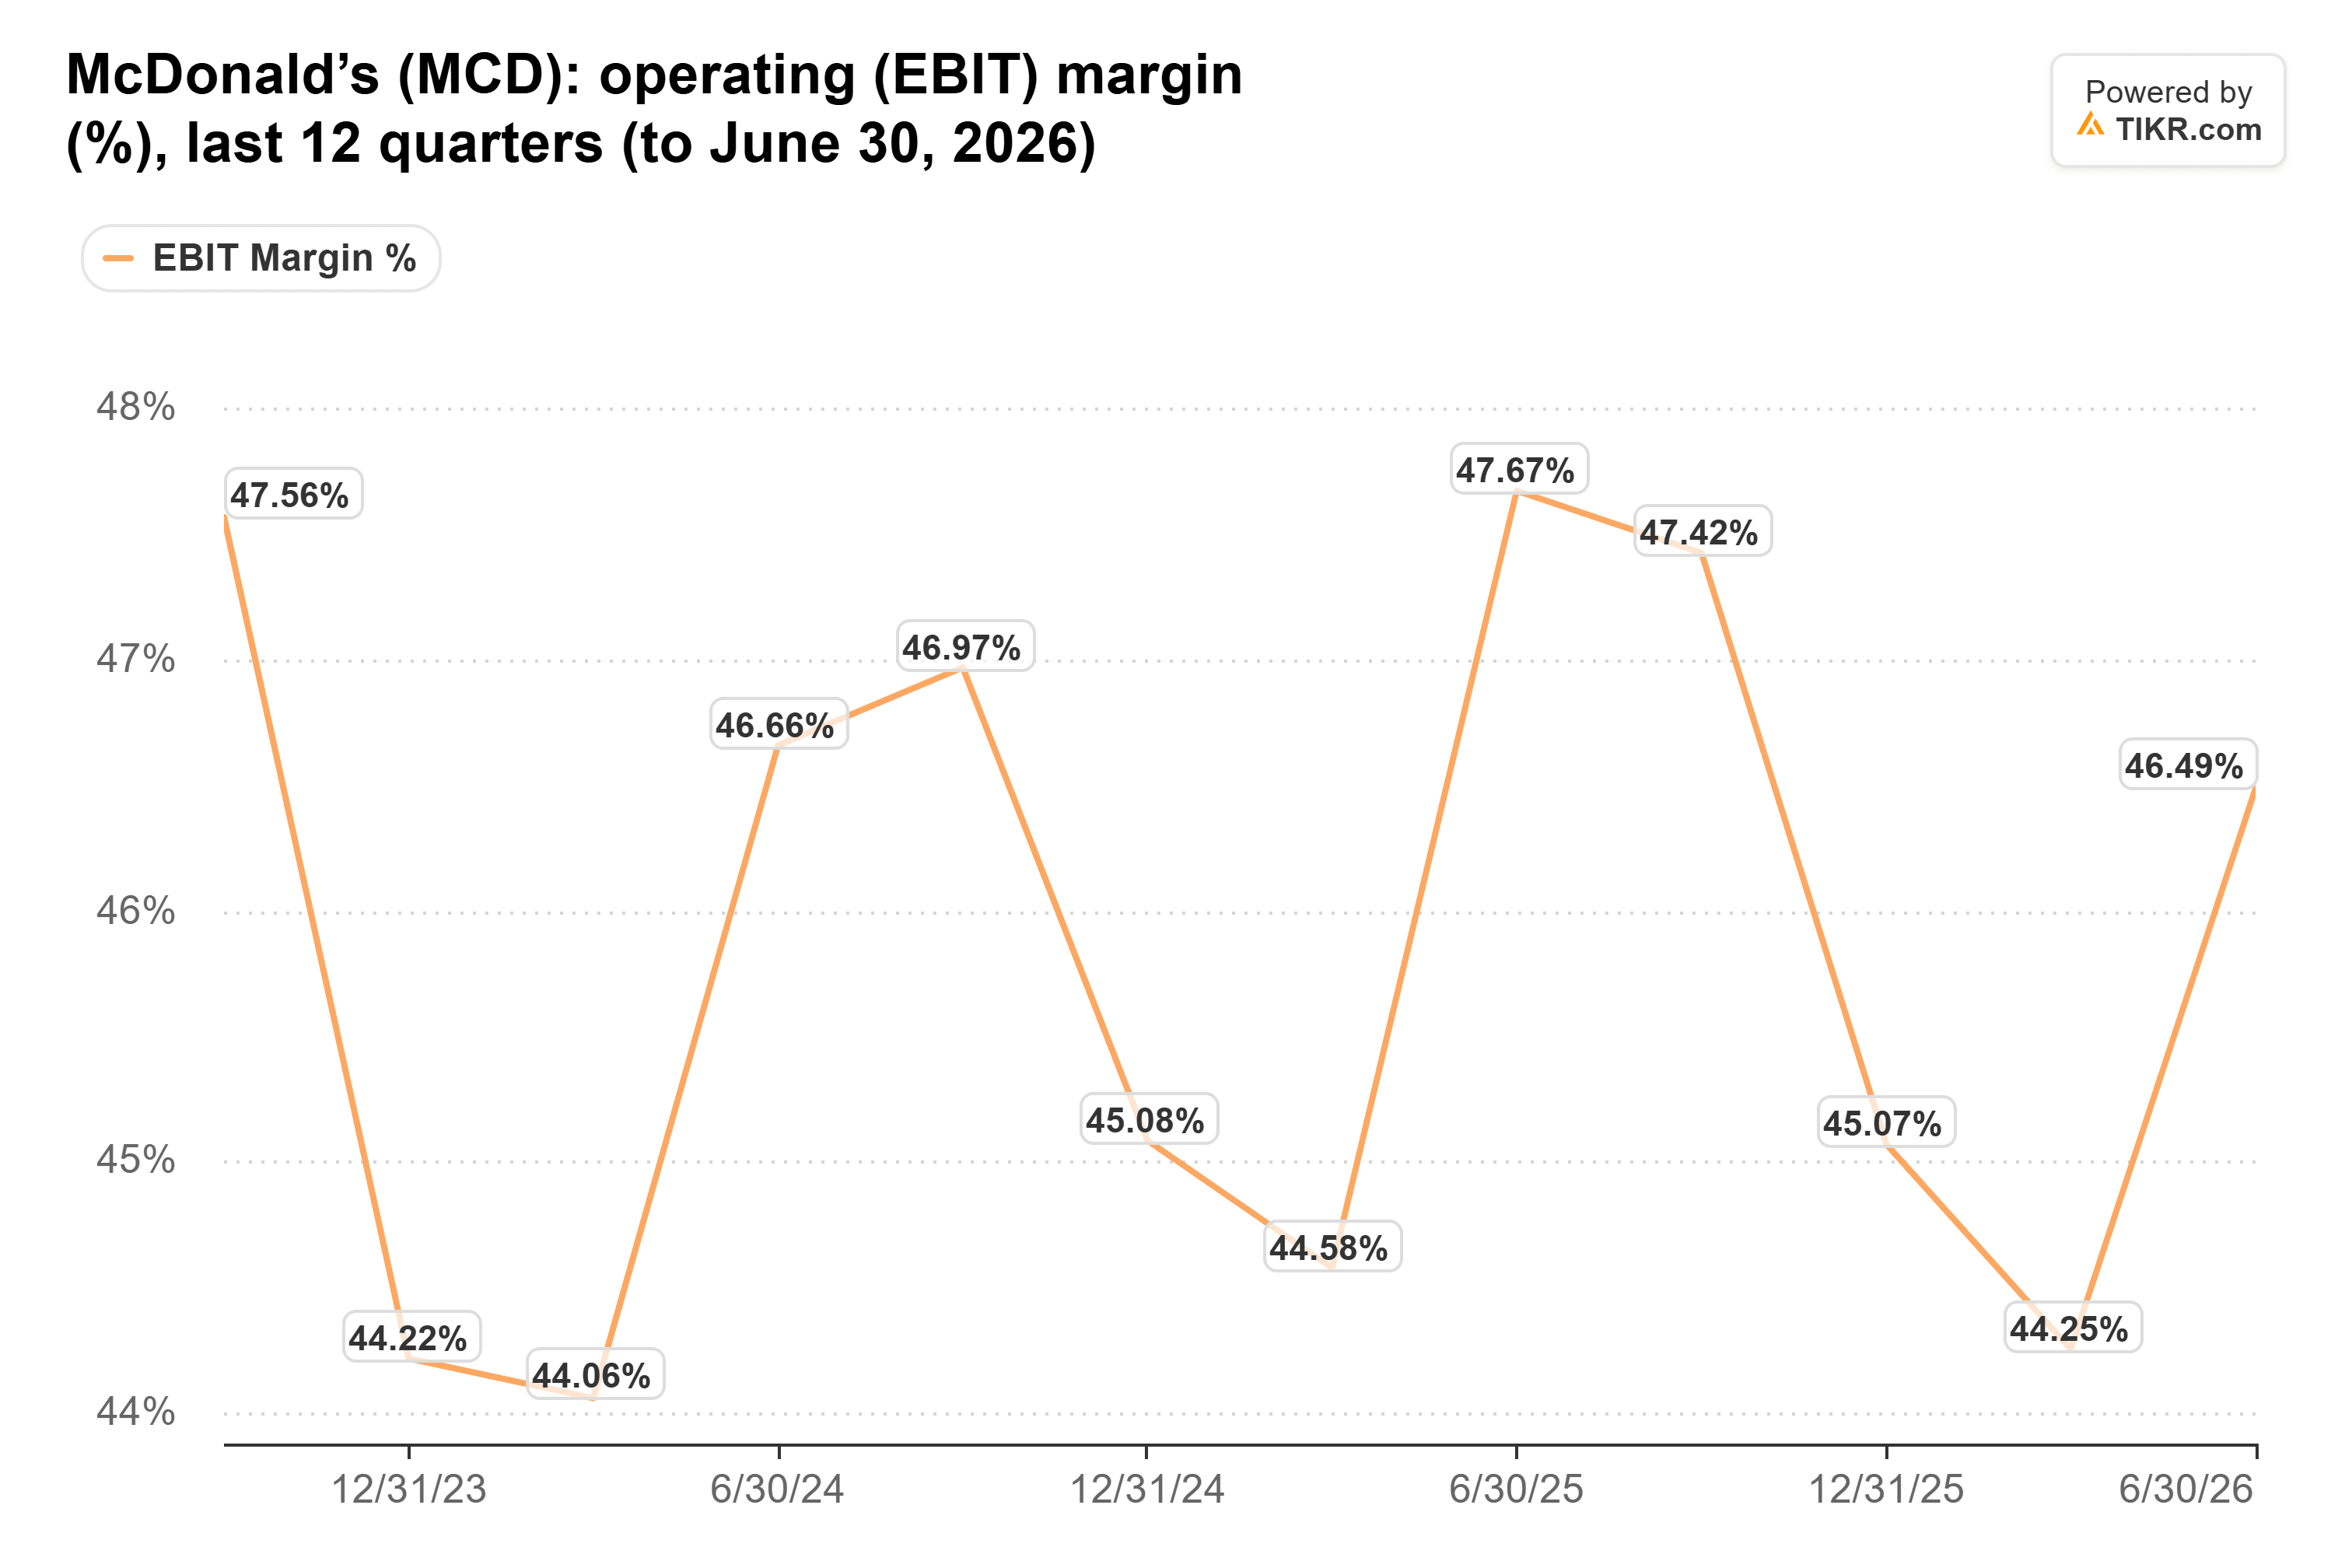
Mais selon la mesure EBIT de TIKR, la marge est inférieure à celle de l'année précédente sur chacun des deux derniers trimestres : 44,3 % au premier trimestre, contre 44,6 %, et 46,5 % au second, contre 47,7 %. La marge opérationnelle ajustée propre à McDonald’s s'est maintenue à 46,9 % pour le premier semestre, contre 46,8 %, donc l'ampleur du recul dépend de la mesure. Les dépenses pour reconquérir les clients sont réelles dans les deux cas : les frais généraux et administratifs (SG&A) ont augmenté de 17 % au deuxième trimestre, pour atteindre 817 millions de dollars.
Si la marge est à nouveau inférieure aux 47,4 % de l'année dernière, je l'interpréterais comme le coût de la chasse au trafic qui pèse sur les bénéfices.
TIKR suit 33 analystes sur McDonald’s. Combien disent « Acheter » ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur McDonald’s, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes sur McDonald’s
Le trafic américain alimente toujours les bénéfices
Le modèle de franchise protège également McDonald’s du coût d'exploitation des restaurants. Chipotle exploite ses propres restaurants et n'a pas cette protection : ses transactions ont augmenté de 0,8 % au troisième trimestre, mais la hausse des coûts du bœuf, du fret et de la main-d'œuvre a réduit sa marge au niveau des restaurants de 120 points de base par rapport à l'année précédente, à 23,3 %.
Mais les loyers et redevances de McDonald’s représentent un pourcentage des ventes des franchisés, donc moins de visites finissent par affecter ses bénéfices. Et les visites aux États-Unis sont en baisse. Lors de sa Journée des Investisseurs du 23 septembre, la direction a déclaré qu'elle s'attendait à des ventes comparables légèrement négatives aux États-Unis au troisième trimestre, après un juillet et un août légèrement négatifs. Un an plus tôt, elles avaient augmenté de 2,4 %. Les estimations de Placer.ai rapportées par Reuters montrent que le trafic piétonnier aux États-Unis chez McDonald’s est en baisse par rapport à l'année précédente pour chaque mois complet depuis mars.
Au-delà du BPA, je surveillerais donc deux choses : si septembre s'est avéré positif, comme la direction s'y attendait, et si les perspectives pour le quatrième trimestre prévoient des ventes comparables positives aux États-Unis. Les analystes construiront leurs estimations pour 2027 sur ces chiffres, et ils ont déjà réduit leur estimation du BPA 2027 de 5 % au cours de la dernière année.
20x paie le consensus et rien de plus
McDonald’s se négocie à 20,2 fois les bénéfices anticipés, bien en dessous de sa moyenne quinquennale de 23,9x :
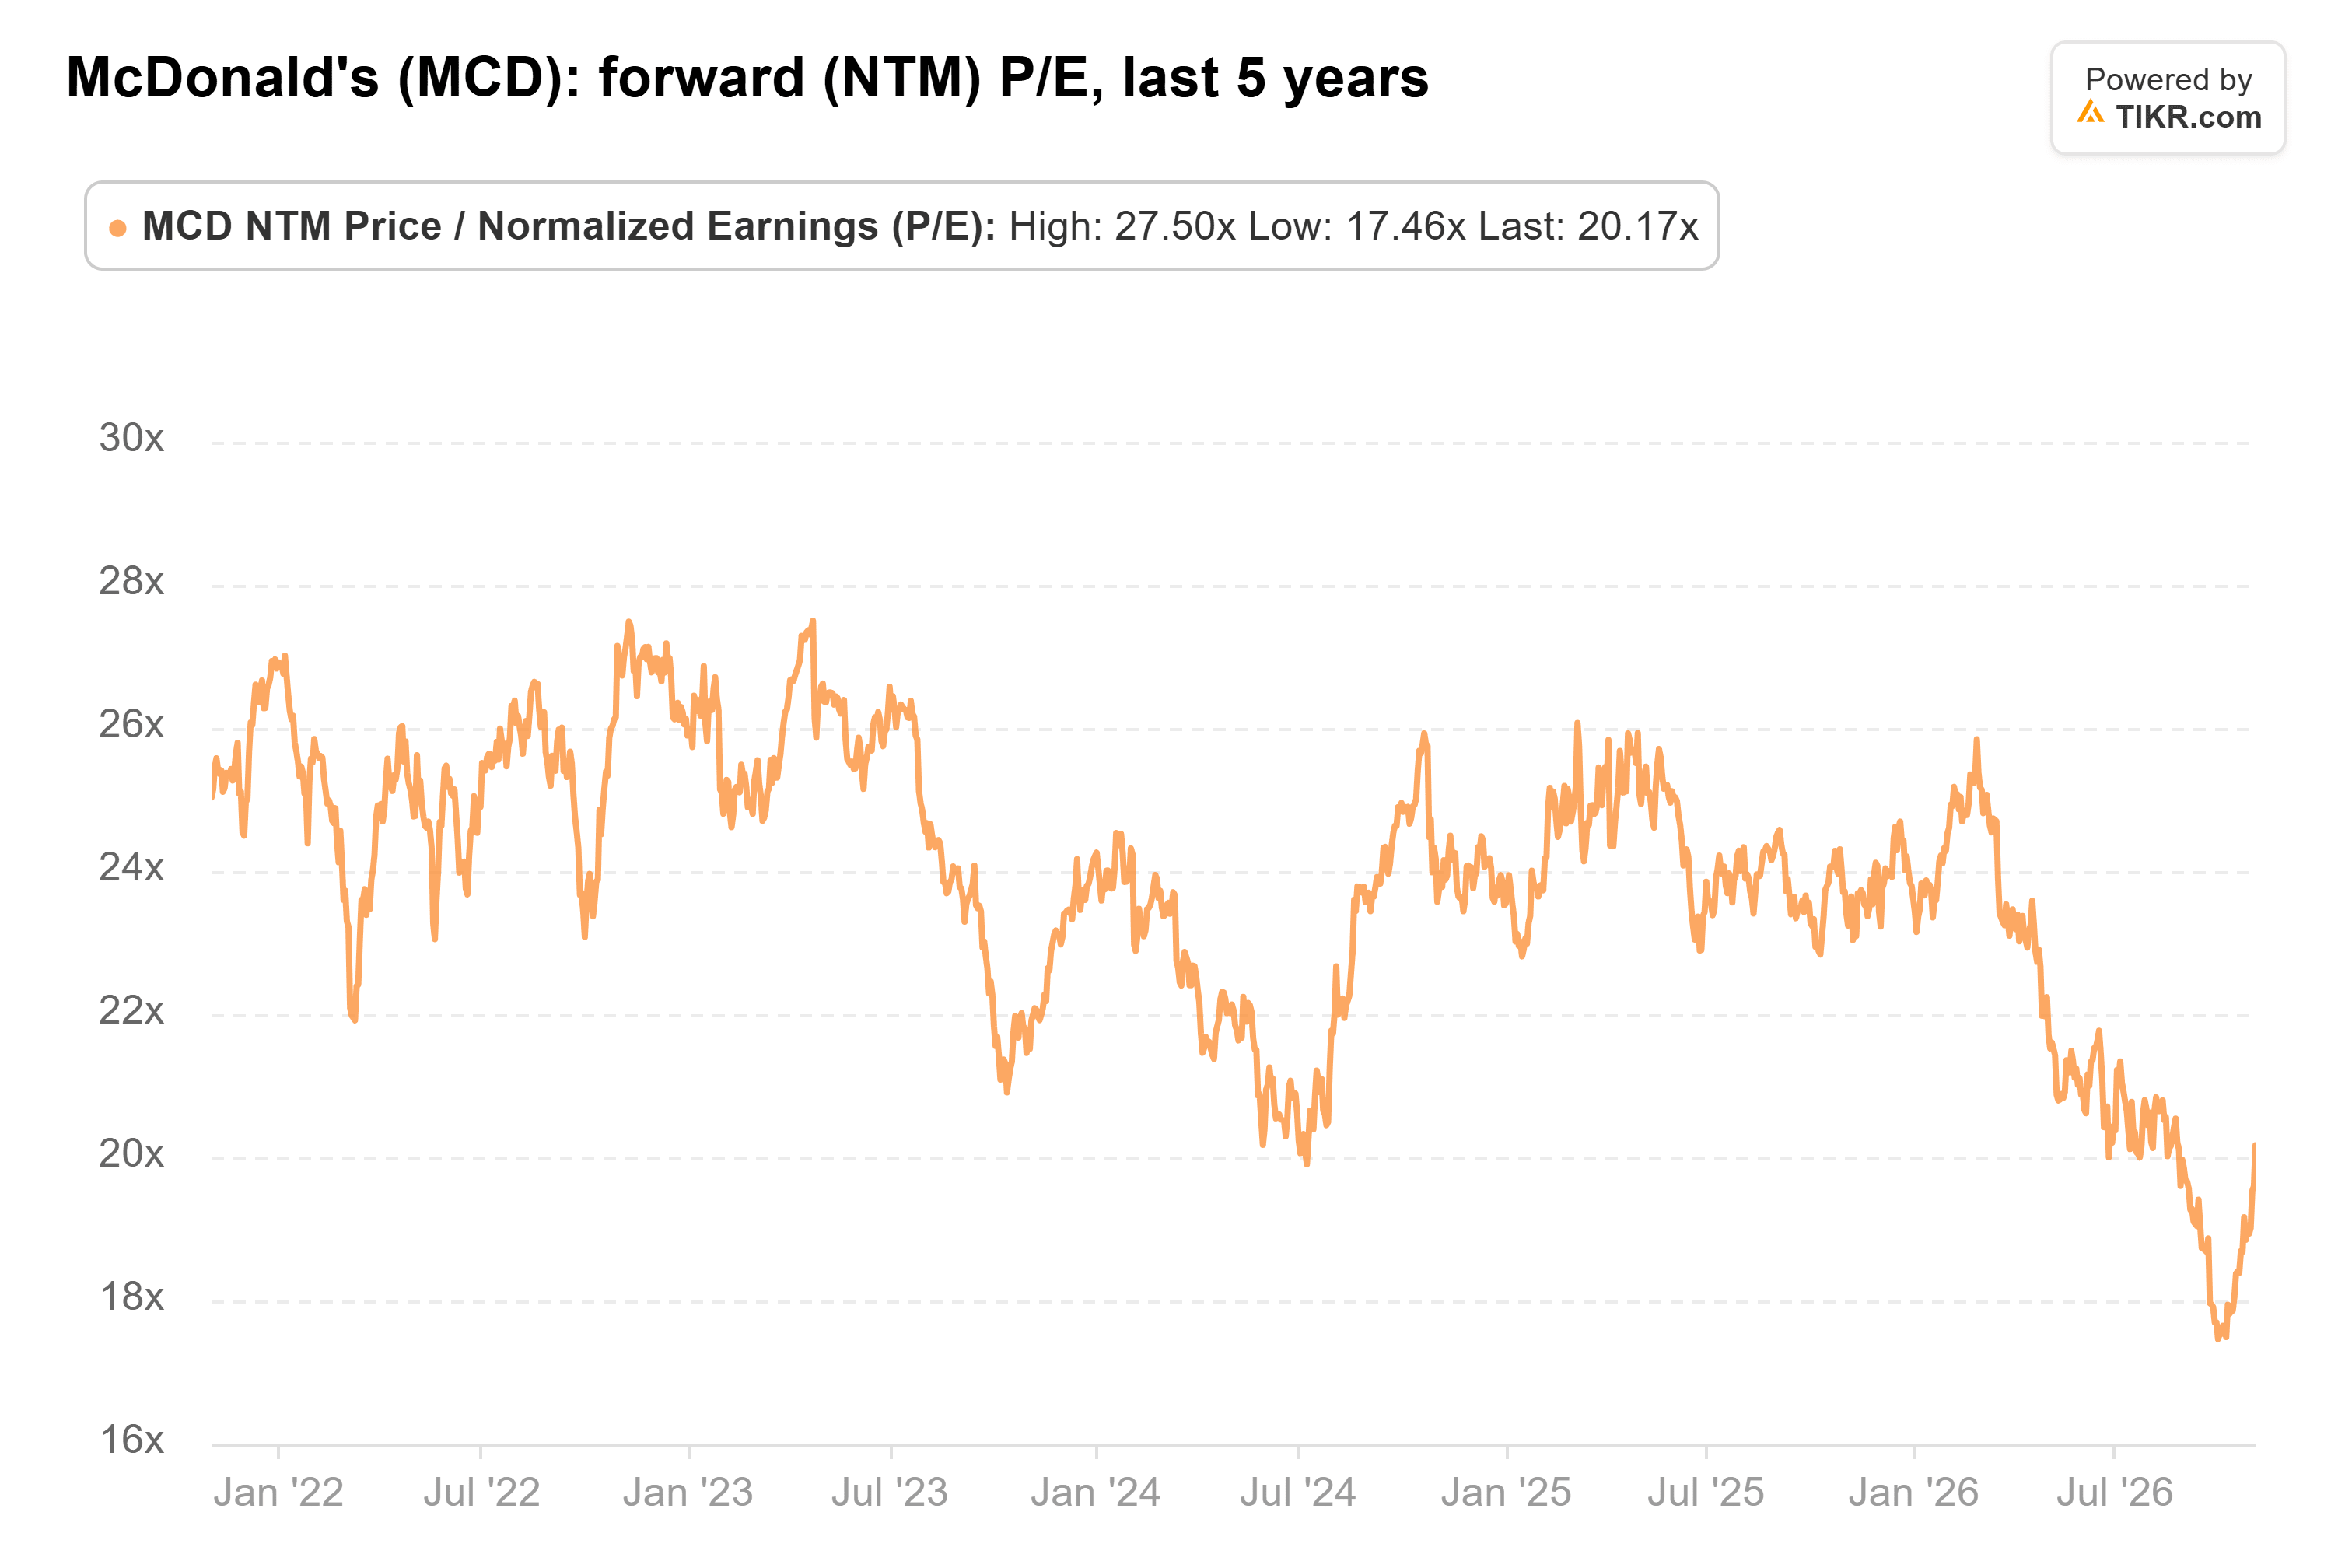
(Il a atteint un plus bas quinquennal de 17,5x le 30 septembre, une semaine après la Journée des Investisseurs.)
À 20x, les investisseurs paient pour les environ 6 % par an que les analystes anticipent de 2026 à 2028, sans prime supplémentaire pour un redressement aux États-Unis. Le multiple est toutefois remonté depuis 17,5x depuis le 30 septembre, donc une partie du soulagement est déjà intégrée dans le prix.
La stabilité suffit
Pour que le scénario haussier tienne, le rapport de mercredi doit montrer trois choses :
- Une croissance du BPA ajusté qui se maintient en monnaies constantes
- Une marge opérationnelle égale ou supérieure à celle de l'année dernière
- Des perspectives américaines qui deviennent positives au quatrième trimestre
Si McDonald’s livre les trois, je pense que 20x est un prix raisonnable pour une entreprise dont les bénéfices croissent à ce rythme, et l'action peut progresser avec ses estimations. Si la marge recule à nouveau, je m'attendrais à une nouvelle série de réductions d'estimations, et le multiple paraîtrait moins bon marché qu'aujourd'hui.
Bien sûr, le test le plus important arrive début d'année prochaine. C'est à ce moment-là que McDonald’s donnera ses prévisions pour 2027, et les investisseurs auront un premier aperçu du coût des 8,5 milliards de dollars d'allégements de loyer et de capital qu'il prévoit d'accorder aux franchisés jusqu'en 2036.
Alors, quelle est la valeur réelle de l'action McDonald’s ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle d'évaluation de TIKR et de voir ce que McDonald’s pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Évaluez McDonald’s gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure d'informations récentes sur l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !





