


Points clés
- L'action Mastercard (MA) a progressé de 19% sur le mois dernier et atteint un plus haut sur 52 semaines après un rapport du T3 dépassant les attentes sur le chiffre d'affaires.
- La majeure partie de la hausse provient d'une multiplication plus élevée, car les estimations de bénéfices de Wall Street ont à peine bougé après la publication.
- Même après cette progression, le PER forward de Mastercard reste inférieur à sa moyenne sur 10 ans, donc les acheteurs paient pour la prévision des analystes d'une croissance du BPA d'environ 16% par an, et pas beaucoup plus.
- La croissance du free cash flow devrait ralentir en 2026, et les résultats du T4 fin janvier sont les prochains.
L'action Mastercard a progressé de 19% sur le mois dernier, dont 8% sur la semaine dernière, et atteint un plus haut sur 52 semaines. Elle est en hausse de 17% en 2026, donc elle était encore en baisse sur l'année lorsque la progression a commencé.
Alors, quelle part de ce mouvement l'entreprise a-t-elle réellement gagnée ?
Un dépassement, avec un bémol
Le 29 octobre, Mastercard a publié un chiffre d'affaires net du T3 de 9,81 milliards de dollars, en hausse de 14% et supérieur aux 9,66 milliards de dollars attendus par les analystes. Les services ont progressé de 19% à taux de change constants, et le réseau de paiement a augmenté de 11%.
Mais le nouveau directeur financier Ling Hai a déclaré qu'une partie de ce dépassement provenait de projets de services et d'accords sur le réseau avancés du T4, ajoutant : "Vous verrez un ajustement similaire au T4."
Les estimations du BPA normalisé de Wall Street ont à peine bougé après la publication. L'estimation pour 2026 est passée de 19,95 $ la semaine précédente à 20,04 $, et celle pour 2027 de 23,07 $ à 23,13 $.
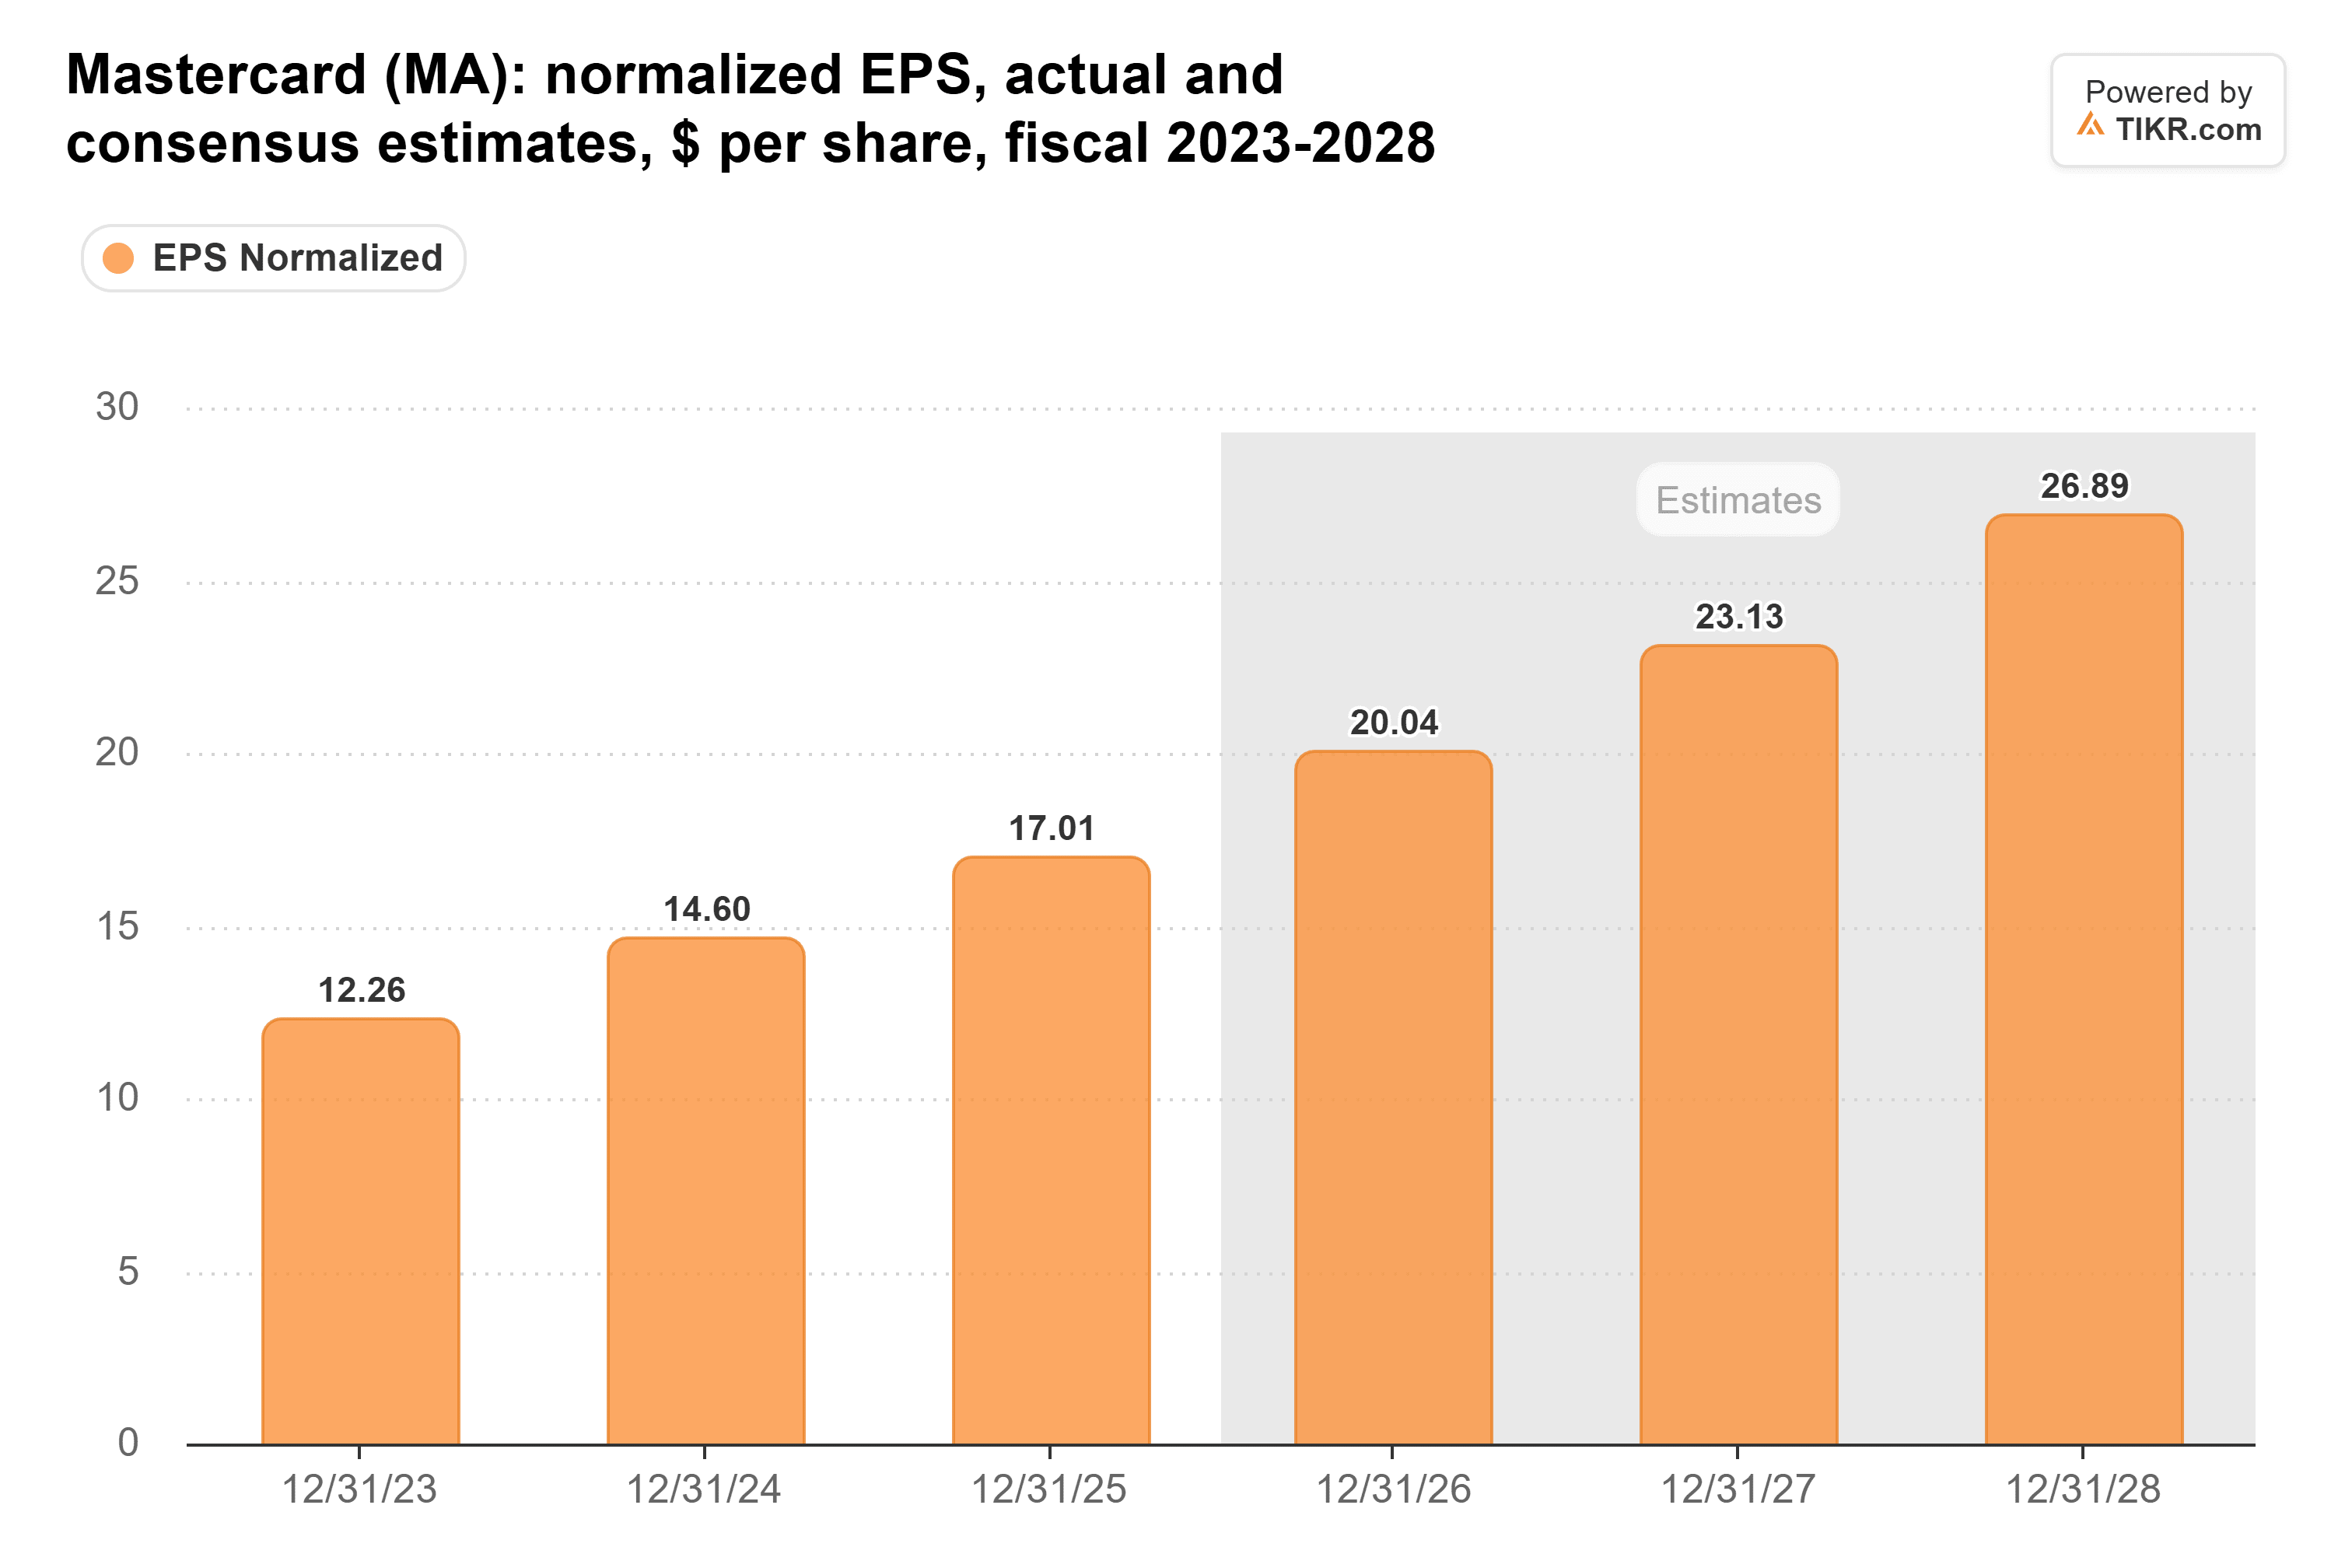
Cela représente une croissance de 18% cette année et de 15% en 2027. Une partie du T3 ayant été empruntée au T4, je ne vois pas de raison majeure pour que ces estimations bondissent.
La majeure partie de la hausse provient d'une multiplication plus élevée
Le PER forward de Mastercard est passé de 25,9x fin septembre à 29,6x au 2 novembre. C'est toujours inférieur à sa moyenne sur 10 ans de 32,5x, une période allant d'un minimum de 23,2x en mars 2020 à un maximum de 49,2x en avril 2021.

Ainsi, cette progression a fait passer Mastercard de l'extrémité basse de sa fourchette de valorisation à un niveau légèrement inférieur à sa prime habituelle.
TIKR suit 41 analystes sur Mastercard. Combien recommandent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Mastercard, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour analyser des actions comme celle-ci. Voir les recommandations des analystes pour Mastercard
Mastercard a besoin d'environ 16% par an
À 29,6x, les acheteurs paient pour à peu près ce que les analystes attendent déjà. Cette prévision fait passer le BPA normalisé de 17,01 $ en 2025 à 26,89 $ en 2028, soit environ 16% par an.
Si Mastercard y parvient et que la multiplication se maintient, l'action devrait à peu près suivre le rythme.
La multiplication compte aussi. Si elle retombait aux 25x-26x auxquels elle se négociait à la fin de chacun des trois premiers trimestres de 2026, les mêmes bénéfices vaudraient environ 13%-14% de moins. Un retour à la moyenne sur 10 ans les rendrait environ 10% plus chers.
Mastercard a crû à peu près à cette vitesse pendant une décennie. Son free cash flow est passé de 4,42 milliards de dollars en exercice 2016 à 17,2 milliards de dollars en exercice 2025, soit environ 16% par an, et n'a baissé qu'en 2020.
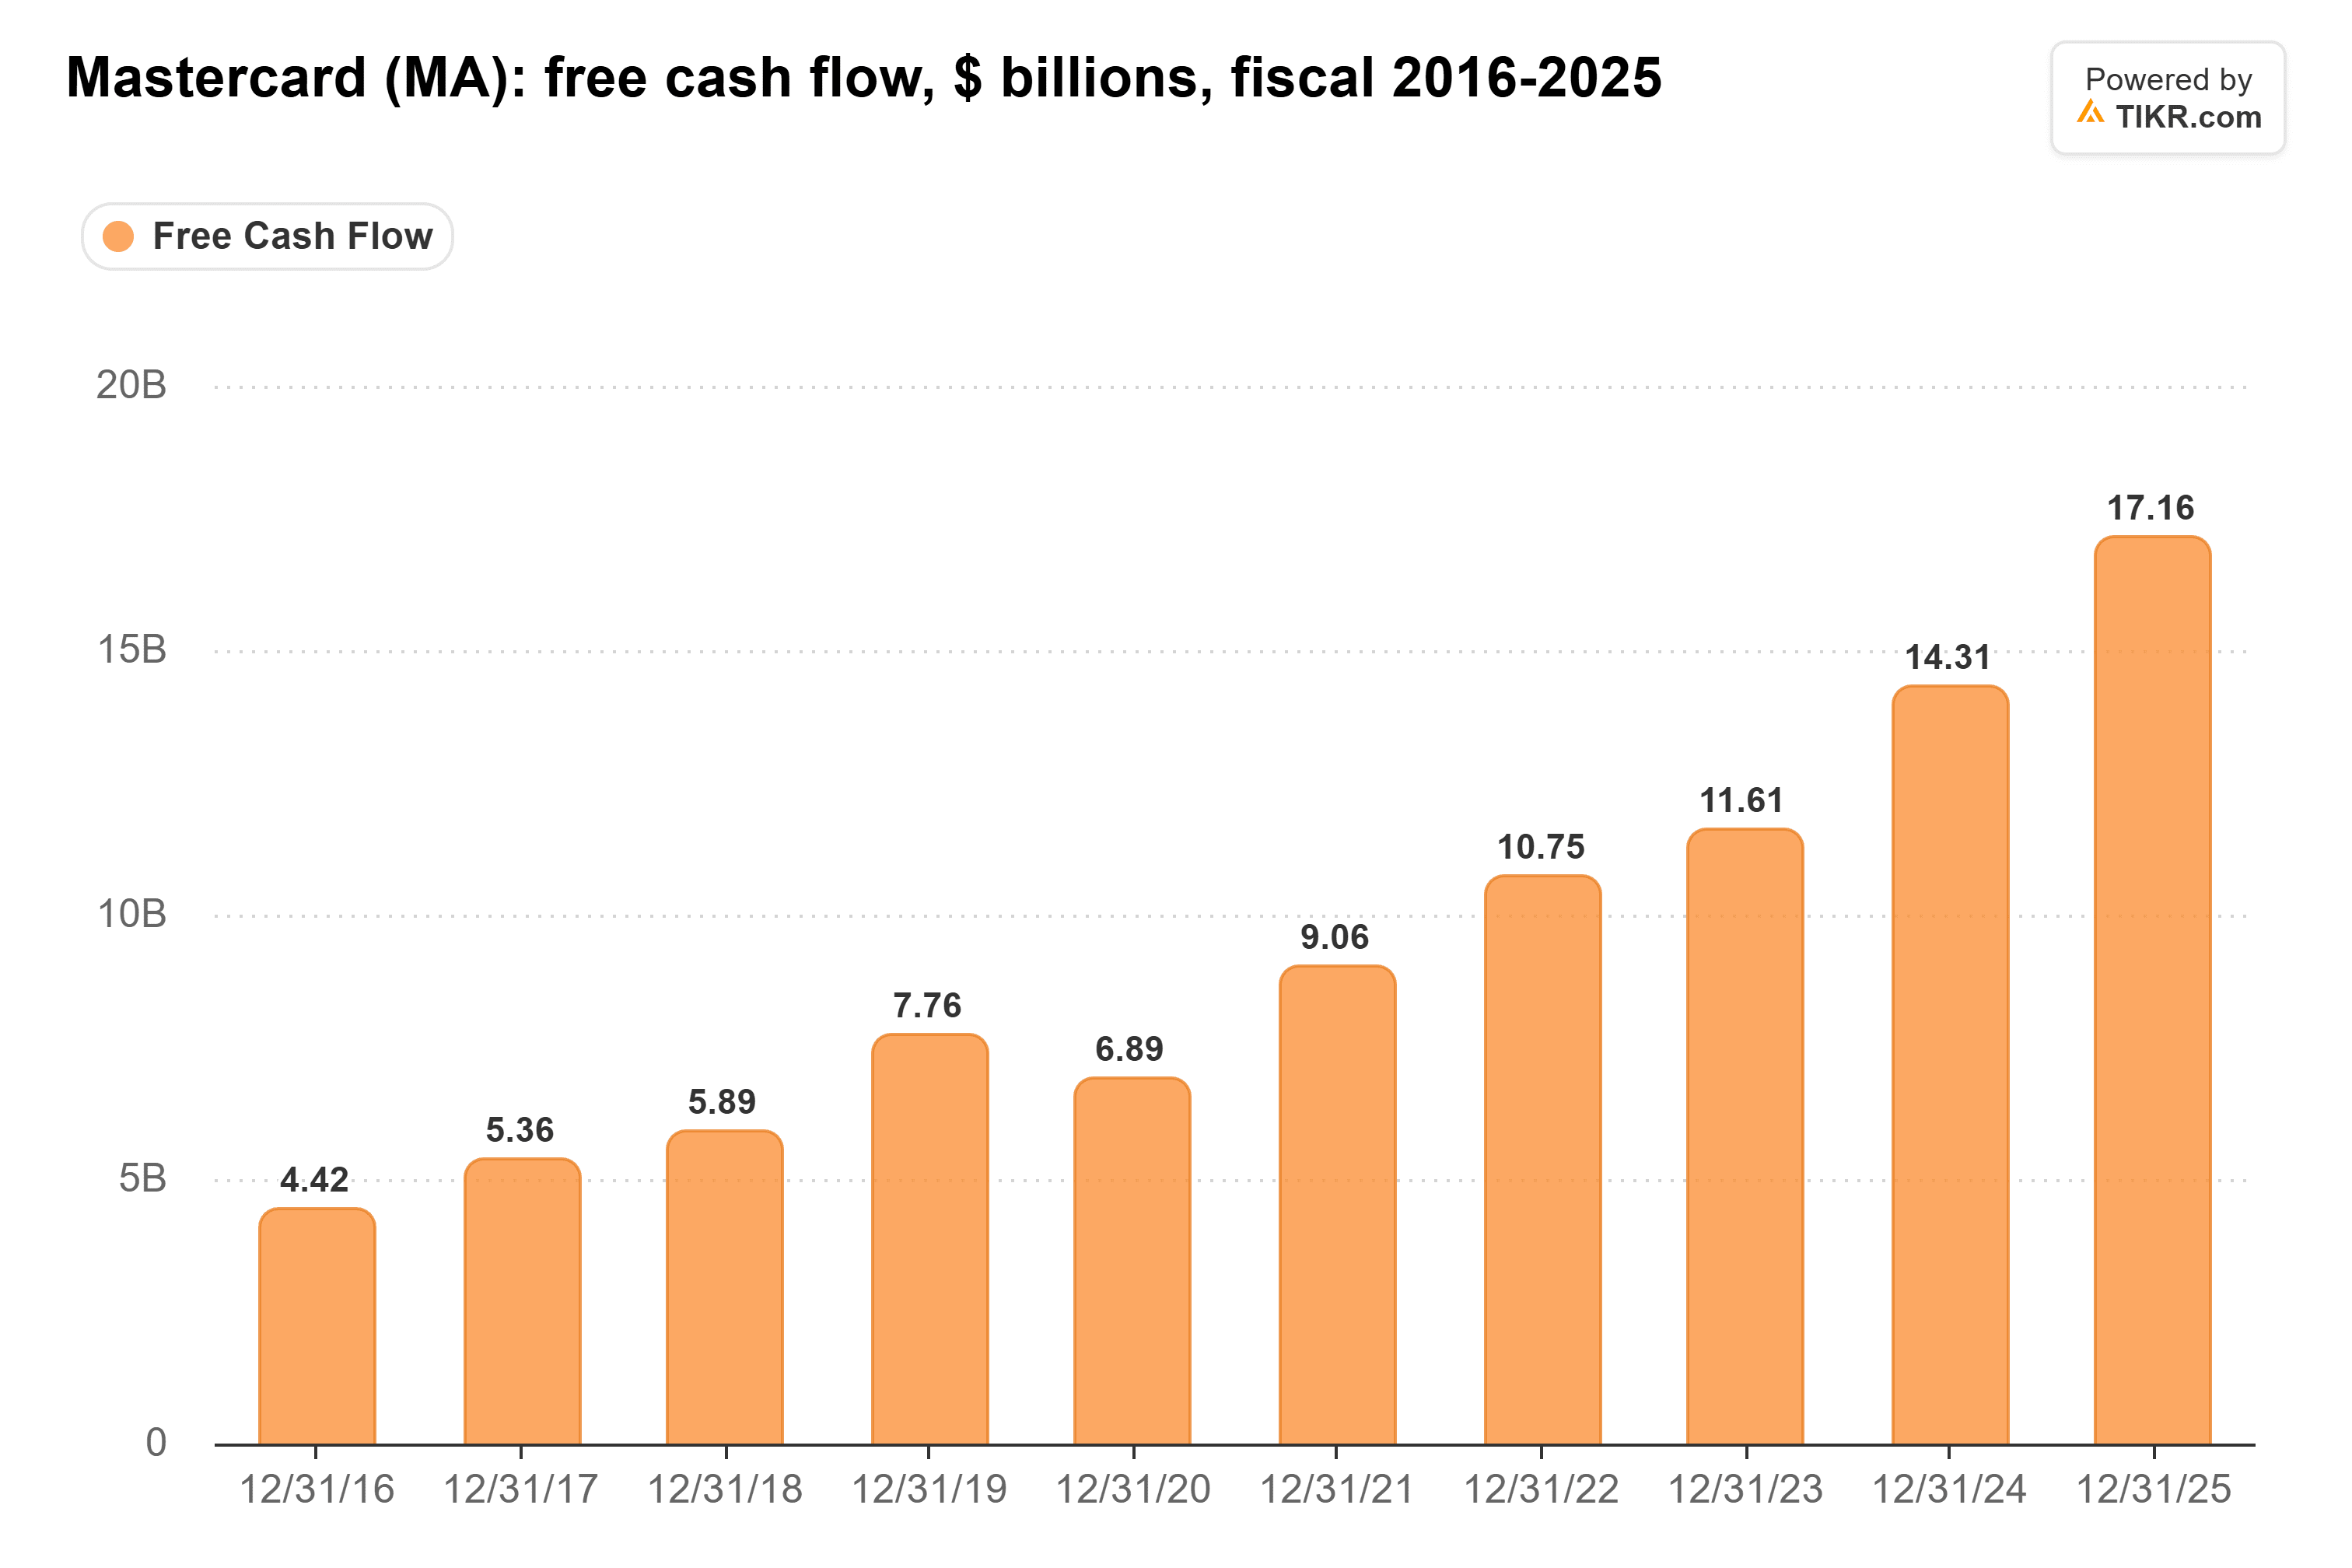
Le risque concerne 2026. Les analystes s'attendent à ce que le free cash flow ne progresse que d'environ 3% cette année. Parallèlement, les remises et incitations aux banques ont représenté 52,4% des frais bruts du réseau de Mastercard au T2, contre 49,9% un an plus tôt.
Les sociétés de courtage ont relevé leurs objectifs de cours après la publication. Celui de Cantor Fitzgerald à 765 $ est environ 14% supérieur au dernier cours de clôture, tandis que Monness a maintenu sa recommandation "Conserver" avec un objectif de 535 $.
Un prix juste pour une excellente entreprise
De mon point de vue, Mastercard est correctement valorisée ici.
Les acheteurs actuels paient une multiplication normale pour les bénéfices attendus par les analystes. À partir de là, ils gagneront à peu près ce que cette croissance des bénéfices délivrera, sans bénéficier d'un nouveau coup de pouce d'une multiplication en hausse comme celle qui a soutenu le mois dernier.
Les résultats du T4 fin janvier sont les prochains. Hai donnera ses premières prévisions pour l'année complète, et le chiffre d'affaires avancé au T3 sera retiré du T4.
Alors, que vaut réellement l'action Mastercard ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Mastercard pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Mastercard gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni de recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !


