Points clés
- Blue Grotto Capital, une société qui gère 2,1 milliards de dollars, a vendu la totalité de ses actions CDW, Celsius et Progressive au troisième trimestre, trois positions qui représentaient chacune plus de 3 % de ses actions déclarées en 13F au 30 juin.
- Sur le même trimestre, elle a plus que doublé sa position sur Microsoft, désormais sa plus importante, et a augmenté de 388 % ses actions GE HealthCare.
- Celsius est la seule des trois pour laquelle les analystes voient un potentiel de hausse, et son objectif moyen est passé de 69 $ à 41 $ en un an.
- CDW est celle que je souhaiterais toujours détenir, avec des ventes en hausse de 18 % au dernier trimestre, des prévisions relevées et un cours d'environ 14 fois les bénéfices futurs.
Une société de 2,1 milliards de dollars vient de se séparer entièrement de CDW (CDW), Celsius (CELH) et Progressive (PGR).
Le formulaire 13F de Blue Grotto Capital pour le trimestre clos le 30 septembre, déposé le 4 novembre, ne montre aucune de leurs actions. Au 30 juin, elles représentaient 3,7 %, 3,6 % et 3,2 % de ses actions déclarées en 13F, pour une valeur de 44 millions de dollars, 44 millions de dollars et 39 millions de dollars. Un 13F ne montre que ce qu'un fonds détenait le dernier jour du trimestre, il est donc impossible de savoir à quel moment du trimestre il a vendu ou à quel prix.
CDW vient de relever ses prévisions
CDW a gagné 20 % par rapport à son cours du 30 septembre, et son rapport du troisième trimestre du 4 novembre a donné aux investisseurs de nombreuses raisons d'être satisfaits. Le chiffre d'affaires net a augmenté de 18 % par rapport à l'année précédente pour atteindre 6,76 milliards de dollars, le bénéfice par action non-GAAP a augmenté de 20 % pour atteindre 3,26 $, et la direction a relevé ses prévisions pour l'année complète. Le seul point faible : la marge brute est tombée à 20,5 % contre 21,9 %.
Les analystes sont devenus beaucoup plus prudents au cours de l'année écoulée, abaissant leur objectif moyen de 203 $ à 159 $ :
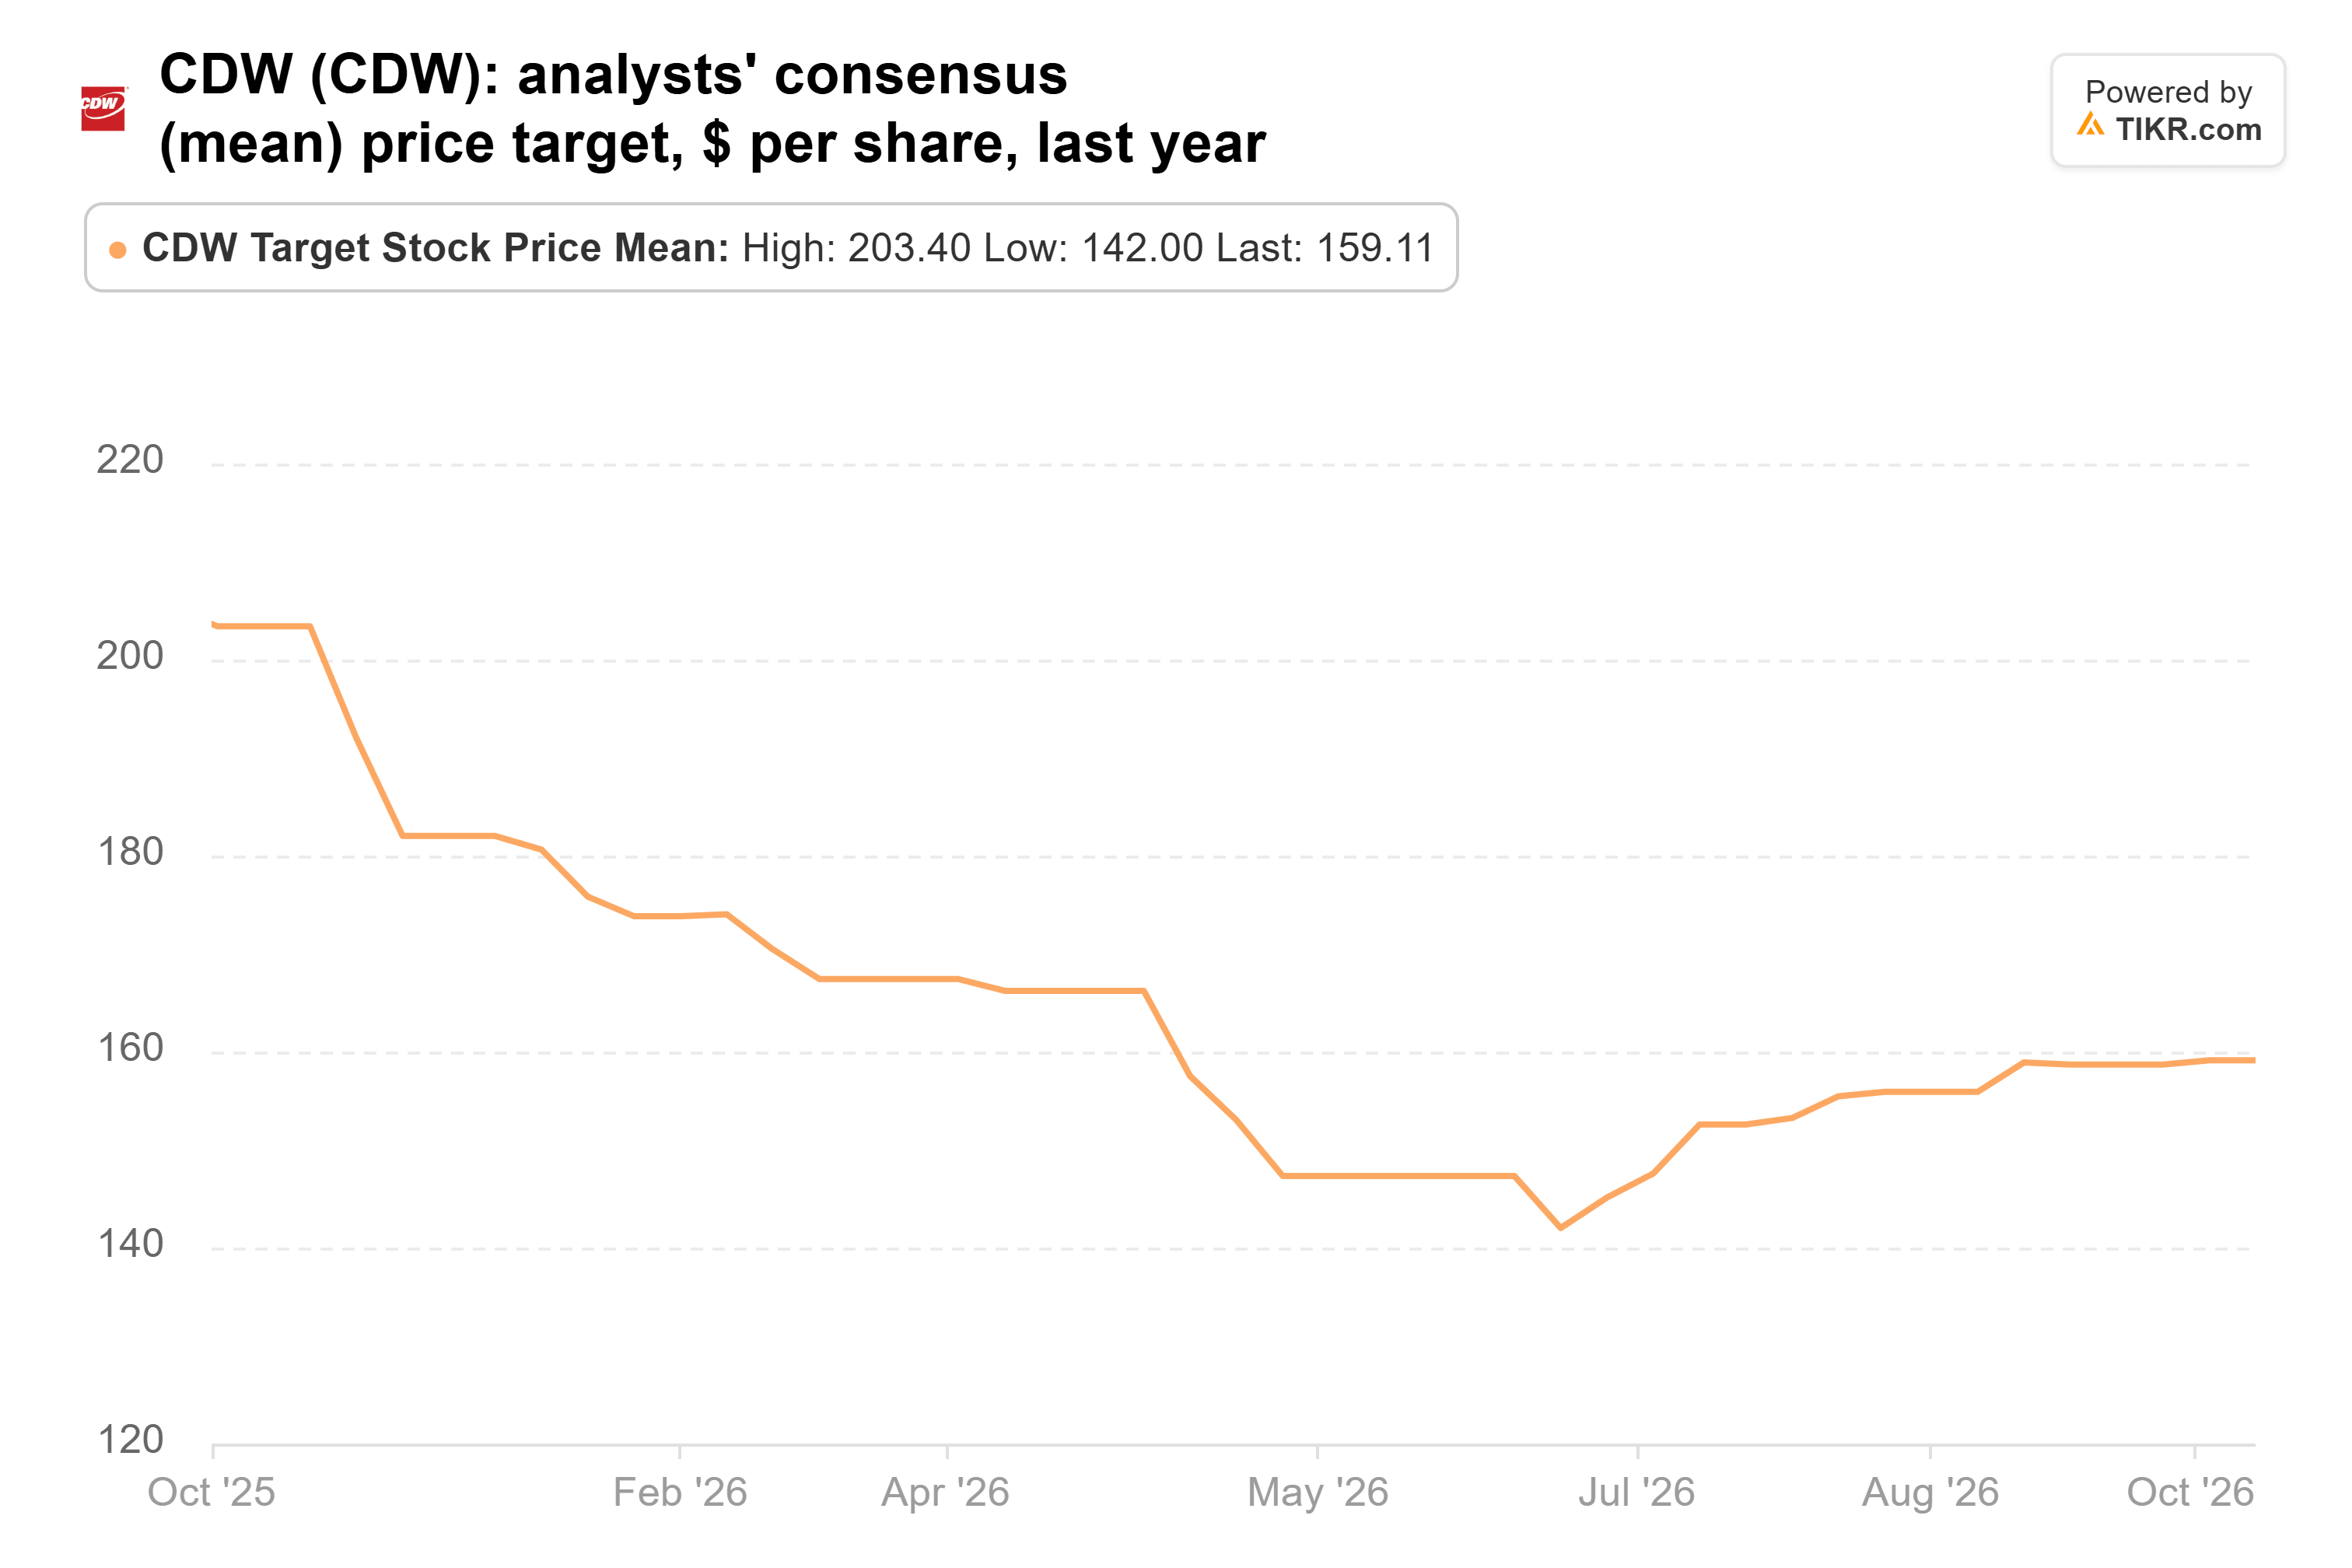
Cela place l'action 6 % au-dessus de l'objectif moyen de ses 10 analystes à la clôture de mercredi à 168,75 $. Malgré cela, CDW se négocie à environ 14 fois les bénéfices futurs.
TIKR suit 10 analystes sur CDW. Combien recommandent "Acheter" ?
Voyez la répartition complète des recommandations Acheter, Conserver et Vendre sur CDW, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour CDW
Wall Street voit toujours un potentiel de hausse pour Celsius, mais moins important
Celsius est la seule des trois pour laquelle les analystes estiment qu'il reste de la marge de progression. L'objectif moyen de ses 24 analystes, à 41,10 $, se situe 34 % au-dessus du cours de clôture de mercredi à 30,75 $.
Mais cet objectif a été fortement réduit au cours de l'année écoulée :
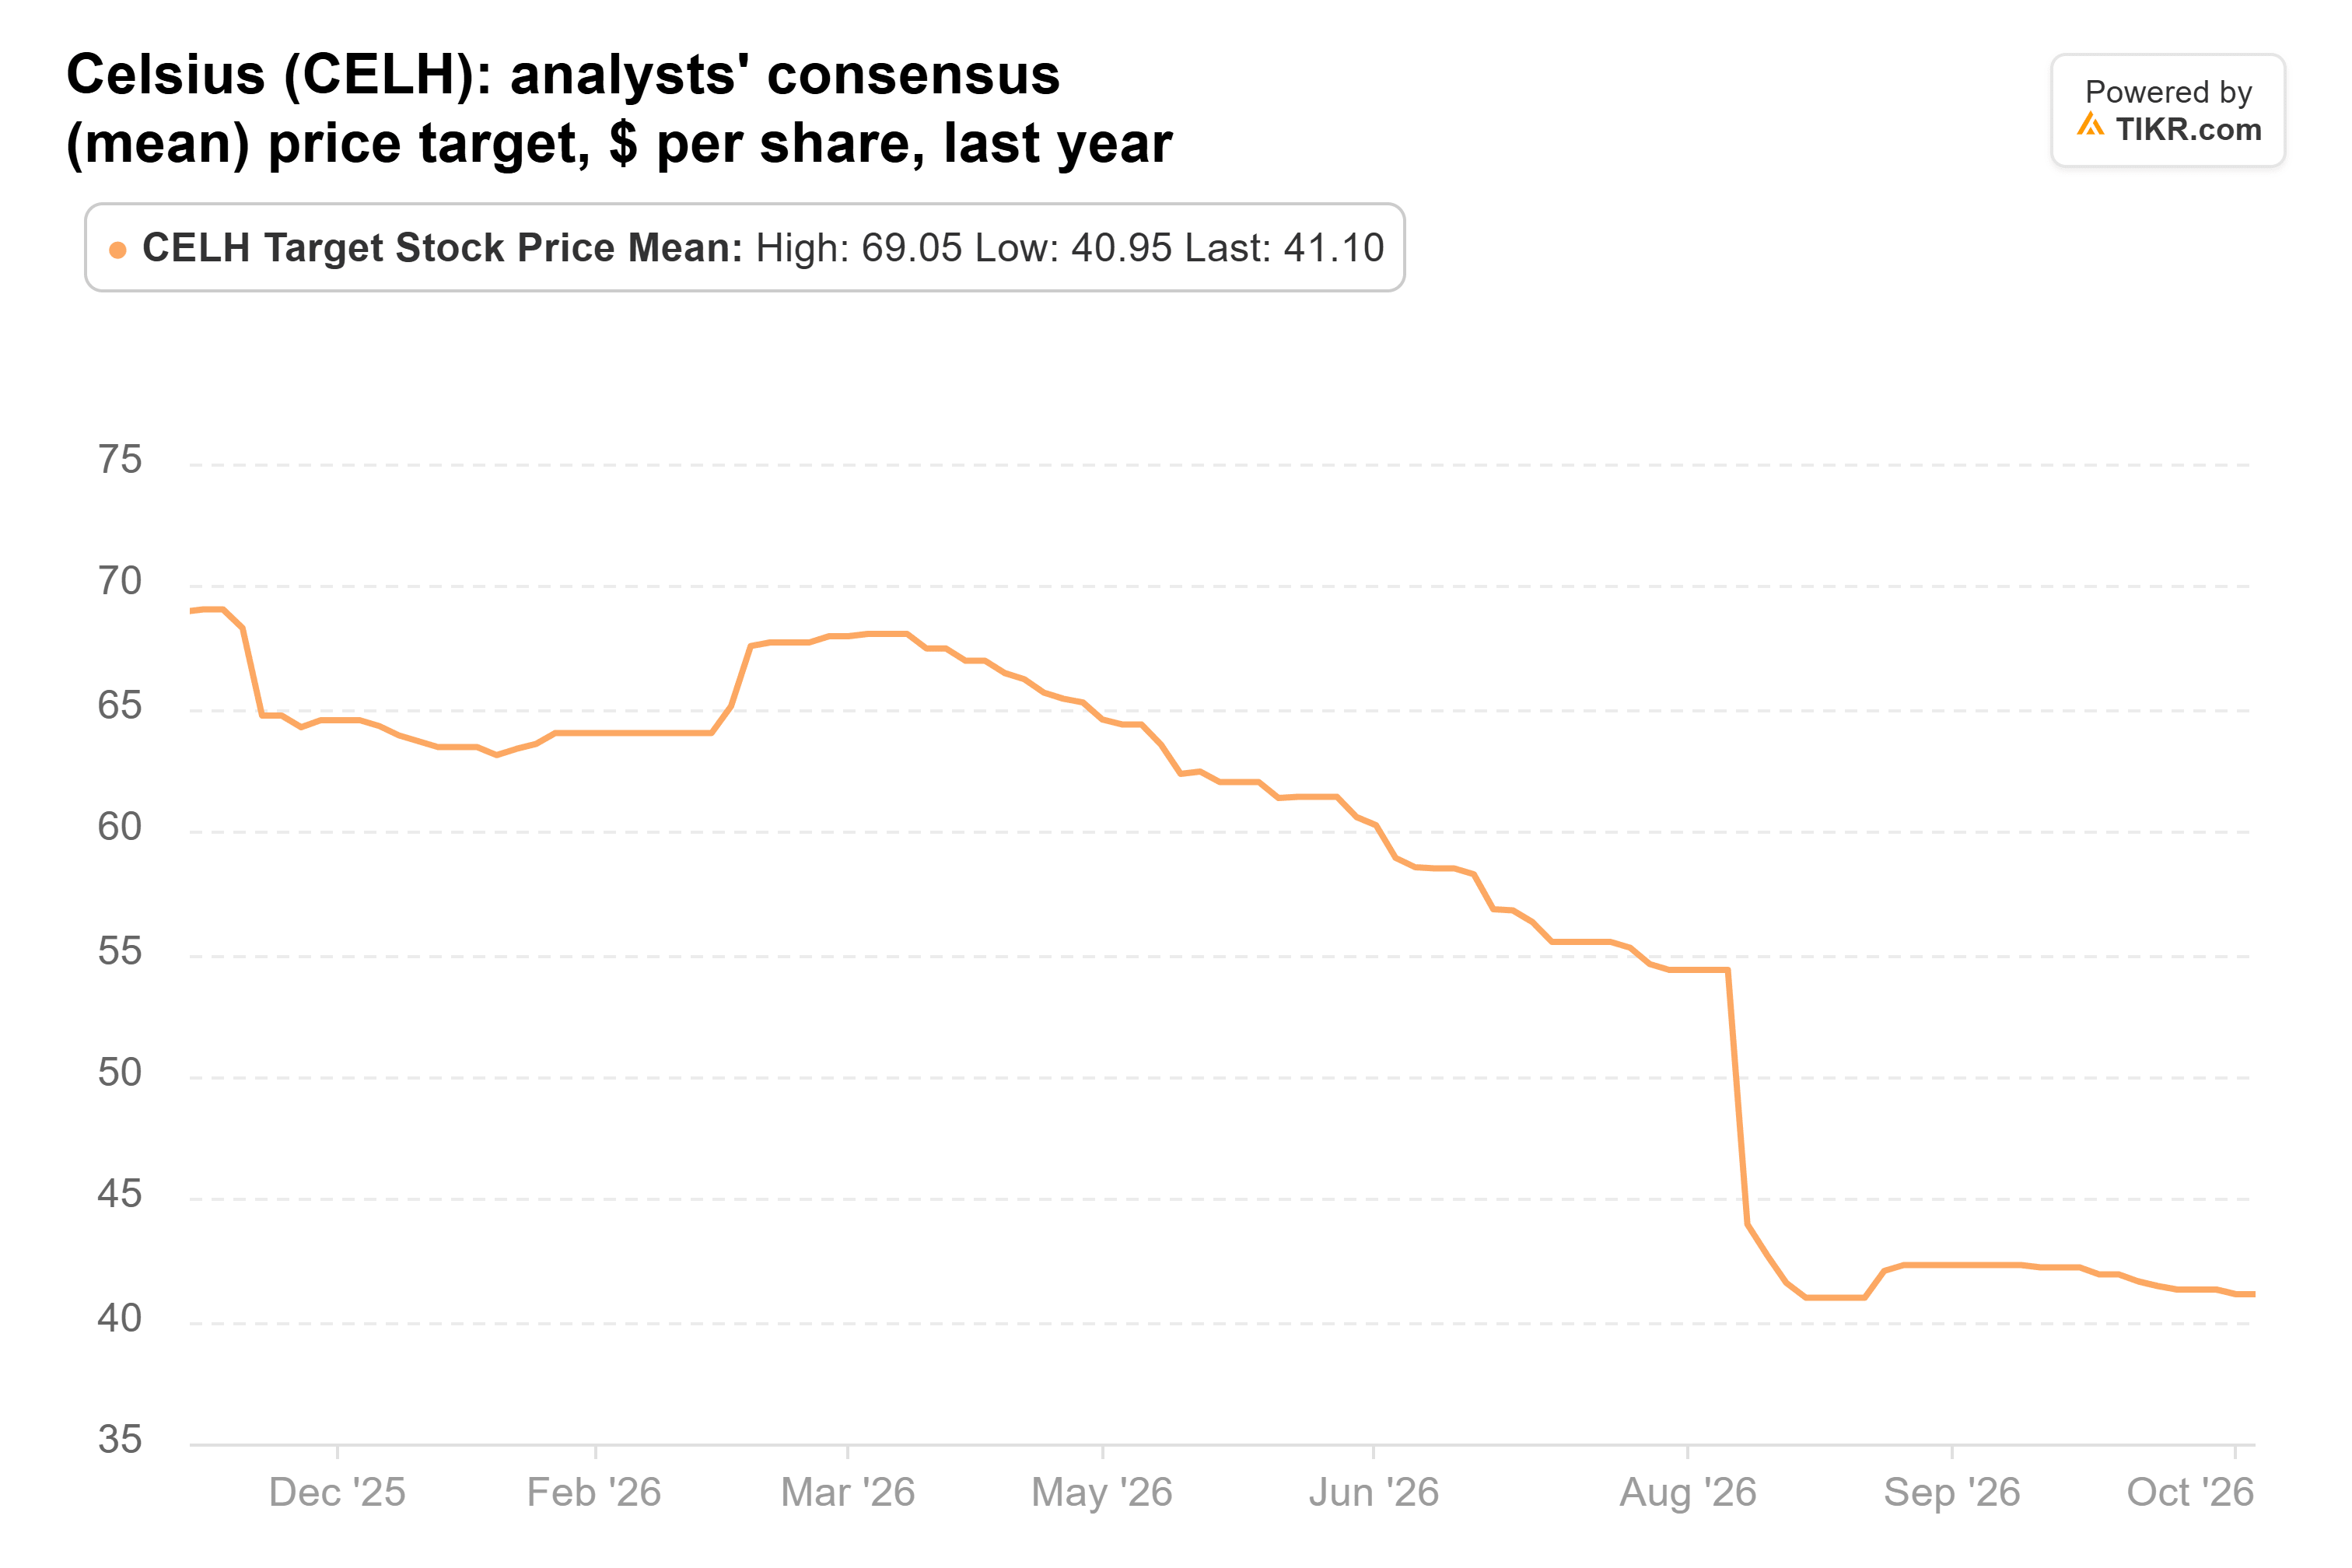
L'objectif débutait l'année à 69,05 $, et l'action a chuté encore plus, passant de 59,25 $ à 30,75 $. Elle se négocie désormais 50 % en dessous de son plus haut sur 52 semaines, bien qu'en hausse de 5 % par rapport à son cours du 30 septembre.
Le chiffre d'affaires de Celsius au deuxième trimestre a augmenté de 11 % pour atteindre 817,9 millions de dollars, dont 66,5 millions de dollars provenaient de Rockstar Energy, une marque qu'elle a acquise. Le chiffre d'affaires propre à la marque Celsius a diminué d'environ 11,7 %. La direction l'a attribué à des promotions plus importantes, au calendrier des expéditions et à un canal "club" faible, entre autres facteurs.
À environ 23 fois les bénéfices futurs, Celsius n'est pas bon marché pour une entreprise dont la marque éponyme est en contraction.
Les chiffres de Progressive justifient la vente
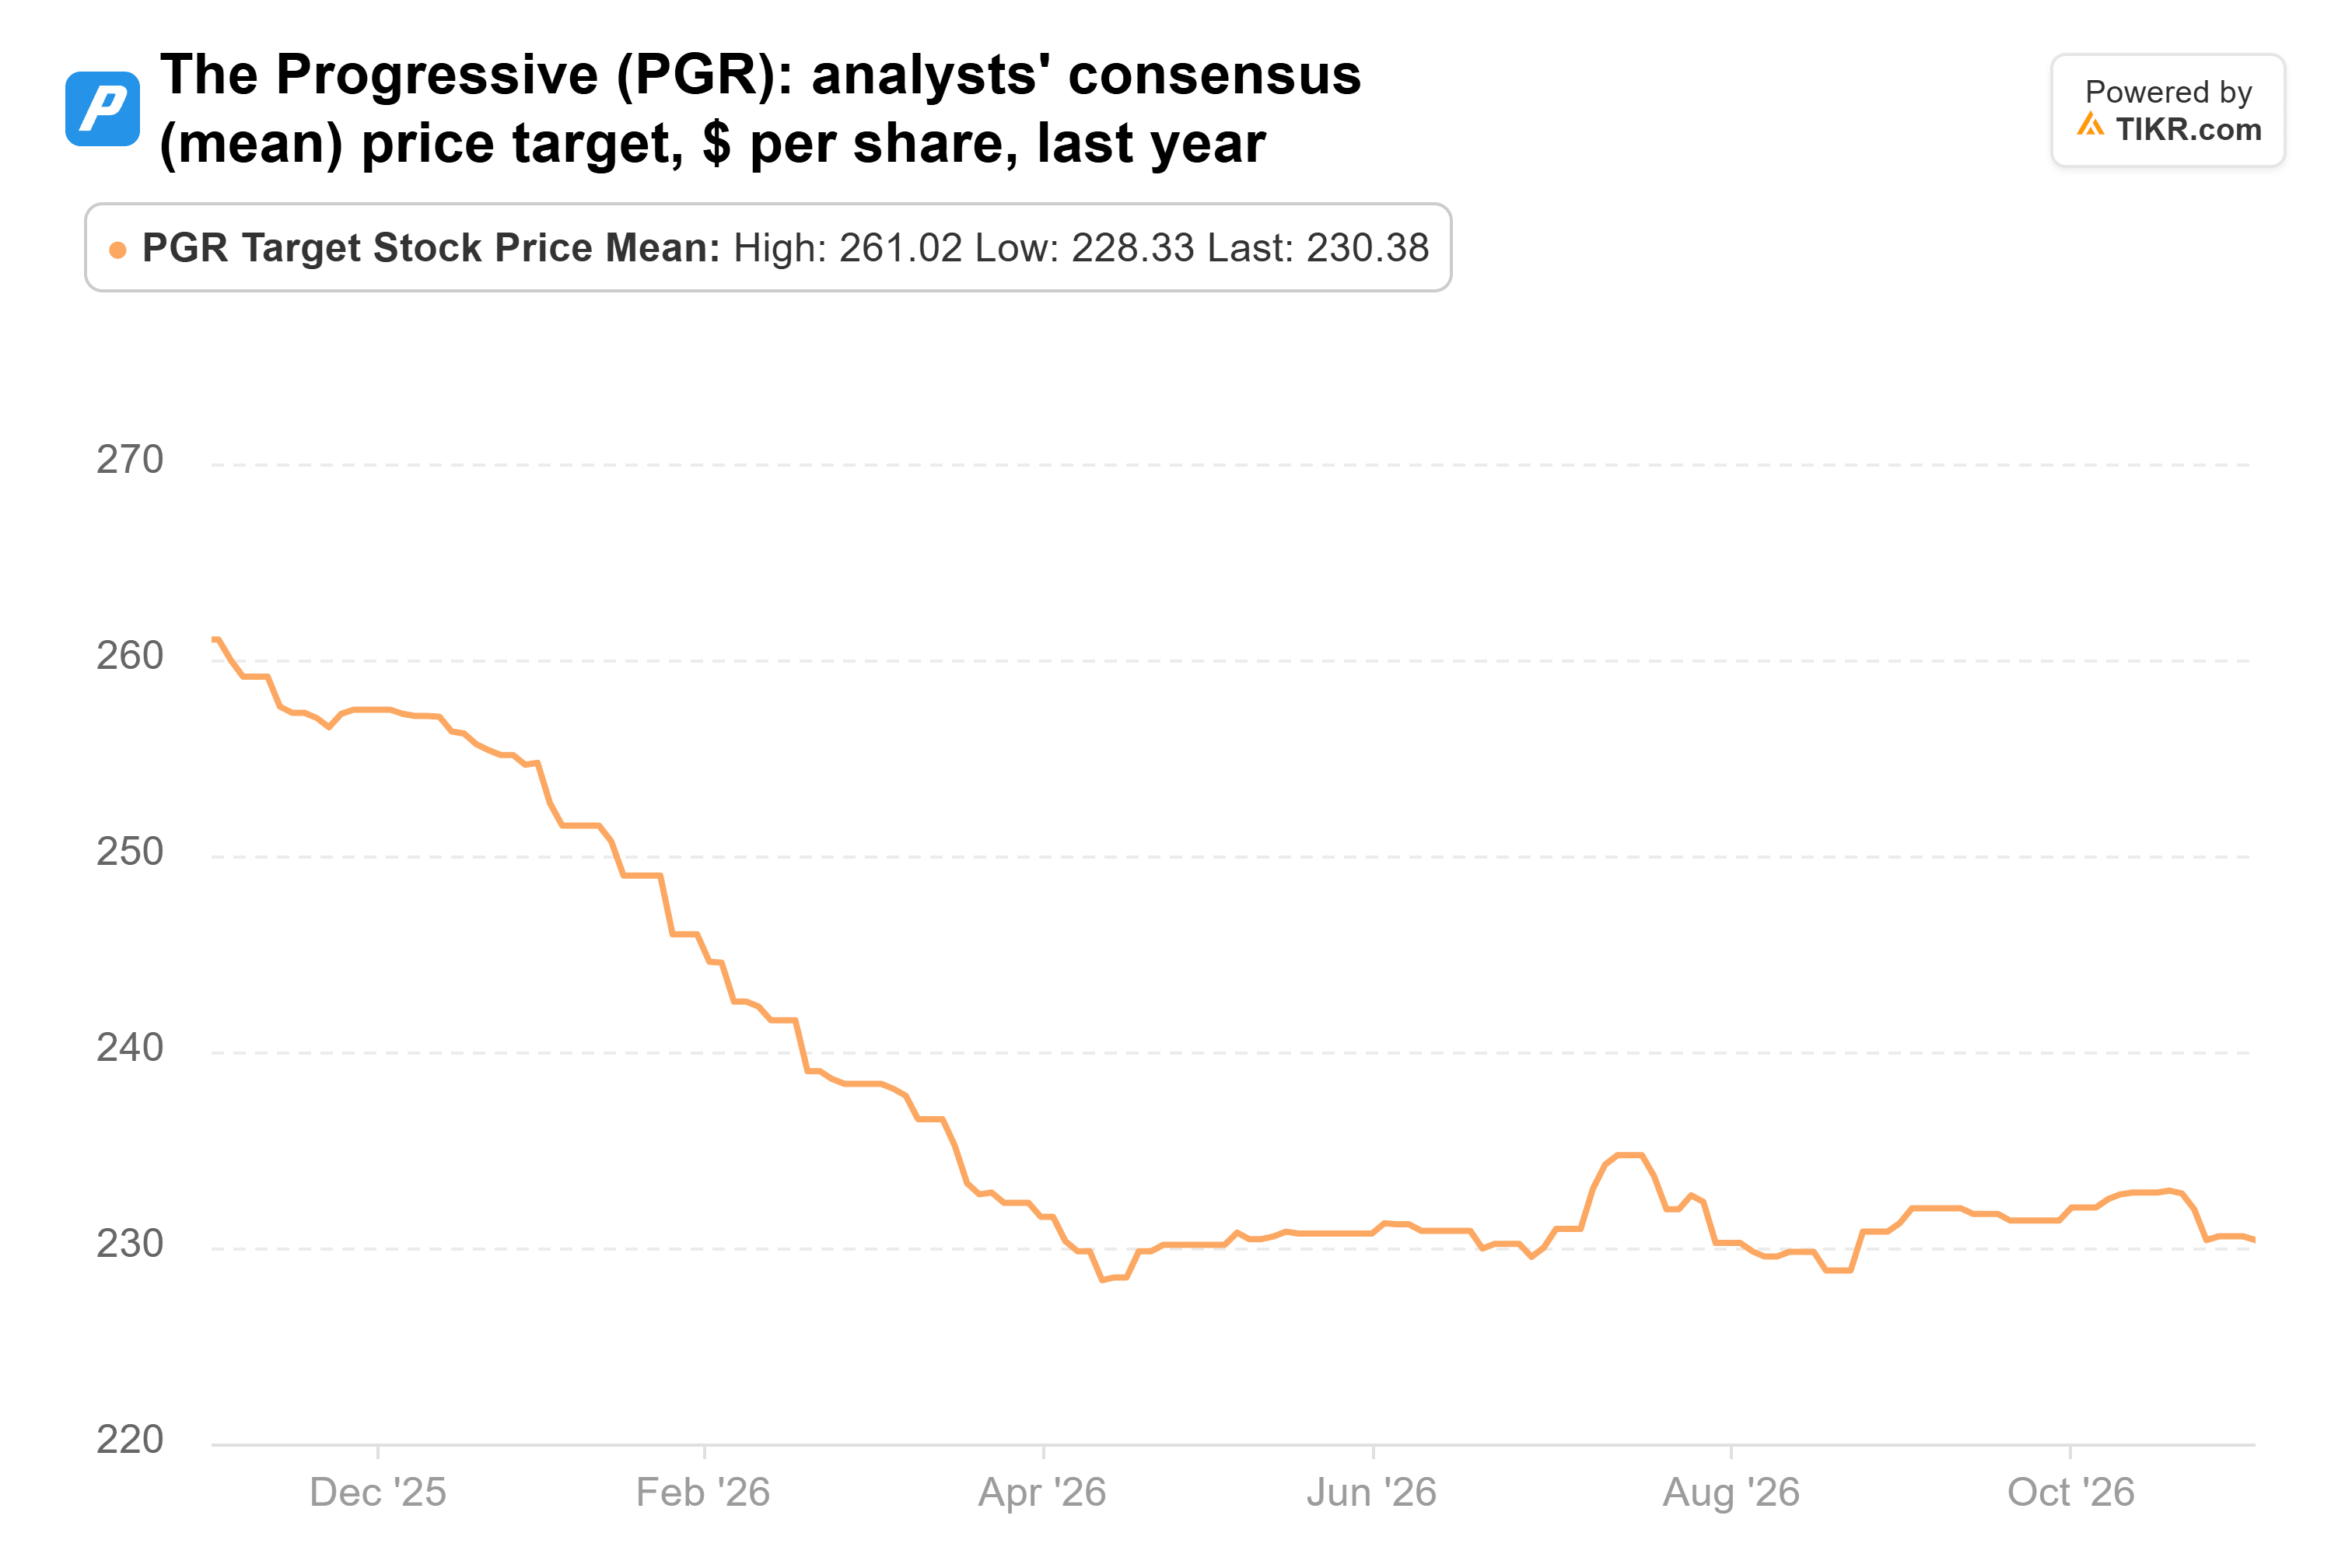
Progressive est le cas inverse. L'action a gagné 7 % par rapport à son cours du 30 septembre, et elle se négocie déjà 1 % au-dessus de l'objectif moyen de 232 $ de ses 25 analystes. Cet objectif a glissé depuis 261 $ il y a un an :
Progressive reste très rentable. Son ratio combiné s'est amélioré à 88,7 au troisième trimestre contre 89,5 un an plus tôt, bien meilleur que l'objectif de 96 qu'elle vise depuis longtemps. Mais les primes nettes émises n'ont augmenté que de 4 %, à 22,3 milliards de dollars, et ses tarifs auto personnels sont restés stables au cours du trimestre. Le résultat net a diminué de 3 % à 2,54 milliards de dollars en raison de pertes réalisées sur investissements.
Avec des marges aussi grasses et des tarifs stables, je m'attendrais à ce que les concurrents continuent de cibler les mêmes conducteurs, et à ce que la croissance des primes reste lente. À environ 15 fois les bénéfices futurs, je ne vois pas beaucoup de raisons de se précipiter pour y retourner.
Microsoft est désormais son plus gros pari
Blue Grotto a également été active du côté des achats. Sur le même trimestre, elle a augmenté sa position sur Microsoft (MSFT) de 120 %, pour atteindre 220 248 actions d'une valeur de 113 millions de dollars au 30 septembre. Cela représente 7,8 % de ses actions déclarées en 13F et sa plus grande position. Elle a également ajouté 388 % à ses actions GE HealthCare (GEHC), les portant à 1,20 million d'actions d'une valeur de 78 millions de dollars, sa quatrième plus grande position à 5,4 %.
Les deux ont bien performé depuis. Microsoft a gagné 8 % par rapport à son cours du 30 septembre, et son objectif moyen de 633 $ reste 14 % au-dessus du cours de l'action. GE HealthCare a gagné 31 %, et son objectif moyen de 88 $ n'est que 2 % au-dessus du cours de l'action.
CDW est celle que je garderais
Le risque avec CDW est sa marge : le bénéfice brut a augmenté de 10 % au dernier trimestre, bien en deçà des ventes.
Néanmoins, si je ne pouvais en détenir qu'une seule aujourd'hui, ce serait CDW. C'est une croissance importante pour environ 14 fois les bénéfices futurs. La sortie de Progressive semble la plus facile à défendre, et le potentiel de hausse de 34 % de Celsius dépend d'une marque qui doit recommencer à croître.
Bien sûr, Celsius publiera son troisième trimestre d'un jour à l'autre, et un trimestre de croissance de sa marque éponyme changerait la donne. Le prochain 13F de Blue Grotto, pour le trimestre clos le 31 décembre, est attendu à la mi-février.
Alors, quelle est la valeur réelle de l'action CDW ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que CDW pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse pourrait ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !