Points clés
- Josh Brown a déclaré sur The Compound and Friends que l'action Alphabet "pourrait chuter de 50%" si la part de marché de Google dans la recherche ne reculait que de 2%, et qu'il l'achèterait entre 213 et 215 $.
- Un recul de 2% de la Recherche coûterait à Alphabet environ 1% de ses revenus, donc une baisse de 50% devrait provenir d'investisseurs accordant un multiple bien inférieur à ses bénéfices.
- La croissance des revenus de la Recherche et autres a ralenti à 12% au troisième trimestre contre 19% au premier, car le mode IA de Google génère moins de revenus par requête, malgré une croissance du volume de requêtes à un plus haut de cinq ans.
- Le prix d'achat de Brown correspond à environ 15x les bénéfices futurs, en dessous du plus bas sur cinq ans d'Alphabet, et l'action s'échange déjà à environ 20x contre une moyenne sur cinq ans de 22x.
Les actions d'Alphabet (GOOGL) ont chuté de 13% le lendemain de la publication de ses résultats du troisième trimestre le 28 octobre, lorsque les revenus de la Recherche se sont révélés inférieurs aux attentes.
Puis OpenAI a envenimé la situation. Adam Fry, responsable produit grand public de ChatGPT, a déclaré à Alex Kantrowitz de Big Technology le 2 novembre que ChatGPT traite désormais environ un cinquième du volume de requêtes de type recherche de Google.
Lors d'un récent épisode de The Compound and Friends, Josh Brown, PDG de Ritholtz Wealth Management, a mentionné le chiffre de Fry. Il a soutenu que la domination de Google ne protégera pas l'action une fois que sa part de marché dans la recherche commencera à reculer :
« Ce chiffre pourrait baisser de 2% et l'action pourrait chuter de 50%. »
C'est un potentiel de baisse important pour un chiffre très faible.
TIKR suit 58 analystes sur Alphabet. Combien recommandent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Alphabet, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour analyser des actions comme celle-ci. Voir les recommandations des analystes pour Alphabet
Beaucoup de gens continuent de "googler"
Les revenus de la Recherche et autres ont augmenté de 19% au premier trimestre, de 17% au deuxième et de 12% au troisième, où ils ont atteint 63,4 milliards de dollars. La croissance du volume de requêtes était la plus rapide depuis cinq ans, mais le mode IA génère moins de revenus que la recherche traditionnelle.
Le chiffre d'un cinquième provient du propre décompte d'OpenAI, et Fry n'a donné aucun chiffre de Google pour le comparer. En février, Ahrefs estimait que ChatGPT traitait environ 12% du volume de recherche traditionnel de Google.
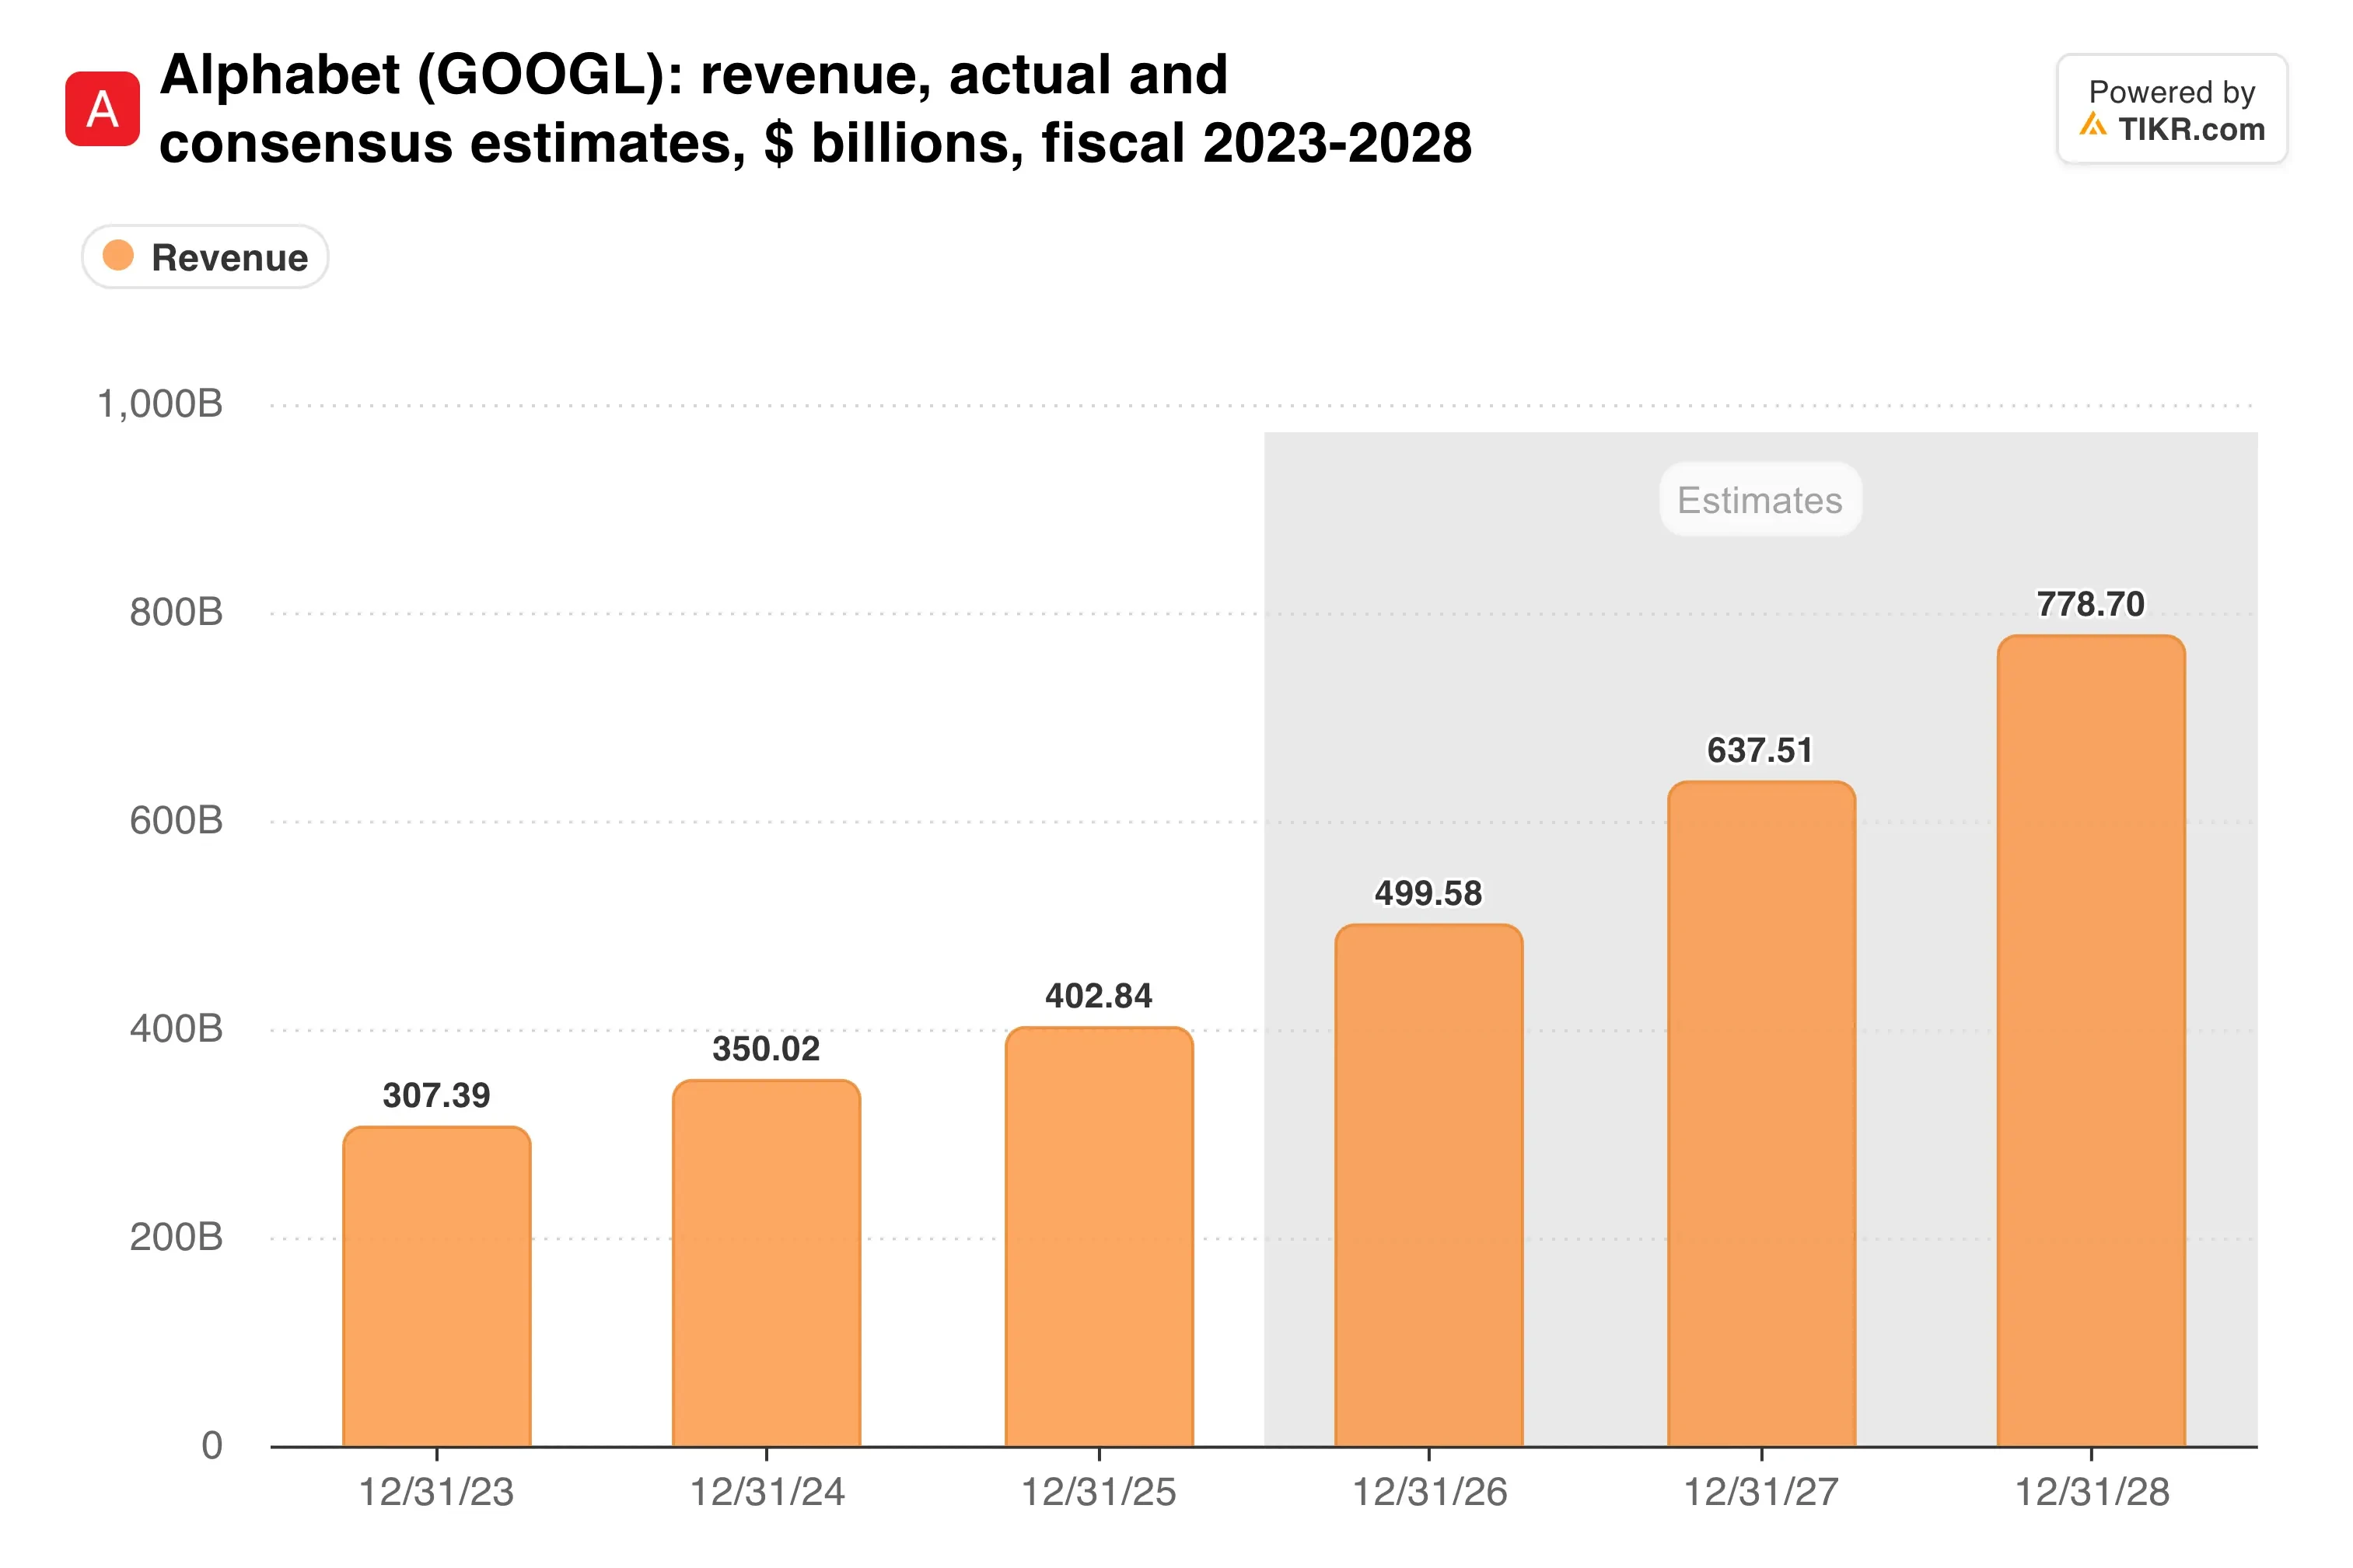
Et les analystes s'attendent toujours à ce que le chiffre d'affaires total d'Alphabet passe de 403 milliards de dollars en 2025 à 638 milliards en 2027 :
D'où devrait provenir une baisse de 50%
La Recherche fait tourner la boutique. En 2025, la Recherche et autres ont généré 224,5 milliards de dollars, soit 55,7% du chiffre d'affaires d'Alphabet. Google Services a réalisé 139,4 milliards de dollars de résultat opérationnel cette année, plus que le total d'Alphabet de 129,0 milliards de dollars.
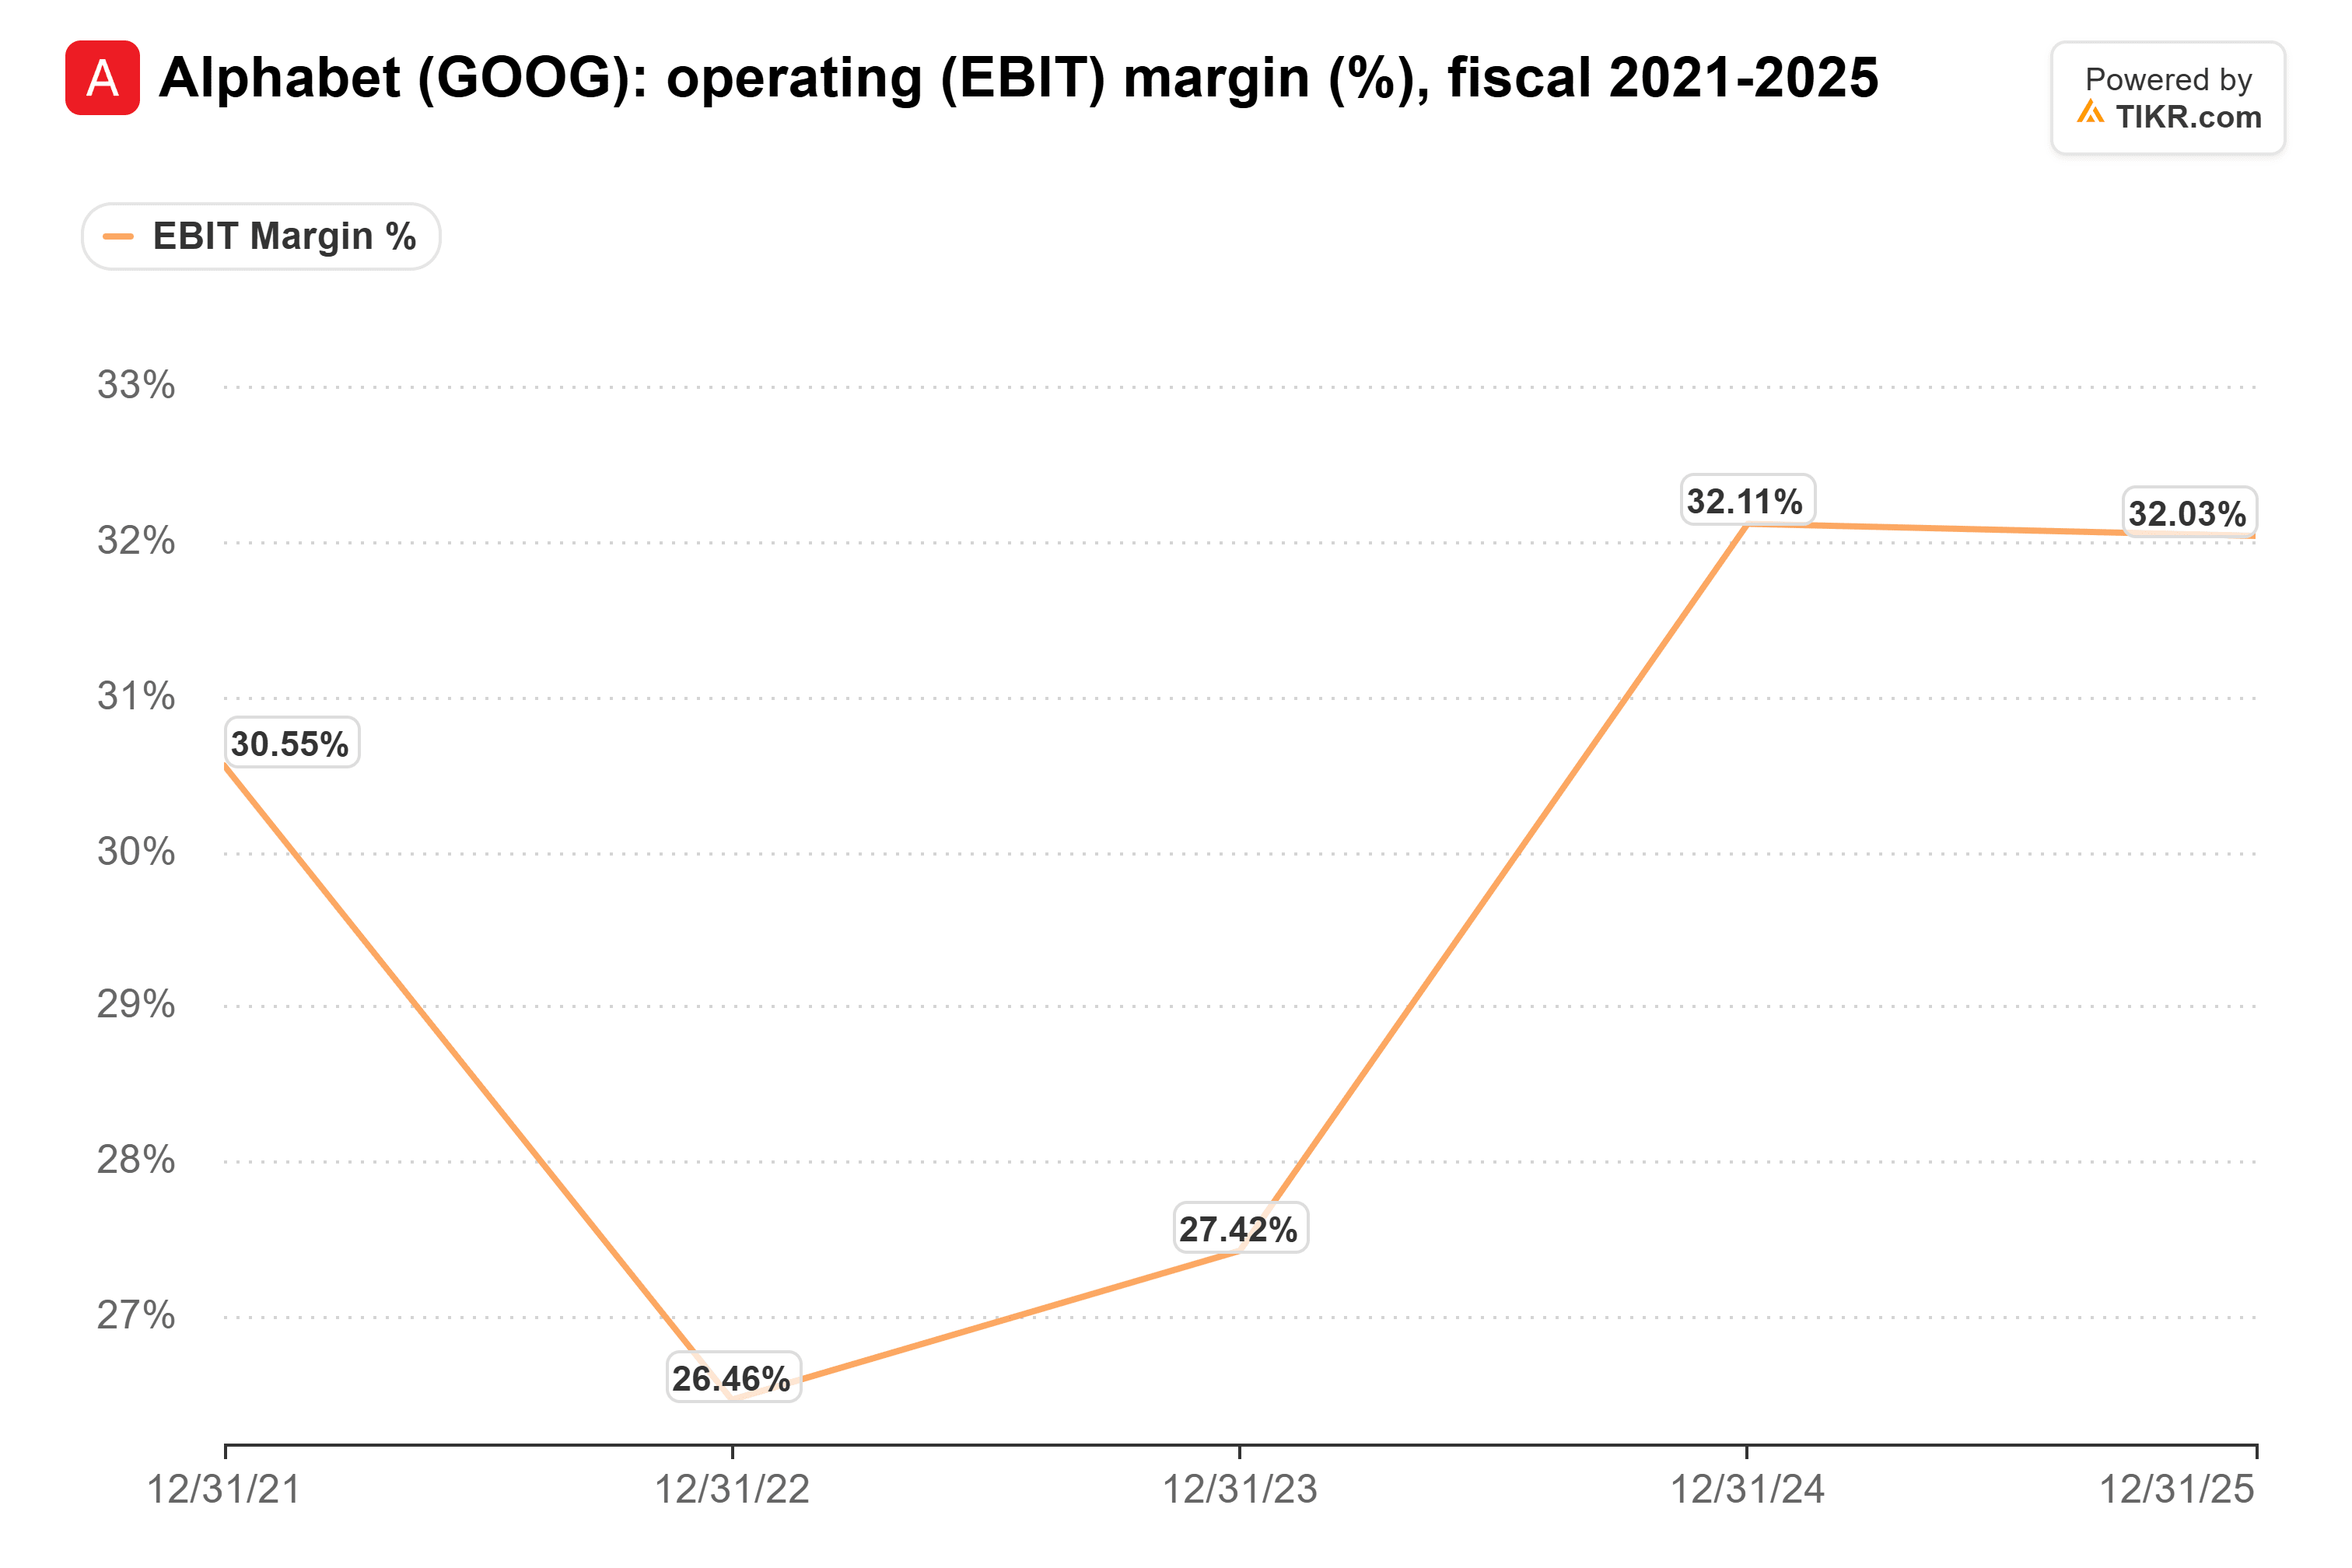
Ces bénéfices sont une des raisons pour lesquelles la marge opérationnelle d'Alphabet est restée entre 26,5% et 32,1% au cours des cinq dernières années :
Mais si l'on applique les 2% de Brown à ces chiffres, on est loin des 50%. Un impact de 2% sur les revenus de la Recherche et autres en 2025 représente environ 4,5 milliards de dollars, soit environ 1% du chiffre d'affaires d'Alphabet.
Donc les 50% devraient provenir du multiple. Si les bénéfices se maintenaient, l'action devrait passer d'environ 20x les bénéfices futurs à environ 10x, bien en dessous de son plus bas sur cinq ans de 16x.
C'est ainsi que j'interprète l'avertissement de Brown. Les investisseurs paient cher pour une franchise qu'ils pensent continuer à croître. Une fois qu'ils pensent qu'elle se contracte, ils cessent de payer cher, même si elle reste dominante.
Alphabet dispose désormais d'un deuxième moteur
De plus : Alphabet dépend un peu moins de la recherche chaque trimestre. Le chiffre d'affaires de Google Cloud a augmenté de 103% au troisième trimestre. Son carnet de commandes a atteint 560,8 milliards de dollars au 30 septembre, et un peu plus de 55% du carnet de commandes total d'Alphabet devrait se transformer en chiffre d'affaires dans les 24 mois.
Rien de cela ne dépend du fait que quelqu'un demande à Google ou à ChatGPT où aller dîner.
Bien sûr, toute cette capacité coûte cher. Les dépenses d'investissement se sont élevées à 51,4 milliards de dollars au troisième trimestre, et le flux de trésorerie disponible était négatif de 9,1 milliard de dollars.
Le prix de Brown serait le plus bas d'Alphabet en cinq ans
Interrogé sur le niveau où il achèterait, Brown a nommé le niveau où l'action a fait un gap à la hausse en septembre 2025 : « Je l'achèterais sur le camion si elle atteignait 213 ou 215. »
C'est environ 25% en dessous de la clôture de vendredi à 285 $. Alphabet s'échange déjà à environ 20x les bénéfices futurs, en dessous de sa moyenne sur cinq ans de 22x :
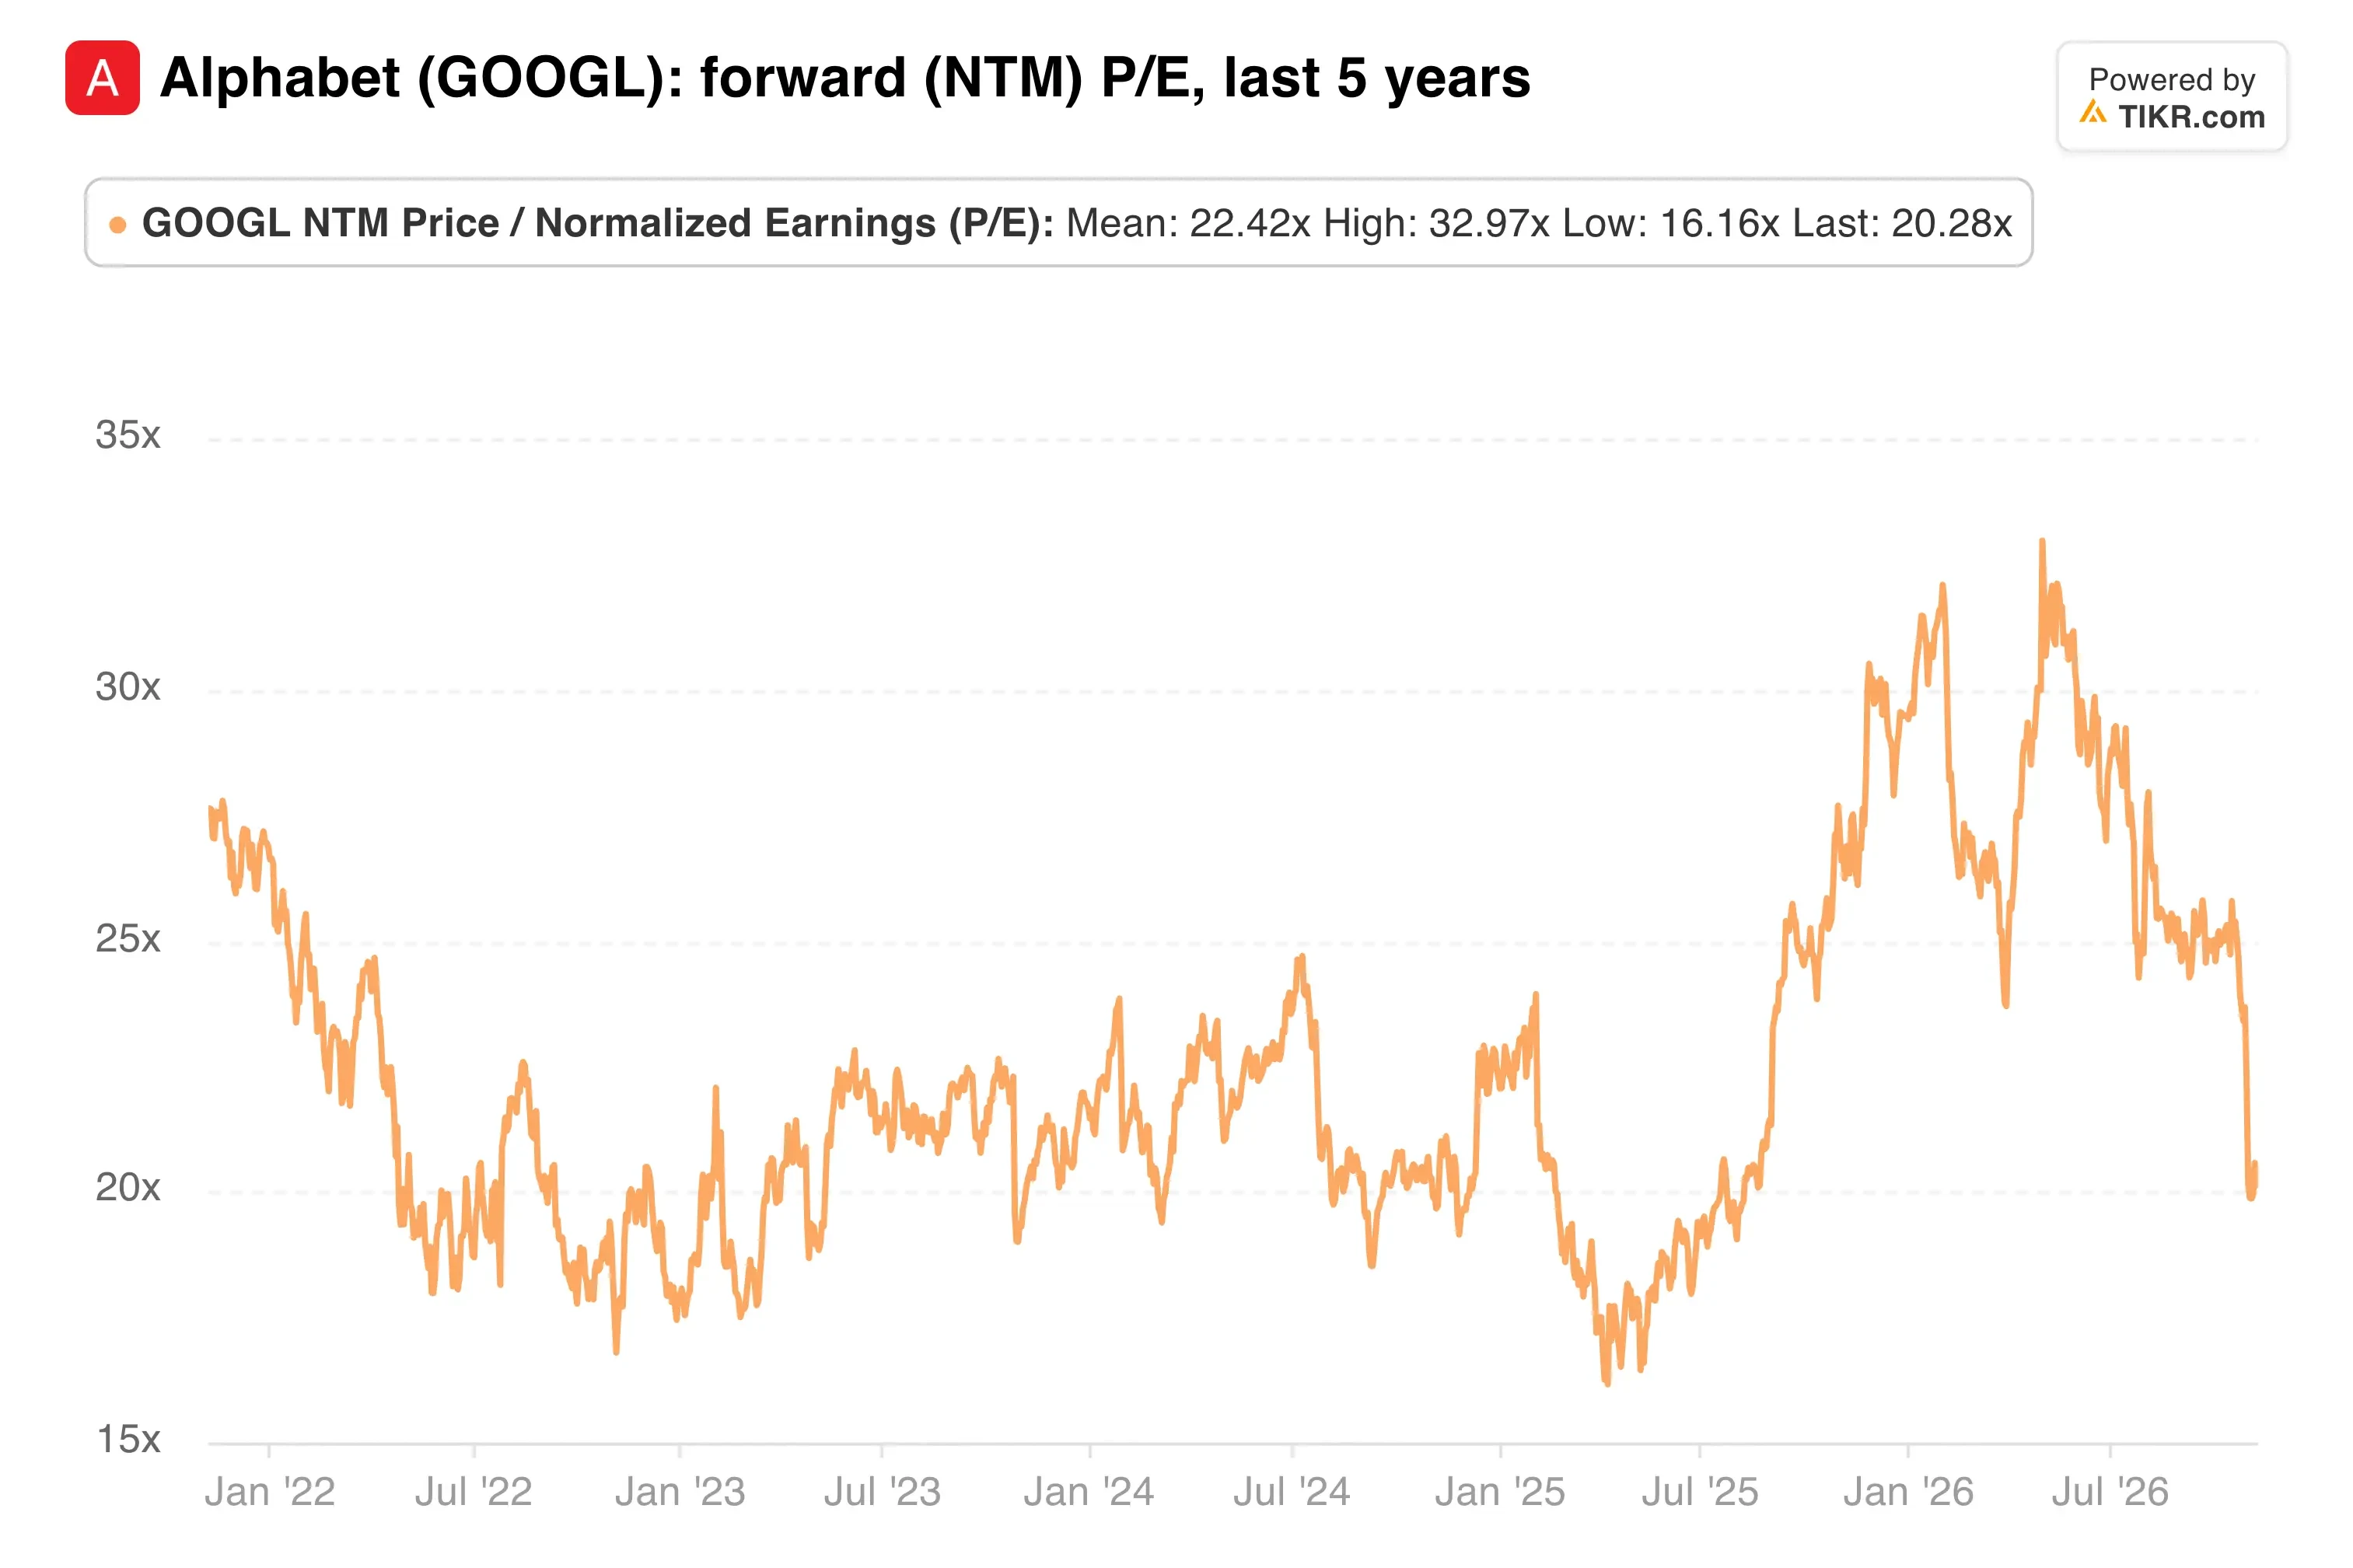
Sur la base des mêmes estimations, 215 $ signifieraient environ 15x. C'est en dessous du plus bas de 16x que l'action a touché lors de la vente panique liée aux tarifs d'avril 2025.
Brown a raison de dire que la valorisation d'Alphabet dépend de la confiance des investisseurs dans la Recherche, et octobre a ébranlé cette confiance. Mais à 20x, les investisseurs doutent déjà plus de la Recherche que ne le font ses chiffres. Attendre 15x signifie attendre une vente panique pire que celle liée aux tarifs. Je ne tiendrais pas le coup jusqu'à 215 $.
Un autre trimestre comme le troisième changerait cependant mon avis. Si la croissance de la Recherche et autres tombe à un chiffre lorsque Alphabet publiera ses résultats début février, cela ressemblera à plus qu'un simple échange de revenus par requête contre volume d'utilisation, et je prendrais les 50% de Brown beaucoup plus au sérieux.
Alors, quelle est la valeur réelle de l'action Alphabet ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que pourrait valoir Alphabet. Partez du consensus des estimations de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Alphabet gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse pourrait ne pas inclure des nouvelles récentes sur l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !