Points clés
- NVIDIA se négocie à 14 fois les bénéfices anticipés, son multiple le plus bas en trois ans, après la démission de Jensen Huang en tant que PDG.
- Le P/E anticipé de NVIDIA était déjà tombé au niveau de celui du S&P 500 au 30 septembre, et il a continué de baisser pendant la vente de puces de novembre et le départ de Huang.
- Les analystes s'attendent toujours à une croissance du BPA normalisé de 95% cette année fiscale et de 70% l'année suivante, et ces estimations ont à peine bougé.
- Le principal risque est que les analystes réduisent ces estimations en son absence, et le rapport du 17 novembre de NVIDIA en est le premier test.
NVIDIA (NVDA) a annoncé le 12 novembre que Jensen Huang avait démissionné de son poste de PDG, et Wall Street s'est depuis disputé sur ce qu'il valait.
Dan Ives de Yorkville Ives & Co. a mis un chiffre dessus sur CNBC's Closing Bell : "Jensen valait essentiellement un billion de dollars pour la valorisation de NVIDIA."
Josh Brown, PDG de Ritholtz Wealth Management, n'est pas d'accord. Sur The Compound and Friends, il a déclaré : "Il n'y a pas de prime Jensen. L'action a été à un rabais par rapport à toutes les autres actions technologiques avec une ou deux exceptions." Les chiffres de valorisation soutiennent en grande partie son argument.
Les estimations pour NVIDIA n'ont pas bougé
L'année fiscale de NVIDIA se termine en janvier. Les analystes s'attendent à un BPA normalisé de 9,32 $ pour l'année se terminant en janvier 2027, en hausse de 95% par rapport à 4,77 $, et à 15,85 $ l'année suivante, soit une nouvelle hausse de 70% :
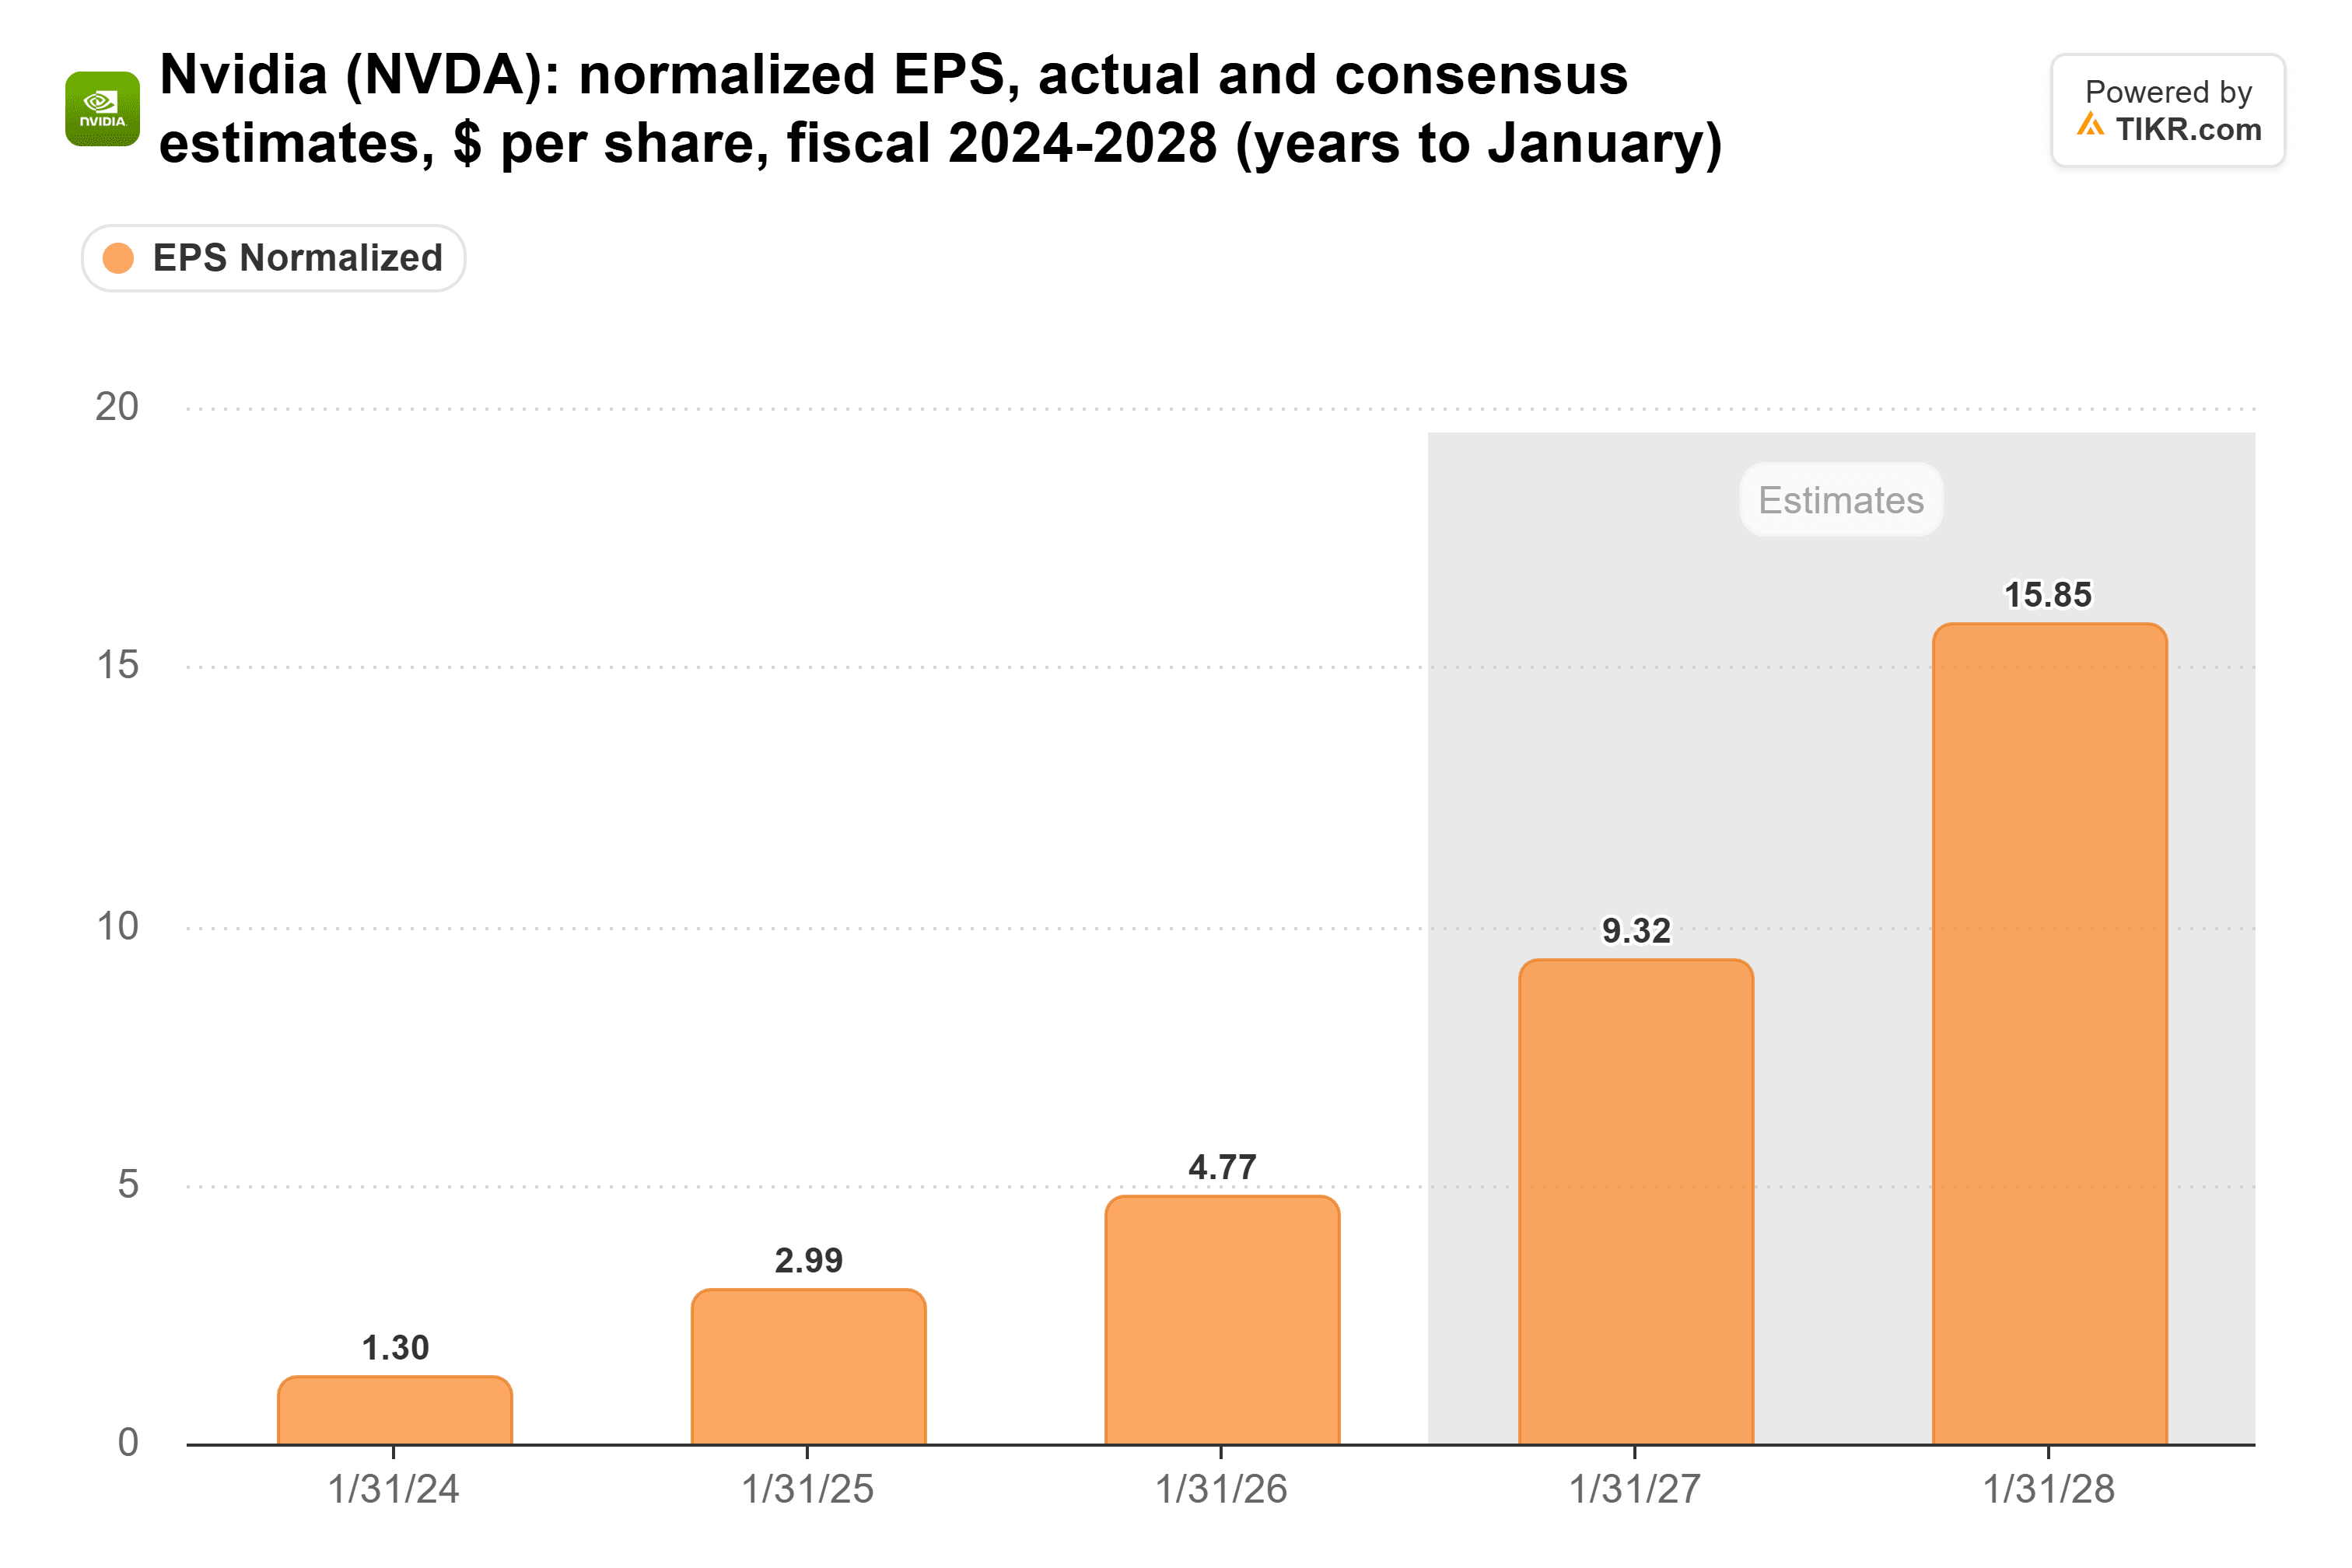
Le consensus pour l'année fiscale suivante était de 15,92 $ fin octobre et de 15,85 $ le 12 novembre. Stacy Rasgon de Bernstein a abaissé sa recommandation, comme l'une des six sociétés à avoir dégradé l'action au 12 novembre, mais a laissé ses prévisions de bénéfices inchangées.
TIKR suit 61 analystes sur Nvidia. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Nvidia, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Nvidia
NVIDIA était déjà bon marché avant le départ de Huang
Le P/E anticipé de NVIDIA est passé de 47x en juin 2024 à 14x le 12 novembre, soit moins de la moitié de sa moyenne sur trois ans de 30x et en dessous de toute lecture de fin de trimestre fiscal depuis 2014 :
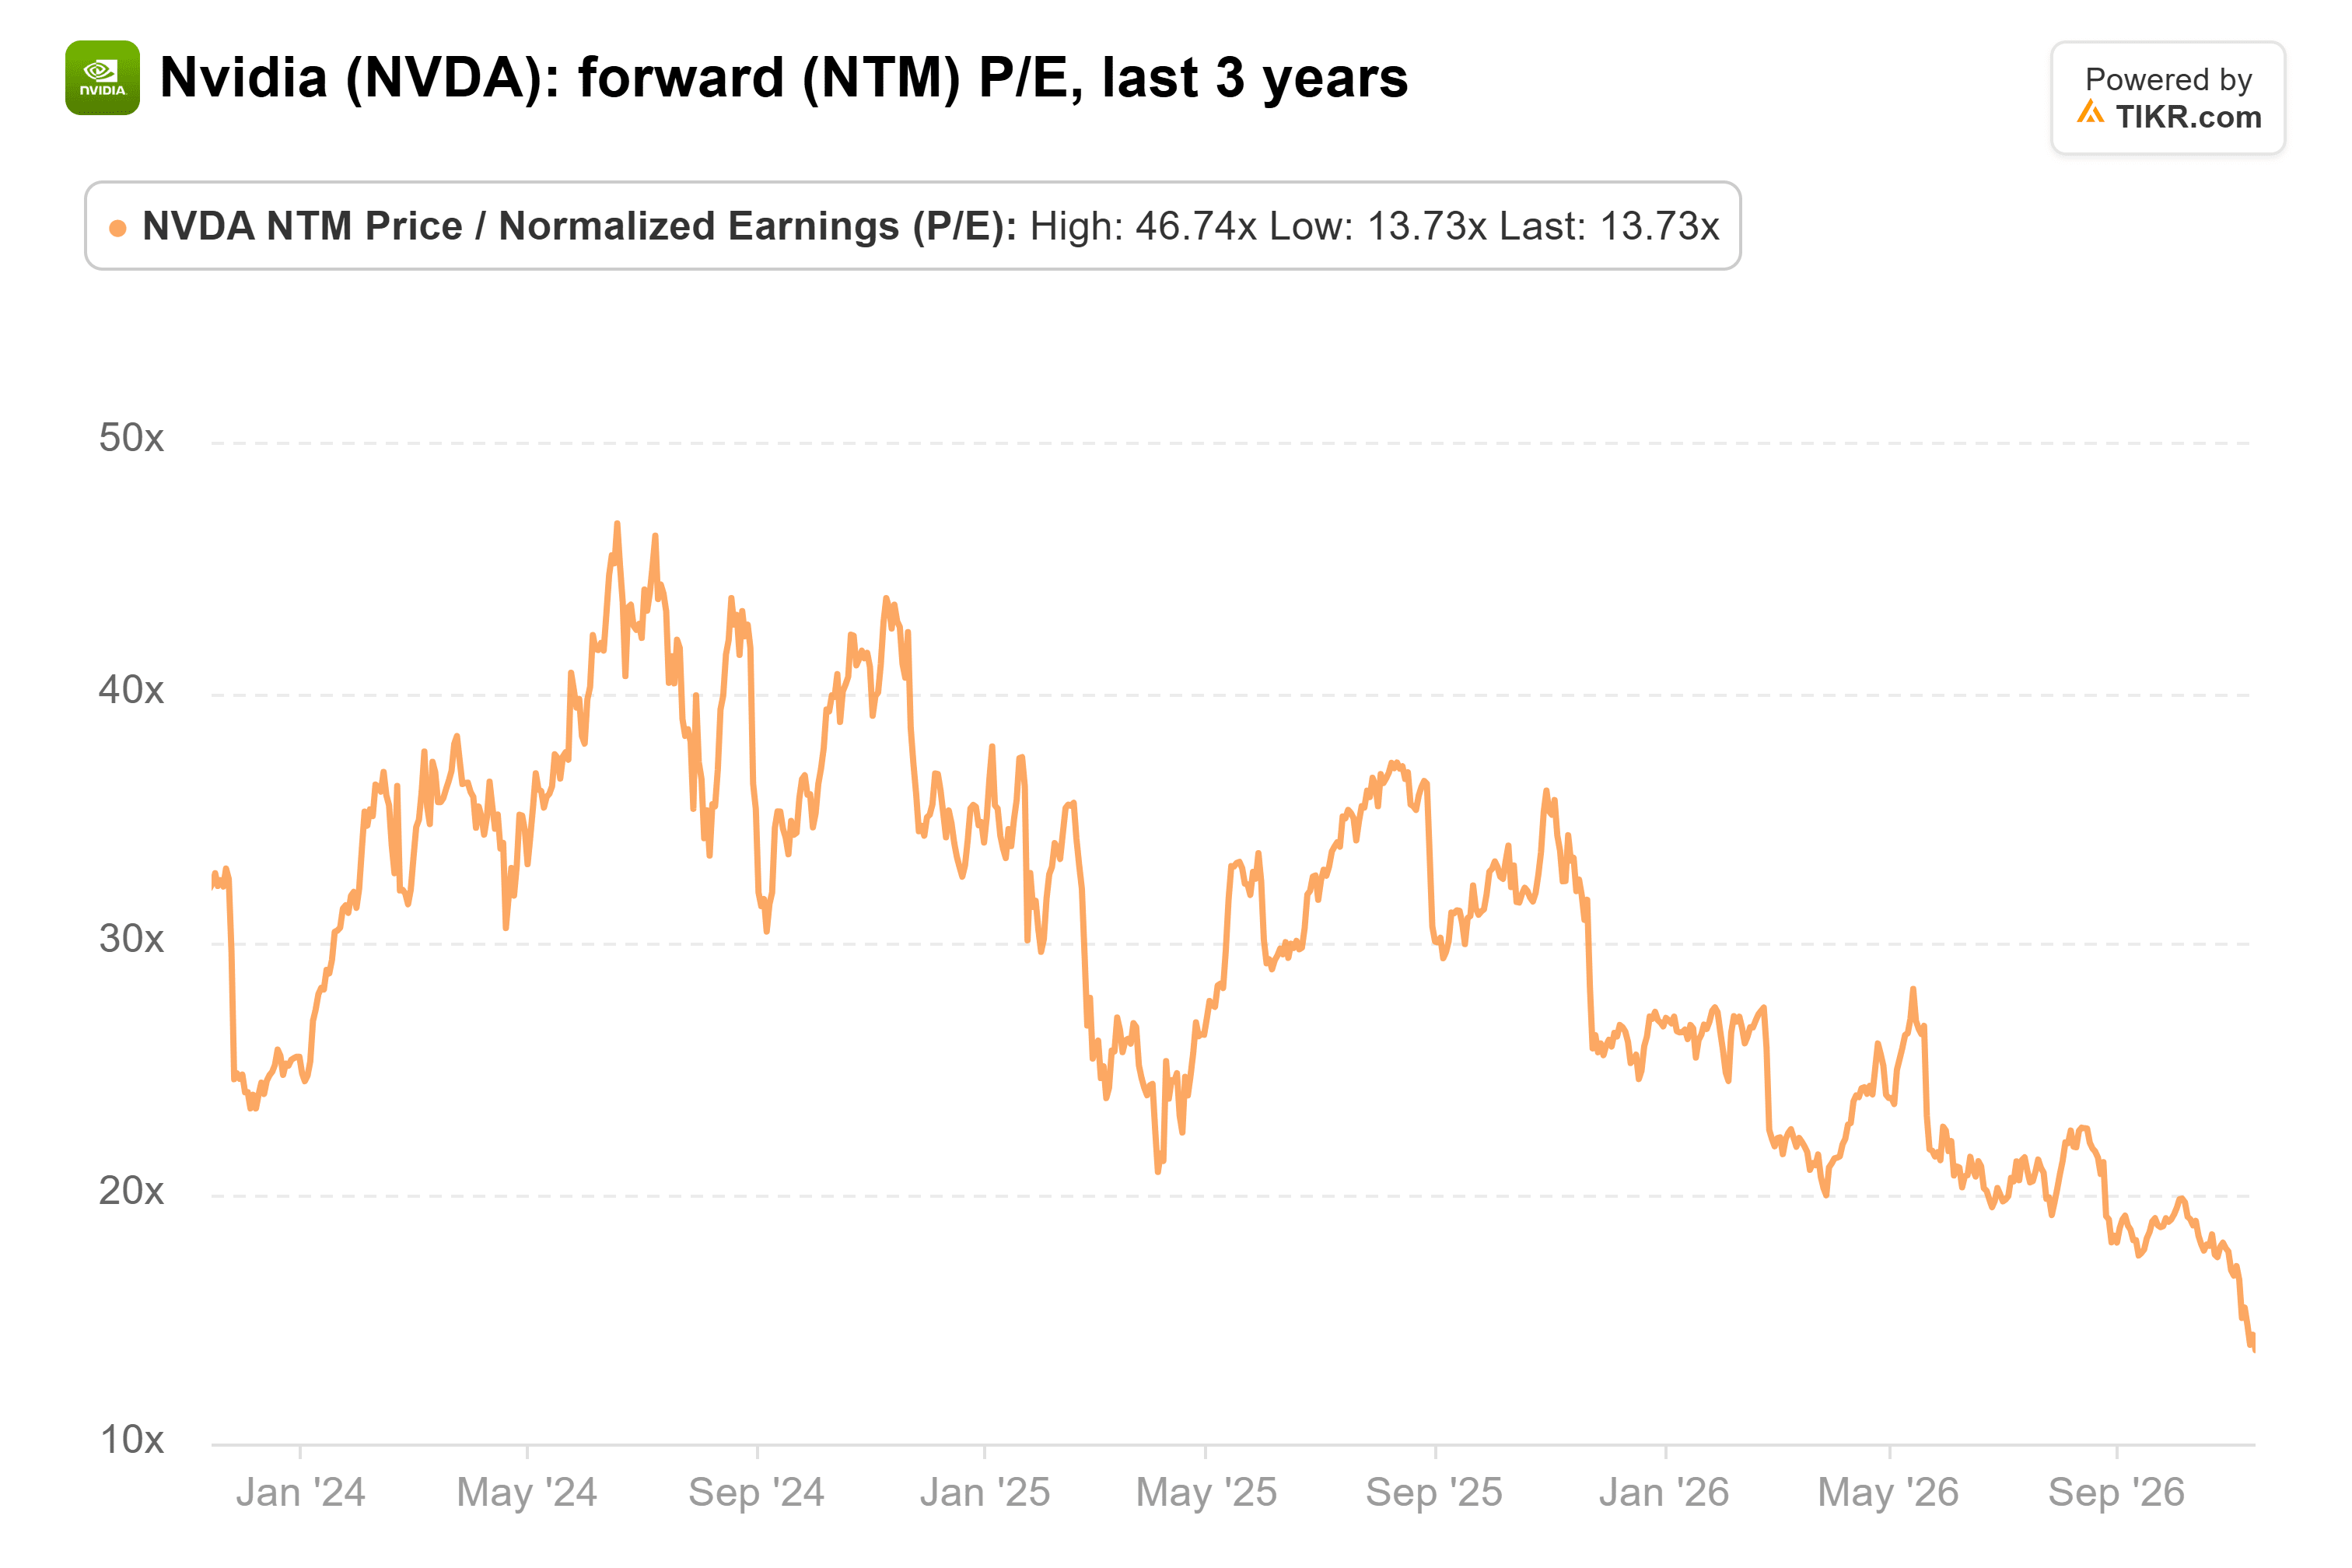
Brown est allé plus loin sur CNBC's Halftime Report, affirmant que NVIDIA s'est négociée en dessous du multiple du marché pendant 24 mois. C'est généreux : au 30 septembre, le 19x de NVIDIA égalait seulement le 19x du S&P 500, selon FactSet.
Son argument principal tient cependant. Au 30 septembre, les investisseurs payaient le multiple de l'indice pour une entreprise dont on attendait que les bénéfices doublent presque, donc l'action n'avait aucune prime par rapport au marché. À 14x, NVIDIA se situe désormais en dessous des 17,7x du S&P 500 au 5 novembre, le niveau le plus bas de l'indice en plus de trois ans.
La trésorerie n'a pas besoin d'un PDG célèbre
Robert Schiffman, analyste crédit senior chez Bloomberg Intelligence, a déclaré sur le podcast Bloomberg Intelligence : "c'est une notation double A et je pense que si ma mère était nommée PDG, ils généreraient 100 milliards de dollars de free cash flow l'année prochaine."
NVIDIA a généré 96,7 milliards de dollars de free cash flow au cours de l'année terminée en janvier 2026, et les analystes s'attendent à 190 milliards de dollars cette année fiscale et 319 milliards de dollars l'année suivante :
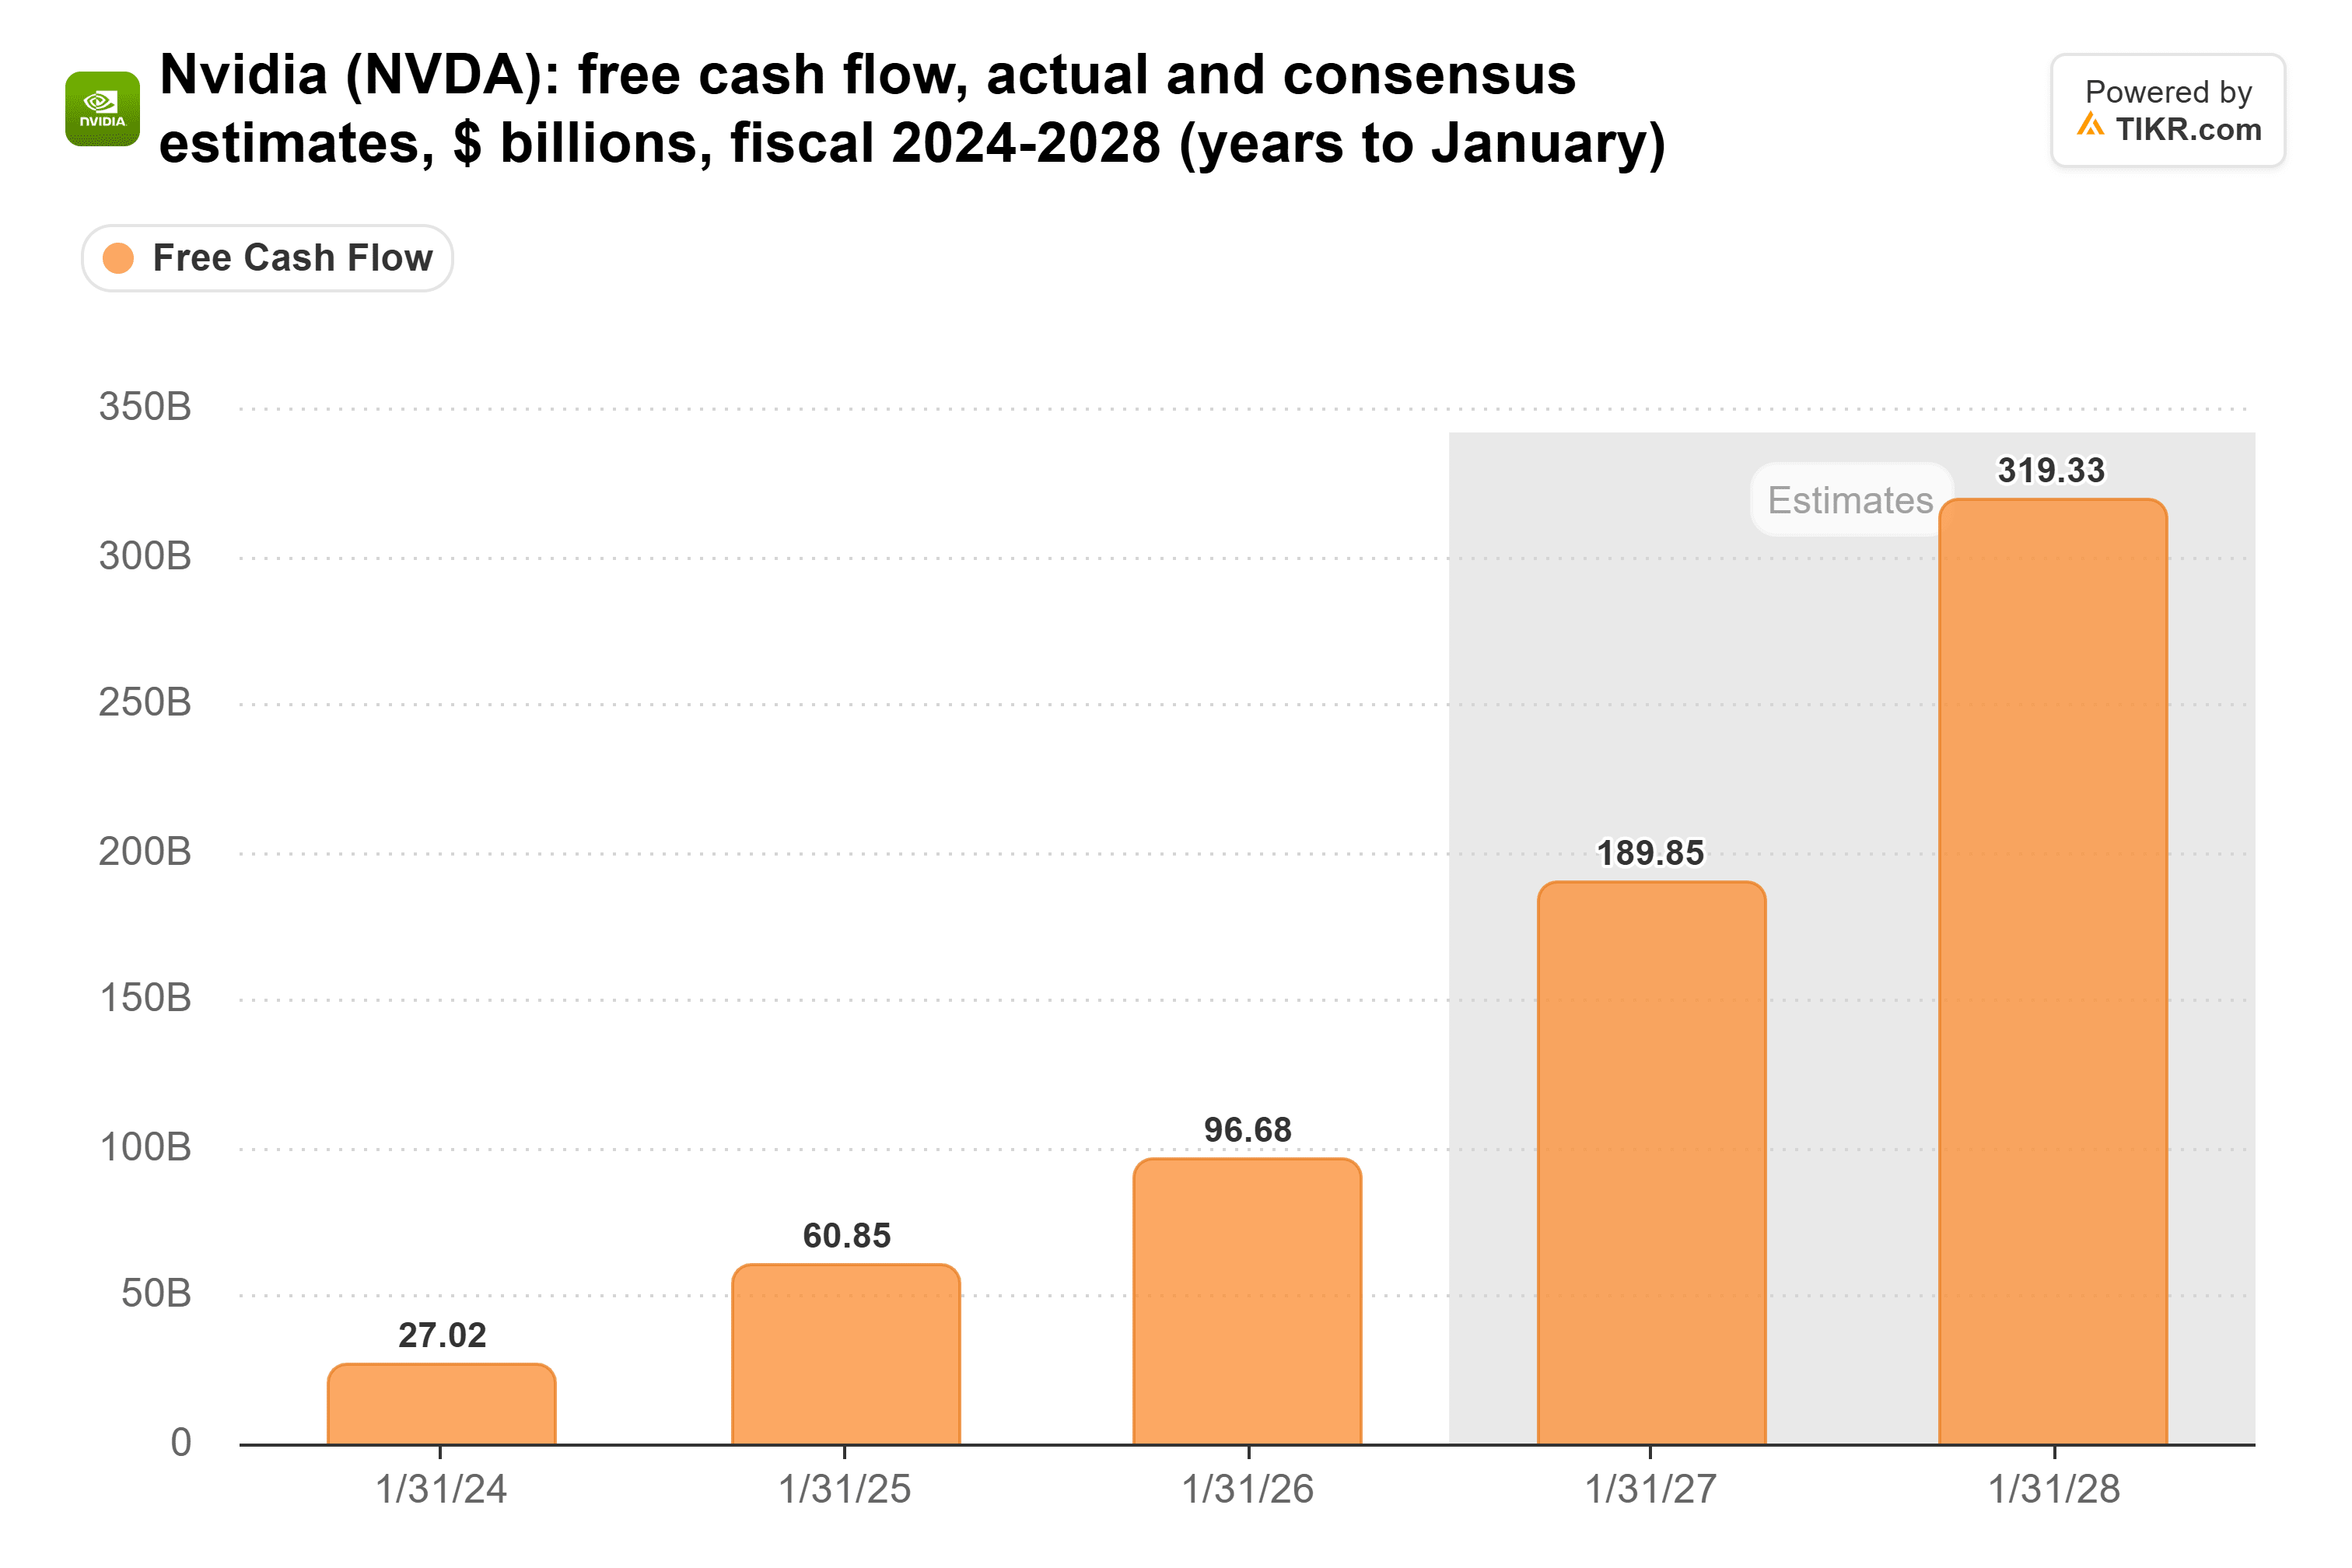
Le plancher de Schiffman correspond à peu près à ce que NVIDIA a déjà réalisé l'année dernière, et représente moins d'un tiers de l'estimation de l'année prochaine.
L'action NVIDIA est-elle désormais trop bon marché ?
Un multiple bas signifie généralement que les investisseurs doutent de la pérennité des bénéfices. Si les clients retardent leurs commandes jusqu'à ce que NVIDIA nomme un PDG permanent, 15,85 $ ne resteront pas 15,85 $, et 14x ne seront pas aussi bon marché qu'ils en ont l'air.
L'argument de valorisation de Brown tient. Le multiple de NVIDIA s'était déjà comprimé avant le départ de Huang, et il a continué de baisser alors que les estimations de bénéfices ont à peine bougé. À 14x, cela me semble trop bon marché.
Le test aura lieu le 17 novembre, lorsque NVIDIA publiera ses résultats sous la direction intérimaire de Colette Kress, par rapport à des prévisions de revenus de 108,0 milliards de dollars, plus ou moins 2%. Une perspective solide rendrait 14x terriblement bon marché. Une perspective faible serait le moment où les analystes réduiraient enfin leurs estimations.
Alors, que vaut réellement l'action NVIDIA ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que NVIDIA pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement de TIKR Terminal et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !