Points clés
- L'action Johnson & Johnson a progressé de 42% sur l'année écoulée. Durant cette période, elle a avancé pour régler ses litiges liés au talc ovarien, et ses nouveaux médicaments ont compensé le déclin du Stelara.
- Les ventes de médicaments ont augmenté de 7,7% au troisième trimestre, tandis que MedTech a progressé de 2,5% et a manqué les estimations pour un deuxième trimestre consécutif.
- Le P/E forward est monté à 24x contre une moyenne sur cinq ans de 17x, tandis que les coûts des acquisitions maintiennent la croissance attendue du bénéfice sous 4% par an jusqu'en 2027.
- L'action est à conserver jusqu'à ce que les perspectives 2027 de J&J le 8 décembre montrent si la croissance peut survivre à la perte d'exclusivité de plus de 4 milliards de dollars.
Johnson & Johnson (JNJ) a progressé de 42% sur l'année écoulée, et a réglé beaucoup de problèmes en chemin.
Elle a avancé pour régler ses poursuites liées au talc ovarien, ses nouveaux médicaments compensent le recul du Stelara, et son robot chirurgical OTTAVA a obtenu l'autorisation aux États-Unis. Mais les investisseurs ont déjà payé pour une grande partie de cela. Est-il donc temps de prendre ses bénéfices, ou d'acheter davantage ?
Le talc a enfin un prix
Le 27 juillet, J&J a proposé une résolution de 5,5 milliards de dollars pour ses quelque 76 000 réclamations restantes liées au talc ovarien. Cinq jours plus tôt, le juge fédéral supervisant ces réclamations avait ordonné aux plaignants de justifier pourquoi elles ne devraient pas être rejetées.
L'accord nécessite qu'au moins 95% de ces réclamations y adhèrent, et le CFO Joe Wolk a déclaré que la participation tend vers ce seuil. Les poursuites pour mésothéliome n'en font pas partie, donc le talc n'est pas complètement derrière J&J.
Les médicaments ont porté le poids
Les ventes d'Innovative Medicine ont augmenté de 7,7% à 16,76 milliards de dollars au troisième trimestre. Tremfya a mené la danse à 2,40 milliards de dollars, en hausse de 68%. Sur les neuf premiers mois de 2026, Tremfya a ajouté 2,48 milliards de dollars de ventes, couvrant presque les 2,74 milliards de dollars que Stelara a perdus au profit des biosimilaires.
Plus de 20 000 patients américains ont commencé l'Icotyde, le comprimé contre le psoriasis lancé par J&J cette année, et la Grande-Bretagne l'a approuvé le 23 octobre.
Le président et CEO Joaquin Duato s'est montré confiant dans le communiqué du troisième trimestre : « Ces progrès, associés à des investissements stratégiques dans des domaines à forte croissance, nous donnent une visibilité plus claire sur une croissance à deux chiffres d'ici la fin de la décennie. »
TIKR suit 23 analystes sur Johnson & Johnson. Combien disent « Acheter » ?
Voyez la répartition complète des recommandations Acheter, Conserver et Vendre sur Johnson & Johnson, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Johnson & Johnson
Les dispositifs restent la moitié faible
MedTech est le frein. Ses ventes n'ont augmenté que de 2,5% à 8,64 milliards de dollars au troisième trimestre, manquant l'estimation de Wall Street pour un deuxième trimestre consécutif. Sa croissance opérationnelle a ralenti par rapport à 4,6% au premier trimestre.
L'action a chuté de 6% le 13 octobre, le jour où J&J a publié ses résultats, même si la société a relevé ses prévisions de BPA ajusté 2026 à 11,10 dollars au point médian.
Les investisseurs paient en avance sur les bénéfices
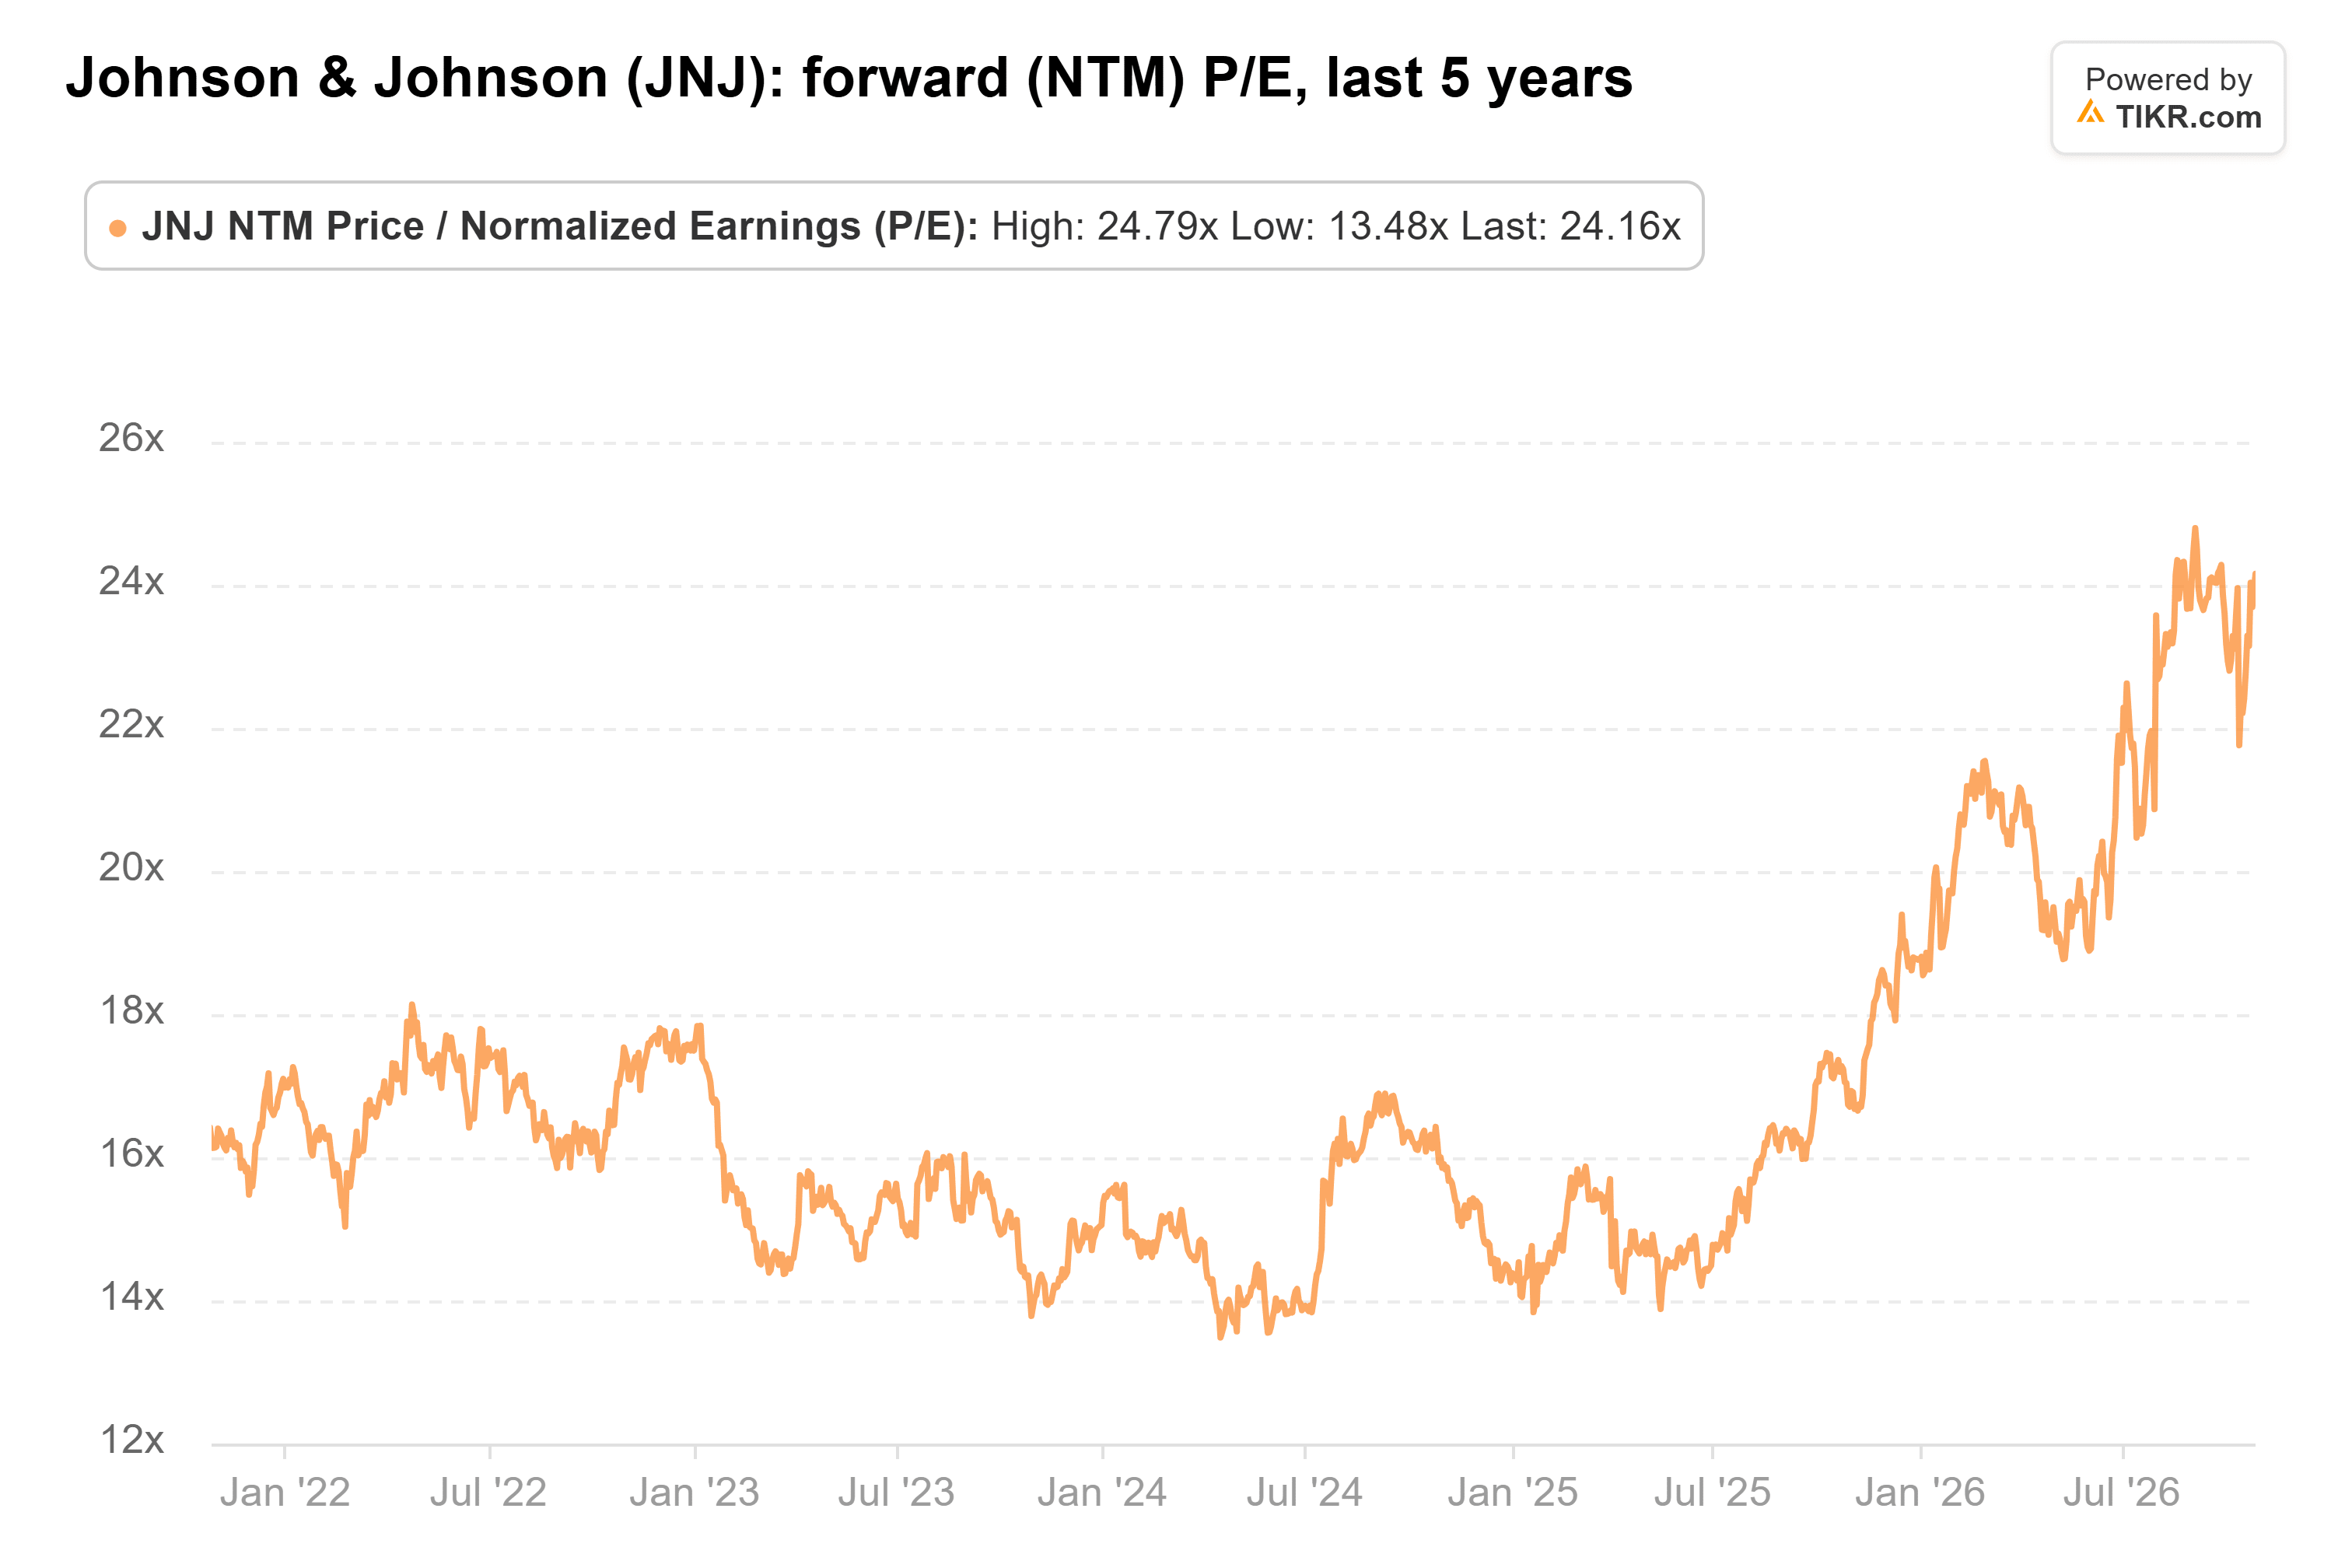
Une partie de la hausse de l'année est venue avec l'ensemble du groupe : Merck a gagné [60%] et Eli Lilly [56%] sur la même période. Malgré tout, le P/E forward de J&J est monté à 24x, bien au-dessus de sa moyenne sur cinq ans de 17x et juste en dessous de son pic de 25x début septembre :
Les bénéfices n'ont pas suivi le rythme. En juillet, J&J a réduit ses prévisions de BPA ajusté 2026 à 10,96-11,11 dollars contre 11,60-11,75 dollars précédemment en raison de ses acquisitions de Firefly Bio et Sail Biomedicines. Elle déclare que ces acquisitions retirent 0,64 dollar par action en 2026 et 1,36 dollar en 2027. Les analystes ont réduit leur estimation pour 2027 de 9% depuis fin juin, et ils s'attendent désormais à ce que le BPA normalisé croisse de moins de 4% par an de 2025 à 2027 :
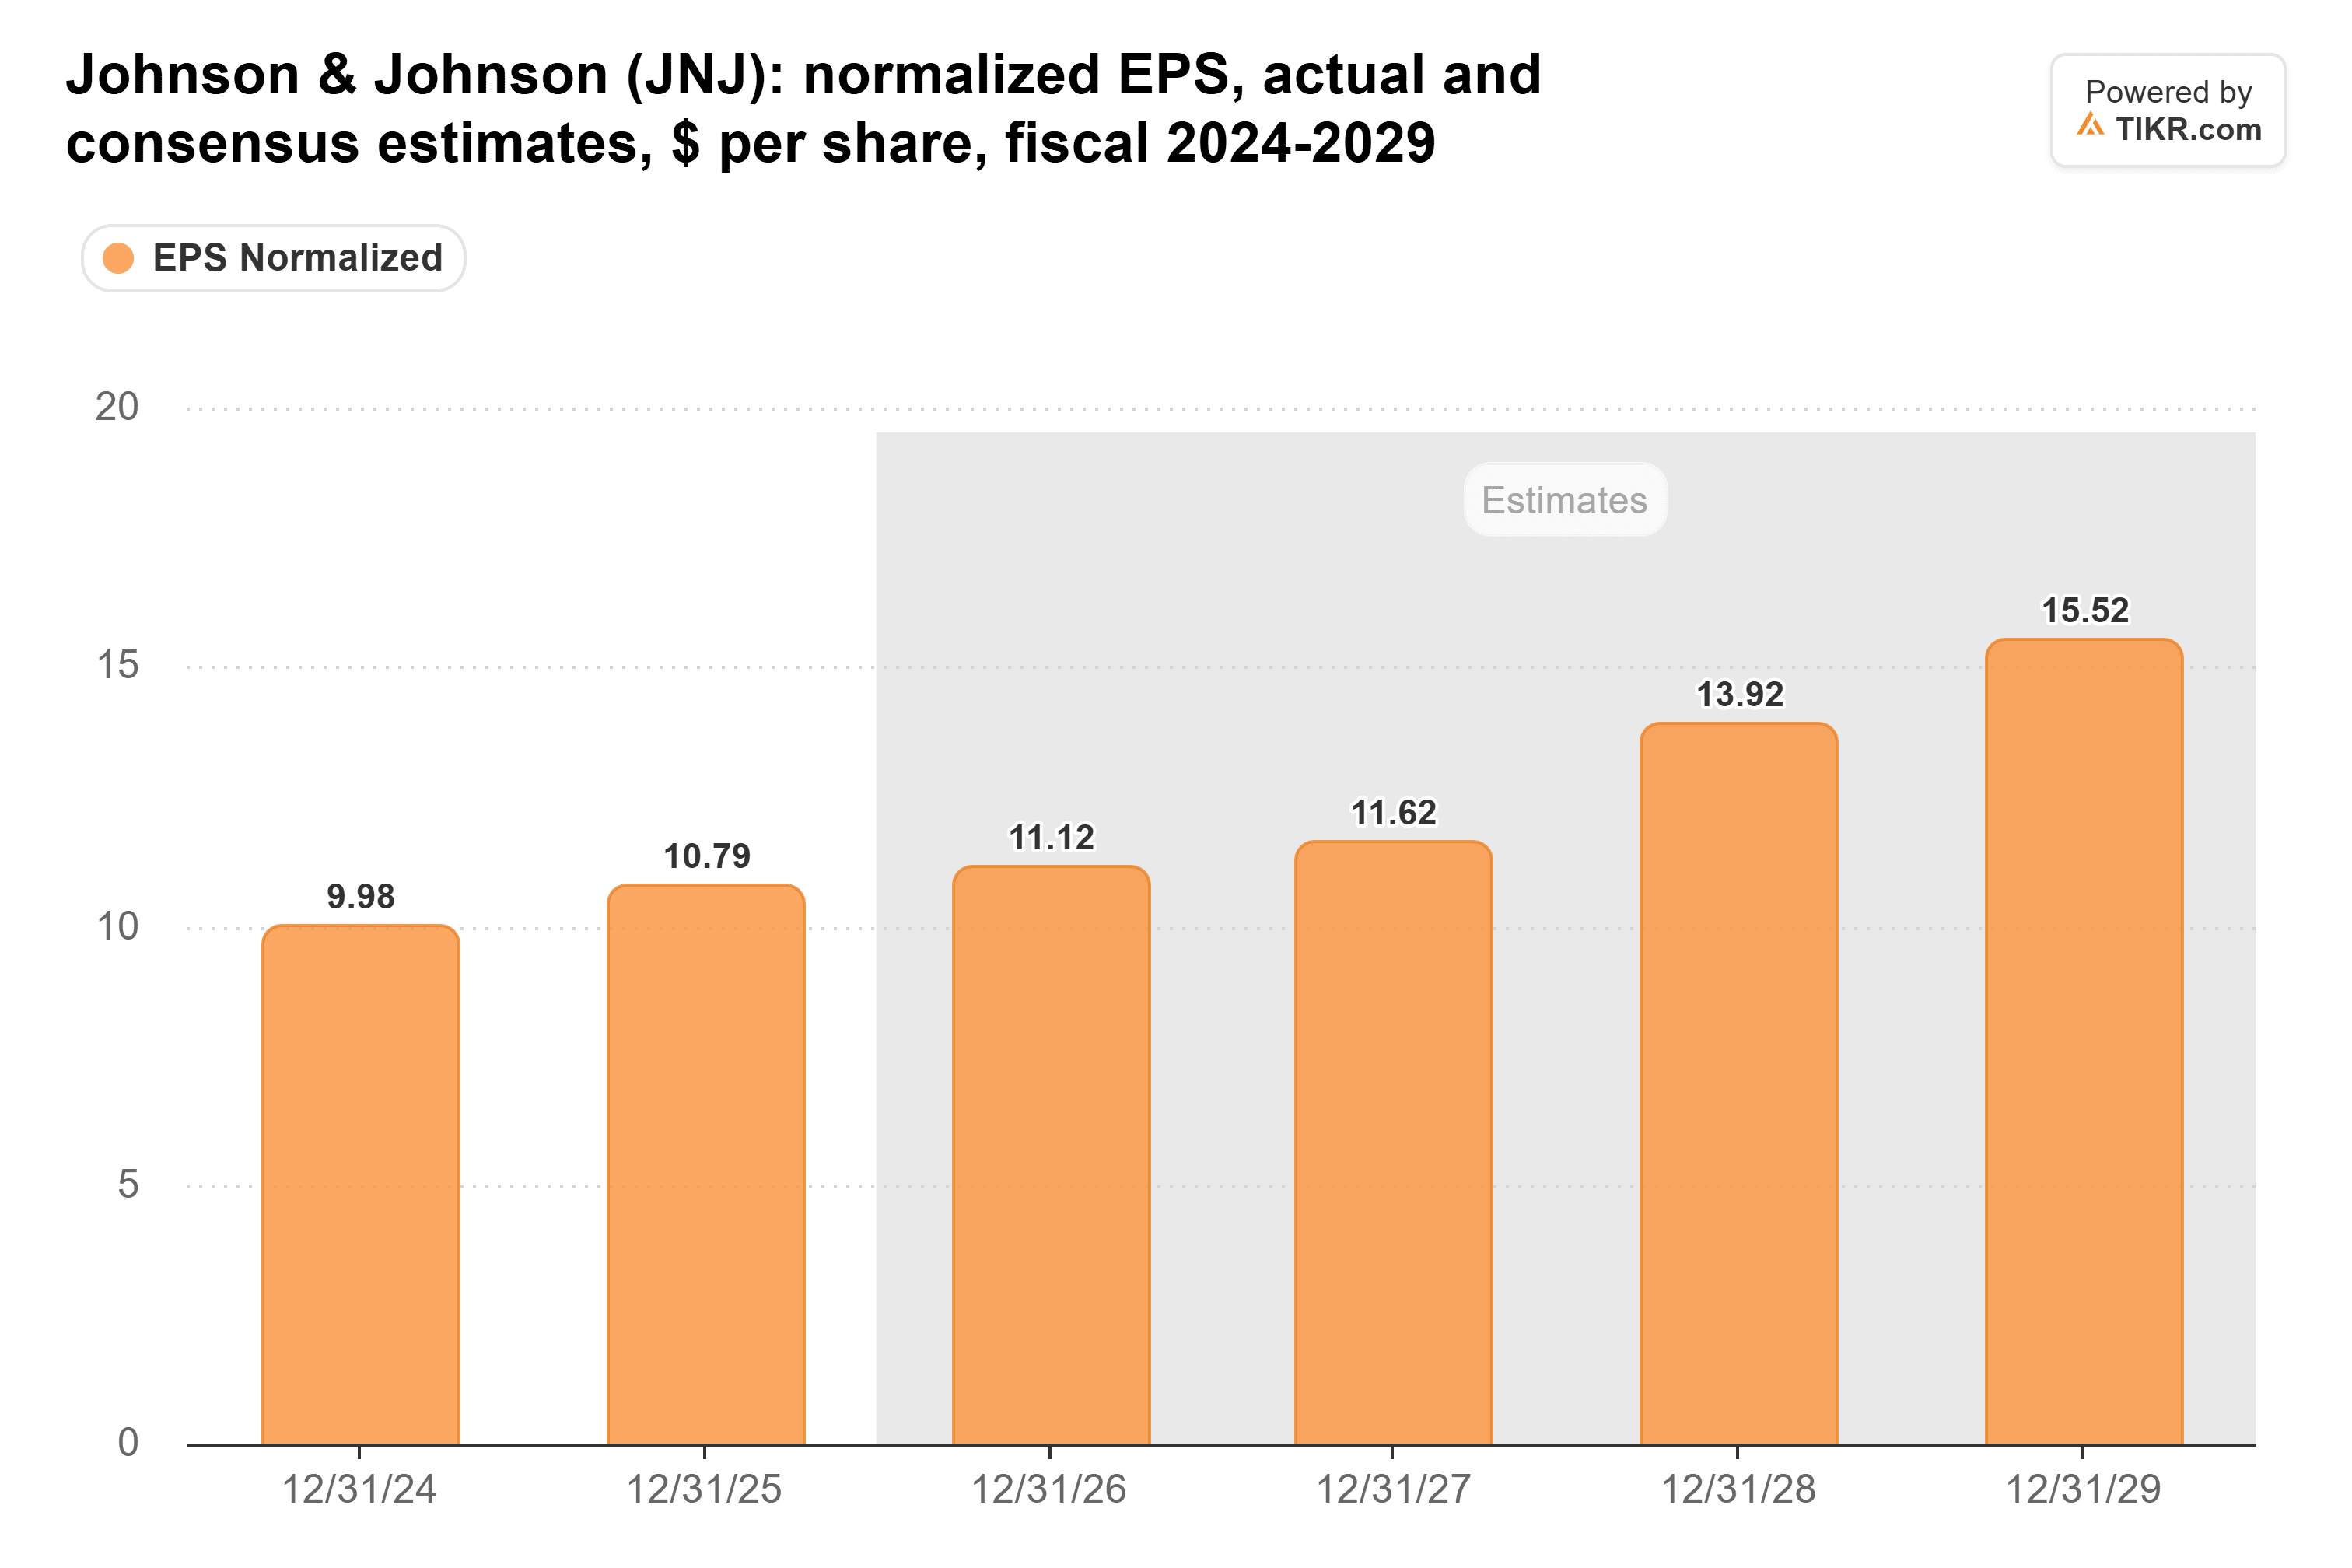
Les investisseurs paient donc 24x pour des bénéfices qui croissent à peine jusqu'en 2028, année où les analystes attendent un bond à 13,92 dollars.
Le 8 décembre est le vrai test
J&J dévoilera ses perspectives 2027 le 8 décembre. En septembre, Wolk a déclaré que 4 à 4,5 milliards de dollars de produits perdront leur exclusivité en 2027. Il a également déclaré que 2027 pouvait encore correspondre à la croissance publiée de cette année. Les analystes sont majoritairement d'accord et s'attendent à ce que les revenus atteignent 108 milliards de dollars en 2027, soit une hausse d'environ 7% :
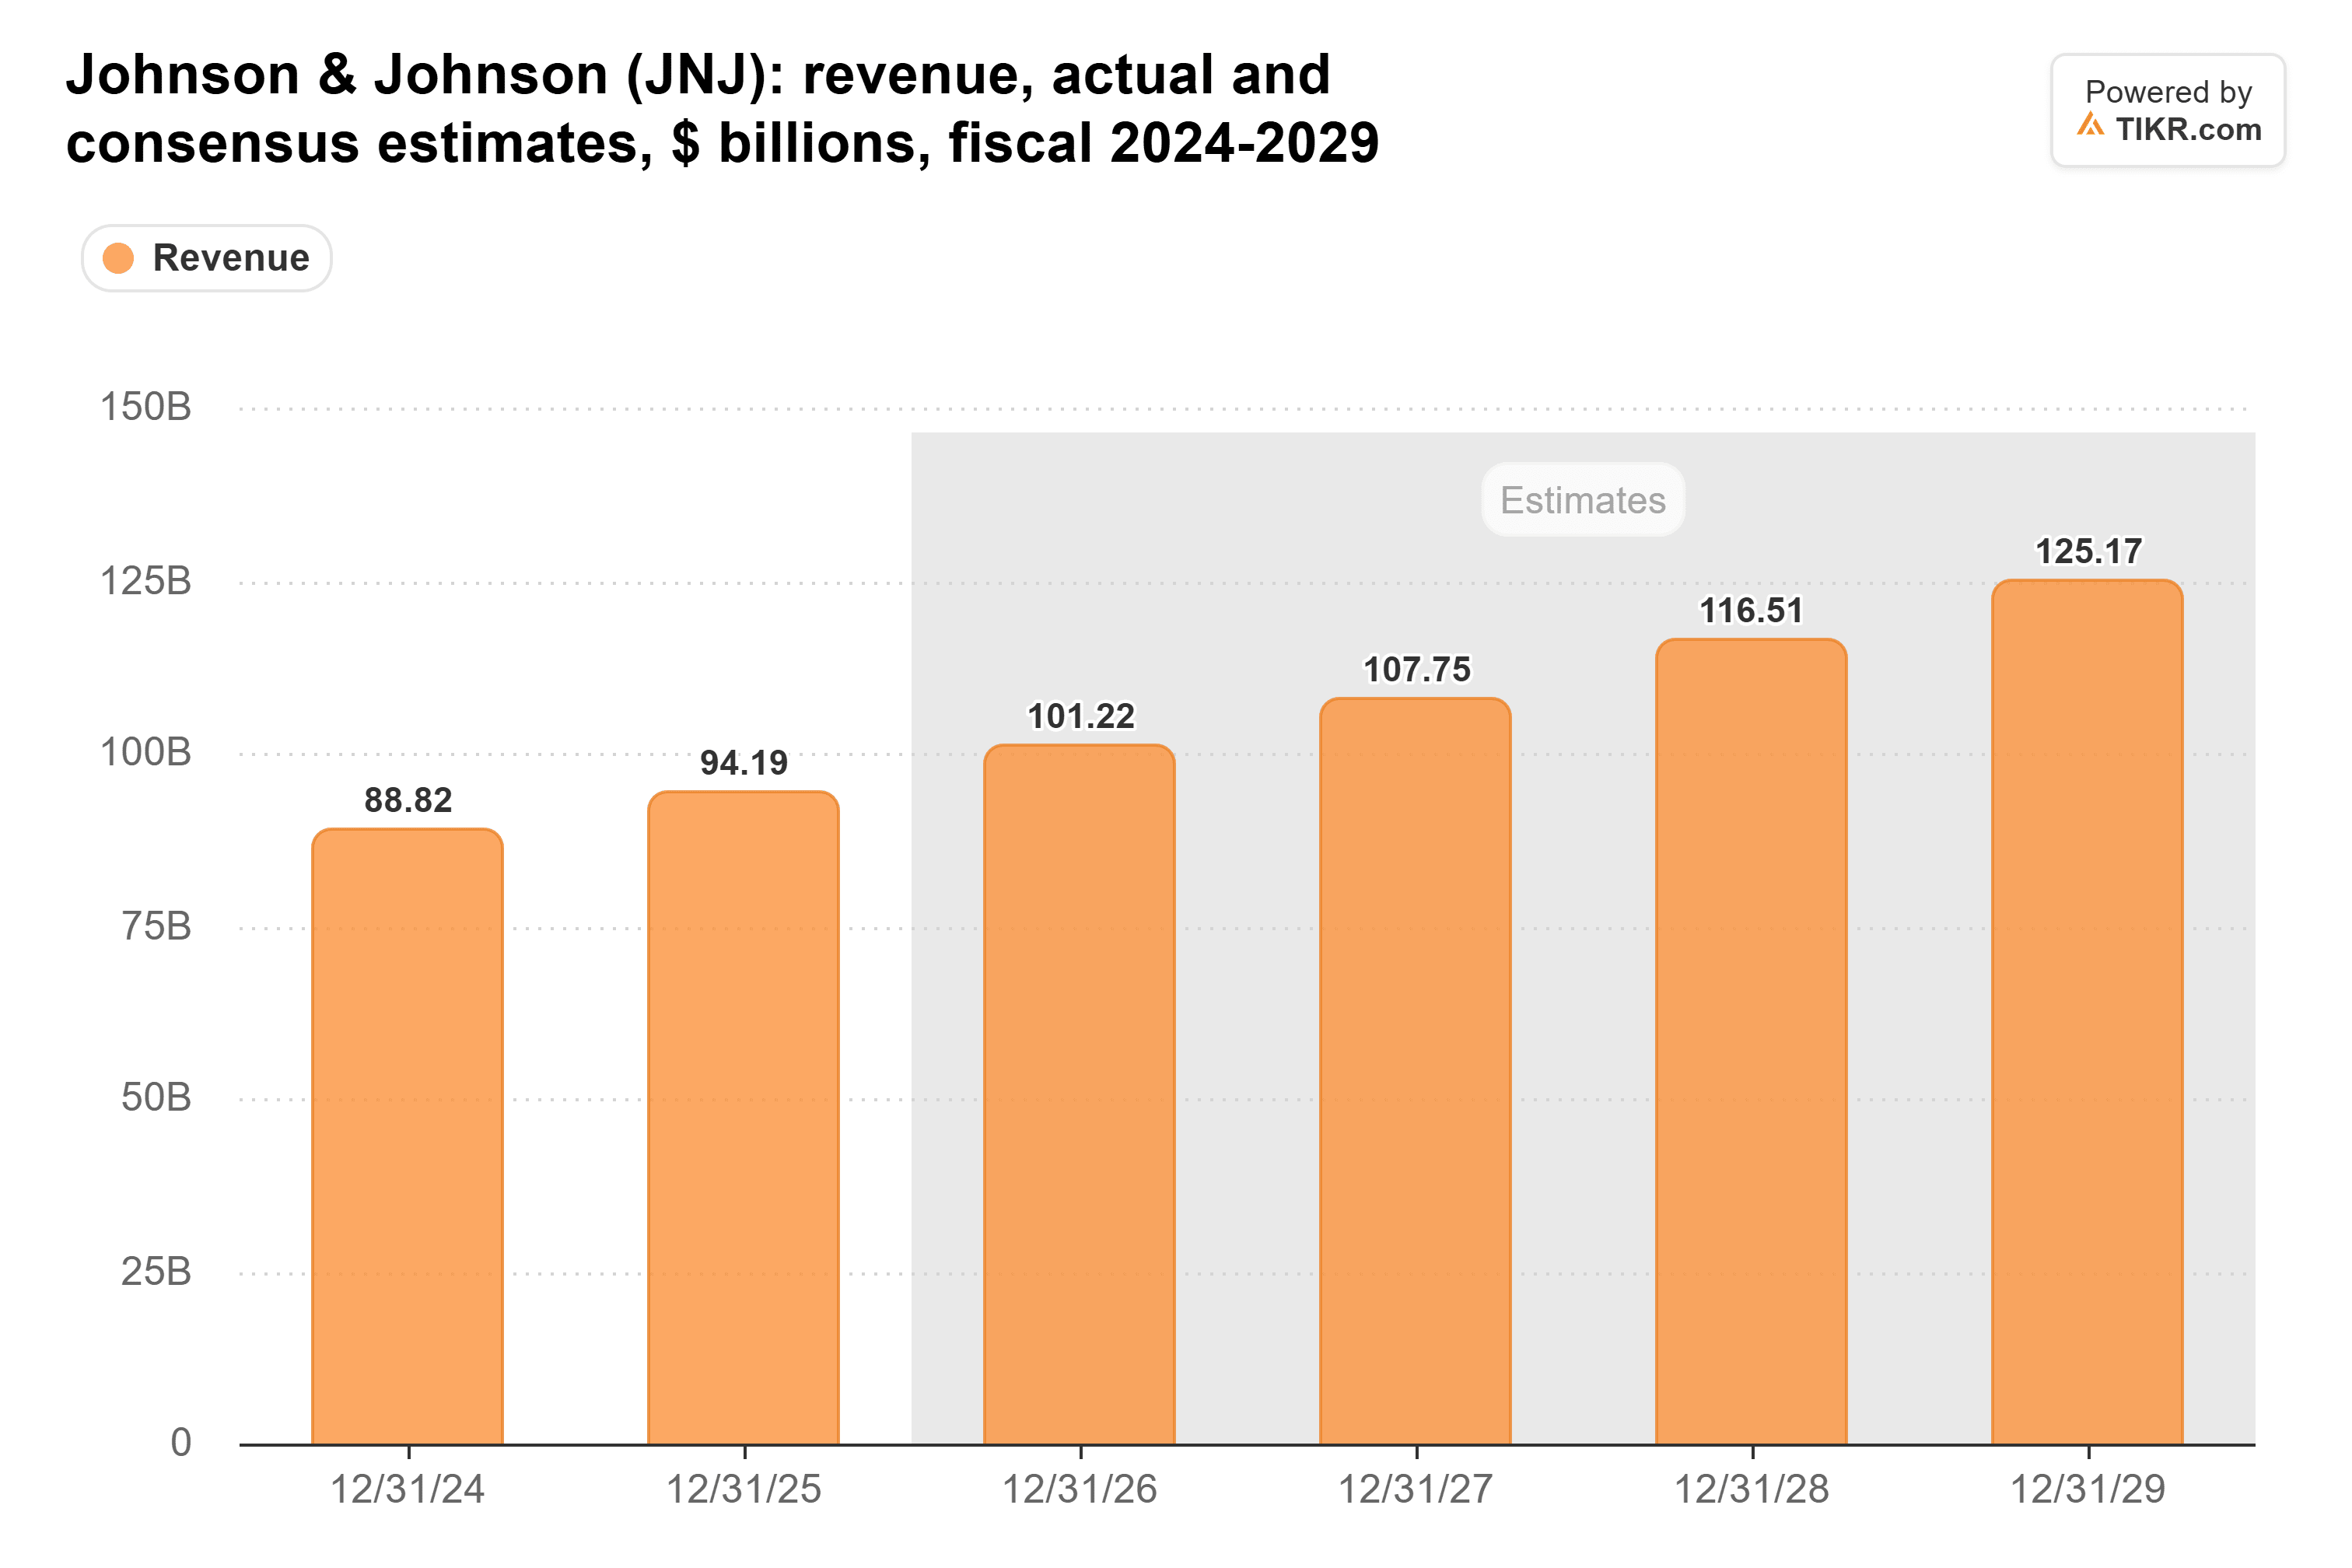
Ils s'arrêtent cependant avant les deux chiffres de Duato, à 7-8% par an jusqu'en 2030.
Conserver et attendre le 8 décembre
Alors, prendre ses bénéfices ou acheter davantage ? Ni l'un ni l'autre, pour l'instant. Les réglages de J&J sont réels. Mais à 24x les bénéfices forward, avec l'objectif moyen de Wall Street à 279 dollars juste un peu au-dessus du cours, le prix les reflète déjà. Je conserverais ce que je possède et j'attendrais avant d'acheter davantage.
Mon avis : des perspectives 2027 au niveau du consensus de 11,62 dollars ou au-dessus, dilution des acquisitions incluse, rendraient ce multiple beaucoup plus facile à défendre. Bien sûr, les données de l'Icotyde sur l'arthrite psoriasique et celles de l'Inlexzo sur le cancer de la vessie, toutes deux attendues plus tard cette année, pourraient faire bouger l'action en premier.
Alors, quelle est la valeur réelle de l'action Johnson & Johnson ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Johnson & Johnson pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Johnson & Johnson gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a pas de position sur les actions mentionnées. Merci de votre lecture et bon investissement !