Points clés
- The Trade Desk a chuté de 3,2 % jeudi à 12,81 $, en baisse d'environ un tiers en trois mois et 73 % en dessous de son plus haut sur 52 semaines.
- L'entreprise a donné des prévisions de revenus pour le troisième trimestre d'au moins 650 millions de dollars, soit une baisse d'environ 12 %, après que la croissance du deuxième trimestre ait ralenti à 3 %.
- Amazon a augmenté ses revenus publicitaires de 26 % pour atteindre 19,8 milliards de dollars ce même trimestre, soit plus de trois fois la valorisation boursière de 6,1 milliards de dollars de The Trade Desk.
- Le rapport du 9 novembre montrera si une réduction de 15 % des effectifs et la croissance de la CTV peuvent mettre un plancher sous les revenus.
The Trade Desk (TTD) n'arrive pas à maintenir un rebond.
L'action a chuté de 3,2 % jeudi à 12,81 $, effaçant la hausse de mercredi alors que le Nasdaq perdait 5,5 %. Le titre a perdu environ un tiers en trois mois. Il se situe 73 % en dessous de son plus haut sur 52 semaines à 48 $ et seulement 10 % au-dessus de son plus bas sur 52 semaines à 11,62 $.
Pendant ce temps, Amazon (AMZN) continue d'attirer les budgets publicitaires dans son propre écosystème. Ses revenus publicitaires ont augmenté de 26 % pour atteindre 19,8 milliards de dollars au deuxième trimestre, le même trimestre où The Trade Desk a progressé de 3 %. Ce seul trimestre de ventes publicitaires d'Amazon représente plus de trois fois la valorisation boursière de 6,1 milliards de dollars de The Trade Desk.
Le comité d'indice est déjà passé à autre chose. S&P a retiré The Trade Desk du S&P 500 le 21 septembre et l'a transféré vers le S&P 600.
Alors, avec la publication des résultats le lundi 9 novembre, est-ce le point bas ?
La croissance s'est transformée en déclin
Les revenus du deuxième trimestre ont augmenté de 3 % pour atteindre 715 millions de dollars, contre une croissance de 19 % un an plus tôt. Ils ont manqué le consensus d'environ 752 millions de dollars, et le BPA ajusté de 0,34 $ a été inférieur à l'estimation de 0,40 $.
Les perspectives ont fait encore plus de dégâts :
- Revenus du troisième trimestre d'au moins 650 millions de dollars, soit environ 12 % de moins que l'année dernière
- EBITDA ajusté d'environ 160 millions de dollars, contre 241 millions de dollars au deuxième trimestre
- Les analystes s'attendaient à environ 804 millions de dollars de revenus pour le troisième trimestre
La direction a pointé la pression des grands annonceurs de biens de consommation courante et de l'automobile, ainsi que ses propres problèmes d'exécution. Le nouveau directeur financier Nate Olmstead a déclaré que les prévisions supposaient aucune amélioration des conditions.
En alignant les trimestres, le ralentissement est flagrant.
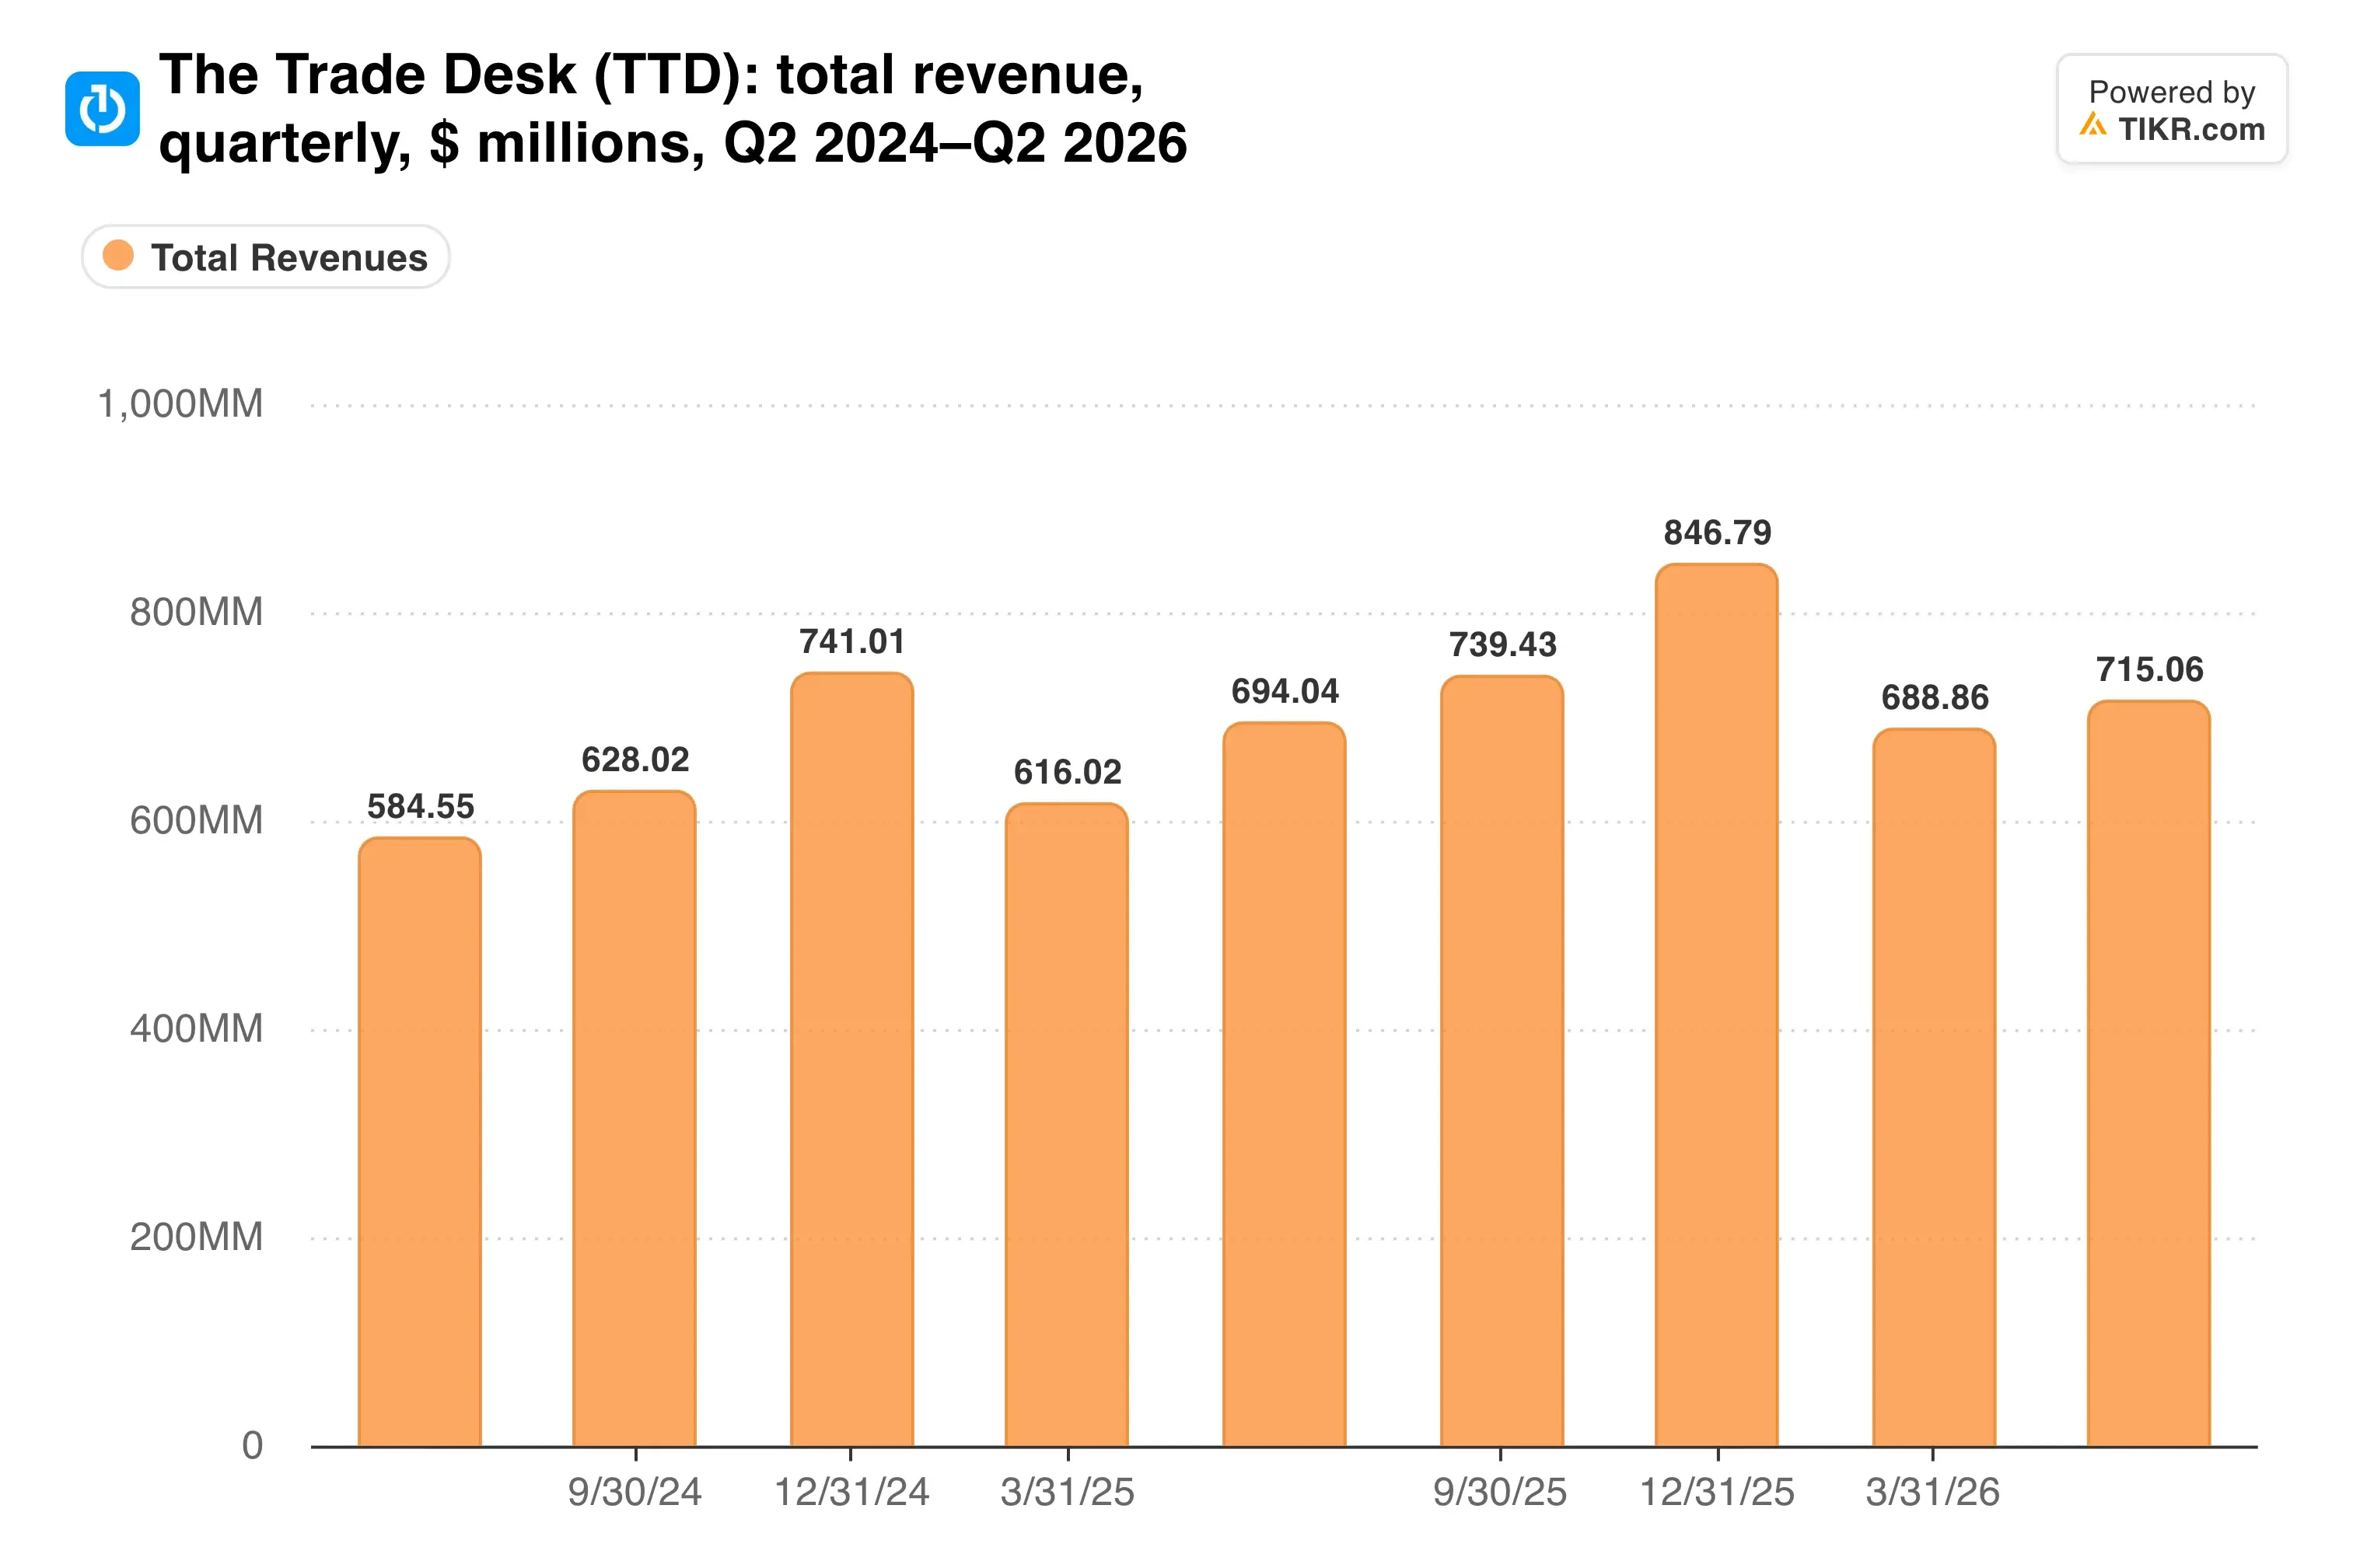
Les revenus stagnent depuis un an, et le troisième trimestre devrait passer en dessous.
Équipes réduites, même stratégie
La réponse de Jeff Green a été une réduction de 15 % des effectifs, soit environ 575 postes, annoncée le 3 septembre. Il a déclaré au personnel que l'entreprise fonctionnerait avec "des équipes plus petites et des scrums plus petits, mais avec une plus grande concentration". Les charges en trésorerie devraient se situer entre 39 et 51 millions de dollars, principalement au troisième trimestre.
Il reste une entreprise à protéger. La vidéo, y compris la CTV, représente une part faible de 50 % des dépenses, et la CTV a progressé de plus de 50 % à la fois en EMEA et en APAC le trimestre dernier. La rétention des clients est restée supérieure à 95 %.
Le bilan donne du temps. The Trade Desk détenait environ 1,5 milliard de dollars de trésorerie et de placements à court terme au 30 juin et a dépensé 78 millions de dollars en rachats d'actions au trimestre.
Voici ce que les analystes attendent maintenant de la ligne de profit :
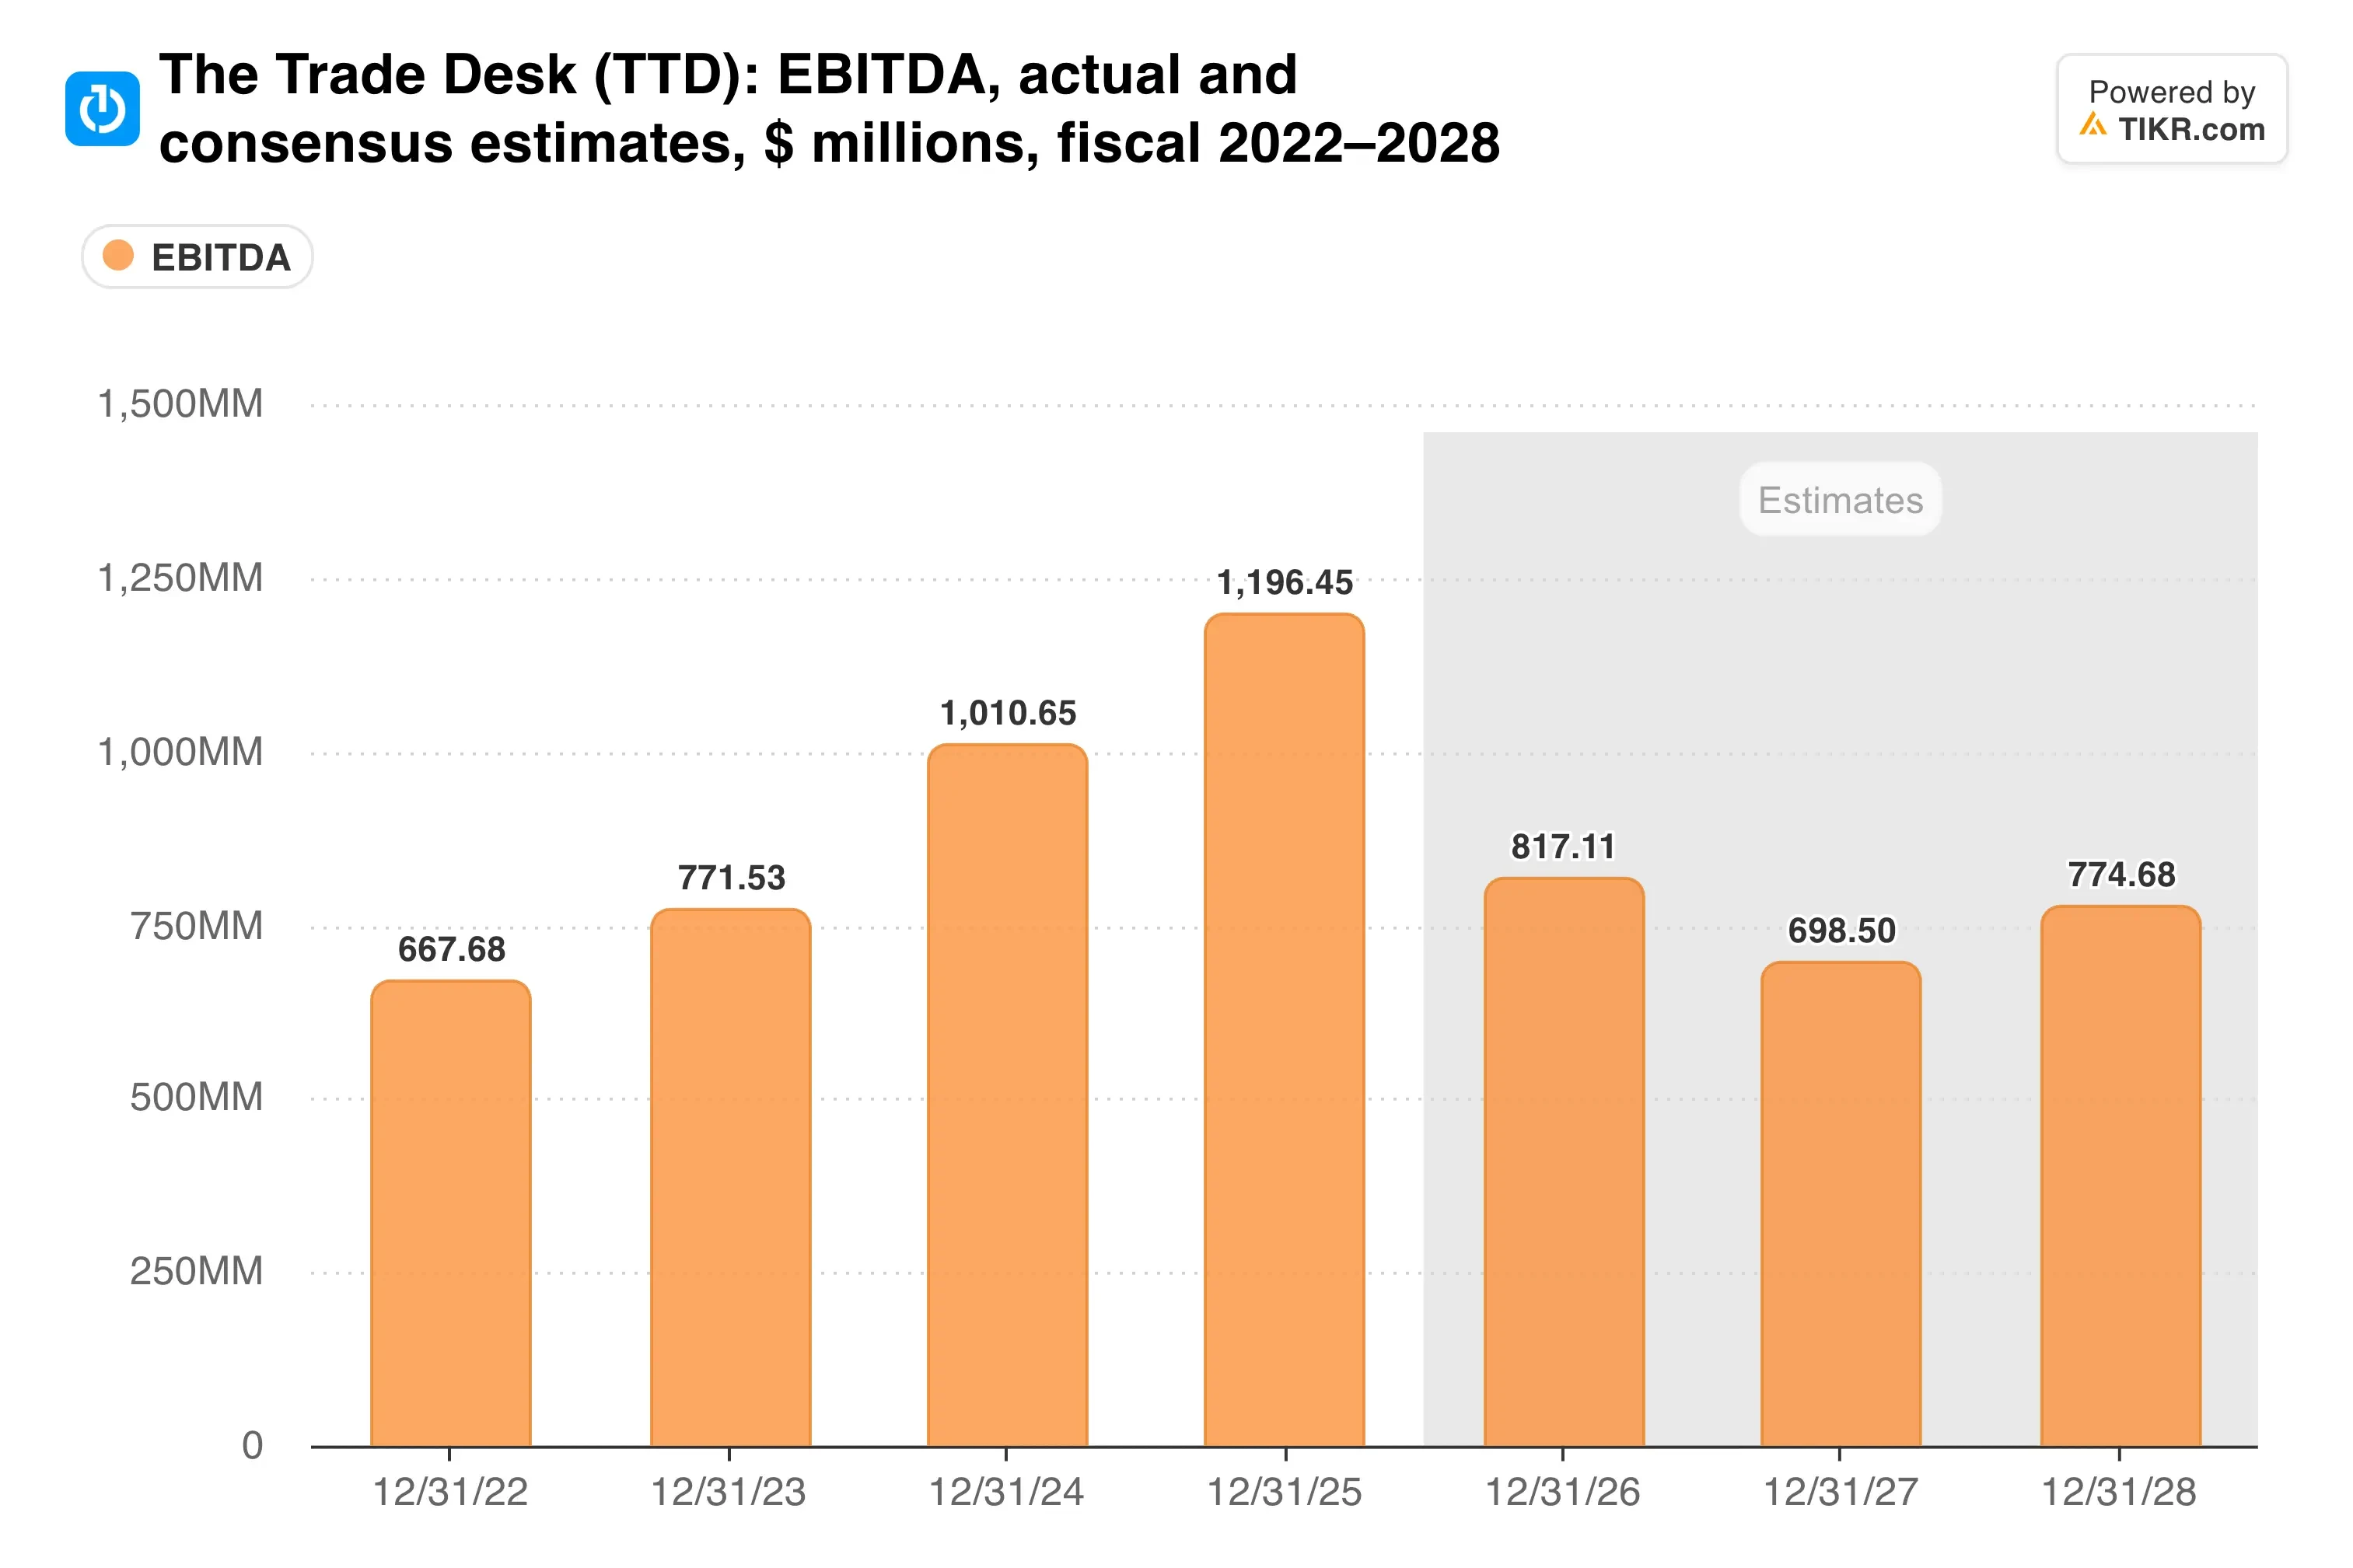
Le consensus prévoit que l'EBITDA chutera d'environ 24 % par an au cours des deux prochaines années, avec des revenus en baisse d'environ 5 % par an. La place financière a enfin abaissé ses estimations pour se rapprocher des prévisions de la direction.
TIKR suit 36 analystes sur The Trade Desk. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur The Trade Desk, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour The Trade Desk
Bon marché, et les estimations ont été réinitialisées
The Trade Desk se négocie à 13,0 fois les bénéfices futurs et 7,5 fois l'EBITDA futur. L'objectif moyen des analystes de 13,53 $ se situe seulement 6 % au-dessus de la clôture de jeudi.
Pour une ancienne valeur de croissance, la réinitialisation a été brutale...

Le multiple s'est contracté, et maintenant les estimations qui le sous-tendent aussi.
Amazon reste le plus gros problème. Son DSP (Demand-Side Platform) se trouve à côté de son propre inventaire de vente au détail et de Prime Video, et son activité publicitaire croît de 26 %. Chaque trimestre où The Trade Desk rétrécit, cette comparaison devient plus bruyante.
Mon avis : Je ne me précipiterais toujours pas avant le 9 novembre. La bonne nouvelle est que la baisse des estimations abaisse la barre, donc des résultats propres pourraient faire bouger l'action. Mais le troisième trimestre est prévu en contraction, et l'action n'a même pas pu maintenir un rebond d'une journée. Si les revenus dépassent 650 millions de dollars et que les perspectives du quatrième trimestre se stabilisent, un multiple de 7,5x sur l'EBITDA commence à paraître intéressant. Jusque-là, j'attendrais la publication des résultats.
Le rapport du 9 novembre devrait montrer trois choses : les revenus par rapport au plancher de 650 millions de dollars, combien les réductions d'effectifs permettent d'économiser, et si la croissance de la CTV peut compenser les budgets publicitaires de marque plus faibles.
Alors, quelle est la valeur réelle de l'action The Trade Desk ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle d'évaluation de TIKR et de voir ce que The Trade Desk pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !