Points clés
- Hims & Hers publiera ses résultats du troisième trimestre après la clôture du 9 novembre. La direction a donné des prévisions de revenus entre 880 et 900 millions de dollars, ce qui représenterait une croissance de 47 % à 50 %.
- Le rapport devra montrer que cette croissance se transforme en liquidités. La trésorerie générée par les activités est devenue négative au deuxième trimestre alors que les créances liées aux médicaments amaigrissants de marque s'accumulaient.
- Eli Lilly et Novo Nordisk ont toutes deux signalé une forte demande pour leurs produits contre l'obésité cette saison, bien que les prix de Lilly aux États-Unis aient baissé, principalement sur le Zepbound.
- Les dépenses d'investissement sont déjà en baisse, donc la trésorerie libre positive que la direction attend pour le second semestre doit provenir du recouvrement de ces liquidités.
Hims & Hers Health (HIMS) a progressé de 1 % le 29 octobre, un jour où le S&P 500 a reculé de 0,3 %. L'entreprise publiera ses résultats du troisième trimestre après la clôture du lundi 9 novembre.
Le chiffre d'affaires ne devrait pas être le point difficile. Hims a donné des prévisions entre 880 et 900 millions de dollars, soit une croissance de 47 % à 50 %. Novo Nordisk (NVO) a relevé ses perspectives pour l'année complète le 4 novembre en raison d'attentes plus élevées pour ses ventes de GLP-1. Eli Lilly (LLY) a fait de même le 29 octobre.
La question est de savoir si cette croissance se transforme toujours en liquidités.
Les analystes continuent de relever le chiffre d'affaires
Les analystes s'attendent à ce que le chiffre d'affaires continue de grimper bien au-delà des 2,35 milliards de dollars prévus pour 2025.
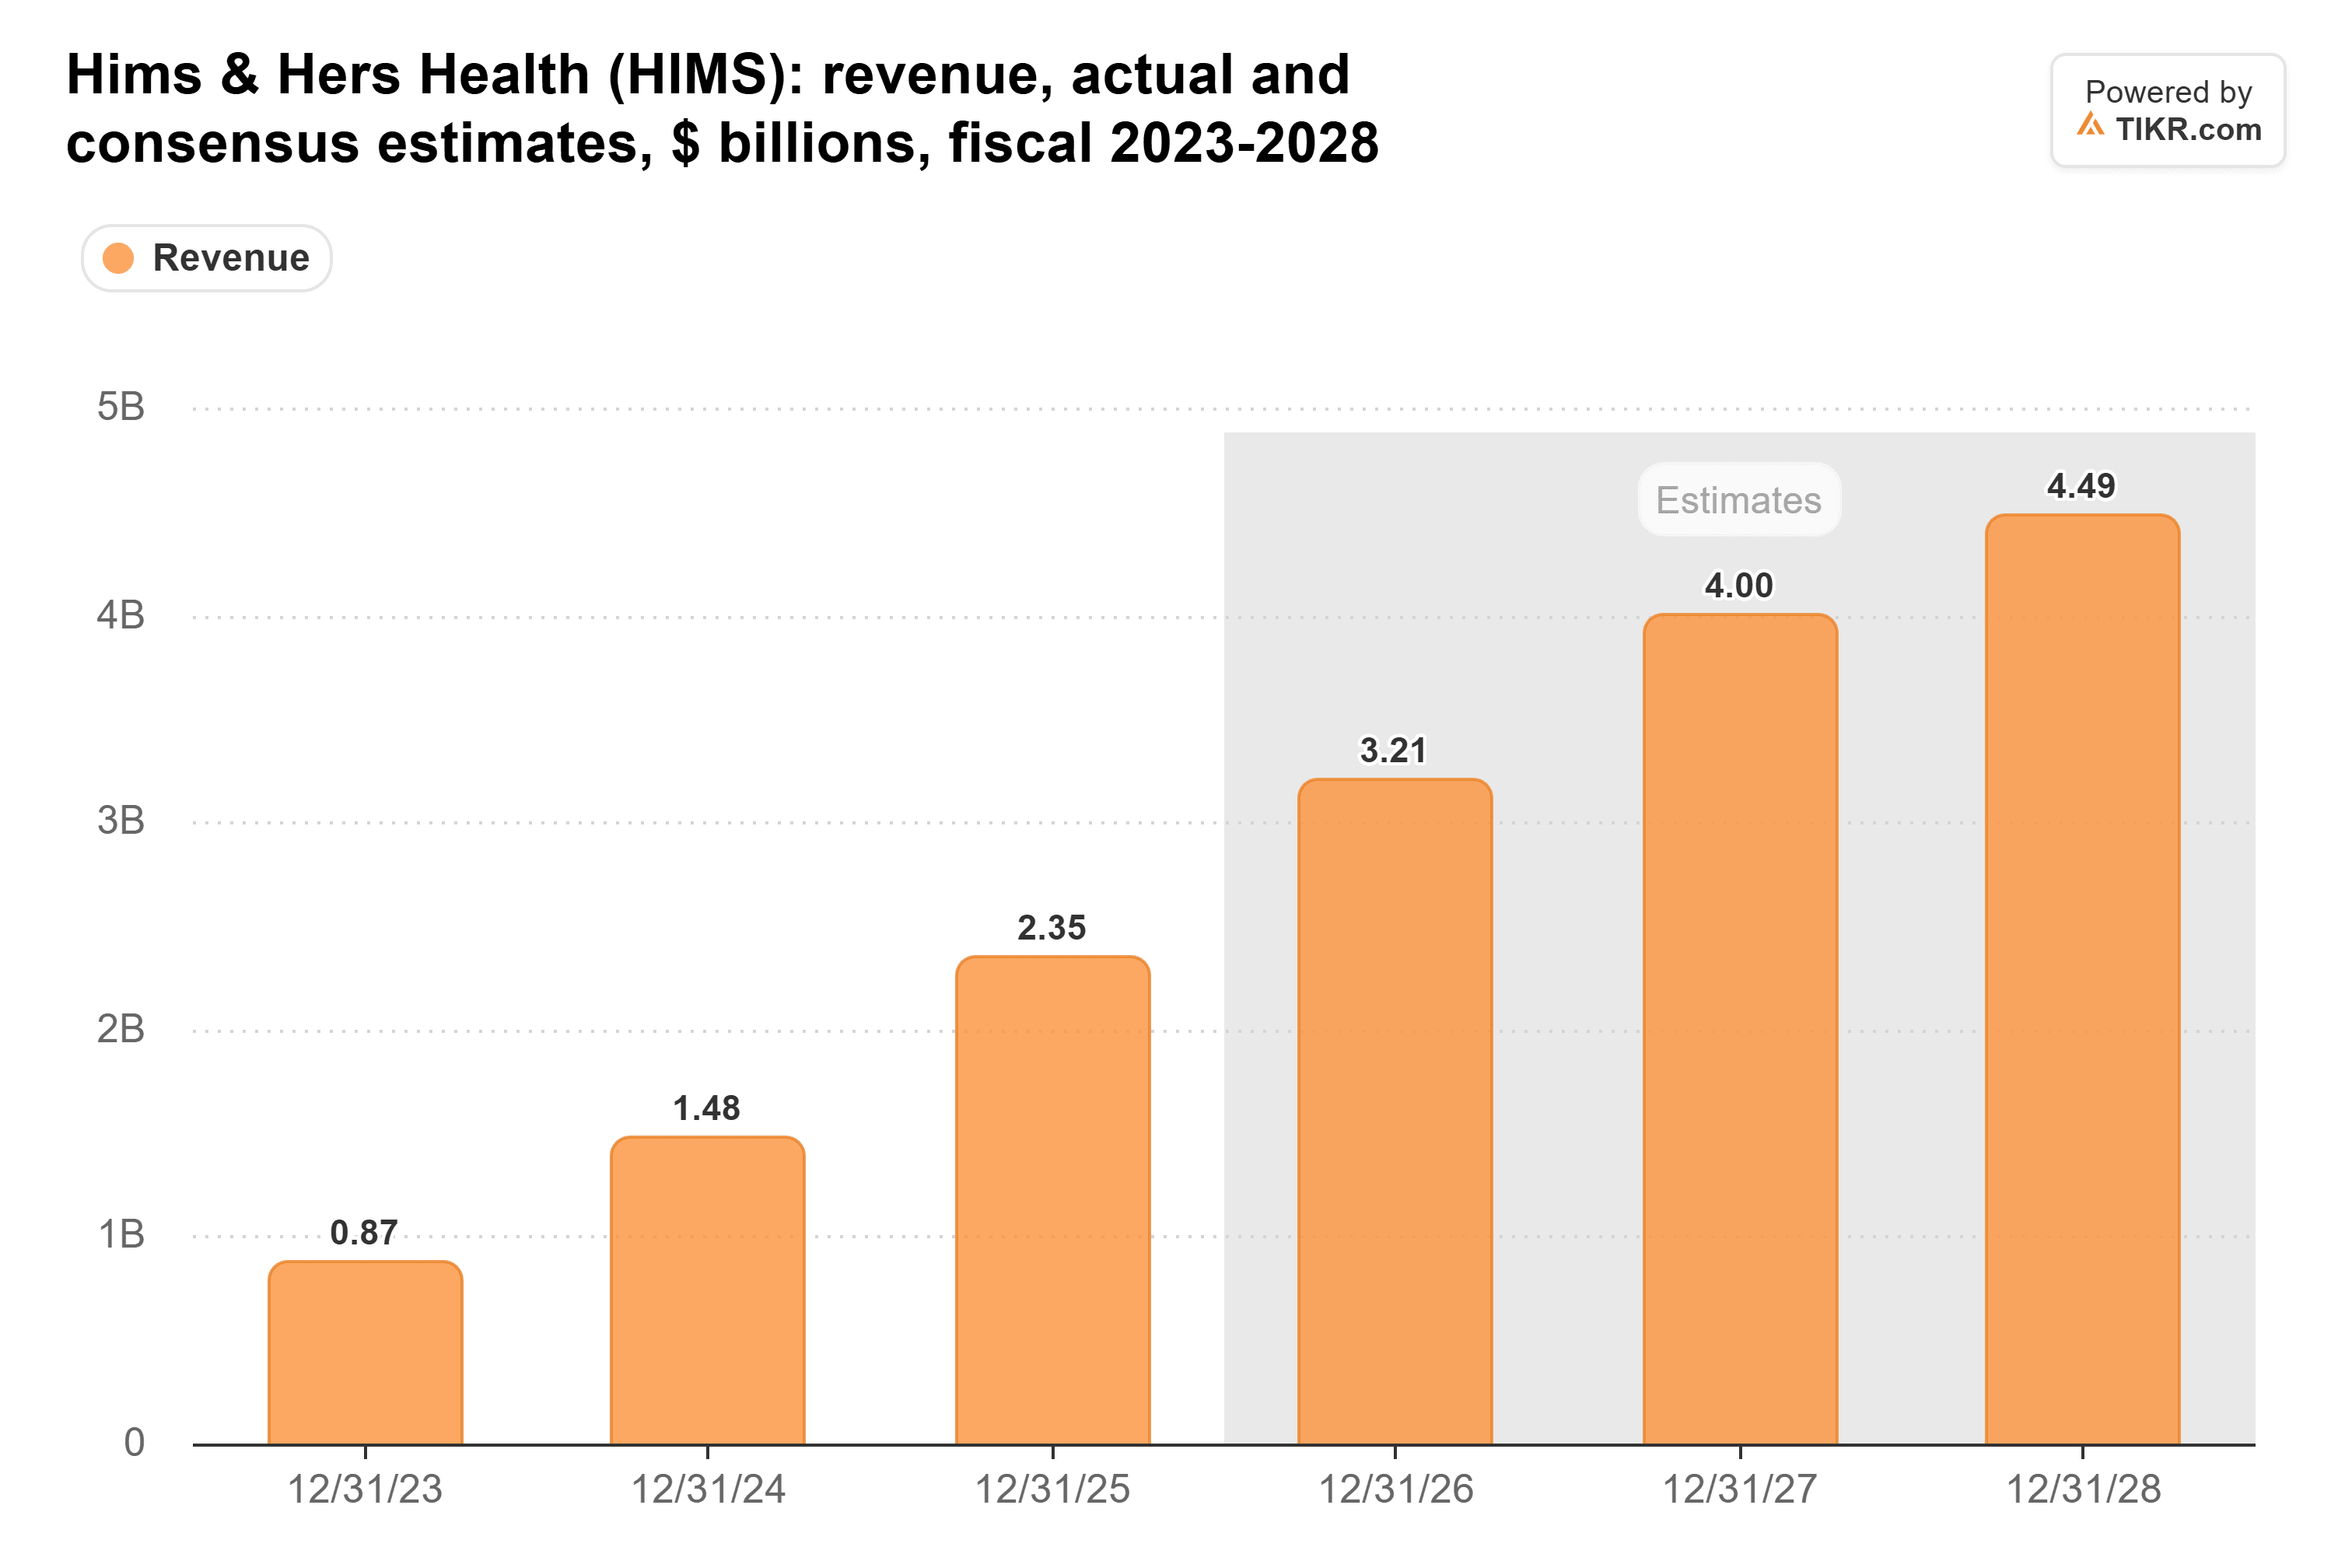
Au cours de l'année écoulée, les analystes ont relevé leur estimation de chiffre d'affaires pour 2026 de 15 %, à 3,21 milliards de dollars. Ils ont réduit leur estimation de BPA normalisé pour 2026 de 80 %, à 0,28 $. Les médicaments de marque ont ramené les volumes, mais chaque dollar généré par ceux-ci est bien moins rentable. La marge brute est tombée à 63,8 % au deuxième trimestre contre 76,4 % un an plus tôt.
TIKR suit 16 analystes sur Hims & Hers. Combien recommandent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Hims & Hers, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour analyser des actions comme celle-ci. Voir les recommandations des analystes sur Hims & Hers
Les liquidités sont parties dans les créances
La trésorerie générée par les activités est devenue négative au deuxième trimestre, alors même que les dépenses d'investissement diminuaient.
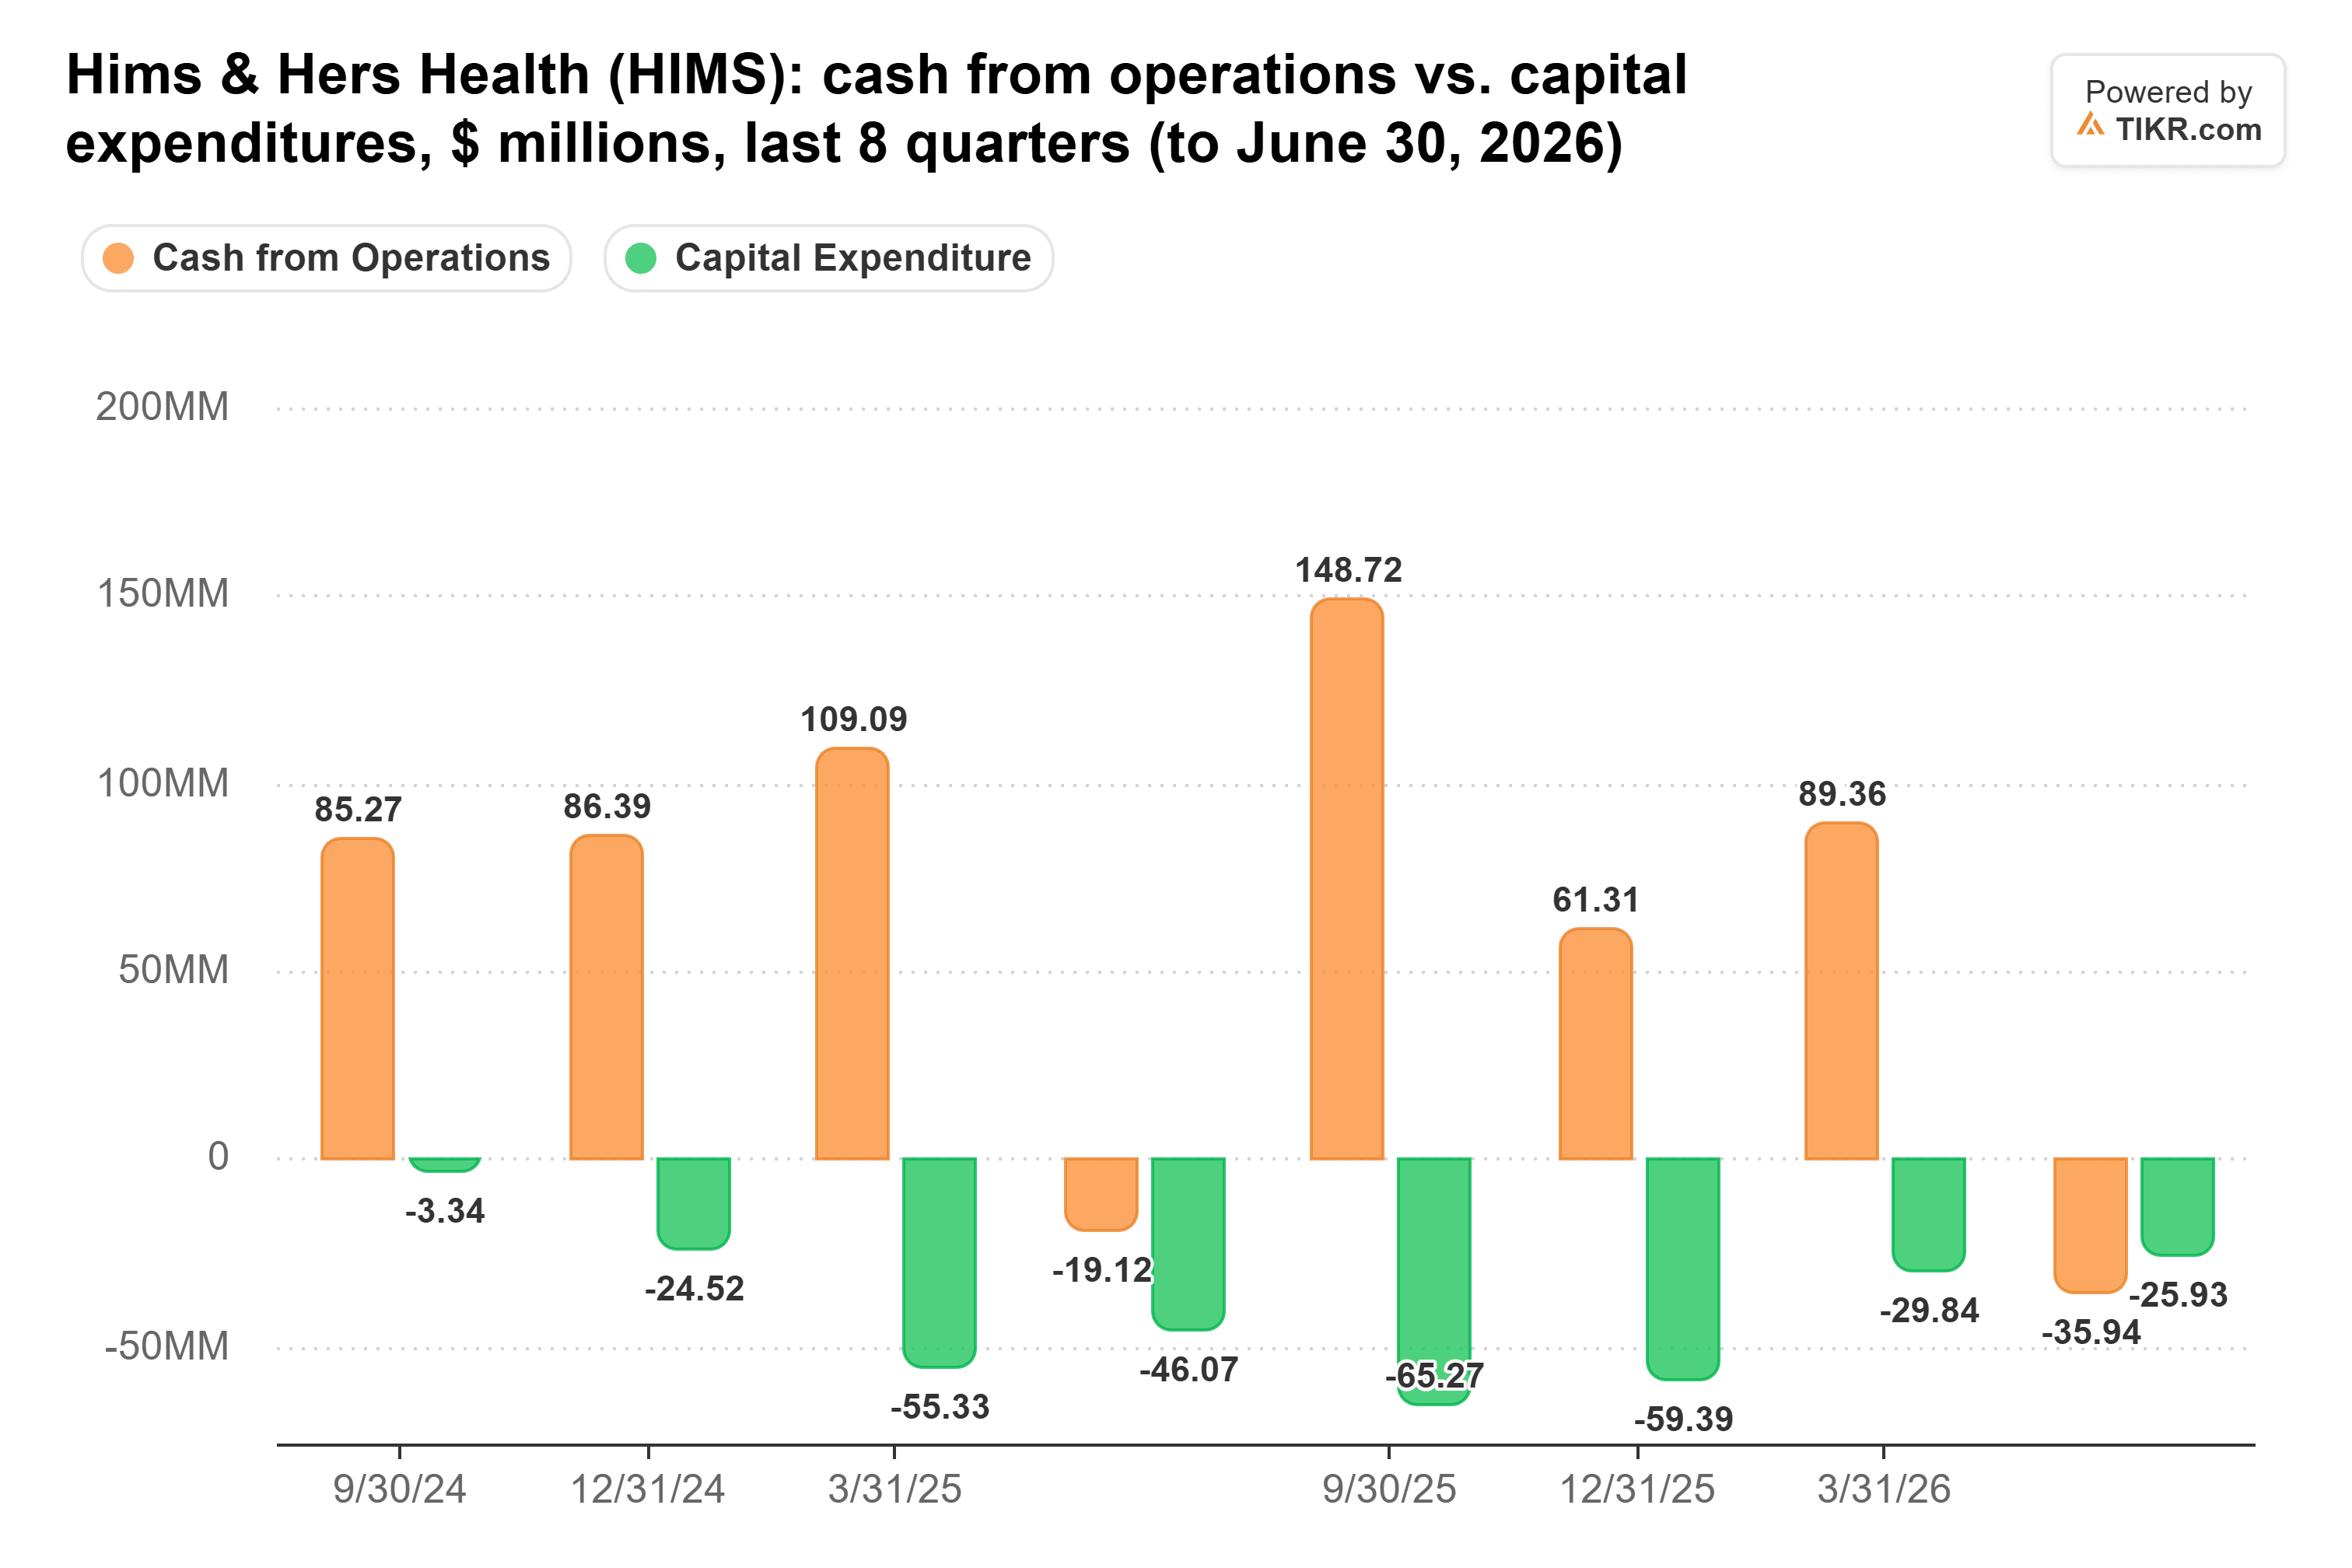
Cette année, l'argent est parti dans le fonds de roulement. Les créances ont bondi à 375,3 millions de dollars au 30 juin contre 32,1 millions de dollars à la fin de 2025. Les remises et ristournes dues par les laboratoires pharmaceutiques représentaient 347,4 millions de dollars de ce montant. En juin, Hims a mis en place une facilité de 400 millions de dollars sur les créances avec JPMorgan pour les transformer plus rapidement en liquidités.
La direction s'attend à ce que la trésorerie libre devienne positive au second semestre à mesure que le fonds de roulement se normalise. C'est nécessaire. La trésorerie libre du premier semestre s'est établie juste en dessous de zéro. Ainsi, l'estimation des analystes de 72 millions de dollars pour l'année complète doit provenir entièrement du second semestre. Et le troisième trimestre de l'année dernière avait généré 149 millions de dollars de trésorerie provenant des activités.
Les factures d'acquisition de Hims ne sont pas incluses dans ce chiffre de trésorerie libre. L'entreprise doit 537,4 millions de dollars de paiements différés dans les 12 mois, principalement pour Eucalyptus, la plateforme australienne acquise en juin, et elle pourrait régler une grande partie de cette somme en actions.
De plus : Hims prévoit de lancer le NAD+, le sermoréline et le glutathion d'ici la fin de l'année, une gamme qu'elle fabrique elle-même. Cela donne du travail aux usines qu'elle a construites alors que le HHS a ouvert une porte à la préparation de six peptides supplémentaires pendant qu'il rédige une règle formelle.
Lilly et Novo constatent une forte demande
Le rapport de Novo a le plus d'impact direct sur Hims, puisque le Wegovy est désormais au cœur de l'activité amaigrissante de Hims aux États-Unis. Ses ventes liées à l'obésité ont augmenté de 22 % à taux de change constants au troisième trimestre. Le comprimé Wegovy a rapporté 5,4 milliards de couronnes danoises, tandis que les ventes de Wegovy injectable ont reculé de 2 %.
Cette demande pour les comprimés a-t-elle atteint Hims ? L'entreprise comptait 2 891 000 abonnés au 30 juin.
Le rapport de Lilly montre l'aspect prix. Ses revenus aux États-Unis ont augmenté de 34 % pour atteindre 15,1 milliards de dollars, avec un volume supérieur de 41 % et des prix réalisés inférieurs de 7 %. Le Zepbound a été le principal moteur de cette baisse des prix.
La direction de Hims a déclaré en février que les prix des GLP-1 injectables aux États-Unis avaient chuté de plus de 80 % en 18 mois. Des médicaments moins chers peuvent attirer plus d'abonnés, mais ils peuvent aussi réduire ce que chacun paie.
Le 6 novembre, Lilly a accepté de laisser Hims vendre le Zepbound et le Foundayo directement sur sa plateforme. Les prix commencent à 299 dollars par mois pour le Zepbound et 149 dollars pour le Foundayo. Hims percevait 92 dollars par mois par abonné moyen au deuxième trimestre. Chez Lilly, le volume dépasse toujours le prix. Est-ce le cas chez HIMS ?
Les liquidités d'abord, puis les prévisions
Hims se négocie à environ 20 fois les bénéfices anticipés, bien en dessous de sa moyenne sur trois ans d'environ 35x selon les chiffres de TIKR. Le marché doute déjà de la rentabilité.
Voici mon analyse : le critère décisif est la trésorerie. La trésorerie générée par les activités doit être revenue au-dessus de zéro, avec une croissance des créances inférieure à celle du chiffre d'affaires. Si l'EBITDA ajusté se situe également dans la fourchette prévue de 75 à 95 millions de dollars, cela suffira à maintenir ce multiple. Un autre trimestre de trésorerie négative rendrait la décote justifiée.
Les prévisions feront toujours bouger le cours plus que n'importe quelle ligne de trésorerie. Hims a réduit ses prévisions d'EBITDA ajusté pour l'année complète deux fois cette année tout en relevant son chiffre d'affaires. La dernière réduction, en août, l'a ramené à 275-325 millions de dollars. Une troisième réduction l'emporterait sur un bon trimestre de trésorerie.
Alors, quelle est la valeur réelle de l'action Hims & Hers ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que Hims & Hers pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Hims & Hers gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni de recommandations d'acheter ou de vendre des actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes sur l'entreprise ou des mises à jour importantes. TIKR n'a pas de position sur les actions mentionnées. Merci de votre lecture et bon investissement !