Points clés
- L'action Fabrinet a chuté de 33% sur le mois dernier alors que les valeurs de l'optique IA se vendaient sur des craintes concernant le financement de l'IA, et Lumentum, Marvell et Coherent ont encore plus chuté.
- Le chiffre d'affaires du premier trimestre fiscal de Fabrinet a augmenté de 51% pour atteindre un record de 1,47 milliard de dollars, et ses prévisions pour ce trimestre ont dépassé les attentes des analystes.
- Marvell a accepté d'acheter Lumentum, que Northland compte parmi les principaux clients de Fabrinet, il n'est donc pas encore clair si le travail de Lumentum restera chez Fabrinet.
- Les analystes s'attendent à ce que les bénéfices continuent de grimper, pourtant l'action se négocie bien en dessous de son multiple forward habituel. Cela en fait un achat potentiel avant sa publication de résultats en février.
L'action Fabrinet (FN) a perdu 33% sur le mois dernier, malgré un chiffre d'affaires record lors de son dernier trimestre.
L'ensemble du secteur de l'optique IA a été vendu. Le Nasdaq 100 a chuté de 14% sur la même période, mais Lumentum (LITE), que Northland compte parmi les principaux clients de Fabrinet, a perdu 52%. Marvell Technology (MRVL), qui a accepté le 2 novembre d'acheter Lumentum, a perdu 51%, et Coherent (COHR) a chuté de 43%.
Wall Street s'est inquiété de qui paie pour l'IA
Le 12 octobre, le PDG de Broadcom, Hock Tan, a déclaré que le capital pourrait devenir la plus grande limite au déploiement de l'IA, et le PDG d'Intel, Lip-Bu Tan, a soulevé la même inquiétude lors de la même table ronde. Les valeurs de l'optique ont reculé dans les séances qui ont suivi, et Fabrinet a perdu 19% entre sa clôture du 9 octobre et celle du 14 octobre. Les analystes ont réduit leurs objectifs avant la publication : B. Riley deux fois, à 385 $ contre 598 $, Susquehanna à 600 $ contre 850 $, et JPMorgan à 465 $ contre 695 $.
La demande chez Lumentum se maintient : StoneX lui a attribué une recommandation Achat et un objectif de 1 200 $ lors de son initiation de couverture le 26 octobre, arguant que Lumentum est vendu jusqu'en 2029. Mais les actionnaires de Lumentum recevront un nombre fixe de 4,5 actions Marvell pour chaque action Lumentum, donc depuis l'annonce de l'opération, son action a principalement suivi celle de Marvell. Pour Fabrinet, la question est de savoir si Marvell conservera le travail de Lumentum que Fabrinet fabrique une fois l'opération finalisée, ce que les entreprises attendent au premier semestre 2028.
StoneX a également attribué à Coherent une recommandation Achat et un objectif de 425 $ ce jour-là. Coherent a tout de même chuté plus fortement que Fabrinet, un signe que les investisseurs s'inquiètent des dépenses en IA dans leur ensemble.
TIKR suit 9 analystes sur Fabrinet. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Achat, Conserver et Vendre sur Fabrinet, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Fabrinet
Le trimestre a été exceptionnel
Le rapport de Fabrinet publié après la clôture du 2 novembre a montré une entreprise en forte croissance. Au premier trimestre fiscal, les trois mois clos le 25 septembre, le chiffre d'affaires a bondi de 51% en glissement annuel pour atteindre un record de 1,47 milliard de dollars, dépassant les 1,4 milliard de dollars attendus par les analystes. Le BPA non-GAAP est passé à 4,34 $ contre 2,92 $, pour 4,19 $ attendus. Le chiffre d'affaires des centres de données a augmenté de 78% pour atteindre 777 millions de dollars, soit plus de la moitié du total. Le PDG Seamus Grady a attribué cela à une "demande large sur plusieurs programmes significatifs" et au lancement de nouveaux produits.
Les perspectives étaient encore meilleures. La direction a donné des prévisions pour ce trimestre à 1,6-1,65 milliard de dollars de chiffre d'affaires, contre 1,48 milliard attendu, et un BPA non-GAAP à 4,77-4,92 $, contre 4,43 $. Le conseil d'administration a également ajouté 103 millions de dollars à son programme de rachat d'actions, laissant environ 200 millions de dollars disponibles. L'action a bondi de 15% le 3 novembre, puis a cédé la majeure partie de ces gains d'ici vendredi, y compris une baisse de 14% le 5 novembre, jour où le Nasdaq 100 a connu sa pire journée depuis mars 2020.
Les estimations continuent de grimper
Les analystes s'attendent à ce que les bénéfices de Fabrinet continuent de croître pendant des années :
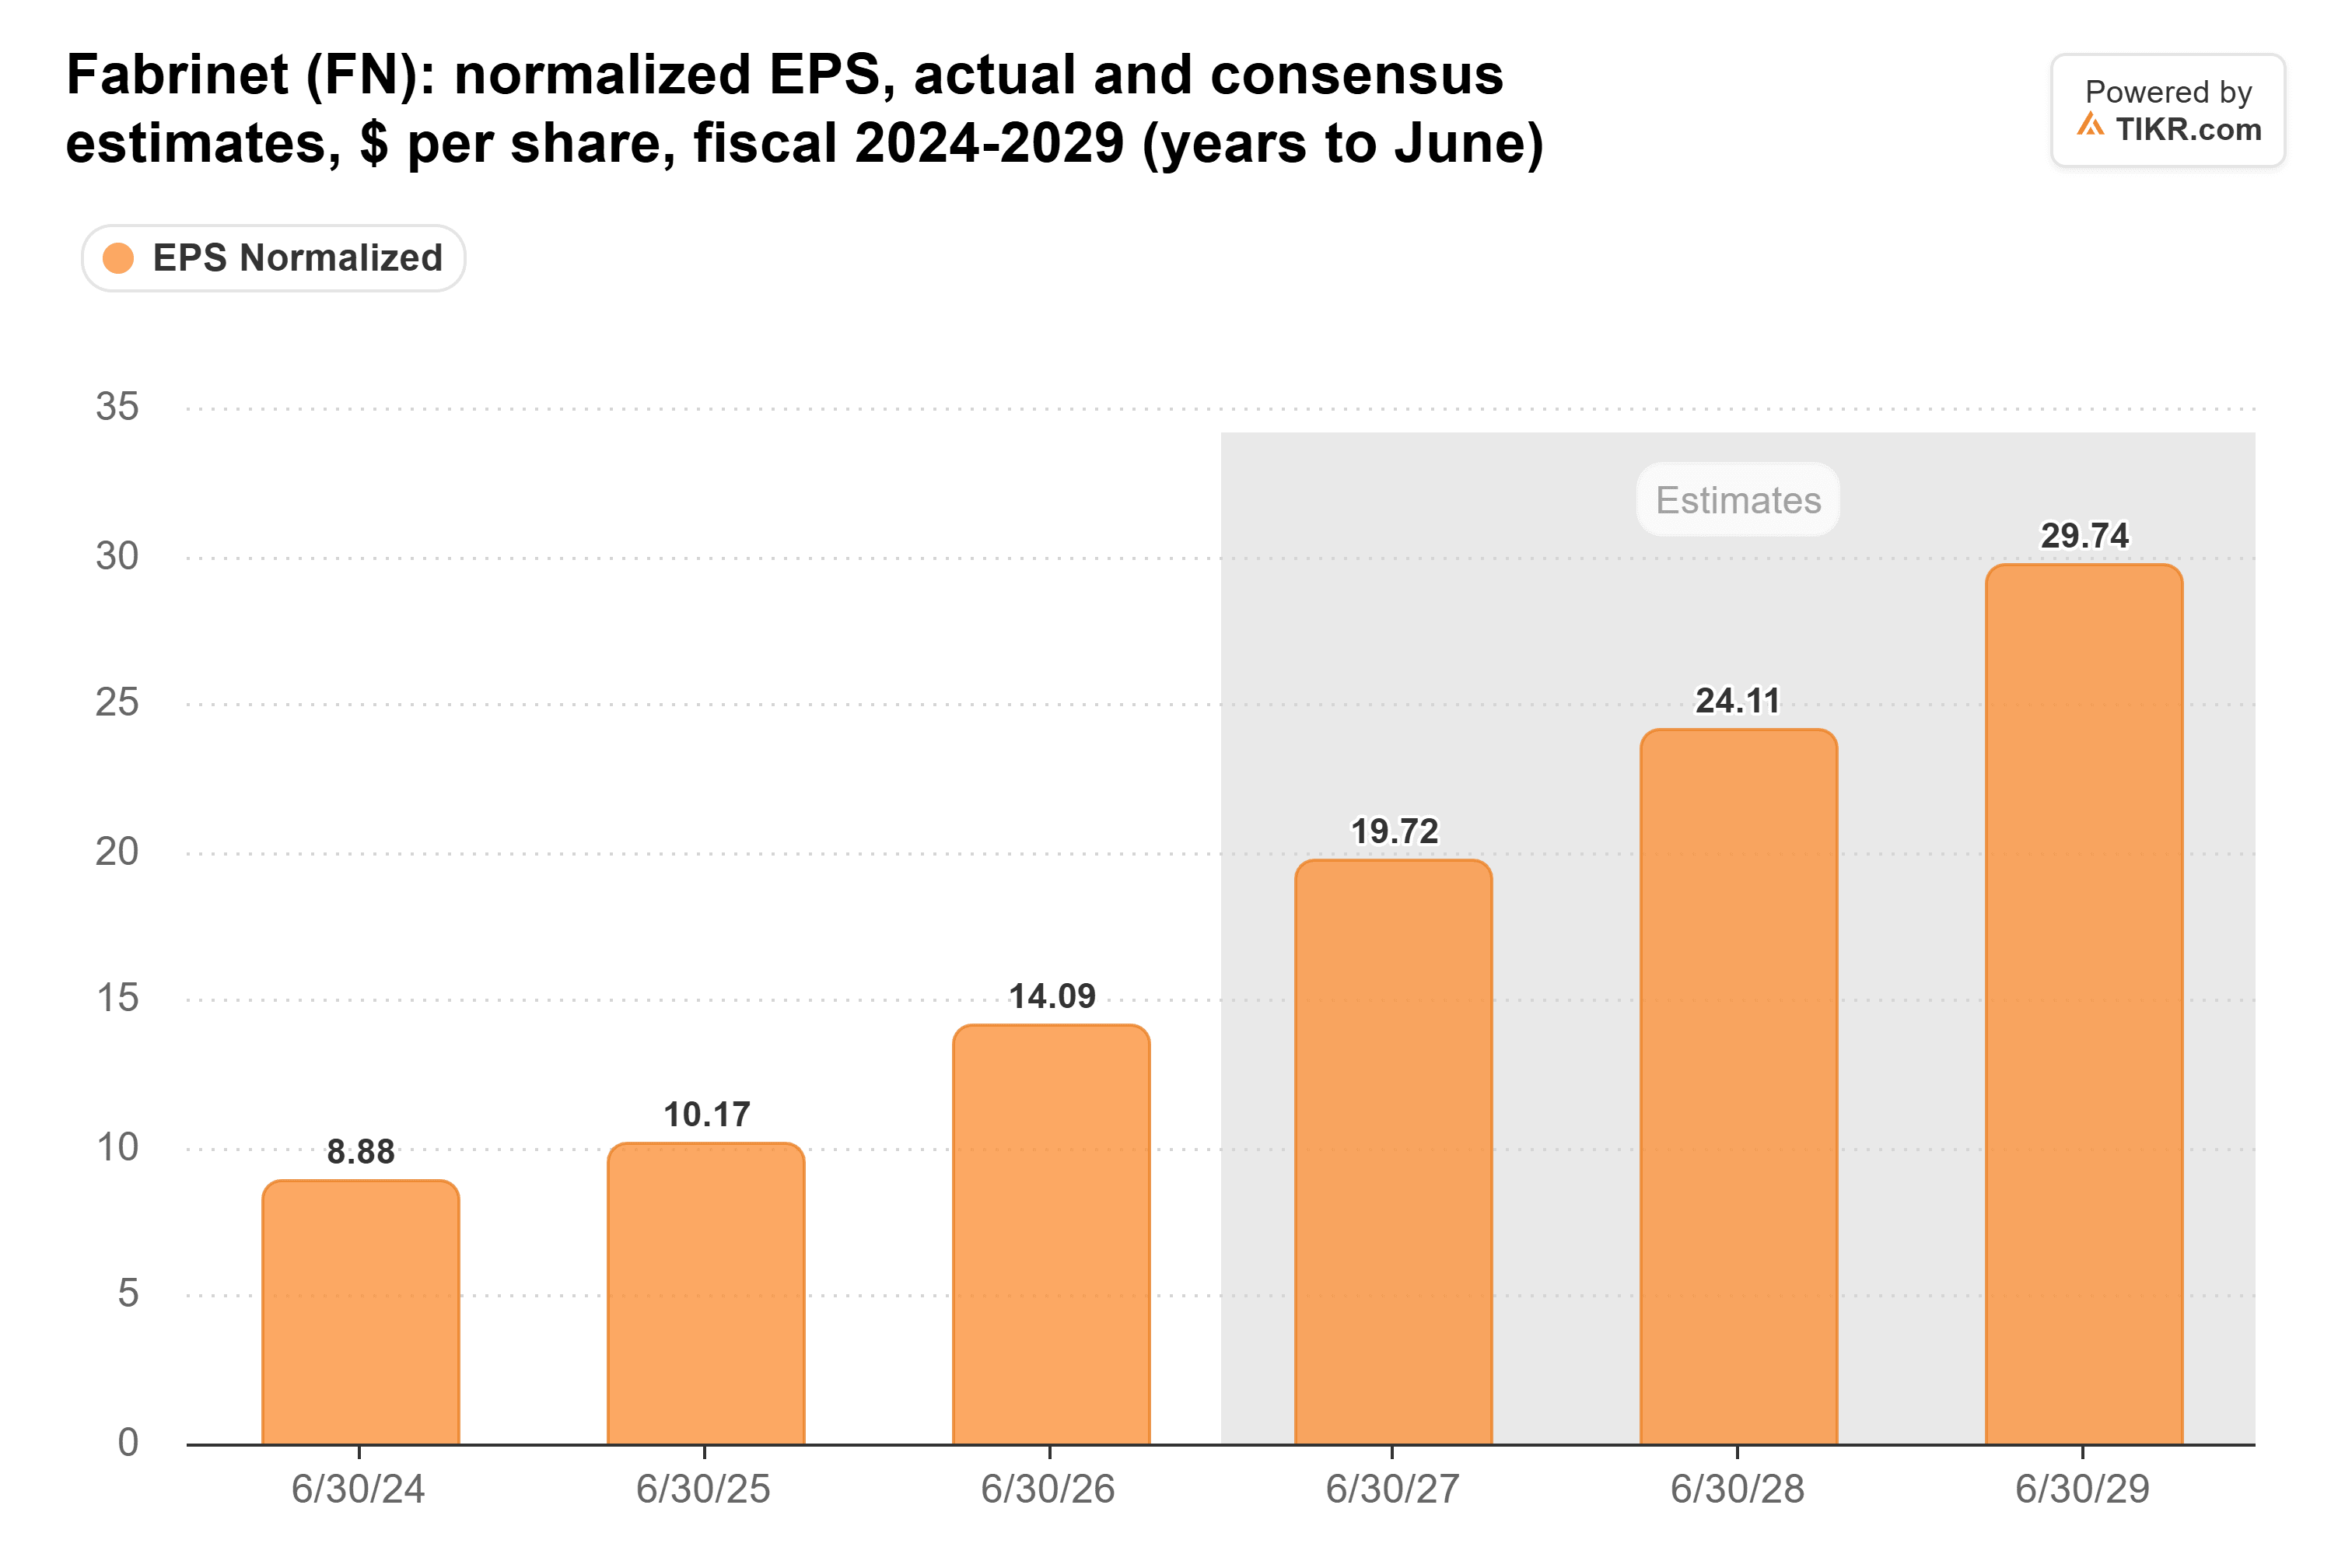
Le consensus prévoit un BPA normalisé de 19,72 $ pour l'exercice 2027 (l'année close en juin 2027) et 24,11 $ pour l'exercice 2028, contre 14,09 $ pour l'exercice 2026. Les analystes ont déjà relevé ce chiffre pour l'exercice 2028 par rapport aux 21,96 $ avant la publication, et les prévisions de ce trimestre ne leur donnent aucune raison de le réduire.
Pourtant, l'action est bon marché par rapport à son propre historique :
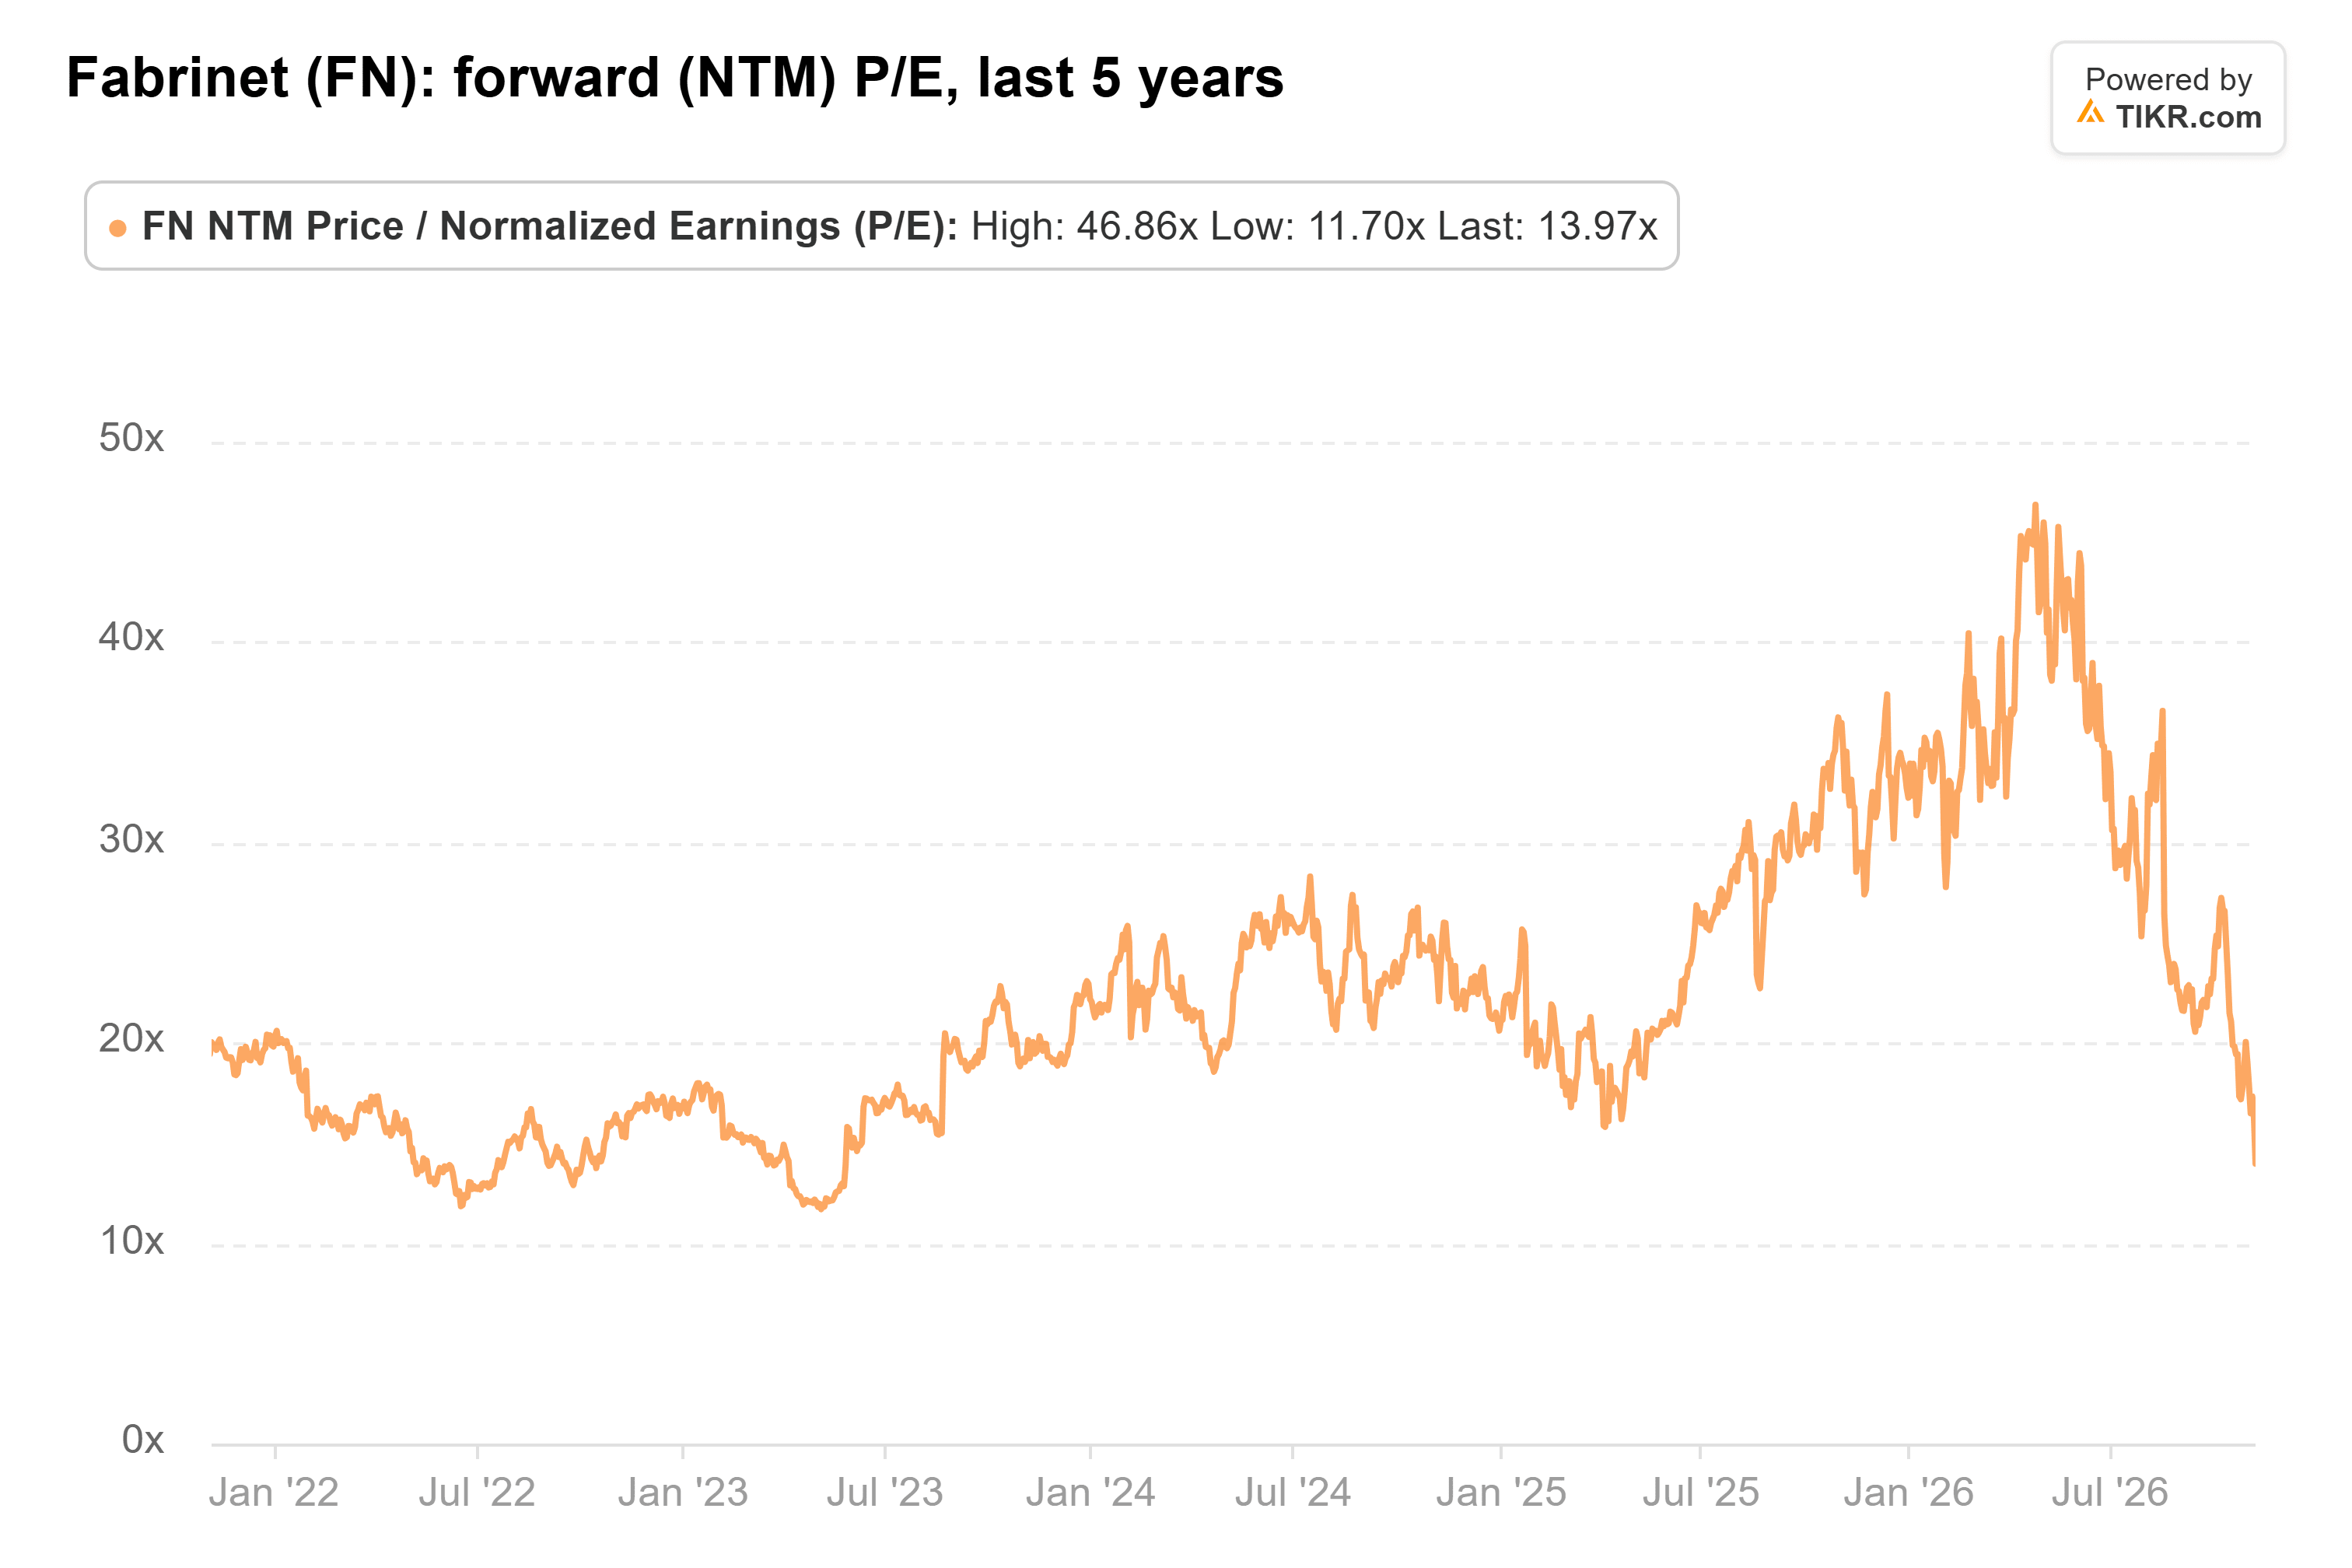
À la clôture du 5 novembre, Fabrinet se négociait à 14x les bénéfices forward, contre une moyenne sur cinq ans de 22x. Même après le rebond de vendredi, elle se situe bien en dessous de cette moyenne.
Le moment de se positionner
Barclays, JPMorgan et B. Riley ont tous mis à jour leurs objectifs après la publication, et les trois se situent au-dessus du cours de clôture de vendredi. Barclays a réduit à 496 $ et a maintenu sa recommandation Surpondérer. JPMorgan a relevé à 475 $ et B. Riley a réduit à 364 $, les deux avec des recommandations Neutre. Fabrinet cite sa dépendance à un petit nombre de clients parmi ses risques, donc beaucoup dépend du maintien du travail de Lumentum chez Marvell, et des budgets des hyperscalers. La nouvelle capacité n'est pas bon marché non plus : la trésorerie libre était une sortie de 137 millions de dollars sur le trimestre.
Fabrinet semble être un achat à ce prix, et les estimations devraient continuer à augmenter tant que les dépenses en IA se maintiennent. Le prochain point de contrôle est la publication des résultats du deuxième trimestre fiscal début février. Si les gros dépensiers réduisent leurs budgets avant cela, les analystes auraient de bonnes raisons de baisser ces chiffres.
Alors, quelle est la valeur réelle de l'action Fabrinet ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Fabrinet pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Fabrinet gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne sont des recommandations d'acheter ou de vendre des actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !